

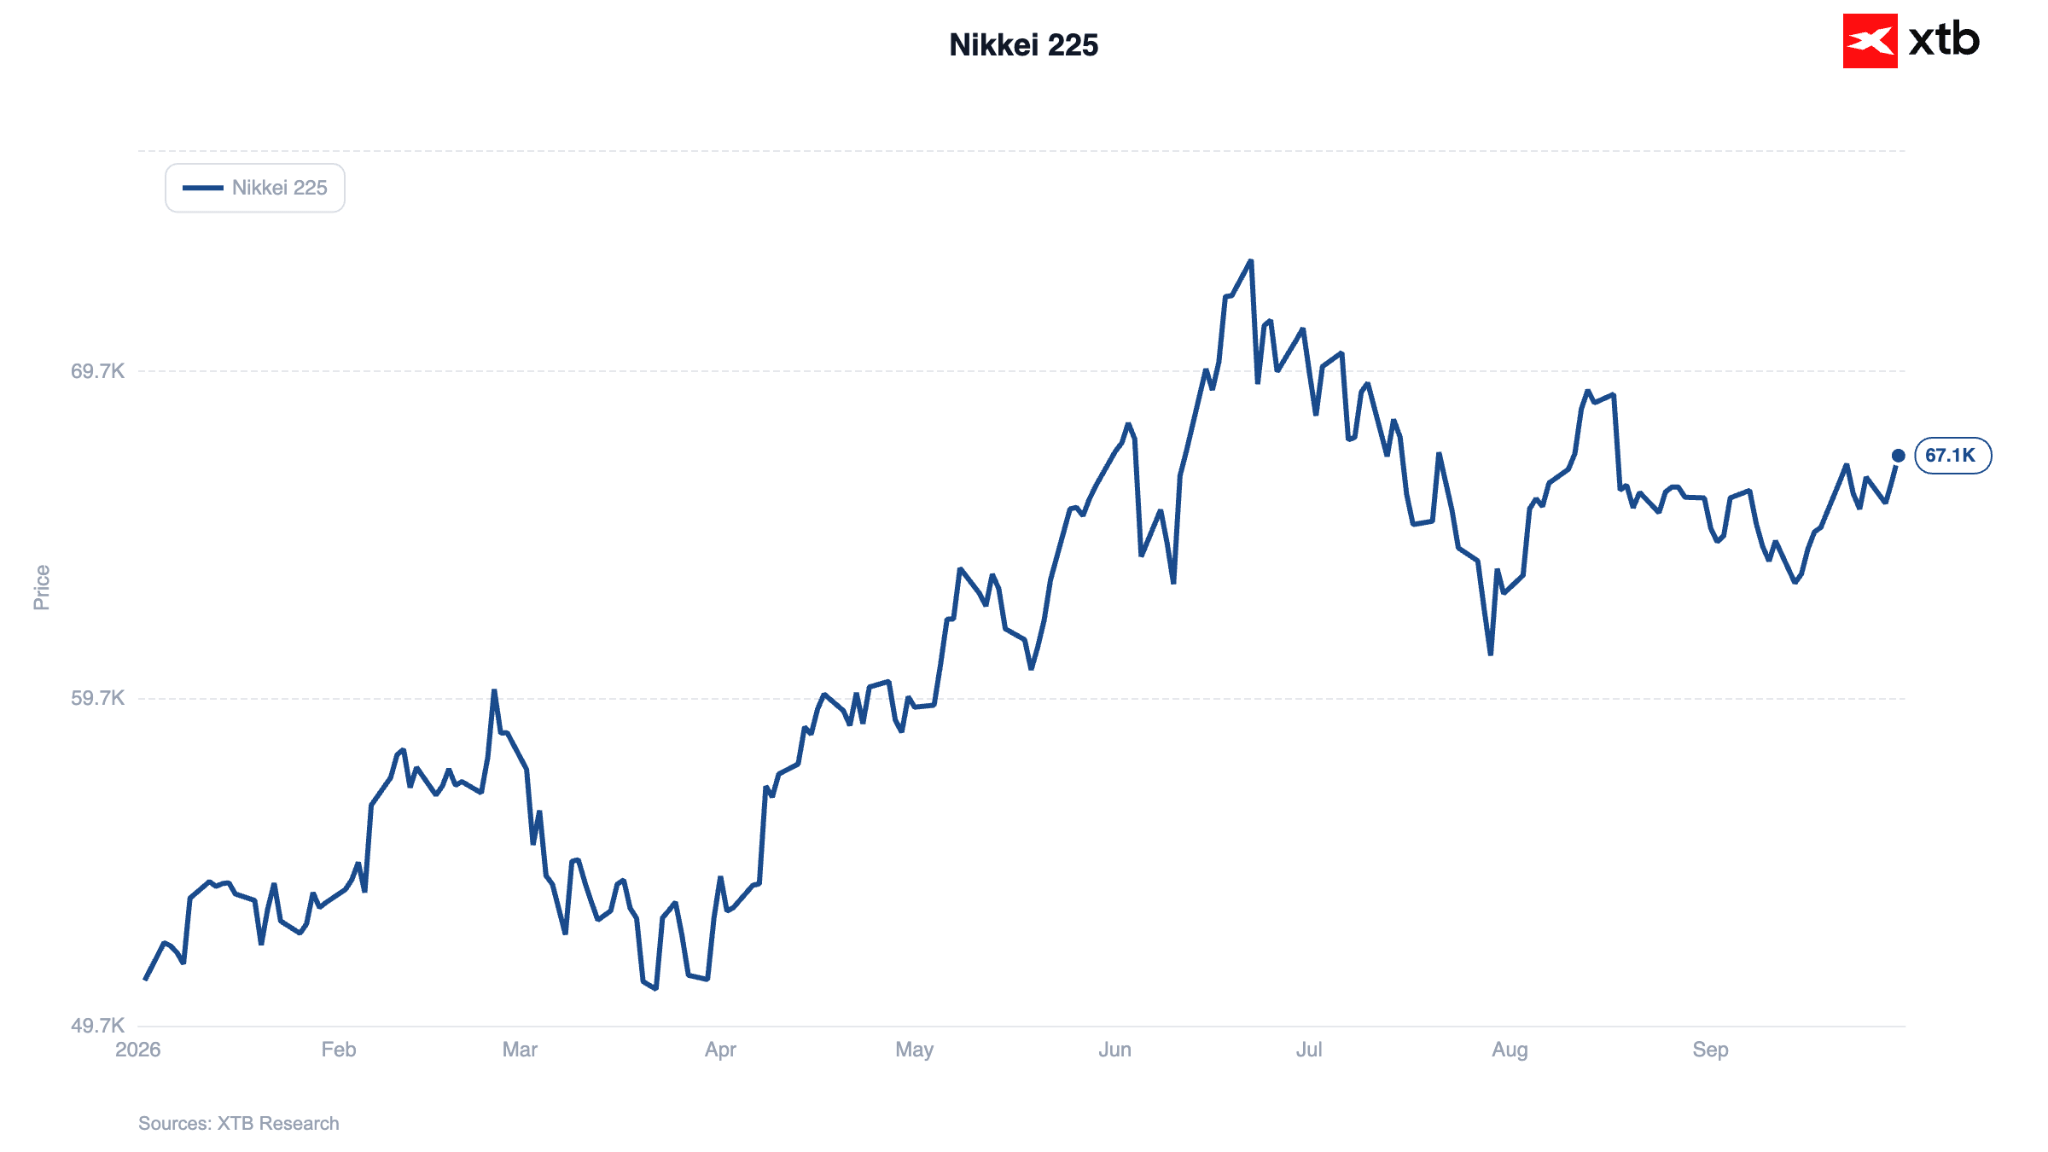
- ตลาดหุ้นเอเชียปรับตัวเพิ่มขึ้นนำโดยดัชนี Nikkei 225 ที่พุ่งขึ้นกว่า 2 เปอร์เซ็นต์จากหุ้นกลุ่ม AI และเซมิคอนดักเตอร์
- ราคาน้ำดิบปรับตัวลดลงหลังซาอุดีอาระเบียกลับมาเปิดท่อส่งน้ำมัน East-West บางส่วน
- นักลงทุนจับตารายงานข้อมูลเงินเฟ้อ PCE ของสหรัฐอเมริกาเพื่อประเมินทิศทางอัตราดอกเบี้ยของธนาคารกลางสหรัฐ
การซื้อขายในวันอังคารเผชิญกับแรงเทขายอย่างต่อเนื่องในตลาดตราสารหนี้ โดยอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 30 ปี พุ่งแตะระดับสูงสุดนับตั้งแต่ปี 2002 (5.56%) ในวันนี้ซึ่งเป็นวันสุดท้ายของไตรมาส บรรยากาศของตลาดปรับตัวดีขึ้นอย่างเห็นได้ชัด
ตลาดหุ้นเอเชียทำสถิติวันที่แข็งแกร่งที่สุดในรอบสามสัปดาห์ นำโดยดัชนี Nikkei 225 ของญี่ปุ่นที่พุ่งขึ้นกว่า 2% หลังจากมีแรงซื้ออย่างหนาแน่นในหุ้นกลุ่ม AI และเซมิคอนดักเตอร์ อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี ย่อตัวลงเล็กน้อยสู่ระดับ 5.23% ช่วยคลายแรงกดดันต่อทั้งตลาดหุ้นและทองคำชั่วคราว ขณะนี้ความสนใจมุ่งไปที่การเปิดเผยข้อมูล PCE เดือนสิงหาคมในวันนี้ ซึ่งเป็นมาตรวัดเงินเฟ้อที่ Federal Reserve ให้ความสำคัญมากที่สุด
📈 ตลาดหุ้น
ตลาดหลักทรัพย์โตเกียวเคลื่อนไหวอย่างคึกคักในวันนี้ โดย Nikkei 225 พุ่งขึ้นกว่า 2% และขยับเข้าใกล้ระดับ 67,000 จุด การเติบโตนำโดยกลุ่ม AI และเซมิคอนดักเตอร์ การปรับขึ้นของดัชนี SOXX เมื่อวันอังคารได้ส่งอานิสงส์มายังการซื้อขายในโตเกียว ส่งผลบวกต่อ Tokyo Electron (+4.8%) และหุ้นอื่นๆ SoftBank Group (+6.4%) ซึ่งเป็นผู้ลงทุนใน OpenAI ปรับตัวขึ้นอย่างแข็งแกร่งเช่นกัน นอกจากนี้ บรรยากาศการลงทุนยังได้รับแรงหนุนจากความกังวลด้านอุปทานพลังงานที่ผ่อนคลายลง ภายหลังการกลับมาเปิดท่อส่งน้ำมัน East-West สายสำคัญของซาอุดีอาระเบีย ซึ่งส่งผลให้ราคาน้ำมันดิบปรับตัวลดลง
รูปที่ 1: Nikkei 225 (2026)
 ที่มา: XTB Research, 30.09.2026
มุมมองเชิงบวกในภูมิภาคยังได้รับแรงหนุนเพิ่มเติมจากกระแสเงินทุนช่วงสิ้นสุดไตรมาส นอกประเทศญี่ปุ่น ดัชนีอื่นๆ ก็ปรับตัวเพิ่มขึ้นเช่นกัน ได้แก่ Taiex ของไต้หวัน (+1%), ASX 200 ของออสเตรเลีย (+1.1%) และ Shanghai SE Composite ของจีน (+0.5%) ซึ่งได้รับแรงหนุนจากตัวเลข PMI ที่แข็งแกร่ง ด้านดัชนี Hang Seng เคลื่อนไหวทรงตัว ขณะที่ Kospi ของเกาหลีใต้ปรับตัวลดลงเล็กน้อย (-0.1%)
สัญญาฟิวเจอร์ส S&P 500 ขยับขึ้น 0.2% หลังจากปรับตัวลงในวันอังคารเนื่องจากการพุ่งขึ้นอย่างต่อเนื่องของอัตราผลตอบแทนพันธบัตรรัฐบาลระยะยาว ในข่าวภาคธุรกิจ Anthropic ได้เตือนในหนังสือชี้ชวนการเสนอขายหุ้น IPO ว่าเทคโนโลยีของบริษัทมีความเสี่ยงในระดับ "หายนะหรือต่อการดำรงอยู่ของมนุษยชาติ" อย่างไรก็ตาม บริษัทยังคงมีแผนจะทุ่มงบประมาณหลายแสนล้านดอลลาร์เพื่อการพัฒนาต่อไป
🛢️ สินค้าโภคภัณฑ์
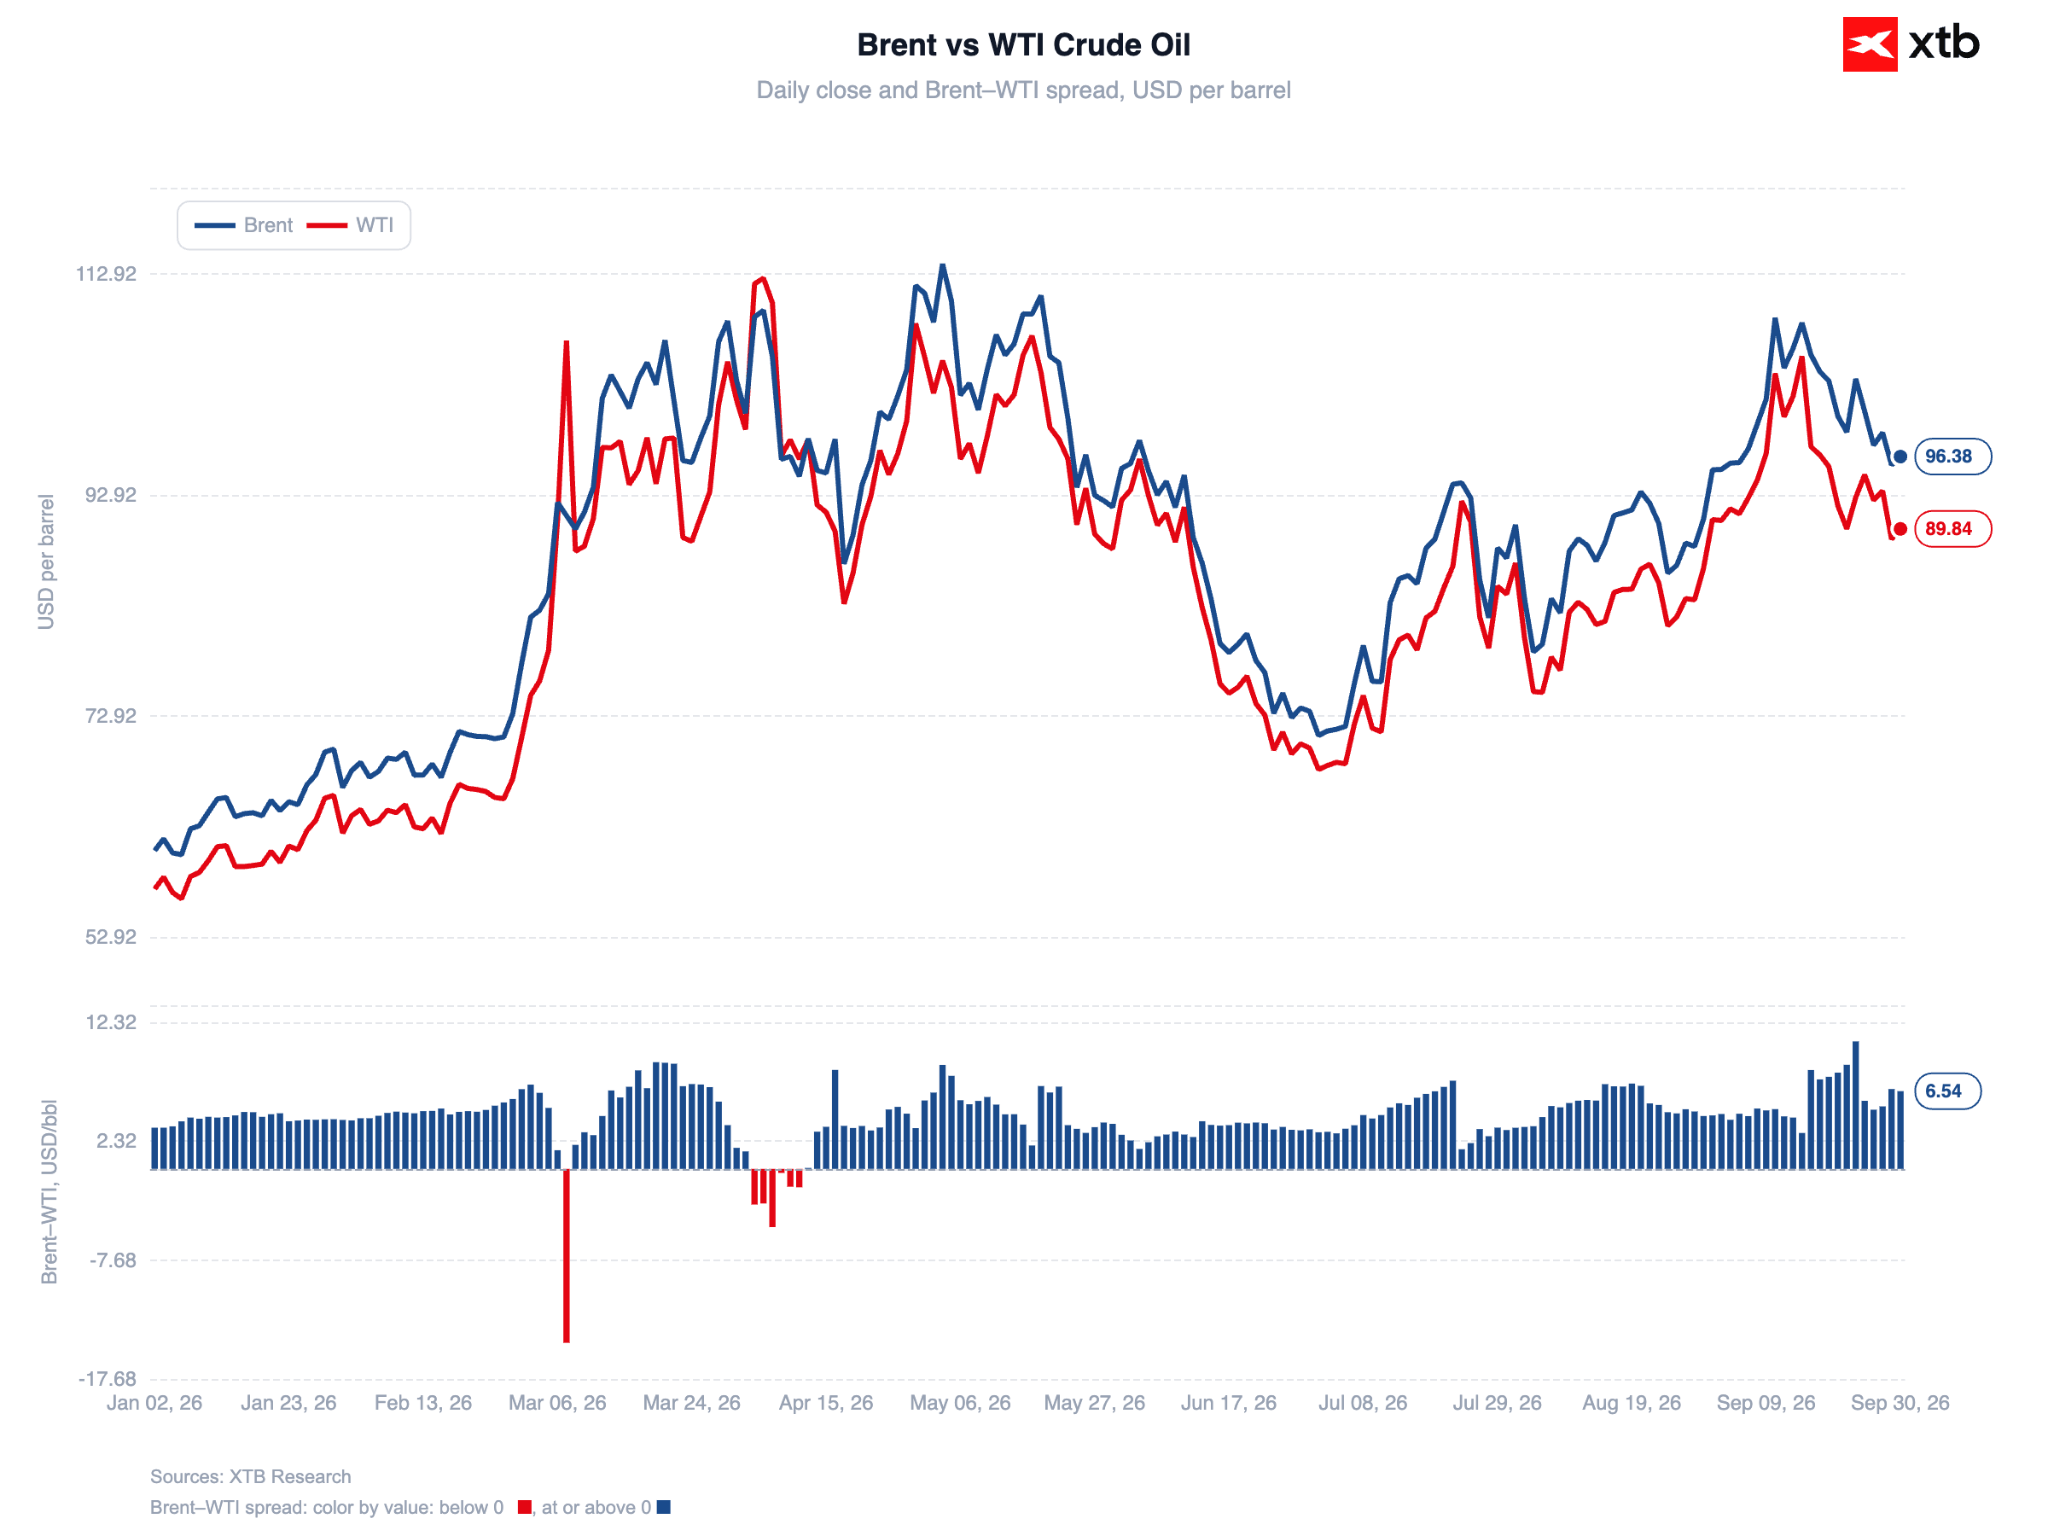
ราคาน้ำมันดิบชะลอตัวลงหลังจากปรับตัวขึ้นมาอย่างต่อเนื่อง โดยน้ำมันดิบ Brent มีการซื้อขายอยู่ที่ราว 96 ดอลลาร์ต่อบาร์เรล ขณะที่ WTI ซื้อขายต่ำกว่า 90 ดอลลาร์เล็กน้อย แรงกดดันด้านลบเกิดขึ้นหลังจากซาอุดีอาระเบียเปิดดำเนินการท่อส่งน้ำมัน East-West บางส่วนอีกครั้ง (ฟื้นฟูกำลังการผลิตกลับมาได้ประมาณครึ่งหนึ่งของระดับปกติ) ด้านการประเมินจาก JPMorgan และ Goldman Sachs ระบุว่าการส่งออกน้ำมันดิบในตะวันออกกลางกำลังกลับเข้าสู่ระดับก่อนเกิดความขัดแย้ง แม้ยังคงมีความเสี่ยงต่อการขนส่งทางเรือในภูมิภาค อย่างไรก็ตาม ราคา Brent ยังคงอยู่สูงกว่าระดับก่อนเกิดความขัดแย้งราว 70% ซึ่งขณะนี้เข้าสู่เดือนที่แปดแล้ว
รูปที่ 2: น้ำมันดิบ Brent และ WTI (2026)
 ที่มา: XTB Research, 30.09.2026
รายงานของ API เมื่อวานนี้ระบุว่าสต็อกน้ำมันดิบของสหรัฐฯ เพิ่มขึ้น 1 ล้านบาร์เรล พร้อมกับสต็อกน้ำมันเบนซินที่เพิ่มขึ้น (+3 ล้านบาร์เรล) ขณะที่สต็อกน้ำมันกลั่นลดลง (-0.3 ล้านบาร์เรล)
🪙 โลหะมีค่า
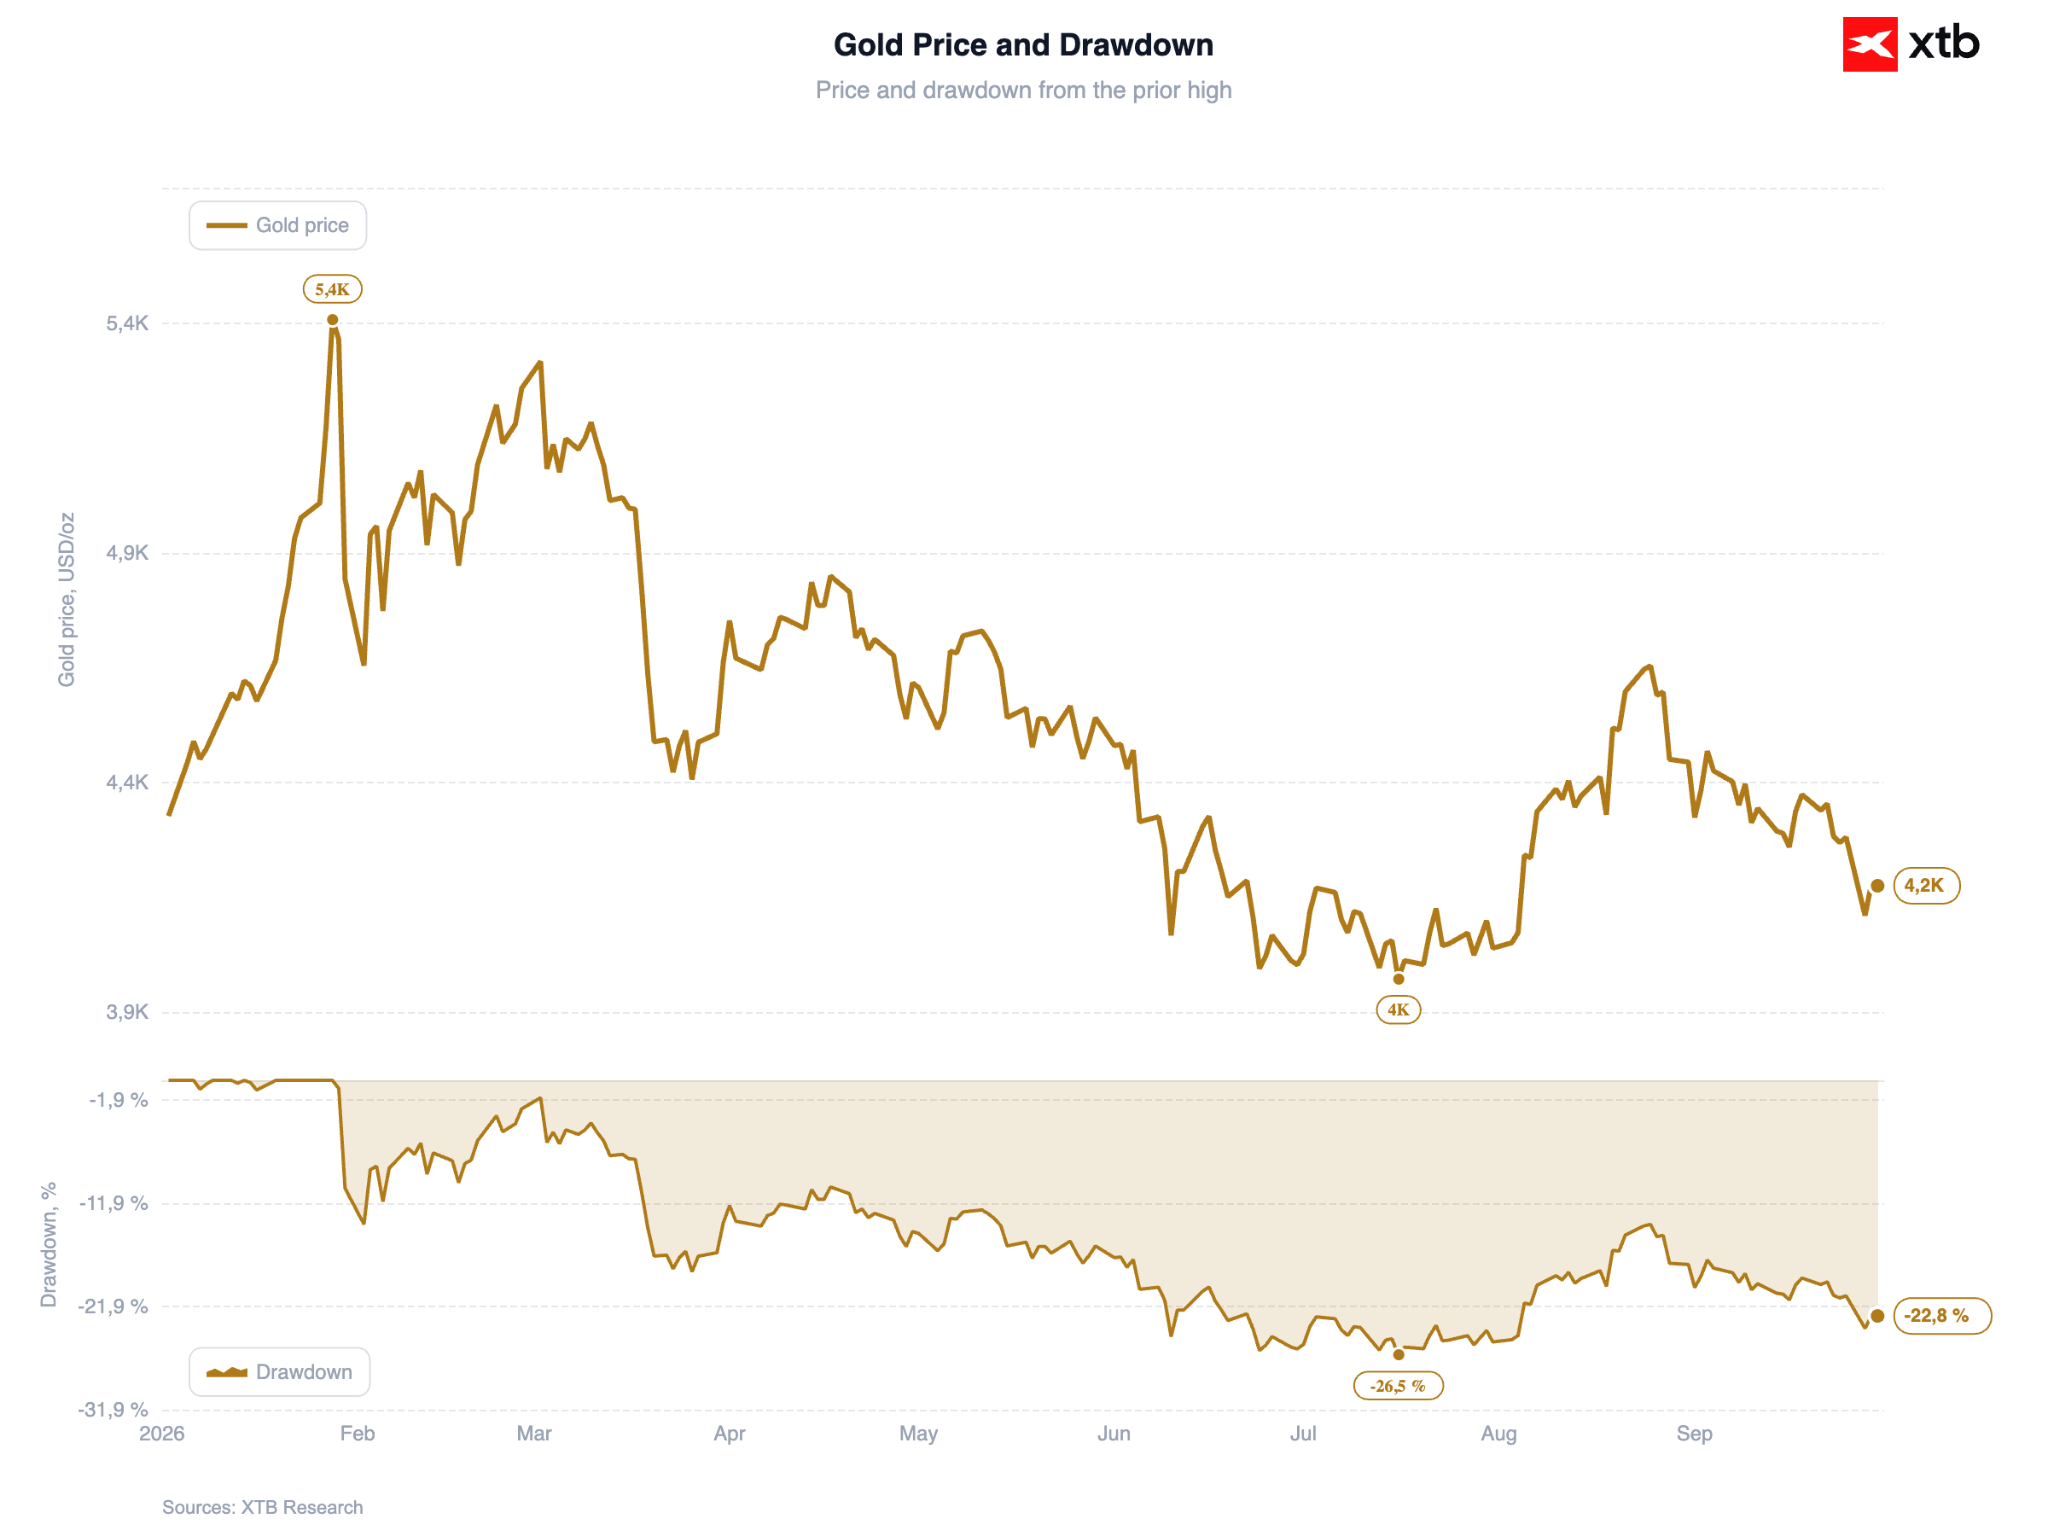
ทองคำทรงตัวอยู่ที่ประมาณ 4,200 ดอลลาร์ต่อออนซ์ การปรับตัวขึ้นเล็กน้อยในช่วงเช้าได้รับแรงหนุนจากราคาน้ำมันที่ลดลง ซึ่งช่วยคลายความกังวลเกี่ยวกับเงินเฟ้อจากราคาพลังงานและทำให้อัตราผลตอบแทนพันธบัตรสหรัฐฯ ปรับตัวลดลง (ผลตอบแทนพันธบัตรอายุ 30 ปีแตะระดับสูงสุดที่ 5.61% เมื่อวานนี้ ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปี 2002)
รูปที่ 3: ทองคำ (2026)
 ที่มา: XTB Research, 30.09.2026
📈 ข้อมูลเศรษฐกิจมหภาคและนโยบายการเงิน
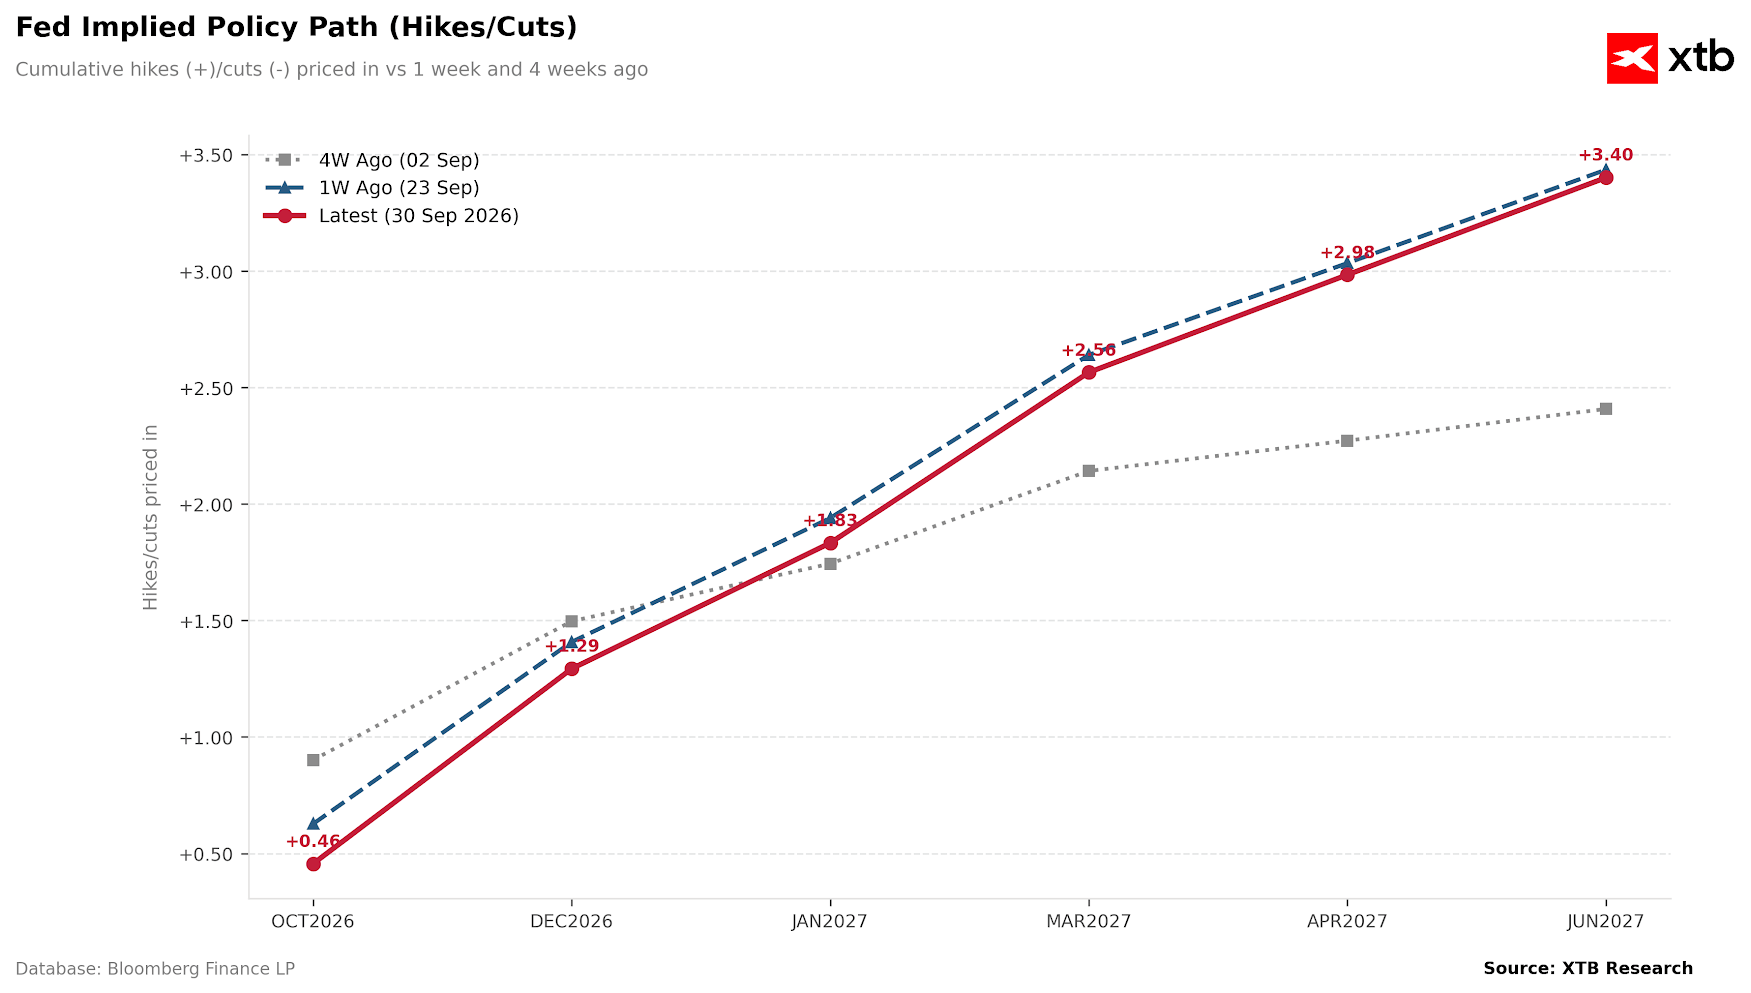
ในวันอังคารมีถ้อยแถลงจำนวนมากจากเจ้าหน้าที่ Federal Reserve ของสหรัฐฯ โดยความเห็นที่น่าจับตาที่สุดมาจาก John Williams ประธาน Fed สาขานิวยอร์ก ซึ่งชี้ว่าการปรับขึ้นอัตราดอกเบี้ยอีกครั้งในปีนี้ยังมีความเป็นไปได้ อย่างไรก็ตาม จุดสำคัญคือเขาเน้นย้ำว่าอาจเกิดขึ้น "ในช่วงปลายปีนี้" ซึ่งเมื่อรวมกับราคาน้ำมันที่ปรับลดลง ทำให้ตลาดลดการคาดการณ์เกี่ยวกับการปรับขึ้นอัตราดอกเบี้ยในเดือนตุลาคมลง (ซึ่งจัดขึ้นก่อนการเลือกตั้งกลางเทอมของสหรัฐฯ เพียงไม่นาน)
รูปที่ 4: ทิศทางนโยบายอัตราดอกเบี้ยสหรัฐฯ ตามการคาดการณ์ของตลาด (2026 – 2027)
 ที่มา: XTB Research, 30.09.2026
หมายเหตุ: เส้นแนวโน้มจากเมื่อสี่สัปดาห์ก่อนสะท้อนถึงระดับฐานที่ต่ำกว่า ซึ่งเป็นระดับก่อนการปรับขึ้นอัตราดอกเบี้ยในเดือนกันยายน
ประเด็นสำคัญในวันนี้อยู่ที่การประกาศตัวเลข PCE เดือนสิงหาคมของสหรัฐฯ ซึ่งเป็นมาตรวัดเงินเฟ้อที่ FOMC นิยมใช้ คาดว่าทั้งตัวเลขทั่วไปและตัวเลขพื้นฐานจะเร่งตัวขึ้นเมื่อเทียบเป็นรายเดือน หากตัวเลขออกมาสูงกว่าคาดการณ์ จะยิ่งตอกย้ำจุดยืนเชิงคุมเข้มของ Fed และเพิ่มน้ำหนักให้กับการดำเนินนโยบายที่เข้มงวดต่อไป ในทางกลับกัน หากตัวเลขชะลอตัวลง ก็อาจลดน้ำหนักการปรับขึ้นอัตราดอกเบี้ยในเดือนตุลาคม และในวันศุกร์นี้จะมีการรายงานตัวเลขการจ้างงานนอกภาคเกษตร (NFP) ของสหรัฐฯ ที่สำคัญอย่างยิ่ง
เมื่อคืนที่ผ่านมา ตัวเลข PMI ที่แข็งแกร่งของจีนช่วยสนับสนุนทิศทางการฟื้นตัวทางเศรษฐกิจ หลังจากการออกมาตรการกระตุ้นของภาครัฐก่อนหน้านี้ สวนทางกับญี่ปุ่นที่ผลผลิตภาคอุตสาหกรรมลดลงติดต่อกันเป็นเดือนที่สอง สะท้อนถึงผลกระทบจากความเสียหายจากแผ่นดินไหวเมื่อเร็วๆ นี้ รวมถึงการหยุดชะงักที่เกี่ยวข้องกับความขัดแย้งที่มีอิหร่านเข้ามาเกี่ยวข้อง
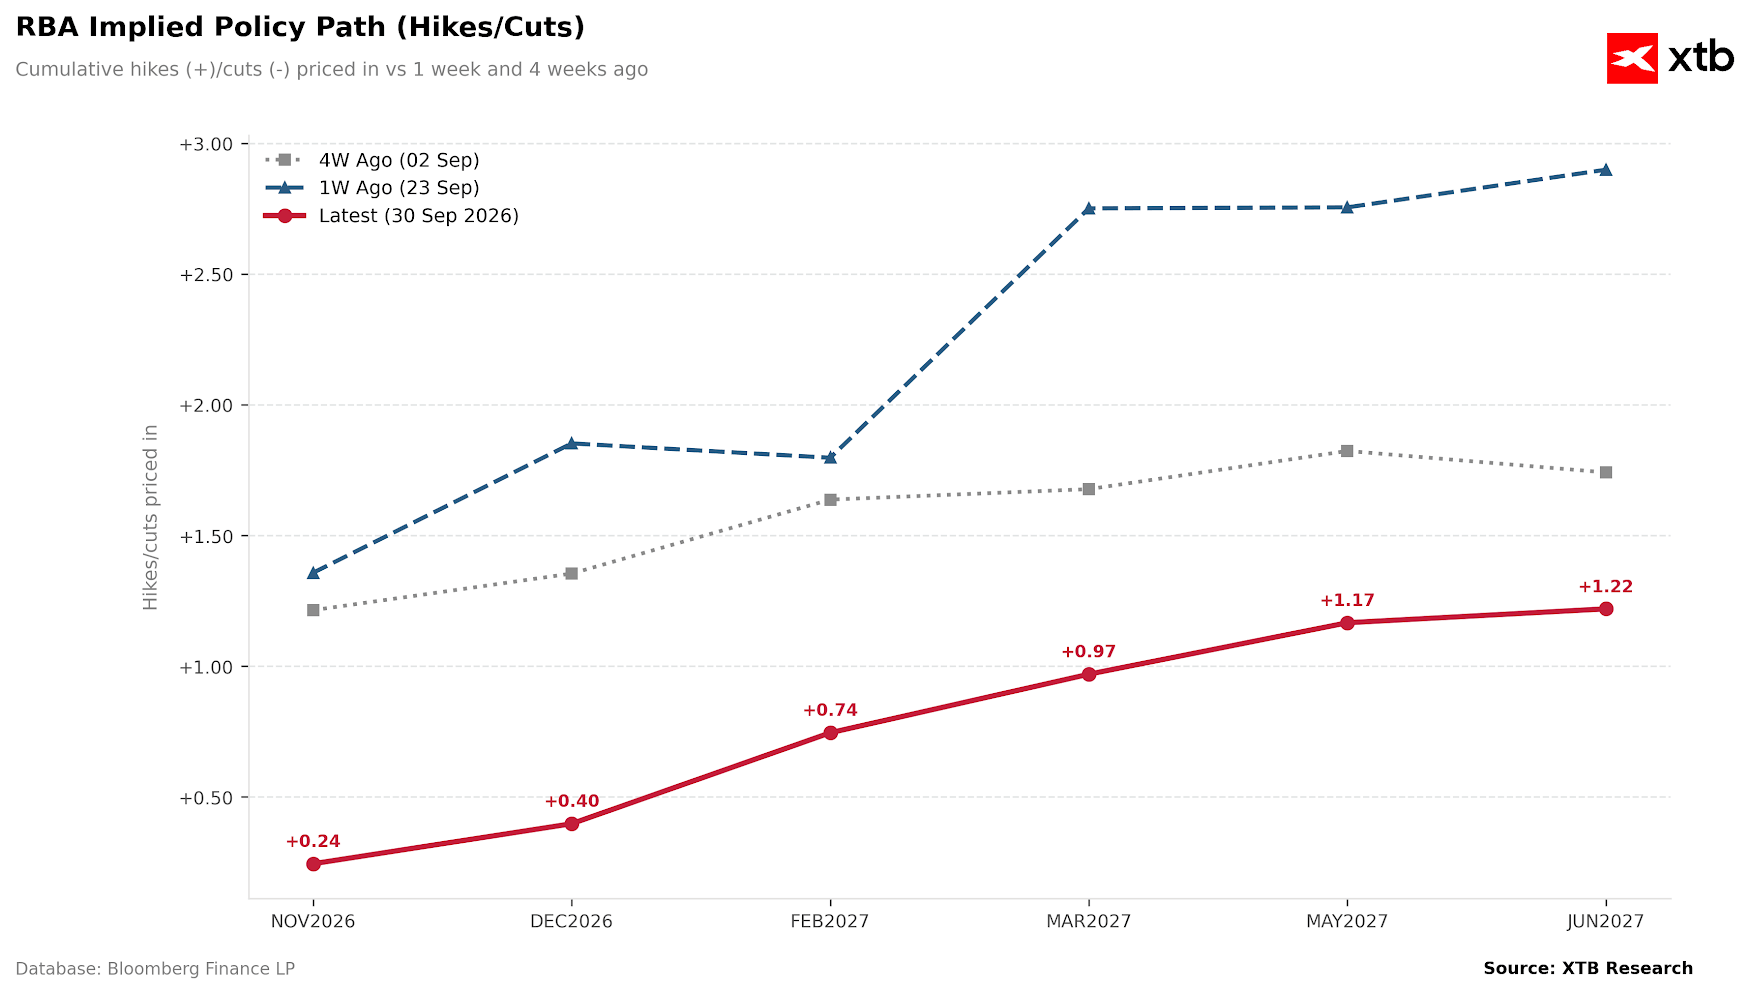
ในออสเตรเลีย ตัวเลขเงินเฟ้อเดือนกันยายนต่ำกว่าที่คาดการณ์ไว้ โดย CPI ทั่วไปอยู่ที่ 0.4% MoM (เทียบกับคาดการณ์ที่ 0.5%) ขณะที่ดัชนี trimmed mean core ซึ่งเป็นมาตรวัดหลักของ RBA ชะลอตัวลงสู่ 0.2% MoM จาก 0.5% ในครั้งก่อน (เทียบกับคาดการณ์ที่ 0.3%) ส่งผลให้ตลาดลดโอกาสที่ RBA จะปรับขึ้นอัตราดอกเบี้ยในเดือนพฤศจิกายนลงมาอยู่ที่ประมาณ 25% จากเดิมราว 40% ก่อนการเปิดเผยข้อมูล
รูปที่ 5: ทิศทางนโยบายอัตราดอกเบี้ยออสเตรเลียตามการคาดการณ์ของตลาด (2026 – 2027)
 ที่มา: XTB Research, 30.09.2026
หมายเหตุ: เส้นแนวโน้มจากหนึ่งสัปดาห์และสี่สัปดาห์ก่อนสะท้อนถึงระดับฐานที่ต่ำกว่า ซึ่งเป็นระดับก่อนการปรับขึ้นอัตราดอกเบี้ยในเดือนกันยายน
💱 อัตราแลกเปลี่ยน
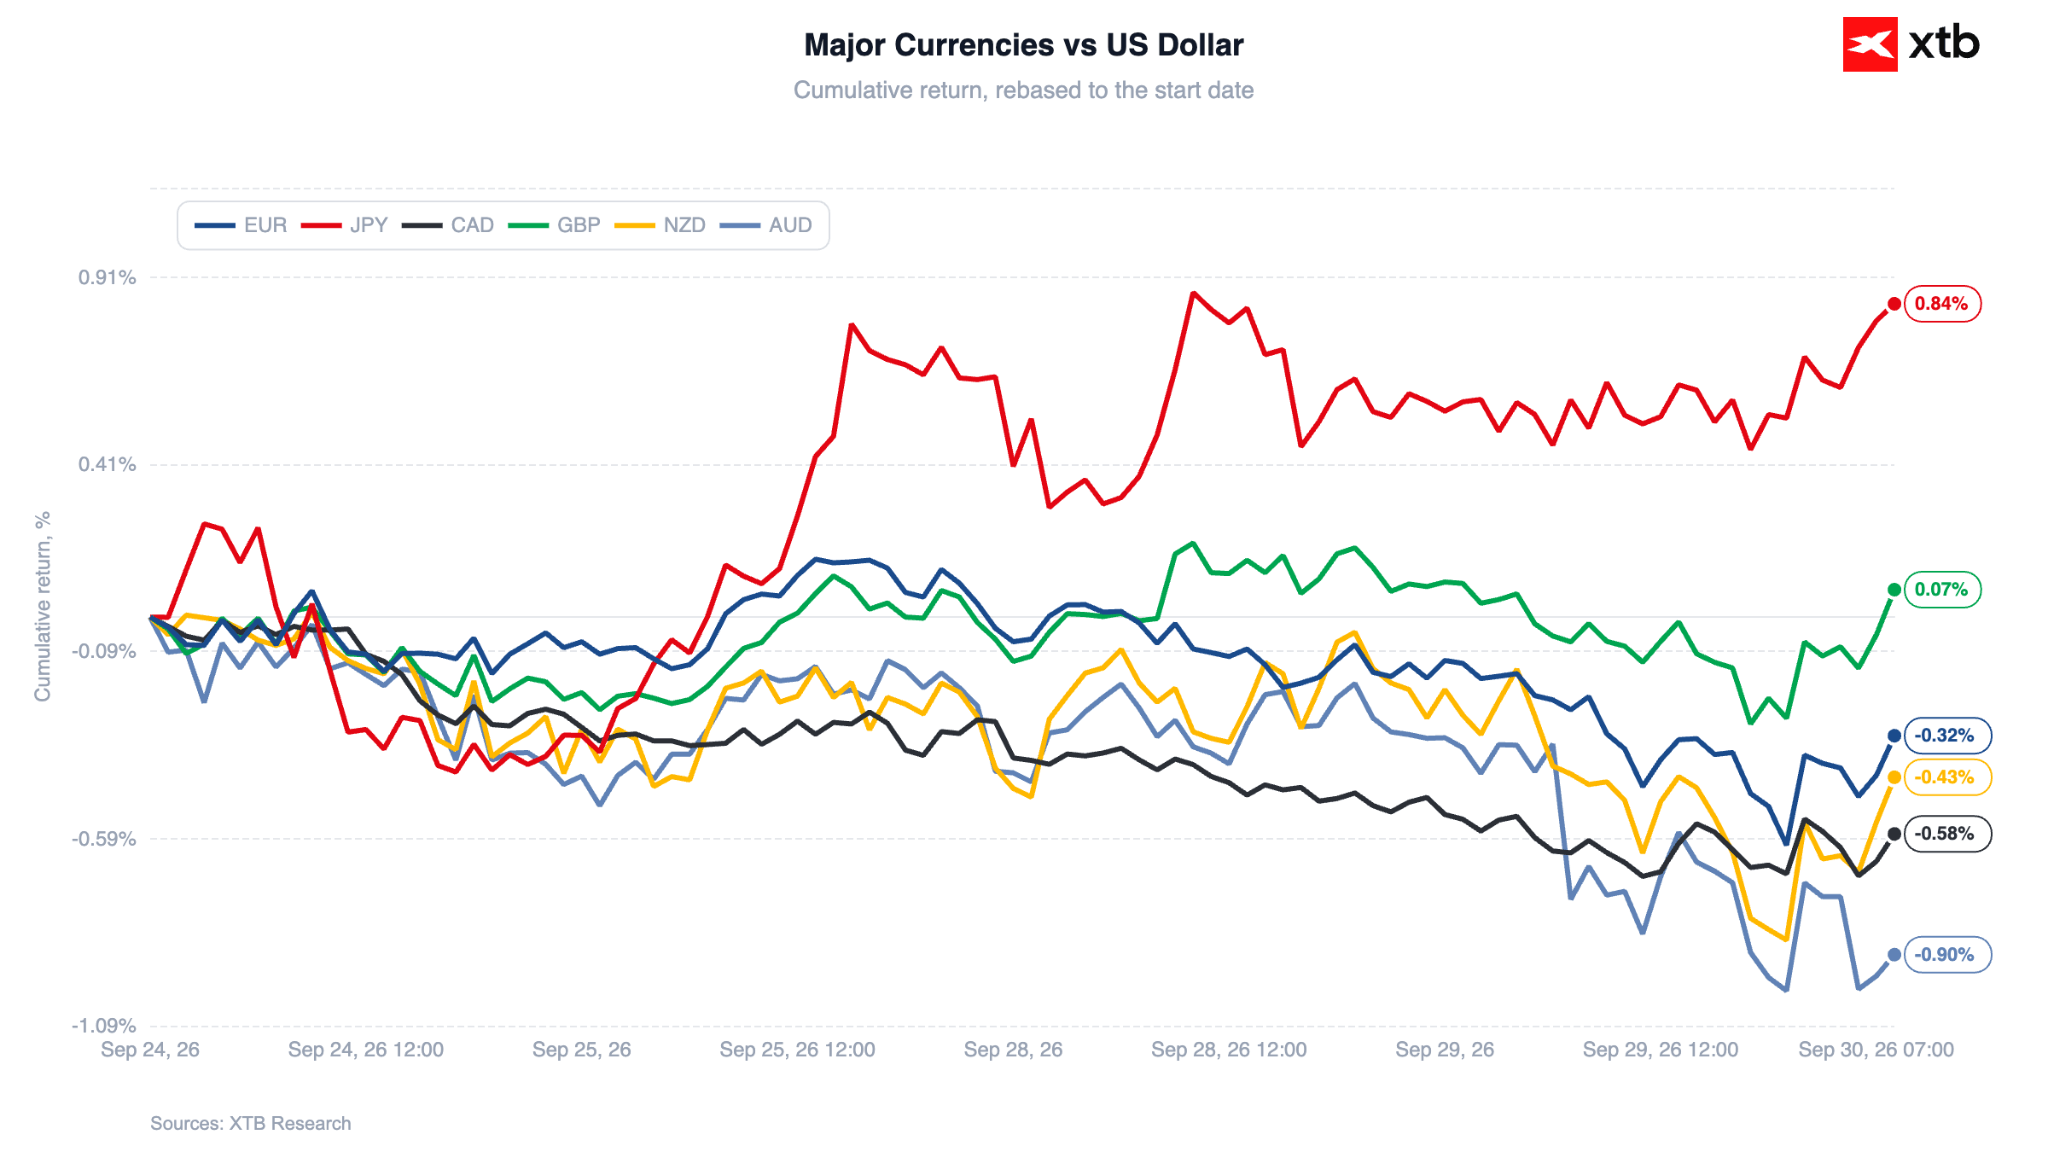
เงินเยนของญี่ปุ่นแข็งค่าขึ้นเมื่อเทียบกับสกุลเงินกลุ่ม G10 ทั้งหมดในวันนี้ โดยปรับตัวขึ้นต่อเนื่องเป็นวันที่สอง ส่งผลให้ USD/JPY ลดลง 0.3% สู่ระดับ 156.8 การเคลื่อนไหวดังกล่าวส่วนใหญ่เกิดจากกระแสเงินทุนปรับสมดุลพอร์ตช่วงสิ้นสุดไตรมาส (และช่วงสิ้นสุดครึ่งปีงบประมาณของญี่ปุ่น) มากกว่าการเปลี่ยนแปลงของปัจจัยพื้นฐาน ความต้องการเปิดสถานะ Short เงินเยนถูกจำกัดลงจากความเห็นล่าสุดของรัฐมนตรีคลังญี่ปุ่น Katayama ขณะที่การย่อตัวลงของอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ หลังถ้อยแถลงของ Williams ก็ช่วยหนุนเงินเยนเพิ่มเติม
รูปที่ 6: ผลการดำเนินงานของสกุลเงินหลักเทียบกับดอลลาร์สหรัฐ (24.09.2026 – 30.09.2026)
 ที่มา: XTB Research, 30.09.2026
ข้อมูลเงินเฟ้อของออสเตรเลียที่ต่ำกว่าคาดการณ์กระตุ้นให้เกิดแรงขายในเงินดอลลาร์ออสเตรเลียอย่างต่อเนื่อง ส่งผลให้การปรับตัวลดลงในรอบสามสัปดาห์ของ AUD/USD ขยายตัวมากกว่า 3%
EUR/USD ขยับลงเล็กน้อย 0.1% สู่ระดับ 1.133 ขณะที่ GBP/USD ยังคงทรงตัวใกล้ระดับ 1.323 หากไม่มีการกลับตัวอย่างรุนแรงในช่วงท้ายของวันนี้ ดัชนีดอลลาร์สหรัฐแบบถ่วงน้ำหนักทางการค้ามีแนวโน้มจะปิดเดือนกันยายนด้วยการปรับขึ้นรายเดือนที่แข็งแกร่งที่สุดนับตั้งแต่เดือนมิถุนายน (+1.6%)
₿ คริปโทเคอร์เรนซี
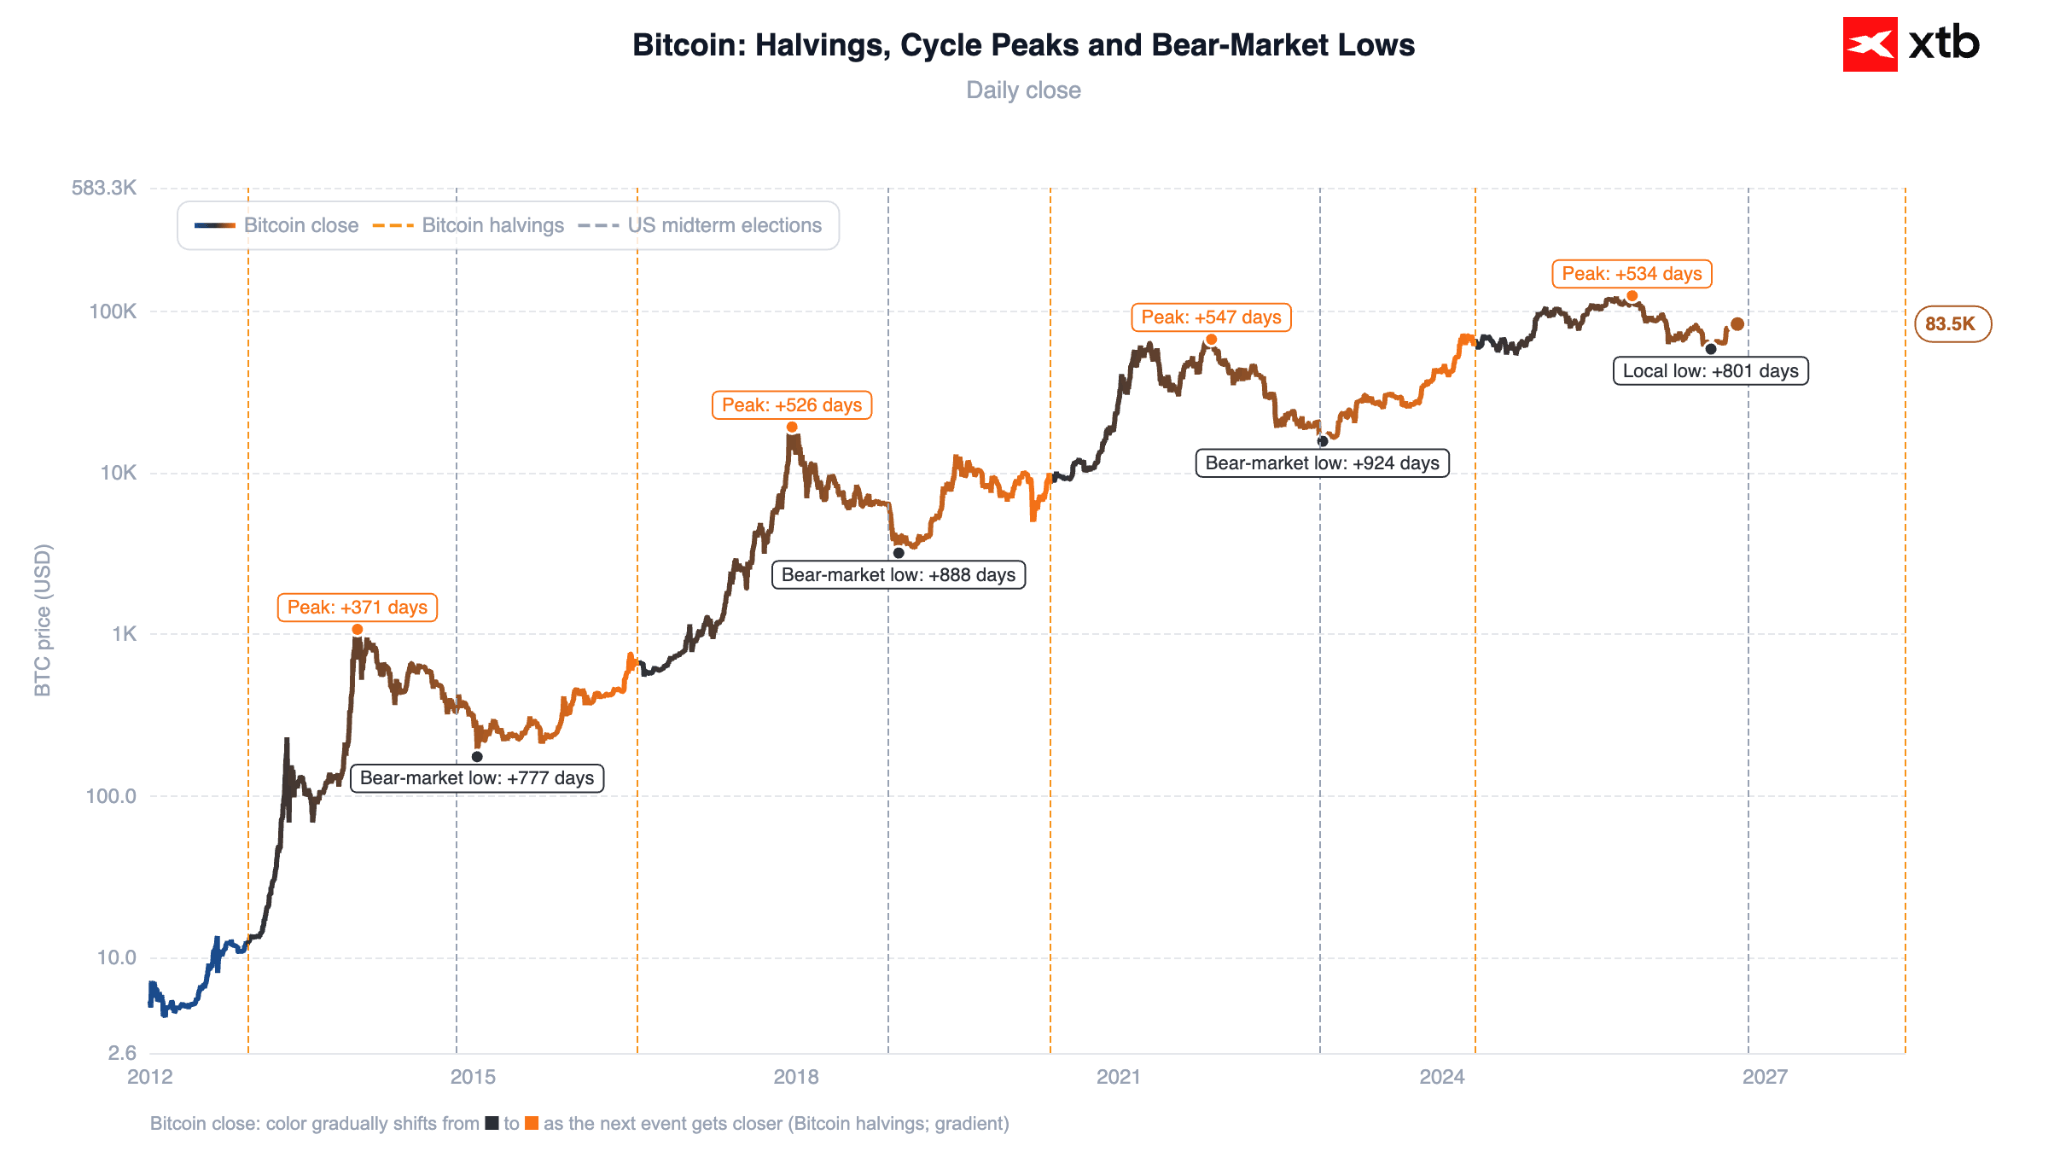
ตลาดคริปโทเคอร์เรนซียังคงอยู่ภายใต้แรงกดดันเล็กน้อย Bitcoin ปรับตัวลง 0.5% ในวันนี้มาอยู่ที่ราว 83,050 ดอลลาร์ เช่นเดียวกับ Ethereum ที่ย่อตัวลงสู่ระดับประมาณ 2,665 ดอลลาร์
รูปที่ 7: Bitcoin (2012 – 2026)
 ที่มา: XTB Research, 30.09.2026
—
Michał Jóźwiak, นักวิเคราะห์ตลาดการเงินที่ XTB


⚪ Commodity Wrap: เงิน, ทองแดง, น้ำมัน และกาแฟ


RBA ส่งสัญญาณเข้มงวด และถ้อยแถลงจากเจ้าหน้าที่ธนาคารกลางทั่วโลก


ออสเตรเลียขึ้นดอกเบี้ย ขณะที่ราคาน้ำมันยังปรับตัวขึ้นต่อ


ข่าวเด่นวันนี้ 29 ก.ย.