

- ตลาดหุ้นสหรัฐฯ ปรับตัวขึ้นโดยฟิวเจอร์ส Nasdaq 100 เพิ่มขึ้นกว่า 1.3% หลังเผชิญสัปดาห์ที่ย่ำแย่ที่สุดนับตั้งแต่เดือนเมษายน 2025
- ผลประกอบการไตรมาสนี้ของบริษัทเทคโนโลยีขนาดใหญ่ เช่น Tesla, Meta และ Netflix จะเป็นบททดสอบความเชื่อมั่นในธีม AI ของนักลงทุน
- ผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปี ปรับตัวลดลงราว 17 bps เนื่องจากพันธบัตรเริ่มกลับมาทำหน้าที่เป็นสินทรัพย์ปลอดภัยอีกครั้ง
- ราคาน้ำมันดิบย่อตัวลงจากระดับสูงสุดในรอบ 5 เดือน โดย Brent อยู่ที่ระดับประมาณ 108 USD ต่อบาร์เรล
- เศรษฐกิจจีนในไตรมาส 3 เติบโต 4.5% แบบปีต่อปี ซึ่งสูงกว่าตัวเลขคาดการณ์เล็กน้อยช่วยหนุนความเชื่อมั่น
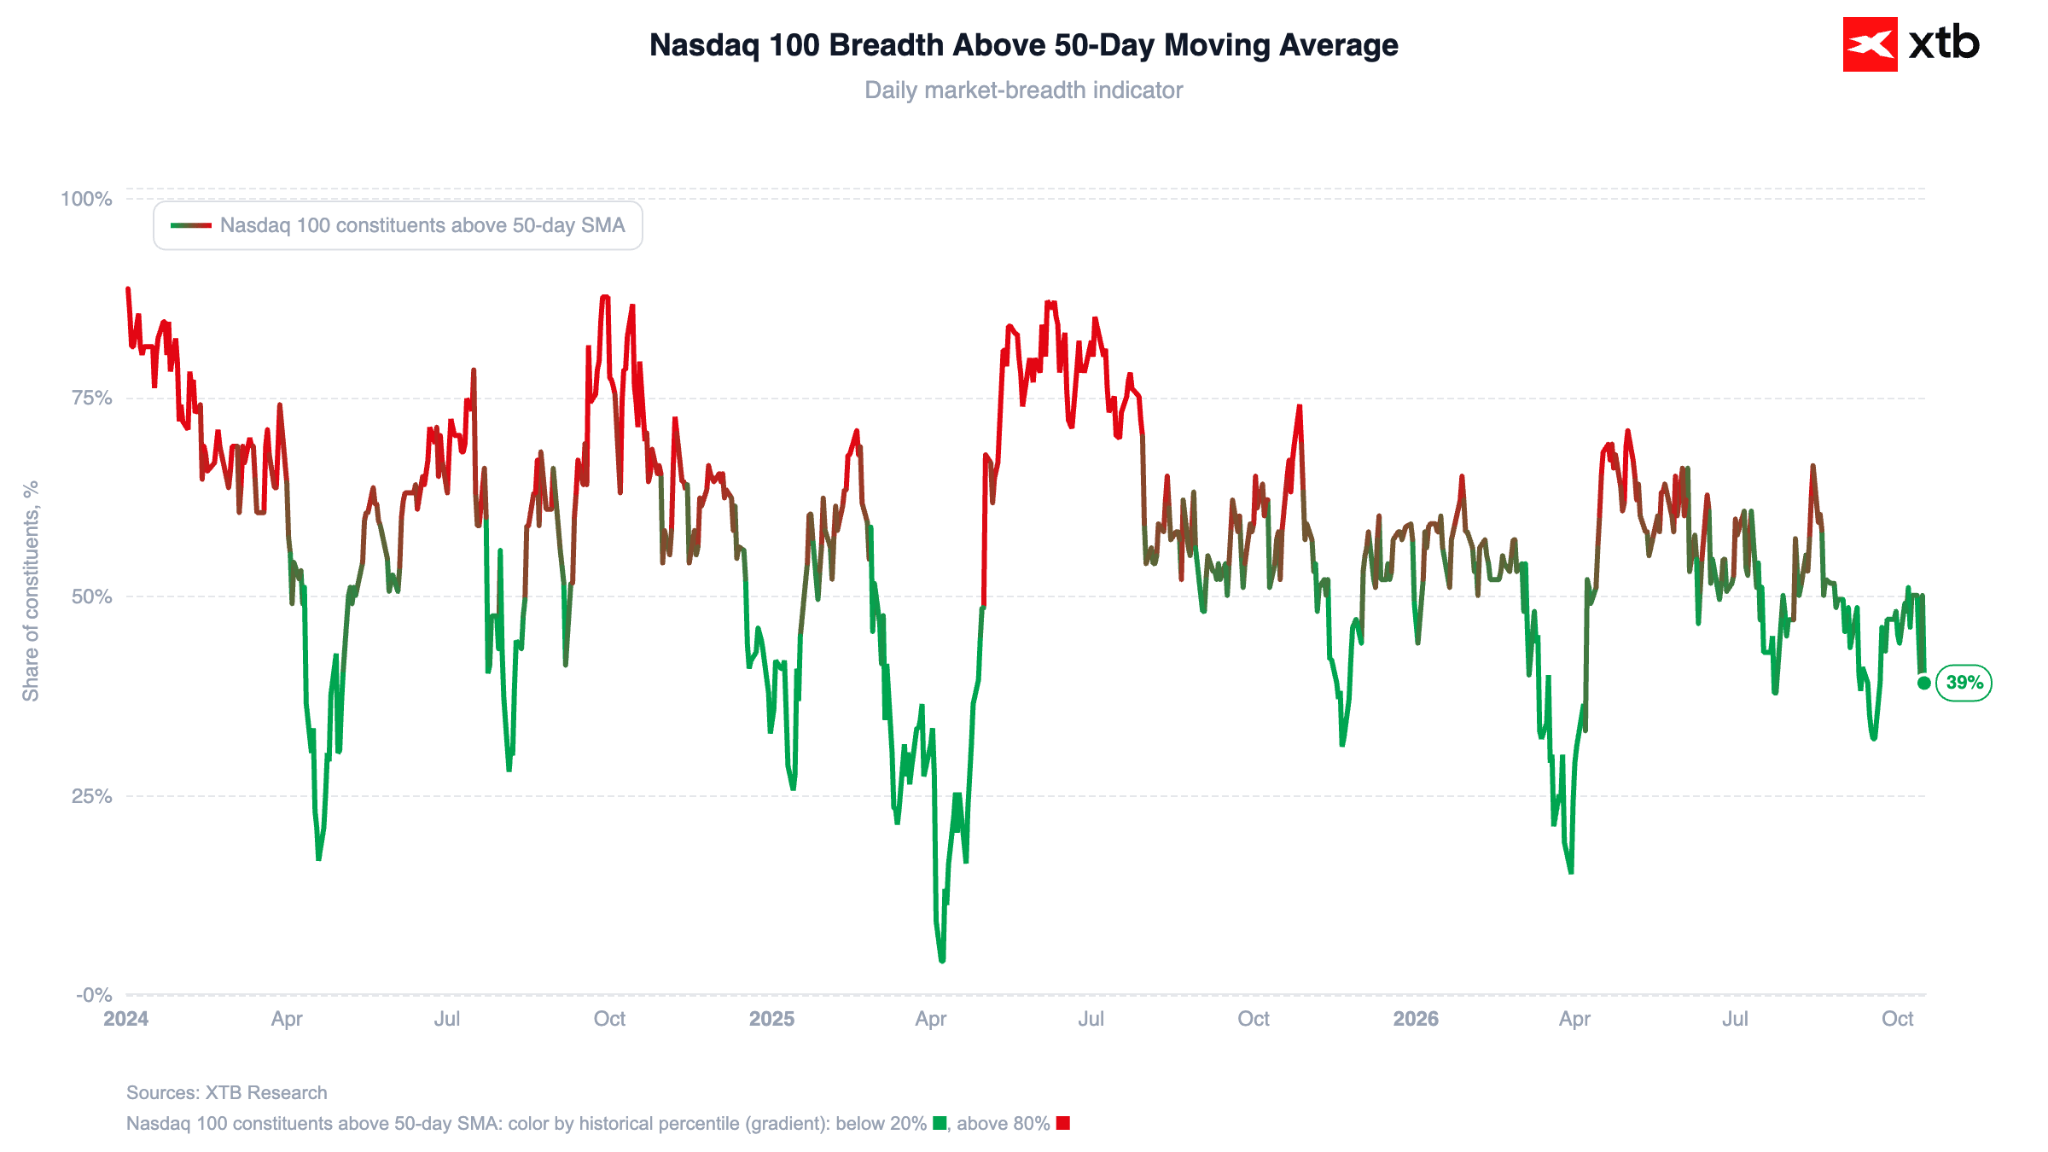
สัปดาห์ที่ผ่านมานับเป็นสัปดาห์ที่ย่ำแย่ที่สุดสำหรับ Nasdaq ตั้งแต่เดือนเมษายน 2025 และเหตุการณ์ “วันประกาศอิสรภาพ” (Liberation Day) อันอื้อฉาว ซึ่งสร้างความผันผวนอย่างมากให้กับตลาดเกี่ยวกับเรื่องภาษีศุลกากร ในวันนี้ ดัชนีสหรัฐฯ ปรับตัวขึ้นอย่างแข็งแกร่ง โดยสัญญาซื้อขายล่วงหน้าของ Nasdaq 100 เพิ่มขึ้นมากกว่า 1.3% และ S&P 500 เพิ่มขึ้นราว 0.8%
รูปภาพที่ 1: สัดส่วนร้อยละของบริษัทในดัชนี Nasdaq 100 ที่อยู่เหนือเส้นค่าเฉลี่ยเคลื่อนที่ 50 วัน (2024 - 2026)
 ที่มา: XTB Research, 19.10.2026
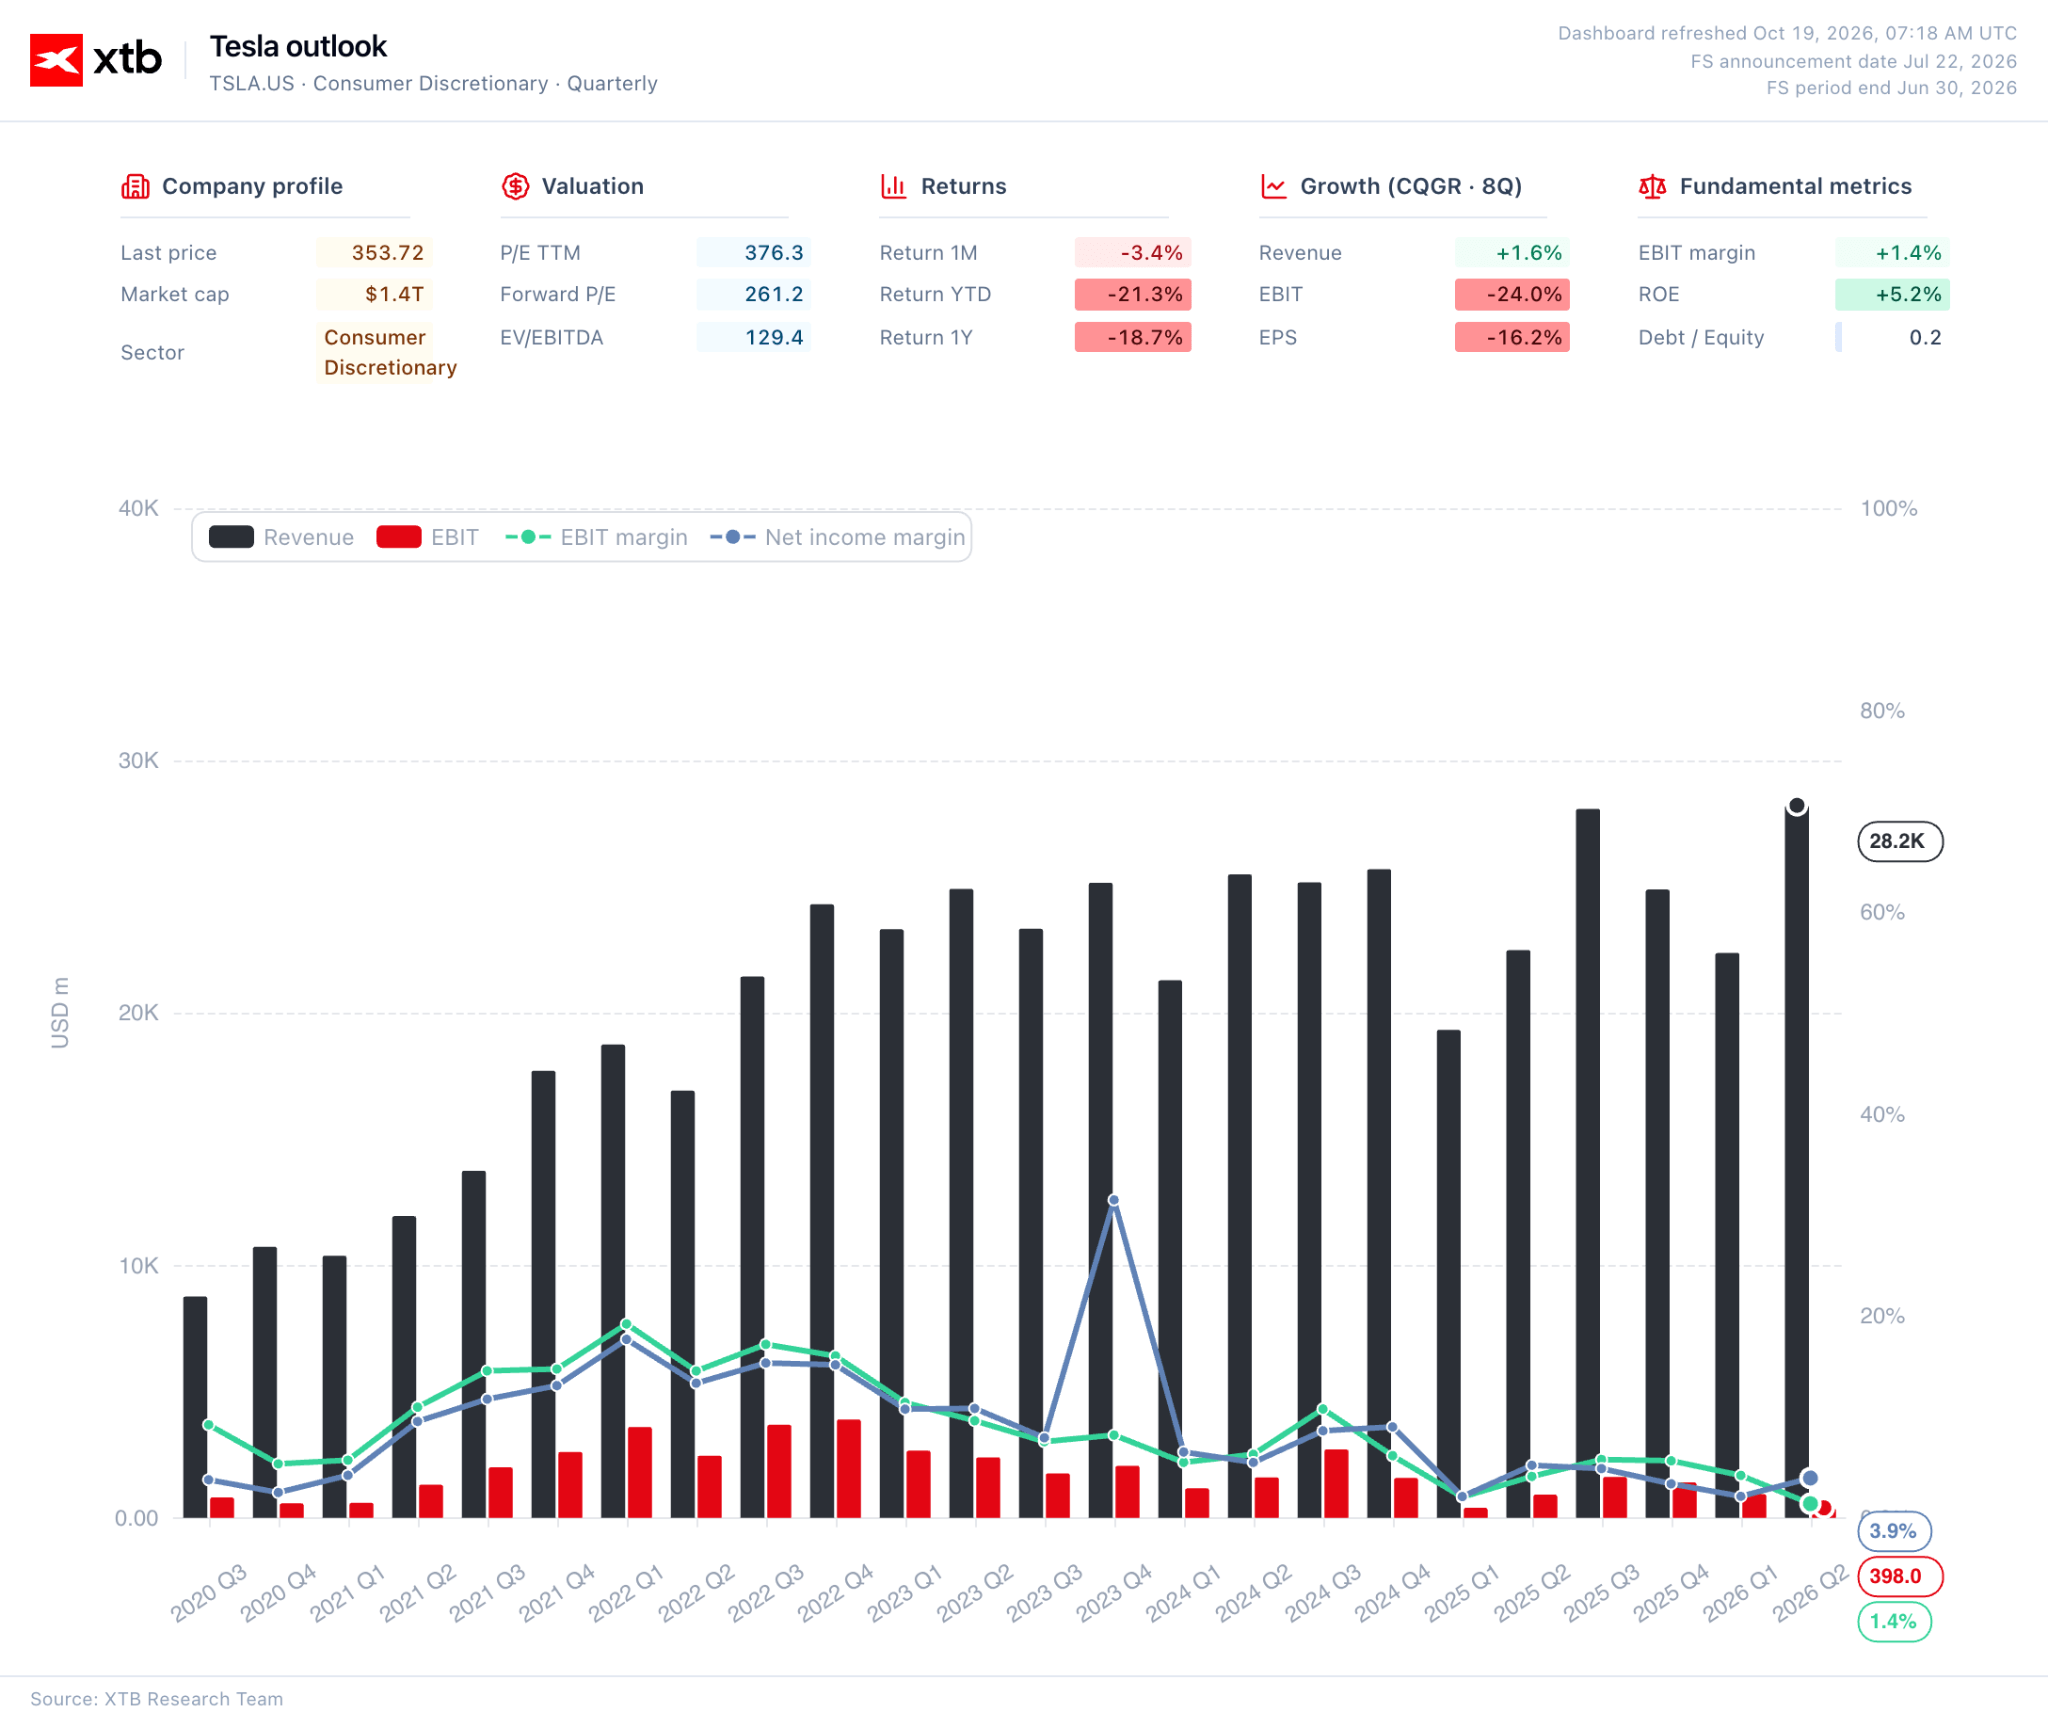
นักลงทุนกำลังรอรายงานผลประกอบการประจำไตรมาสที่มีกำหนดประกาศในสัปดาห์นี้จากบริษัทเทคโนโลยีรายใหญ่ โดย Tesla, Meta และ IBM จะเปิดเผยผลการดำเนินงานในวันพุธ หลังจากที่ Netflix รายงานไปก่อนหน้านั้นหนึ่งวัน
รูปภาพที่ 2: แดชบอร์ดสำหรับ Tesla (2024 - 2026)
 ที่มา: XTB Research, 19.10.2026
อย่างไรก็ตาม ในเบื้องหลังยังคงมีประเด็นสำคัญอย่างน้อย 5 ประเด็นที่กดดันบรรยากาศการลงทุนในตลาด ได้แก่ ข้อสงสัยที่เพิ่มขึ้นเกี่ยวกับการจัดหาเงินทุนสำหรับกระแสความนิยม AI, พันธบัตรรัฐบาลสหรัฐฯ ที่กลับมาทำหน้าที่เป็นสินทรัพย์ปลอดภัย, ราคาน้ำมันดิบที่ปรับตัวลงจากระดับสูงสุดในรอบ 5 เดือน, ความตึงเครียดทางภูมิรัฐศาสตร์ระหว่างสหรัฐฯ และยูเครนที่ทวีความรุนแรงขึ้นอย่างชัดเจน รวมถึงความกังวลต่อสถานะทางการคลังของฝรั่งเศสหลังการประท้วงในช่วงสุดสัปดาห์
📈 ตลาดหุ้น
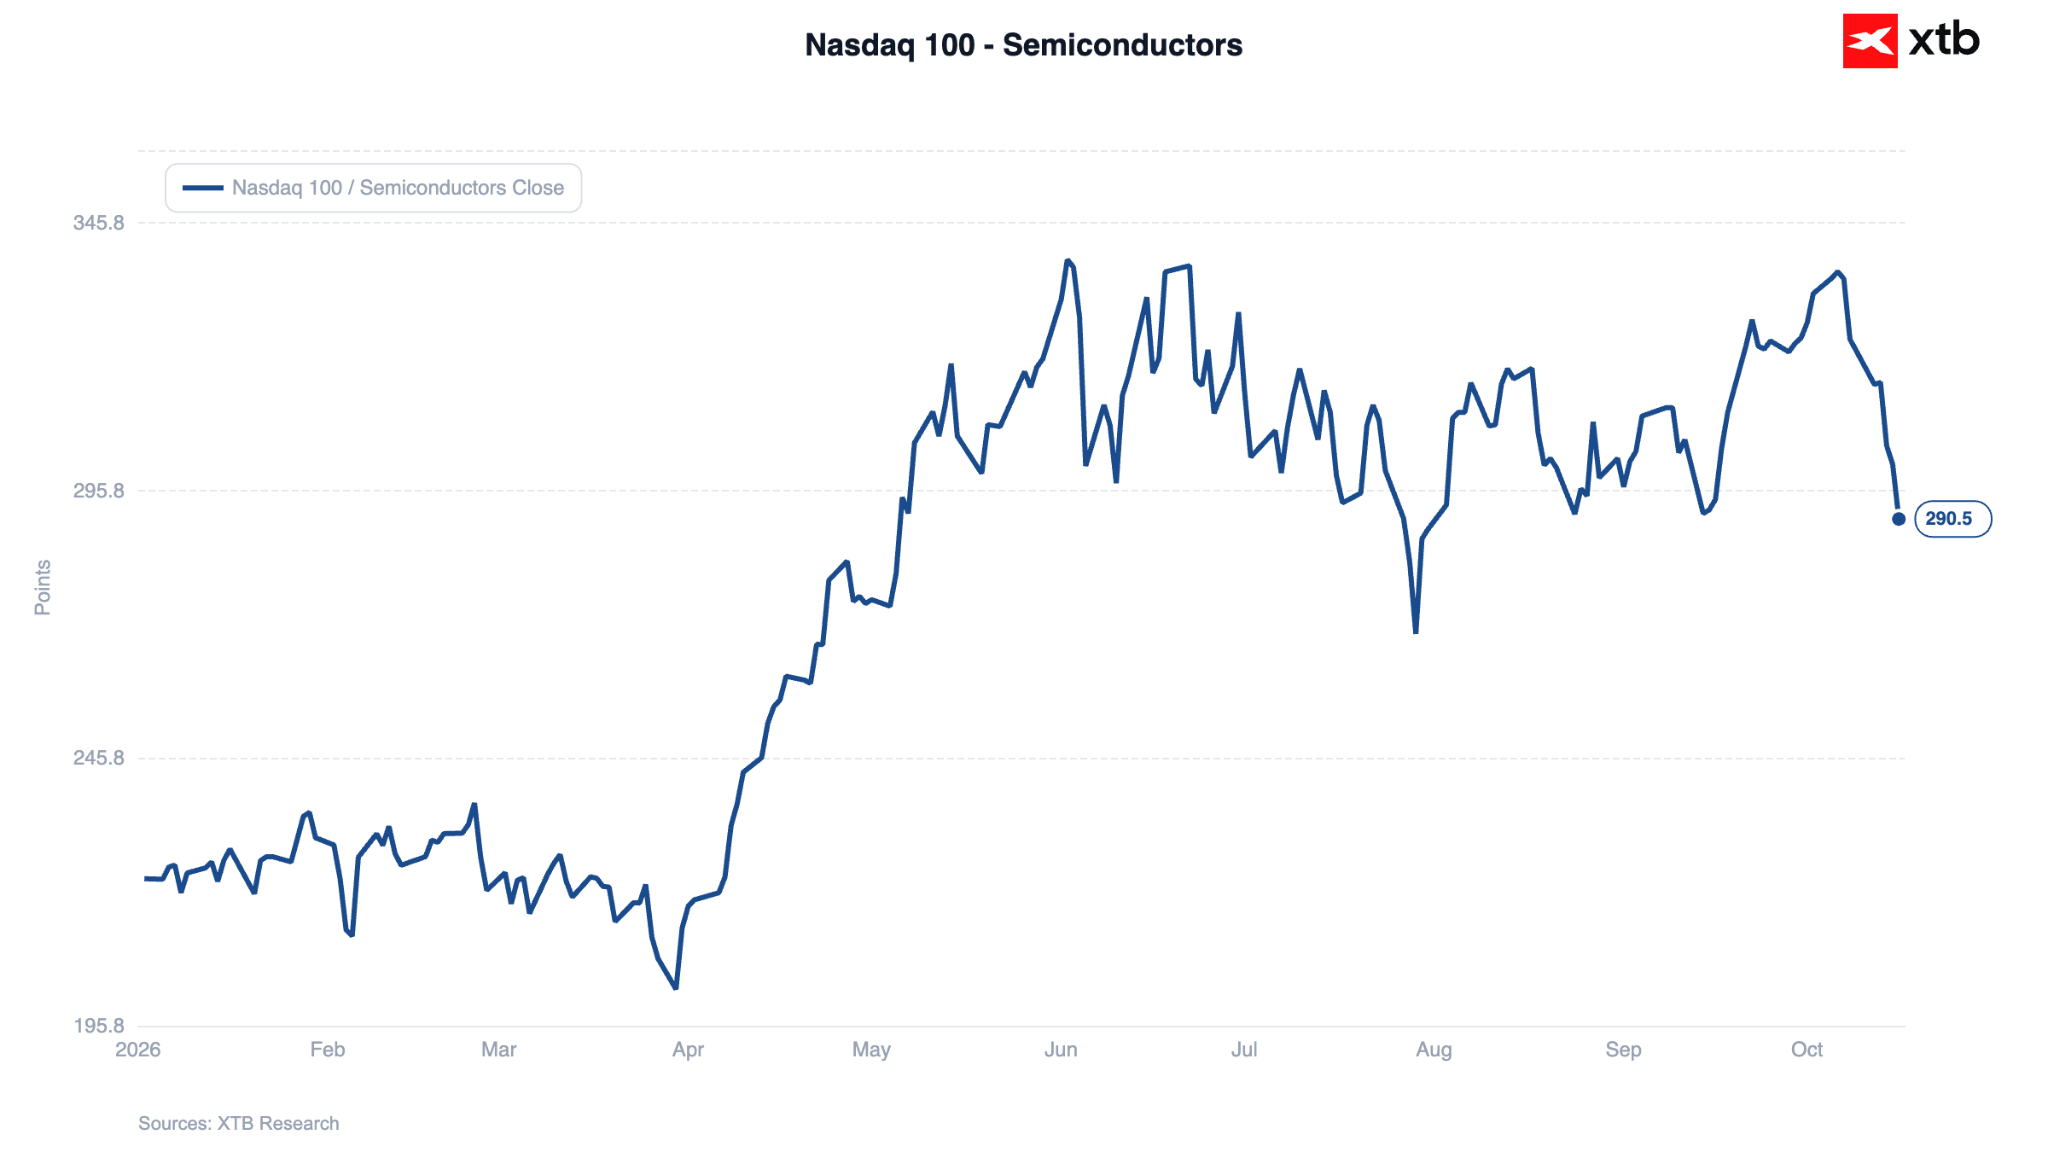
เราเพิ่งผ่านพ้นการพุ่งขึ้นครั้งใหญ่ที่สุดของดัชนี VIX นับตั้งแต่เดือนมิถุนายน และช่วงเวลาการปรับตัวลงติดต่อกันยาวนานที่สุดของดัชนี SOXX นับตั้งแต่ปี 2008 มาแล้ว ในวันนี้ ความต้องการเปิดรับความเสี่ยงกำลังกลับคืนสู่ตลาด ดังที่กล่าวไปข้างต้น สัญญาซื้อขายล่วงหน้า Nasdaq 100 ปรับตัวขึ้น 1.3% ขณะที่สัญญาซื้อขายล่วงหน้า S&P 500 เพิ่มขึ้น 0.8%
รูปภาพที่ 3: Nasdaq 100 – กลุ่มเซมิคอนดักเตอร์ (2026)
 ที่มา: XTB Research, 19.10.2026
ในฝั่งเอเชีย บรรยากาศมีความผสมผสาน ดัชนี Nikkei 225 ของญี่ปุ่นลดลง 0.8% ขณะที่ดัชนี Kospi ของเกาหลีใต้ปรับขึ้นราว 0.2% ดัชนี Shanghai SE Composite ยังคงทรงตัวหลังจากตัวเลข GDP ออกมาดีกว่าที่คาดการณ์ไว้ (อ่านเพิ่มเติมด้านล่าง) สัญญาซื้อขายล่วงหน้าของยุโรปปรับตัวลดลง โดย Euro Stoxx 50 ลดลง 0.3% หลังจากการประท้วงในช่วงสุดสัปดาห์ในฝรั่งเศส
สิ่งที่ควรกล่าวถึงคือโมเดล DeepSeek ตัวใหม่ ซึ่งจุดประกายความกังวลขึ้นอีกครั้งว่าการพัฒนา AI อาจต้องการพลังการประมวลผลน้อยกว่าที่ตลาดคาดการณ์ไว้ และส่งผลให้ความต้องการไมโครชิปลดลงตามไปด้วย ปัจจัยนี้นำไปสู่แรงเทขายระยะสั้นในกลุ่มผู้ผลิตชิปในเอเชีย แม้ว่าการขาดทุนส่วนใหญ่จะฟื้นตัวกลับมาได้แล้วก็ตาม
ในสัปดาห์นี้ ฤดูกาลรายงานผลประกอบการจะกลายเป็นจุดสนใจหลัก ในวันอังคาร Netflix จะรายงานผลการดำเนินงาน ตามมาด้วย Tesla, Meta และ IBM ในวันถัดไป นี่ถือเป็นการทดสอบความเชื่อมั่นที่แท้จริงครั้งแรกของนักลงทุนที่มีต่อ "AI play" หลังความผันผวนล่าสุด ตลาดจะจับตาดูผลประกอบการของกลุ่ม Hyperscaler เพื่อยืนยันว่าการใช้จ่ายฝ่ายทุนมหาศาลกำลังเริ่มเปลี่ยนเป็นผลกำไรแล้วหรือไม่
แรงเทขายล่าสุดส่งผลกระทบต่อ CoreWeave หนักที่สุด ซึ่งเป็นผู้ให้บริการระบบคลาวด์ที่มีผู้ถือหุ้นรายใหญ่คือ Nvidia โดยอัตราผลตอบแทนพันธบัตรของบริษัทแตะระดับ 15% ชั่วคราว นอกจากนี้ ความกังวลอีกส่วนหนึ่งยังมาจากสัญญาณการชะลอตัวของการเติบโตของรายได้ที่ Anthropic (ที่น่าสังเกตคือ บริษัทได้ประกาศว่าจะจัดสรรหุ้น 5% ให้กับกองทุน "เพื่อสาธารณประโยชน์" แห่งใหม่ ซึ่งมีเป้าหมายเพื่อลดผลกระทบเชิงลบของ AI ต่อตลาดแรงงาน)
📈 ตลาดตราสารหนี้
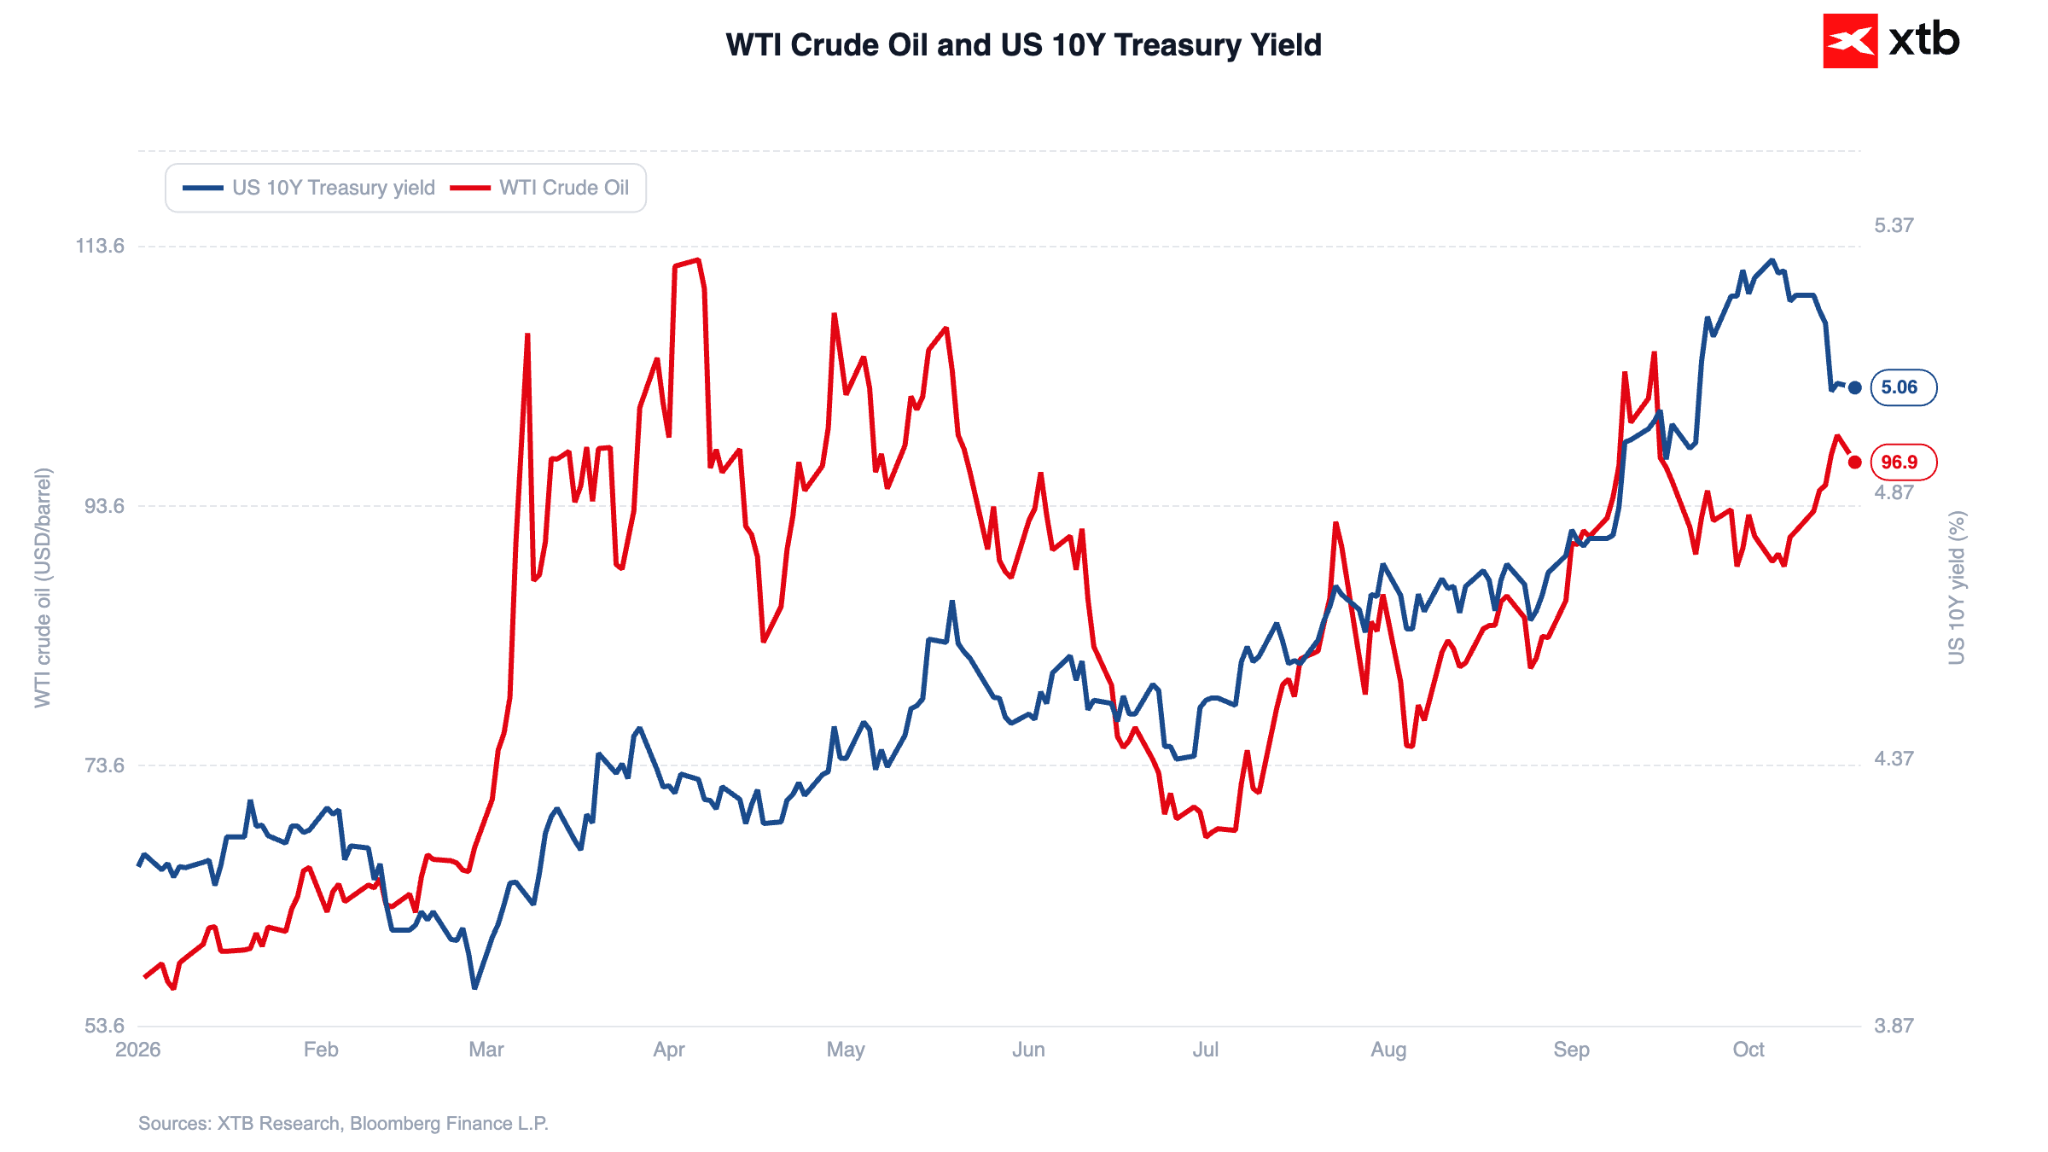
แนวโน้มที่น่าสนใจที่สุดในช่วงไม่กี่วันที่ผ่านมาคือการพลิกฟื้นของตลาดพันธบัตร ตราสารหนี้สหรัฐฯ เริ่มกลับมาทำหน้าที่เป็นสินทรัพย์ปลอดภัยตามเดิม โดยในสัปดาห์ที่แล้ว อัตราผลตอบแทนพันธบัตรอายุ 10 ปีลดลงประมาณ 17 bps ในช่วงเวลาเดียวกัน Nasdaq 100 ลดลงราว 5.5% ครั้งล่าสุดที่มีการเคลื่อนไหวควบคู่กันอย่างรุนแรงเช่นนี้เกิดขึ้นในเดือนเมษายน 2025 หลังจากการประกาศอัตราภาษีนำเข้าของสหรัฐฯ ที่สูงที่สุดในรอบกว่า 100 ปี
รูปภาพที่ 4: อัตราผลตอบแทนพันธบัตรและราคาน้ำมันดิบ WTI (2026)
 ที่มา: XTB Research, 19.10.2026
การดีดตัวขึ้นของตลาดตราสารหนี้นั้นมีความสำคัญ เนื่องจากพันธบัตรไม่สามารถทำหน้าที่เป็นเครื่องมือป้องกันความเสี่ยงได้เลยในช่วงหลายเดือนก่อนหน้า จากภาวะเงินเฟ้อที่อยู่ในระดับสูง เศรษฐกิจที่ฟื้นตัวได้ดี และการออกตราสารหนี้จำนวนมากของทั้งภาครัฐและภาคเอกชน (ส่วนหนึ่งเพื่อใช้ระดมทุนสำหรับกระแส AI) ส่งผลให้อัตราผลตอบแทนพันธบัตรอายุ 10 ปีพุ่งขึ้นแตะระดับสูงสุดในรอบกว่าสองทศวรรษ การเคลื่อนไหวในปัจจุบันยังถูกขยายผลจากการถือสถานะของนักลงทุนที่เปิดรับความเสี่ยงสูงมาก ซึ่งเปิดโอกาสให้เกิดการซื้อคืนเพื่อปิดสถานะชอร์ต (Short covering) อย่างไรก็ตาม ยังคงมีกระแสเตือนว่าการฟื้นตัวนี้อาจเกิดขึ้นเพียงระยะสั้น เนื่องจากความเสี่ยงด้านเงินเฟ้อยังคงมีอยู่
📈 นโยบายการเงิน
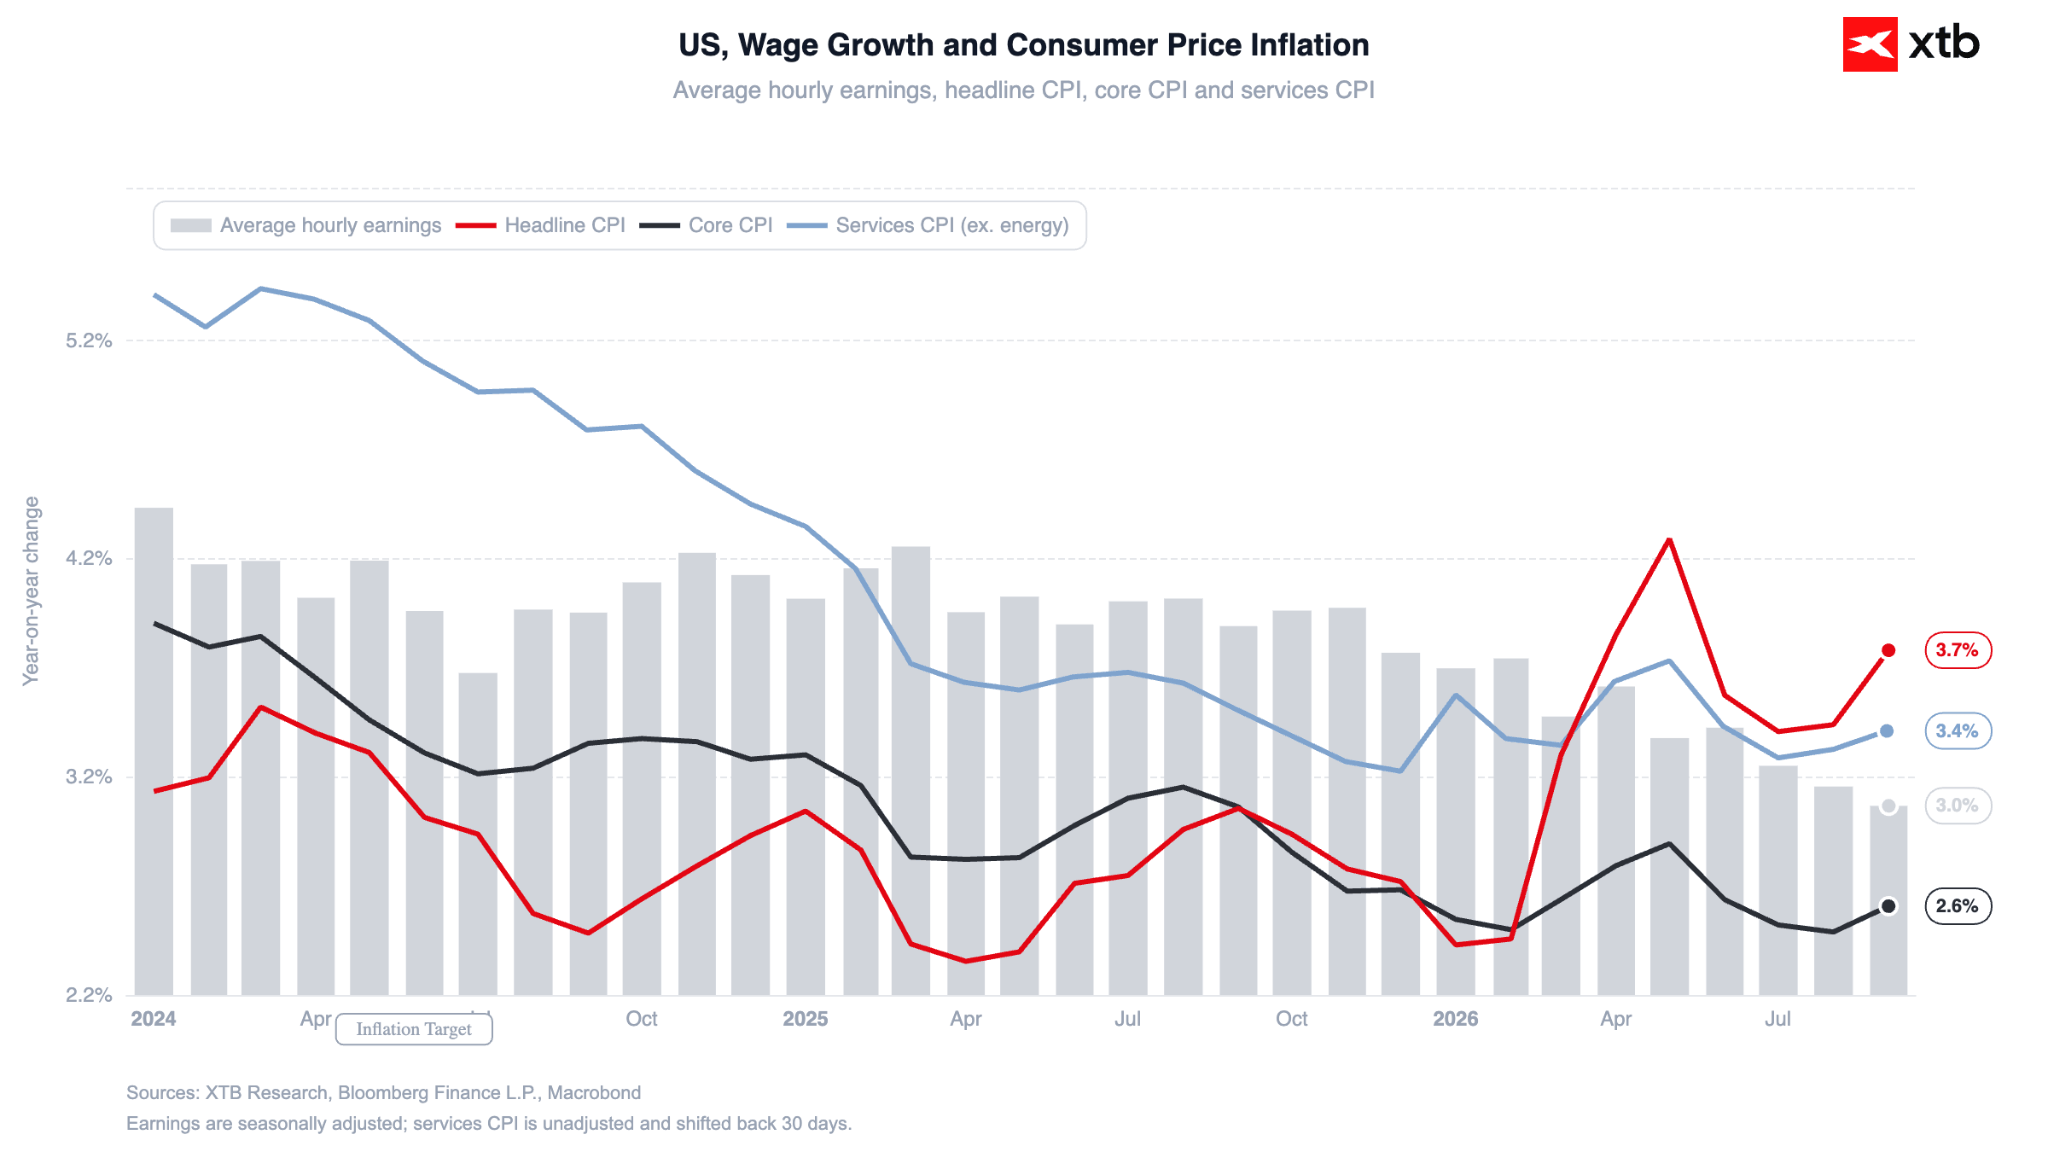
ตัวเลขอัตราเงินเฟ้อ CPI ที่ร้อนแรงเกินคาดการณ์ไม่สามารถเพิ่มการคาดการณ์เรื่องการปรับขึ้นอัตราดอกเบี้ยในเดือนตุลาคมได้ ตลาดดูเหมือนจะไม่เชื่อว่าจะมีวงจรการคุมเข้มนโยบายการเงินต่อไปในการประชุมที่จะถึงนี้ โดยให้น้ำหนักความเป็นไปได้ของสถานการณ์นี้น้อยกว่า 15%
รูปภาพที่ 5: อัตราเงินเฟ้อ CPI และการเติบโตของค่าจ้างในสหรัฐฯ (2024 - 2026)
 ที่มา: XTB Research, 19.10.2026
การเทขายหุ้นและสุนทรพจน์ของ Kevin Warsh ประธาน Fed ในการประชุมประจำปีของ IMF เมื่อวันศุกร์ ไม่ได้ช่วยพยุงตลาดมากนัก โดยเขาไม่ได้กล่าวถึงการดำเนินการในอนาคตของ FOMC เกี่ยวกับนโยบายการเงินหรือแนวโน้มเศรษฐกิจสหรัฐฯ โดยตรง แต่เพียงย้ำว่า Fed ยังคงมุ่งมั่นที่จะรักษาเสถียรภาพด้านราคา
นักลงทุนยังคงคาดการณ์ถึงการคุมเข้มนโยบายเพิ่มเติมในช่วงปลายปีนี้ โดยตลาดได้รับรู้โอกาสการปรับขึ้นอัตราดอกเบี้ยในเดือนธันวาคมไปเกือบทั้งหมดแล้ว
📈 ข้อมูลเศรษฐกิจ
ในจีน ตัวเลข GDP ประจำไตรมาสที่สามขยายตัว 4.5% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ซึ่งสูงกว่าการคาดการณ์ที่ 4.4% เล็กน้อย ช่วยเพิ่มโอกาสในการบรรลุเป้าหมายประจำปีของปักกิ่ง
ในอีกไม่กี่วันข้างหน้า ตัวเลขเศรษฐกิจสำคัญที่ต้องจับตามองได้แก่ ข้อมูลการเติบโตของค่าจ้างเดือนกันยายนในโปแลนด์ (วันอังคาร), อัตราเงินเฟ้อ CPI ในสหราชอาณาจักร (วันพุธ) และญี่ปุ่น (วันศุกร์) สำหรับภาพรวมเศรษฐกิจมหภาค จุดสนใจหลักน่าจะอยู่ที่ตัวเลข PMI เดือนตุลาคมจากยูโรโซนและสหรัฐอเมริกา (วันศุกร์)
🛢️ สินค้าโภคภัณฑ์พลังงาน
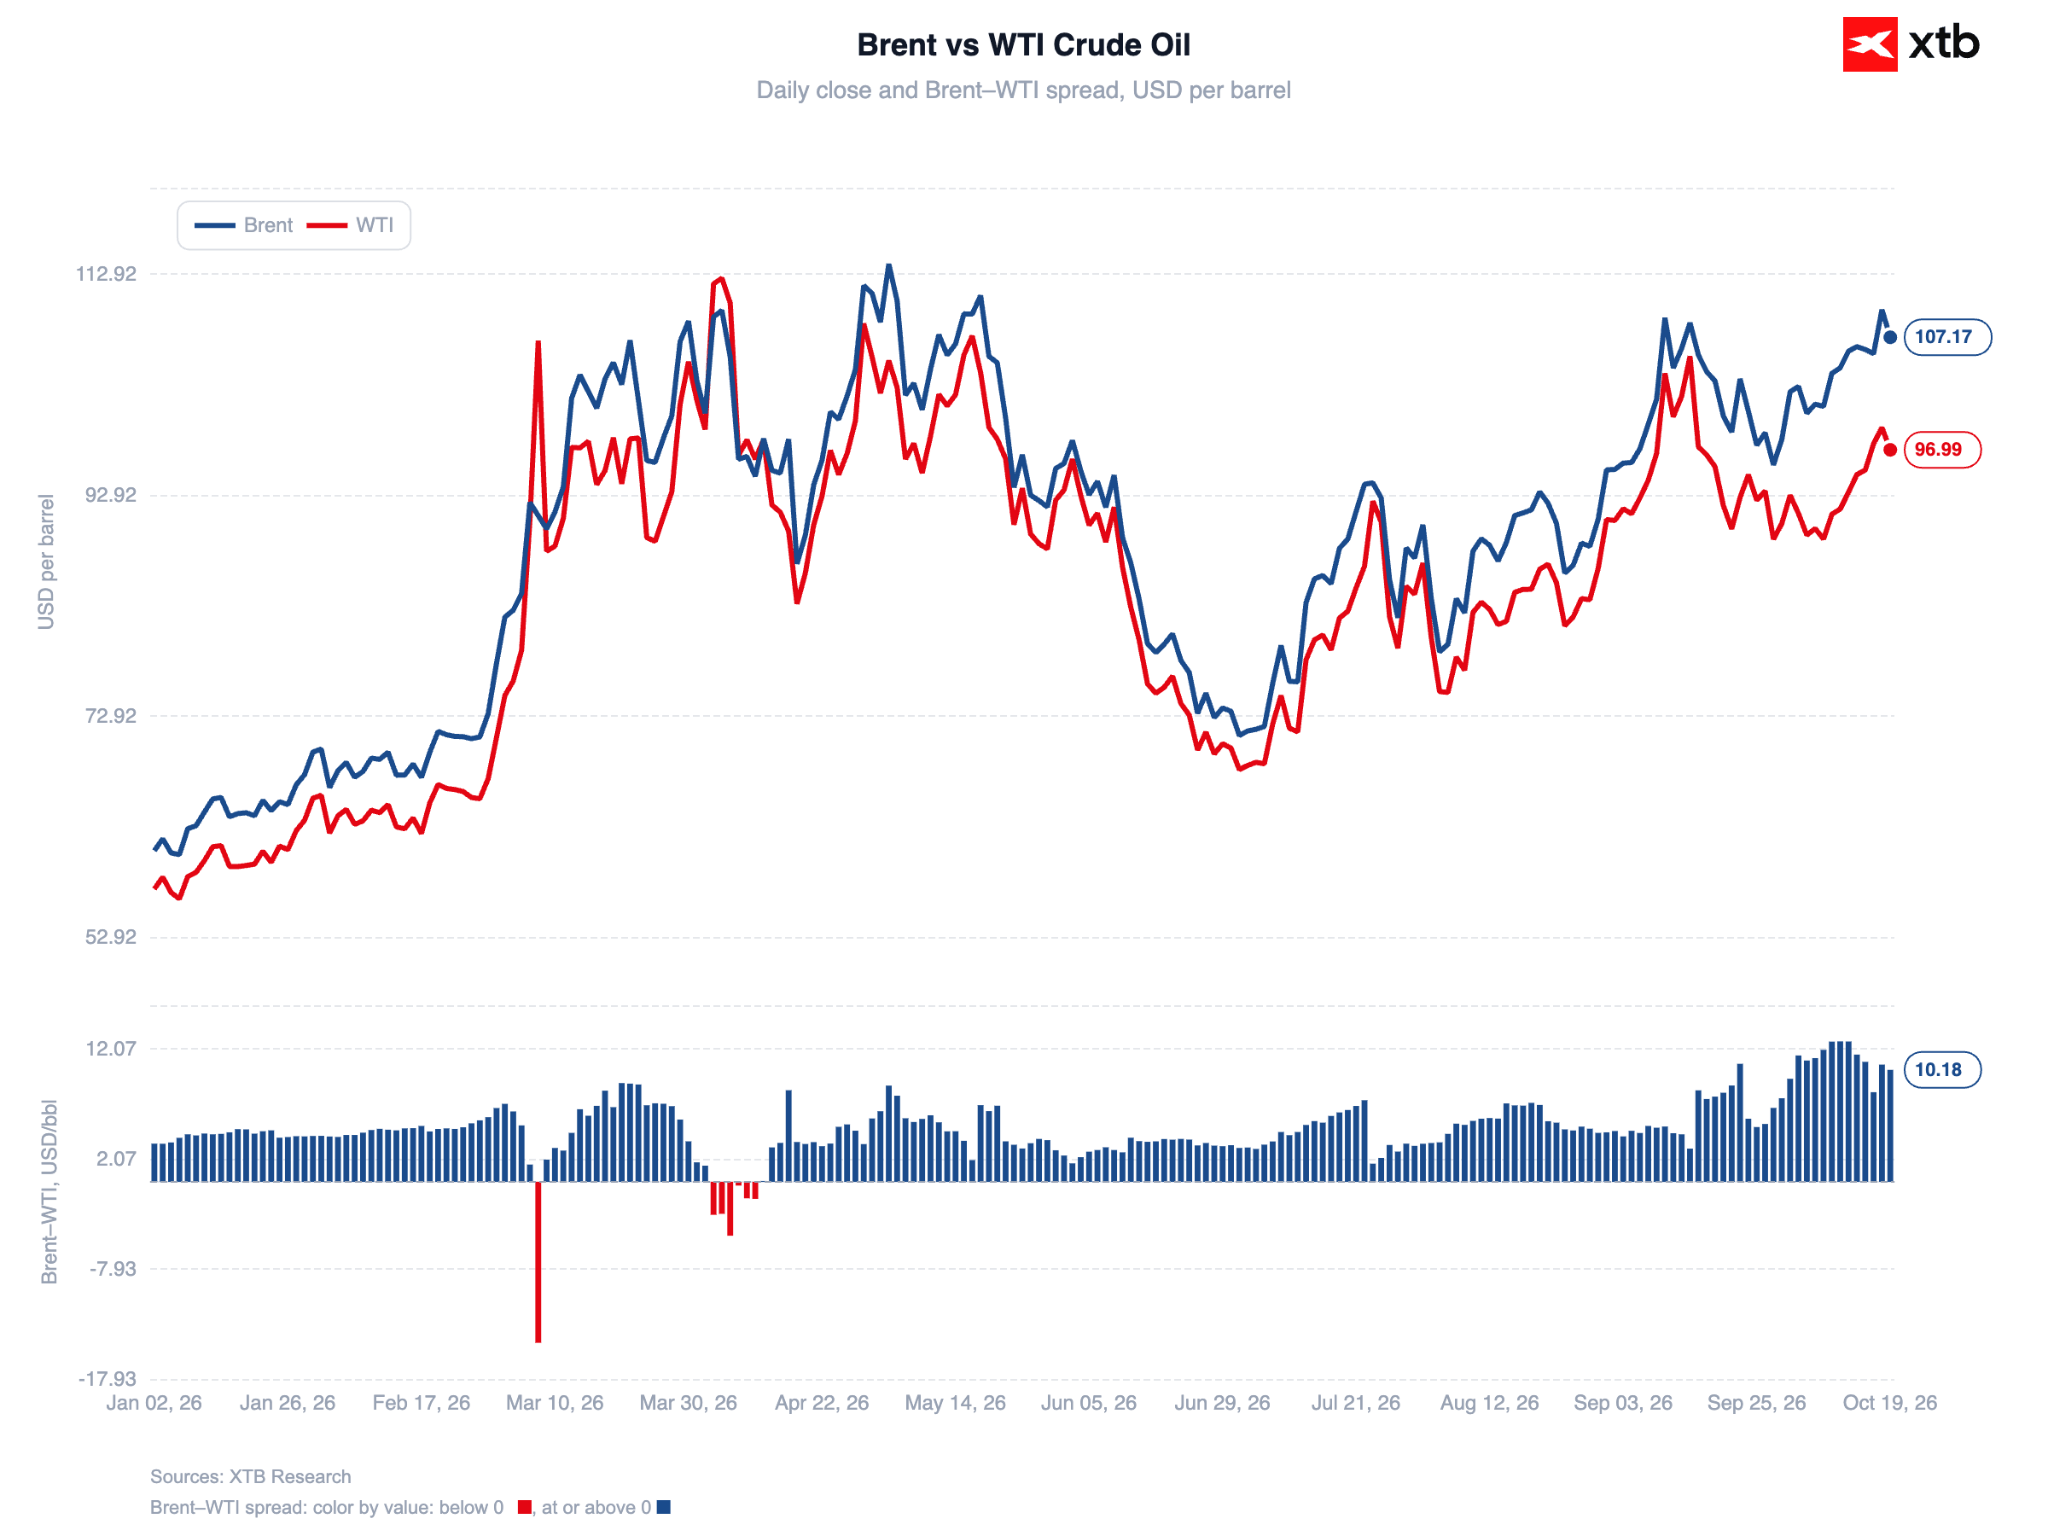
ราคาน้ำมันดิบกำลังปรับตัวลดลงจากระดับสูงสุดในรอบ 5 เดือน โดย Brent ลดลง 1.7% มาอยู่ที่ประมาณ USD 108 ต่อบาร์เรล หลังจากพุ่งขึ้นเกือบ 4% ในวันศุกร์ ขณะที่ WTI อ่อนตัวลงสู่ระดับ USD 97 นักลงทุนต้องชั่งน้ำหนักระหว่างสองปัจจัยสำคัญ ได้แก่ การฟื้นตัวของการส่งออกน้ำมันดิบสู่ระดับใกล้เคียงกับช่วงก่อนเกิดสงคราม และการปะทุขึ้นของจุดเสี่ยงความขัดแย้งใหม่
รูปภาพที่ 6: ราคาน้ำมันดิบ Brent และ WTI (2026)
 ที่มา: XTB Research, 19.10.2026
ในช่วงสุดสัปดาห์ เกิดเหตุเฮลิคอปเตอร์ของซาอุดีอาระเบียตกใกล้ชายแดนเยเมน กลุ่มฮูตีโจมตี Yanbu ซึ่งเป็นท่าเรือส่งออกสำคัญ และหน่วยงานความมั่นคงทางทะเลของอังกฤษรายงานว่ามีเรือบรรทุกน้ำมันสองลำถูกโจมตีในอ่าวเปอร์เซีย
อย่างไรก็ตาม Chris Wright รัฐมนตรีว่าการกระทรวงพลังงานสหรัฐฯ ระบุว่า ปริมาณการขนส่งน้ำมันดิบจากอ่าวเปอร์เซียอยู่ที่ราว 80% ของระดับก่อนเกิดความขัดแย้ง แต่ประเด็นที่เร่งด่วนกว่านั้นคือการขนส่งเชื้อเพลิงกลั่น โดยราคาน้ำมันดีเซลพุ่งสูงขึ้นเร็วกว่าและมากกว่าน้ำมันดิบอย่างเห็นได้ชัด
การตัดสินใจทางการเมืองที่สำคัญยังคงเป็นประเด็นเบื้องหลัง Donald Trump ยืนยันว่าสหรัฐฯ ได้บรรลุข้อตกลงกับรัสเซียเกี่ยวกับการส่งออกน้ำมันดีเซล และระงับภาษีศุลกากรและมาตรการคว่ำบาตรบางส่วนต่อการจัดหาพลังงานของรัสเซีย ซึ่งก่อให้เกิดเสียงวิพากษ์วิจารณ์จากทั้งสองพรรคในสภาคองเกรส โดยมีการเสนอร่างกฎหมายเพื่อสกัดกั้นการซื้อเหล่านี้แล้ว
🌍 ภูมิรัฐศาสตร์
ความตึงเครียดระหว่างสหรัฐฯ และยูเครนกำลังทวีความรุนแรงขึ้น ประธานาธิบดี Volodymyr Zelensky กล่าวหาว่า Trump พยายามกดดันให้เคียฟยอมจำนนต่อรัสเซีย โดยอ้างถึงการกระทำที่ไม่เป็นมิตรหลายประการจากวอชิงตัน เช่น การจำกัดสัญญาณบริการ Starlink, การชะลอการส่งมอบขีปนาวุธ Patriot และการไม่แจ้งเตือนเกี่ยวกับการโจมตีด้วยขีปนาวุธของรัสเซีย และประเด็นสำคัญสำหรับตลาดคือ ทั้งยูเครนและรัสเซียยังคงเดินหน้าโจมตีโครงสร้างพื้นฐานด้านพลังงานอย่างต่อเนื่อง
ในยุโรป ความสนใจยังคงอยู่ที่ฝรั่งเศส ซึ่งการประท้วงครั้งใหญ่ในช่วงสุดสัปดาห์ได้เพิ่มความกังวลเกี่ยวกับสถานะทางการคลังของประเทศ
🪙 โลหะมีค่า
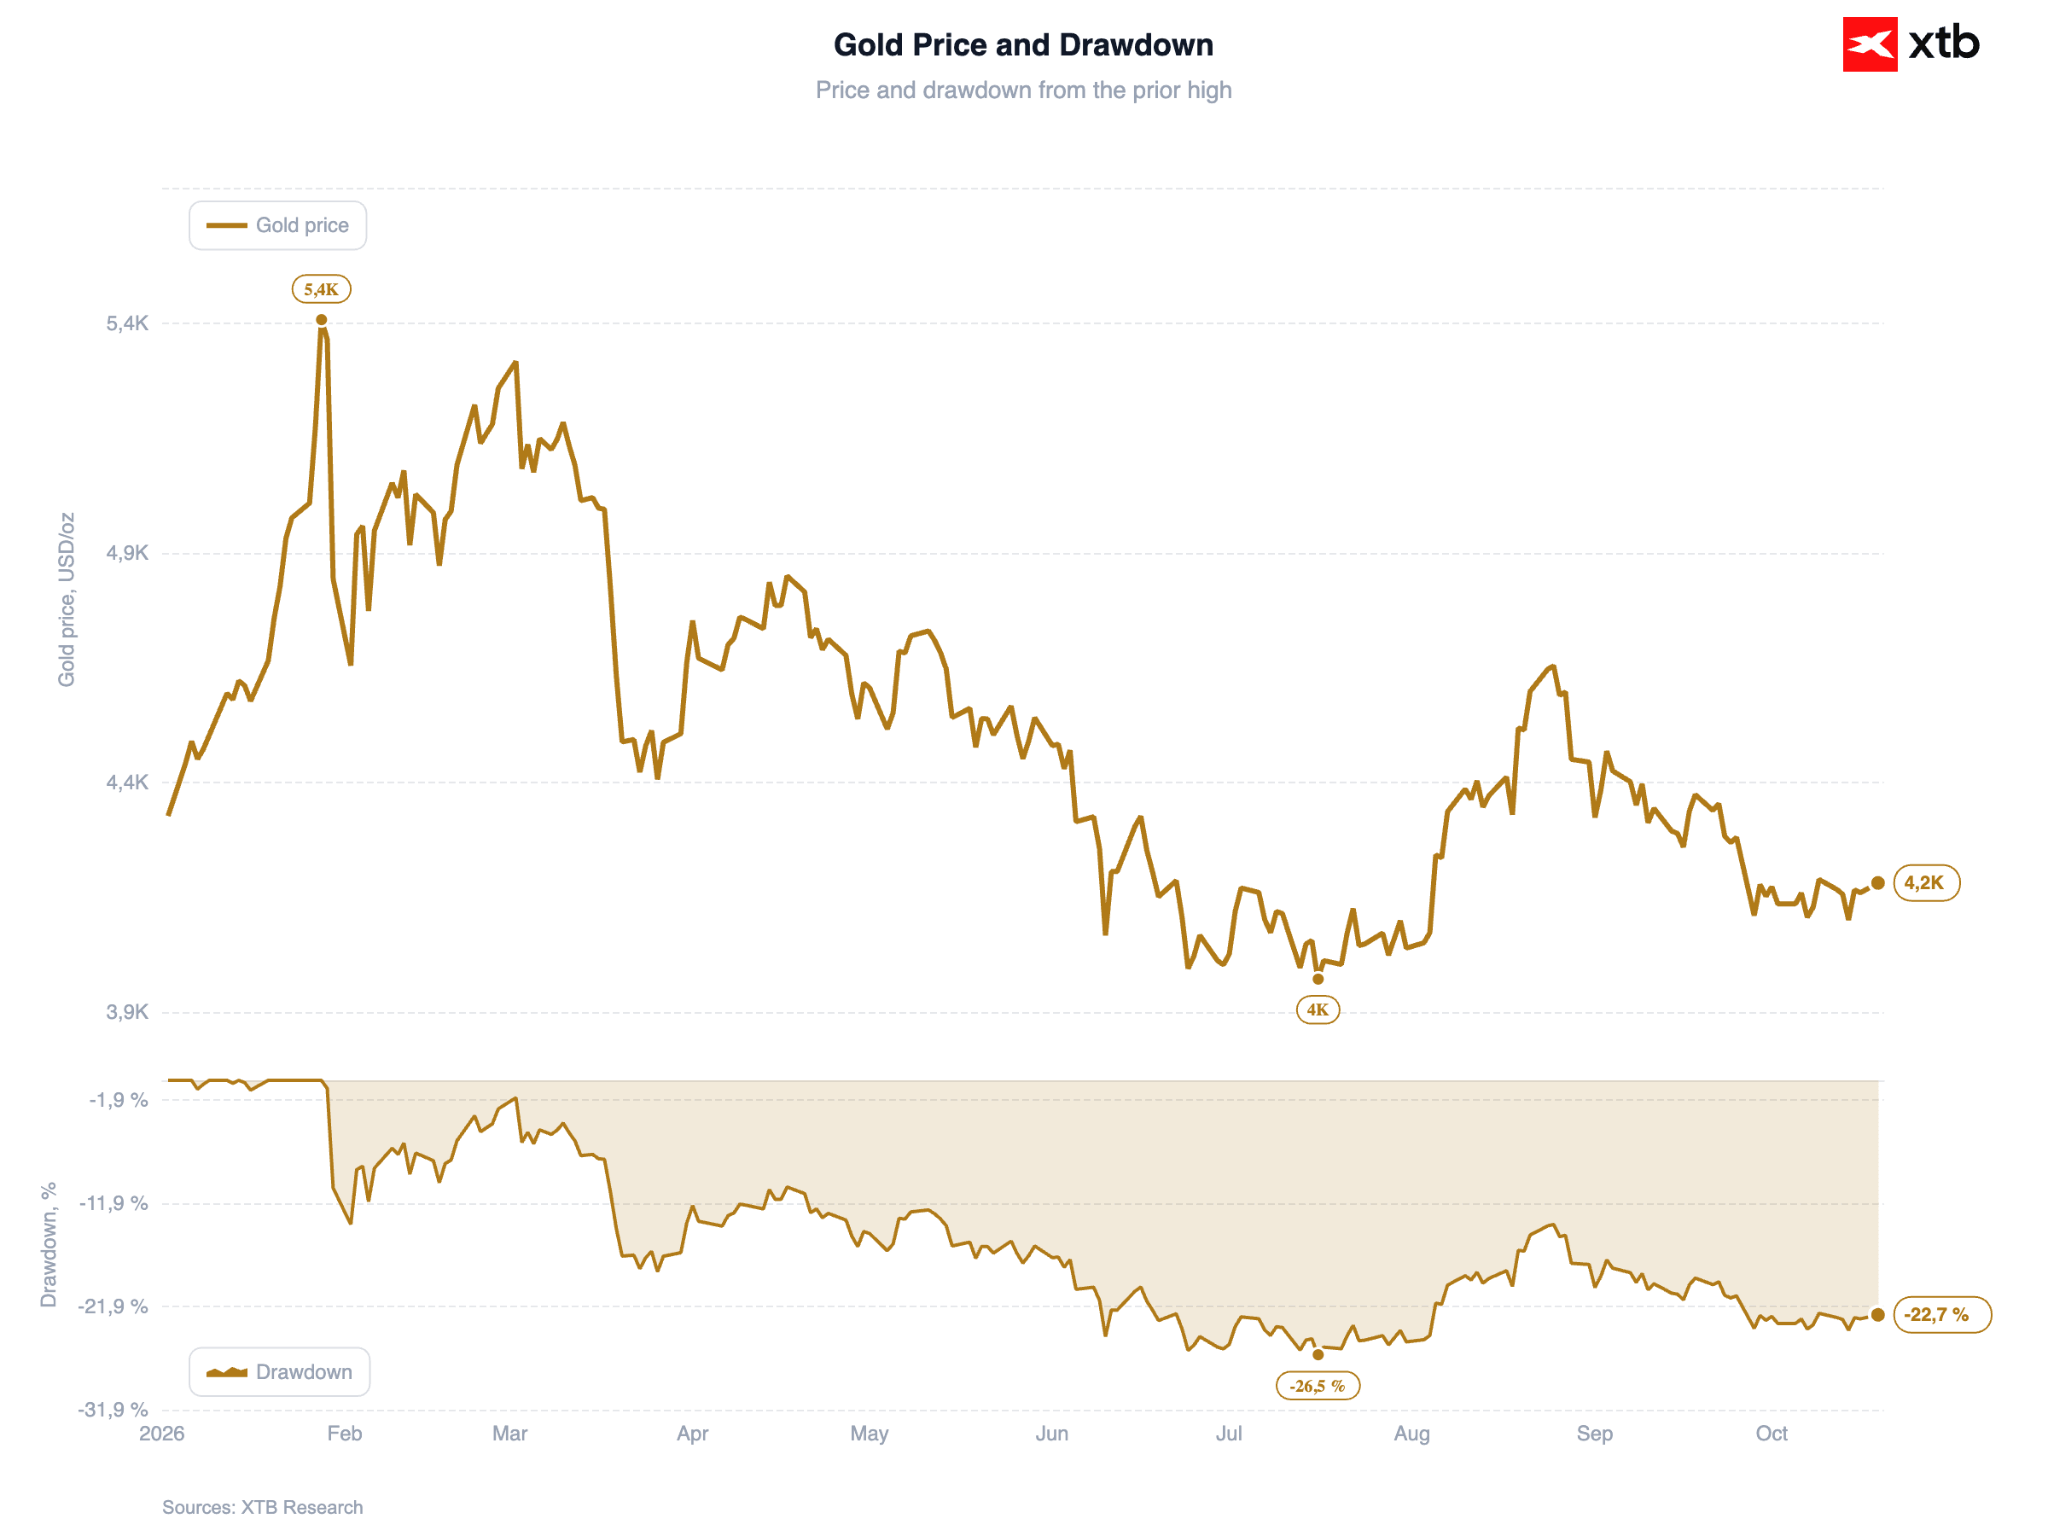
ทองคำกำลังปรับตัวขึ้น โดยเคลื่อนไหวใกล้ระดับ USD 4,185 ต่อออนซ์ และชดเชยการลดลงส่วนใหญ่จากสัปดาห์ก่อนหน้าได้ แรงหนุนหลักมาจากการลดลงของอัตราผลตอบแทนพันธบัตร ส่วนโลหะเงินปรับตัวขึ้นราว 1% สู่ระดับ USD 57.6 ต่อออนซ์
รูปภาพที่ 7: ราคาทองคำ (2026)
 ที่มา: XTB Research, 19.10.2026
💱 ตลาดปริวรรตเงินตรา
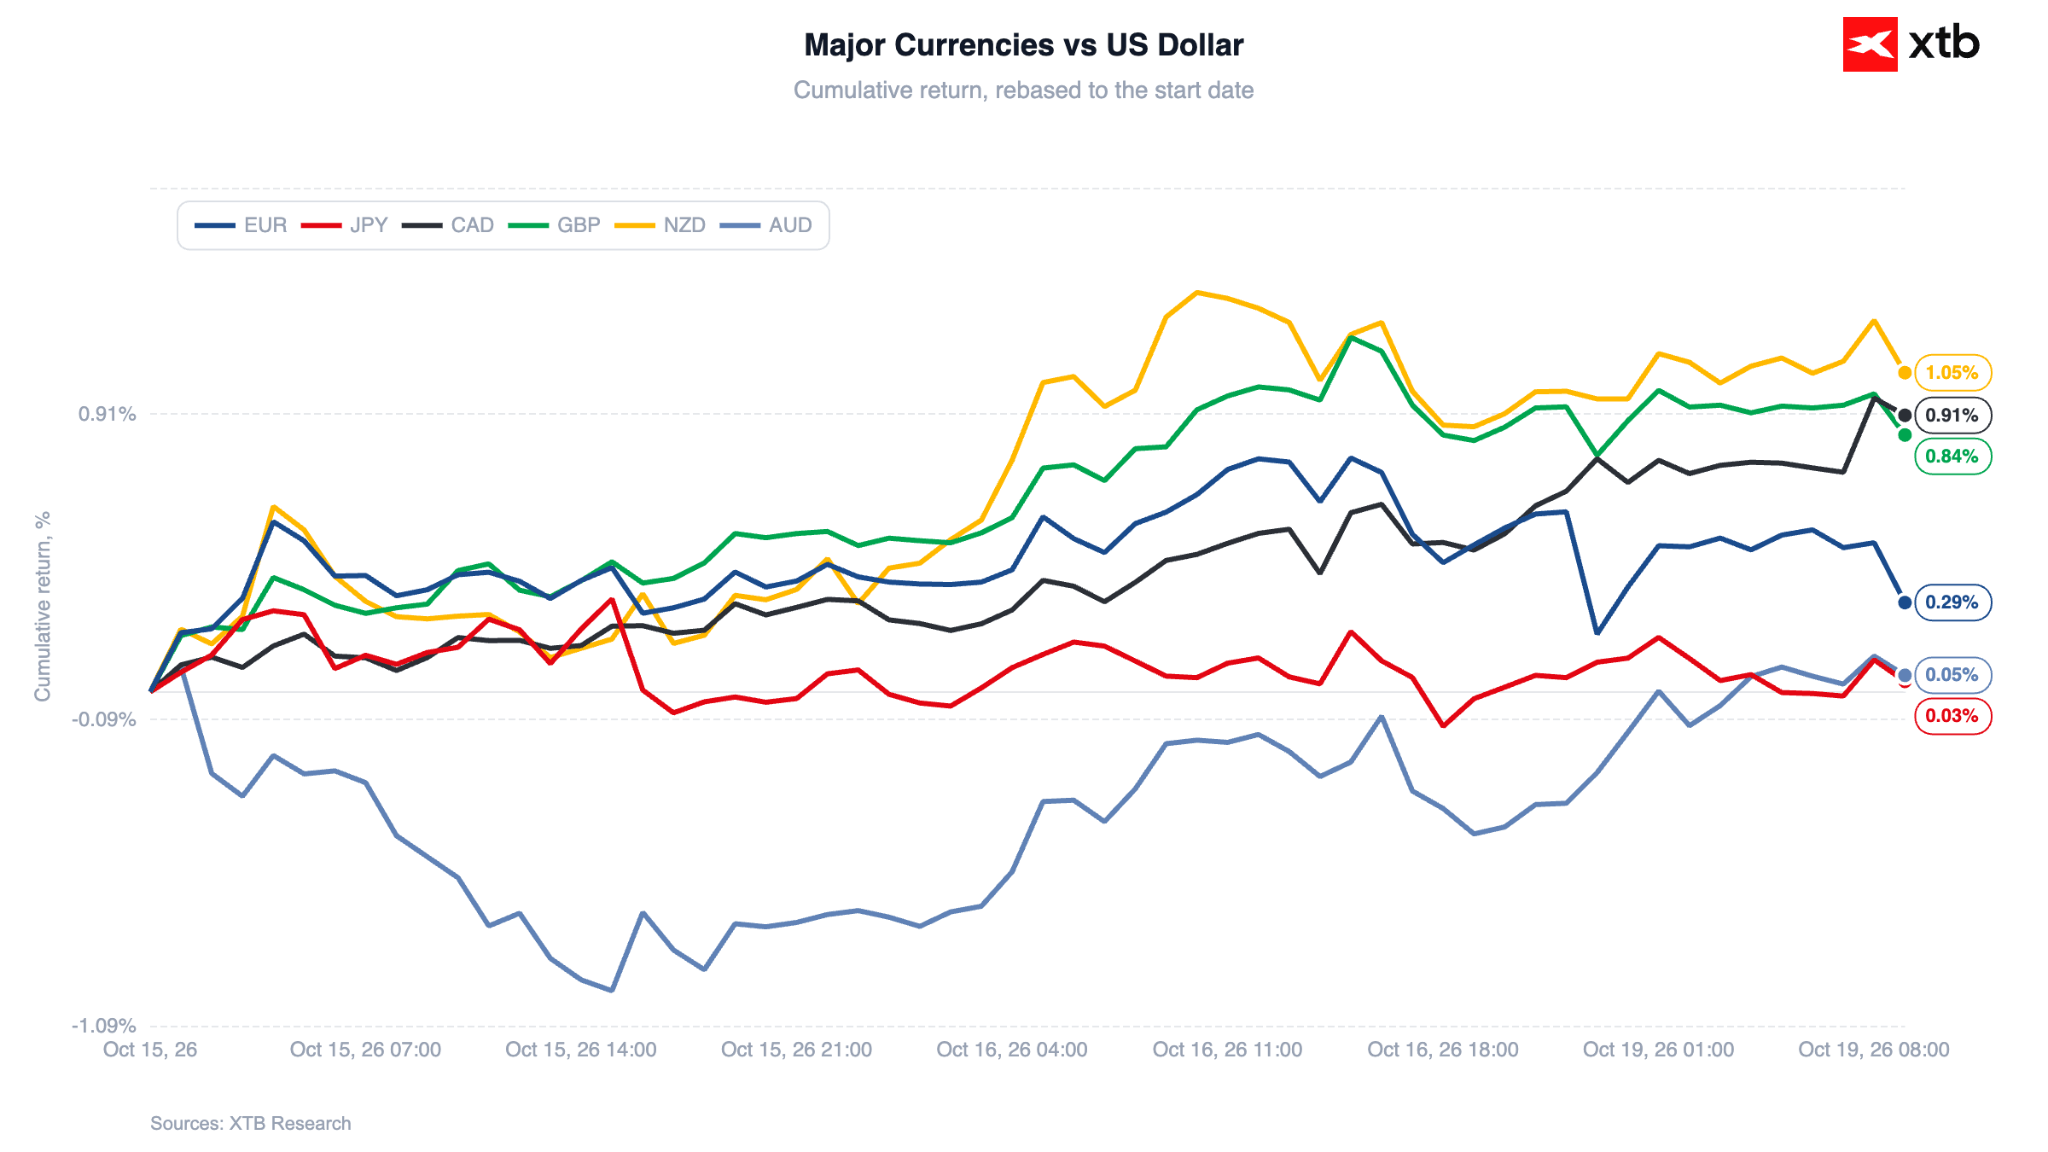
เงินยูโรอ่อนค่าลงเมื่อเทียบกับสกุลเงินส่วนใหญ่ในกลุ่ม G10 คู่เงิน EURUSD ขยับขึ้นเล็กน้อยแม้ว่าจะมีความกังวลเพิ่มขึ้นเกี่ยวกับการคลังสาธารณะของฝรั่งเศส ดอลลาร์ออสเตรเลียโดดเด่นในฐานะสกุลเงินที่มีผลการดำเนินงานแข็งแกร่งที่สุดในกลุ่ม G10 โดยปรับตัวขึ้นราว 0.4% ขานรับข้อมูล GDP ของจีนที่ดีกว่าคาดและความเชื่อมั่นของตลาดที่ฟื้นตัว
รูปภาพที่ 8: ผลการดำเนินงานของสกุลเงินหลักเมื่อเทียบกับดอลลาร์สหรัฐ (15.10.2026 - 19.10.2026)
 ที่มา: XTB Research, 19.10.2026
₿ คริปโทเคอร์เรนซี
Bitcoin ปรับตัวกลับมาอยู่เหนือระดับ USD 82,000 (+2.1%) โดยดีดตัวขึ้นพร้อมกับสินทรัพย์เสี่ยงอื่น ๆ จากราคาน้ำมันที่ลดลงและบรรยากาศการลงทุนที่ดีขึ้น Ethereum เพิ่มขึ้นกว่า 3% (อยู่ที่ราว USD 2,425) และ Solana พุ่งขึ้นกว่า 4% อุปสงค์จากนักลงทุนสถาบันเริ่มชะลอตัวลง โดย US spot BTC ETFs บันทึกเงินทุนไหลออกติดต่อกันเป็นสัปดาห์ที่สอง (USD 229m ตามหลังจากสัปดาห์ก่อนหน้าที่ไหลออก USD 681m)
—
Michał Jóźwiak นักวิเคราะห์ตลาดการเงินที่ XTB



Warsh ยังไม่ส่งสัญญาณเรื่องดอกเบี้ย ความกังวลหนี้ AI กดดันตลาด แต่เริ่มเห็นสัญญาณฟื้นตัว 📈


ตลาดเซมิคอนดักเตอร์เผชิญแรงเทขาย 📉🖥️

TSMC ทุบสถิติอีกครั้ง รับกระแสบูม AI

ข่าวเด่นวันนี้ 15 ต.ค.