

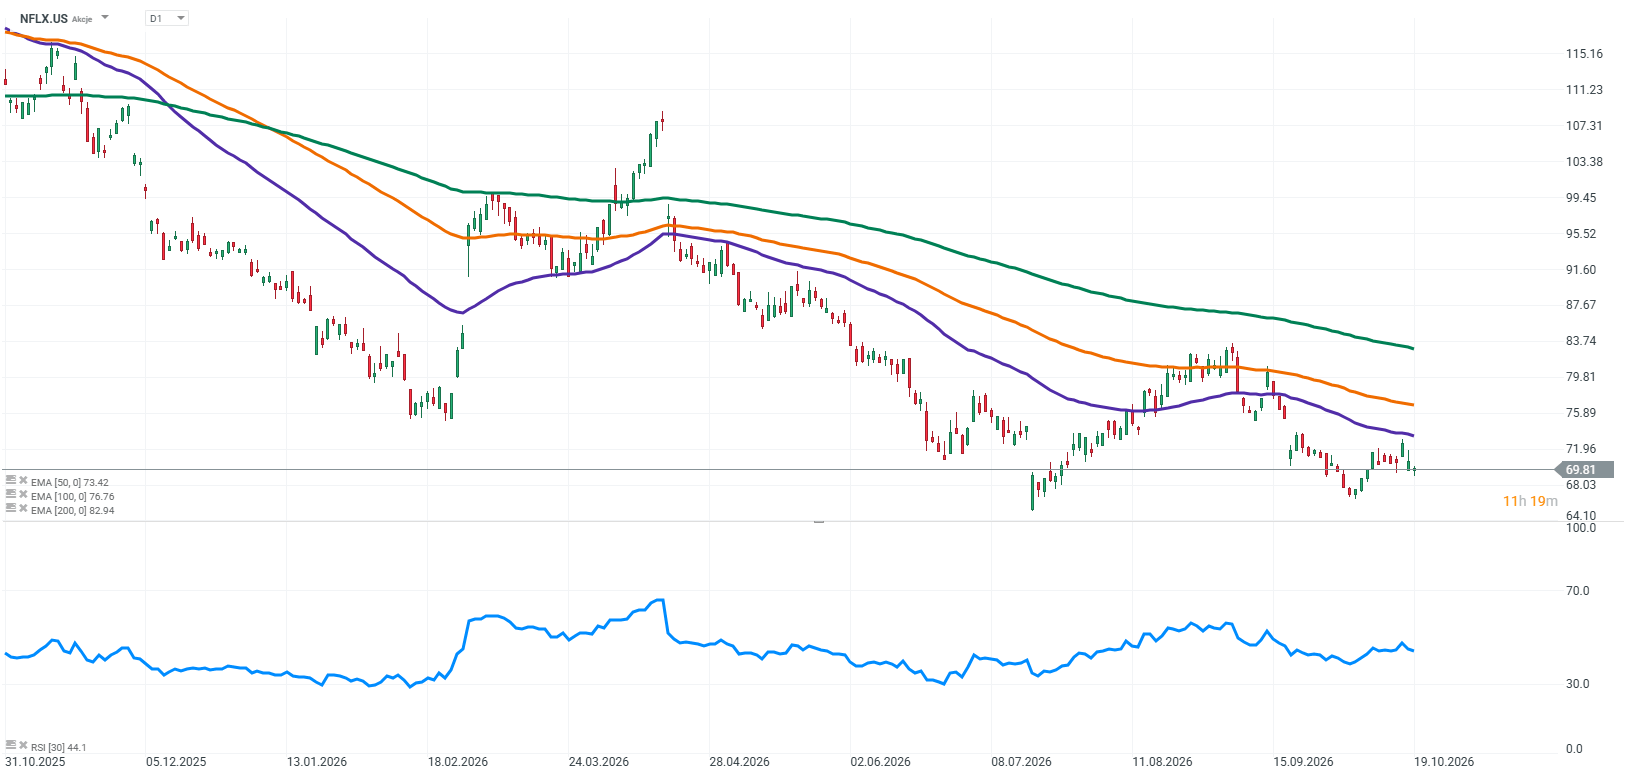
- หุ้น Netflix ปรับตัวลดลงราว 20% นับตั้งแต่ต้นปีนี้ท่ามกลางความคาดหวังที่สูงขึ้นจากตลาด
- รายได้ไตรมาส 3 คาดว่าจะอยู่ที่ประมาณ 12.9 พันล้าน USD พร้อมอัตรากำไรจากการดำเนินงาน 33.2%
- ชั่วโมงการรับชมรวมในไตรมาส 3 ลดลง 11% เมื่อเทียบกับช่วงเดียวกันของปีก่อน
- งบลงทุนด้านเนื้อหาในปี 2026 จะเพิ่มขึ้นสู่ระดับประมาณ 20 พันล้าน USD
เป็นเวลาหลายปีที่ Netflix เป็นหนึ่งในบริษัทที่ตลาดพร้อมจะมองข้ามความผิดพลาดเป็นครั้งคราว นักลงทุนเพียงแค่มองดูขนาดของการเปลี่ยนแปลงที่บริษัทได้สร้างไว้ให้กับอุตสาหกรรมบันเทิง รวมถึงประสิทธิภาพในการเปลี่ยนความนิยมระดับโลกของผลงานสร้างสรรค์ให้กลายเป็นรายได้ที่เติบโตอย่างต่อเนื่อง พวกเขาไม่ได้เพียงแค่ซื้อหุ้นในแพลตฟอร์มสตรีมมิงเท่านั้น แต่ยังซื้อส่วนแบ่งในธุรกิจที่ดูเหมือนจะเดินหน้านิยามขีดจำกัดการเติบโตของตัวเองใหม่อยู่เสมอ แต่ในปัจจุบัน ภาพดังกล่าวได้เปลี่ยนไปแล้ว หุ้นของ Netflix ปรับตัวลดลงประมาณ 20% นับตั้งแต่ต้นปีจนถึงปัจจุบัน และบริษัทถูกประเมินมูลค่าในฐานะธุรกิจสื่อที่เติบโตเต็มที่มากขึ้นเรื่อยๆ ซึ่งจำเป็นต้องสร้างการเติบโต ควบคุมต้นทุน และมอบเหตุผลให้ผู้ชมยังคงสมัครสมาชิกต่อไปอย่างสม่ำเสมอ
นี่ไม่ได้หมายความว่า Netflix กลายเป็นบริษัทที่อ่อนแอลงในทันที ปัญหามีความซับซ้อนมากกว่านั้น การเติบโตของรายได้ในระดับสองหลักและความสามารถในการทำกำไรระดับสูงยังคงเป็นตัวเลขที่น่าประทับใจ ทว่าสิ่งเหล่านี้อาจไม่เพียงพอที่จะโน้มน้าวให้นักลงทุนยอมจ่ายเงินซื้อหุ้นในราคาที่แพงขึ้นอีกต่อไป ตลาดรับรู้เรื่องราวเกี่ยวกับขนาดธุรกิจระดับโลก แบรนด์ที่เป็นที่รู้จัก และธุรกิจโฆษณาที่กำลังเติบโตของ Netflix อยู่แล้ว สิ่งที่ตลาดต้องการทราบคืออะไรจะเกิดขึ้นต่อไป และคำตอบไม่สามารถเป็นเพียงแค่ว่า Netflix จะยังคงเป็น Netflix ต่อไปเท่านั้น
การคาดการณ์สำคัญของตลาด:
• รายได้ในไตรมาสที่สาม: ประมาณ 1.29 หมื่นล้าน USD
• การเติบโตของรายได้เมื่อเทียบเป็นรายปีที่คาดการณ์ไว้: ประมาณ 11.7%
• อัตรากำไรจากการดำเนินงานที่คาดการณ์: ประมาณ 33.2%
• การเติบโตของรายได้ที่คาดการณ์ในปี 2027: ประมาณ 11.2%
• กำไรต่อหุ้น: 0.82 USD
• งบประมาณด้านคอนเทนต์ในปี 2026: ประมาณ 2.0 หมื่นล้าน USD
• คำถามสำคัญ: Netflix จะสามารถฟื้นฟูการมีส่วนร่วมของผู้ชม รักษาการเติบโตของโฆษณา และเพิ่มอัตรากำไรอย่างต่อเนื่องไปพร้อมกันได้หรือไม่?
รายได้เป็นเรื่องหนึ่ง ยอดผู้ชมก็เป็นอีกเรื่องหนึ่ง
การคาดการณ์สำหรับไตรมาสที่สามถือว่าแข็งแกร่ง การเติบโตของรายได้ที่ 12% และอัตรากำไรจากการดำเนินงานที่ 33% จะยืนยันว่า Netflix ยังคงสามารถผสานขนาดธุรกิจเข้ากับความสามารถในการทำกำไรระดับสูงได้ อย่างไรก็ตาม ตัวเลขเหล่านี้ไม่ได้ตอบคำถามที่สำคัญกว่า นั่นคือบริษัทจะสามารถรักษาอัตราเร็วนี้ไว้ได้นานเพียงใด โดยไม่สูญเสียความสามารถในการสร้างผลประกอบการเชิงบวกที่เหนือความคาดหมายของตลาด?
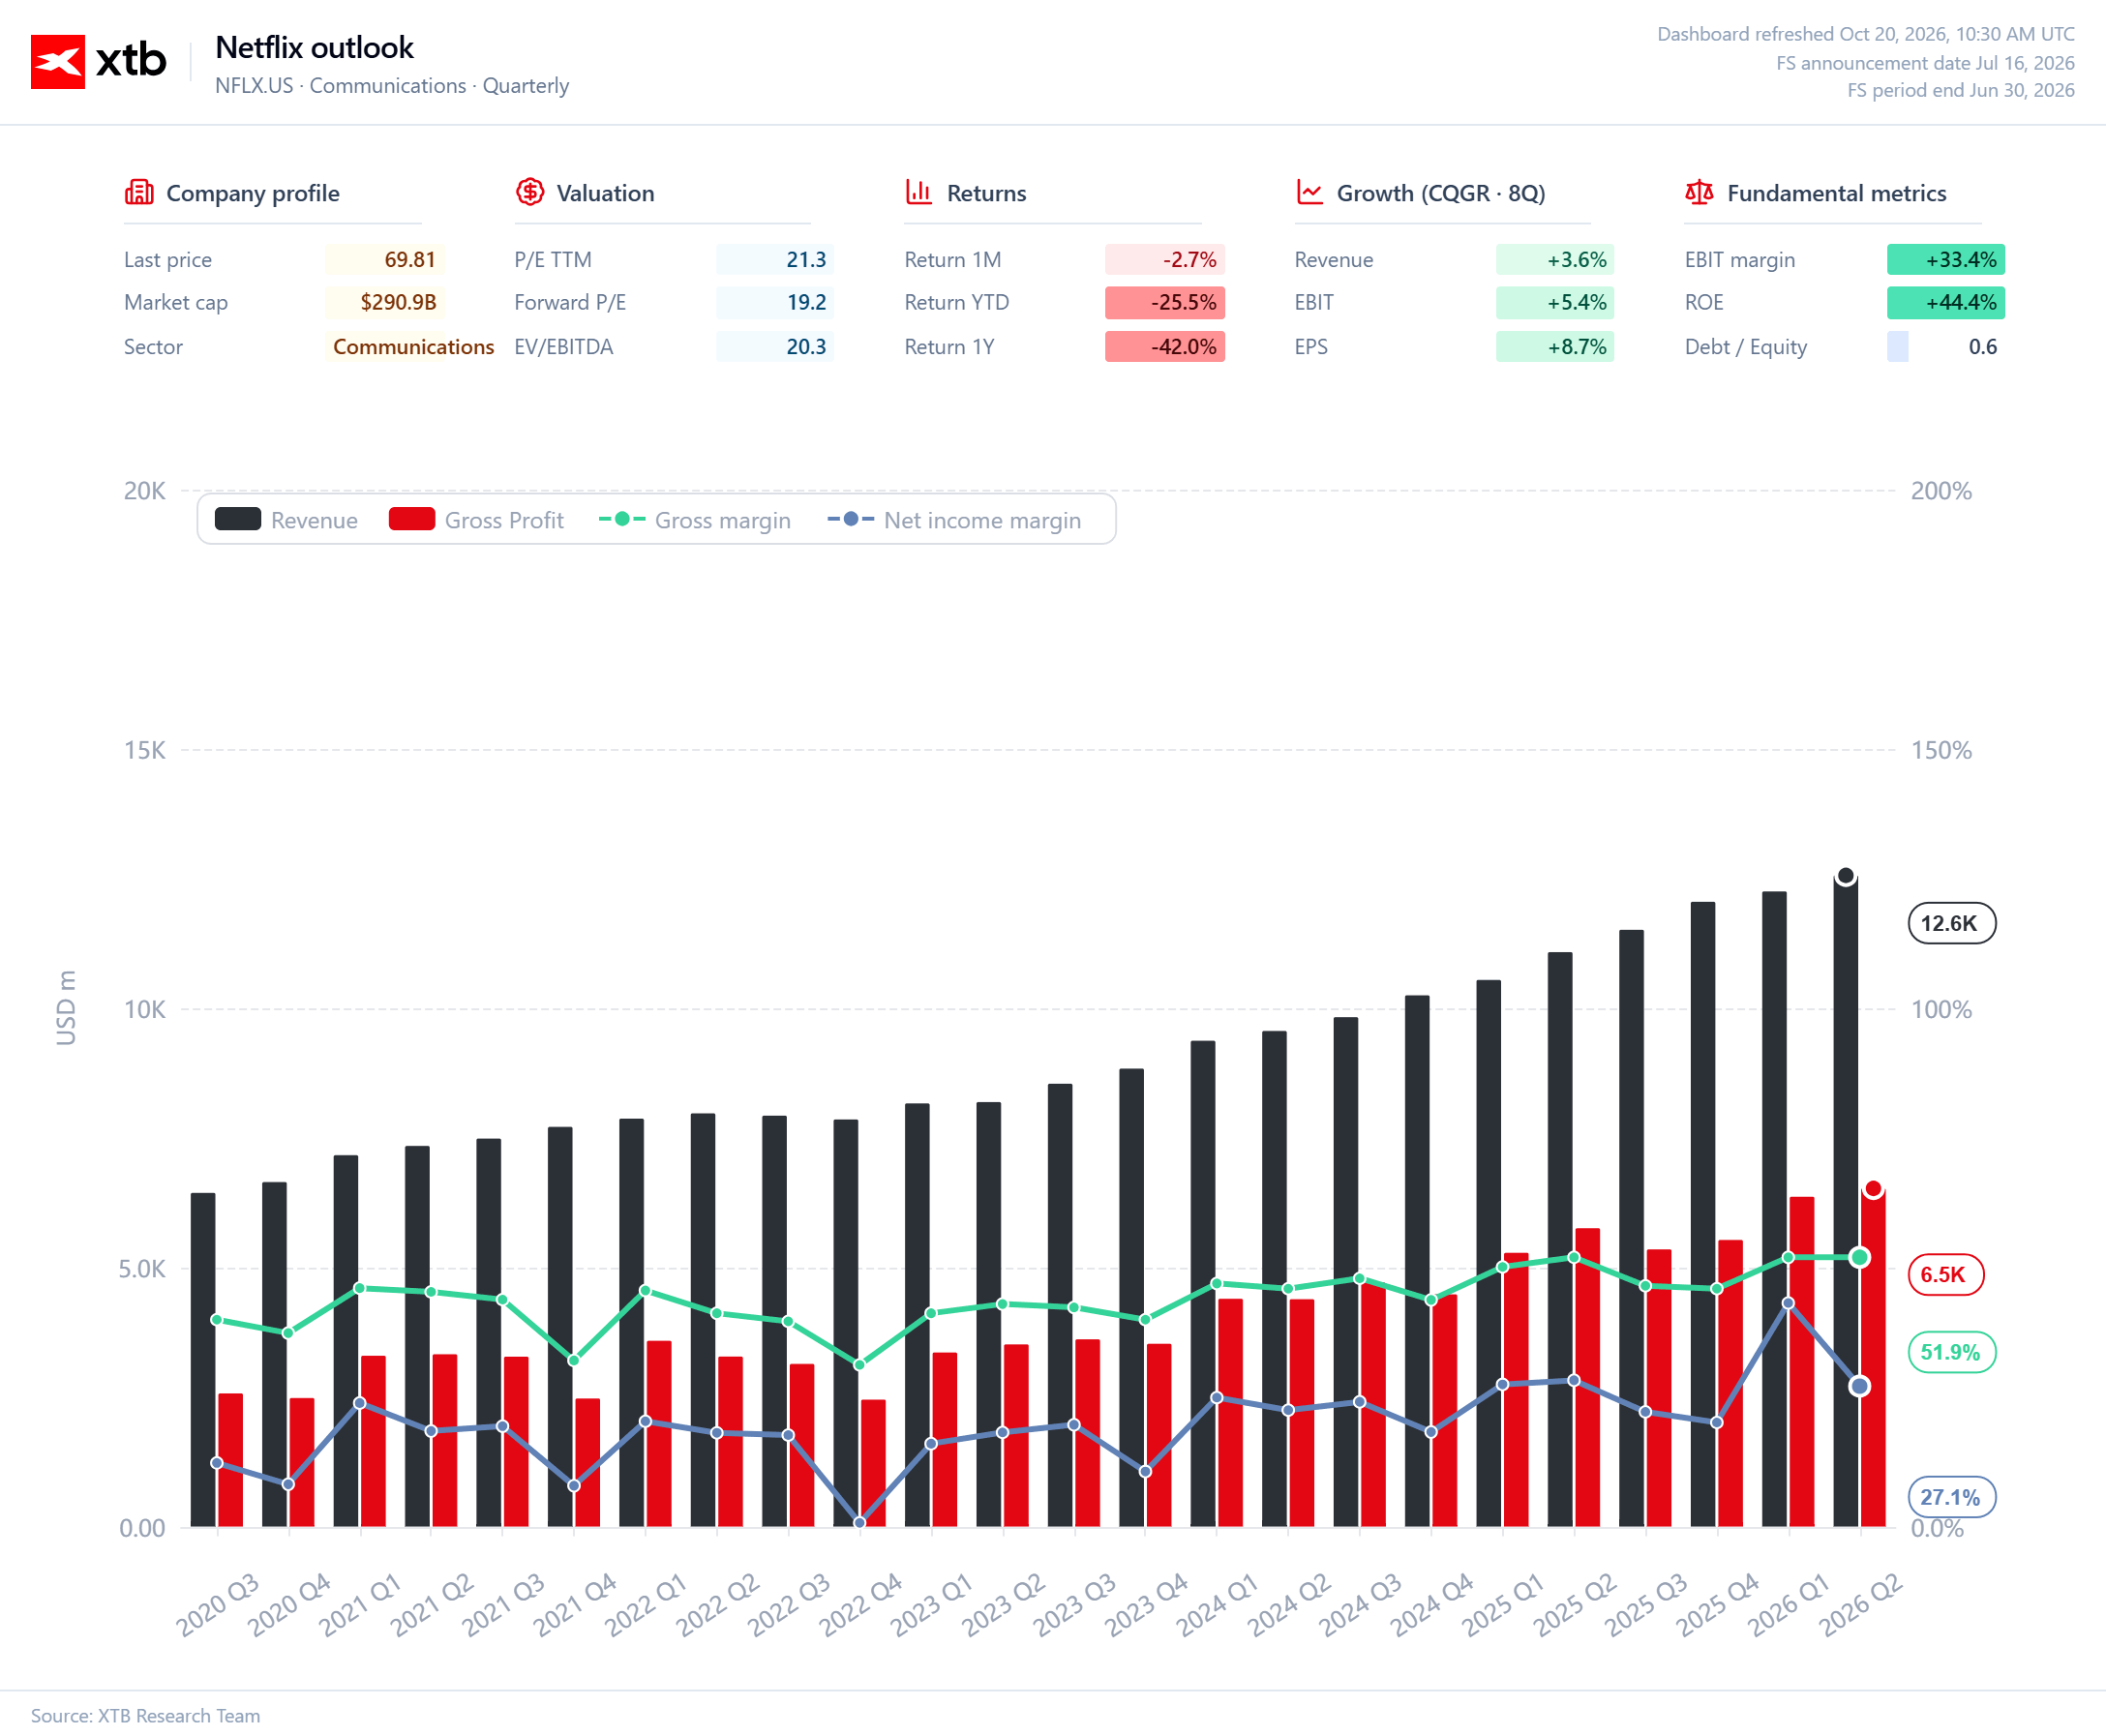
การคาดการณ์ที่เป็นฉันทามติสำหรับปี 2027 ชี้ว่ารายได้จะเติบโตประมาณ 11% และมีอัตรากำไรจากการดำเนินงานอยู่ที่ประมาณ 33.5% นี่คือแนวโน้มของธุรกิจที่มีสุขภาพทางการเงินที่ดี แต่ไม่ได้ให้ปัจจัยเร่งที่ชัดเจนสำหรับราคาหุ้น ด้วยราคาหุ้นที่ลดลงประมาณ 20% นับตั้งแต่ต้นปีจนถึงปัจจุบัน นักลงทุนจะมองหาเหตุผลเพื่อเชื่อว่าตลาดกำลังระมัดระวังเกี่ยวกับอนาคตของ Netflix มากเกินไป มากกว่าการมองหาเพียงแค่คำยืนยันว่าธุรกิจกำลังดำเนินไปตามความคาดหมาย
ยอดผู้ชมถือเป็นข้อกังวลที่ใหญ่ที่สุด ในไตรมาสที่สาม ชั่วโมงการรับชมรวมสำหรับผลงานที่ติดอันดับ Top 10 ลดลงประมาณ 11% เมื่อเทียบกับปีก่อน ในขณะที่จำนวนผู้ชมลดลง 17% การเปรียบเทียบนี้ถือเป็นเรื่องท้าทาย เนื่องจาก Netflix มีผลงานคอนเทนต์ที่แข็งแกร่งเป็นพิเศษในปีก่อนหน้า ซึ่งรวมถึง KPop Demon Hunters, Happy Gilmore 2, ซีซันที่สองของ Wednesday และซีซันที่สามของ Squid Game ผลงานที่เปิดตัวในปีนี้สามารถดึงดูดผู้ชมได้ แต่ไม่สามารถเทียบเท่ากับระดับความสำเร็จในอดีตได้
ไตรมาสที่ผลงานอ่อนแรงลงไม่ได้บ่งบอกถึงปัญหาเรื้อรังเสมอไป คำถามที่แท้จริงคือ Netflix สามารถผลิตรายการและภาพยนตร์ที่เข้าถึงได้ไกลกว่าฐานสมาชิกหลักและกลายเป็นปรากฏการณ์ทางวัฒนธรรมได้อย่างสม่ำเสมอหรือไม่ คลังคอนเทนต์ขนาดใหญ่เพียงอย่างเดียวไม่ได้สร้างความได้เปรียบทางการแข่งขันในลักษณะนั้น ผลงานที่มีมูลค่าสูงที่สุดคือผลงานที่ดึงดูดผู้ใช้ใหม่ รักษาผู้สมัครสมาชิกเดิม และทำให้แพลตฟอร์มยังคงเป็นประเด็นหลักในบทสนทนาประจำวัน ตัวเลขเปรียบเทียบรายปีที่ต่ำลงและผลงานคอนเทนต์ที่แข็งแกร่งขึ้นในไตรมาสที่สี่อาจช่วยปรับปรุงตัวเลขยอดผู้ชมได้ ทว่าสิ่งเหล่านั้นไม่สามารถทดแทนหลักฐานที่แสดงว่า Netflix ยังคงสามารถผลิตผลงานที่ฮิตระดับโลกได้
การผลิตที่ใช้ทุนสูงขึ้น ความเสี่ยงที่มากขึ้น
การเปลี่ยนตัวผู้นำในแผนกคอนเทนต์ของ Netflix อาจเป็นสัญญาณของการมุ่งเน้นไปที่การผลิตผลงานระดับพรีเมียมที่ใช้ทุนสูงขึ้น ในปี 2026 Netflix จัดสรรงบประมาณให้กับคอนเทนต์ประมาณ 2.0 หมื่นล้าน USD ซึ่งเพิ่มขึ้น 10% จากปีก่อนหน้า ค่าใช้จ่ายอาจเพิ่มขึ้นในอัตราที่ใกล้เคียงกันหรือเร็วกว่าเดิมในปีหน้า
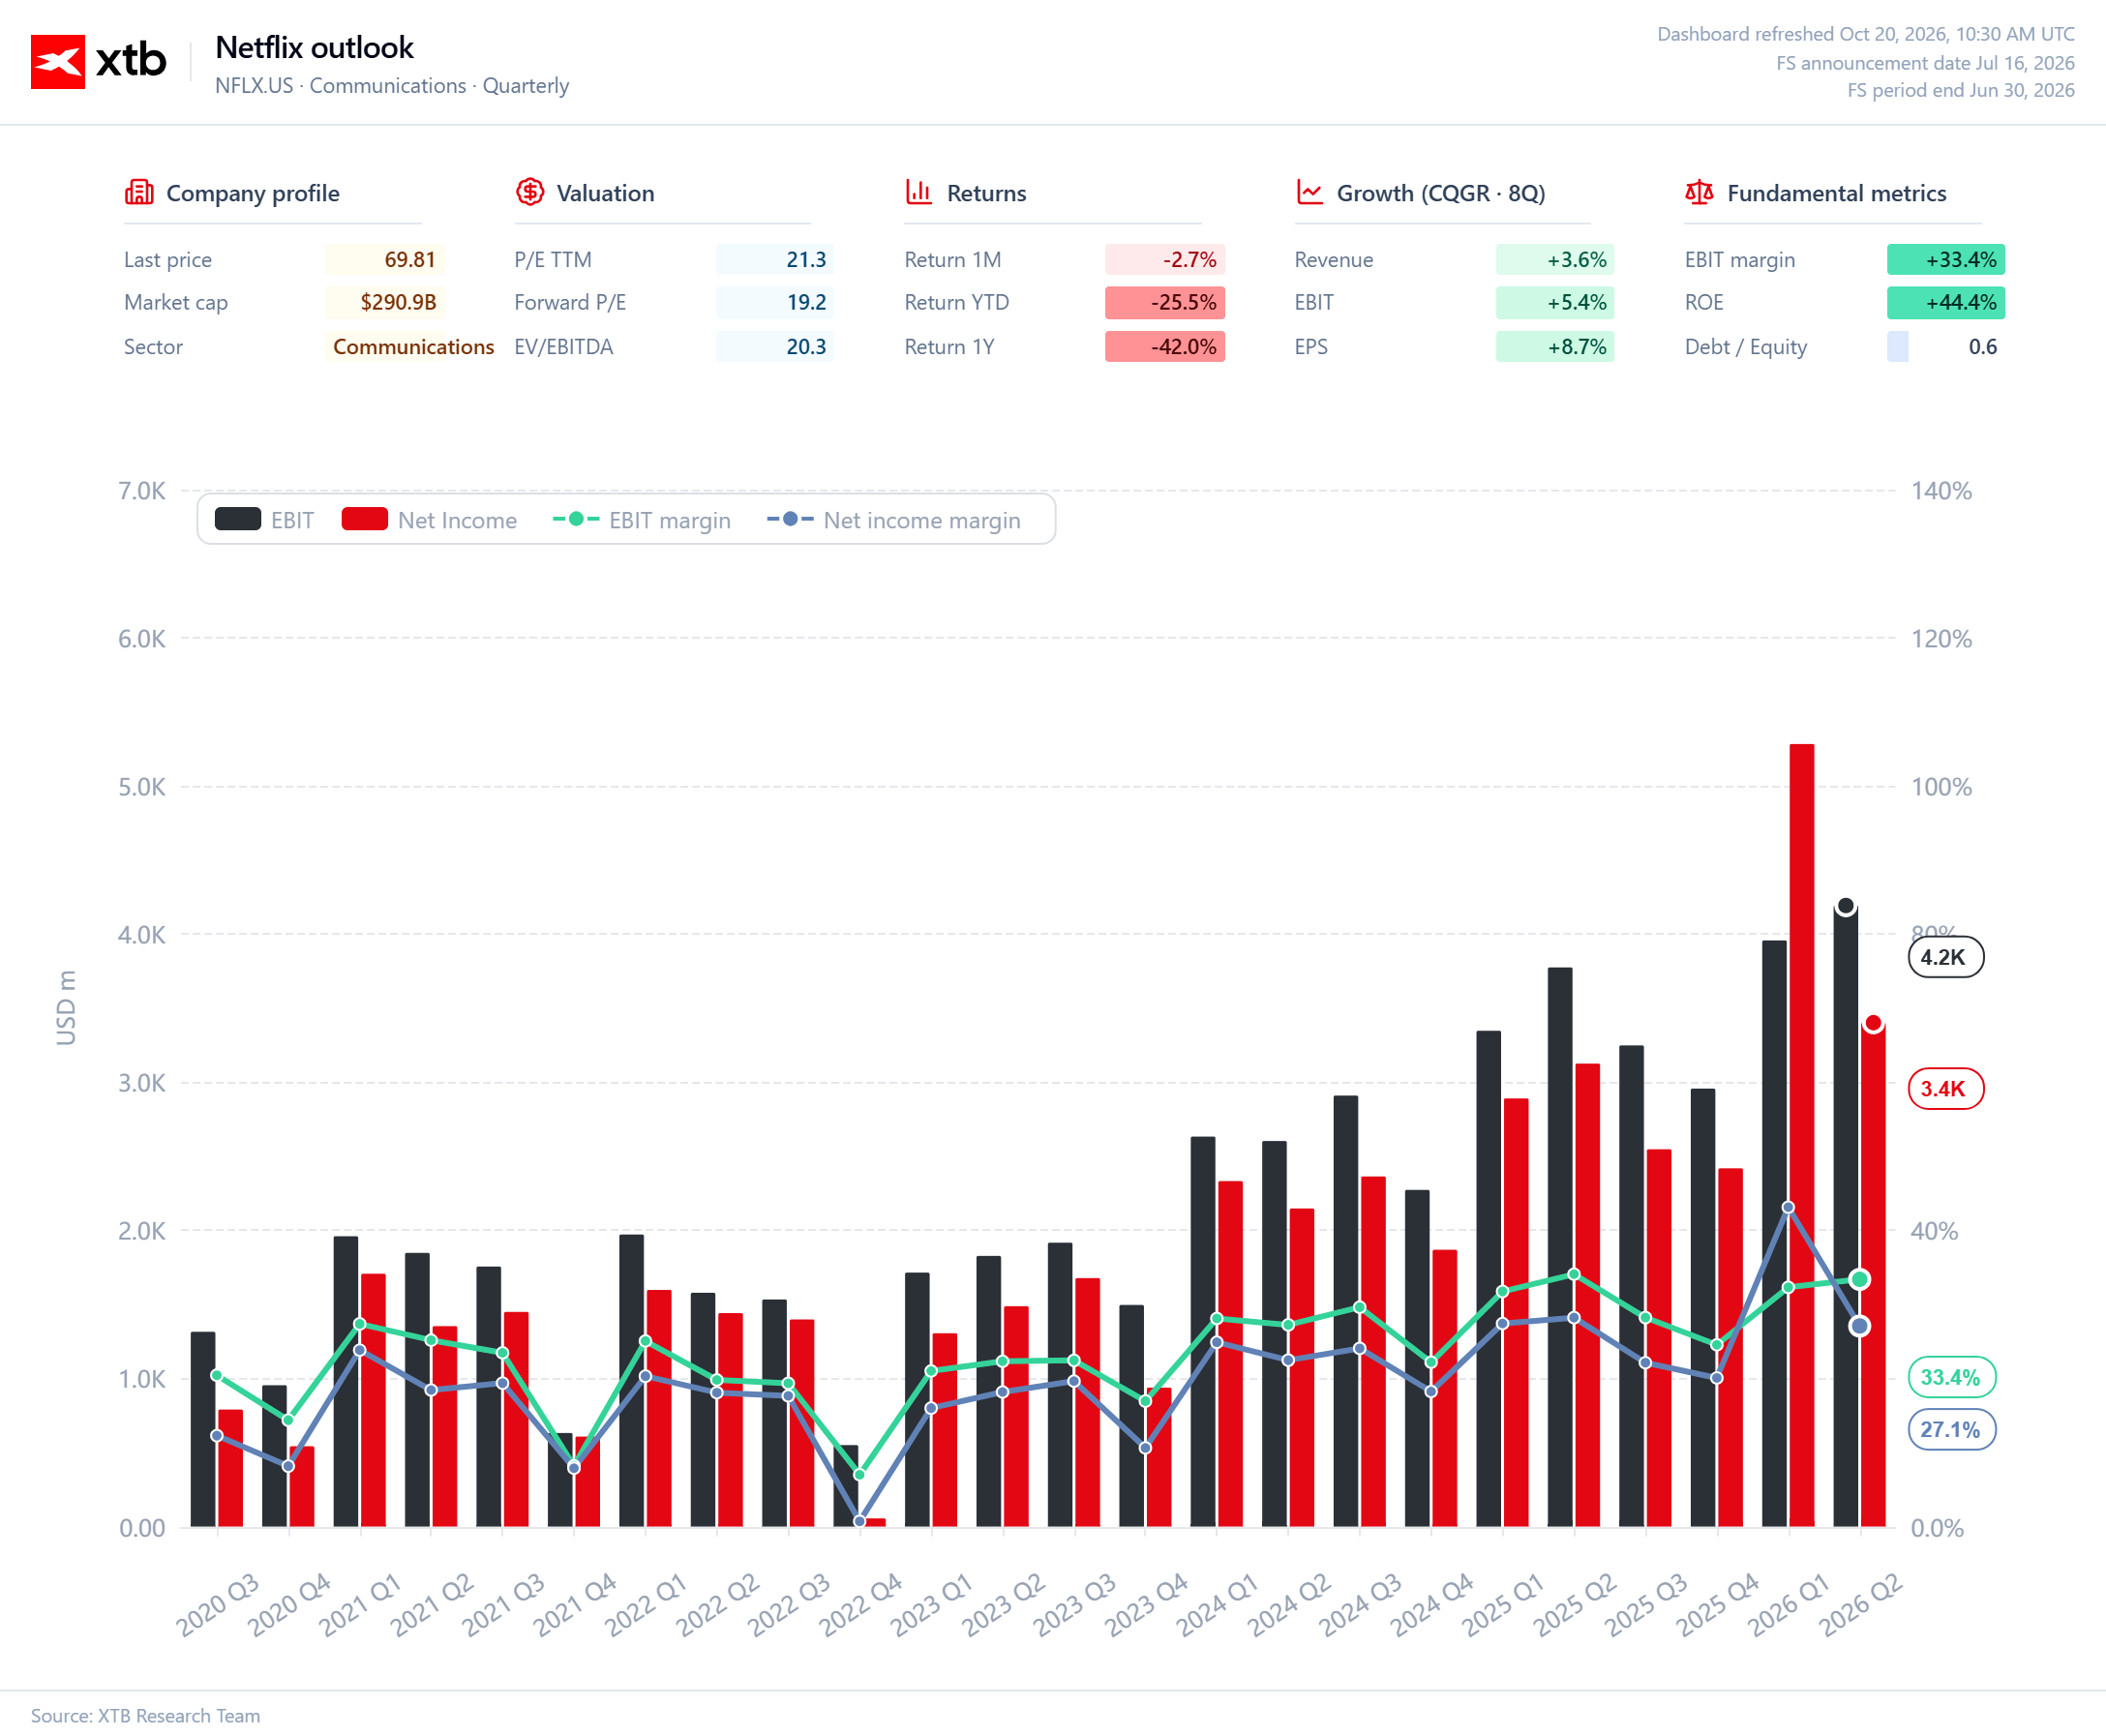
กลยุทธ์นี้อาจให้ผลตอบแทนที่คุ้มค่า หากผลงานใหม่ๆ ช่วยเพิ่มยอดผู้ชมและช่วยรักษาผู้สมัครสมาชิกได้ อย่างไรก็ตาม ไม่มีการรับประกันว่างบประมาณที่มากขึ้นจะนำมาซึ่งผลงานที่ได้รับความนิยมมากขึ้น การใช้จ่ายที่สูงขึ้นยังหมายถึงกระแสเงินสดไหลออกและค่าตัดจำหน่ายที่เพิ่มขึ้น ซึ่งอาจทำให้มีพื้นที่ในการปรับปรุงอัตรากำไรลดลง Netflix ต้องโน้มน้าวให้นักลงทุนเชื่อว่าบริษัทไม่ได้เพียงแค่ใช้จ่ายเงินมากขึ้นเท่านั้น แต่ยังประสบความสำเร็จในการเปลี่ยนเงินทุนเหล่านั้นให้เป็นคอนเทนต์ที่ผู้ชมต้องการรับชมอย่างแท้จริง
การโฆษณายังคงเป็นอีกหนึ่งช่องทางในการเติบโต การกำหนดกลุ่มเป้าหมายที่ดีขึ้นและการขยายตัวไปยังตลาดอื่นๆ เพิ่มเติมสามารถช่วยเพิ่มรายได้โดยไม่ต้องพึ่งพารายได้จากการสมัครสมาชิกเพียงอย่างเดียว ไตรมาสที่สี่จะมีคอนเทนต์หลายรายการที่อาจดึงดูดผู้ชมได้ เช่น รายการกีฬา NFL ตลอดจนภาพยนตร์และซีรีส์ฟอร์มยักษ์ที่จะเปิดตัว
อย่างไรก็ดี การเติบโตของโฆษณาจะไม่สามารถแก้ปัญหาได้เลยหากยอดผู้ชมลดลง ผู้ลงโฆษณาจ่ายเงินเพื่อความสนใจของผู้ชม และ Netflix จะต้องดึงดูดความสนใจนั้นให้ได้เป็นอันดับแรก นี่จึงเป็นเหตุผลว่าทำไมกลยุทธ์ด้านคอนเทนต์และความพยายามในการสร้างรายได้จึงควรได้รับการประเมินร่วมกัน แทนที่จะมองว่าเป็นสองปัจจัยบวกที่แยกออกจากกัน
Netflix จำเป็นต้องเรียกคืนความสามารถในการสร้างความประหลาดใจ
Netflix ยังคงมีรากฐานที่แข็งแกร่ง ไม่ว่าจะเป็นขนาดธุรกิจระดับโลก แบรนด์ที่ผู้คนจดจำได้ อัตราการทำกำไรที่สูง และขีดความสามารถในการลงทุนที่คู่แข่งรายเล็กกว่าไม่สามารถเทียบได้ อย่างไรก็ตาม นั่นไม่ได้หมายความว่าช่วงหลายปีข้างหน้าจะดำเนินไปอย่างราบรื่นเหมือนช่วงเวลาที่การขยายตัวของบริการสตรีมมิงเองเป็นแรงขับเคลื่อนการเติบโตตามธรรมชาติ ในปัจจุบัน Netflix ต้องรักษาวินัยทางการเงิน ขยายธุรกิจโฆษณา และลงทุนสร้างผลงานที่สามารถดึงดูดผู้ชมจำนวนมากไปพร้อมกัน
ผลประกอบการไตรมาสที่สามอาจออกมาแข็งแกร่ง และแนวโน้มช่วงสิ้นปีอาจสร้างความมั่นใจได้ แต่ปัจจัยที่สำคัญยิ่งกว่าสำหรับราคาหุ้นคือฝ่ายบริหารจะสามารถนำเสนอภาพรวมในปี 2027 ได้อย่างน่าดึงดูดใจหรือไม่ ท่ามกลางค่าใช้จ่ายด้านคอนเทนต์ที่สูงขึ้นเรื่อยๆ นักลงทุนย่อมต้องการเข้าใจว่าการเติบโตของผลกำไรในอนาคตจะมาจากที่ใด และบริษัทจะสามารถกลับมาผลิตผลงานยอดนิยมได้อย่างสม่ำเสมอหรือไม่
Netflix ไม่จำเป็นต้องหยุดเป็นบริษัทที่ดีเพื่อให้ราคาหุ้นน่าผิดหวัง หุ้นสามารถลดลงได้เพียงแค่บริษัทเติบโตสอดคล้องกับความคาดหมายที่ตลาดรับรู้ราคาไปแล้วเท่านั้น หลังจากแรงเทขายในปีนี้ คำถามสำคัญจึงไม่ได้มีเพียงแค่ว่าบริษัทจะสามารถทำผลงานตามตัวเลขเป้าหมายได้หรือไม่ แต่เป็นคำถามที่ว่า Netflix ยังคงมีความสามารถในการสร้างความประหลาดใจเชิงบวกแก่นักลงทุนได้อยู่หรือไม่
ตัวเลขที่แข็งแกร่งสามารถช่วยพยุงธุรกิจได้ แต่การฟื้นฟูราคาหุ้นจำเป็นต้องมีเรื่องราวที่ตลาดพร้อมจะกลับมาเชื่อมั่นอีกครั้ง
Source: XTB Research



Chart of the Day: US100 (Nasdaq 100) หุ้นกลุ่ม AI ฟื้นตัว สวนทางสัญญาณทางเทคนิคที่อ่อนแอลง



📅 ปฏิทินเศรษฐกิจ: จับตาตลาดแรงงานอังกฤษ ดัชนีความเชื่อมั่น ZEW และรายงานผลประกอบการจากบริษัทยักษ์ใหญ่ใน Wall Street


หุ้นจีนฟื้นตัว ขณะที่ราคาน้ำมันร่วง ฝรั่งเศสฉุดตลาดหุ้นยุโรปลงแรง


Chart of the Day: หุ้นเทคโนโลยีจะไปต่ออย่างไร หลังเผชิญแรงเทขายหนักที่สุดนับตั้งแต่เดือนเมษายน 2025?