

- Disney มีรายได้ไตรมาส 4 ปี 2026 เพิ่มขึ้น 16% สู่ระดับ 25.95 พันล้าน USD และกำไรต่อหุ้นสูงกว่าคาด
- Nike คาดว่ารายได้ในปีงบประมาณ 2027 จะลดลง 7–9% ก่อนมุ่งเน้นการปรับโครงสร้างธุรกิจระยะยาว
- Home Depot มีรายได้ไตรมาส 3 ปี 2026 เพิ่มขึ้น 4.9% สู่ระดับ 43.4 พันล้าน USD จากยอดใช้จ่ายต่อครั้งที่สูงขึ้น

- Disney มีรายได้ไตรมาส 4 ปี 2026 เพิ่มขึ้น 16% สู่ระดับ 25.95 พันล้าน USD และกำไรต่อหุ้นสูงกว่าคาด
- Nike คาดว่ารายได้ในปีงบประมาณ 2027 จะลดลง 7–9% ก่อนมุ่งเน้นการปรับโครงสร้างธุรกิจระยะยาว
- Home Depot มีรายได้ไตรมาส 3 ปี 2026 เพิ่มขึ้น 4.9% สู่ระดับ 43.4 พันล้าน USD จากยอดใช้จ่ายต่อครั้งที่สูงขึ้น
หุ้นของบริษัทรายใหญ่ที่รายงานผลประกอบการรายไตรมาสและรายได้ก่อนตลาดสหรัฐฯ เปิดทำการ กำลังแสดงผลงานที่หลากหลายในช่วงครึ่งหลังของเซสชันการซื้อขาย หุ้น Nike ลดลง 2% และร่วงลงมากกว่า 10% จากระดับสูงสุดระหว่างวันที่ใกล้ $42 แม้บริษัทจะคาดการณ์แผนฟื้นฟูธุรกิจ ซึ่งทำให้การดีดตัวกลับก่อนหน้านี้หายไปทั้งหมด Home Depot ก็ซื้อขายในแดนลบเช่นกัน ขณะที่ Disney คืนกำไรช่วงแรกเกือบทั้งหมด แล้วแต่ละบริษัทรายงานอะไรบ้าง?
Disney: ผลประกอบการแข็งแกร่งจากธุรกิจสตรีมมิงและสวนสนุก
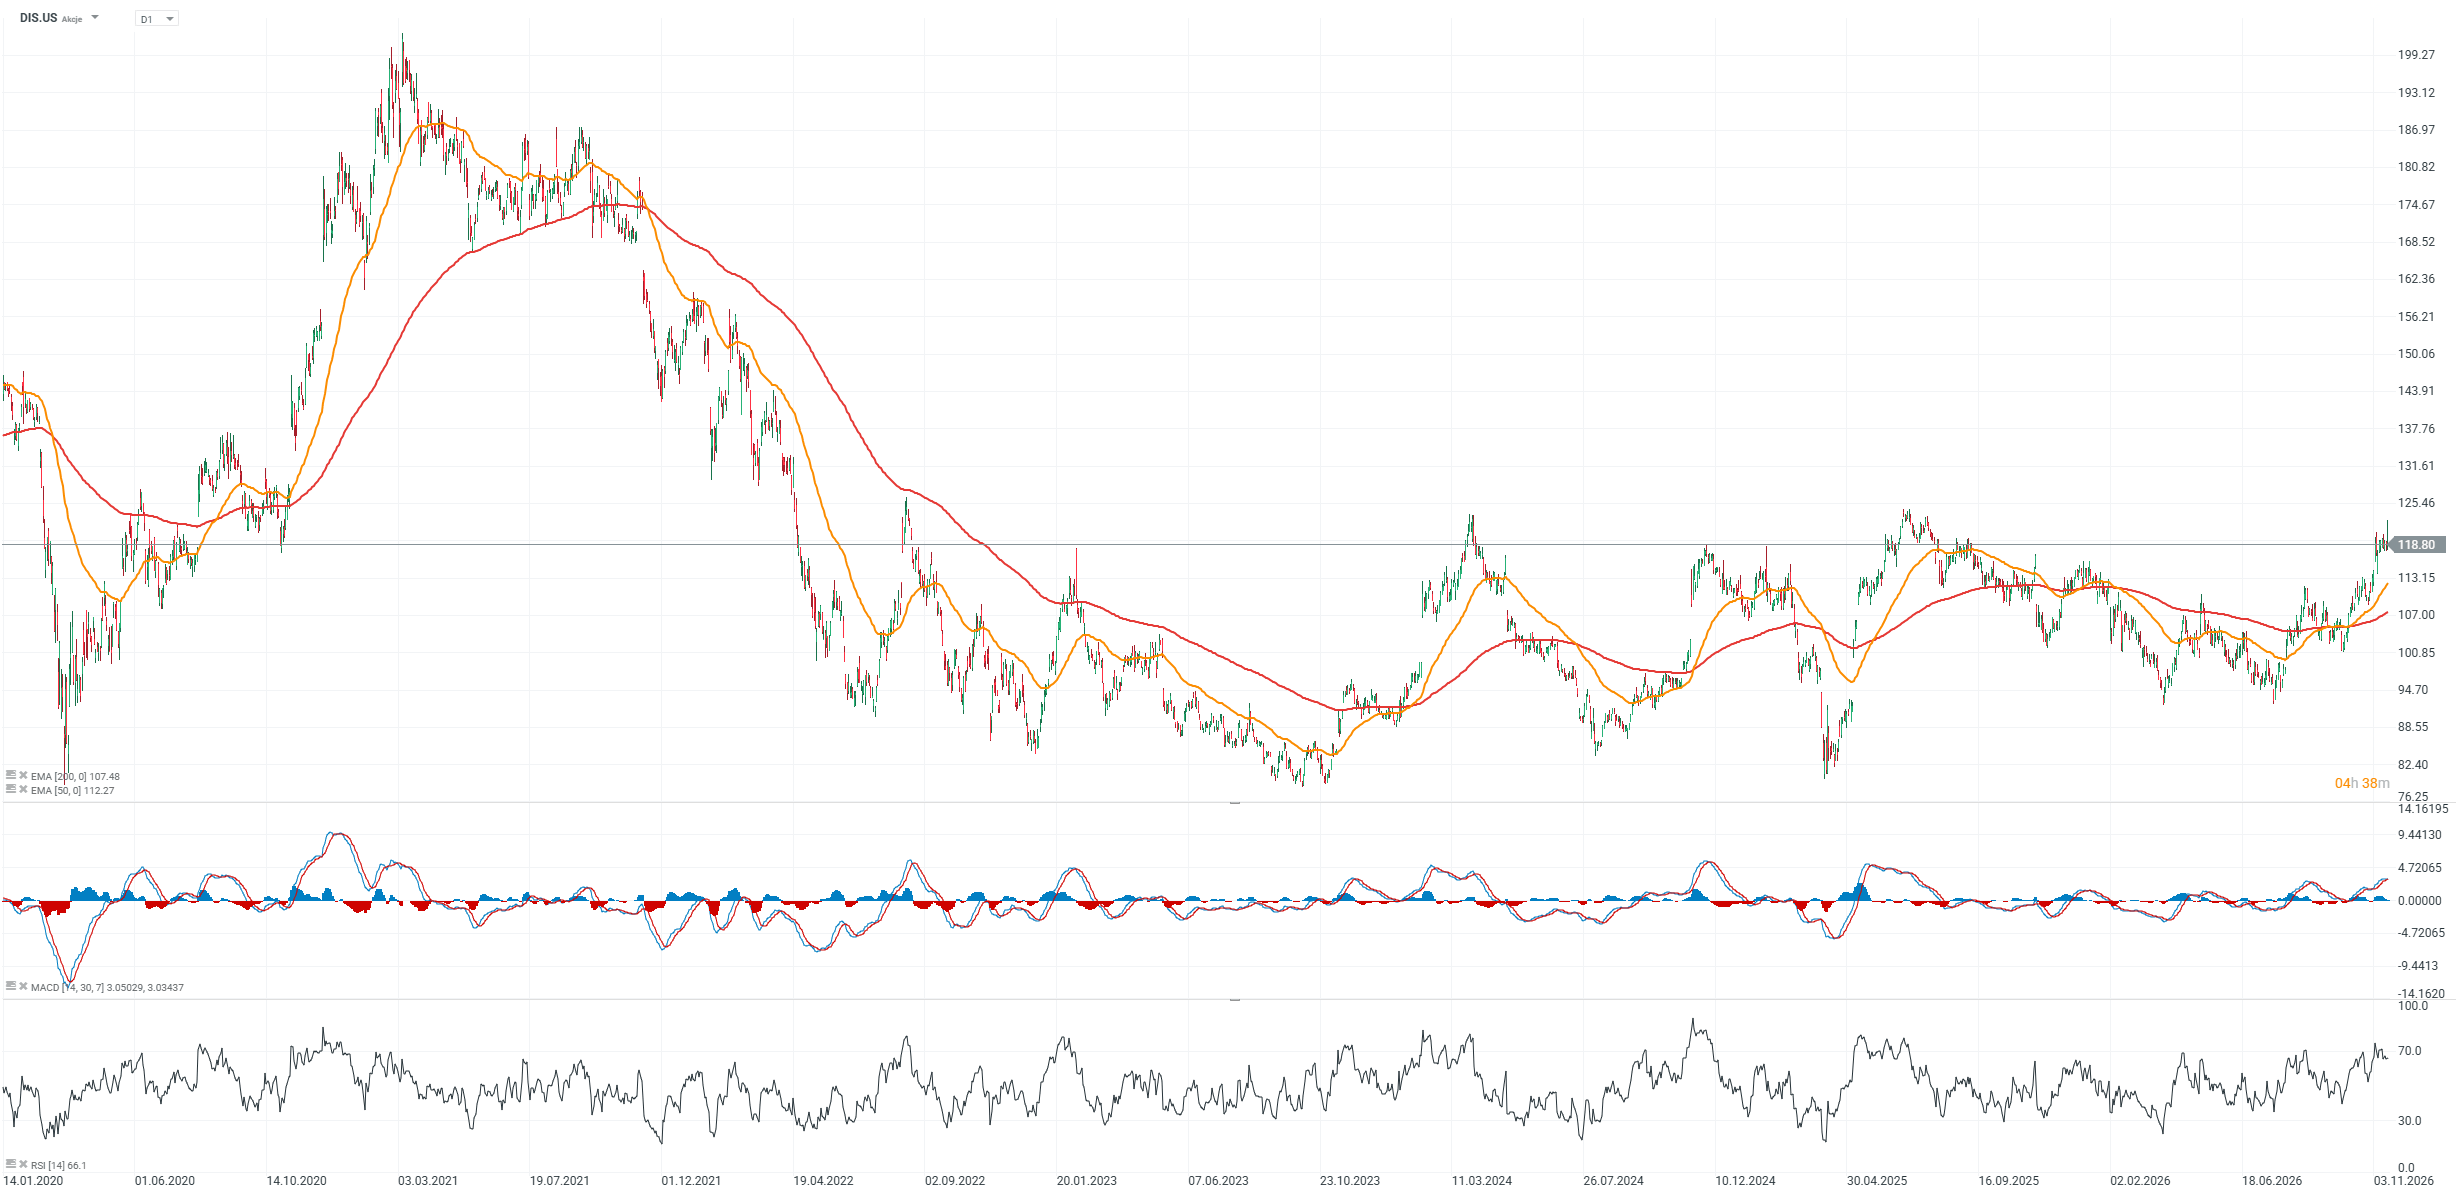
Disney ปิดปีงบประมาณ FY2026 ด้วยผลประกอบการที่เหนือความคาดหมายของวอลล์สตรีทอย่างมาก รายได้ไตรมาสที่สี่เพิ่มขึ้น 16% เมื่อเทียบปีต่อปี อยู่ที่ 25.95 พันล้านดอลลาร์ ขณะที่ EPS ที่ปรับปรุงแล้วอยู่ที่ $1.77 เพิ่มขึ้น 59% เมื่อเทียบรายปี กลุ่มธุรกิจ Experiences เพิ่มกำไรจากการดำเนินงาน 20% เป็น 2.25 พันล้านดอลลาร์ ขณะที่กำไรจากการดำเนินงานในกลุ่มธุรกิจ Sports พุ่งขึ้น 53% เป็น 1.39 พันล้านดอลลาร์ ความสามารถในการทำกำไรจากธุรกิจสตรีมมิงก็มีความสำคัญมากขึ้นเช่นกัน โดยกำไรจากการดำเนินงานของ SVOD เพิ่มขึ้นเป็น 824 ล้านดอลลาร์ จาก 402 ล้านดอลลาร์ในปีก่อนหน้า อย่างไรก็ตาม ควรพิจารณาผลบวกจากสัปดาห์ที่ 53 ที่เพิ่มเข้ามาด้วย เมื่อประเมินอัตราการเติบโตที่รายงาน
บริษัทยืนยันคาดการณ์การเติบโตของ EPS ที่ปรับปรุงแล้วในระดับสองหลักสำหรับปีงบประมาณ FY2027 พร้อมการเติบโตของกำไรจากการดำเนินงานตามกลุ่มธุรกิจประมาณ 8% หลังหักผลกระทบจากสัปดาห์ที่เพิ่มเข้ามา Disney วางแผนเพิ่มการใช้จ่ายด้านคอนเทนต์ 9% เป็น 26 พันล้านดอลลาร์ โดยจัดสรรทรัพยากรเพิ่มเติมไปยังสิทธิ์การถ่ายทอดสดกีฬาและการผลิตผลงานระดับนานาชาติ รวมถึงด้านอื่น ๆ รายจ่ายลงทุนคาดว่าจะอยู่ที่ประมาณ 9 พันล้านดอลลาร์ ขณะที่กระแสเงินสดอิสระคาดว่าจะอยู่ที่ประมาณ 11 พันล้านดอลลาร์ ฝ่ายบริหารยังตั้งเป้าประหยัดต้นทุน 3 พันล้านดอลลาร์ภายในปีงบประมาณ FY2029 สำหรับนักลงทุน คำถามสำคัญยังคงเป็นว่า Disney จะสามารถเพิ่มความสามารถในการทำกำไรจากธุรกิจสตรีมมิงต่อไปได้หรือไม่ ควบคู่ไปกับการเพิ่มการใช้จ่ายด้านคอนเทนต์และการขยายธุรกิจสวนสนุก
Disney – ผลประกอบการไตรมาส 4 ปี 2026
-
EPS ที่ปรับปรุงแล้วอยู่ที่ $1.77 เทียบกับที่คาดการณ์ไว้ที่ $1.66 ขณะที่รายได้อยู่ที่ 25.95 พันล้านดอลลาร์ สูงกว่าประมาณการตลาดที่ 25.18 พันล้านดอลลาร์
-
กลุ่มธุรกิจ Entertainment: รายได้ 11.89 พันล้านดอลลาร์ เทียบกับคาดการณ์ที่ 11.48 พันล้านดอลลาร์ กำไรจากการดำเนินงาน 1.33 พันล้านดอลลาร์ สอดคล้องกับประมาณการ
-
กลุ่มธุรกิจ Experiences: รายได้ 10.11 พันล้านดอลลาร์ เทียบกับคาดการณ์ที่ 9.89 พันล้านดอลลาร์ กำไรจากการดำเนินงาน 2.25 พันล้านดอลลาร์ เทียบกับประมาณการตลาดที่ 2.21 พันล้านดอลลาร์
-
กลุ่มธุรกิจ Sports: รายได้ 4.61 พันล้านดอลลาร์ เทียบกับคาดการณ์ที่ 4.45 พันล้านดอลลาร์ กำไรจากการดำเนินงาน 1.39 พันล้านดอลลาร์ เทียบกับประมาณการตลาดที่ 1.38 พันล้านดอลลาร์
-
กำไรจากการดำเนินงานรวมของทุกกลุ่มธุรกิจอยู่ที่ 4.97 พันล้านดอลลาร์ เทียบกับคาดการณ์ที่ 4.88 พันล้านดอลลาร์ สำหรับปีงบประมาณ FY2027 Disney คาดการณ์การเติบโตของ EPS ที่ปรับปรุงแล้วในระดับสองหลัก การเติบโตของกำไรจากการดำเนินงานตามกลุ่มธุรกิจประมาณ 8% (ไม่รวมผลกระทบจากสัปดาห์ที่ 53) รายจ่ายลงทุนประมาณ 9 พันล้านดอลลาร์ และกระแสเงินสดอิสระ (FCF) ประมาณ 11 พันล้านดอลลาร์
-
ในไตรมาสแรกของปีงบประมาณ FY2027 Disney คาดว่ากำไรจากการดำเนินงานรวมของทุกกลุ่มธุรกิจจะอยู่ที่ประมาณ 5.4 พันล้านดอลลาร์
-
บริษัทประกาศจ่ายเงินปันผล $2 ต่อหุ้น โดยแบ่งจ่าย 2 งวด งวดละ $1
กราฟ DIS.US (กรอบเวลา D1)
 ที่มา: XTB
Nike: บริษัทเตรียมพร้อมสำหรับการฟื้นฟูธุรกิจระยะยาวหลายปี
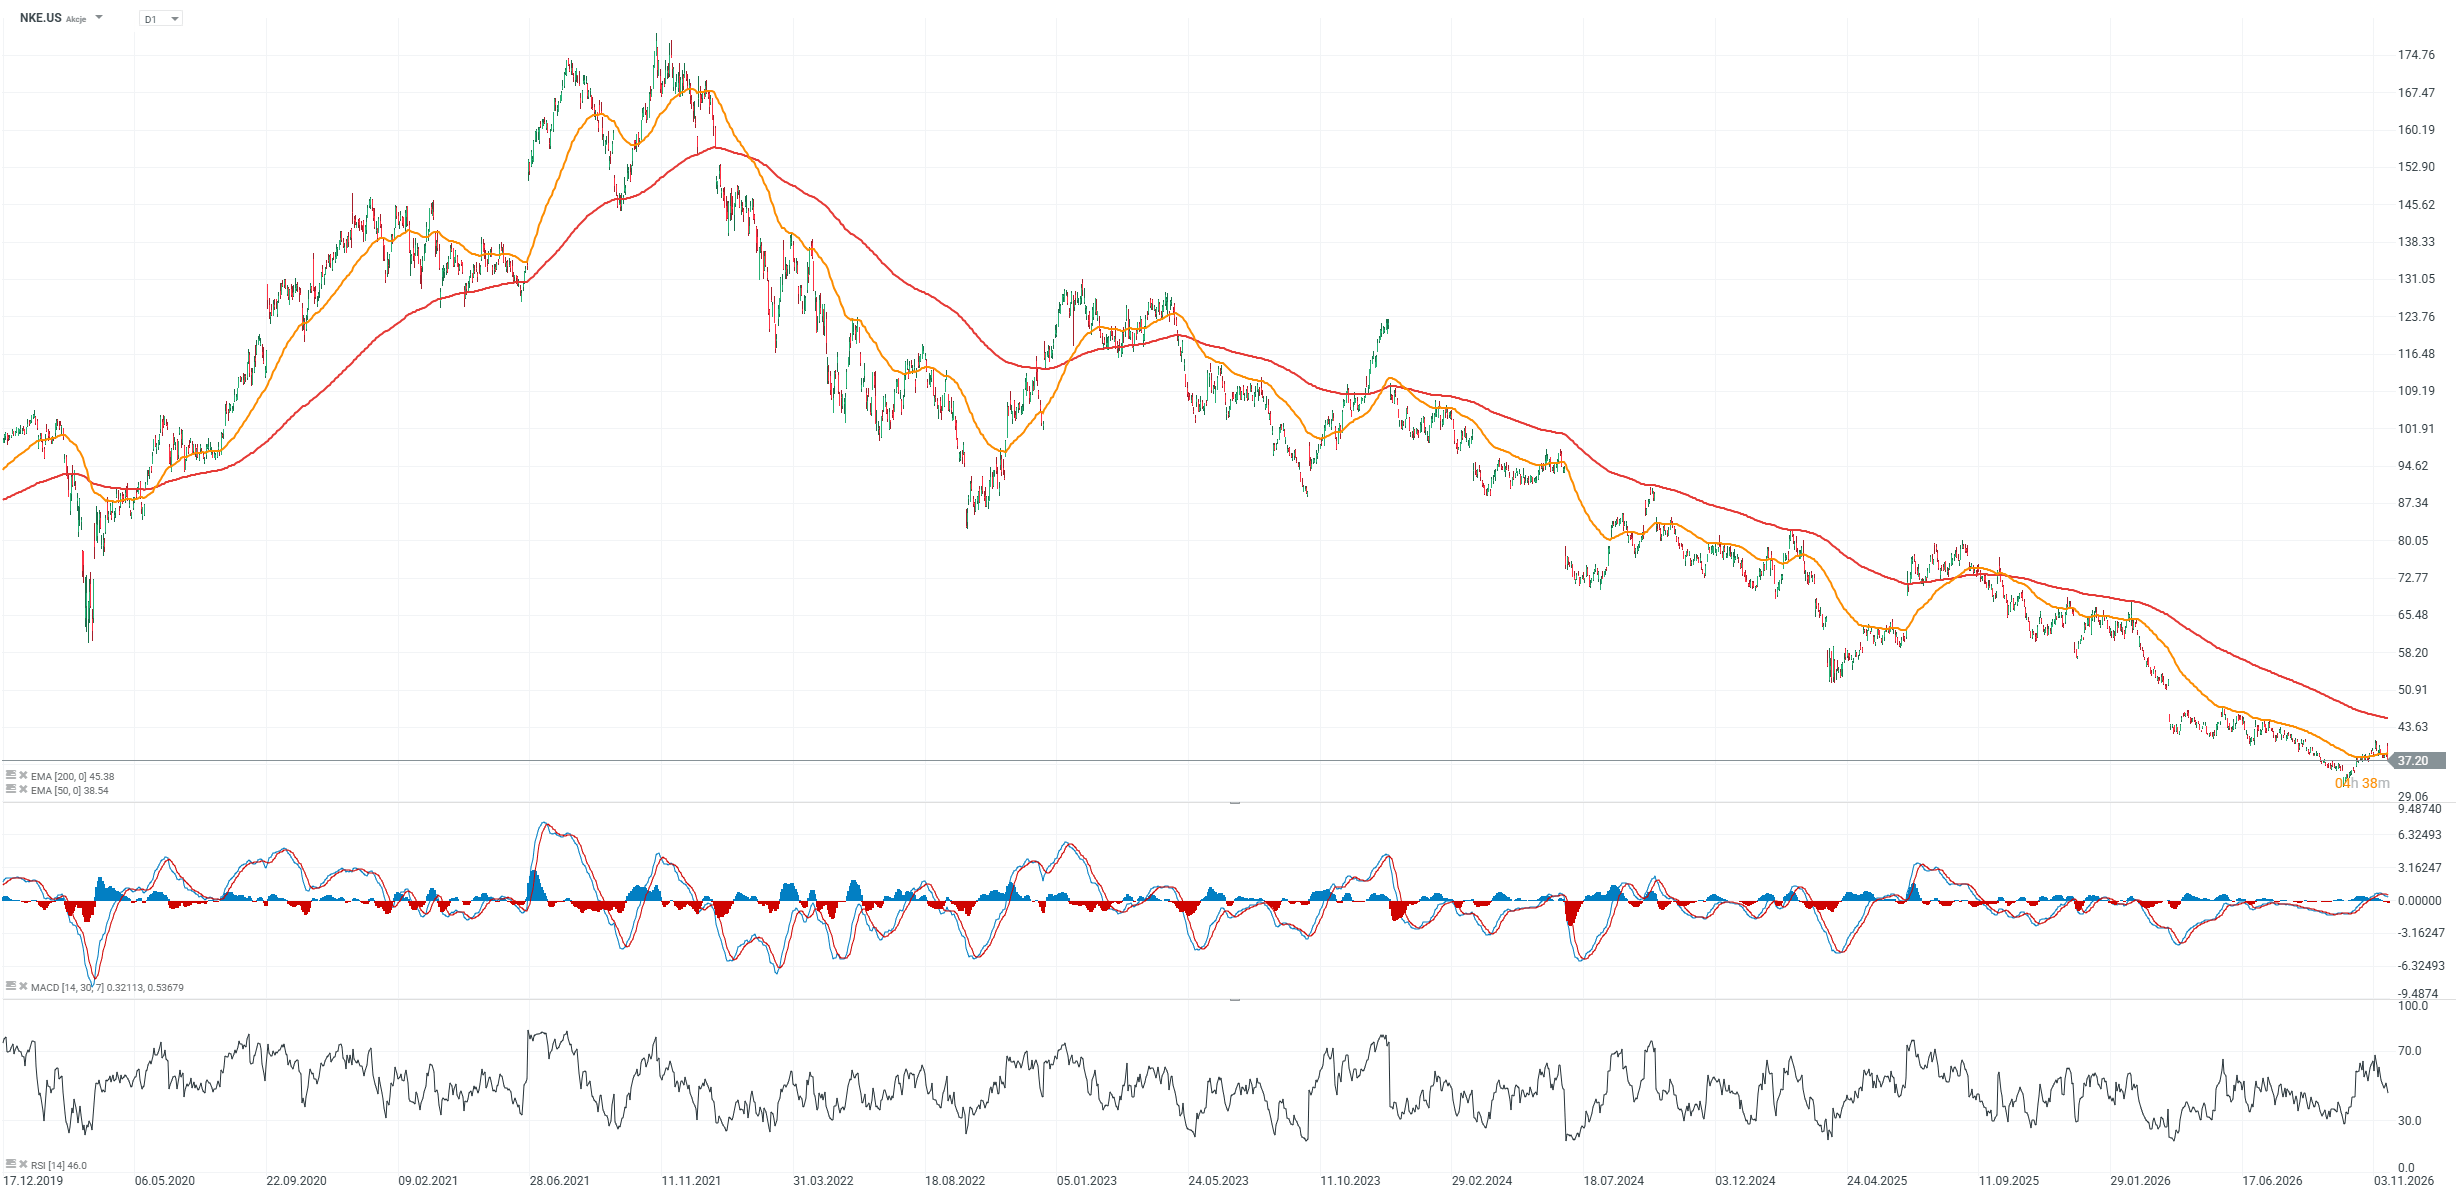
Nike เปิดตัวกลยุทธ์ใหม่ "Full Stride Ahead" ในงาน Investor Day โดยมีเป้าหมายฟื้นฟูการเติบโตของรายได้และความสามารถในการทำกำไรอย่างยั่งยืน อย่างไรก็ตาม แนวโน้มในระยะใกล้ยังคงท้าทาย โดยบริษัทคาดว่ารายได้จะลดลงประมาณ 7-9% ในปีงบประมาณ FY2027 (มิถุนายน 2026 ถึงพฤษภาคม 2027) โดย EPS ที่ปรับปรุงแล้วอยู่ในช่วง $1.15 ถึง $1.35 อัตรากำไรจากการดำเนินงานคาดว่าจะอยู่ที่เพียง 6% ขณะที่ปีงบประมาณ 2027-2028 จะมุ่งเน้นการลงทุนและการปรับโครงสร้างรูปแบบธุรกิจ Nike คาดว่าการลดลงของรายได้จะค่อย ๆ ผ่อนคลายลงในปี 2028 ก่อนที่จะกลับมาเติบโตในระดับตลาดในปีงบประมาณ FY2030 (มิถุนายน 2029 ถึงพฤษภาคม 2030)
ภายในปี 2030 Nike มีเป้าหมายเพิ่มรายได้ประจำปีประมาณ 5 พันล้านดอลลาร์เมื่อเทียบกับระดับปัจจุบัน ปรับปรุงอัตรากำไรจากการดำเนินงานให้อยู่ที่ 12-14% และบรรลุ EPS ที่ปรับปรุงแล้วที่ $3.00-$3.50 รายได้ส่วนเพิ่มประมาณ 4 พันล้านดอลลาร์ คาดว่าจะมาจากกลุ่มธุรกิจ Performance Sports โดยเฉพาะการวิ่ง การฝึกซ้อม ฟุตบอล บาสเกตบอล และกิจกรรมกลางแจ้ง บริษัทยังวางแผนจ่ายเงินปันผลให้ผู้ถือหุ้นรวมประมาณ 12 พันล้านดอลลาร์ภายในปี 2030 สำหรับนักลงทุน คำถามสำคัญคือ Nike จะสามารถฟื้นฟูความแข็งแกร่งของแบรนด์ Jordan และ Converse และปรับปรุงผลการดำเนินงานในจีนได้หรือไม่ โดยไม่กดดันอัตรากำไรเพิ่มเติม
-
คาดว่ารายได้จะลดลง 7-9% เมื่อเทียบปีต่อปีในปีงบประมาณ FY2027 โดยการหดตัวคาดว่าจะผ่อนคลายลงในปีงบประมาณ FY2029 (มิถุนายน 2028 ถึงพฤษภาคม 2029)
-
กำไรต่อหุ้นที่ปรับปรุงแล้ว (EPS) สำหรับปีงบประมาณ FY2027 (มิถุนายน 2026 ถึงพฤษภาคม 2027) คาดว่าจะอยู่ที่ $1.15-$1.35 สอดคล้องกับคาดการณ์ก่อนหน้า ภายในปีงบประมาณ FY2031 (มิถุนายน 2030 ถึงพฤษภาคม 2031) Nike ตั้งเป้า EPS ที่ $3.00-$3.50 ซึ่งเกือบเป็นสามเท่าของระดับที่คาดการณ์ไว้ในปัจจุบัน
-
ปีงบประมาณ 2027-2028 จะเป็นช่วงเวลาของการลงทุนอย่างเข้มข้น โดยมีเป้าหมายเพื่อนำ Nike กลับสู่เส้นทางการเติบโตที่ยั่งยืน
-
ภายในปีงบประมาณ FY2031 บริษัทมีเป้าหมายสร้างรายได้ประจำปีเพิ่มเติมประมาณ 5 พันล้านดอลลาร์ และคืนเงินให้ผู้ถือหุ้นรวมสะสม 12 พันล้านดอลลาร์ผ่านเงินปันผล
กราฟ NKE.US (กรอบเวลา D1)
 ที่มา: XTB
Home Depot: ผลประกอบการเหนือความคาดหมาย แต่อุปสงค์ยังคงอยู่ในระดับปานกลาง
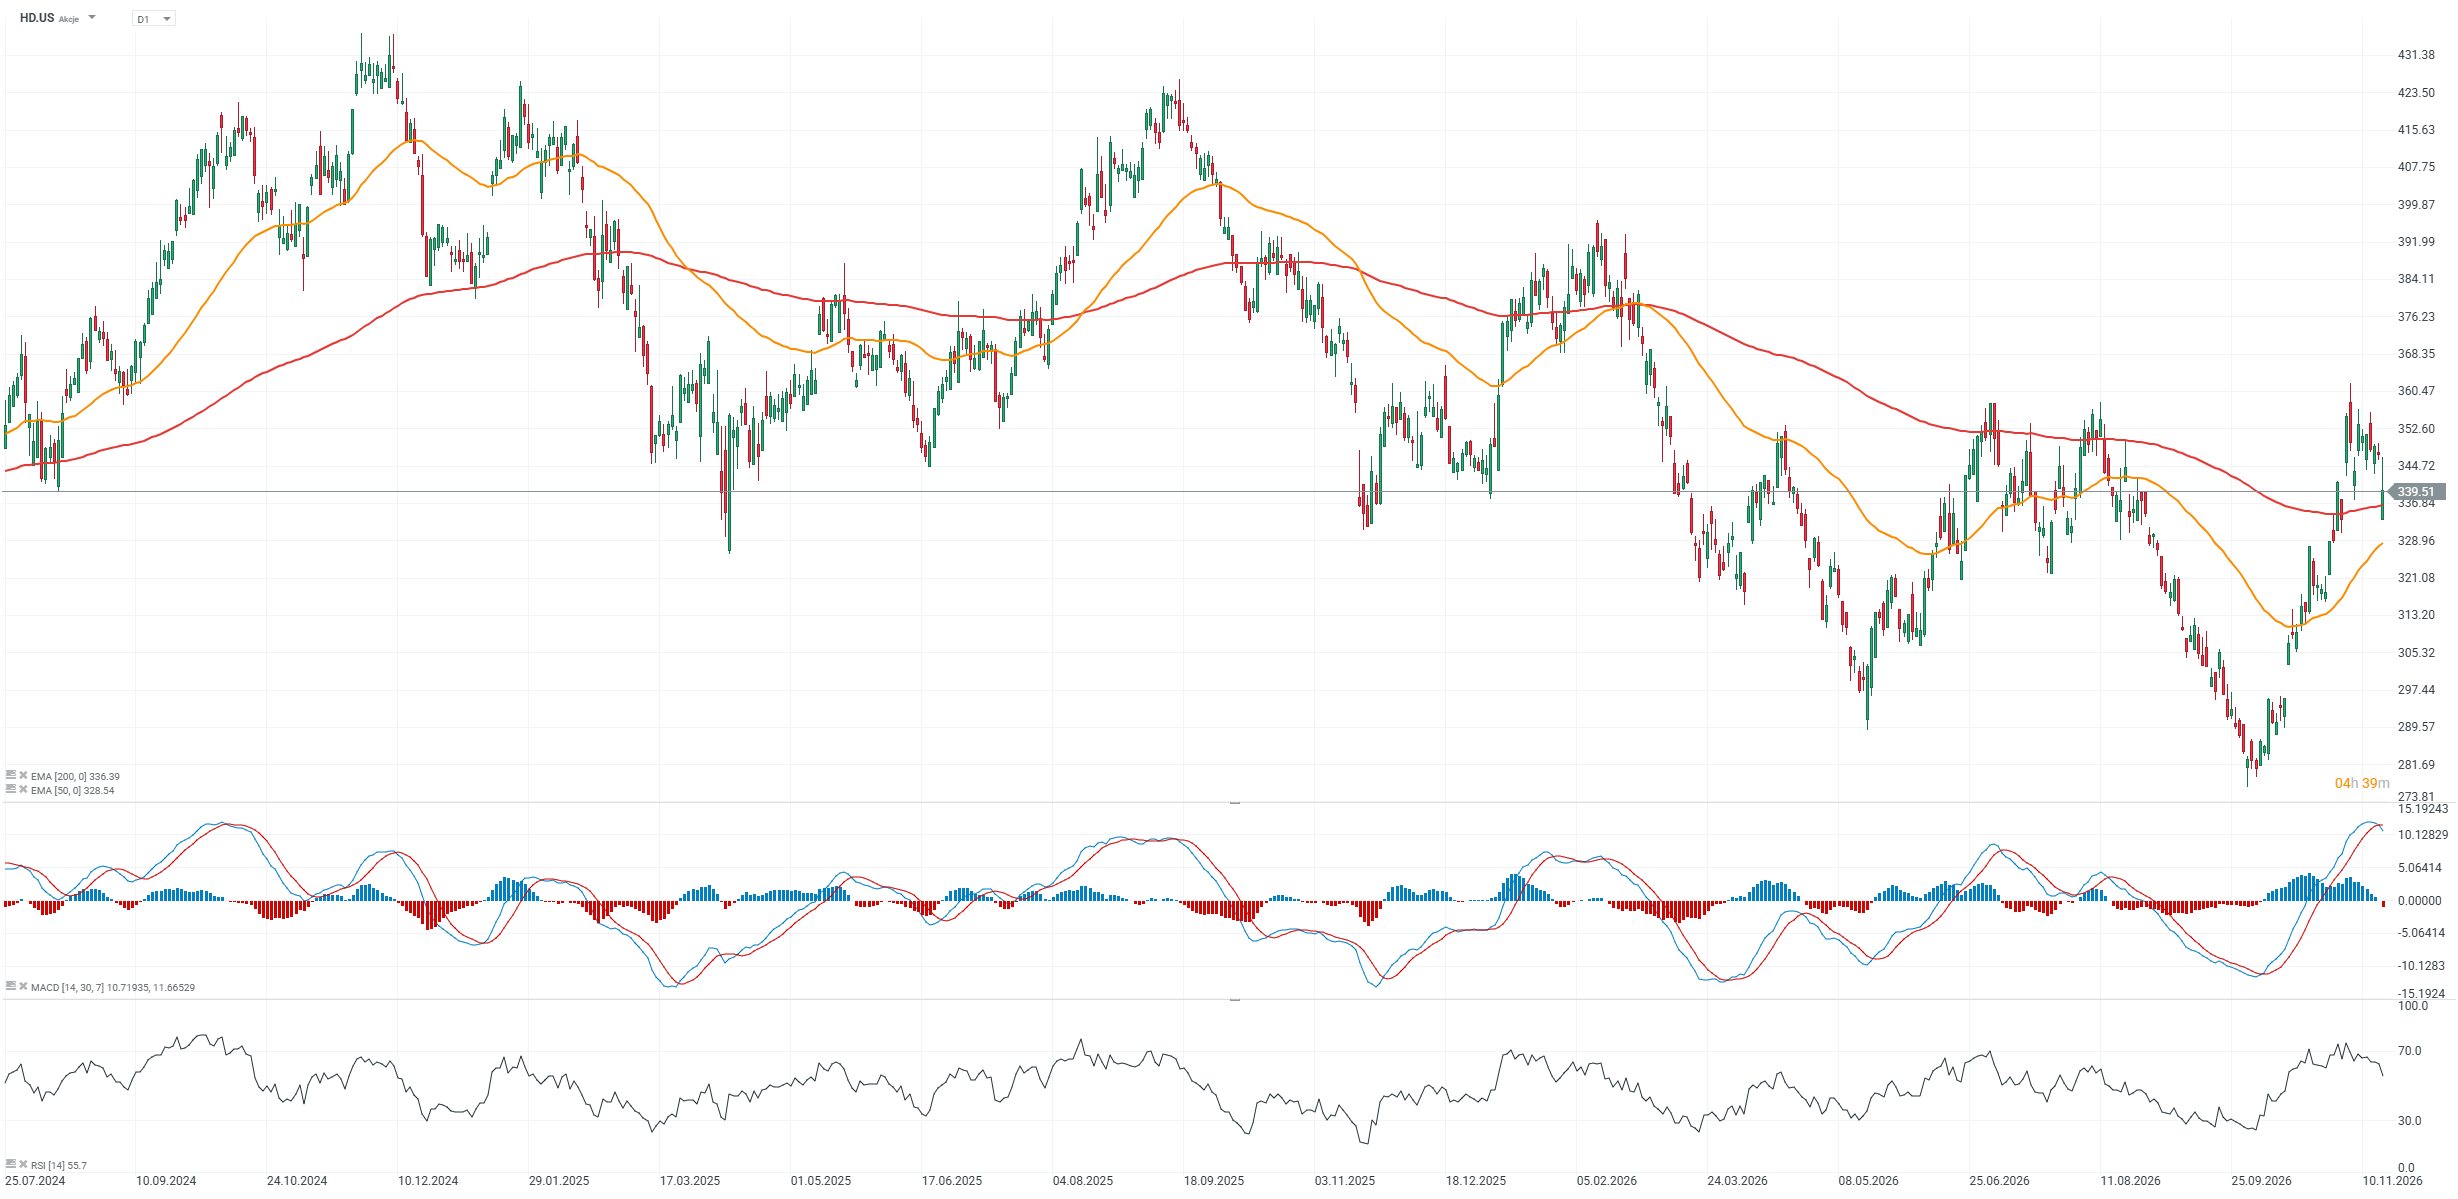
Home Depot เพิ่มรายได้ไตรมาส 3 ปี 2026 ขึ้น 4.9% เมื่อเทียบปีต่อปี เป็น 43.4 พันล้านดอลลาร์ ขณะที่ EPS ที่ปรับปรุงแล้วเพิ่มขึ้น 3.2% เป็น $3.86 ยอดขายสาขาเดิมเพิ่มขึ้น 2.2% สูงกว่าที่นักวิเคราะห์คาดการณ์ไว้ อย่างไรก็ตาม จำนวนธุรกรรมของลูกค้าในสาขาเดิมลดลง 0.5% ขณะที่มูลค่าธุรกรรมเฉลี่ยเพิ่มขึ้น 3% ซึ่งบ่งชี้ว่าการเติบโตของยอดขายมาจากการใช้จ่ายต่อธุรกรรมที่สูงขึ้นมากกว่าการเพิ่มขึ้นของจำนวนลูกค้าที่เข้ามาใช้บริการ ตัวเลขดังกล่าวบ่งชี้ถึงการทรงตัวของอุปสงค์อย่างค่อยเป็นค่อยไป แต่ยังไม่ยืนยันการฟื้นตัวที่แข็งแกร่งในตลาดปรับปรุงบ้านของสหรัฐฯ
บริษัทปรับเพิ่มคาดการณ์การเติบโตของรายได้ทั้งปีงบประมาณ FY2026 เป็นประมาณ 4.5% ขณะที่คาดการณ์การเติบโตของยอดขายสาขาเดิมที่ 1.4% อัตรากำไรจากการดำเนินงานที่ปรับปรุงแล้วคาดว่าจะอยู่ที่ประมาณ 12.8% ขณะที่ EPS ที่ปรับปรุงแล้วคาดว่าจะเพิ่มขึ้น 2% เมื่อเทียบปีต่อปี นักลงทุนยังให้ความสนใจกับการเปลี่ยนแปลงผู้บริหาร โดย Richard McPhail เข้ารับตำแหน่งซีอีโอ แม้ผลประกอบการจะเหนือความคาดหมายของตลาด แต่หุ้น Home Depot ร่วงลงประมาณ 3% หลังการประกาศผล ซึ่งบ่งชี้ว่านักลงทุนยังคงกังวลเกี่ยวกับศักยภาพการเติบโตที่จำกัด ท่ามกลางต้นทุนทางการเงินที่สูงขึ้นและกิจกรรมปรับปรุงบ้านที่ยังซบเซา
-
EPS ที่ปรับปรุงแล้วอยู่ที่ $3.86 เทียบกับที่คาดการณ์ไว้ที่ $3.85 ขณะที่รายได้อยู่ที่ 43.4 พันล้านดอลลาร์ สูงกว่าประมาณการตลาดที่ 42.83 พันล้านดอลลาร์
-
ยอดขายสาขาเดิมเพิ่มขึ้น 2.2% เทียบกับที่คาดการณ์ไว้ที่ 1.71% ยอดขายสาขาเดิมในสหรัฐฯ ก็เพิ่มขึ้น 2.2% เช่นกัน สูงกว่าที่คาดการณ์ไว้ที่ 1.52%
-
สินค้าคงคลังอยู่ที่ 27.6 พันล้านดอลลาร์ เทียบกับที่คาดการณ์ไว้ที่ 26.87 พันล้านดอลลาร์
-
บริษัทคาดการณ์การเติบโตของรายได้ทั้งปีประมาณ 4.5% เทียบกับคาดการณ์เดิมที่อยู่ในช่วง 2.5-4.5% ยอดขายสาขาเดิมคาดว่าจะเพิ่มขึ้นประมาณ 1.4% เทียบกับคาดการณ์เดิมที่ 0-2%
กราฟ HD.US (กรอบเวลา D1)
 ที่มา: XTB

Nvidia ประกาศผลประกอบการ 🚩 ราคาน้ำมันที่พุ่งขึ้นจะกดดันตลาดหุ้นหรือไม่?

บอร์ดปิดประตูใส่ Huang วอชิงตันปิดช่องโหว่ชิป และไทยอยู่ในรายชื่อประเทศเสี่ยงสูง
จับตาผลประกอบการ Nvidia: ผลลัพธ์แข็งแกร่ง แต่อนาคตยังไม่แน่นอน


แรงเทขายหุ้นเทคโนโลยียังดำเนินต่อเนื่อง ก่อน Nvidia ประกาศผลประกอบการและ Anthropic เตรียมเปิดตัวสู่ตลาด