


OECD ประเมินว่าเศรษฐกิจโลกในปี 2026 กำลังเติบโตได้ดีกว่าที่คาดไว้เมื่อไม่กี่เดือนก่อน แม้ต้องเผชิญแรงกระแทกด้านพลังงานจากสงครามกับอิหร่าน โดยแรงหนุนไม่ได้มาจากการลงทุนที่เกี่ยวข้องกับปัญญาประดิษฐ์ (AI) เพียงอย่างเดียว แต่ยังมาจากการนำคลังสำรองน้ำมันทั่วโลกบางส่วนออกมาใช้ การนำเข้าพลังงานของจีนที่ลดลง และการที่ผู้บริโภคบางส่วนหันไปใช้เชื้อเพลิงทางเลือกมากขึ้น รวมถึงถ่านหิน
ส่งผลให้ผลกระทบจากข้อจำกัดด้านอุปทานในภูมิภาคอ่าวเปอร์เซียจนถึงขณะนี้ยังน้อยกว่าที่นักเศรษฐศาสตร์กังวลในช่วงแรก อย่างไรก็ตาม OECD ย้ำว่าแนวโน้มเศรษฐกิจโลกยังคงขึ้นอยู่กับความสามารถในการบรรลุข้อตกลงที่ยั่งยืนเพื่อยุติความขัดแย้งในตะวันออกกลางเป็นอย่างมาก
คาดการณ์ใหม่จาก OECD
OECD ปรับเพิ่มคาดการณ์การเติบโตของเศรษฐกิจโลกในปี 2026 เป็น 2.9% จากเดิม 2.8% และปี 2027 เป็น 3.0% จากเดิม 2.9%
-
คาดว่าเศรษฐกิจสหรัฐฯ จะเติบโต 2.2% ในปี 2026 เพิ่มขึ้นจากคาดการณ์เดิมที่ 2.0% และ 2.1% ในปี 2027 เทียบกับคาดการณ์เดิมที่ 1.8%
-
คาดการณ์การเติบโตของจีนในปี 2026 ยังคงอยู่ที่ 4.5% ขณะที่คาดการณ์ปี 2027 ถูกปรับลดลงเหลือ 4.2% จาก 4.3%
-
OECD ปรับเพิ่มคาดการณ์การเติบโตของญี่ปุ่นในปี 2026 เป็น 0.8% จาก 0.6% ส่วนปี 2027 คาดว่าจะเติบโต 0.7% ลดลงจากคาดการณ์เดิมที่ 0.8%
-
GDP ยูโรโซนปี 2026 ถูกปรับเพิ่มเป็น 1.0% จาก 0.8% ในเดือนมิถุนายน ขณะที่คาดการณ์ปี 2027 ยังคงอยู่ที่ 1.0% ลดลงจากเดิมที่ 1.2%
AI ช่วยประคองการเติบโต ขณะที่เศรษฐกิจโลกได้รับผลกระทบจากวิกฤตพลังงานน้อยกว่าคาด
ปัจจัยบวกที่สำคัญที่สุดยังคงเป็นการลงทุนที่เติบโตอย่างรวดเร็วรอบ AI โดย OECD ชี้ว่า การใช้จ่ายด้าน Data Center, เซมิคอนดักเตอร์ และโครงสร้างพื้นฐาน AI ในวงกว้าง กลายเป็นหนึ่งในเสาหลักสำคัญที่ช่วยพยุงความแข็งแกร่งของเศรษฐกิจในปี 2026 ผลกระทบดังกล่าวเห็นได้ชัดเป็นพิเศษในสหรัฐฯ ขณะที่อุปสงค์ด้านเทคโนโลยีที่แข็งแกร่งยังช่วยสนับสนุนการส่งออกของญี่ปุ่นและเกาหลีใต้ด้วย
ในขณะเดียวกัน เศรษฐกิจโลกสามารถรับมือกับข้อจำกัดด้านอุปทานพลังงานที่เกี่ยวข้องกับสงครามกับอิหร่านได้ดีกว่าที่คาดไว้จนถึงขณะนี้ การนำคลังสำรองน้ำมันทั่วโลกบางส่วนออกมาใช้ การนำเข้าพลังงานของจีนที่ลดลงอย่างมาก และการหันมาใช้เชื้อเพลิงทางเลือกมากขึ้น รวมถึงถ่านหิน ล้วนช่วยบรรเทาผลกระทบได้ กลไกเหล่านี้ช่วยลดผลกระทบโดยตรงจากอุปทานน้ำมันที่ลดลงในภูมิภาคอ่าวเปอร์เซีย
อย่างไรก็ตาม นั่นไม่ได้หมายความว่าความเสี่ยงต่าง ๆ จะหายไป OECD เตือนว่า หากเกิดการหยุดชะงักของอุปทานพลังงานขึ้นอีกครั้งหรือยืดเยื้อออกไป จะส่งผลให้เงินเฟ้อสูงขึ้นพร้อมกับการเติบโตทางเศรษฐกิจที่ชะลอลง ในทางปฏิบัติ ทิศทางของเศรษฐกิจโลกในระยะต่อไปจึงยังขึ้นอยู่กับความยั่งยืนของข้อตกลงที่อาจเกิดขึ้นในตะวันออกกลางเป็นอย่างมาก
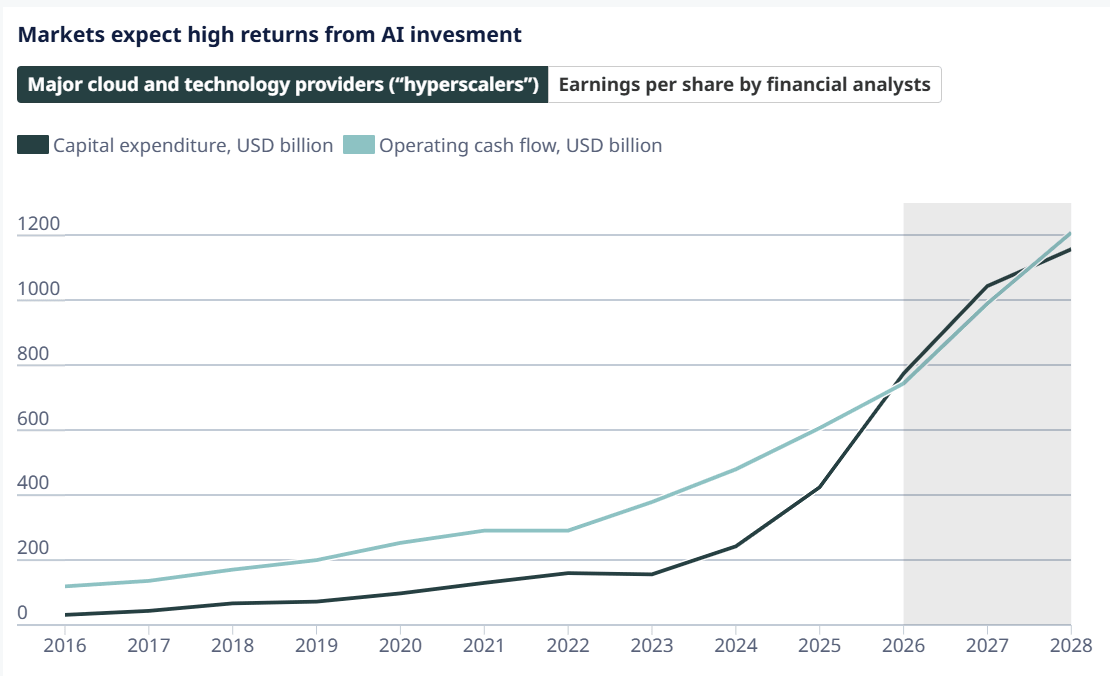
ดังที่แสดงในกราฟด้านล่าง CAPEX ของบริษัทที่ลงทุนใน AI ยังคงเพิ่มขึ้นอย่างรวดเร็ว แม้อัตราการเติบโตจะเริ่มชะลอลงเล็กน้อย ขณะที่กระแสเงินสดจากการดำเนินงานยังคงขยายตัวในอัตราที่เกือบเป็นเอ็กซ์โพเนนเชียล
Source: OECD
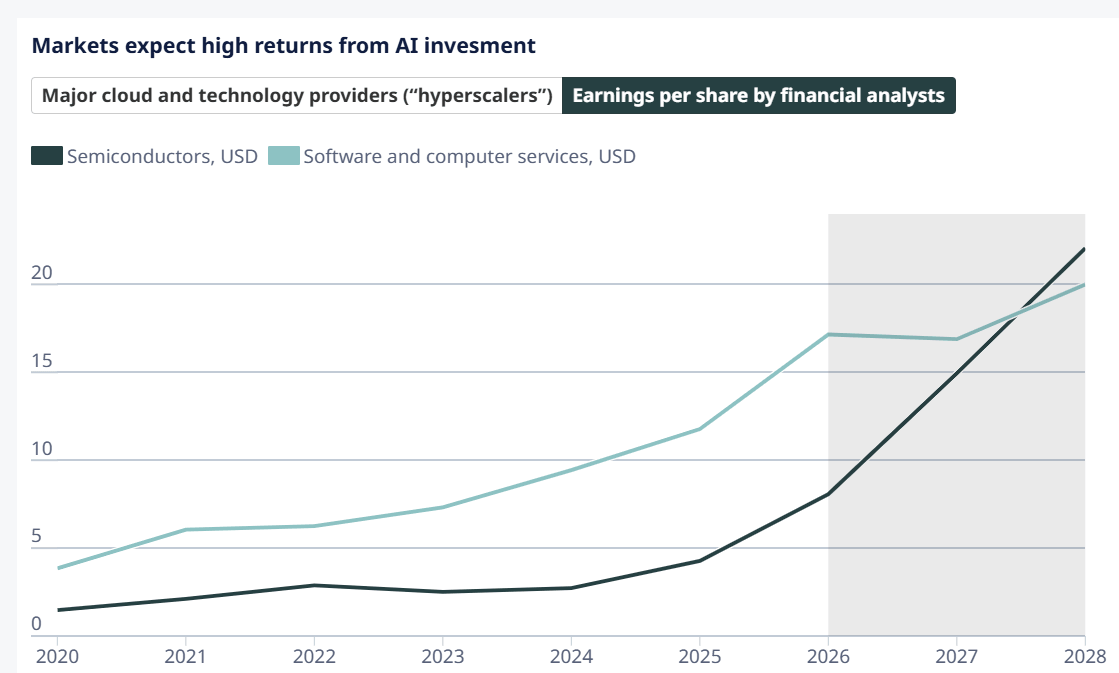
ธุรกิจเซมิคอนดักเตอร์มีความสามารถในการทำกำไรสูงกว่าธุรกิจซอฟต์แวร์อย่างชัดเจน ซึ่งในอดีตไม่ใช่สิ่งที่เกิดขึ้นเป็นปกติ
Source: XTB Research
เงินเฟ้อยังคงอยู่ในระดับสูง ทำให้ธนาคารกลางมีพื้นที่ในการดำเนินนโยบายน้อยลง
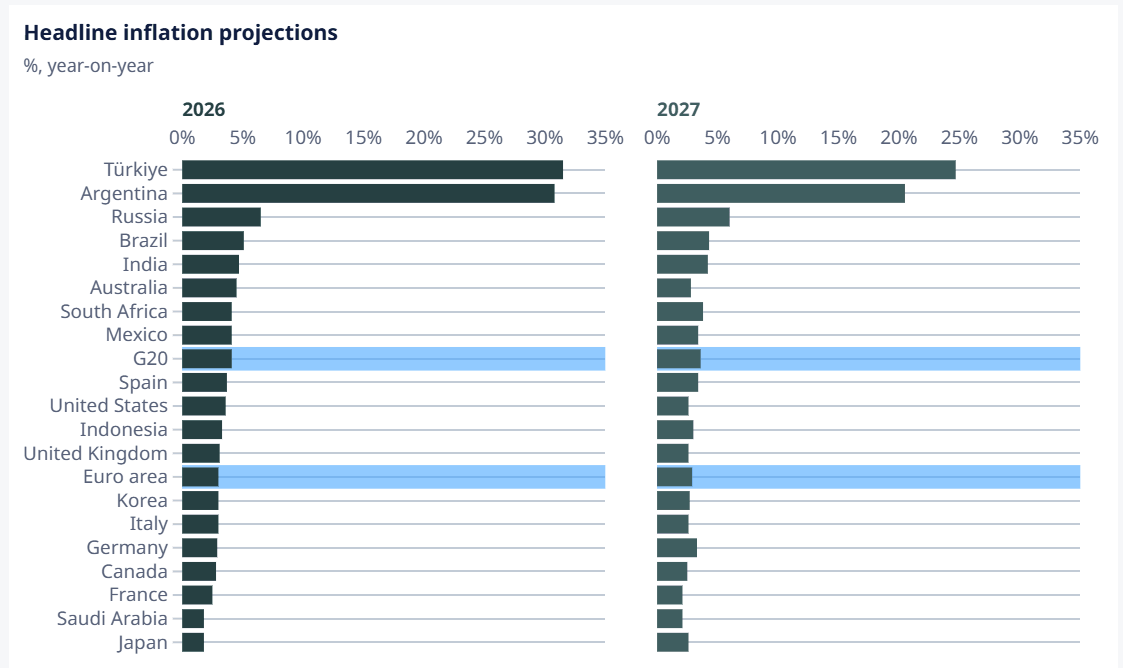
OECD ปรับเพิ่มคาดการณ์เงินเฟ้อสำหรับกลุ่มประเทศ G20 โดยในปี 2026 คาดว่าราคาจะเพิ่มขึ้นเฉลี่ย 4.1% จากเดิมที่คาดไว้ 4.0% ในเดือนมิถุนายน ขณะที่ปี 2027 คาดว่าเงินเฟ้อจะอยู่ที่ 3.6% เพิ่มขึ้นจากประมาณการเดิมที่ 3.1%
การเปลี่ยนแปลงนี้มีความสำคัญ เนื่องจากสะท้อนว่ากระบวนการชะลอตัวของเงินเฟ้ออาจใช้เวลานานกว่าที่คาด หากแรงกดดันจากราคาพลังงานที่สูงขึ้นเริ่มส่งผ่านไปยังภาคบริการ ค่าจ้าง และเงินเฟ้อพื้นฐานในวงกว้างมากขึ้น ธนาคารกลางอาจจำเป็นต้องคงอัตราดอกเบี้ยในระดับสูงเป็นเวลานานขึ้น
ในมุมมองของตลาด สถานการณ์ดังกล่าวยังทำให้แนวโน้มของตลาดพันธบัตรมีความซับซ้อนมากขึ้น อัตราผลตอบแทนพันธบัตรที่สูงขึ้นทำให้ต้นทุนทางการเงินของทั้งภาคธุรกิจและรัฐบาลเพิ่มขึ้น ขณะที่ระดับหนี้สาธารณะที่สูงหมายความว่า งบประมาณในสัดส่วนที่มากขึ้นต้องถูกนำไปใช้สำหรับการชำระหนี้
Source: OECD
OECD เตือนความเสี่ยงสะสมอาจเพิ่มขึ้นในปี 2027
รายการความเสี่ยงยังคงมีอยู่ในวงกว้าง นอกเหนือจากความตึงเครียดในตลาดพลังงานที่อาจเพิ่มขึ้น OECD ยังชี้ถึงความเป็นไปได้ของปรากฏการณ์ El Niño ที่รุนแรงผิดปกติ ซึ่งอาจทำให้ผลผลิตทางการเกษตรลดลงและผลักดันราคาอาหารให้สูงขึ้น ความเสี่ยงอื่น ๆ ได้แก่ อัตราผลตอบแทนพันธบัตรที่อาจปรับตัวขึ้นต่อ และความเป็นไปได้ที่ผลตอบแทนจากการลงทุนจำนวนมหาศาลในภาค AI ในปัจจุบันอาจไม่เป็นไปตามที่ตลาดคาดหวัง
หากปัจจัยเหล่านี้เกิดขึ้นพร้อมกัน OECD ประเมินว่า การเติบโตของเศรษฐกิจโลกในปี 2027 อาจลดลงได้มากถึง 0.7 จุดเปอร์เซ็นต์ ขณะที่เงินเฟ้ออาจสูงขึ้นราว 1.1 จุดเปอร์เซ็นต์
ความเสี่ยงที่เกี่ยวข้องกับ AI มีความสำคัญเป็นพิเศษ เนื่องจากการลงทุนด้านเทคโนโลยีเป็นหนึ่งในปัจจัยที่ช่วยสนับสนุนกิจกรรมทางเศรษฐกิจโลกในปัจจุบัน หากตลาดเริ่มตั้งคำถามต่อผลตอบแทนในอนาคตจากการลงทุนใน Data Center และเซมิคอนดักเตอร์ ผลกระทบที่เกิดขึ้นอาจไม่ได้จำกัดอยู่เพียงการประเมินมูลค่าของหุ้นในภาคเทคโนโลยีเท่านั้น
สหรัฐฯ ได้ประโยชน์จากบูม AI แต่ครัวเรือนกำลังเผชิญแรงกดดันเพิ่มขึ้น
OECD ปรับเพิ่มคาดการณ์การเติบโตของเศรษฐกิจสหรัฐฯ เป็น 2.2% ในปี 2026 และ 2.1% ในปี 2027 โดยทั้งสองตัวเลขสูงกว่าประมาณการในเดือนมิถุนายน สาเหตุหลักมาจากการลงทุนที่แข็งแกร่งซึ่งเกี่ยวข้องกับปัญญาประดิษฐ์ (AI)
ในขณะเดียวกัน สถานการณ์ของผู้บริโภคสหรัฐฯ เริ่มตึงตัวมากขึ้น OECD ชี้ว่า กำลังซื้อปรับตัวลดลง การขยายตัวของกำลังแรงงานชะลอลง และเงินออมของครัวเรือนกำลังทยอยลดลง แรงกดดันเพิ่มเติมมาจากภาษีนำเข้าและราคาพลังงานที่สูงขึ้น ซึ่งเพิ่มทั้งค่าครองชีพและต้นทุนของภาคธุรกิจ
เงินเฟ้อสหรัฐฯ คาดว่าจะอยู่ที่ 3.6% ในปี 2026 ก่อนลดลงสู่ 2.6% ในปี 2027 ซึ่งหมายความว่า Fed อาจยังต้องรับมือกับเศรษฐกิจที่เติบโตค่อนข้างเร็ว ขณะที่ยังเผชิญแรงกดดันด้านราคาอย่างต่อเนื่อง
จีนชะลอตัว แต่การนำเข้าพลังงานที่ลดลงช่วยจำกัดผลกระทบต่อตลาดโลก
OECD คงคาดการณ์การเติบโตของเศรษฐกิจจีนไว้ที่ 4.5% ในปี 2026 และ 4.2% ในปี 2027 โดยเศรษฐกิจยังมีแนวโน้มชะลอตัวลงอย่างค่อยเป็นค่อยไป ส่วนหนึ่งเป็นผลจากมาตรการของรัฐบาลปักกิ่งที่มุ่งลดกำลังการผลิตส่วนเกินในบางภาคอุตสาหกรรม
ในขณะเดียวกัน การนำเข้าพลังงานของจีนที่ลดลงอย่างชัดเจนเป็นหนึ่งในปัจจัยที่ช่วยจำกัดผลกระทบจากภาวะช็อกด้านน้ำมันในตลาดโลก เนื่องจากอุปสงค์ที่อ่อนตัวลงจากประเทศผู้นำเข้าสินค้าโภคภัณฑ์รายใหญ่ที่สุดของโลก ช่วยลดแรงกดดันต่อราคาในช่วงที่อุปทานจากตะวันออกกลางอยู่ในภาวะตึงตัว
ยูโรโซนยังคงเป็นหนึ่งในจุดอ่อนของเศรษฐกิจโลก
GDP ของยูโรโซนคาดว่าจะเติบโต 1.0% ทั้งในปี 2026 และ 2027 โดยข้อจำกัดสำคัญยังคงเป็นราคาพลังงานที่สูงและภาวะการเงินที่ตึงตัว
การเพิ่มขึ้นของการใช้จ่ายด้านกลาโหมอาจช่วยสนับสนุนเศรษฐกิจได้บางส่วน แต่ OECD ไม่คาดว่าจะเพียงพอที่จะทำให้เศรษฐกิจโดยรวมเร่งตัวขึ้นอย่างมีนัยสำคัญ
เงินเฟ้อในยูโรโซนคาดว่าจะอยู่ที่ 3.0% ในปี 2026 และ 2.9% ในปี 2027 โดยตลาดก๊าซยังคงเป็นความเสี่ยงสำคัญ เนื่องจากคลังเก็บก๊าซของยุโรปกำลังเข้าสู่ฤดูทำความร้อนด้วยระดับสินค้าคงคลังที่ต่ำที่สุดในรอบ 15 ปี
UK ทำผลงานได้ดีขึ้น ขณะที่คาดการณ์เงินเฟ้อลดลงอย่างมาก
OECD ปรับเพิ่มคาดการณ์การเติบโตของเศรษฐกิจ UK ในปี 2026 เป็น 1.1% จากเดิมที่คาดไว้ 0.9% ในเดือนมิถุนายน โดยการเติบโตได้รับแรงหนุนจากการบริโภค รวมถึงมาตรการด้านการคลังใหม่ ๆ ที่มุ่งช่วยเหลือภาคครัวเรือน
ขณะเดียวกัน OECD ปรับลดคาดการณ์เงินเฟ้อในปีนี้ลงเหลือ 3.1% จาก 3.7% เนื่องจากราคาปรับตัวขึ้นช้ากว่าที่คาดไว้ก่อนหน้านี้
อย่างไรก็ตาม ในปี 2027 การเติบโตคาดว่าจะชะลอลงเหลือประมาณ 1.0% จากเดิมที่คาดไว้ 1.1% นอกจากนี้ UK ยังคงมีความเสี่ยงจากอัตราผลตอบแทนพันธบัตรที่สูงขึ้น เนื่องจากต้นทุนทางการเงินที่เพิ่มขึ้นจะสร้างแรงกดดันต่อฐานะการคลังของรัฐบาล
ญี่ปุ่นเติบโตช้าลง แต่เงินเฟ้ออาจเร่งตัวขึ้น
เศรษฐกิจญี่ปุ่นคาดว่าจะเติบโต 0.8% ในปี 2026 และ 0.7% ในปี 2027 โดยการลงทุนภาคธุรกิจที่แข็งแกร่งถูกหักล้างด้วยอัตราดอกเบี้ยที่สูงขึ้นและต้นทุนการนำเข้าพลังงานที่เพิ่มขึ้น
อย่างไรก็ตาม ญี่ปุ่นแตกต่างจากเศรษฐกิจหลักส่วนใหญ่ เนื่องจาก OECD คาดว่าเงินเฟ้อจะเร่งตัวขึ้น โดยคาดว่าจะเพิ่มจาก 1.8% ในปี 2026 เป็น 2.6% ในปี 2027 ส่วนหนึ่งเป็นผลจากตลาดแรงงานที่ตึงตัวและการเติบโตของค่าจ้างที่แข็งแกร่ง
แคนาดาได้รับผลกระทบอย่างชัดเจนจากภาษีนำเข้าของสหรัฐฯ รอบใหม่
OECD ปรับลดคาดการณ์การเติบโตของแคนาดาในปี 2026 เหลือ 0.9% จากเดิม 1.2% ส่วนปี 2027 คาดว่าจะเติบโต 1.3% เทียบกับประมาณการเดิมที่ 1.7% ในเดือนมิถุนายน
ปัญหาหลักคือ ภาษีนำเข้ารอบใหม่ของสหรัฐฯ ต่อสินค้าส่งออกจากแคนาดา ซึ่งทำให้แนวโน้มด้านการค้าและการลงทุนแย่ลง ส่งผลให้แคนาดายังคงเป็นหนึ่งในเศรษฐกิจที่ได้รับผลกระทบโดยตรงมากที่สุดจากการเปลี่ยนแปลงด้านการค้าในอเมริกาเหนือ
หนี้ที่เพิ่มขึ้นกำลังกลายเป็นอีกหนึ่งความเสี่ยงต่อเศรษฐกิจ
อีกหนึ่งความเสี่ยงที่ OECD ให้ความสำคัญคือแรงกดดันที่เพิ่มขึ้นจาก หนี้สาธารณะ อัตราผลตอบแทนพันธบัตรที่อยู่ในระดับสูงหมายความว่าเศรษฐกิจพัฒนาแล้วต้องแบกรับต้นทุนการระดมทุนที่สูงขึ้นอย่างมากเมื่อเทียบกับไม่กี่ปีที่ผ่านมา
IMF เตือนว่าแรงกระแทกทางเศรษฐกิจที่เกิดขึ้นต่อเนื่องกำลังผลักดันระดับหนี้ให้สูงขึ้นอย่างเป็นระบบ ขณะที่รัฐบาลต่าง ๆ ปรับนโยบายการคลังได้ช้ากว่าการเพิ่มขึ้นของต้นทุนการชำระหนี้ เมื่อรวมกับการใช้จ่ายในระดับสูงด้านกลาโหม การเปลี่ยนผ่านด้านพลังงาน และโครงสร้างพื้นฐาน AI ปัจจัยเหล่านี้อาจยิ่งจำกัดพื้นที่ในการดำเนินนโยบายการคลังในช่วงหลายปีข้างหน้า
ภาพรวมที่ OECD นำเสนอจึงค่อนข้างแตกต่างจากที่เคยคาดไว้ เศรษฐกิจโลกกำลังแสดงให้เห็นถึงความยืดหยุ่นที่มากกว่าที่หลายฝ่ายกังวลหลังสงครามกับอิหร่านปะทุขึ้น แต่ความแข็งแกร่งดังกล่าวในปัจจุบันยังพึ่งพาการลงทุนด้านเทคโนโลยีที่แข็งแกร่ง รวมถึงกลไกบางอย่างที่ช่วยบรรเทาผลกระทบจากแรงกระแทกด้านพลังงาน
อย่างไรก็ตาม หากราคาพลังงานและอัตราผลตอบแทนพันธบัตรอยู่ในระดับสูงต่อเนื่องเป็นเวลานาน การรักษาสมดุลนี้ในปี 2027 อาจทำได้ยากขึ้น
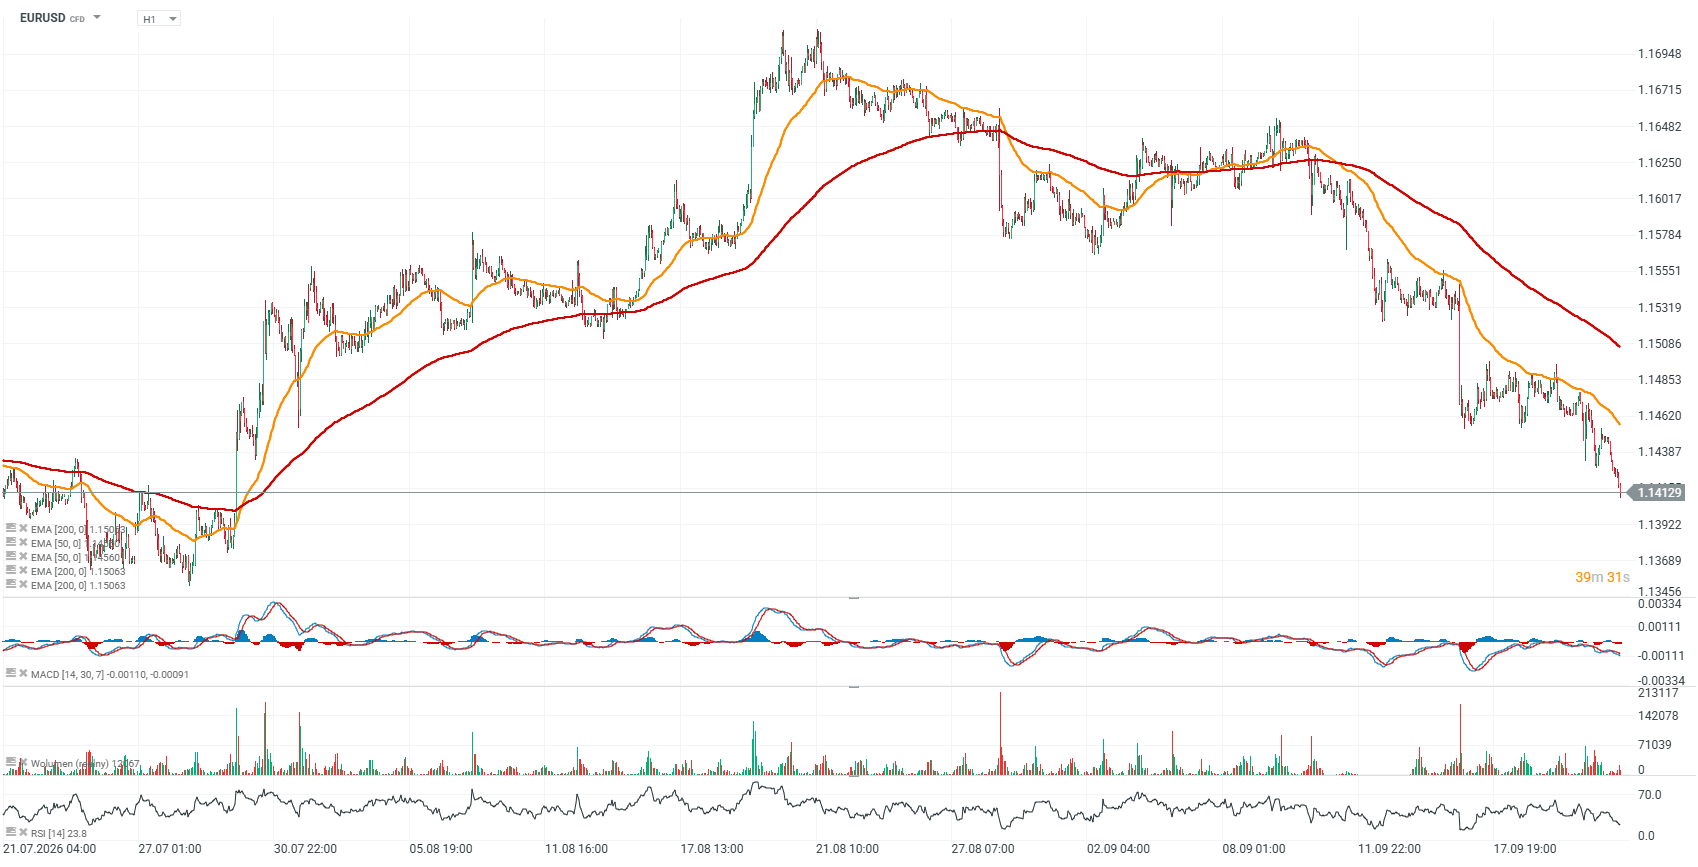
เงินยูโรกำลังอ่อนค่าลงเมื่อเทียบกับดอลลาร์สหรัฐ แม้ตัวเลข PMI ของเศรษฐกิจยุโรปจะออกมาแข็งแกร่งมาก
กราฟ EURUSD (กรอบเวลา H1)
Source: xStation5


BREAKING: ดอลลาร์พุ่งแตะระดับสูงสุดในรอบ 8 สัปดาห์ 💥
BREAKING: PMI แข็งแกร่งไม่ช่วยหนุนยูโร! EURUSD ทดสอบระดับสำคัญที่ 1.1400

Economic Calendar: ความผันผวนทั่วโลกจะส่งผลต่อรายงาน PMI เบื้องต้นอย่างไร?


Morning wrap (23.09.2026)