


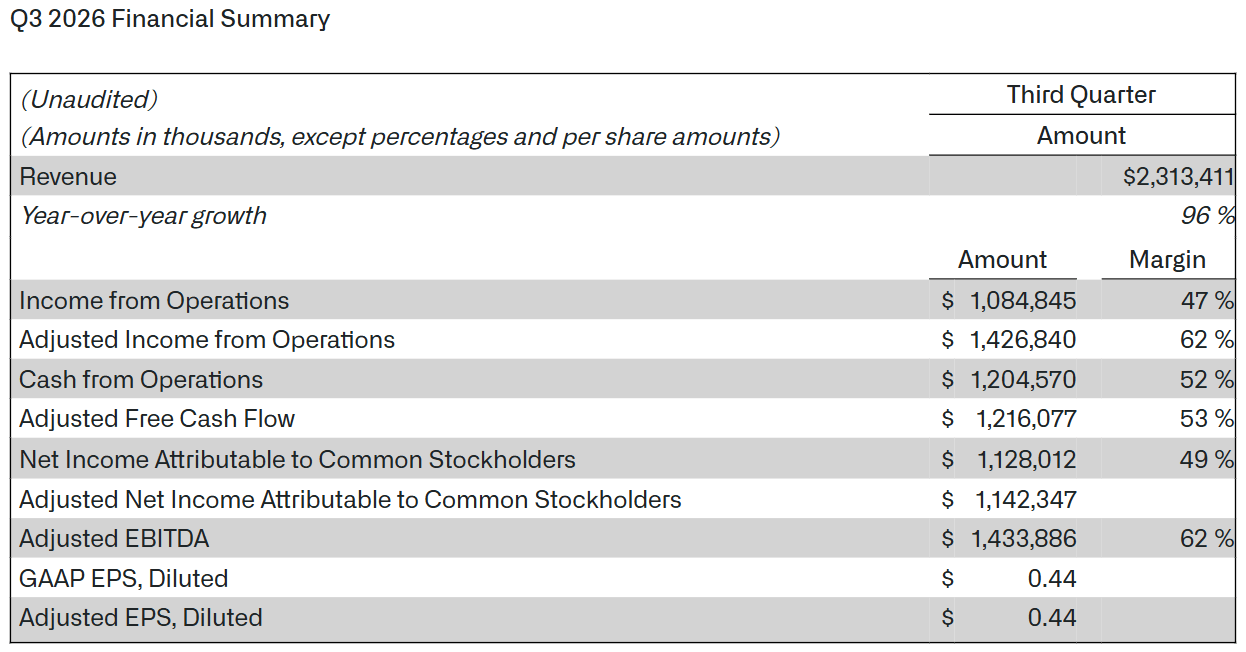
- Palantir ทำรายได้ไตรมาส 3 ปี 2026 เติบโต 96% สู่ระดับ 2.31 พันล้าน USD ซึ่งสูงกว่าที่ตลาดคาดการณ์ไว้
- กำไรสุทธิต่อหุ้นปรับลดอยู่ที่ 0.44 USD และอัตรากำไรจากการดำเนินงานปรับปรุงแล้วสูงถึง 62%
- ผู้บริหารปรับเพิ่มคาดการณ์รายได้ปี 2026 ทั้งปีเป็น 8.530 – 8.534 พันล้าน USD

- Palantir ทำรายได้ไตรมาส 3 ปี 2026 เติบโต 96% สู่ระดับ 2.31 พันล้าน USD ซึ่งสูงกว่าที่ตลาดคาดการณ์ไว้
- กำไรสุทธิต่อหุ้นปรับลดอยู่ที่ 0.44 USD และอัตรากำไรจากการดำเนินงานปรับปรุงแล้วสูงถึง 62%
- ผู้บริหารปรับเพิ่มคาดการณ์รายได้ปี 2026 ทั้งปีเป็น 8.530 – 8.534 พันล้าน USD
หุ้น Palantir Technologies (PLTR.US) ปรับตัวลดลงเกือบ 2.5% ในช่วงแรกหลังประกาศผลประกอบการ แม้บริษัทจะรายงานผลประกอบการไตรมาส 3 ปี 2026 ที่แข็งแกร่งและสูงกว่าคาดการณ์ของนักวิเคราะห์ทั้งด้านรายได้และกำไรต่อหุ้น (EPS) ที่ปรับปรุงแล้ว
รายได้พุ่งขึ้น 96% YoY สู่ $2.31 พันล้าน โดยธุรกิจเชิงพาณิชย์ในสหรัฐฯ ยังคงเติบโตเร็วที่สุด เพิ่มขึ้น 149% YoY ท่ามกลางการนำโซลูชัน AI มาใช้งานอย่างรวดเร็ว
สิ่งที่โดดเด่นเป็นพิเศษคือ Palantir สามารถรักษาการเติบโตของรายได้ในระดับเกือบ 100% ควบคู่กับความสามารถในการทำกำไรจากการดำเนินงานที่สูงมาก ซึ่งแตกต่างจากผู้ให้บริการซอฟต์แวร์และโครงสร้างพื้นฐาน AI หลายราย
ฝ่ายบริหารยังปรับเพิ่มคาดการณ์ผลประกอบการตลอดปี 2026 อย่างมีนัยสำคัญ สะท้อนความต้องการแพลตฟอร์มวิเคราะห์ข้อมูลและโซลูชัน AI ที่ยังแข็งแกร่งจากทั้งลูกค้าภาคธุรกิจและภาครัฐ
อย่างไรก็ตาม บริษัทคาดการณ์ว่ารายได้ตลอดปีจะเติบโต 91% ซึ่งบ่งชี้ว่าอัตราการเติบโตอาจชะลอลงเล็กน้อยจากระดับ 96% ในไตรมาส 3 นักลงทุนจึงต้องรอดูปฏิกิริยาของตลาดโดยรวมในช่วงการซื้อขายวันพรุ่งนี้ เนื่องจากแรงซื้อในช่วงแรกหลังผลประกอบการออกมาดีกว่าคาดยังค่อนข้างจำกัด
ผลประกอบการ Palantir ไตรมาส 3 ปี 2026: ตัวเลขสำคัญ
-
รายได้: เพิ่มขึ้น 96% YoY สู่ $2.31 พันล้าน สูงกว่าคาดการณ์เฉลี่ยของนักวิเคราะห์ที่ $2.18 พันล้านประมาณ 6% การเติบโตในระดับสูงเช่นนี้ แม้บริษัทมีรายได้อยู่ในระดับหลายพันล้านดอลลาร์แล้ว สะท้อนถึงการขยายตัวของธุรกิจและการใช้งาน Artificial Intelligence Platform (AIP) ที่เพิ่มขึ้นอย่างรวดเร็ว
-
กำไรต่อหุ้น (Adjusted EPS): อยู่ที่ $0.44 เทียบกับคาดการณ์ที่ $0.41 ขณะที่กำไรจากการดำเนินงานที่ปรับปรุงแล้วเพิ่มขึ้นสู่ $1.43 พันล้าน สูงกว่าคาดการณ์ที่ $1.26 พันล้าน แสดงให้เห็นว่าการเติบโตของรายได้กำลังส่งผลให้ความสามารถในการทำกำไรดีขึ้นอย่างมีนัยสำคัญ
-
รายได้จากธุรกิจเชิงพาณิชย์ในสหรัฐฯ: พุ่งขึ้น 148% YoY สู่ $984 ล้าน สูงกว่าคาดการณ์ที่ $943 ล้าน นี่เป็นหนึ่งในประเด็นสำคัญที่สุดของรายงาน เนื่องจากแสดงให้เห็นว่าการเติบโตของ Palantir ไม่ได้จำกัดอยู่แค่ธุรกิจภาครัฐแบบดั้งเดิม แต่ยังได้รับแรงหนุนอย่างมากจากความต้องการของลูกค้าภาคเอกชน
-
รายได้รวมในสหรัฐฯ: แตะ $1.94 พันล้าน เพิ่มขึ้น 119% YoY โดยธุรกิจภาครัฐในสหรัฐฯ สร้างรายได้ $953 ล้าน เพิ่มขึ้น 96% จากปีก่อน และสูงกว่าคาดการณ์ที่ $862 ล้าน ตัวเลขดังกล่าวสะท้อนการเติบโตพร้อมกันของทั้งสองธุรกิจหลัก แม้ว่าปัจจุบันธุรกิจเชิงพาณิชย์จะเติบโตเร็วกว่ามากก็ตาม
ที่มา: Palantir
ความสามารถในการทำกำไร สัญญาใหม่ และคุณภาพของการเติบโต
-
อัตรากำไรจากการดำเนินงานที่ปรับปรุงแล้ว (Adjusted Operating Margin): อยู่ที่ 62% ซึ่งถือว่าสูงมากสำหรับบริษัทที่มีรายได้เติบโตเกือบ 100% ต่อปี สะท้อนถึงประสิทธิภาพจากการขยายธุรกิจ (Operating Leverage) เนื่องจากบริษัทสามารถเพิ่มรายได้ได้โดยไม่จำเป็นต้องเพิ่มค่าใช้จ่ายในการดำเนินงานในสัดส่วนเดียวกัน อย่างไรก็ตาม อัตรากำไรดังกล่าวไม่ควรนำไปเทียบโดยตรงกับกำไรที่คำนวณตามมาตรฐานบัญชี GAAP
-
Rule of 40: Palantir ทำคะแนนได้ถึง 158% โดยคำนวณจากอัตราการเติบโตของรายได้รวมกับอัตรากำไรจากการดำเนินงานที่ปรับปรุงแล้ว ซึ่งสูงกว่าเกณฑ์มาตรฐาน 40% ที่นิยมใช้ในอุตสาหกรรมซอฟต์แวร์อย่างมาก สะท้อนการผสมผสานระหว่างการเติบโตและความสามารถในการทำกำไรที่โดดเด่น อย่างไรก็ตาม ตัวชี้วัดนี้ไม่ได้คำนึงถึงมูลค่าหุ้นหรือความเสี่ยงที่การเติบโตอาจชะลอตัวในอนาคต
-
มูลค่าสัญญารวม (Total Contract Value – TCV): เพิ่มขึ้น 86% YoY สู่ $2.92 พันล้าน โดยเฉพาะในธุรกิจเชิงพาณิชย์ของสหรัฐฯ ซึ่ง TCV เพิ่มขึ้น 116% สู่ $1.46 พันล้าน ตัวเลขนี้เป็นสัญญาณสำคัญของโอกาสสร้างรายได้ในอนาคต แต่ไม่ควรสับสนกับรายได้ที่บริษัทรับรู้ในไตรมาสปัจจุบัน
-
มูลค่าสัญญาที่ยังคงเหลือ (Remaining Deal Value – RDV): เพิ่มขึ้น 79% YoY สู่ $6.52 พันล้าน ยอดสัญญาคงค้างที่ขยายตัวช่วยให้มองเห็นแนวโน้มรายได้ในอนาคตได้ชัดเจนขึ้น และบ่งชี้ว่าความต้องการโซลูชันของ Palantir อาจยังแข็งแกร่งในไตรมาสถัดไป อย่างไรก็ตาม ช่วงเวลาที่บริษัทจะรับรู้รายได้ขึ้นอยู่กับเงื่อนไขสัญญาและกำหนดการดำเนินงาน
-
สัญญามูลค่าสูง: Palantir ลงนามในสัญญา 212 ฉบับที่มีมูลค่าอย่างน้อย $1 ล้านในไตรมาสนี้ โดยแบ่งเป็นสัญญามูลค่า $5 ล้านขึ้นไปจำนวน 107 ฉบับ และสัญญาที่มีมูลค่ามากกว่า $10 ล้านจำนวน 64 ฉบับ จำนวนสัญญาขนาดใหญ่ที่เพิ่มขึ้นสะท้อนการนำแพลตฟอร์มไปใช้งานในวงกว้างมากขึ้น ไม่ใช่การเติบโตจากโครงการทดลองขนาดเล็กเพียงอย่างเดียว ทั้งนี้ กลุ่มสัญญาเหล่านี้มีส่วนที่ทับซ้อนกัน จึงไม่ควรนำจำนวนมาบวกกัน
Palantir ปรับเพิ่มคาดการณ์ผลประกอบการปี 2026 และไตรมาส 4
-
คาดการณ์รายได้ตลอดปี 2026: ปรับเพิ่มเป็น $8.530–8.534 พันล้าน เทียบกับประมาณการเฉลี่ยของนักวิเคราะห์ที่ราว $8.2 พันล้าน สะท้อนว่าฝ่ายบริหารคาดว่าโมเมนตัมทางธุรกิจที่แข็งแกร่งจะดำเนินต่อไปจนถึงไตรมาสสุดท้ายของปี ขณะที่กำไรจากการดำเนินงานที่ปรับปรุงแล้วคาดว่าจะอยู่ที่ $5.245–5.249 พันล้าน สูงกว่าคาดการณ์ของนักวิเคราะห์ที่ประมาณ $4.76 พันล้านอย่างมีนัยสำคัญ ส่วนต่างที่สูงกว่าคาดเช่นนี้บ่งชี้ว่า Palantir มั่นใจว่าจะรักษาอัตรากำไรในระดับสูงได้ แม้ธุรกิจจะขยายตัวอย่างรวดเร็ว
-
คาดการณ์กระแสเงินสดอิสระที่ปรับปรุงแล้ว (Adjusted FCF): อยู่ที่ $4.8–5.0 พันล้าน เทียบกับที่ตลาดคาดไว้ $4.52 พันล้าน ความสามารถในการเปลี่ยนผลการดำเนินงานให้เป็นกระแสเงินสดยังคงเป็นหนึ่งในจุดแข็งสำคัญของโมเดลธุรกิจ Palantir อย่างไรก็ตาม การประเมินคุณภาพของกระแสเงินสดจำเป็นต้องพิจารณารายการปรับปรุงที่บริษัทนำมาใช้ในการคำนวณ Adjusted FCF ด้วย
-
รายได้จากธุรกิจเชิงพาณิชย์ในสหรัฐฯ: คาดว่าจะสูงกว่า $3.6 พันล้านตลอดปี ซึ่งเป็นประมาณการที่สำคัญ เพราะยืนยันว่าการขยายฐานลูกค้าองค์กรยังคงเป็นหัวใจหลักของกลยุทธ์การเติบโต
-
คาดการณ์รายได้ไตรมาส 4 ปี 2026: อยู่ที่ $2.649–2.653 พันล้าน สูงกว่าคาดการณ์เฉลี่ยของนักวิเคราะห์ที่ประมาณ $2.46 พันล้านอย่างชัดเจน โดยค่ากึ่งกลางของช่วงคาดการณ์ดังกล่าวหมายถึงรายได้ที่เพิ่มขึ้นประมาณ 15% เมื่อเทียบกับไตรมาส 3 สะท้อนความสามารถในการสร้างรายได้ที่เพิ่มขึ้นอย่างต่อเนื่อง
-
คาดการณ์กำไรจากการดำเนินงานที่ปรับปรุงแล้ว: อยู่ที่ $1.640–1.644 พันล้าน เทียบกับประมาณการของนักวิเคราะห์ที่ราว $1.41 พันล้าน เมื่อเทียบกับค่ากึ่งกลางของช่วงคาดการณ์รายได้ จะคิดเป็นอัตรากำไรจากการดำเนินงานที่ปรับปรุงแล้วเกือบ 62% บ่งชี้ว่าบริษัทยังคงรักษาความสามารถในการขยายธุรกิจโดยไม่สูญเสียประสิทธิภาพในการทำกำไร
ธุรกิจ Palantir เร่งเครื่องเต็มกำลัง แต่เพียงพอที่จะหนุนราคาหุ้นหรือไม่?
ผลประกอบการครั้งนี้ยืนยันว่า Palantir ยังคงเป็นหนึ่งในผู้ให้บริการโซลูชัน AI สำหรับลูกค้าภาคธุรกิจและภาครัฐที่เติบโตเร็วที่สุด จุดเด่นอยู่ที่การเติบโตของรายได้เกือบ 100% ควบคู่กับความสามารถในการทำกำไรจากการดำเนินงานที่สูงมาก และมูลค่าสัญญาที่เพิ่มขึ้น ซึ่งช่วยสนับสนุนแนวโน้มการเติบโตในไตรมาสถัดไป
ฝ่ายบริหารมองว่าการพัฒนาแอปพลิเคชัน AI ที่มีอธิปไตยทางเทคโนโลยี (Sovereign AI) อาจเปลี่ยนแปลงรูปแบบการดำเนินงานของภาคธุรกิจและหน่วยงานภาครัฐอย่างมีนัยสำคัญ อย่างไรก็ตาม มูลค่าหุ้นที่อยู่ในระดับสูงและความสามารถในการรักษาอัตราการเติบโตที่โดดเด่นเช่นนี้ยังคงเป็นความเสี่ยงสำคัญ แม้ผลประกอบการจะสูงกว่าคาดอย่างมาก ก็อาจไม่เพียงพอที่จะผลักดันราคาหุ้นให้ปรับขึ้น หากนักลงทุนได้สะท้อนความคาดหวังต่อผลการดำเนินงานที่ยอดเยี่ยมในระยะยาวเข้าไปในราคาหุ้นแล้ว
Alex Karp ซีอีโอของ Palantir เน้นย้ำว่า บริษัทมีเป้าหมายที่จะครองตลาดทั้งหมดที่สามารถเข้าถึงได้ในกลุ่มซอฟต์แวร์ AI ด้านกลาโหม ไม่ใช่เพียงเพิ่มส่วนแบ่งตลาดในบางกลุ่มเท่านั้น
เขาระบุว่ารายได้รายไตรมาสของ Palantir เกือบเพิ่มขึ้นสองเท่าในช่วงหนึ่งปีที่ผ่านมา แตะประมาณ $2.3 พันล้าน พร้อมกล่าวว่าการเติบโตของรายได้จากธุรกิจเชิงพาณิชย์ในสหรัฐฯ ที่ 29% เมื่อเทียบกับไตรมาสก่อนหน้า ถือเป็นการเติบโตที่โดดเด่น แม้จะเทียบกับบริษัทเทคโนโลยีที่เติบโตเร็วที่สุดในสหรัฐฯ ก็ตาม
Karp ยังกล่าวถึงกำไรรายไตรมาสที่ทำสถิติสูงสุดที่ $1.13 พันล้าน โดยชี้ว่าในอดีตไม่นานมานี้ รายได้รวมทั้งไตรมาสของบริษัทก็ยังต่ำกว่าตัวเลขดังกล่าว นอกจากนี้ เขายังมองว่า Palantir เป็นสภาพแวดล้อมที่ยอดเยี่ยมสำหรับการสร้างผู้ประกอบการรุ่นใหม่ โดยกล่าวว่าบริษัทมีความโดดเด่นเหนือกว่าแม้กระทั่ง Stanford, MIT, Google และ McKinsey ในด้านนี้
ความคิดเห็นของเขาสะท้อนถึงกลยุทธ์การขยายธุรกิจที่ทะเยอทะยานอย่างมาก และความเชื่อมั่นของฝ่ายบริหารว่า ความก้าวหน้าทางเทคโนโลยีจะช่วยให้ Palantir ขยายธุรกิจได้อีกมาก อย่างไรก็ตาม เมื่อพิจารณาจากมูลค่าหุ้นที่อยู่ในระดับสูง และราคาหุ้นที่เพิ่มขึ้นเกือบ 30 เท่าจากระดับเดือนพฤษภาคม 2023 นักลงทุนอาจเริ่มเผชิญแรงกดดันในการขายทำกำไรมากขึ้น
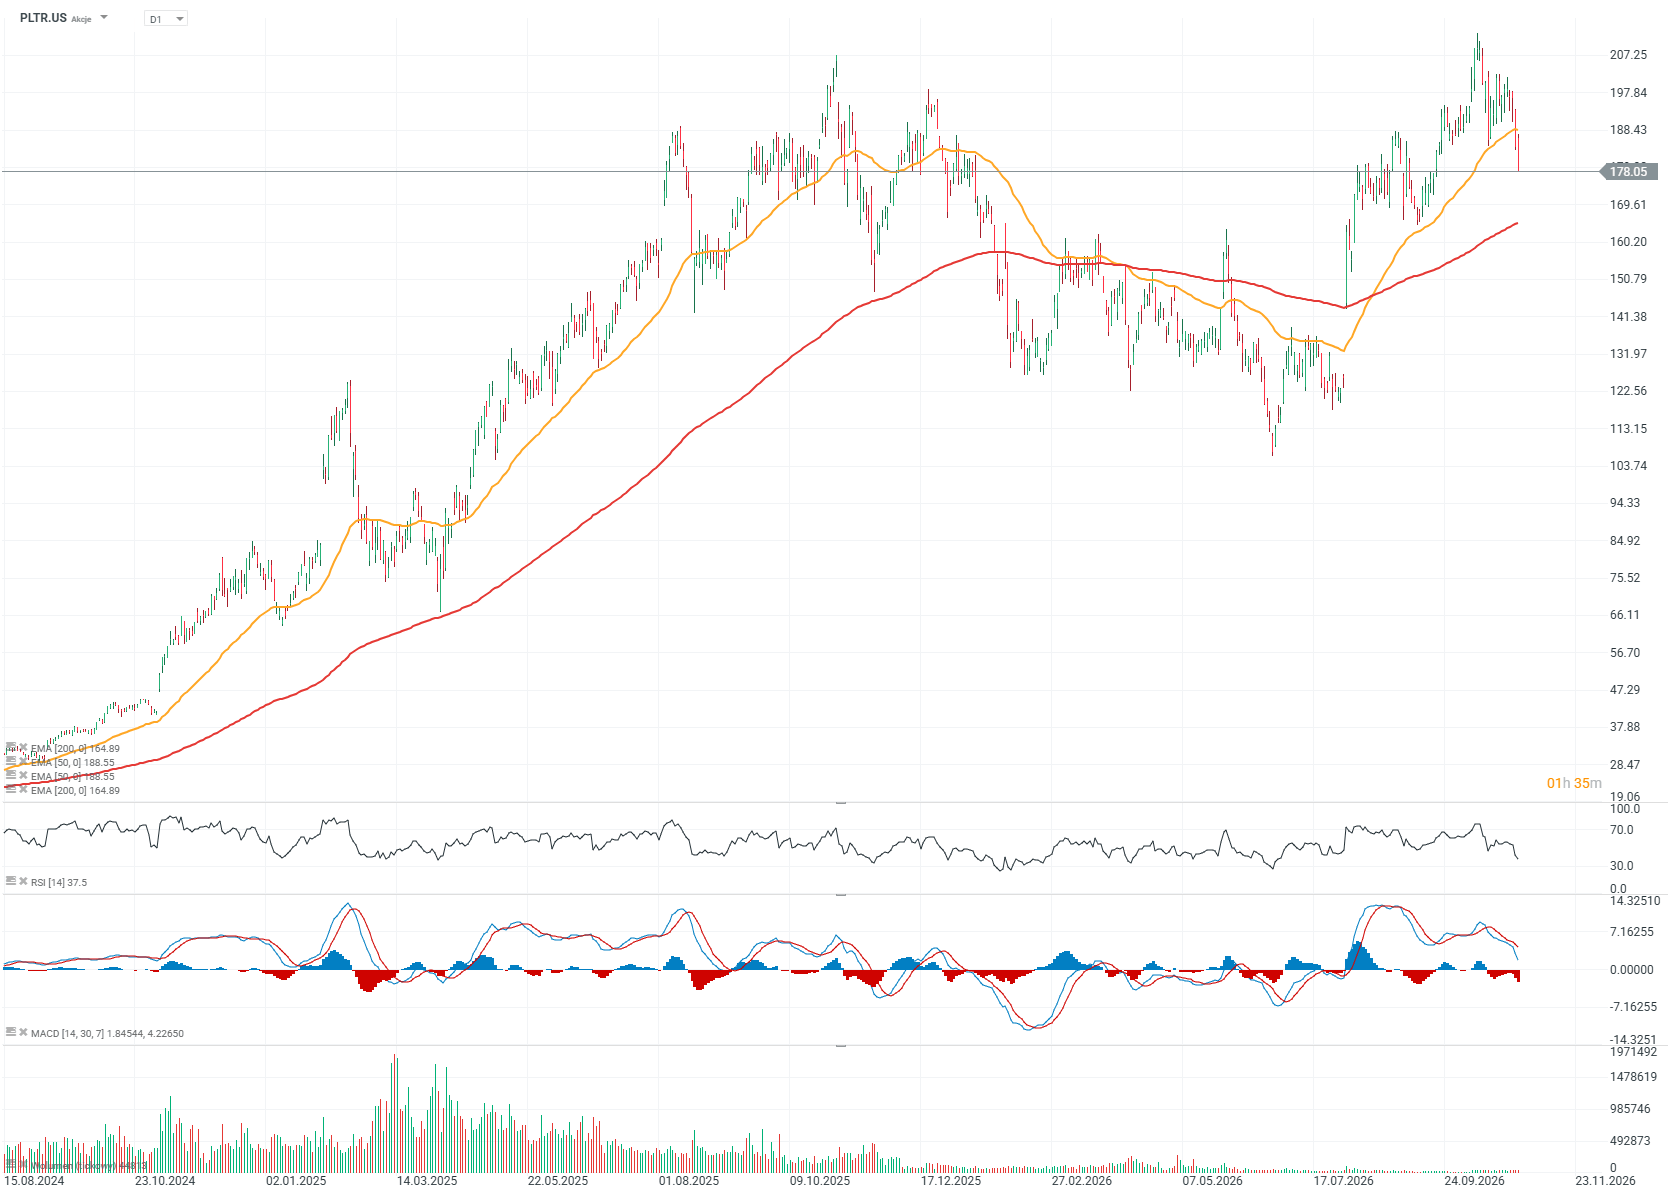
หุ้น Palantir (กรอบเวลา D1)
ราคาหุ้น Palantir ปรับตัวลดลงประมาณ 10% จากจุดสูงสุดตลอดกาลล่าสุด และเผชิญกับแรงขายอย่างหนักในช่วงการซื้อขายหลายวันที่ผ่านมา
ปฏิกิริยาเบื้องต้นของตลาดต่อผลประกอบการครั้งนี้ยังค่อนข้างระมัดระวัง และยังไม่สามารถบ่งชี้ได้ชัดเจนว่าหุ้นจะเปิดตลาดในวันพรุ่งนี้ที่ระดับใด
ความท้าทายสำคัญที่สุดของ Palantir ยังคงเป็นมูลค่าหุ้นที่อยู่ในระดับสูง เนื่องจากราคาปัจจุบันได้สะท้อนความคาดหวังเชิงบวกหลายประการต่อการเติบโตในอนาคตไปแล้ว
ที่มา: xStation5
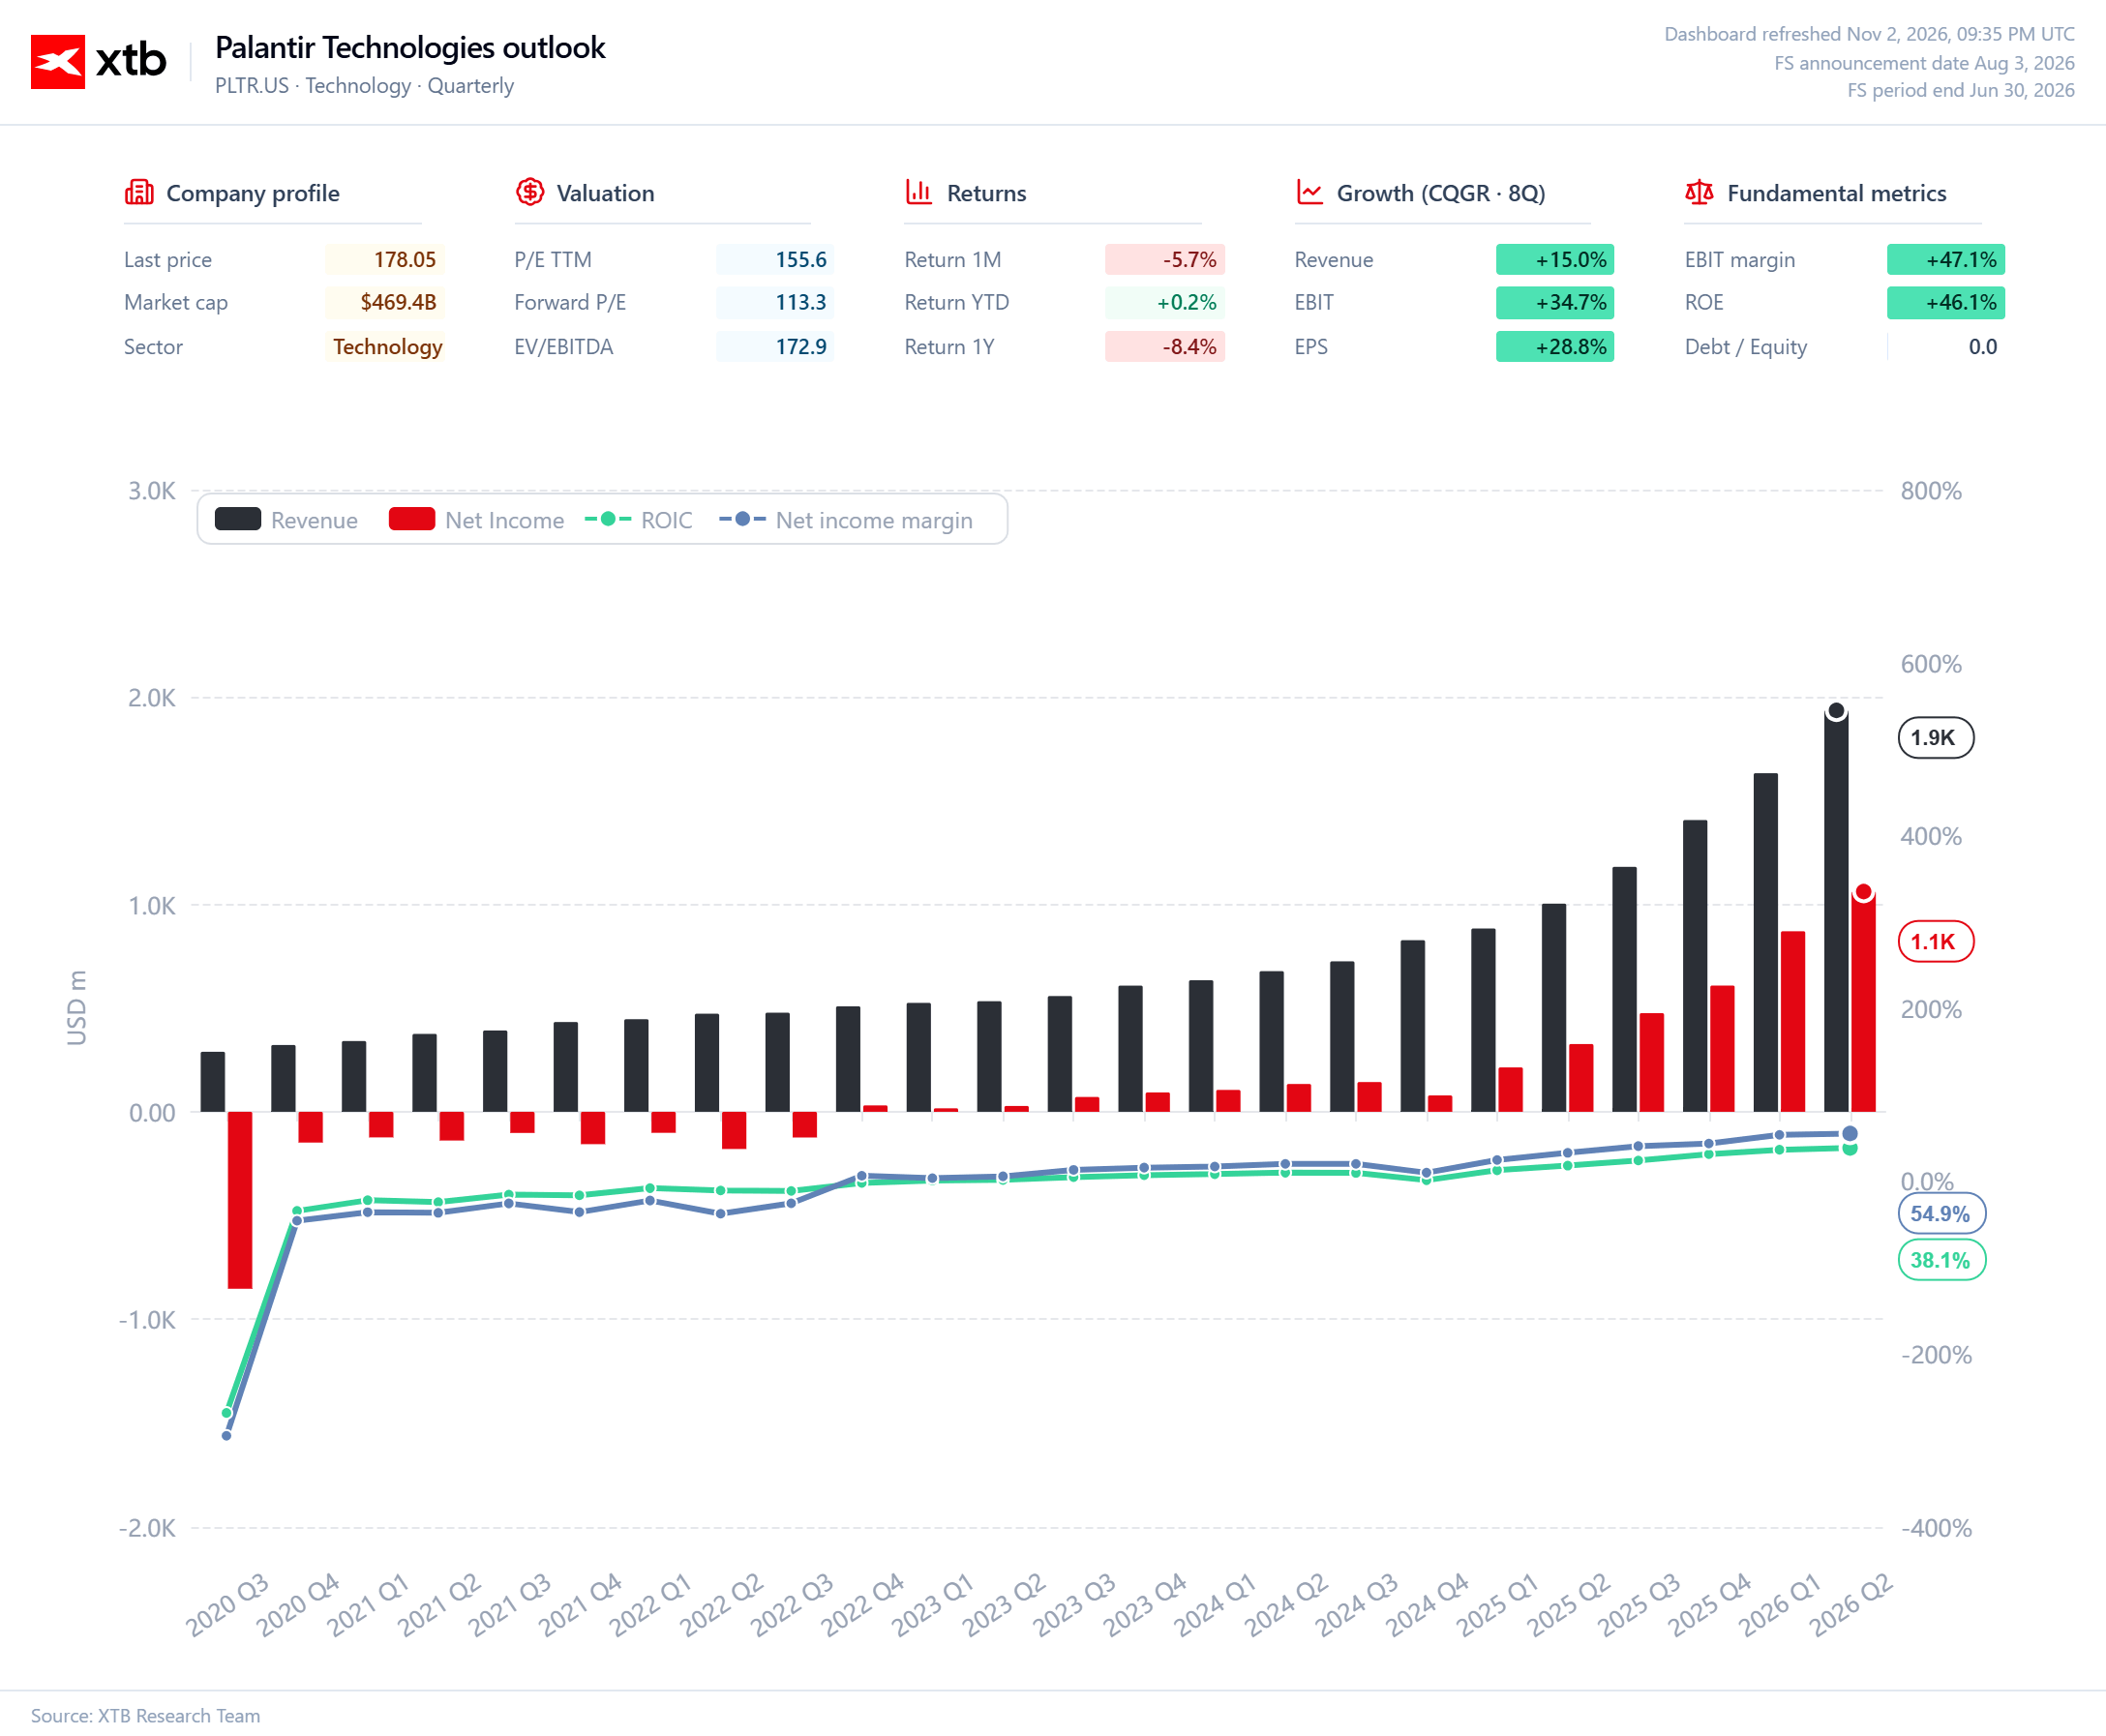
กราฟ 1: Palantir – รายได้ กำไรสุทธิ และมูลค่าหุ้น
ในช่วงหลายปีที่ผ่านมา Palantir เปลี่ยนจากธุรกิจที่ยังขาดทุนมาเป็นบริษัทที่สร้างรายได้เติบโตอย่างรวดเร็วและทำกำไรได้ โดยในไตรมาส 2 ปี 2026 บริษัทมีรายได้ประมาณ $1.9 พันล้าน และกำไรสุทธิ $1.1 พันล้าน
อัตรากำไรสุทธิเพิ่มขึ้นเป็น 54.9% ขณะที่ผลตอบแทนจากเงินลงทุน (ROIC) อยู่ที่ 38.1% สะท้อนถึงประสิทธิภาพในการใช้เงินลงทุนและความสามารถในการทำกำไรที่ดีขึ้นอย่างมีนัยสำคัญ
สิ่งที่น่าสนใจคือ ความสามารถในการทำกำไรที่เพิ่มขึ้นมาพร้อมกับการเติบโตของรายได้ที่เร่งตัวขึ้น บ่งชี้ถึงความต้องการซอฟต์แวร์วิเคราะห์ข้อมูลและโซลูชันปัญญาประดิษฐ์ (AI) ของ Palantir ที่แข็งแกร่ง
อย่างไรก็ตาม ในมุมมองของนักลงทุน ข้อจำกัดสำคัญยังคงเป็นมูลค่าหุ้นที่อยู่ในระดับสูง โดยมีอัตราส่วนราคาต่อกำไร (P/E) อยู่ที่ 155.6 เท่า และ Forward P/E ที่ 113.3 เท่า สะท้อนว่าตลาดได้คาดการณ์การเติบโตของกำไรในอนาคตไว้ในราคาหุ้นแล้ว
Forward P/E ที่ต่ำกว่า P/E ปัจจุบันสะท้อนความคาดหวังว่ากำไรจะเพิ่มขึ้น แต่ไม่ได้หมายความว่าหุ้นมีมูลค่าน่าดึงดูดโดยอัตโนมัติ เนื่องจากอัตราส่วนดังกล่าวยังสูงกว่า 100 เท่าของกำไรต่อปี
Palantir จึงมีทั้งการเติบโตของปัจจัยพื้นฐานที่โดดเด่นและความคาดหวังจากนักลงทุนที่สูงมาก ส่งผลให้ทิศทางราคาหุ้นในอนาคตไม่ได้ขึ้นอยู่กับการเติบโตของรายได้และกำไรเพียงอย่างเดียว แต่ยังขึ้นอยู่กับความสามารถของบริษัทในการสร้างผลประกอบการที่เหนือกว่าคาดการณ์ของนักวิเคราะห์อย่างต่อเนื่องด้วย
ที่มา: XTB Research
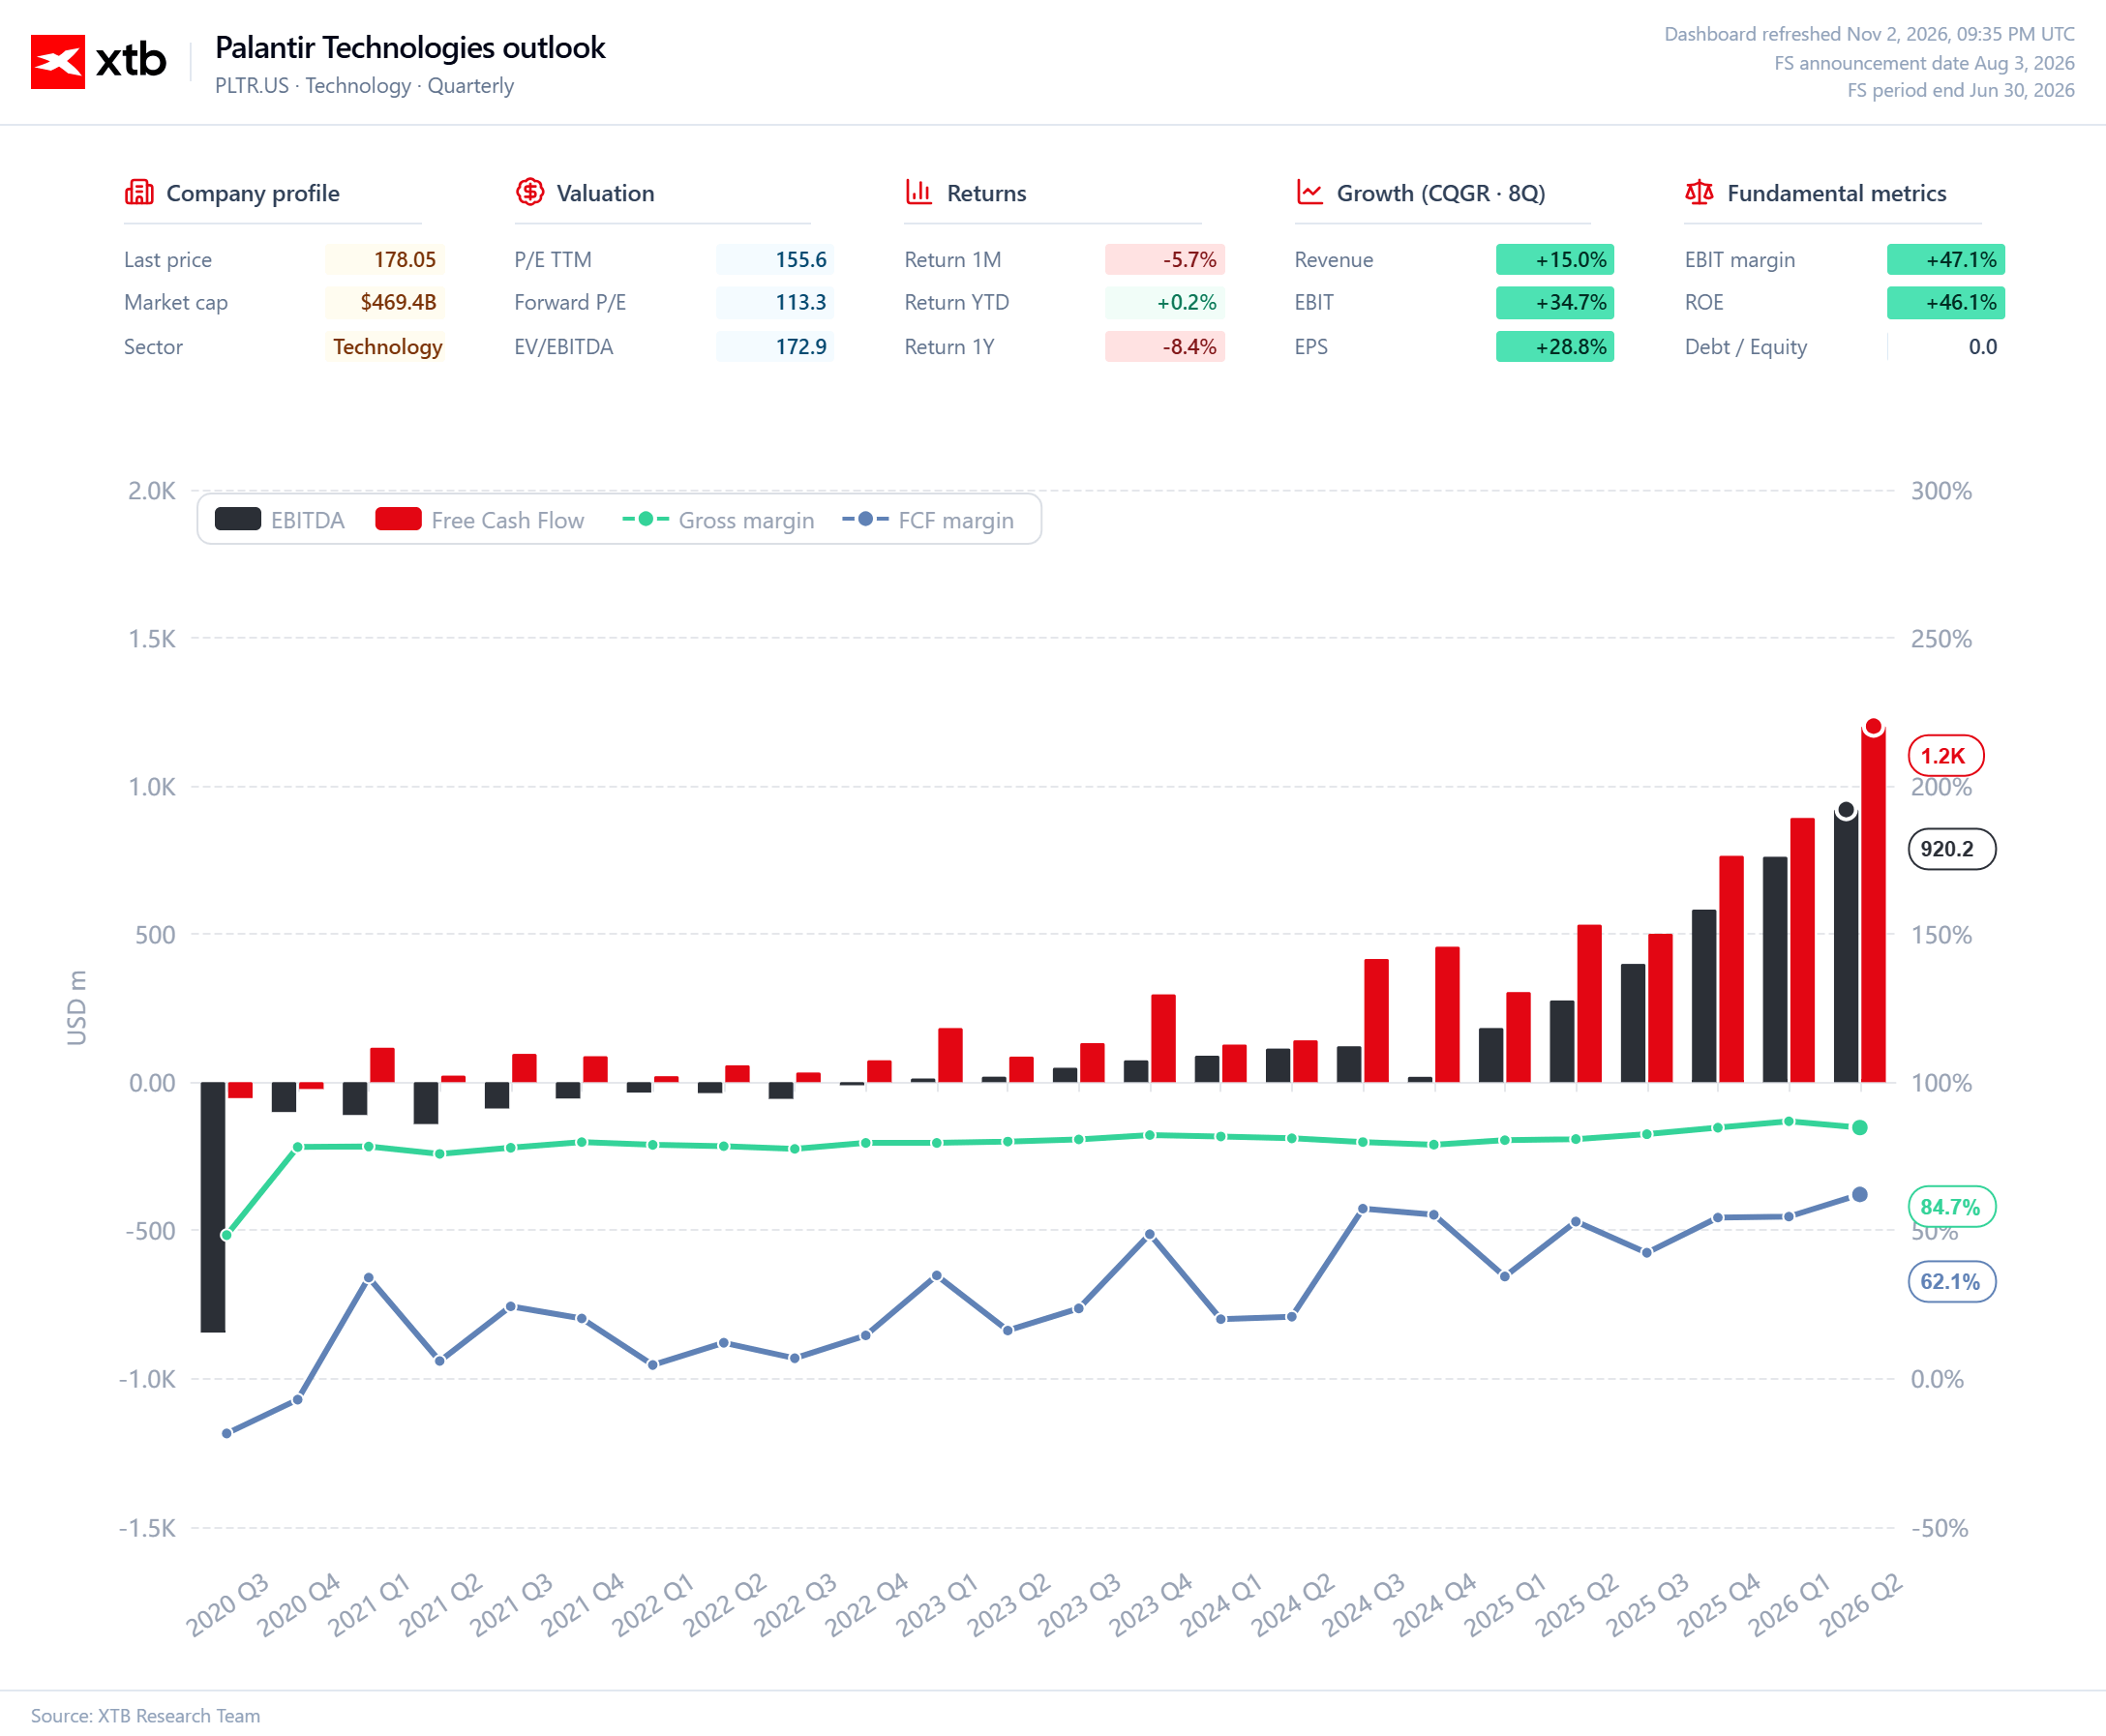
กราฟ 2: Palantir – EBITDA กระแสเงินสดอิสระ และความสามารถในการทำกำไร (ข้อมูล ณ วันที่ 2 พฤศจิกายน 2026)
Palantir เพิ่มความสามารถในการสร้างกระแสเงินสดอย่างต่อเนื่องตั้งแต่ปี 2023 โดยกระแสเงินสดอิสระ (FCF) แตะประมาณ $1.2 พันล้านในไตรมาส 2 ปี 2026 เทียบกับ EBITDA ที่ประมาณ $920 ล้าน
ประเด็นสำคัญคือ อัตรากำไร FCF เพิ่มขึ้นเป็น 62.1% ขณะที่อัตรากำไรขั้นต้น (Gross Margin) ยังคงอยู่ในระดับสูงที่ 84.7% สะท้อนถึงความสามารถในการขยายธุรกิจและเปลี่ยนรายได้ที่เติบโตขึ้นให้เป็นกระแสเงินสดได้อย่างมีประสิทธิภาพ
การเติบโตของ FCF ที่เร็วกว่าการเติบโตของ EBITDA บ่งชี้ถึงความสามารถในการเปลี่ยนกำไรให้เป็นเงินสดที่โดดเด่น อย่างไรก็ตาม ความยั่งยืนของแนวโน้มนี้ยังต้องพิจารณาการเปลี่ยนแปลงของเงินทุนหมุนเวียนและผลกระทบจากค่าตอบแทนพนักงานในรูปแบบหุ้น (Stock-based Compensation) อย่างใกล้ชิด
ขณะเดียวกัน EV/EBITDA ที่ 172.9 เท่า แสดงให้เห็นว่านักลงทุนกำลังยอมจ่ายส่วนเพิ่มในระดับสูง เพื่อสะท้อนความคาดหวังว่ากำไรของบริษัทจะเติบโตต่อเนื่อง
ด้วยมูลค่าหุ้นที่อยู่ในระดับสูงเช่นนี้ แม้ EBITDA จะเติบโตอย่างแข็งแกร่ง ก็อาจไม่เพียงพอที่จะหนุนราคาหุ้นให้ปรับขึ้นต่อ หากผลประกอบการเริ่มต่ำกว่าที่ตลาดคาดหวัง
ปัจจัยพื้นฐานของ Palantir แสดงให้เห็นถึงความสามารถในการสร้างกระแสเงินสดที่โดดเด่น แต่ราคาหุ้นในปัจจุบันสะท้อนความคาดหวังต่อการเติบโตอย่างรวดเร็วต่อเนื่องไปอีกหลายปี จึงเหลือพื้นที่ให้เกิดความผิดหวังได้ค่อนข้างจำกัด
Source: XTB Research

Apple กำไรดีกว่าคาด 🔼 iPhone-Mac โต แต่จีนยังอ่อนแอ



ข่าวเด่นวันนี้ 3 พ.ย. : ตลาดสินค้าโภคภัณฑ์ผันผวนหนัก 🚨 น้ำมันร่วง 7% ทองคำพุ่งกว่า 2% 💥


Alstom ทรุด 25% หลังหั่นเป้าธุรกิจ ตลาดผวา!


แฮ็ก Binance สั่นสะเทือนตลาด หุ้นยุโรปเผชิญแรงกดดันต่อเนื่อง