

- ตลาดหุ้นทั่วโลกปรับตัวลดลงเนื่องจากผลประกอบการกลุ่มเทคโนโลยีสหรัฐฯ น่าผิดหวังและความตึงเครียดในตะวันออกกลาง
- ราคาน้ำมันดิบ Brent พุ่งทะยานเหนือระดับ 111 USD ต่อบาร์เรลจากเหตุโจมตีโครงสร้างพื้นฐานในซาอุดีอาระเบีย
- นักลงทุนเทขายสินทรัพย์เสี่ยงและหันถือครองพันธบัตร เงินฟรังก์สวิส และเงินเยนญี่ปุ่นเพื่อหลีกเลี่ยงความเสี่ยง
สองประเด็นสำคัญที่ส่งผลกระทบต่อตลาดอย่างชัดเจนในวันนี้ ประเด็นแรกคือการเริ่มต้นฤดูกาลประกาศผลประกอบการของกลุ่มเทคโนโลยีสหรัฐฯ ที่ค่อนข้างน่าผิดหวัง ส่วนประเด็นที่สองคือราคาน้ำมันดิบที่พุ่งสูงขึ้นอย่างรวดเร็ว หลังสถานการณ์ความขัดแย้งในตะวันออกกลางทวีความรุนแรงขึ้น
อย่างไรก็ตาม เงินทุนไม่ได้ไหลเข้าสู่ทองคำเพื่อเป็นสินทรัพย์ปลอดภัย แต่กลับย้ายไปสู่พันธบัตรและสินทรัพย์ปลอดภัยดั้งเดิมอย่างฟรังก์สวิสและเยนญี่ปุ่นแทน
ดัชนี
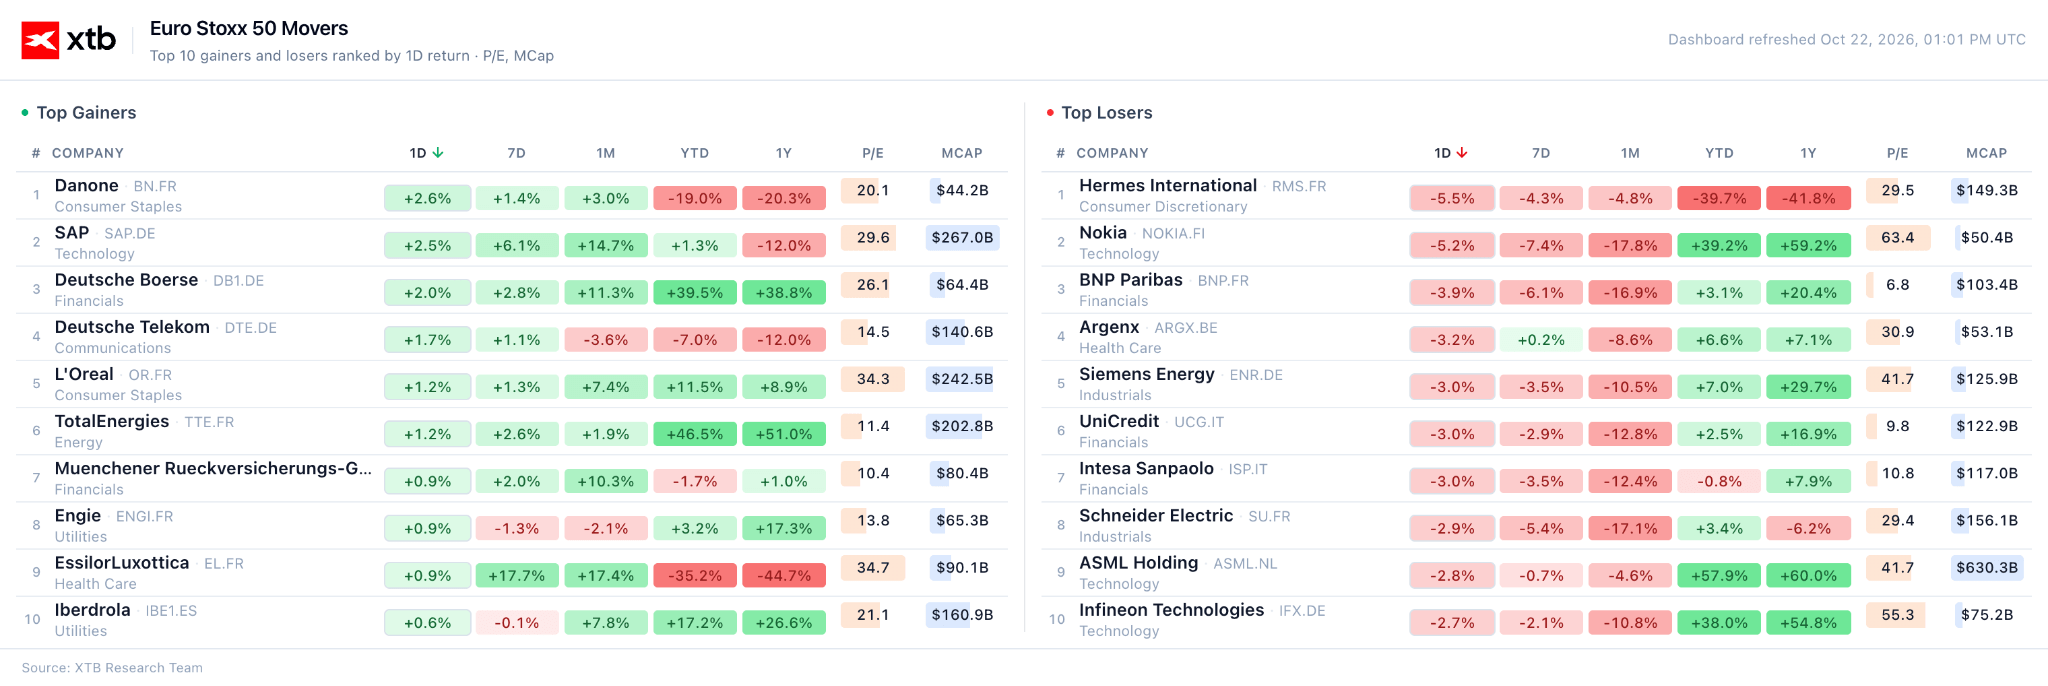
ตลาดยุโรปปรับตัวลดลงอย่างหนักในวันนี้ ดัชนี DAX ของเยอรมนีร่วงลง 1.2% ขณะที่ CAC40 ของฝรั่งเศสลดลง 1.6% ส่วนดัชนี Euro Stoxx 50 ของยุโรปและ IBEX 35 ของสเปนปรับตัวลงรุนแรงยิ่งกว่า (ทั้งคู่ลดลง 1.8%) เช่นเดียวกับ FTSE MIB ของอิตาลี (-2%)
ภาพที่ 1: หุ้นที่ปรับตัวขึ้นและลดลงใน Euro Stoxx 50 (22.10.2026)
 แหล่งที่มา: XTB Research, 22.10.2026
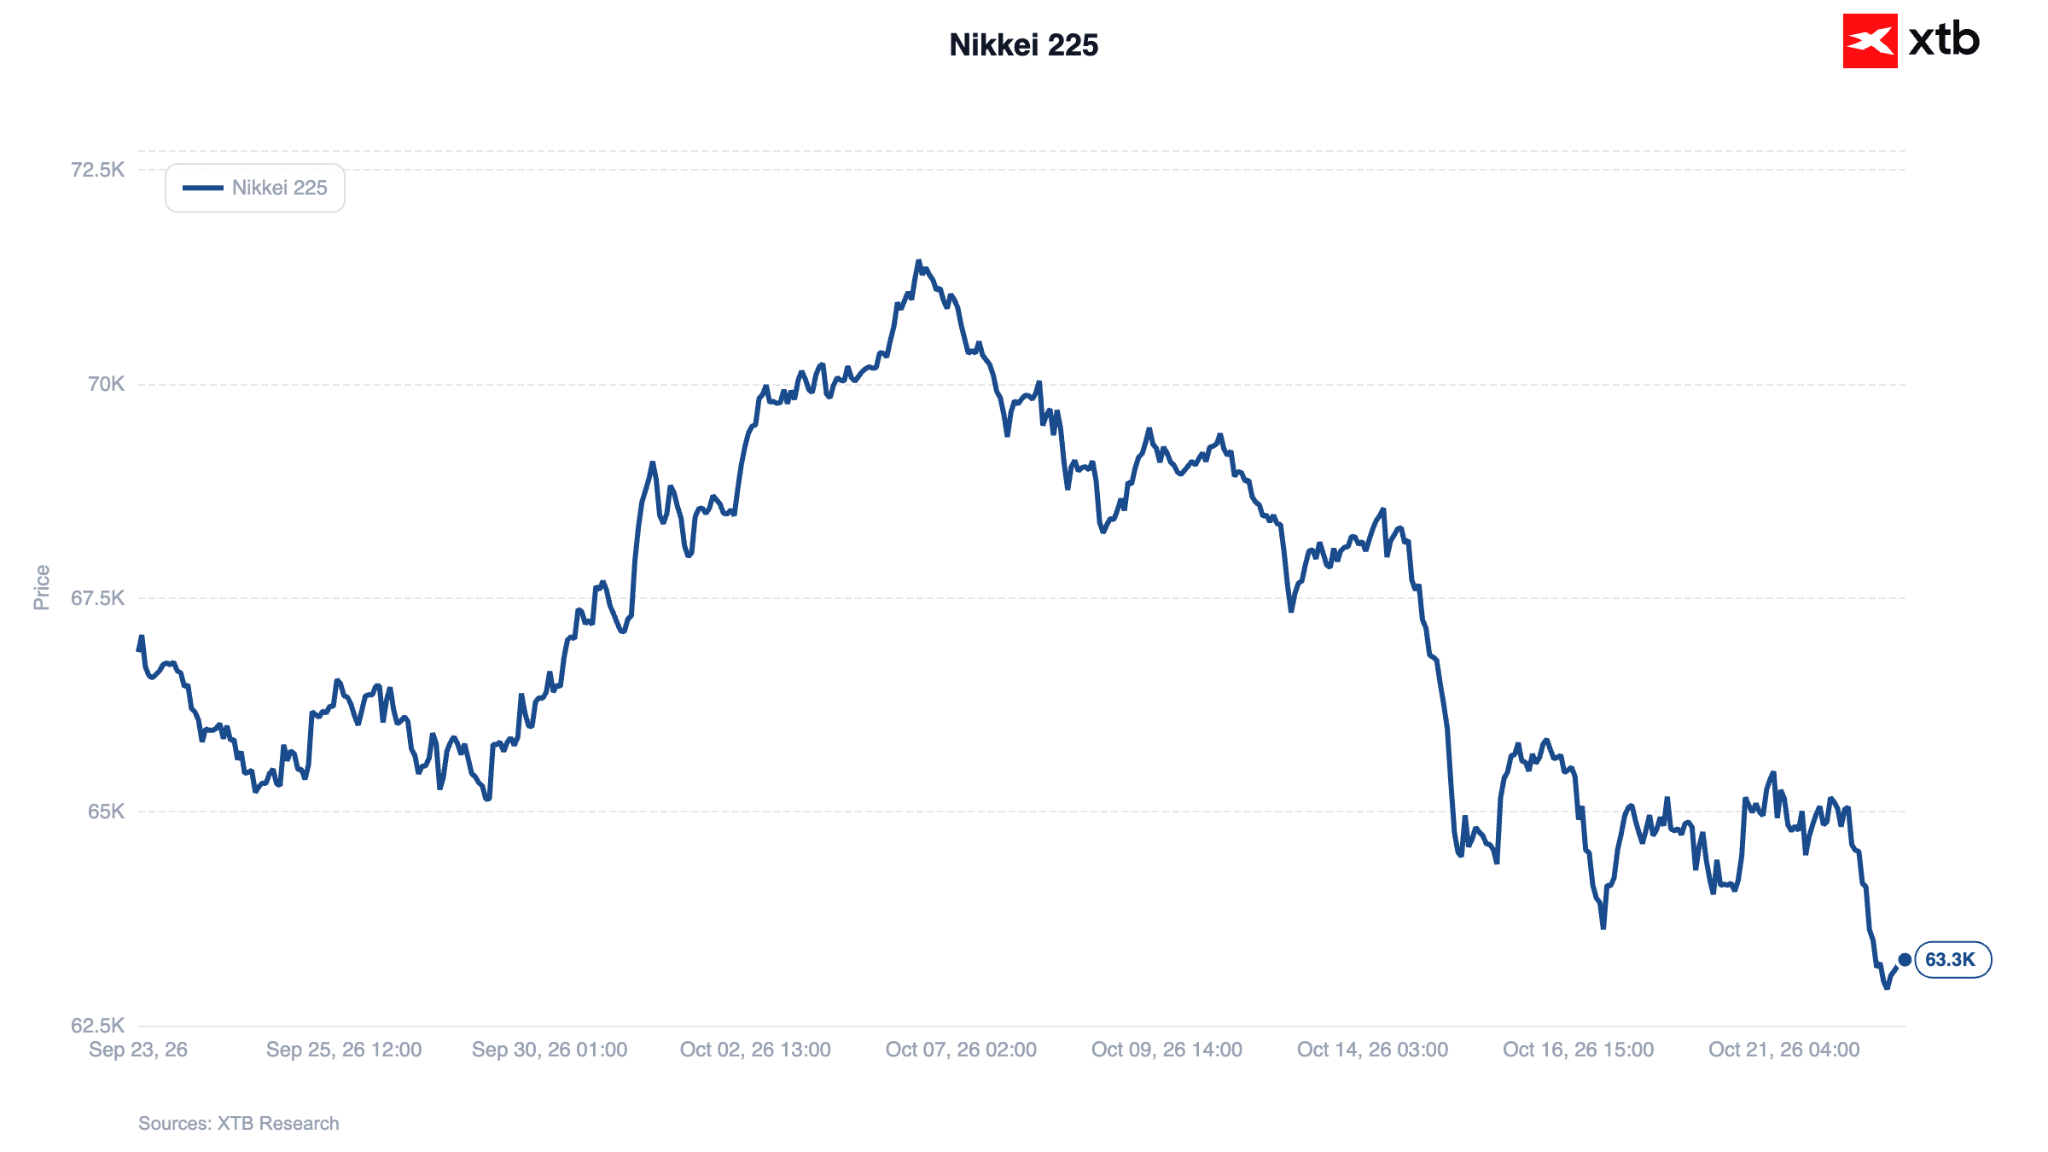
ดัชนีในฝั่งเอเชียปรับตัวลดลงหนักยิ่งกว่า โดย Nikkei 225 ของญี่ปุ่นร่วงลง 2.7% ขณะที่ KOSPI ของเกาหลีใต้ ซึ่งมีสัดส่วนของกลุ่มผู้ผลิตชิปหน่วยความจำสูง ร่วงลง 3.5% และปิดที่ระดับต่ำสุดนับตั้งแต่เดือนเมษายน
ภาพที่ 2: Nikkei 225 (21.09.2026 - 22.10.2026)
 แหล่งที่มา: XTB Research, 22.10.2026
สัญญาซื้อขายล่วงหน้าของ Nasdaq 100 มีการซื้อขายลดลงเกือบ 1.7% ซึ่งเป็นการปรับตัวลงต่อเนื่องจากสัปดาห์ก่อน โดยดัชนีร่วงลง 5.5% ในสัปดาห์ที่ผ่านมา ถือเป็นการลดลงรายสัปดาห์ที่รุนแรงที่สุดนับตั้งแต่เดือนเมษายน 2025 หลังประธานาธิบดี Trump ประกาศนโยบายภาษี Liberation Day
หุ้น
การปรับตัวลงของตลาดในวันนี้ไม่ได้เกิดจากปัจจัยเดียว ซึ่งถือเป็นข้อสังเกตที่สำคัญที่สุด หุ้นเทคโนโลยีขนาดใหญ่หลายตัวปรับตัวลดลงอย่างหนักในการซื้อขายช่วง pre-market หลังการเปิดเผยผลประกอบการไตรมาส 3 โดยแต่ละบริษัทได้รับผลกระทบจากปัจจัยเฉพาะตัวที่ต่างกัน
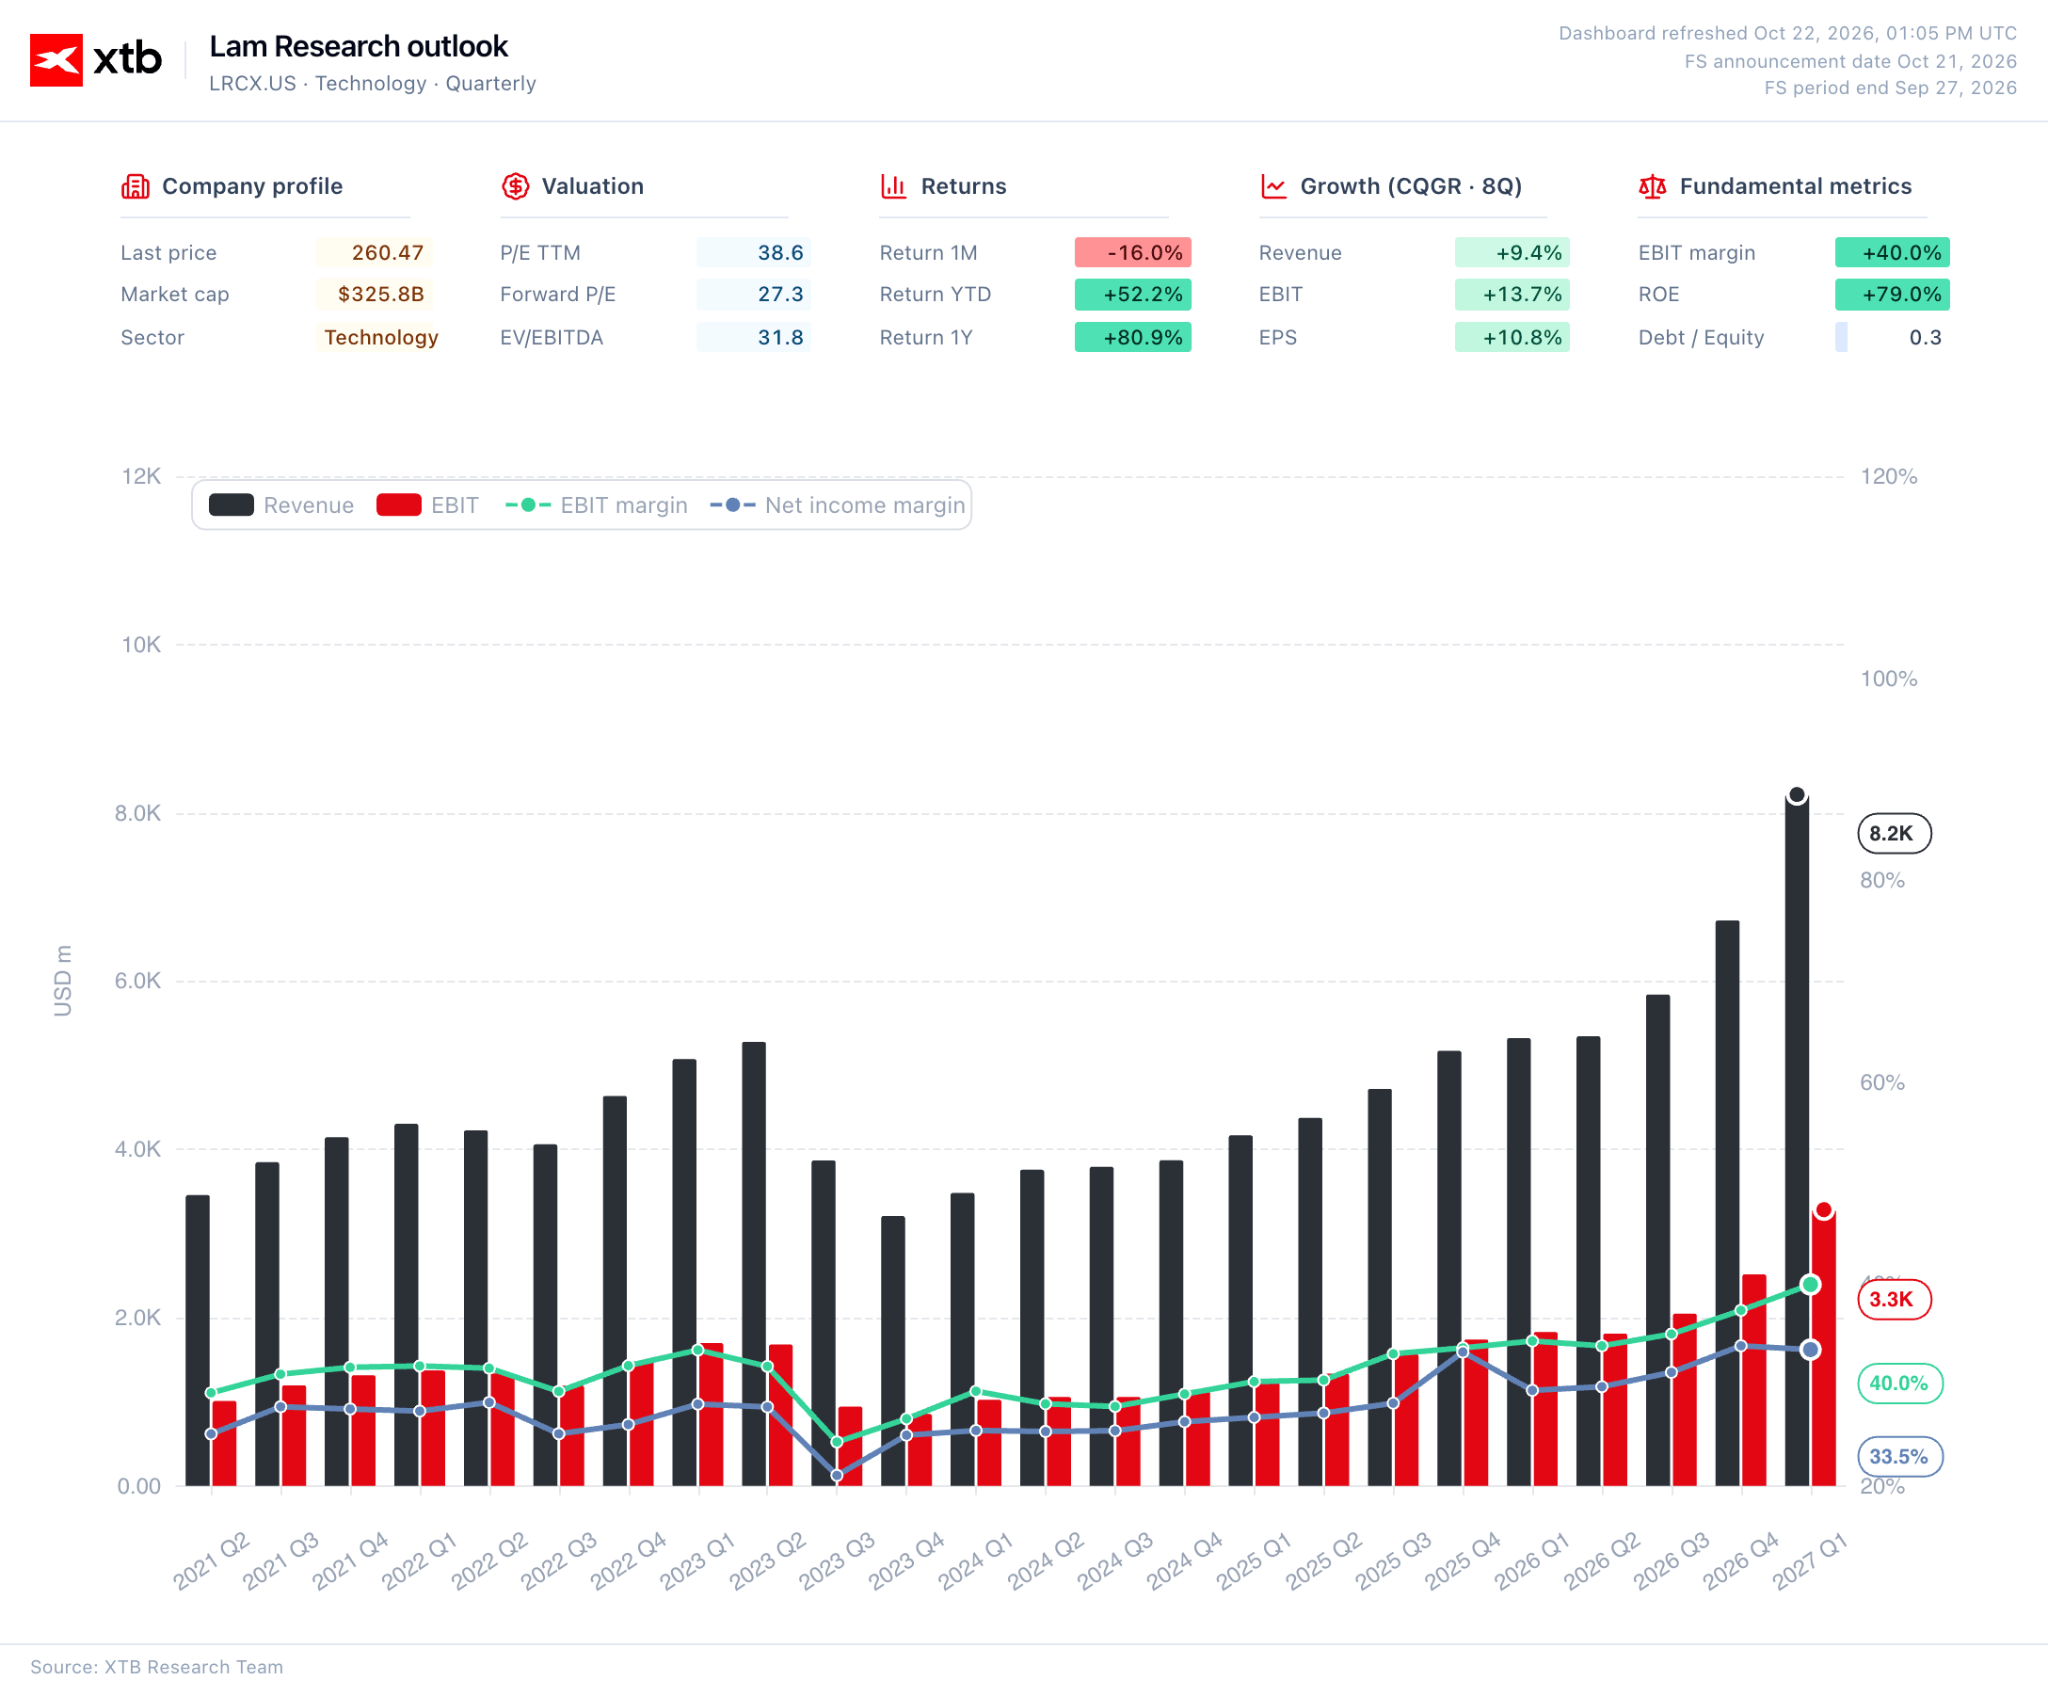
Lam Research ผู้ผลิตอุปกรณ์เซมิคอนดักเตอร์ เปิดเผยแนวโน้มกำไรปรับปรุงในไตรมาสถัดไปต่ำกว่าที่คาดการณ์ไว้เล็กน้อย แม้ตัวเลขจะต่ำกว่าคาดไม่มากนัก แต่ราคาหุ้นกลับดิ่งลงเกือบ 8% ในช่วง pre-market ส่งผลให้หุ้นกลุ่มผู้ผลิตอุปกรณ์เซมิคอนดักเตอร์ตัวอื่นปรับตัวลงตามไปด้วย (Applied Materials, KLA และ Ultra Clean ต่างลดลงมากกว่า 4%)
ภาพที่ 3: แดชบอร์ดของ Lam Research (2021 - 2026)
 แหล่งที่มา: XTB Research, 22.10.2026
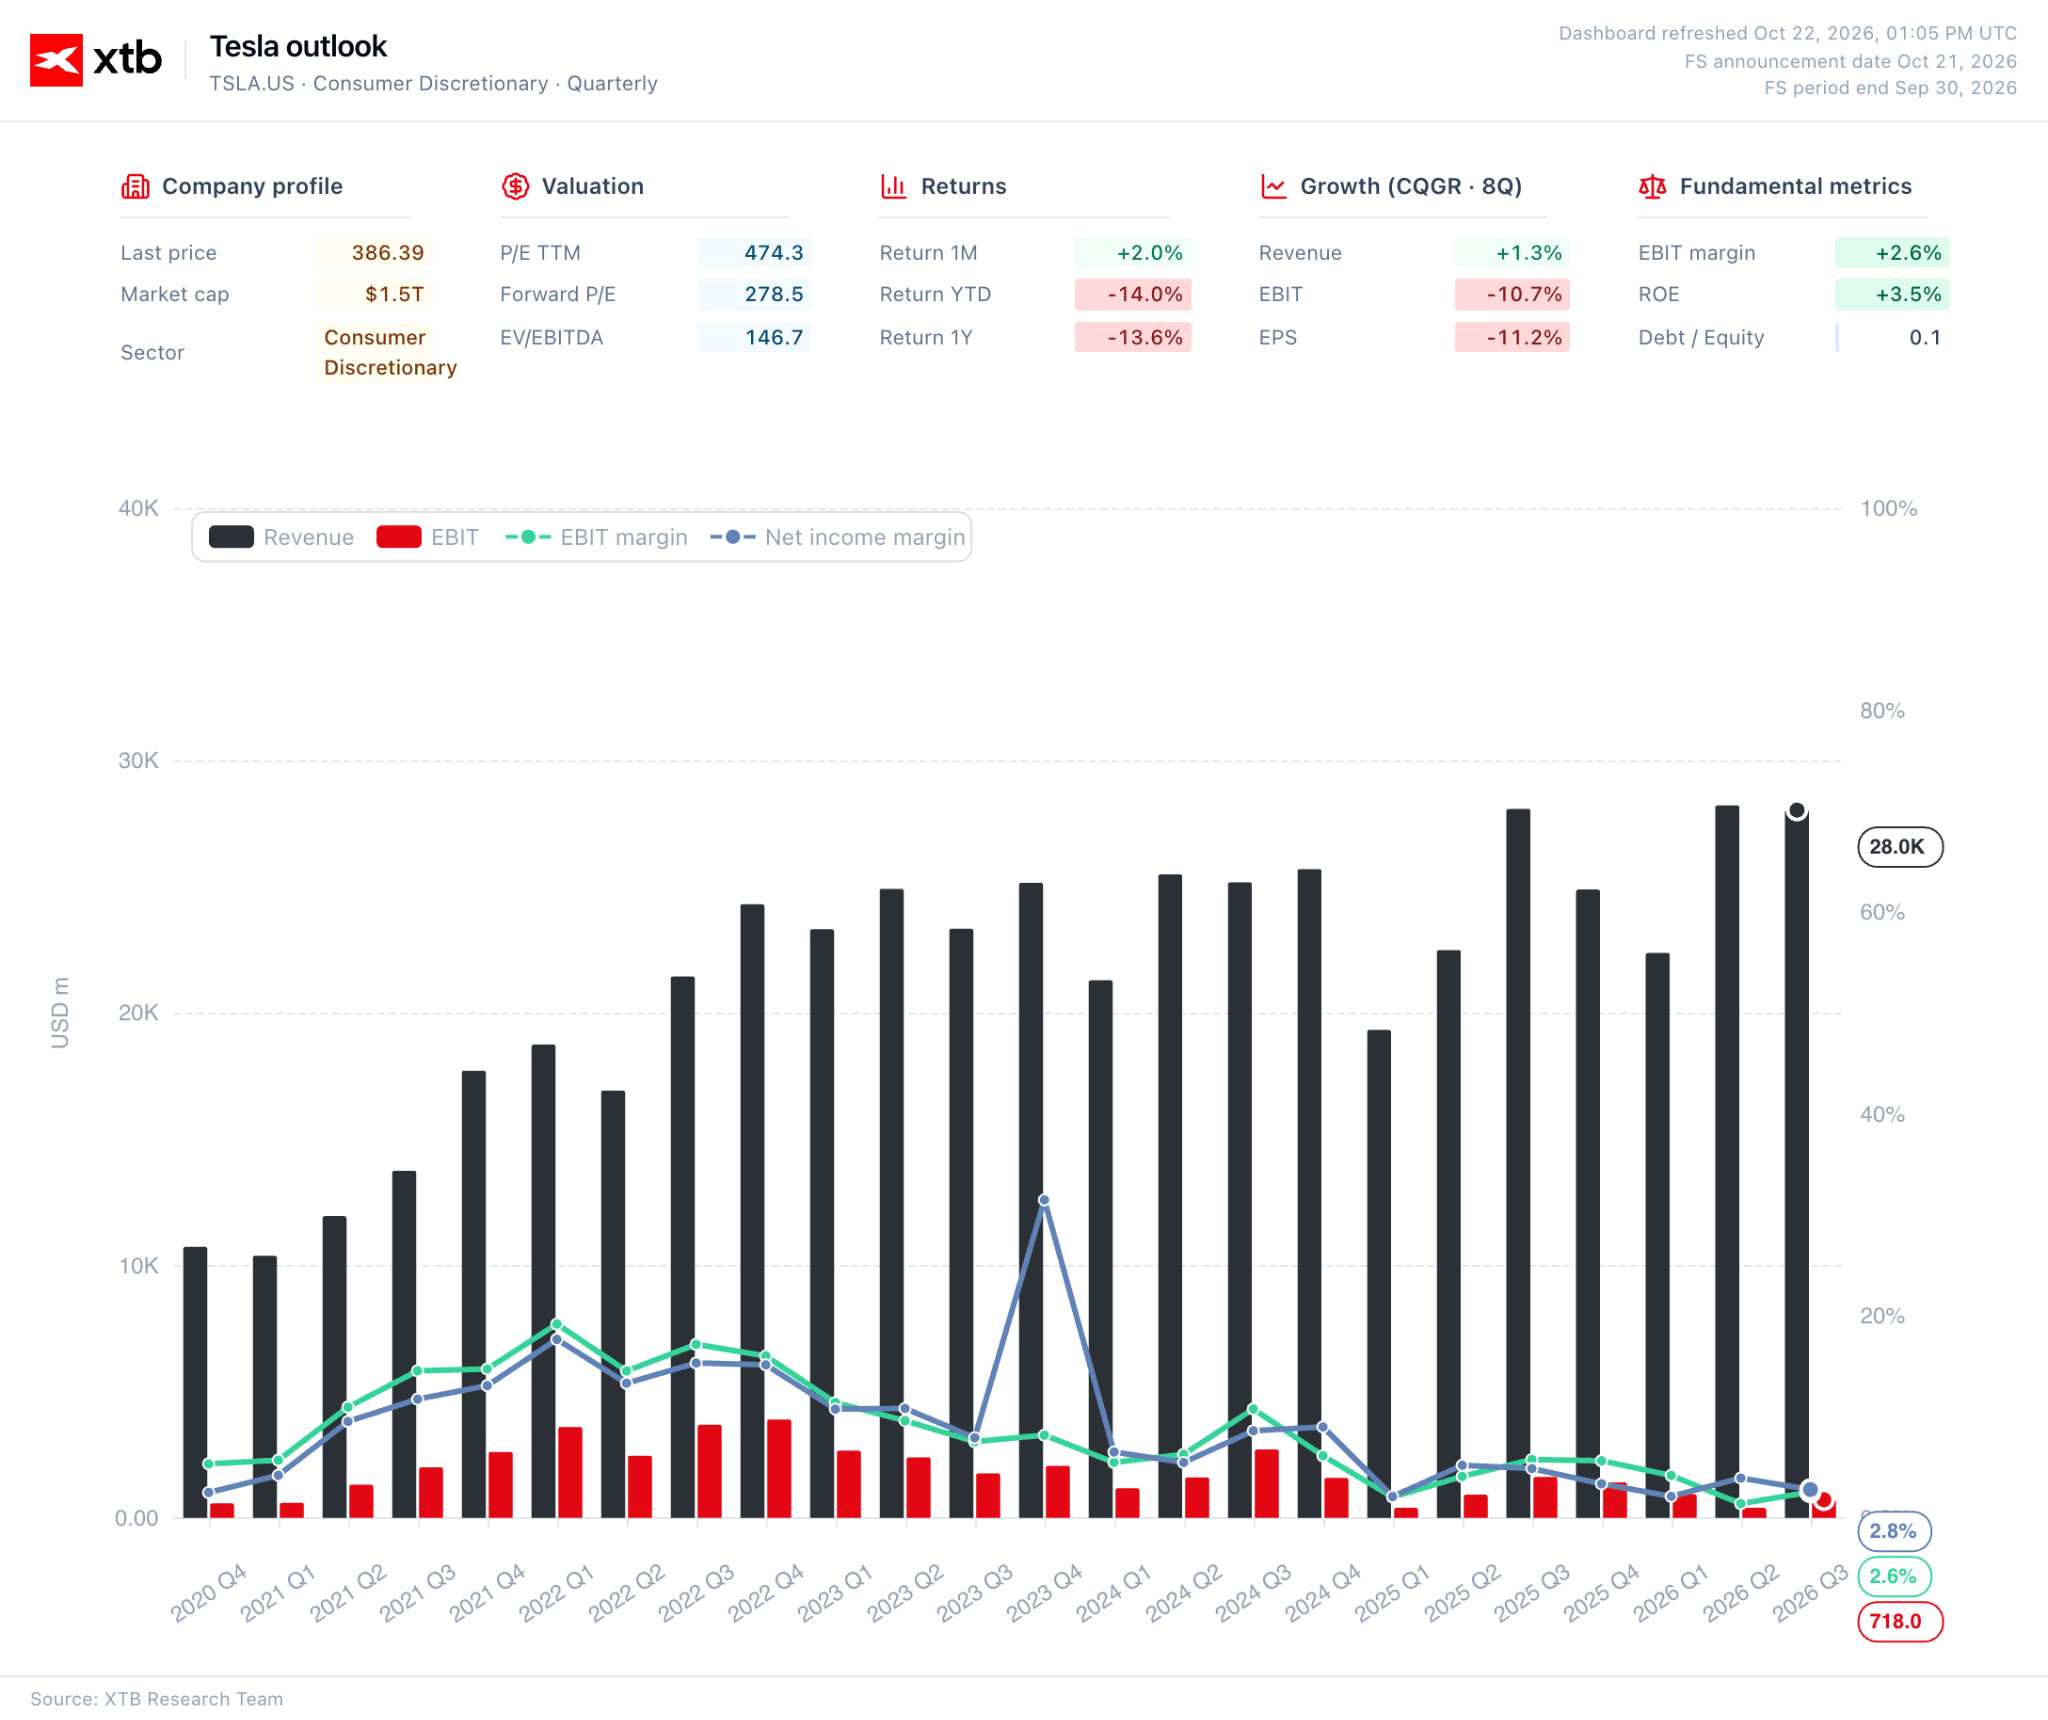
Tesla (-4%) รายงานตัวเลขที่ค่อนข้างดี แต่ความเชื่อมั่นของนักลงทุนได้รับผลกระทบจากการปรับลดเป้าหมายรายจ่ายฝ่ายทุนตลอดทั้งปีลงมาอยู่ที่ประมาณ 20 พันล้านดอลลาร์ ตลาดซึ่งประเมินมูลค่าหุ้นในฐานะธุรกิจ AI และหุ่นยนต์ มีแนวโน้มที่จะมองการปรับลดนี้ว่าเป็นการชะลอเป้าหมายการเติบโตลง
ภาพที่ 4: แดชบอร์ดของ Tesla (2020 - 2026)
 แหล่งที่มา: XTB Research, 22.10.2026
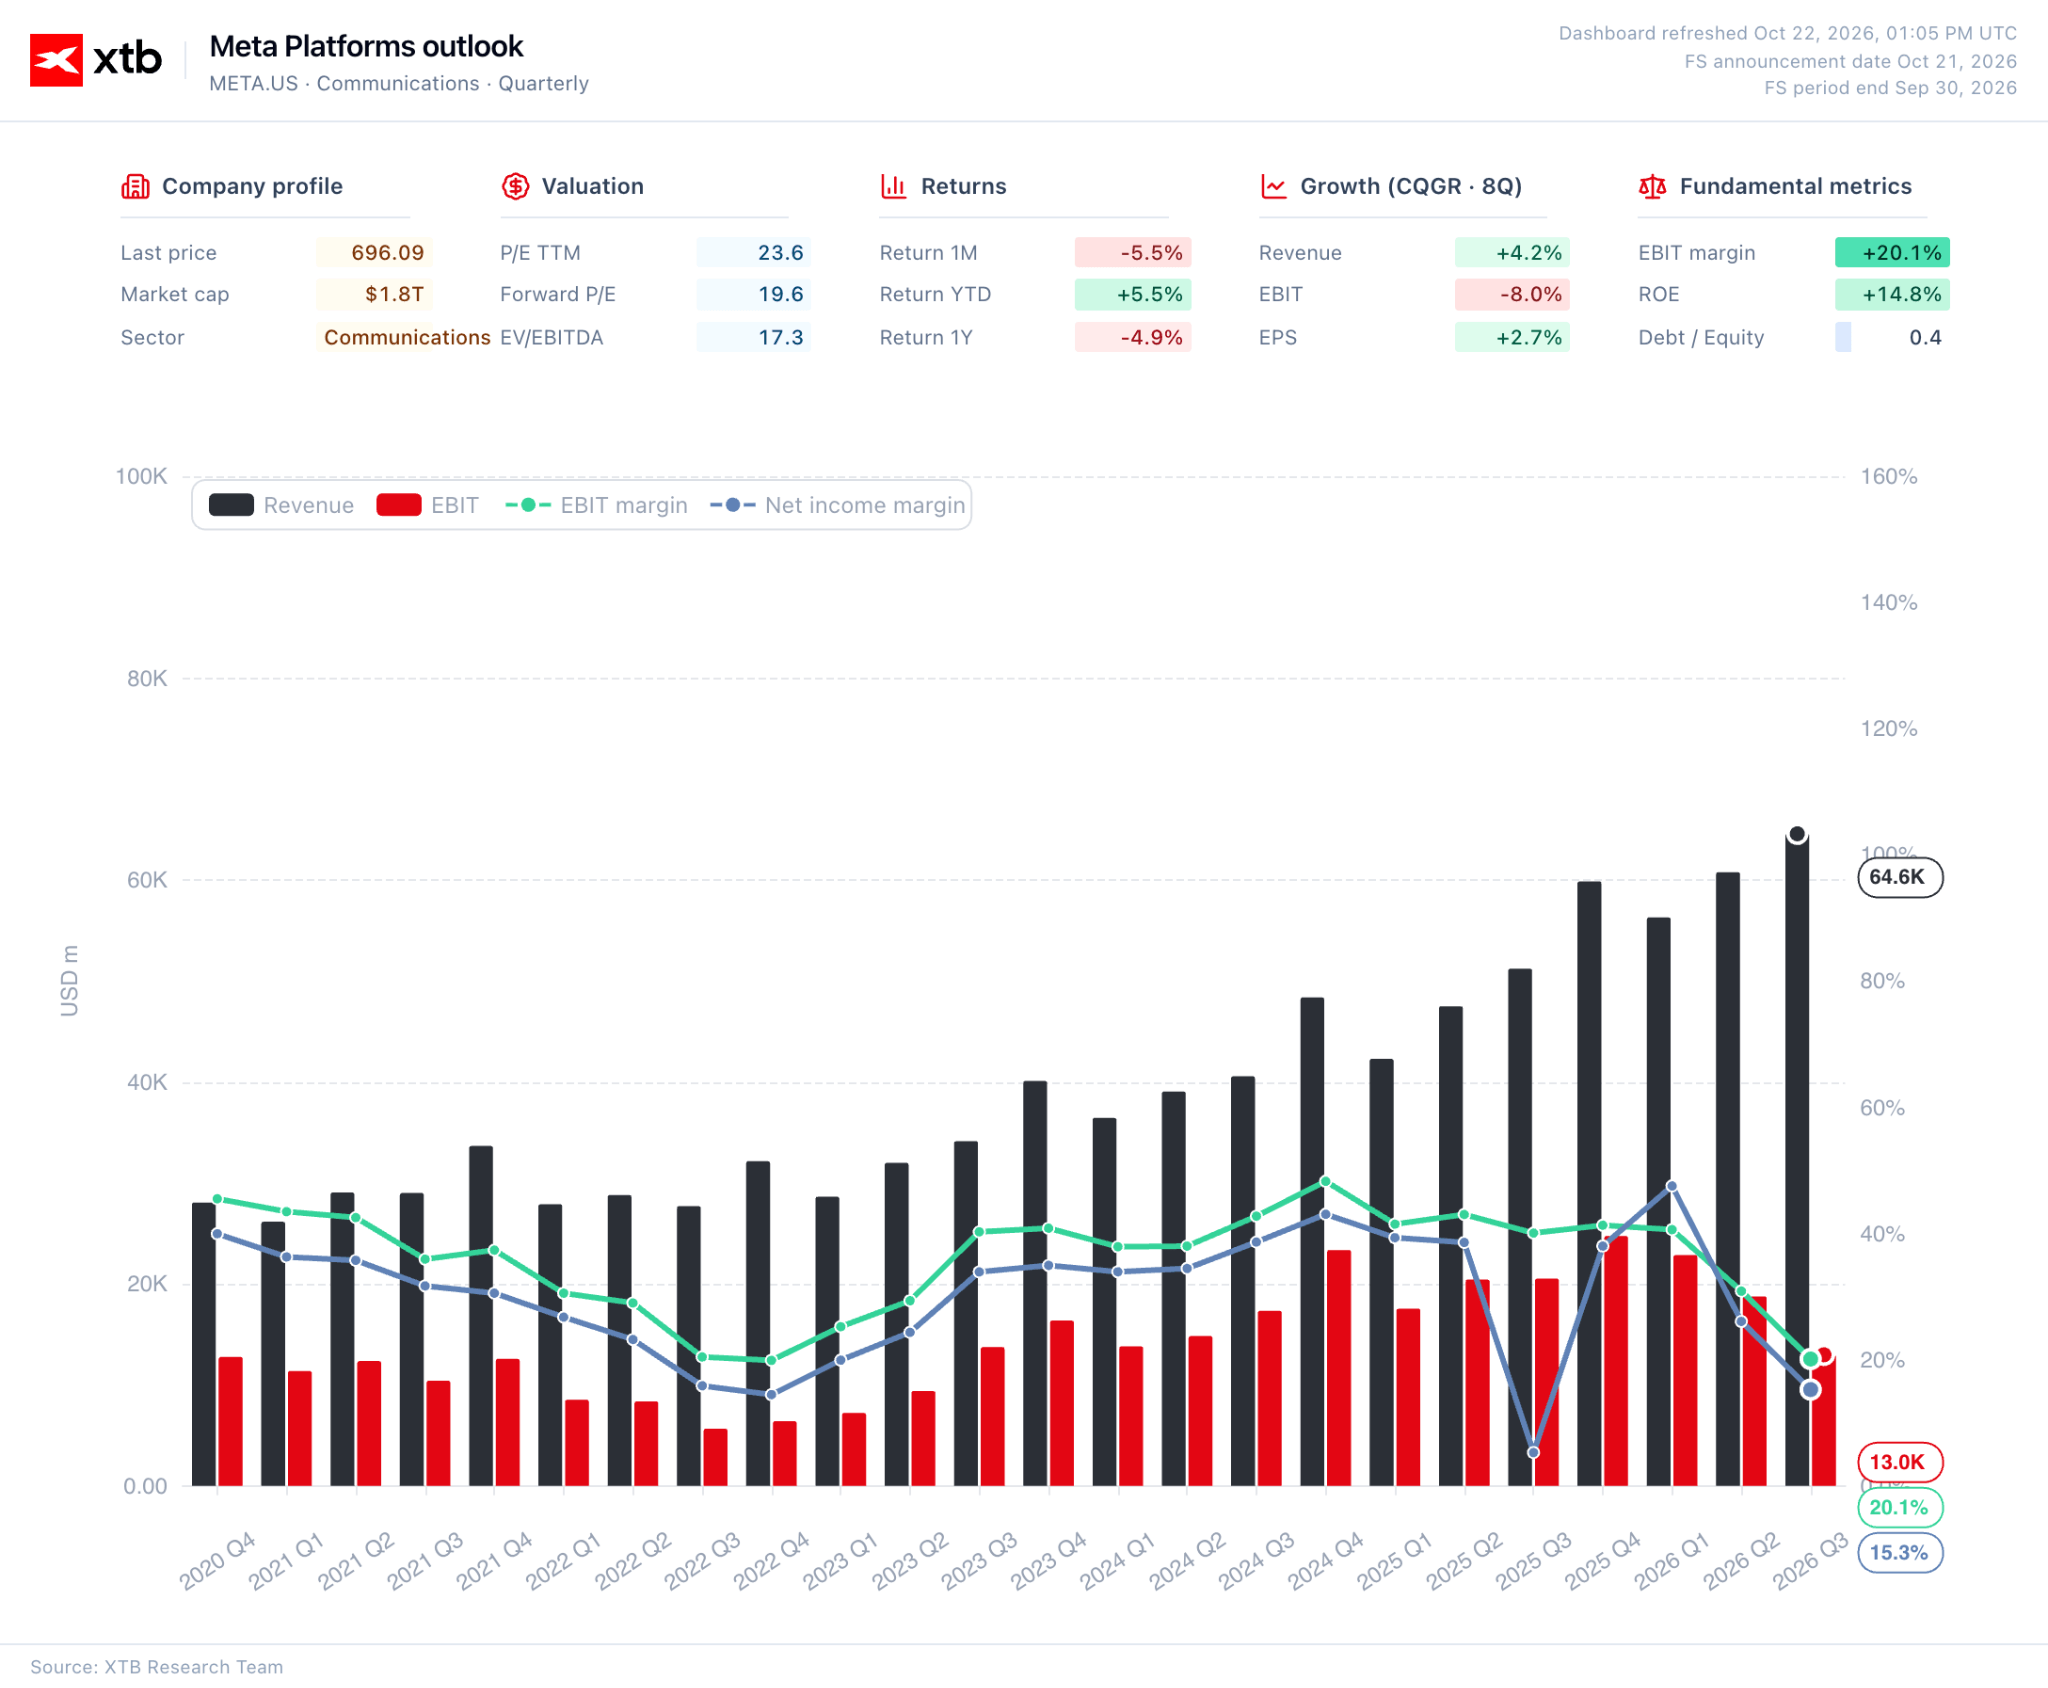
Meta เผชิญกับปัญหาในทิศทางตรงกันข้าม แม้จะมีผลประกอบการไตรมาสที่ดี ตัวเลขผลการดำเนินงานไม่สามารถสร้างความมั่นใจให้กับนักลงทุนที่กังวลเกี่ยวกับแผนการเพิ่มการใช้จ่ายเชิงรุกอย่างต่อเนื่องได้ คำชี้แจงของ CEO Mark Zuckerberg ที่ระบุว่าการลงทุนใน AI เริ่มให้ผลตอบแทน ยังไม่สามารถโน้มน้าวตลาดได้ รายจ่ายฝ่ายทุนที่สูงขึ้นส่งผลให้กระแสเงินสดอิสระลดลง และต่างจาก Microsoft, Amazon หรือ Google เนื่องจาก Meta ไม่ได้สร้างรายได้โดยตรงจากการให้บริการขีดความสามารถในการประมวลผลแก่บุคคลภายนอก ทำให้การพิสูจน์ผลตอบแทนจากการลงทุนทำได้ยากกว่า
ภาพที่ 5: แดชบอร์ดของ Meta (2020 - 2026)
 แหล่งที่มา: XTB Research, 22.10.2026
นักลงทุนเข้าสู่ฤดูกาลรายงานผลประกอบการด้วยท่าทีระมัดระวังอย่างชัดเจน โดยเทขายหุ้นเกือบทุกตัวที่รายงานผลการดำเนินงานไม่ตรงตามความคาดหวังระดับสูงในทุกมิติ ความกังวลยังเพิ่มขึ้นจากสถานะการลงทุนในตลาด หลังสถานะขายสุทธิ (short exposure) ทั่วโลกของกองทุนเฮดจ์ฟันด์แตะระดับสูงสุดในรอบห้าปี (โครงสร้างนี้อาจจุดชนวนให้เกิดภาวะ short squeeze อย่างรุนแรงได้ หากตลาดภาพรวมฟื้นตัวขึ้น)
สินค้าโภคภัณฑ์
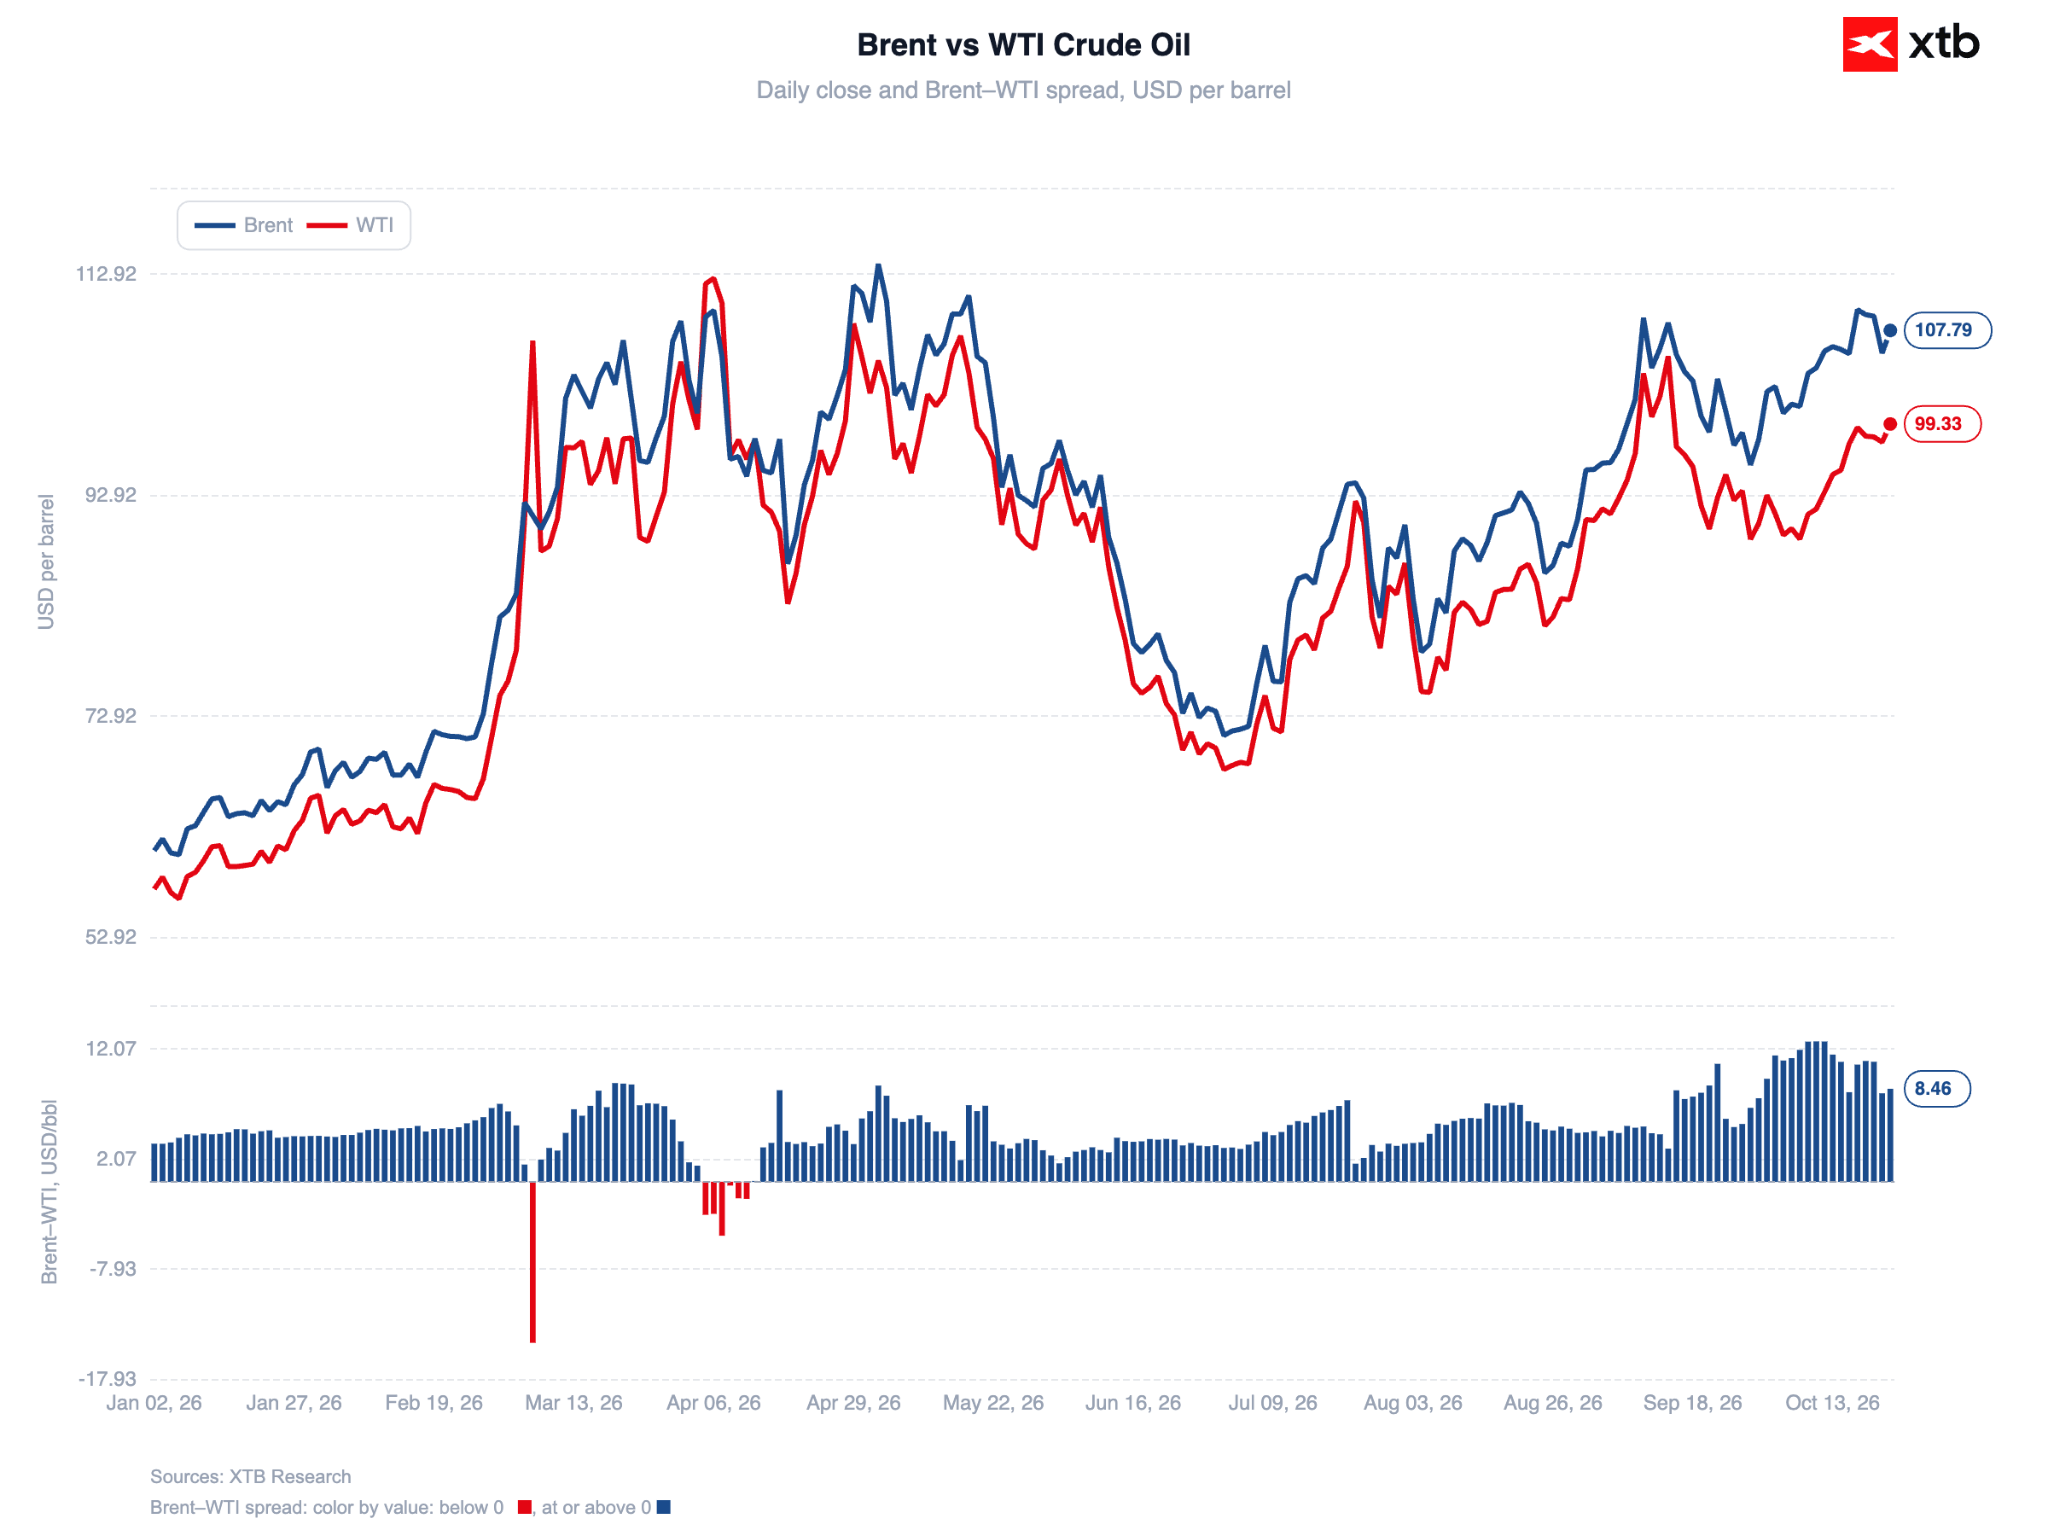
ประเด็นสำคัญลำดับที่สองของวันคือน้ำมันดิบ น้ำมันดิบ Brent ปรับตัวขึ้น 2.5% ทะลุระดับ 111 ดอลลาร์ต่อบาร์เรล แตะระดับสูงสุดนับตั้งแต่เดือนพฤษภาคม (สัญญาสำหรับเดือนมกราคมที่แสดงบนแพลตฟอร์ม XTB อยู่ที่ 108 ดอลลาร์) น้ำมันดิบ US WTI (+2.2%) เคลื่อนไหวใกล้ระดับสำคัญที่ 100 ดอลลาร์ ปัจจัยกระตุ้นโดยตรงคือการโจมตีโครงสร้างพื้นฐานในซาอุดีอาระเบีย ซึ่งเพิ่มความกังวลเกี่ยวกับความต่อเนื่องของอุปทานจากภูมิภาคนี้ เพื่อสะท้อนถึงระดับความกังวล มีรายงานว่า Saudi Aramco กำลังหาทางเข้าถึงคลังจัดเก็บเชิงยุทธศาสตร์ระหว่างประเทศเพื่อรักษาขีดความสามารถในการส่งมอบและป้องกันปัญหาการหยุดชะงักในท้องถิ่น
ภาพที่ 6: น้ำมันดิบ Brent และ WTI (2026)
 แหล่งที่มา: XTB Research, 22.10.2026
ภูมิรัฐศาสตร์
หลังเกิดเหตุโจมตีในซาอุดีอาระเบีย รัฐบาลวอชิงตันสั่งการให้เจ้าหน้าที่ทางการทูตที่ไม่จำเป็นและครอบครัวเดินทางออกจากราชอาณาจักร มีรายงานว่าสหรัฐฯ และอิสราเอลกำลังเตรียมแผนเผชิญเหตุสำหรับการโจมตีเป้าหมายในอิหร่านเพิ่มเติม ปัจจุบันตลาดกำลังสะท้อนความเสี่ยงเชิงลึก (tail risk) จากการยกระดับความขัดแย้งบริเวณช่องแคบฮอร์มุซ มากกว่าเพียงผลกระทบด้านการขนส่งจริงในทันที
สถานการณ์ตึงเครียดยังคงอยู่ในระดับสูงในยุโรปเช่นกัน โดยตำรวจปารีสมีคำสั่งห้ามการชุมนุมประท้วงในพื้นที่ใจกลางเมืองสำคัญ (รวมถึงบริเวณโดยรอบทำเนียบประธานาธิบดีและ Champs-Élysées) ในวันพฤหัสบดี เนื่องจากกังวลว่าจะเกิดความไม่สงบซ้ำรอยช่วงสุดสัปดาห์ที่มีประชาชนออกมารวมตัวตามท้องถนนมากกว่าห้าแสนคน
ตราสารหนี้
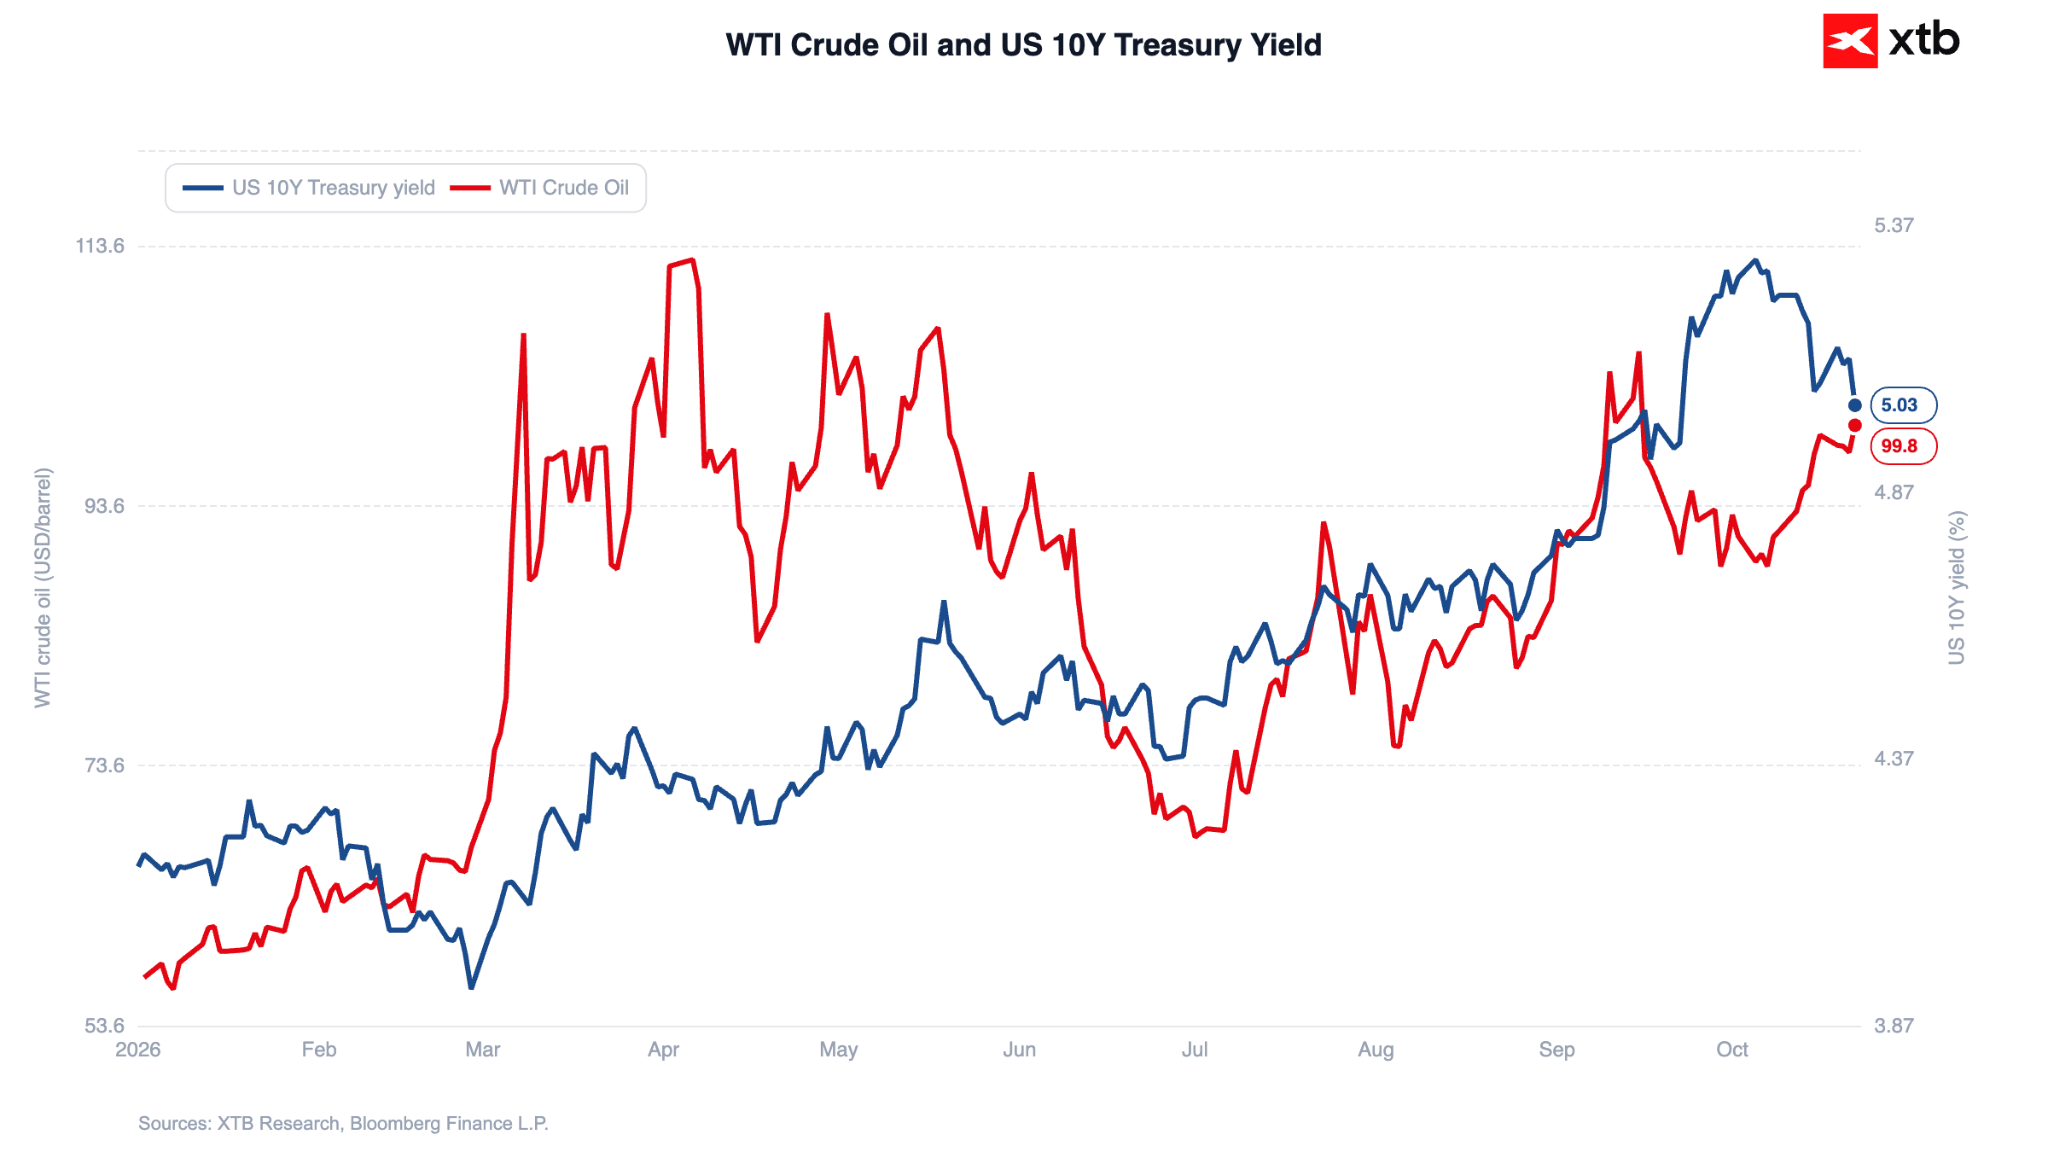
ภายใต้สภาวะปกติ ราคาน้ำมันที่ปรับตัวสูงขึ้นจะผลักดันคาดการณ์เงินเฟ้อให้เพิ่มขึ้นและดันอัตราผลตอบแทนพันธบัตรรัฐบาลให้สูงตาม ซึ่งเป็นทิศทางที่พบในช่วงหลายวันที่ผ่านมา อย่างไรก็ตาม ความสัมพันธ์ดังกล่าวกลับทิศในวันนี้ พันธบัตรรัฐบาลสหรัฐฯ ปรับตัวขึ้นอย่างแข็งแกร่ง ส่งผลให้อัตราผลตอบแทนพันธบัตรอายุ 10 ปีลดลงประมาณ 9 basis points ลงมาอยู่ที่ 5.04% ขณะที่อัตราผลตอบแทนพันธบัตรอายุ 30 ปีลดลงสู่ระดับต่ำสุดในรอบหนึ่งเดือนใกล้ 5.35%
ภาพที่ 7: น้ำมันดิบ WTI และอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี (2026)
 แหล่งที่มา: XTB Research, 22.10.2026
ความต้องการสินทรัพย์ปลอดภัยที่ถูกจุดขึ้นจากการเทขายหุ้นกลุ่มเทคโนโลยี มีน้ำหนักมากกว่าความกังวลด้านเงินเฟ้อจากราคาพลังงานที่สูงขึ้น
ตลาดอัตราแลกเปลี่ยน
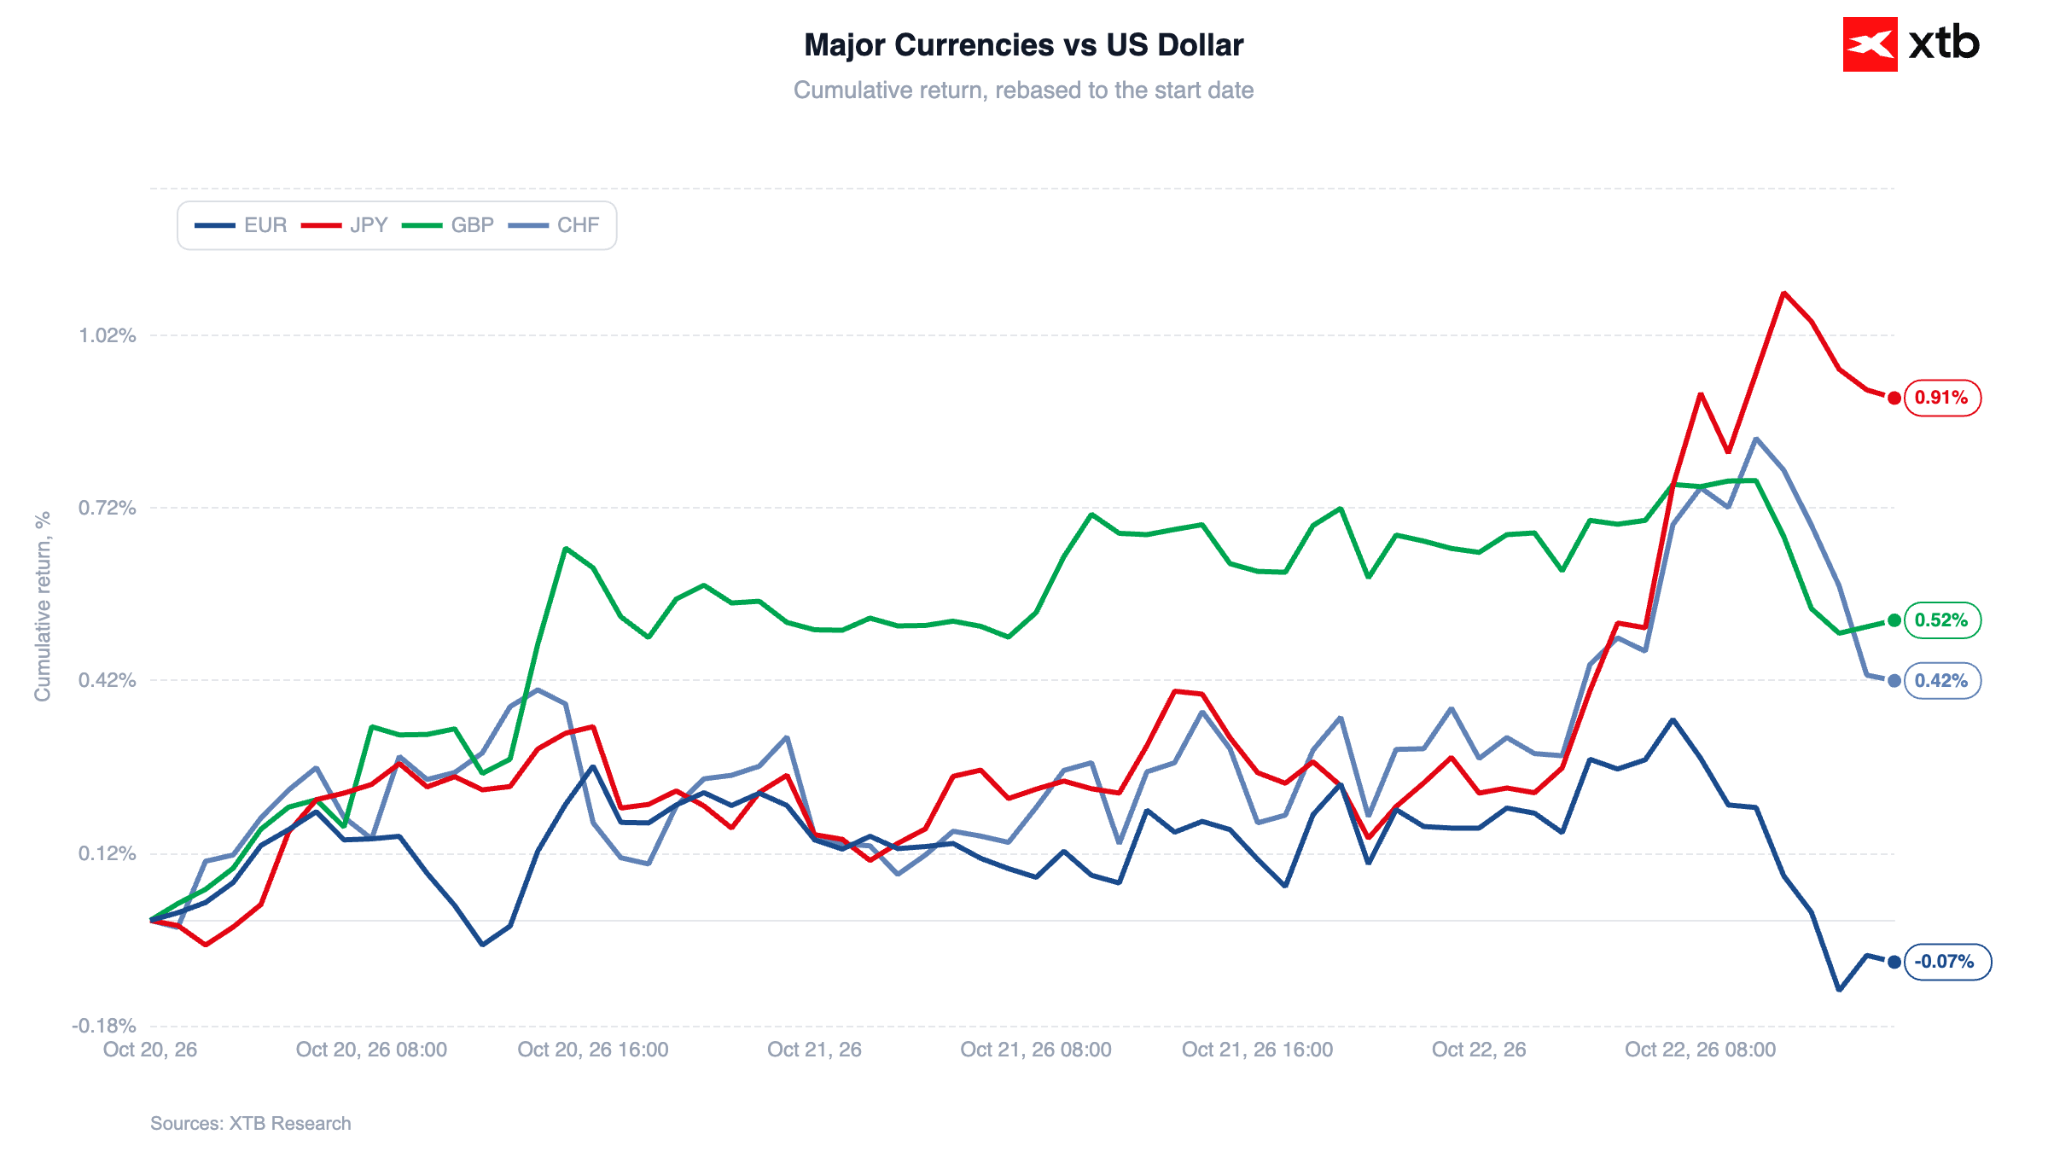
บรรยากาศหลีกเลี่ยงความเสี่ยง (risk-off) ในลักษณะเดียวกันส่งผลต่อตลาดค่าเงินเช่นกัน เงินเยนของญี่ปุ่นแข็งค่าขึ้นเกือบ 0.8% เมื่อเทียบกับดอลลาร์สหรัฐ ขณะที่ฟรังก์สวิสปรับตัวขึ้นราว 0.4% โดยทั้งสองสกุลเงินได้รับประโยชน์จากกระแสเงินทุนที่ไหลเข้าสู่สินทรัพย์ปลอดภัยเมื่อนักลงทุนลดการถือครองสินทรัพย์เสี่ยง สิ่งที่น่าสนใจคือ ปัจจัยนี้ไม่ได้ทำให้ดอลลาร์สหรัฐแข็งค่าในวงกว้าง ดัชนีดอลลาร์แบบถ่วงน้ำหนักการค้าแทบไม่มีการเปลี่ยนแปลง โดย EUR/USD ทรงตัวใกล้ระดับ 1.122 เนื่องจากอัตราผลตอบแทนพันธบัตรสหรัฐฯ ที่ลดลงได้ลดทอนความต้องการดอลลาร์ในฐานะสินทรัพย์ปลอดภัย
ภาพที่ 8: สกุลเงินหลักเทียบกับดอลลาร์สหรัฐ (20.10.2026 - 22.10.2026)
 แหล่งที่มา: XTB Research, 22.10.2026
โลหะมีค่า
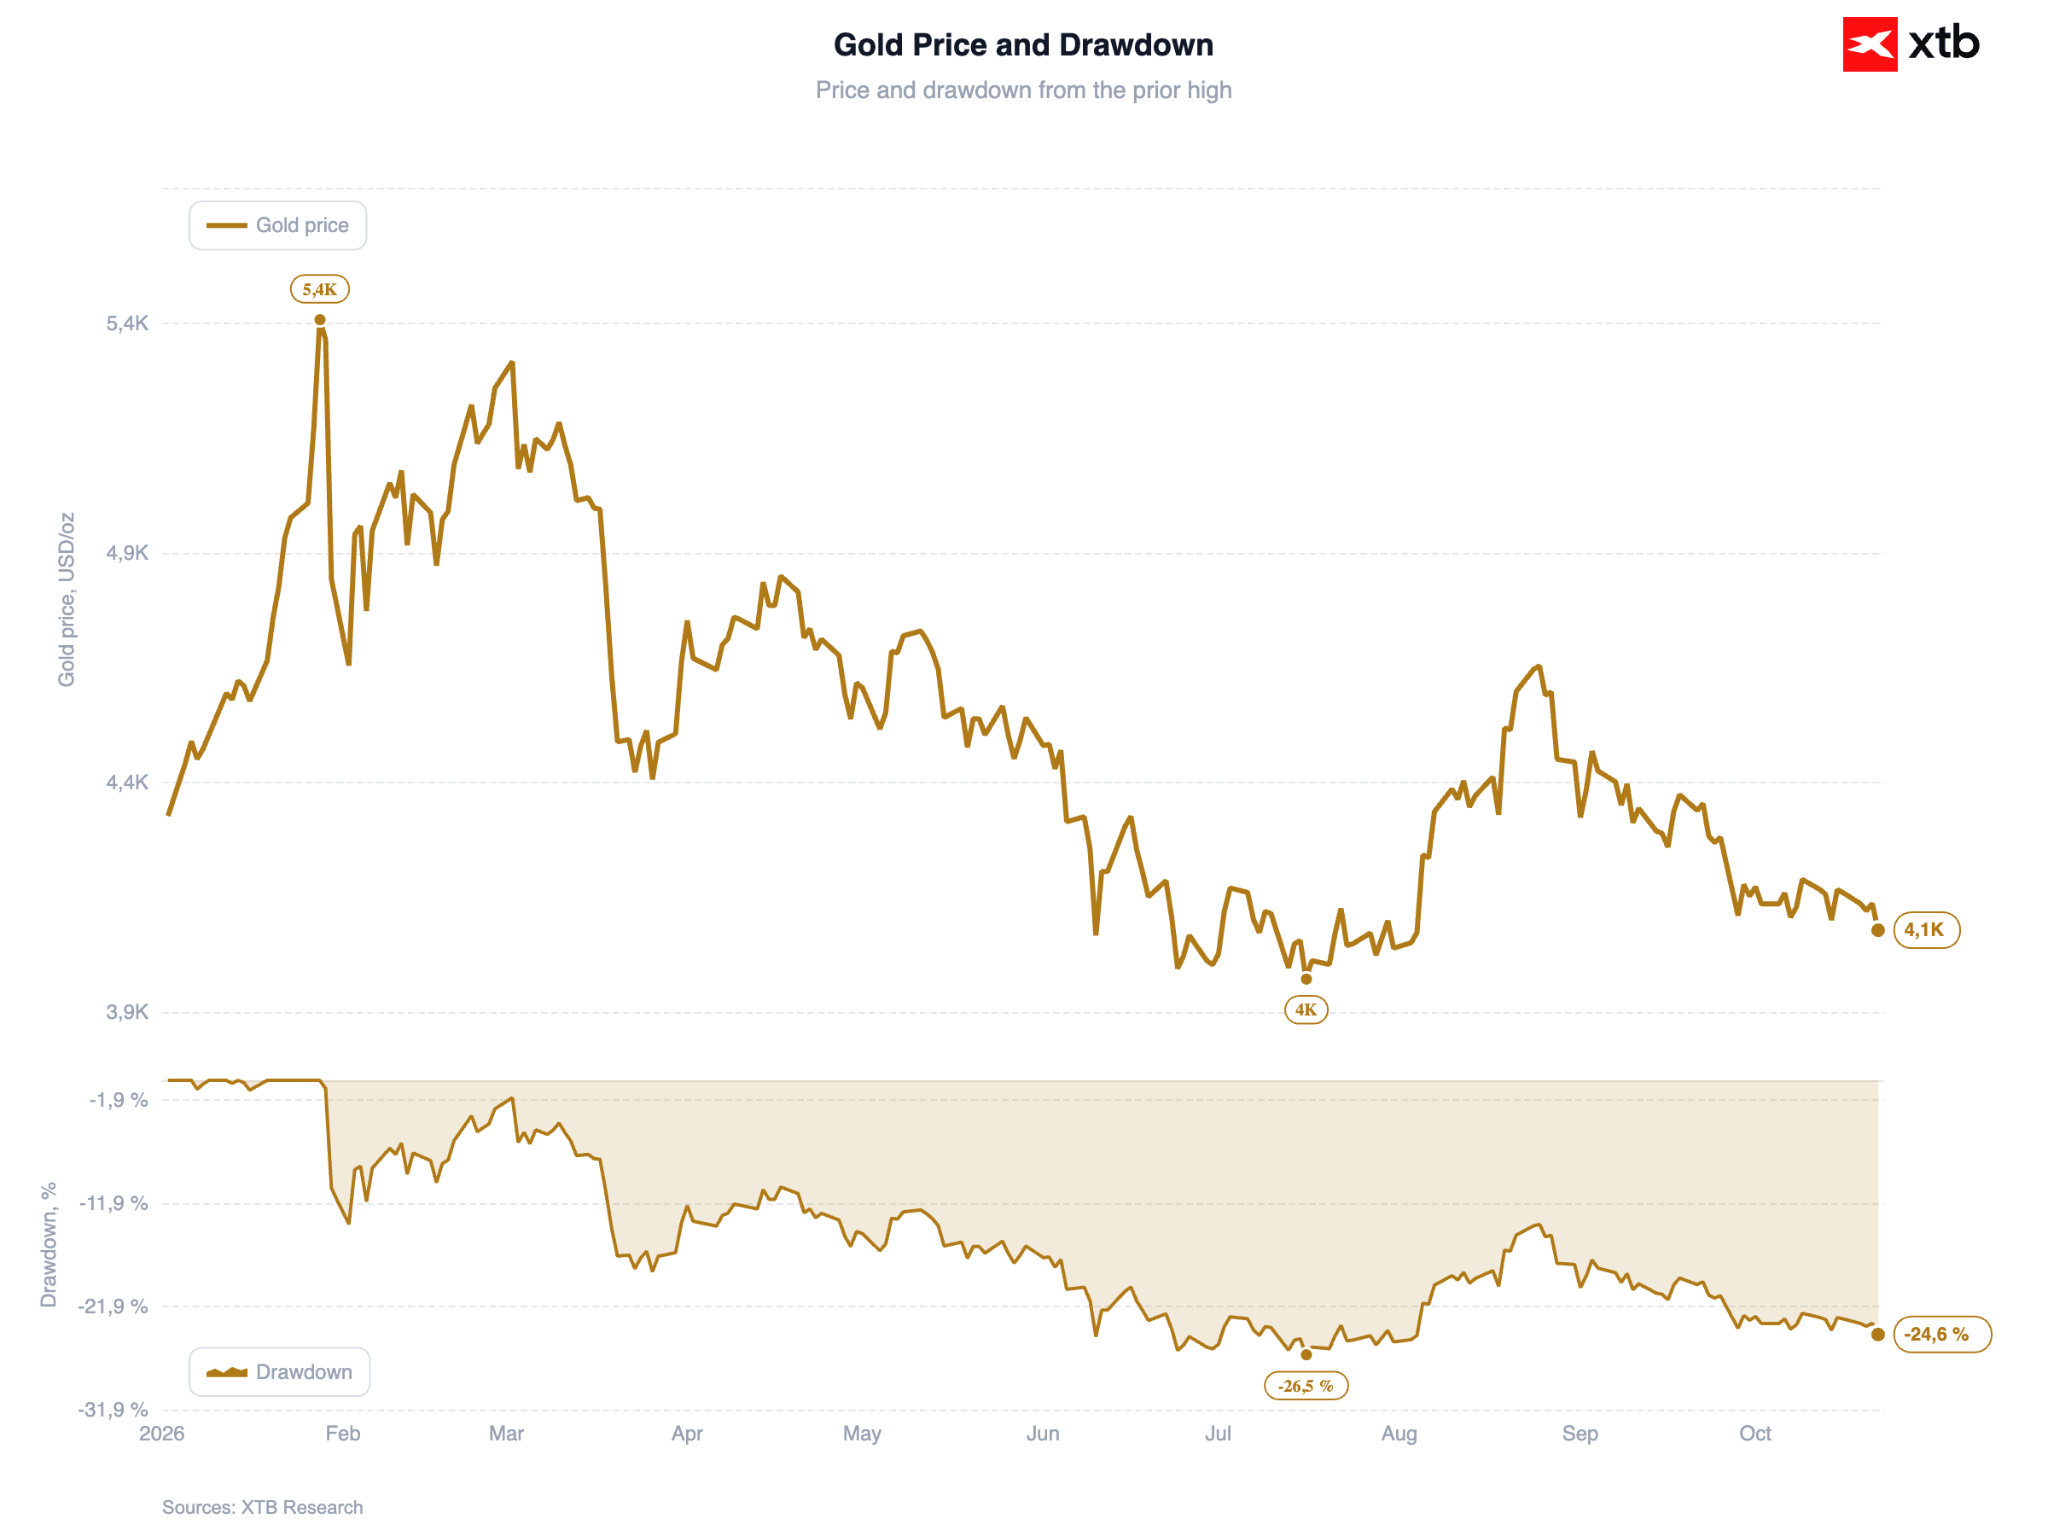
ในทางกลับกัน ทองคำกลับไม่สามารถทำหน้าที่เป็นสินทรัพย์ปลอดภัยตามปกติในวันนี้ ราคาทองคำสปอตร่วงลง 1.3% สู่ระดับ 4,080 ดอลลาร์ต่อออนซ์ ขณะที่ราคาโลหะเงินลดลงรุนแรงกว่าที่ 3.5%
ภาพที่ 9: ราคาทองคำ (2026)
 แหล่งที่มา: XTB Research, 22.10.2026
คริปโทเคอร์เรนซี
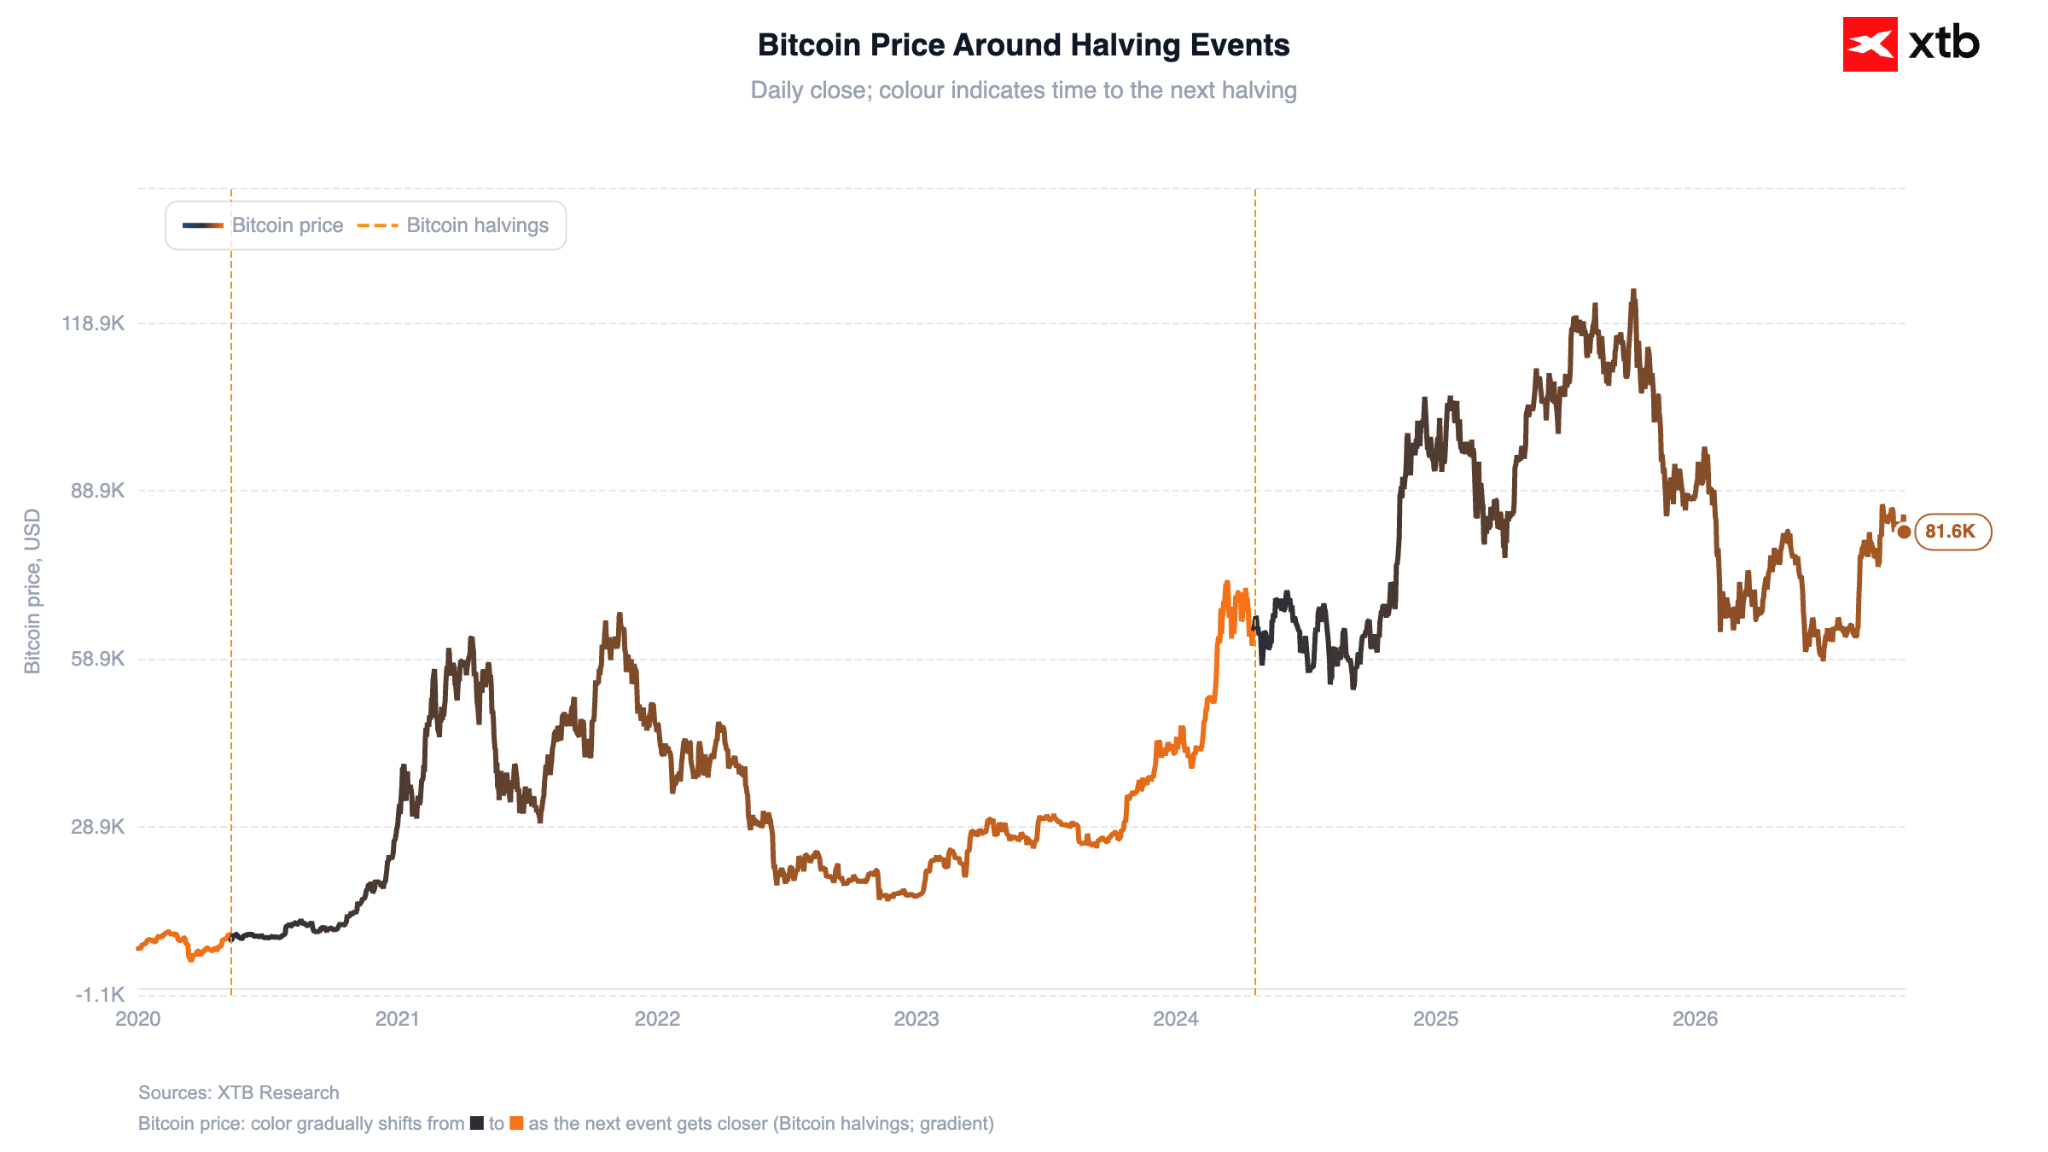
การปรับตัวลงยังขยายวงไปยังสินทรัพย์ดิจิทัล ซึ่งมีการซื้อขายในฐานะเครื่องมือทางการเงินที่มีความผันผวนสูง (high-beta) Bitcoin ปรับลดลงราว 3% ต่ำกว่า 82,000 ดอลลาร์ ขณะที่ Ethereum ลดลง 3.4% ปัจจัยนี้ตอกย้ำโครงสร้างตลาดในปัจจุบันที่คริปโทเคอร์เรนซียังคงมีความสัมพันธ์ใกล้ชิดกับหุ้นกลุ่มเทคโนโลยีแทนที่จะเคลื่อนไหวแยกออกจากกัน ส่งผลให้แนวคิดเรื่องการเป็น "ทองคำดิจิทัล" ที่เป็นสินทรัพย์ปลอดภัยในช่วงที่ตลาดหลีกเลี่ยงความเสี่ยงถูกตั้งคำถาม
ภาพที่ 10: ราคา Bitcoin (2020 - 2026)
 แหล่งที่มา: XTB Research, 22.10.2026
–
Michał Jóźwiak, Financial Markets Analyst at XTB



ข่าวเด่นวันนี้ 23 ต.ค. มูลค่าหุ้นเผชิญแรงกดดัน เงินทุนไหลออกจากกลุ่มเทคโนโลยี


Tesla คาดขาดทุน $5 พันล้าน แต่กลับทำกำไรได้ อีกปีจะยังเป็นบริษัทรถยนต์อยู่ไหม?


Meta ทำสถิติสูงสุดเป็นประวัติการณ์ แม้ขาดทุนด้านกระแสเงินสด แต่นักลงทุนยังคงเชื่อมั่นในแผนของ Zuckerberg



ข่าวเด่นวันนี้ 22 ต.ค. SpaceX และหุ้นเทคโนโลยีหนุนวอลล์สตรีท ขณะที่ราคาน้ำมันร่วงแรงต่ำกว่า $97