

- ธนาคารกลางรัสเซียขายทองคำต่อเนื่อง 10 เดือนเพื่อนำเงินมาสนับสนุนการขาดดุลงบประมาณประเทศ
- การขายทองคำของรัสเซียมีสัดส่วนน้อยมากเมื่อเทียบกับแรงซื้อทองคำสุทธิจากธนาคารกลางทั่วโลก
- ธนาคารกลางหลายแห่งทั่วโลกยังคงซื้อทองคำอย่างต่อเนื่องซึ่งช่วยพยุงราคาทองคำในตลาด

- ธนาคารกลางรัสเซียขายทองคำต่อเนื่อง 10 เดือนเพื่อนำเงินมาสนับสนุนการขาดดุลงบประมาณประเทศ
- การขายทองคำของรัสเซียมีสัดส่วนน้อยมากเมื่อเทียบกับแรงซื้อทองคำสุทธิจากธนาคารกลางทั่วโลก
- ธนาคารกลางหลายแห่งทั่วโลกยังคงซื้อทองคำอย่างต่อเนื่องซึ่งช่วยพยุงราคาทองคำในตลาด
ขนาดและจังหวะของการเทขายทองคำ
ในเดือนกันยายน ธนาคารกลางรัสเซียขายทองคำไป 6.2 ตัน (200,000 ออนซ์) ส่งผลให้ทุนสำรองทองคำอย่างเป็นทางการลดลงเหลือ 2,264–2,282 ตัน ซึ่งเป็นระดับต่ำที่สุดนับตั้งแต่ปลายปี 2019 นี่นับเป็นเดือนที่ 10 ติดต่อกันของการเทขายอย่างต่อเนื่อง โดยรัสเซียได้ระบายทองคำแท่งออกไปรวมแล้วประมาณ 62 ตัน นับตั้งแต่เดือนธันวาคม 2025 นี่คือการเทขายทุนสำรองทองคำของรัสเซียอย่างต่อเนื่องครั้งใหญ่ที่สุดนับตั้งแต่วิกฤตการณ์ทางการเงินในปี 1998 เมื่อครั้งที่ธนาคารกลางขายทองคำไป 118 ตันภายในเวลาเพียงสามเดือนท่ามกลางการล่มสลายของค่าเงินรูเบิลและการผิดนัดชำระหนี้ ทั้งนี้ ทองคำยังคงเป็นหนึ่งในสินทรัพย์สำรองที่สำคัญสำหรับธนาคารกลางทั่วโลกในการป้องกันความเสี่ยงดังกล่าว อย่างไรก็ดี ในกรณีของรัสเซีย สถานการณ์ค่อนข้างแตกต่างจากช่วงปลายทศวรรษ 1990
ทำไมรัสเซียถึงทำเช่นนี้?
คำตอบนั้นตรงไปตรงมาและได้รับการยืนยันจาก Elvira Nabiullina ผู้ว่าการธนาคารกลางรัสเซียด้วยตนเอง: เป็นเรื่องของการจัดหาเงินทุนสำหรับงบประมาณ ไม่ใช่ความตื่นตระหนกหรือวิกฤตค่าเงิน โดยมีรายละเอียดดังนี้:
- การขาดดุลงบประมาณของรัสเซียกำลังมุ่งหน้าสู่ระดับ 7.3 ล้านล้านรูเบิล ในปี 2026 ซึ่งเพิ่มขึ้นเป็นสองเท่าจากการคาดการณ์เดิม
- ค่าใช้จ่ายด้านกลาโหมและความมั่นคงคาดว่าจะคิดเป็น 38% ของงบประมาณรัฐบาลกลางทั้งหมด ในปี 2026 หลังจากเพิ่มขึ้นถึงสี่เท่าตั้งแต่ปี 2021
- การขายทองคำดำเนินการหลักผ่านกระทรวงการคลังและกองทุนความมั่งคั่งแห่งชาติ (NWF) มากกว่าจะเป็นการดำเนินการโดยตรงของธนาคารกลางเพื่อแทรกแซงค่าเงิน Nabiullina ย้ำว่านี่คือการบริหารสภาพคล่องตามปกติของกองทุนสำรอง ไม่ใช่สัญญาณของวิกฤต ทั้งนี้ ควรสังเกตว่าทองคำที่ถือครองโดย NWF นั้นถูกนับรวมอยู่ในตะกร้าทุนสำรองโดยรวมของธนาคารกลางด้วย
- หลังจากการรุกรานยูเครนในปี 2022 และการอายัดสินทรัพย์สกุลดอลลาร์และยูโรของรัสเซียโดยชาติตะวันตก ทองคำได้กลายเป็นหนึ่งในสินทรัพย์สำรองที่มีสภาพคล่องและนำมาใช้ได้จริงเพียงไม่กี่รายการสำหรับ NWF และตัวกองทุนเองก็หดตัวลงจาก 555 ตันในเดือนพฤษภาคม 2022 เหลือประมาณ 160 ตันภายในสิ้นปี 2025
ธนาคารกลางสามารถจัดหาเงินทุนให้งบประมาณได้หรือไม่?
ประเด็นนี้ควรชี้แจงกลไกให้ชัดเจน เนื่องจากบางครั้งอาจเกิดความสับสนกับการโอนกำไรของธนาคารกลางไปยังงบประมาณตามปกติ (ซึ่งเป็นแนวปฏิบัติทั่วไปในช่วงสิ้นปีของสถาบันอย่าง Fed หรือธนาคารกลางแห่งอื่น ๆ ที่จะส่งต่อส่วนเกินจากการดำเนินงานในรูปแบบ "เงินปันผล" ให้แก่รัฐบาล)
เมื่อกลับมาที่ประเด็นหลัก สิ่งที่รัสเซียกำลังทำนั้นแตกต่างออกไปอย่างสิ้นเชิง ทองคำนี้เป็นกรรมสิทธิ์ของกองทุนความมั่งคั่งแห่งชาติ (NWF) อย่างเป็นทางการ ซึ่งเป็นกองทุนความมั่งคั่งของรัสเซียที่ในอดีตขับเคลื่อนด้วยรายได้จากน้ำมันและก๊าซธรรมชาติ และกระทรวงการคลังใช้เป็นกันชนทางการเงินสำหรับยามฉุกเฉิน ธนาคารกลางเพียงแค่ทำหน้าที่บริหารจัดการสินทรัพย์เหล่านี้และดำเนินการทำธุรกรรมการขายในทางปฏิบัติเท่านั้น โดยไม่ได้เป็นเจ้าของและไม่ได้รับผลประโยชน์
ในทางปฏิบัติกลไกนี้ทำงานอย่างไร? NWF/กระทรวงการคลังจะขายทองคำ และรายได้ที่ได้จะส่งตรงไปยังงบประมาณเพื่อชดเชยการขาดดุล ธนาคารกลางในฐานะองค์กรไม่ได้รับรายได้ใด ๆ แต่ทำหน้าที่เป็นตัวกลาง ด้วยเหตุนี้ Nabiullina จึงเน้นย้ำว่า "การลดลงของทุนสำรองสะท้อนถึงการดำเนินงานของกระทรวงการคลังและ NWF" เพื่อปกป้องความเป็นอิสระของธนาคารกลาง และลดภาพลักษณ์ที่ว่าสถาบันกำลังทำหน้าที่จัดหาเงินทุนให้แก่การใช้จ่ายของรัฐบาลโดยตรง
ในแง่ของแบบแผนอย่างเป็นทางการ การกระทำนี้ไม่ใช่ "การจัดหาเงินทุนเพื่อชดเชยการขาดดุลด้วยนโยบายการเงิน" (monetary deficit financing) ในรูปแบบดั้งเดิม ซึ่งเป็นสถานการณ์ที่ธนาคารกลางเข้าซื้อพันธบัตรรัฐบาลโดยตรงหรือพิมพ์เงินขึ้นมาเพื่อรองรับการใช้จ่าย ซึ่งเป็นสิ่งที่ผิดกฎหมายในระบบกฎหมายส่วนใหญ่เนื่องจากความเสี่ยงต่อภาวะเงินเฟ้อรุนแรงและการสูญเสียความน่าเชื่อถือของสกุลเงิน ในทางทฤษฎี การดำเนินการของรัฐยังคงอยู่ภายใต้กรอบกฎหมายที่วางไว้ ท้ายที่สุดแล้ว การขายทองคำคือการส่งต่อความมั่งคั่งที่มีอยู่เดิมและสั่งสมไว้ก่อนหน้านี้ จึงเทียบเคียงได้กับการขายหุ้นรัฐวิสาหกิจมากกว่าการพิมพ์เงิน
อย่างไรก็ตาม เส้นแบ่งอาจไม่ชัดเจนนัก หากขายทองคำในตลาดภายในประเทศเป็นเงินรูเบิลแล้วนำเงินดังกล่าวไปจัดสรรให้กับงบประมาณ ผลลัพธ์ในทางปฏิบัติจะใกล้เคียงกับการเพิ่มปริมาณเงินในระบบ แต่หากเป็นการส่งออกเพื่อแลกกับสกุลเงินหลัก (ซึ่งเป็นสาเหตุที่ยอดขายไปยังจีนปรับตัวสูงขึ้น) จะถือเป็นการแลกเปลี่ยนสินทรัพย์ที่แท้จริงโดยไม่มีการสร้างเงินใหม่ ความคลุมเครือนี้เป็นเหตุผลให้นักวิเคราะห์ตั้งคำถามว่า ธนาคารกลางรัสเซียยังคงมีความเป็นอิสระในการดำเนินงานมากน้อยเพียงใด หรือกำลังทำหน้าที่เป็นเครื่องมือทางการคลังเพื่อสนับสนุนงบประมาณการทำสงคราม
รัสเซียขายทองคำให้ใคร?
ธนาคารกลางรัสเซียไม่ได้เปิดเผยรายละเอียดการทำธุรกรรมทั้งหมด แต่เป็นที่ทราบกันว่าทองคำถูกขายในตลาดภายในประเทศเป็นหลัก ทั้งเพื่อเพิ่มสภาพคล่องให้กับงบประมาณและเพื่อตอบสนองอุปสงค์จากลูกค้ารายย่อยที่เพิ่มขึ้นจากชาวรัสเซียที่ซื้อทองคำเพื่อปกป้องมูลค่าเงินออม (ในปี 2024 ผู้บริโภคชาวรัสเซียซื้อทองคำ 75.6 ตัน หรือประมาณ 25% ของผลผลิตภายในประเทศต่อปี) แม้ว่าอัตราเงินเฟ้อจะยังคงอยู่ในระดับค่อนข้างต่ำตามเกณฑ์ของรัสเซียที่สูงกว่า 6% เล็กน้อย แต่อัตราแลกเปลี่ยนค่าเงินรูเบิลที่มีการควบคุมและการจำกัดการโอนย้ายเงินทุน ทำให้ทองคำกลายเป็นสินทรัพย์ยอดนิยมในหมู่ประชาชน
ช่องทางการส่งออกก็มีนัยสำคัญเช่นกัน โดยการส่งออกโลหะมีค่าของรัสเซียไปยังจีนกำลังปรับตัวสูงขึ้น ซึ่งส่วนหนึ่งได้รับแรงหนุนจากความต้องการของลูกค้ารายย่อยที่เติบโตอย่างแข็งแกร่งในประเทศจีน
สิ่งนี้มีความหมายอย่างไรในบริบทของรัสเซีย?
นักวิเคราะห์ที่ติดตามเศรษฐกิจรัสเซียเห็นพ้องต้องกันว่า นี่ไม่ใช่สัญญาณของการล่มสลายทางการเงินที่ใกล้จะเกิดขึ้น แต่เป็นแนวโน้มเชิงโครงสร้างระยะยาวที่น่ากังวลมากกว่า:
- Elina Ribakova นักเศรษฐศาสตร์จากสถาบัน Peterson Institute ชี้ให้เห็นว่า การขายทองคำแสดงให้เห็นว่ารัสเซียขาดแคลนสินทรัพย์สภาพคล่องอื่น ๆ ในการรองรับค่าใช้จ่ายที่เพิ่มขึ้น แม้ราคาน้ำมันจะอยู่ในระดับสูง แต่ก็ไม่สามารถอุดช่องว่างดังกล่าวได้ ควบคู่ไปกับปัญหาด้านขีดความสามารถในการส่งออกเชื้อเพลิงที่ลดลงในช่วงไม่กี่เดือนที่ผ่านมา
- เมื่อพิจารณาจากอัตราการขายในปัจจุบัน การใช้ทุนสำรองทั้งหมดจนหมดจะใช้เวลาประมาณสองทศวรรษ การนำทุนสำรองมาใช้ถือเป็นแนวทางปฏิบัติที่มีการวางแผนไว้ของกลุ่มประเทศที่มีเสถียรภาพน้อยกว่า ดังที่เห็นในตุรกี (โดยเฉพาะในเดือนมีนาคม)
- รายได้จากน้ำมันและก๊าซธรรมชาติยังคงเป็นกันชนหลัก โดยได้รับแรงหนุนจากราคาสินค้าโภคภัณฑ์ที่อยู่ในระดับสูงอันเนื่องมาจากความขัดแย้งที่เกี่ยวข้องกับอิหร่าน รายได้เหล่านี้ ไม่ใช่ทองคำ ที่ยังคงเป็น "ข้อจำกัดที่แท้จริง" ต่อความสามารถของมอสโกในการสนับสนุนเงินทุนในการทำสงครามในระยะยาว
- ความเสี่ยงที่แท้จริงไม่ใช่วิกฤตที่เกิดขึ้นอย่างเฉียบพลัน แต่เป็นการสะสมของความบิดเบือนทางเศรษฐกิจ มีช่องว่างที่ขยายกว้างขึ้นระหว่างรัฐบาลที่ต้องการรักษาทิศทางในช่วงภาวะสงครามในปัจจุบัน กับนักเศรษฐศาสตร์ที่เตือนว่ารูปแบบเศรษฐกิจในปัจจุบันไม่สามารถดำเนินต่อไปได้อย่างยั่งยืน หากต้องการให้ระบบเศรษฐกิจกลับคืนสู่ทิศทางปกติหลังสิ้นสุดความขัดแย้ง
รัสเซียยังคงเป็นหนึ่งในผู้ถือครองทองคำรายใหญ่ที่สุดในโลก
แม้ว่าจะมีการเทขายติดต่อกันถึงสิบเดือน รัสเซียยังคงเป็นผู้ถือครองทุนสำรองทองคำรายใหญ่อันดับ 6 ของโลก โดยทองคำแท่งคิดเป็นสัดส่วนประมาณ 41% ของทุนสำรองระหว่างประเทศทั้งหมดของประเทศ หากย้อนดูข้อมูลในอดีตก่อนปี 2022 รัสเซียเคยเป็นผู้ถือครองรายใหญ่อันดับ 5 (~2,300 ตัน) ซึ่งเทียบเท่ากับฝรั่งเศสและอิตาลี และเป็นรองเพียงสหรัฐฯ และเยอรมนีเท่านั้น ที่สำคัญ รัสเซียยังเป็นผู้ผลิตทองคำรายใหญ่อันดับ 2 ของโลก (รองจากจีน) ด้วยผลผลิตต่อปีมากกว่า 300 ตัน ซึ่งหมายความว่ารัสเซียสามารถฟื้นฟูทุนสำรองได้อย่างรวดเร็วด้วยการเข้าซื้อจากผู้ผลิตภายในประเทศเมื่อสภาวะงบประมาณปรับตัวดีขึ้น
ผลกระทบเพียงเล็กน้อยต่อตลาดทองคำโลก
การเทขายของรัสเซียไม่ได้ส่งผลกระทบต่อโครงสร้างอุปสงค์ทองคำโดยรวมของธนาคารกลางทั่วโลก ข้อมูลจาก World Gold Council ประจำเดือนสิงหาคม 2026 ระบุว่า:
- ยอดซื้อสุทธิของธนาคารกลางทั่วโลกในเดือนสิงหาคมอยู่ที่ 39 ตัน (ข้อมูลจาก WGC) และอาจสูงถึง 79 ตัน ในเดือนกันยายน ตามการประมาณการของ Goldman Sachs โดยอิงจากข้อมูลการค้า
- ผู้ซื้อรายหลักยังคงเป็นโปแลนด์ ซึ่งเป็นผู้ซื้อสุทธิรายใหญ่ที่สุดตั้งแต่ต้นปีจนถึงปัจจุบัน (98 ตัน) โดยมีเป้าหมายทุนสำรองที่ 700 ตัน (ปัจจุบันอยู่ที่ 648 ตัน) ทั้งนี้ ในเดือนสิงหาคม NBP ได้ซื้อทองคำเพิ่มอีก 8 ตัน
- จีนเดินหน้าเข้าซื้ออย่างต่อเนื่องเป็นเวลา 22 เดือน โดยในเดือนสิงหาคมได้เพิ่มทองคำสำรองอย่างเป็นทางการ 20 ตัน (Goldman Sachs คาดการณ์ว่าการซื้อจริงอยู่ที่ 25 ตัน) ส่งผลให้ทุนสำรองแตะ 2,387 ตัน (9% ของทุนสำรองทั้งหมด)
- ผู้ซื้อรายสำคัญอื่น ๆ ได้แก่ อุซเบกิสถาน (+8 ตัน ในเดือนสิงหาคม ซึ่งทองคำคิดเป็น 90% ของทุนสำรองทั้งหมด), คาซัคสถาน (+7 ตัน) และสาธารณรัฐเช็ก (เข้าซื้อต่อเนื่องเป็นเดือนที่ 42)
- ผู้ขายสุทธิที่โดดเด่นในปี 2026 มีเพียง: ตุรกี (-82 ตัน YoY โดยส่วนใหญ่อยู่ในไตรมาสแรก) และรัสเซีย (-56 ตัน YoY) ร่วมกับยอดขายสุทธิปริมาณเล็กน้อยจากอาเซอร์ไบจาน เยอรมนี และอียิปต์
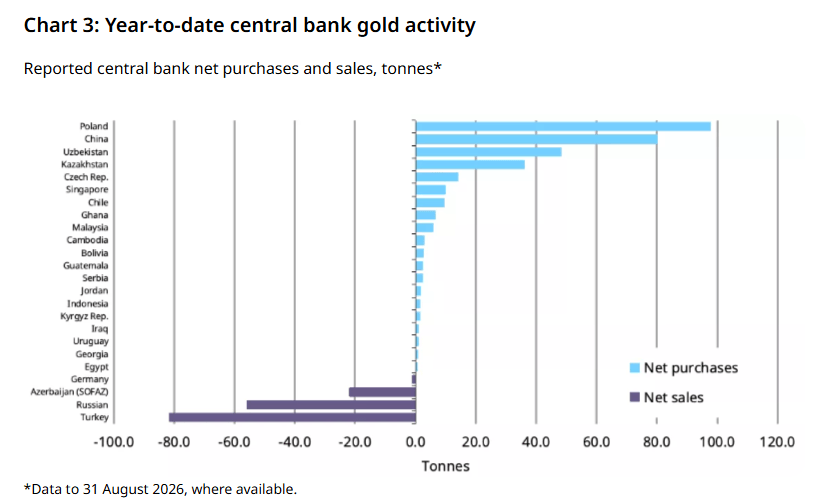 โปแลนด์เป็นผู้นำด้านการเข้าซื้อทองคำในปีนี้ตามข้อมูลฉบับเต็มล่าสุด ขณะที่ตุรกีขายออกมากที่สุด ที่มา: WGC
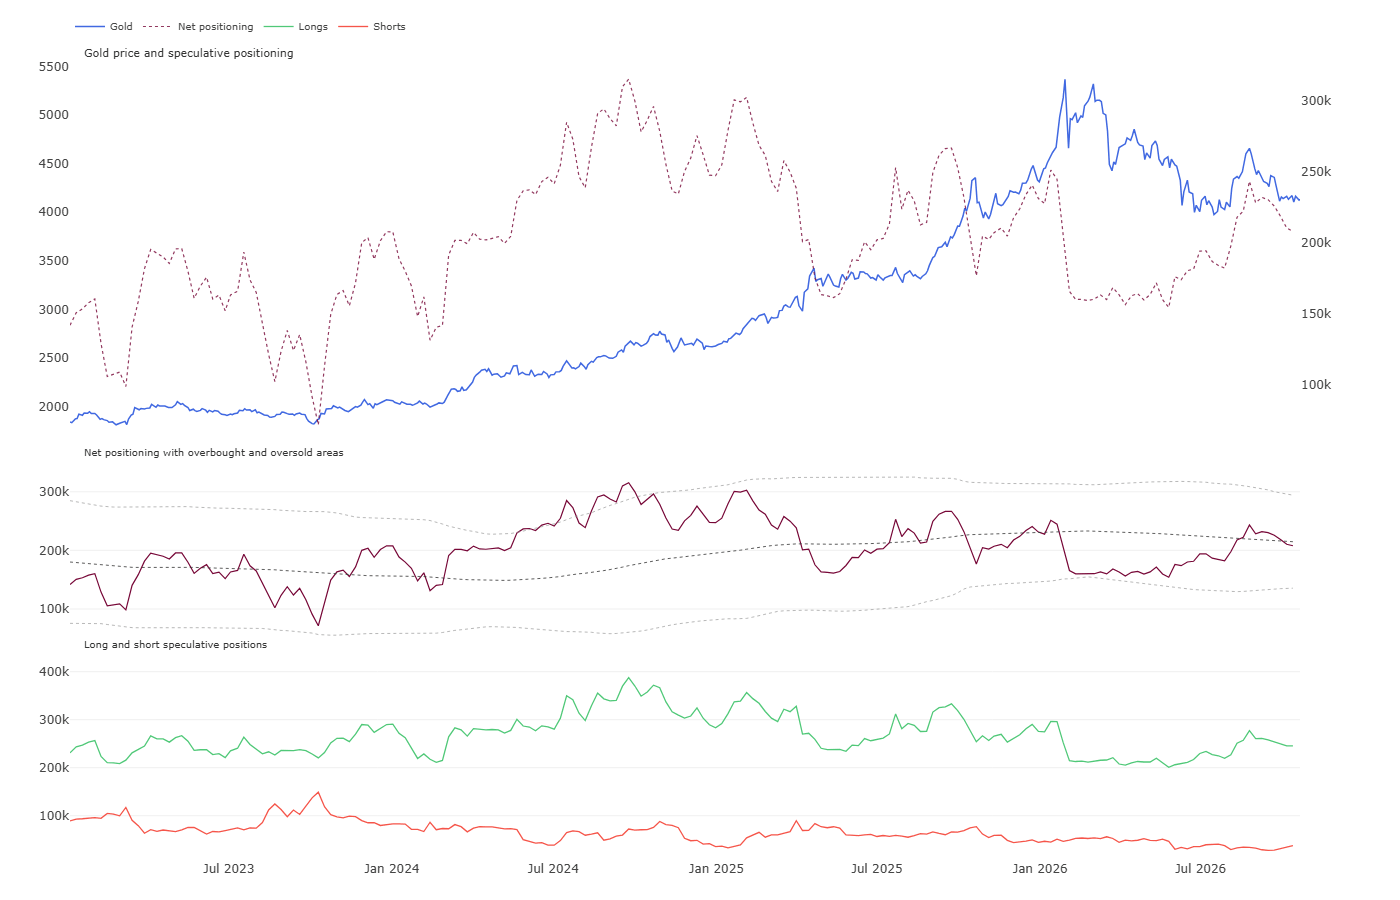
เมื่อเปรียบเทียบตัวเลขเหล่านี้ ยอดขายของรัสเซียที่ 6.2 ตันต่อเดือนคิดเป็นเพียงเศษเสี้ยวของยอดซื้อสุทธิต่อเดือนของธนาคารกลางทั่วโลก (39–79 ตัน) แม้จะรวมรัสเซียและตุรกีในฐานะผู้ขายหลัก ยอดดุลสุทธิของภาคทางการยังคงเป็นบวกอย่างชัดเจน: ธนาคารกลางในภาพรวมยังคงสะสมทองคำในอัตราที่ช่วยพยุงราคาในเชิงโครงสร้าง Goldman Sachs ระบุอย่างชัดเจนว่าอุปสงค์นี้เป็น "แรงหนุนเชิงโครงสร้าง" ให้แก่ตลาด ซึ่งมีความอ่อนไหวต่อราคาน้อยกว่ากระแสเงินลงทุนหรือการเก็งกำไร จึงช่วยรองรับการปรับฐานที่เกิดจากการเทขายของ ETF หรือการปิดสถานะเก็งกำไร สิ่งนี้ชี้ให้เห็นว่าการเข้าซื้อของธนาคารกลางอาจส่งผลให้ราคาทองคำกลับมาเติบโตอย่างแข็งแกร่งอีกครั้งในกรอบเวลาที่ยาวนานขึ้น ในระยะสั้น ภาพรวมยังคงผสมผสาน: กองทุน ETF ยังคงเข้าซื้อทองคำแม้จะชะลอตัวลงเมื่อเทียบกับช่วงไม่กี่สัปดาห์ก่อน ขณะที่กองทุนเก็งกำไรในสหรัฐฯ และจีนได้ปรับลดสถานะ net long ในสัญญาฟิวเจอร์สลงอย่างเห็นได้ชัด



ข่าวเด่นวันนี้ 22 ต.ค. SpaceX และหุ้นเทคโนโลยีหนุนวอลล์สตรีท ขณะที่ราคาน้ำมันร่วงแรงต่ำกว่า $97



ข่าวเด่นวันนี้ 21 ต.ค.


📈 หุ้นกลุ่ม AI ฟื้นตัว ท่ามกลางราคาน้ำมันที่ยังอยู่ในระดับสูง


Chart of the Day: หุ้นเทคโนโลยีจะไปต่ออย่างไร หลังเผชิญแรงเทขายหนักที่สุดนับตั้งแต่เดือนเมษายน 2025?