


- ดัชนี S&P 500 มีอัตราการเติบโตของกำไรปีต่อปีที่ 30.2% ในไตรมาส 3 ปี 2026
- บริษัท 493 แห่งนอกกลุ่ม Magnificent Seven มีอัตราการเติบโตของกำไรสูงกว่าหุ้นขนาดใหญ่เป็นครั้งแรกนับตั้งแต่ปี 2022
- มูลค่าของ S&P 500 ซื้อขายต่ำกว่าค่าเฉลี่ยในอดีตเล็กน้อย โดยมีแนวรับสำคัญอยู่ที่ระดับ 7 500 จุด

- ดัชนี S&P 500 มีอัตราการเติบโตของกำไรปีต่อปีที่ 30.2% ในไตรมาส 3 ปี 2026
- บริษัท 493 แห่งนอกกลุ่ม Magnificent Seven มีอัตราการเติบโตของกำไรสูงกว่าหุ้นขนาดใหญ่เป็นครั้งแรกนับตั้งแต่ปี 2022
- มูลค่าของ S&P 500 ซื้อขายต่ำกว่าค่าเฉลี่ยในอดีตเล็กน้อย โดยมีแนวรับสำคัญอยู่ที่ระดับ 7 500 จุด
ฤดูกาลประกาศผลประกอบการไตรมาส 3 ปี 2026 สะท้อนให้เห็นการเติบโตของกำไรที่แข็งแกร่งในบริษัทสหรัฐฯ โดยแรงขับเคลื่อนด้านกำไรเริ่มเปลี่ยนไปสู่บริษัทขนาดเล็กในดัชนี S&P 500 มากขึ้นเรื่อยๆ สัดส่วนบริษัทที่ทำผลงานได้ดีกว่าคาดและการปรับประมาณการกำไรขึ้นในเกือบทุกกลุ่มอุตสาหกรรมช่วยสนับสนุนมุมมองเชิงพื้นฐานของตลาด แม้ว่าขนาดโดยรวมของการประกาศผลประกอบการที่เหนือความคาดหมายยังค่อนข้างน้อยก็ตาม
-
ณ วันที่ 30 ตุลาคม บริษัทใน S&P 500 จำนวน 60% ได้ประกาศผลประกอบการรายไตรมาสแล้ว ในจำนวนนี้ 82% มีกำไรต่อหุ้น (EPS) สูงกว่าที่คาดการณ์ไว้ ขณะที่ 70% มีรายได้สูงกว่าที่คาดการณ์ไว้ บ่งชี้ว่าการประกาศผลประกอบการที่เหนือความคาดหมายในเชิงบวกเกิดขึ้นอย่างกว้างขวางพอสมควร
-
อัตราการเติบโตของกำไรแบบผสม (blended) เมื่อเทียบปีต่อปีของ S&P 500 ปัจจุบันอยู่ที่ 30.2% ตัวเลขนี้รวมผลประกอบการจริงของบริษัทที่ประกาศไปแล้วเข้ากับประมาณการตามความเห็นเฉลี่ยของนักวิเคราะห์สำหรับบริษัทที่ยังไม่ได้ประกาศผล หากตัวเลขนี้คงอยู่ต่อไป จะถือเป็นไตรมาสที่สามติดต่อกันที่อัตราการเติบโตของกำไรเกิน 25%
-
อัตราการเติบโตของกำไรในปัจจุบันสูงกว่าที่คาดการณ์ไว้เมื่อวันที่ 30 กันยายนที่ 29.1% อยู่ 1.1 จุดเปอร์เซ็นต์ ขณะนี้มี 8 กลุ่มอุตสาหกรรมที่รายงานอัตราการเติบโตของกำไรสูงกว่าที่คาดการณ์ไว้เมื่อปลายเดือนกันยายน โดยได้รับแรงหนุนจากผลประกอบการที่เหนือความคาดหมายและการปรับประมาณการ EPS ขึ้น
-
ในบรรดา 47 บริษัทที่ได้ออกคำแนะนำ EPS สำหรับไตรมาส 4 มี 28 บริษัทที่ให้ประมาณการสูงกว่าที่นักวิเคราะห์คาดไว้ ขณะที่ 19 บริษัทให้คำแนะนำต่ำกว่าความเห็นเฉลี่ยของนักวิเคราะห์ ความสมดุลเชิงบวกนี้เป็นสัญญาณที่น่ายินดีสำหรับไตรมาสถัดไป แม้ว่าจะยังคิดเป็นสัดส่วนที่ค่อนข้างน้อยของดัชนีก็ตาม
-
ปัจจุบัน S&P 500 ซื้อขายที่ 18.7 เท่าของกำไรที่คาดการณ์ไว้ในช่วง 12 เดือนข้างหน้า เทียบกับค่าเฉลี่ย 5 ปีที่ 19.8 เท่า และค่าเฉลี่ย 10 ปีที่ 19.1 เท่า ซึ่งทำให้มูลค่าปัจจุบันต่ำกว่าเกณฑ์เปรียบเทียบในอดีตทั้งสองช่วง แม้ว่าส่วนลดเมื่อเทียบกับค่าเฉลี่ย 10 ปีจะอยู่ที่เพียงประมาณ 2.1% เท่านั้น
ในระยะยาว ดัชนี S&P 500 แสดงให้เห็นความสัมพันธ์ที่แข็งแกร่งกับกำไรของบริษัทที่คาดการณ์ไว้ ซึ่งยืนยันว่าการเติบโตของกำไรยังคงเป็นหนึ่งในปัจจัยพื้นฐานที่ขับเคลื่อนตลาดกระทิงของวอลล์สตรีท นับตั้งแต่ปี 2023 ทั้งดัชนีและกำไรต่อหุ้น (EPS) ล่วงหน้า 12 เดือนต่างเร่งตัวขึ้นอย่างมาก จนแตะระดับสูงสุดในประวัติศาสตร์ แม้จะมีการปรับฐานเป็นระยะและความผันผวนที่สูงขึ้น ปัจจุบัน S&P 500 อยู่สูงกว่าระดับที่ความสัมพันธ์ในอดีตระหว่างสองชุดข้อมูลนี้บ่งชี้ไว้ ซึ่งตอกย้ำความสำคัญของมูลค่าหุ้นและความคาดหวังของนักลงทุน ขณะเดียวกันก็เพิ่มความอ่อนไหวของตลาดต่อการปรับลดประมาณการกำไรที่อาจเกิดขึ้นในอนาคต
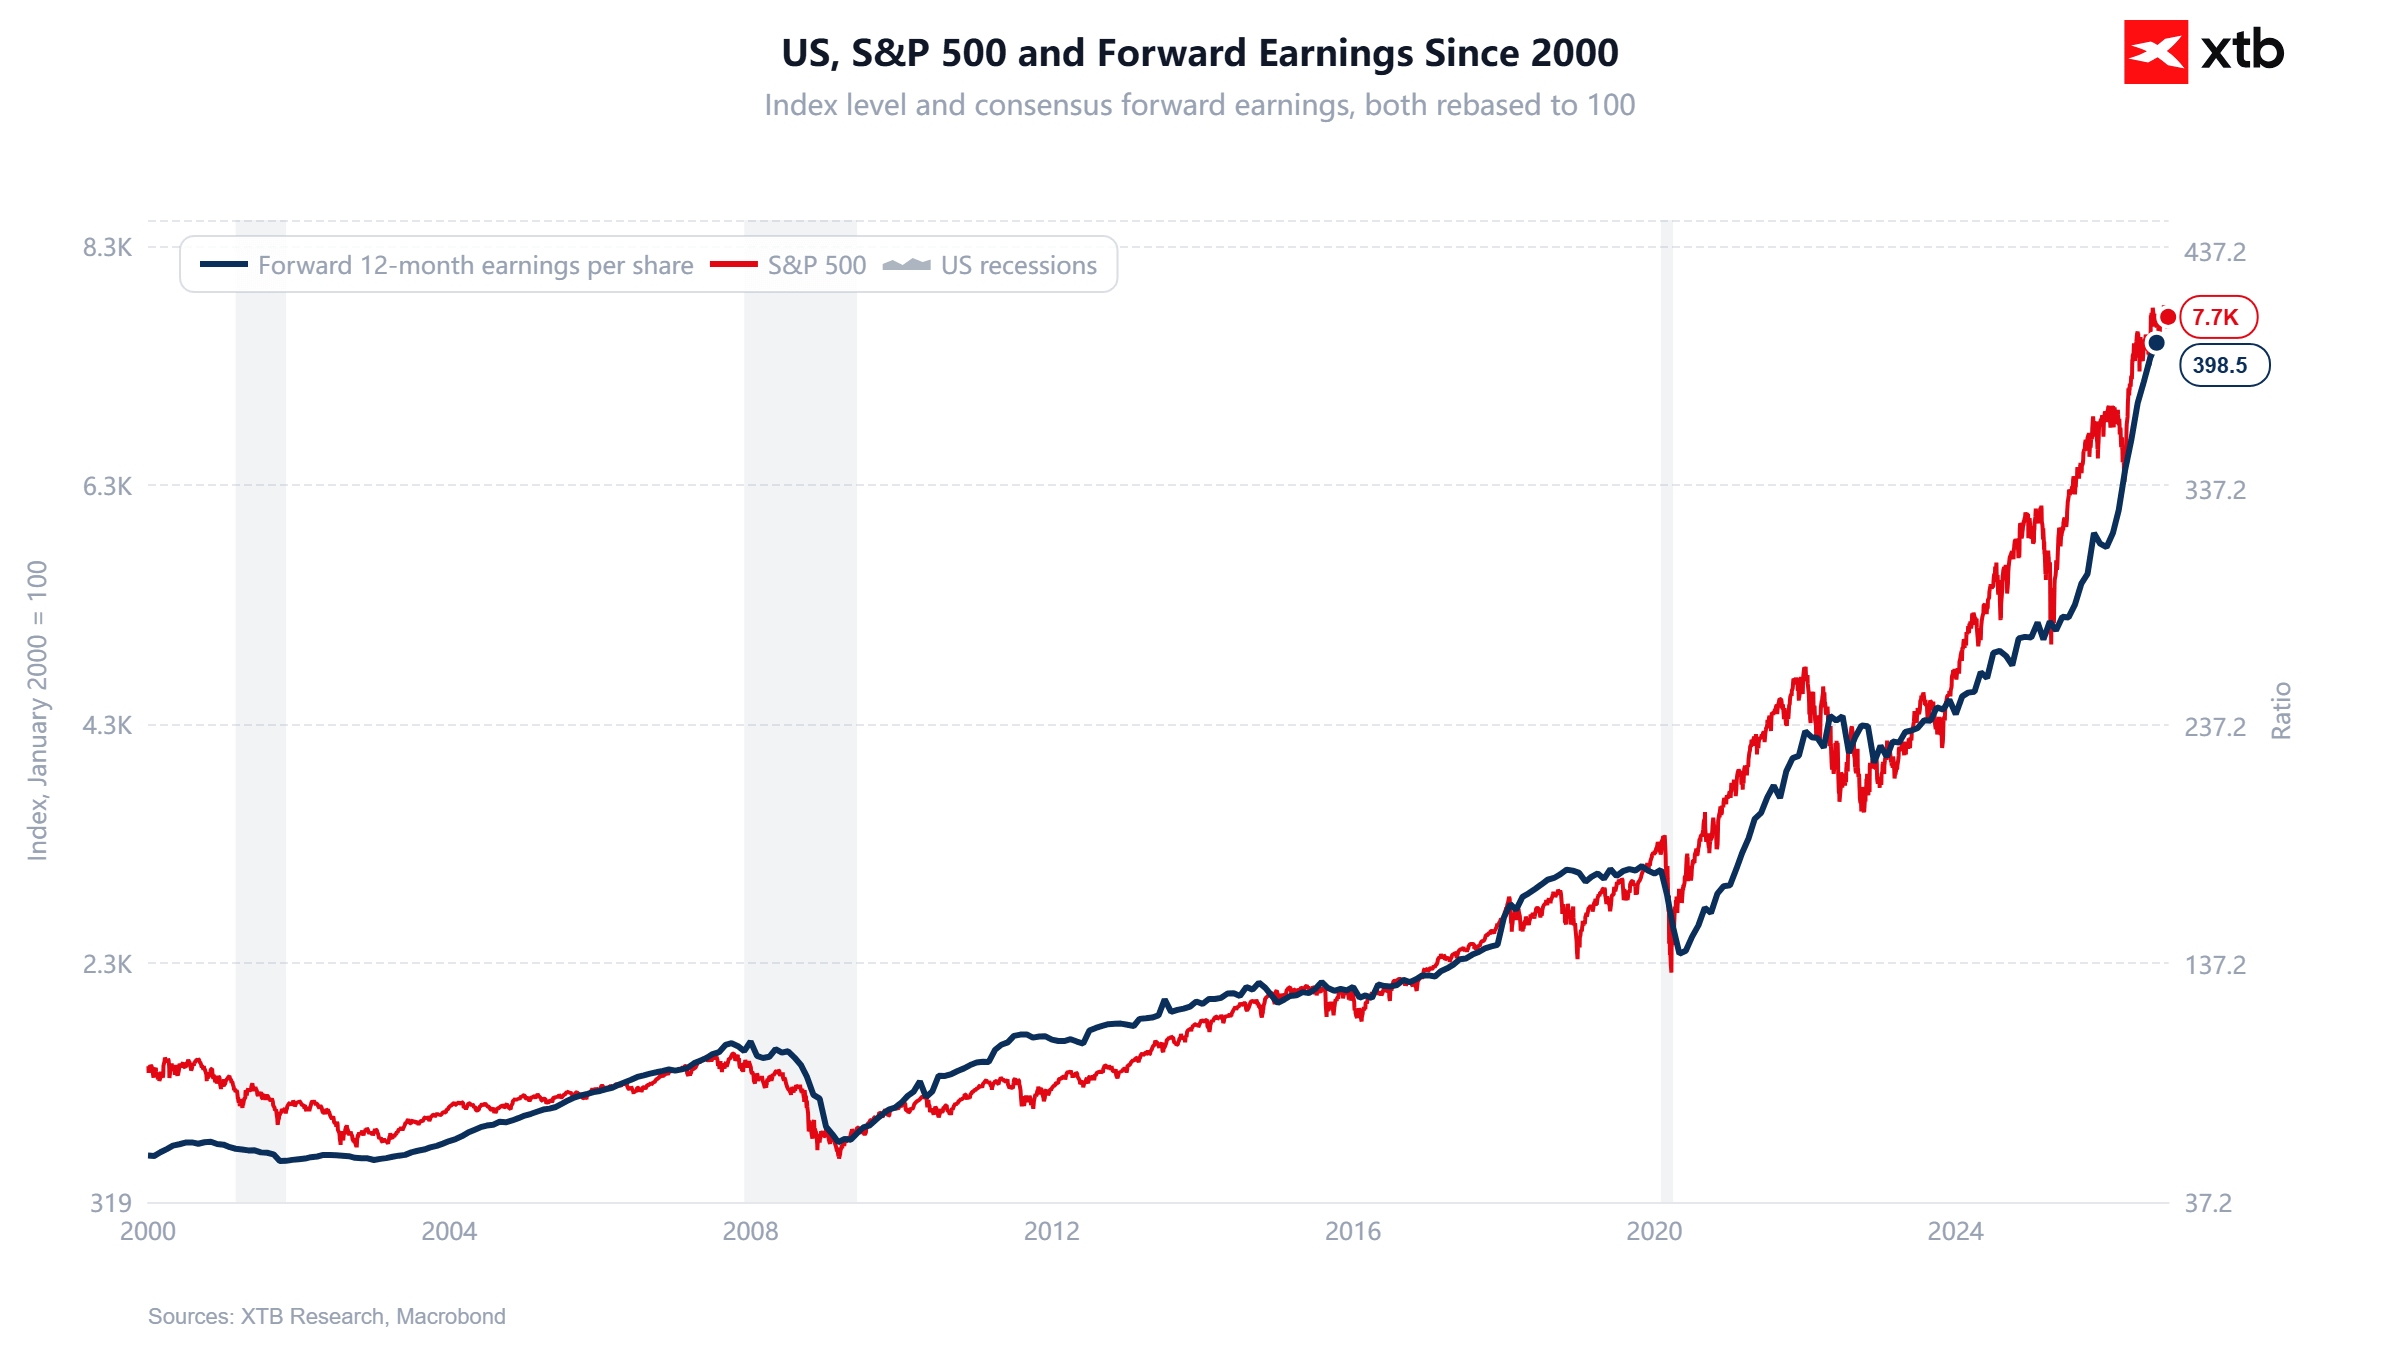
ที่มา: XTB Research
Magnificent Seven สูญเสียความได้เปรียบด้านการเติบโตของกำไร
การเปลี่ยนแปลงที่สำคัญที่สุดเกี่ยวข้องกับความสัมพันธ์ระหว่างบริษัทเทคโนโลยีขนาดใหญ่ที่สุดกับบริษัทที่เหลือในดัชนี อัตราการเติบโตของกำไรแบบผสมของกลุ่ม Magnificent Seven ในไตรมาส 3 ลดลงจาก 33.6% ที่คาดการณ์ไว้เมื่อวันที่ 30 กันยายน มาอยู่ที่ 22.6% ขณะที่อัตราการเติบโตของบริษัทที่เหลืออีก 493 บริษัทเพิ่มขึ้นจาก 27.8% เป็น 32.6% ส่วนที่เหลือของดัชนีจึงมีความได้เปรียบอยู่ 10 จุดเปอร์เซ็นต์ในขณะนี้ ซึ่งชี้ให้เห็นถึงการเปลี่ยนแปลงที่สำคัญในองค์ประกอบของการเติบโตของกำไร
ความแตกต่างนี้ยังเห็นได้ชัดเมื่อเปรียบเทียบผลประกอบการจริงกับความคาดหวังของตลาด จากบริษัทในกลุ่ม Magnificent Seven ทั้งห้าบริษัทที่ประกาศผลไปแล้ว มีเพียงสองบริษัทเท่านั้นที่มี EPS สูงกว่าความเห็นเฉลี่ยของนักวิเคราะห์ ขณะที่กำไรรวมของบริษัทเหล่านี้ต่ำกว่าที่คาดไว้ถึง 14.7% เมื่อเทียบกันแล้ว ผลประกอบการที่เหนือความคาดหมายแบบรวมของบริษัททั้งหมดใน S&P 500 ที่ประกาศผลแล้วอยู่ที่บวก 1.9% นี่เป็นความแตกต่างที่สำคัญ กล่าวคือ สัดส่วนที่สูงของบริษัทที่มีผลประกอบการเหนือความคาดหมายไม่ได้แปลว่าผลประกอบการรวมจะเหนือความคาดหมายอย่างมีนัยสำคัญเสมอไป เนื่องจากความผิดหวังจากบริษัทขนาดใหญ่เพียงไม่กี่แห่งอาจส่งผลกระทบอย่างหนักต่อผลรวมของดัชนี
หากความสัมพันธ์นี้ยังคงอยู่จนถึงช่วงปลายฤดูกาลประกาศผลประกอบการ กลุ่ม Magnificent Seven จะมีอัตราการเติบโตของกำไรต่ำกว่าบริษัทอื่นๆ ใน S&P 500 เป็นครั้งแรกนับตั้งแต่ไตรมาส 4 ปี 2022 ประมาณการตามความเห็นเฉลี่ยของนักวิเคราะห์สำหรับไตรมาส 4 ปี 2026 ก็ชี้ไปในทิศทางเดียวกันว่าบริษัทที่เหลืออีก 493 แห่งจะมีความได้เปรียบ โดยคาดว่าจะมีอัตราการเติบโตของกำไรที่ 30.8% เทียบกับ 22.6% ของกลุ่ม Magnificent Seven ซึ่งสนับสนุนมุมมองที่ว่าการเติบโตของกำไรกำลังกระจายตัวไปทั่วตลาดมากขึ้น อย่างไรก็ตาม ณ เวลาที่จัดทำรายงานนี้ Apple และ NVIDIA ยังไม่ได้ประกาศผลประกอบการ ซึ่งอาจเปลี่ยนแปลงการเปรียบเทียบขั้นสุดท้ายได้อย่างมีนัยสำคัญ
คุณภาพของกำไรและมูลค่าหุ้นจำเป็นต้องได้รับการประเมินใหม่หรือไม่?
การเปรียบเทียบระหว่างสองกลุ่มนี้มีความซับซ้อนขึ้นจากผลกระทบของรายการทางบัญชีที่รวมอยู่ในกำไรตามมาตรฐาน GAAP ของ Alphabet, Amazon และ Meta ผลประกอบการไตรมาส 3 ปี 2026 ของ Alphabet ได้รับผลกระทบจากการขาดทุน 8.7 พันล้านดอลลาร์ที่เกี่ยวข้องกับการลงทุนในหุ้น ขณะที่ Meta บันทึกค่าใช้จ่าย 9.89 พันล้านดอลลาร์ที่เกี่ยวข้องกับการยอมความทางกฎหมาย ในขณะเดียวกัน Amazon เผชิญกับการเปรียบเทียบปีต่อปีที่ท้าทาย เนื่องจากผลประกอบการไตรมาส 3 ปี 2025 ของบริษัทรวมกำไรก่อนหักภาษี 9.5 พันล้านดอลลาร์จากการลงทุนใน Anthropic
ผลกระทบของรายการเหล่านี้หมายความว่าการประเมินสุขภาพทางการเงินของบริษัทขนาดใหญ่ที่สุดจำเป็นต้องพิจารณาแยกต่างหากในเรื่องการดำเนินงานพื้นฐาน อัตรากำไรจากการดำเนินงาน และการสร้างกระแสเงินสด การเติบโตของกำไรที่รายงานซึ่งอ่อนแอลงสามารถเกิดขึ้นพร้อมกับรายได้ที่เพิ่มขึ้นและผลการดำเนินงานที่ดีขึ้นในกลุ่มธุรกิจหลักได้ ในขณะเดียวกัน การปรับกำไรควรใช้หลักเกณฑ์ที่สม่ำเสมอ การตัดค่าใช้จ่ายพิเศษออกจากกำไรที่ปรับปรุงแล้วไม่ได้ทำให้ความสำคัญทางเศรษฐกิจของรายการนั้นต่อผู้ถือหุ้นหมดไป
มูลค่าของ S&P 500 ที่ต่ำกว่าค่าเฉลี่ยในอดีตให้การสนับสนุนเชิงพื้นฐานได้บ้าง แต่ส่วนลดที่ค่อนข้างน้อยเมื่อเทียบกับค่าเฉลี่ย 10 ปีทำให้ข้อโต้แย้งที่ว่าตลาดมีมูลค่าต่ำกว่าความเป็นจริงอย่างมีนัยสำคัญนั้นอ่อนลง อัตราส่วน P/E ล่วงหน้ายังคงขึ้นอยู่กับประมาณการกำไร การปรับลดประมาณการจะผลักดันให้อัตราส่วนนี้สูงขึ้น แม้ว่าราคาหุ้นจะไม่เปลี่ยนแปลงก็ตาม เพื่อให้บรรยากาศกำไรเชิงบวกในปัจจุบันยั่งยืนต่อไป นักลงทุนจะต้องการการยืนยันว่าการเติบโตของกำไรนอกเหนือจากกลุ่ม Magnificent Seven กำลังแปลงเป็นการปรับปรุงผลการดำเนินงานและการสร้างกระแสเงินสดอย่างต่อเนื่อง
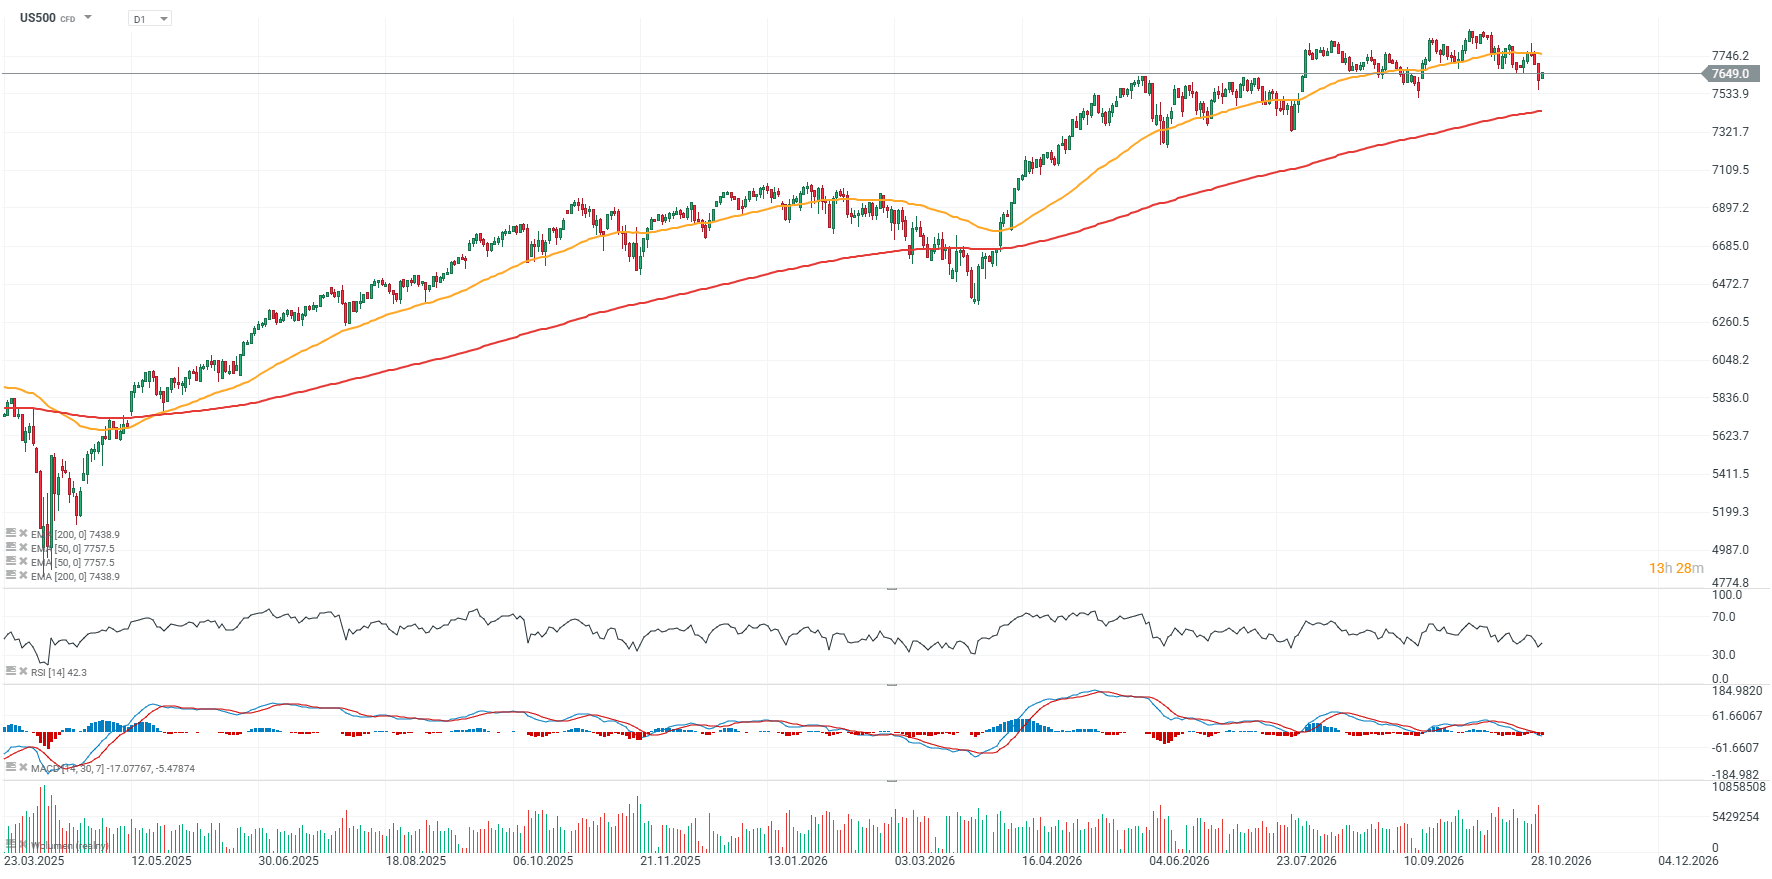
กราฟ US500 (กรอบเวลา D1)
นับตั้งแต่การเทขายในตลาดช่วงฤดูใบไม้ผลิปีนี้ สัญญาซื้อขายล่วงหน้า S&P 500 ได้ร่วงลงต่ำกว่าเส้นค่าเฉลี่ยเคลื่อนที่แบบเอ็กซ์โพเนนเชียล 50 วัน (EMA50 เส้นสีส้ม) มาแล้วถึงสี่ครั้ง ซึ่งหมายความว่าการปรับตัวลงครั้งล่าสุดไม่ได้ถือว่าผิดปกติมากนักในแง่นี้ ดัชนี RSI ลดลงมาอยู่ที่ 42 แต่ยังคงอยู่สูงกว่าระดับขายมากเกินไปอย่างชัดเจน บริเวณ 7,500 จุดถือเป็นแนวรับที่สำคัญในเชิงพฤติกรรมราคา ขณะที่ EMA50 (เส้นสีส้ม) ซึ่งปัจจุบันอยู่ที่ประมาณ 7,750 จุด ทำหน้าที่เป็นแนวต้านที่สำคัญ
 ที่มา: XTB Research



📊 ราคาน้ำมันร่วงหลังการเจรจากับกาตาร์ จีนอัดฉีดสภาพคล่อง ขณะที่สหรัฐฯ เตรียมพร้อมรับศึกเลือกตั้ง


💥 ข่าวเด่นวันนี้ 2 พ.ย.: หุ้นเทคโนโลยีร่วงหนักใน Wall Street พร้อมเหตุแฮ็ก Binance ครั้งประวัติศาสตร์


🔴 3 ตลาดที่น่าจับตาในสัปดาห์หน้า: US500, BITCOIN และ EURUSD


แฮ็ก Binance สั่นสะเทือนตลาด หุ้นยุโรปเผชิญแรงกดดันต่อเนื่อง