

- หุ้น ServiceNow ร่วงลงเกือบ 25 เปอร์เซ็นต์หลังรายงานผลประกอบการไตรมาส 3 ปี 2026
- กำไรต่อหุ้นหรือ EPS ทำได้ 1.00 USD ต่ำกว่าตัวเลขคาดการณ์ที่ 1.02 USD
- ต้นทุนหนี้จากการเข้าซื้อกิจการ Armis กดดันผลกำไรและสร้างความกังวลให้แก่นักลงทุน
- บริษัทปรับลดคาดการณ์การเติบโตของ cRPO สู่ระดับ 18.5 เปอร์เซ็นต์ต่ำกว่าที่ตลาดคาดหวัง
ServiceNow เผชิญกับการเทขายหุ้นครั้งใหญ่เกือบ 25% หลังจากเปิดเผยผลประกอบการไตรมาส 3 ปี 2026 ตัวเลขและแนวโน้มที่บริษัทให้ไว้แย่ถึงขนาดที่สมควรทำให้มูลค่าหุ้นร่วงลงมากและรวดเร็วขนาดนี้จริงหรือไม่
ผลประกอบการ
เมื่อมองผิวเผิน ข้อมูลที่รายงานออกมาถือว่าดี หากไม่ใช่ว่าดีมาก
- รายได้เติบโตแข็งแกร่งที่ 20% เมื่อเทียบปีต่อปี แตะระดับ USD 4.1bn สูงกว่าตัวเลขคาดการณ์เฉลี่ยที่อยู่ราว USD 4.095bn เล็กน้อย
- ลูกหนี้ระยะสั้นเพิ่มขึ้น 20% เป็น USD 13.65bn ขณะที่ลูกหนี้ระยะยาวเพิ่มขึ้นเป็น USD 29.7bn เพิ่มขึ้น 22% เมื่อเทียบปีต่อปี
- ในขณะเดียวกัน บริษัทได้ชี้ให้เห็นถึงการเพิ่มขึ้นของสัญญาที่มีมูลค่ามากกว่า USD 5m เป็น 19 สัญญา คิดเป็นการเติบโต 135%
- ข่าวที่อาจดีที่สุดสำหรับนักลงทุนคือการปรับเพิ่มคาดการณ์ AVC อีกครั้ง คราวนี้เพิ่มเป็น USD 1.7bn จาก USD 1bn เมื่อต้นปี ในขณะเดียวกัน บริษัทได้เปิดเผยว่าการใช้งาน AI agent ของลูกค้าเพิ่มขึ้น 13 เท่าตลอดทั้งปี
- ทั้งหมดนี้ยังทำให้บริษัทสามารถปรับเพิ่มคาดการณ์อัตรากำไร FCF margin เป็น 36%
เมื่อพิจารณาจากผลประกอบการเหล่านี้ ตัวเลขใดที่ทำให้ราคาหุ้นร่วงลงมากกว่าสิบเปอร์เซ็นต์
สาเหตุมาจาก EPS ของบริษัทที่ออกมาที่ USD 1.00 แทนที่จะเป็น USD 1.02 ตามที่คาดการณ์ไว้ สองเซนต์นั้นมีความสำคัญต่อผู้ถือหุ้นมากกว่าที่คิดในตอนแรกมาก
ประธานเจ้าหน้าที่ฝ่ายการเงิน (CFO) ให้เหตุผลว่าการพลาดเป้านี้เกิดจากรายได้ดอกเบี้ยที่ลดลงและต้นทุนหนี้ที่สูงขึ้นหลังจากการเข้าซื้อกิจการ Armis ซึ่งหมายความว่าต้นทุนทางการเงินจากการเข้าซื้อกิจการส่งผลกระทบต่อผู้ถือหุ้น แม้ว่าธุรกิจที่ถูกเข้าซื้อจะบรรลุเป้าหมายด้านการดำเนินงานก็ตาม
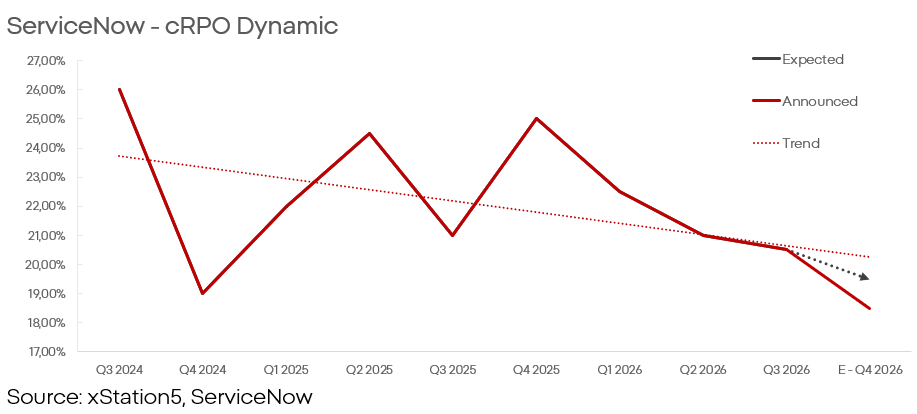
ไม่ใช่ว่าแนวโน้มทั้งหมดจะเป็นบวก อาจกล่าวได้ว่าแย่ยิ่งกว่า EPS คือคาดการณ์การเติบโตของ cRPO (ภาระผูกพันการให้บริการคงเหลือปัจจุบัน) ที่ถูกปรับลดลงสำหรับสิ้นปีเหลือ 18.5% ซึ่งต่ำกว่าความคาดหวังขั้นต่ำของตลาดที่ประมาณ 19% และส่งสัญญาณถึงความอ่อนแอที่อาจเกิดขึ้น หากไม่ถึงขั้นการล่มสลายของ operating leverage
หากพิจารณาเพียงตัวเดียว สัญญาณนี้ไม่ใช่เหตุผลที่น่ากังวลมากเท่าที่ปฏิกิริยาของตลาดแสดงให้เห็น อย่างไรก็ตาม การลดลงอย่างต่อเนื่องของการเติบโตลูกหนี้เมื่อเทียบกับรายได้จะเปลี่ยนแปลงแนวโน้มของบริษัทอย่างมาก
การทำผลงานได้ดีกว่าคาดการณ์อัตรากำไรของบริษัทเองไม่ได้หมายความว่าอัตรากำไรดีขึ้นเมื่อเทียบปีต่อปี การลดลงของความสามารถในการทำกำไร แม้จะเป็นตัวเลขที่ปรับปรุงแล้วก็ตาม บ่งชี้ว่าปัญหาไม่สามารถอธิบายได้เพียงจากการตัดจำหน่ายสินทรัพย์ที่ได้มาจากการเข้าซื้อกิจการเท่านั้น
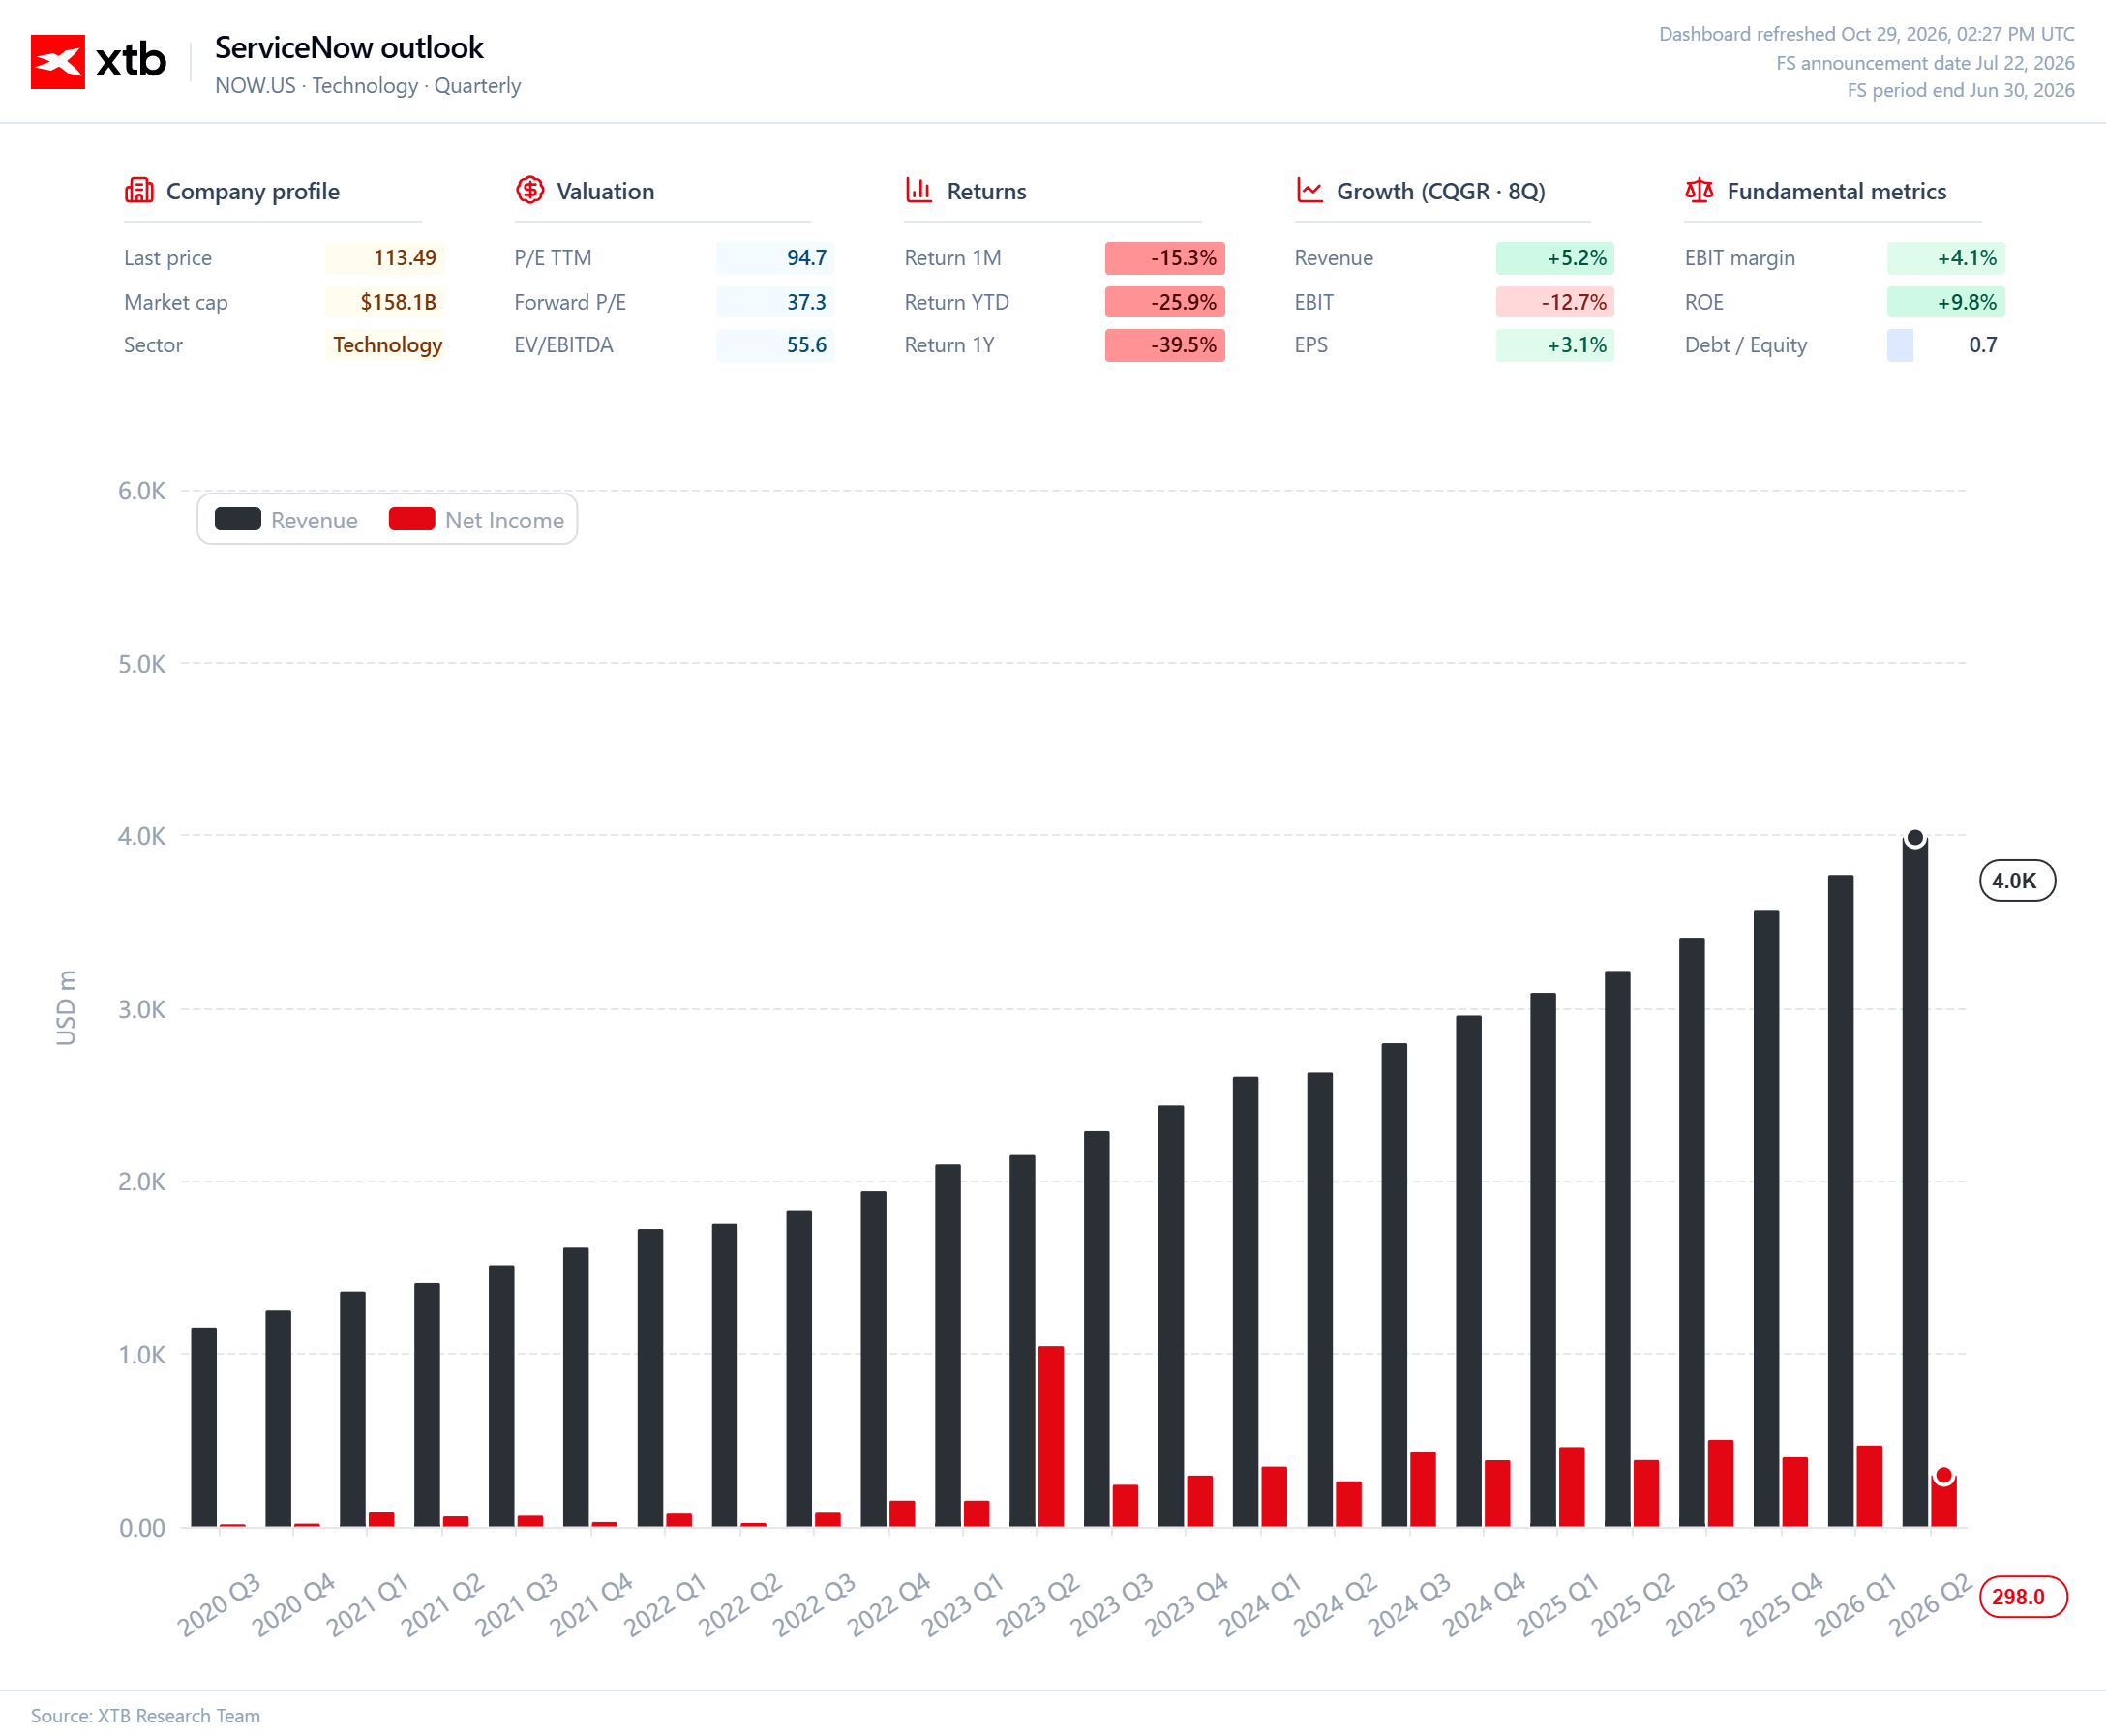
ทั้งหมดนี้บ่งชี้ว่าในระยะสั้นถึงระยะกลาง การสร้างรายได้จาก AI จะไม่รวดเร็วหรือมีต้นทุนต่ำเท่าที่ตลาดเคยคาดการณ์ไว้ก่อนหน้านี้ ในขณะเดียวกัน การสร้างรายได้นั้นเองอาจไม่ส่งผลกระทบต่อความสามารถในการทำกำไรได้ทันทีเท่าที่แนวโน้มก่อนหน้านี้บ่งชี้ไว้
ความตื่นตระหนกนี้สมเหตุสมผลหรือไม่
แม้ว่าการบีบตัวของอัตรากำไร ทั้งที่ปรับปรุงแล้วและที่รายงาน จะเป็นเหตุผลที่แท้จริงที่ทำให้ผู้ถือหุ้นกังวลอย่างมาก แต่ก็ยากที่จะอธิบายความรุนแรงของปฏิกิริยาราคาหุ้น แม้จะคำนึงถึงผลกระทบของ operating leverage แล้วก็ตาม
ฝ่ายบริหารชี้ให้เห็นถึงการต่อสัญญาก่อนกำหนดที่ถูกดึงเข้ามาในไตรมาส 3 สัดส่วนที่มากขึ้นของการติดตั้งแบบ on-premise และสัญญาที่มีเงื่อนไข T4C ซึ่งถูกตัดออกจาก backlog การสนับสนุนด้านการติดตั้งที่เพิ่มเข้าไปในสัญญาทำให้มูลค่าบางส่วนเปลี่ยนจากการสมัครสมาชิกไปเป็นบริการ
การเติบโตยังคงแข็งแกร่งในแทบทุกตัวชี้วัดที่วัดได้ และฐานลูกค้ากำลังขยายตัวในอัตราที่สูงมาก การสร้างรายได้จากฐานลูกค้านั้นเป็นโอกาสสำหรับกระแสเงินสดมหาศาลสำหรับบริษัทและผู้ถือหุ้น แม้ว่าจะล่าช้าออกไปบ้างพอสมควรก็ตาม


Amazon: อัตรากำไรจากการดำเนินงานทำสถิติสูงสุด แต่ถูกบดบังด้วยการลงทุนด้าน CapEx ที่เพิ่มขึ้น


ผลประกอบการ Microsoft: การเติบโตของธุรกิจ Cloud กลบความกังวลเรื่อง CAPEX และกระแสเงินสดอิสระ (FCF)



ข่าวเด่นวันนี้ 29 ต.ค.


📊 ผลประกอบการยักษ์ใหญ่ Cloud: Alphabet และ Microsoft — รายได้จะคุ้มกับเม็ดเงินลงทุนมหาศาลหรือไม่?