

- Tesla รายงานกระแสเงินสดอิสระที่เป็นบวก 1.53 พันล้าน USD ในไตรมาส 3 ปี 2026
- อัตรากำไรขั้นต้นจากธุรกิจยานยนต์ของ Tesla อยู่ที่ 18.1% ซึ่งสูงกว่าที่ตลาดคาดการณ์ไว้
- Elon Musk เผยว่าการควบรวมกิจการระหว่าง Tesla และ SpaceX เป็นแนวคิดที่ดี

- Tesla รายงานกระแสเงินสดอิสระที่เป็นบวก 1.53 พันล้าน USD ในไตรมาส 3 ปี 2026
- อัตรากำไรขั้นต้นจากธุรกิจยานยนต์ของ Tesla อยู่ที่ 18.1% ซึ่งสูงกว่าที่ตลาดคาดการณ์ไว้
- Elon Musk เผยว่าการควบรวมกิจการระหว่าง Tesla และ SpaceX เป็นแนวคิดที่ดี
วอลล์สตรีทเตรียมพร้อมรับมือกับไตรมาสที่ Tesla จะทุ่มเงินอีกหลายพันล้านลงไปในเตาเผา AI แต่อย่างไรก็ตาม บริษัทกลับแสดงกระแสเงินสดอิสระที่เป็นบวก ($1.53 พันล้าน) อัตรากำไรของธุรกิจยานยนต์ที่สูงขึ้นอย่างมีนัยสำคัญ และยอดส่งมอบรถยนต์ที่ดีกว่าคาด หุ้นปรับตัวขึ้นประมาณ 1.1% ในการซื้อขายช่วงหลังปิดตลาด หลังจากปรับตัวขึ้น 3.4% ในระหว่างวัน สำหรับการประหลาดใจเชิงบวกเช่นนี้ ปฏิกิริยาของตลาดถือว่าไม่มากนัก แต่คำตอบไม่ได้อยู่ในรายงานผลประกอบการ – ทว่าอยู่ในการประชุมของ SpaceX เมื่อวันอังคารที่ผ่านมา โดยที่ Elon Musk ยอมรับว่าการควบรวมกิจการของทั้งสองบริษัทเป็น "ความคิดที่ดี" และทั้งสองฝ่ายได้จัดตั้งคณะกรรมการพิเศษขึ้นมา นักลงทุนเริ่มถามน้อยลงเรื่อย ๆ ว่า Tesla ทำกำไรจากรถยนต์หรือกิจกรรมทางธุรกิจอื่น ๆ ได้มากเพียงใด แต่กลับถามมากขึ้นเรื่อย ๆ ว่า Tesla จะกลายเป็นอะไรในอีกหนึ่งปีข้างหน้า และรถยนต์จะยังคงเป็นธุรกิจหลักของบริษัทอยู่หรือไม่
ข้อมูลสำคัญ (Q3 2026)
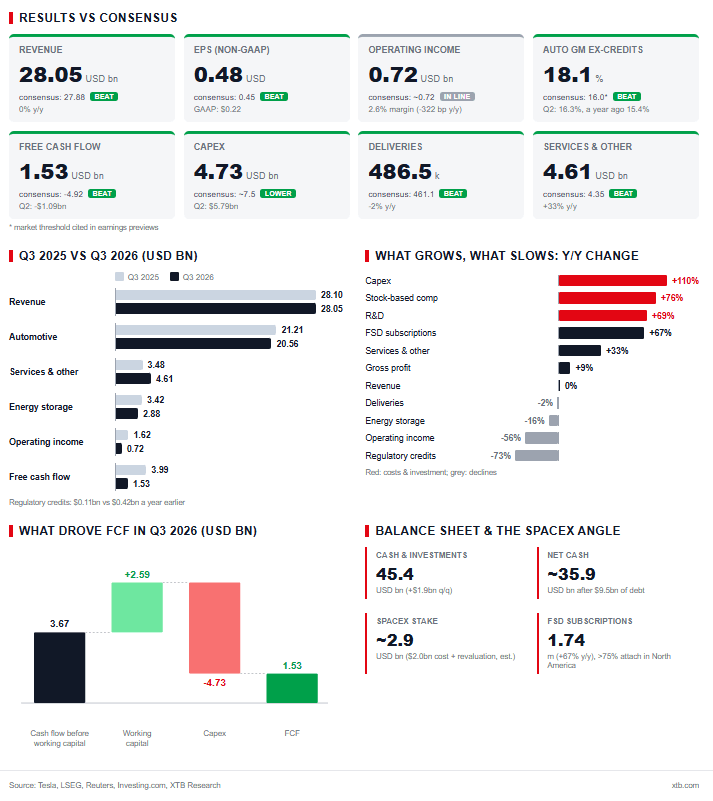
- รายได้: $28.05 พันล้าน เทียบกับคาดการณ์ที่ $27.88 พันล้าน (LSEG) อย่างไรก็ตาม ตัวเลขนี้สะท้อนถึงการเติบโต YoY ที่แทบจะทรงตัว
- EPS ปรับปรุง: $0.48 เทียบกับคาดการณ์ที่ $0.45; GAAP EPS อยู่ที่ $0.22 (-44% YoY)
- กำไรจากการดำเนินงาน: $718 ล้าน เทียบกับประมาณ $720 ล้าน; อัตรากำไรจากการดำเนินงาน 2.6% (เทียบกับ 5.8% ในปีก่อนหน้า และ 1.4% ใน Q2)
- อัตรากำไรขั้นต้นของธุรกิจยานยนต์ไม่รวมเครดิตด้านสิ่งแวดล้อม: 18.1% เทียบกับ 16.3% ในไตรมาสก่อนหน้า และ 15.4% ในปีก่อนหน้า
- รายได้จากธุรกิจยานยนต์: $20.56 พันล้าน เทียบกับประมาณ $20.2 พันล้านตามคาด (-3% YoY)
- ภาคบริการและอื่น ๆ: $4.61 พันล้าน เทียบกับ $4.35 พันล้าน (+33% YoY)
- ธุรกิจกักเก็บพลังงาน: $2.88 พันล้าน (-16% YoY) ตรงนี้เราเห็นการประหลาดใจเชิงลบที่มีขนาดค่อนข้างมาก
- Capex: $4.73 พันล้าน เทียบกับประมาณ $7.5 พันล้านตามคาด ($5.79 พันล้านใน Q2)
- กระแสเงินสดอิสระ (FCF): +$1.53 พันล้าน เทียบกับคาดการณ์ที่ -$4.92 พันล้าน
- ยอดส่งมอบรถยนต์: 486.5k คัน เทียบกับคาดการณ์ที่ 461.1k คัน (-2% YoY); กำลังการผลิต 464.4k คัน
- ยอดการสมัครใช้งาน FSD: 1.74 ล้านราย (+67% YoY)
- เงินสดและการลงทุนระยะสั้น: $45.4 พันล้าน (+$1.9 พันล้าน QoQ)
ธุรกิจยานยนต์: Tesla ในรูปแบบดั้งเดิมยังยืนหยัดได้ดีกว่าที่คาดการณ์ไว้
ในช่วงสองสามไตรมาสที่ผ่านมา รถยนต์เปรียบเสมือนญาติที่สร้างปัญหาในเรื่องราวของ Tesla ในฐานะบริษัทผลิตรถยนต์ ผลการดำเนินงานของ Tesla ไม่ได้น่าตื่นตาตื่นใจนัก และการประเมินมูลค่าก็สูงลิ่วเกินจริง – ยิ่งกว่า SpaceX เสียอีก อย่างไรก็ตาม ไตรมาสนี้ช่วยกอบกู้ภาพลักษณ์นั้นกลับมาได้บ้าง ยอดส่งมอบสูงกว่าคาดการณ์มากกว่า 25k คัน ราคาน้ำมันที่สูง สถิติยอดขายในแคนาดา ออสเตรเลีย ญี่ปุ่น และไต้หวัน รวมถึงกำลังการผลิตระดับสถิติใหม่ในเบอร์ลิน ล้วนมีส่วนช่วยอย่างมาก Tesla ภาคภูมิใจกับยอดคำสั่งซื้อคงค้างที่มากที่สุดในรอบสี่ปี โดยระบุว่าความพร้อมของแบตเตอรี่เป็นข้อจำกัดหลักมากกว่าอุปสงค์ ปัญหาคอขวดด้านอุปทานนับเป็นปัญหาที่น่าพึงพอใจกว่ามากสำหรับผู้ผลิตรถยนต์ เมื่อเทียบกับการขาดแคลนลูกค้า
อัตรากำไรขั้นต้นไม่รวมเครดิตด้านสิ่งแวดล้อมที่ 18.1% เอาชนะได้อย่างสบาย ไม่เพียงแค่เกณฑ์ 16% ที่ตลาดมองว่าเป็นโซนปลอดภัย แต่ยังรวมถึงสถานการณ์เชิงบวกที่ 17% อีกด้วย สิ่งสำคัญคือ ตัวอัตรากำไรเอง "สะอาด" กว่าปีที่แล้ว รายได้จากเครดิตด้านสิ่งแวดล้อมลดลงเหลือ $113 ล้าน จากเดิม $417 ล้าน แสดงให้เห็นว่าการปรับตัวดีขึ้นนั้นมาจากสัดส่วนภูมิภาคและรุ่นรถยนต์ ยอดขาย FSD และอัตราแลกเปลี่ยนเงินตรา อย่างไรก็ตาม ยังมีอีกด้านหนึ่งของเหรียญ Tesla เองยอมรับว่าราคาขายเฉลี่ยลดลง ความกังวลที่ว่าปริมาณการขายส่วนหนึ่ง โดยเฉพาะในเซี่ยงไฮ้ เกิดจากการให้ส่วนลดนั้นไม่ใช่เรื่องไร้เหตุผล นอกจากนี้ ยอดส่งมอบยังสูงกว่ายอดการผลิตติดต่อกันเป็นไตรมาสที่สองมากกว่า 22k คัน และสินค้าคงคลังลดลงเหลือเพียง 11 วันของอุปทาน หากไม่มีกำลังการผลิตที่สูงขึ้น – ซึ่งหมายถึงแบตเตอรี่ที่มากขึ้น – โมเมนตัมนี้จะไม่สามารถรักษาไว้ได้นาน
ธุรกิจพลังงาน: ไตรมาสที่อ่อนแอกว่า แต่เรื่องราวแข็งแกร่งขึ้น
รายได้จากธุรกิจกักเก็บพลังงานลดลง 16% YoY ส่วนหนึ่งเกิดจากการคืนเงินให้ลูกค้าเกี่ยวกับภาษีศุลกากร อย่างไรก็ตาม อัตรากำไรขั้นต้นเพิ่มขึ้นเป็นประมาณ 33% Tesla ยังรายงานการเติบโตของคำสั่งซื้อสูงสุดเป็นประวัติการณ์และยอดคำสั่งซื้อคงค้างสูงสุดเป็นประวัติการณ์ โรงงาน Megafactory ในเท็กซัสเปิดดำเนินการแล้ว (กำลังการผลิต 50 GWh) และ Megapack ล็อตแรกที่ใช้เซลล์ LFP ที่ผลิตเองในองค์กรได้ถูกจัดส่งจากเนวาดาแล้ว เรื่องราวนั้นเรียบง่าย: ดาต้าเซ็นเตอร์ต้องการพลังงาน "เดี๋ยวนี้" และการกักเก็บพลังงานเป็นวิธีที่เร็วที่สุดในการตอบสนองความต้องการนี้ นี่คือกลุ่มธุรกิจที่อาจมีน้ำหนักมากกว่าที่ตัวเลขรายได้ในปัจจุบันบ่งชี้ในโลกที่ขับเคลื่อนด้วย AI แต่ในอีกด้านหนึ่ง ธุรกิจนี้ยังคงคิดเป็นสัดส่วนเพียงเล็กน้อยของรายได้รวมของบริษัท
บริการ, FSD และ Robotaxi: นับระยะทางเป็นไมล์ ไม่ใช่ตัวเลขดอลลาร์
ภาคบริการและอื่น ๆ ถือเป็นจุดที่สดใสที่สุดในงบกำไรขาดทุน รายได้เติบโต 33% YoY และกำไรขั้นต้นแตะระดับสูงสุดเป็นประวัติการณ์ที่ $734 ล้าน ด้วยอัตรากำไร 15.9% ยอดการสมัครใช้งาน FSD เพิ่มขึ้นเป็น 1.74 ล้านราย ในอเมริกาเหนือ รถยนต์ใหม่มากกว่า 75% ออกจากโชว์รูมพร้อมกับ FSD – สูงกว่าไตรมาสก่อนหน้าเกือบ 20 จุดเปอร์เซ็นต์ ปัจจุบันระบบเปิดใช้งานแล้วในเก้าประเทศของ EU
Robotaxi ยังคงเป็นเรื่องราวที่วัดกันด้วยระยะทางเป็นหลัก ระยะทางการขับขี่แบบไร้ผู้ควบคุมสะสมเข้าใกล้ 2 ล้านไมล์ เพิ่มขึ้นแปดเท่าจากไตรมาสก่อนหน้า ตั้งแต่วันที่ 3 กันยายน Cybercab ได้เริ่มให้บริการรับส่งผู้โดยสารในออสติน แต่มีรายละเอียดเล็ก ๆ ข้อหนึ่งที่น่าอึดอัดใจ: Tesla ไม่ได้เปิดเผยว่าบริการนี้สร้างรายได้เท่าใด ในตอนนี้ นักลงทุนจึงได้เพียงตัวนับระยะทางเป็นไมล์แทนที่จะเป็นงบกำไรขาดทุน ในขณะเดียวกัน นี่ก็ยังเป็นเพียงจุดเริ่มต้นของการเดินทางเท่านั้น
ตัวชี้วัดสำคัญอื่น ๆ: เงินสดมาจากไหน?
ตรงนี้คุ้มค่าที่จะหยุดพิจารณาภาพรวมของผลลัพธ์กันสักนิด FCF ที่เป็นบวกคือเรื่องประหลาดใจที่สุดของรายงานฉบับนี้ แต่คุณภาพของกระแสเงินสดดังกล่าวยังเป็นประเด็นที่ถกเถียงกันได้ จากกระแสเงินสดจากการดำเนินงานจำนวน $6.26 พันล้าน ประมาณ $2.6 พันล้านมาจากความเปลี่ยนแปลงของเงินทุนหมุนเวียน:
- เจ้าหนี้การค้าต่อซัพพลายเออร์เพิ่มขึ้น $4 พันล้าน
- รายได้รับล่วงหน้าเพิ่มขึ้น $1.3 พันล้าน
- ระยะเวลาการจ่ายชำระหนี้เฉลี่ย (days payable outstanding) ขยายจาก 58 เป็น 66 วัน
หากไม่มีผลกระทบนี้ FCF น่าจะอยู่ที่ประมาณ -$1.1 พันล้าน ซึ่งใกล้เคียงกับใน Q2 Tesla เพียงแค่จ่ายเงินให้ซัพพลายเออร์ช้าลง และใช้จ่ายน้อยกว่าที่ตลาดคาดการณ์ไว้: โดยมี capex อยู่ที่ $4.73 พันล้าน เมื่อเทียบกับ $5.79 พันล้านในไตรมาสก่อนหน้า รวมเป็น $13 พันล้านตั้งแต่ต้นปีจนถึงปัจจุบัน
ค่าใช้จ่ายในการดำเนินงานเติบโตอย่างรวดเร็ว: เพิ่มขึ้น 39% YoY สู่ $4.78 พันล้าน ค่าใช้จ่าย R&D พุ่งขึ้น 69% ขณะที่ค่าตอบแทนในรูปแบบหุ้นพุ่งขึ้น 76% ส่วนหนึ่งเป็นผลมาจากแผนจูงใจปี 2025 ของ Musk ปัจจัยเหล่านี้ฉุดให้กำไรจากการดำเนินงานลดลง 56% งบดุลยังคงแข็งแกร่งดั่งป้อมปราการ: เงินสดและการลงทุนมูลค่า $45.4 พันล้าน เมื่อเทียบกับหนี้สินประมาณ $9.5 พันล้าน ทำให้มีเงินสดสุทธิอยู่ที่ประมาณ $36 พันล้าน
ที่มูลค่าตลาดประมาณ $1.4 ล้านล้าน Tesla มีการซื้อขายอยู่ที่ราว 425 เท่าของกำไร GAAP ย้อนหลัง 12 เดือน และประมาณ 225 เท่าของกำไรปรับปรุง ด้วยอัตรากำไรจากการดำเนินงานที่ 2.6% นักลงทุนกำลังจ่ายเงินเพื่ออนาคต ไม่ใช่ปัจจุบัน หากบริษัทนี้ได้รับการประเมินในฐานะผู้ผลิตรถยนต์เพียงอย่างเดียว ทุกคนคงหันหลังให้ไปนานแล้ว แต่ไม่มีใครปฏิบัติต่อ Tesla เช่นนั้น
ปัญหาใหญ่ที่ทุกคนเลี่ยงจะพูดถึง หรือจริง ๆ แล้วคือจรวด? การควบรวมกับ SpaceX
เมื่อวันอังคาร ระหว่างการประชุมรายงานผลประกอบการของ SpaceX ทาง Musk ระบุว่าการรวมกิจการกับ Tesla เป็น "ความคิดที่ดี" ที่มี "ประโยชน์มากมาย" ทั้งสองบริษัทได้จัดตั้งคณะกรรมการพิเศษขึ้นมา Musk ซึ่งเป็นผู้นำของทั้งสองบริษัท ไม่ได้นั่งอยู่ในคณะกรรมการชุดใด และเตือนว่าธุรกรรมนี้ยังไม่มีการรับประกันว่าจะเกิดขึ้น เขาได้กล่าวถึงการผนึกกำลังกันในหลาย ๆ ด้าน:
- ซอฟต์แวร์ "superintelligence"
- การออกแบบชิปและ Terafab
- วิทยาการหุ่นยนต์
- การส่งสัมภาระขึ้นสู่วงโคจรสำหรับกลุ่มดาวเทียม Starmind
- การเชื่อมต่อเครือข่าย
เส้นแบ่งระหว่างทั้งสองบริษัทในปัจจุบันเริ่มเลือนรางอยู่แล้ว Tesla เป็นผู้ถือหุ้นของ SpaceX: ใน Q1 2026 บริษัทได้เข้าซื้อหุ้นมูลค่า $2 พันล้าน ซึ่งหลังจากการประเมินมูลค่าใหม่มีมูลค่าอยู่ที่ประมาณ $2.9 พันล้าน (ตามการประมาณการในรายงาน) ส่วน Roadster รุ่นใหม่ที่เปิดตัวไปเมื่อสัปดาห์ก่อนมีความสามารถในการบินได้จำกัด ด้วยเทคโนโลยีก๊าซอัดที่พัฒนามาจากจรวดของ SpaceX และ Cybercab ก็ทำงานด้วย Grok
ทำไมเรื่องนี้ถึงอาจฟังดูสมเหตุสมผลสำหรับผู้ถือหุ้น Tesla?
- โครงการ AI ที่มีต้นทุนสูง (พลังการประมวลผล, การผลิตชิป, หุ่นยนต์) สามารถได้รับเงินทุนสนับสนุนจากกระแสเงินสดของธุรกิจดาวเทียม
- Musk จะไม่ต้องแบ่งเวลาและความสามารถของตนเองไปให้กับองค์กรที่อาจแข่งขันกันอีกต่อไป
- ความกังวลเรื่องผลประโยชน์ทับซ้อนที่เกิดขึ้นมาหลายปีเกี่ยวกับธุรกรรมภายในอาณาจักรของเขาจะหมดไป
นอกจากนี้ ยังคุ้มค่าที่จะตั้งคำถามที่เกิดขึ้นตามธรรมชาติในใจ: capex ที่ต่ำกว่าคาดเป็นเรื่องบังเอิญ หรือเป็นสัญญาณเริ่มต้นว่าโครงสร้างพื้นฐาน AI ส่วนหนึ่งอาจถูกรวมเข้าไปในโครงการที่ใช้ร่วมกันในที่สุด? ตอนนี้เรื่องนี้ยังคงเป็นเพียงสมมติฐาน แต่จังหวะเวลานั้นบ่งบอกอะไรได้หลายอย่าง
ทำไมจึงควรต้องใช้ความระมัดระวัง?
- อัตราส่วนการแลกเปลี่ยนหุ้น: สองบริษัทที่มีการประเมินมูลค่าการเติบโตในระดับสูงกำลังจะควบรวมกิจการ โดยมี Musk นั่งอยู่ทั้งสองฝั่งของโต๊ะเจรจา การที่ผู้ถือหุ้นรายย่อยจะได้รับการประเมินมูลค่าที่ยุติธรรมหรือไม่นั้นจะขึ้นอยู่กับคณะกรรมการอิสระ
- ความโปร่งใส: Tesla จะเปลี่ยนผ่านไปสู่การเป็นกลุ่มบริษัทยักษ์ใหญ่ที่มีโครงสร้างซับซ้อน ครอบคลุมทั้งรถยนต์ พลังงาน หุ่นยนต์ จรวด และดาวเทียม การประเมินมูลค่าส่วนธุรกิจใดส่วนธุรกิจหนึ่งแบบเดี่ยว ๆ จะยิ่งทำได้ยากขึ้น
- ภูมิรัฐศาสตร์: การรวมโรงงานในเซี่ยงไฮ้ที่ผลิตรถยนต์ได้มากกว่า 950k คันต่อปี เข้ามาอยู่ภายใต้ร่มเงาเดียวกันกับผู้รับเหมาหลักด้านกลาโหมของสหรัฐฯ ถือเป็นโครงสร้างที่หน่วยงานกำกับดูแลจะตรวจสอบอย่างละเอียดถี่ถ้วน
- แพ็กเกจผลตอบแทนจูงใจ: เป้าหมายผลการดำเนินงานปี 2025 ของ Musk (ยอดส่งมอบ, การสมัครใช้งาน FSD, robotaxi) ผูกติดกับ Tesla อย่างเคร่งครัด การควบรวมกิจการจะทำให้เกิดคำถามขึ้นว่าจะประเมินเป้าหมายเหล่านี้อย่างไร
ปฏิกิริยาของตลาดเองก็น่าสนใจ ในวันพุธ หุ้น SpaceX ปรับตัวขึ้น 7.8% ขณะที่ Tesla ปรับขึ้น 3.4% นี่อาจส่งสัญญาณว่าปัจจุบันนักลงทุนมองเห็นโอกาสการปรับตัวขึ้นในระยะใกล้สำหรับ SpaceX มากกว่าในดีลที่อาจเกิดขึ้นนี้
สรุป
Tesla ได้แสดงตัวเลขที่แข็งแกร่งให้แก่ผู้ที่กังขา – ดีเกินกว่าที่หลายฝ่ายคาดคิด: อัตรากำไรของธุรกิจยานยนต์ที่ดี กระแสเงินสดที่เป็นบวก และตัวเลขการส่งมอบที่ดีขึ้น แต่ภายใต้ภาพเบื้องหน้า ความเป็นจริงกลับไม่ได้สวยหรูนัก กระแสเงินสดส่วนใหญ่ได้รับแรงหนุนมาจากการปรับเปลี่ยนเงินทุนหมุนเวียน ต้นทุนเติบโตเกือบ 40% ต่อปี และอัตรากำไรจากการดำเนินงานที่ 2.6% ก็ดูเหมือนกับผู้ผลิตรถยนต์แบบดั้งเดิมระดับปานกลาง มากกว่าผู้นำด้าน AI มูลค่า $1.4 ล้านล้าน ตลาดดูเหมือนจะเข้าใจจุดนี้มาระยะหนึ่งแล้ว ซึ่งอธิบายถึงปฏิกิริยาที่ค่อนข้างเงียบเหงา ในทางกลับกัน คำถามคือตลาดจะสามารถซื้อขายบนความคาดหวังในอนาคตได้นานเพียงใด และความคาดหวังเหล่านั้นจะมองไปไกลถึงอนาคตขนาดไหน
การเปลี่ยนแปลงที่มีนัยสำคัญที่สุดในไตรมาสนี้ไม่ได้อยู่ในตารางตัวเลข เป็นเวลาหลายปีที่นักลงทุนซื้อหุ้น Tesla เสมือนการถือสิทธิ์ call option บนระบบขับขี่อัตโนมัติและวิทยาการหุ่นยนต์ แต่ในปัจจุบัน หุ้นนี้ถูกซื้อในฐานะส่วนหนึ่งของอาณาจักรที่กว้างใหญ่ขึ้นของ Musk ซึ่งเส้นแบ่งระหว่างรถยนต์ จรวด และแชตบอต AI กำลังเลือนรางลง ไม่ว่าเรื่องนี้จะเป็นข่าวดีสำหรับผู้ถือหุ้น Tesla หรือไม่ ล้วนขึ้นอยู่กับตัวเลขที่ไม่ทราบค่าเพียงตัวเลขเดียว นั่นคือ อัตราส่วนการแลกเปลี่ยนหุ้น
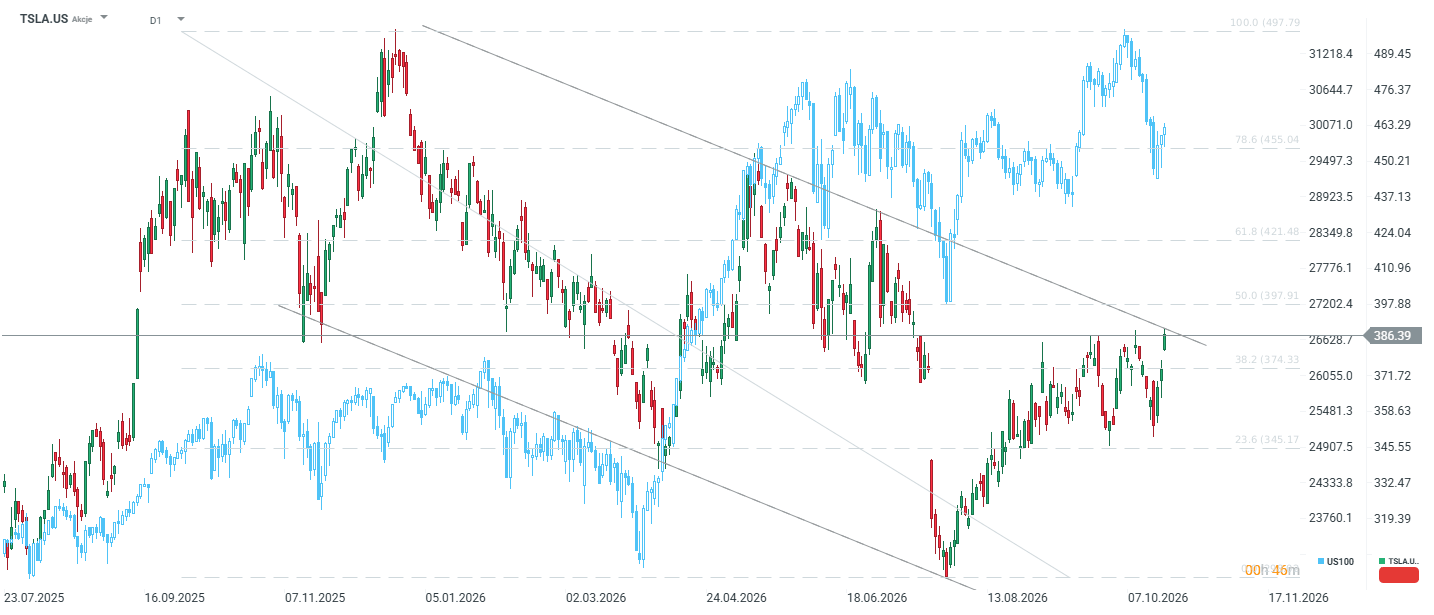
Tesla อยู่ต่ำกว่าระดับสูงสุดเป็นประวัติการณ์ประมาณ 30% และขณะเดียวกันก็อยู่เหนือจุดต่ำสุดเฉพาะที่จากเดือนกรกฎาคม 30% หากราคาหุ้นปิดเหนือกรอบบนของช่องแนวโน้มขาลงในวันพรุ่งนี้ อาจส่งสัญญาณการเบรกเอาต์ออกจากแนวโน้มโดยรวม และมีโอกาสเคลื่อนตัวมุ่งหน้าสู่ระดับ $400


Meta ทำสถิติสูงสุดเป็นประวัติการณ์ แม้ขาดทุนด้านกระแสเงินสด แต่นักลงทุนยังคงเชื่อมั่นในแผนของ Zuckerberg



ข่าวเด่นวันนี้ 22 ต.ค. SpaceX และหุ้นเทคโนโลยีหนุนวอลล์สตรีท ขณะที่ราคาน้ำมันร่วงแรงต่ำกว่า $97


Tesla–SpaceX เตรียมควบรวมกิจการครั้งใหญ่ ขณะที่ปมอิหร่านกดดันตลาดวอลล์สตรีท

Tesla Preview: Robotaxi จะช่วยกอบกู้ผลประกอบการได้หรือไม่?