

- การประกาศผลอัตราดอกเบี้ยของ FOMC จะมีขึ้นในเวลา 18.00 น. เนื่องจากความแตกต่างของช่วงเวลาการปรับเวลาออมแสง
- ตลาดคาดการณ์ว่าธนาคารกลางสหรัฐฯ จะคงอัตราดอกเบี้ยในการประชุมนี้ และน่าจะปรับขึ้นอัตราดอกเบี้ยในเดือนธันวาคม
- อัตราเงินเฟ้อ CPI เดือนกันยายนสูงกว่าที่คาดการณ์ไว้เล็กน้อย โดยได้รับแรงหนุนหลักจากราคาพลังงานและค่าเช่าที่อยู่อาศัย
ก่อนอื่น การประกาศผลการประชุม FOMC ครั้งนี้จะออกมาในเวลา 18:00 น. แทนที่จะเป็น 19:00 น. ตามปกติ
เหตุผลคืออะไร?
ในสหรัฐอเมริกา การเปลี่ยนเวลาตามฤดูกาล (Daylight Saving Time) จะเกิดขึ้นในวันอาทิตย์แรกของเดือนพฤศจิกายน ในขณะที่ยุโรปจะเปลี่ยนในวันหยุดสุดสัปดาห์สุดท้ายของเดือนตุลาคม
สิ่งที่ควรรู้ล่วงหน้า
การประชุมครั้งนี้จะไม่มีการเผยแพร่สรุปประมาณการเศรษฐกิจ (Summary of Economic Projections หรือ SEP) ซึ่งคาดว่าจะมีการเผยแพร่ในเดือนธันวาคม SEP ประกอบด้วย Dot Plot ที่แสดงการคาดการณ์อัตราดอกเบี้ยสำหรับสิ้นปีในอนาคต พร้อมด้วยประมาณการการเติบโตทางเศรษฐกิจ อัตราการว่างงาน อัตราเงินเฟ้อ PCE โดยรวม และอัตราเงินเฟ้อ PCE พื้นฐาน
การตัดสินใจเรื่องอัตราดอกเบี้ยครั้งนี้เกิดขึ้นเพียงไม่กี่วันก่อนการเลือกตั้งกลางเทอมของสหรัฐฯ จะเริ่มขึ้นอย่างเป็นทางการ (3 พฤศจิกายน) อย่างไรก็ตาม การลงคะแนนล่วงหน้ากำลังดำเนินอยู่แล้วในหลายรัฐ ทำให้ผู้มีสิทธิ์เลือกตั้งที่ลงทะเบียนไว้สามารถไปลงคะแนนด้วยตนเองก่อนถึงวันเลือกตั้งจริง
ผลสำรวจความคิดเห็นในปัจจุบันชี้ว่าพรรคเดโมแครตจะชนะในสภาคองเกรสทั้งสองสภา โดยมีคะแนนนำที่ชัดเจนกว่าในสภาผู้แทนราษฎร
การคาดการณ์ของตลาด
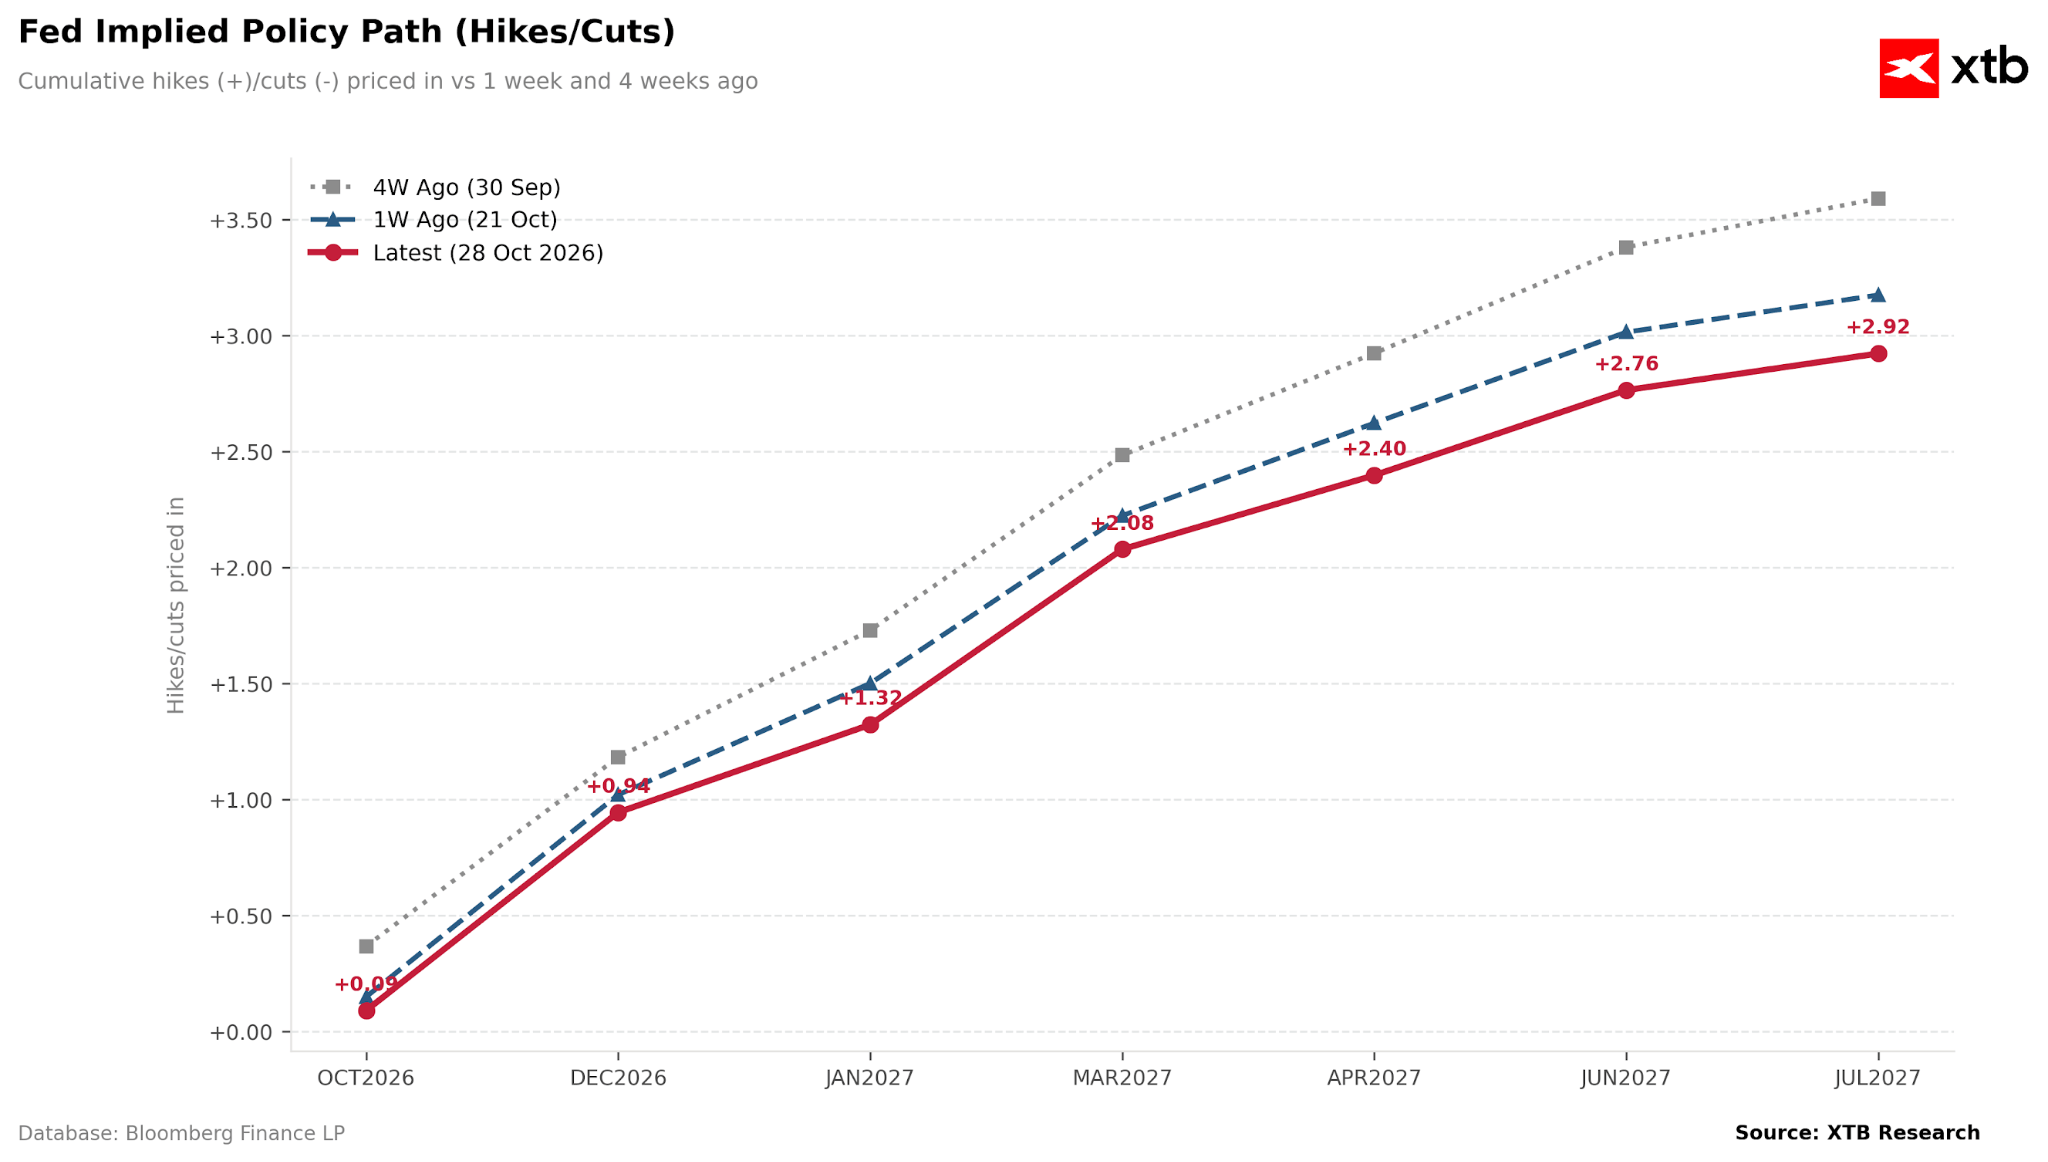
ตลาดคาดการณ์ว่ามีโอกาสน้อยกว่า 10% ที่จะเกิดการปรับขึ้นอัตราดอกเบี้ยในการประชุมวันนี้ ในขณะที่ได้สะท้อนราคาไว้เต็มที่แล้วว่าจะมีการปรับขึ้นอัตราดอกเบี้ยในเดือนธันวาคม ตามด้วยการปรับขึ้นอีกสองครั้งก่อนกลางปี 2027
รูปที่ 1: เส้นทางอัตราดอกเบี้ย Fed ที่ตลาดคาดการณ์ (2026 - 2027)
 ที่มา: XTB Research, 28.10.2026
คาดว่าการตัดสินใจครั้งนี้จะไม่เป็นเอกฉันท์ สมาชิกสายเหยี่ยวสามคนอาจลงมติคัดค้านเพื่อสนับสนุนการปรับขึ้นอัตราดอกเบี้ย ได้แก่ เบธ แฮมแม็ก (คลีฟแลนด์) ลอรี โลแกน (ดัลลัส) และนีล แคชคารี (มินนีแอโพลิส) ซึ่งจะส่งผลให้มีมติ 9 ต่อ 3 เสียงให้คงอัตราดอกเบี้ยไว้ ซึ่งในมุมมองของตลาดในขณะนี้ถือว่าเป็นจุดยืนที่เป็นกลางไปจนถึงค่อนไปทางสายเหยี่ยวเล็กน้อย
หากมีสมาชิกลงมติสนับสนุนการปรับขึ้นอัตราดอกเบี้ยมากกว่านี้ ดอลลาร์สหรัฐก็อาจได้รับแรงหนุนเพิ่มเติม อย่างไรก็ตาม คำกล่าวล่าสุดจากเจ้าหน้าที่คนอื่นๆ รวมถึงเควิน วอร์ช จอห์น วิลเลียมส์ และฟิลิป เจฟเฟอร์สัน ไม่ได้ส่งสัญญาณใดๆ ว่าพวกเขาจะสนับสนุนการปรับขึ้นอัตราดอกเบี้ยในวันนี้
นักลงทุนจะให้ความสนใจหลักไปที่การแถลงข่าวหลังการประชุม น้ำเสียงในการสื่อสารของเควิน วอร์ช และแนวทางใดๆ เกี่ยวกับขั้นตอนนโยบายในอนาคตจะเป็นปัจจัยขับเคลื่อนดอลลาร์ เนื่องจากการคงอัตราดอกเบี้ยในการประชุมวันนี้ได้ถูกสะท้อนในราคาไปเต็มที่แล้ว
ข้อมูลเศรษฐกิจมหภาค
เงินเฟ้อ
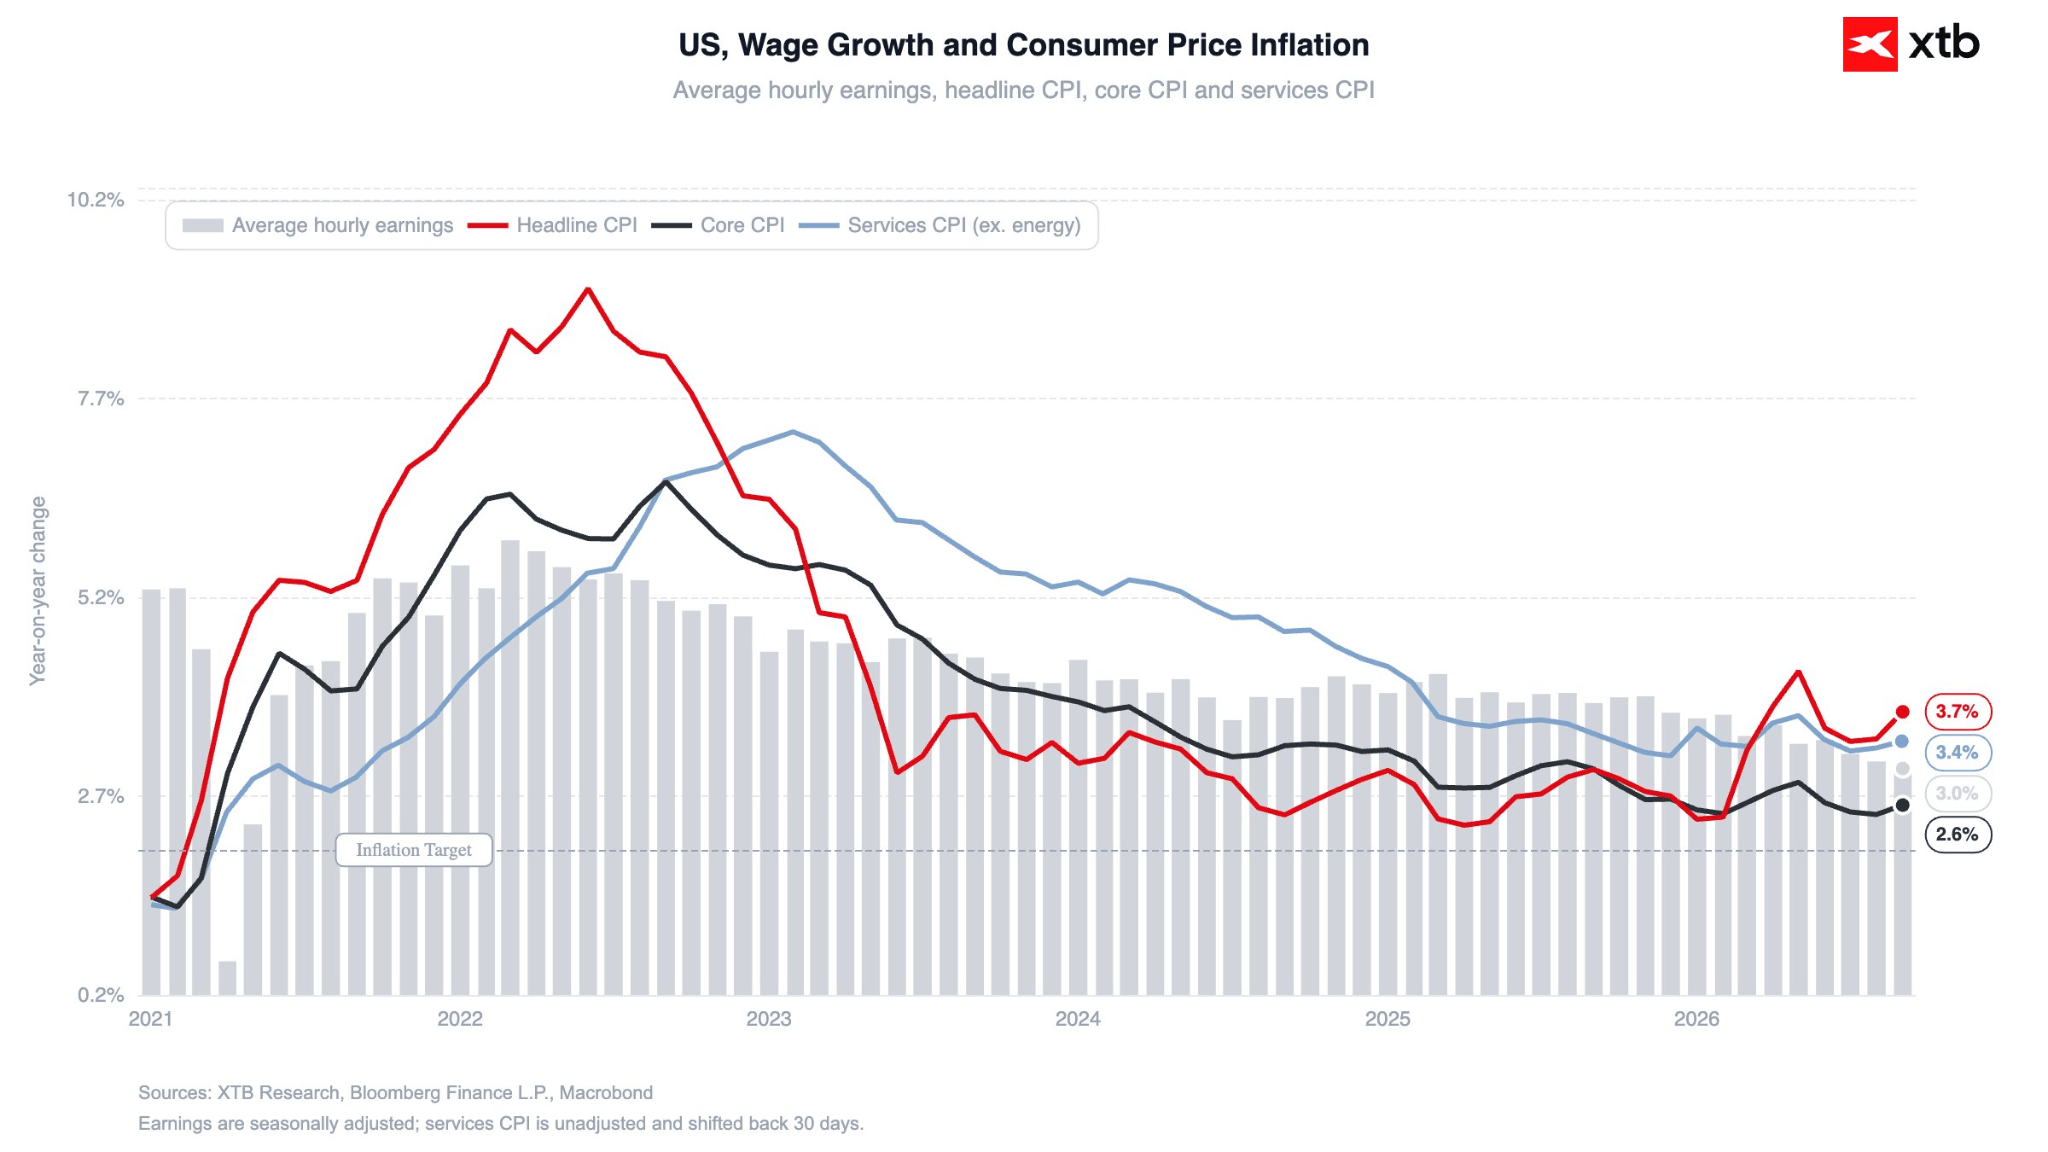
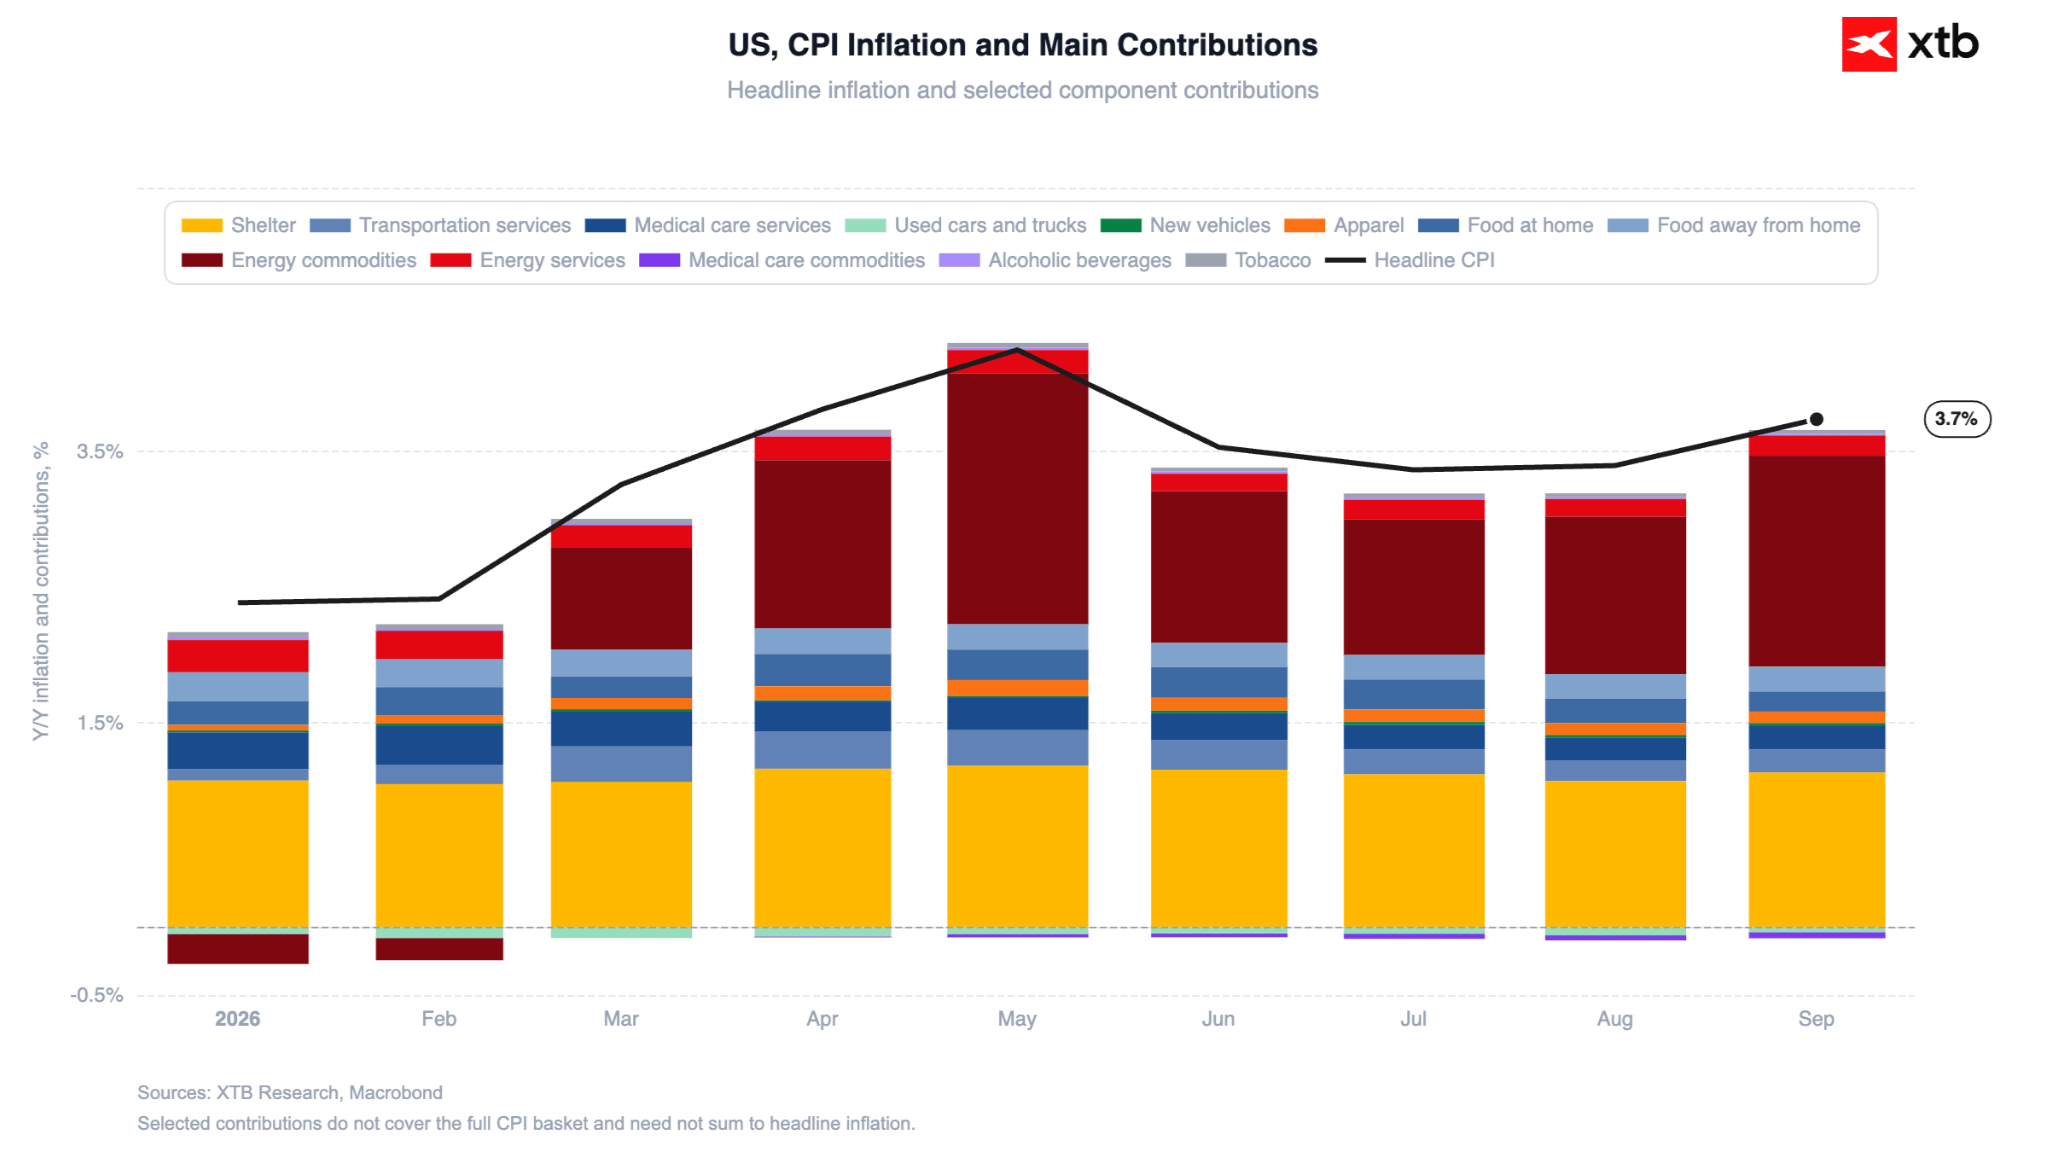
ตัวเลข CPI ทั้งสองดัชนีออกมาสูงกว่าคาดการณ์ 0.1 เปอร์เซ็นต์ในเดือนกันยายน ราคาพลังงานปรับตัวขึ้นอย่างรวดเร็ว โดยมีสาเหตุหลักมาจากต้นทุนเชื้อเพลิง (เพิ่มขึ้น 9.1% เมื่อเทียบเดือนต่อเดือน และเพิ่มขึ้น 34% เมื่อเทียบปีต่อปี) แรงกดดันด้านราคายังปรากฏชัดในหมวดอื่นๆ ด้วยเช่นกัน โดยราคาฮาร์ดแวร์คอมพิวเตอร์ปรับตัวขึ้น 9.7% เมื่อเทียบปีต่อปี
รูปที่ 2: อัตราเงินเฟ้อ CPI และการเติบโตของค่าจ้างในสหรัฐฯ (2026 - 2027)
 ที่มา: XTB Research, 28.10.2026
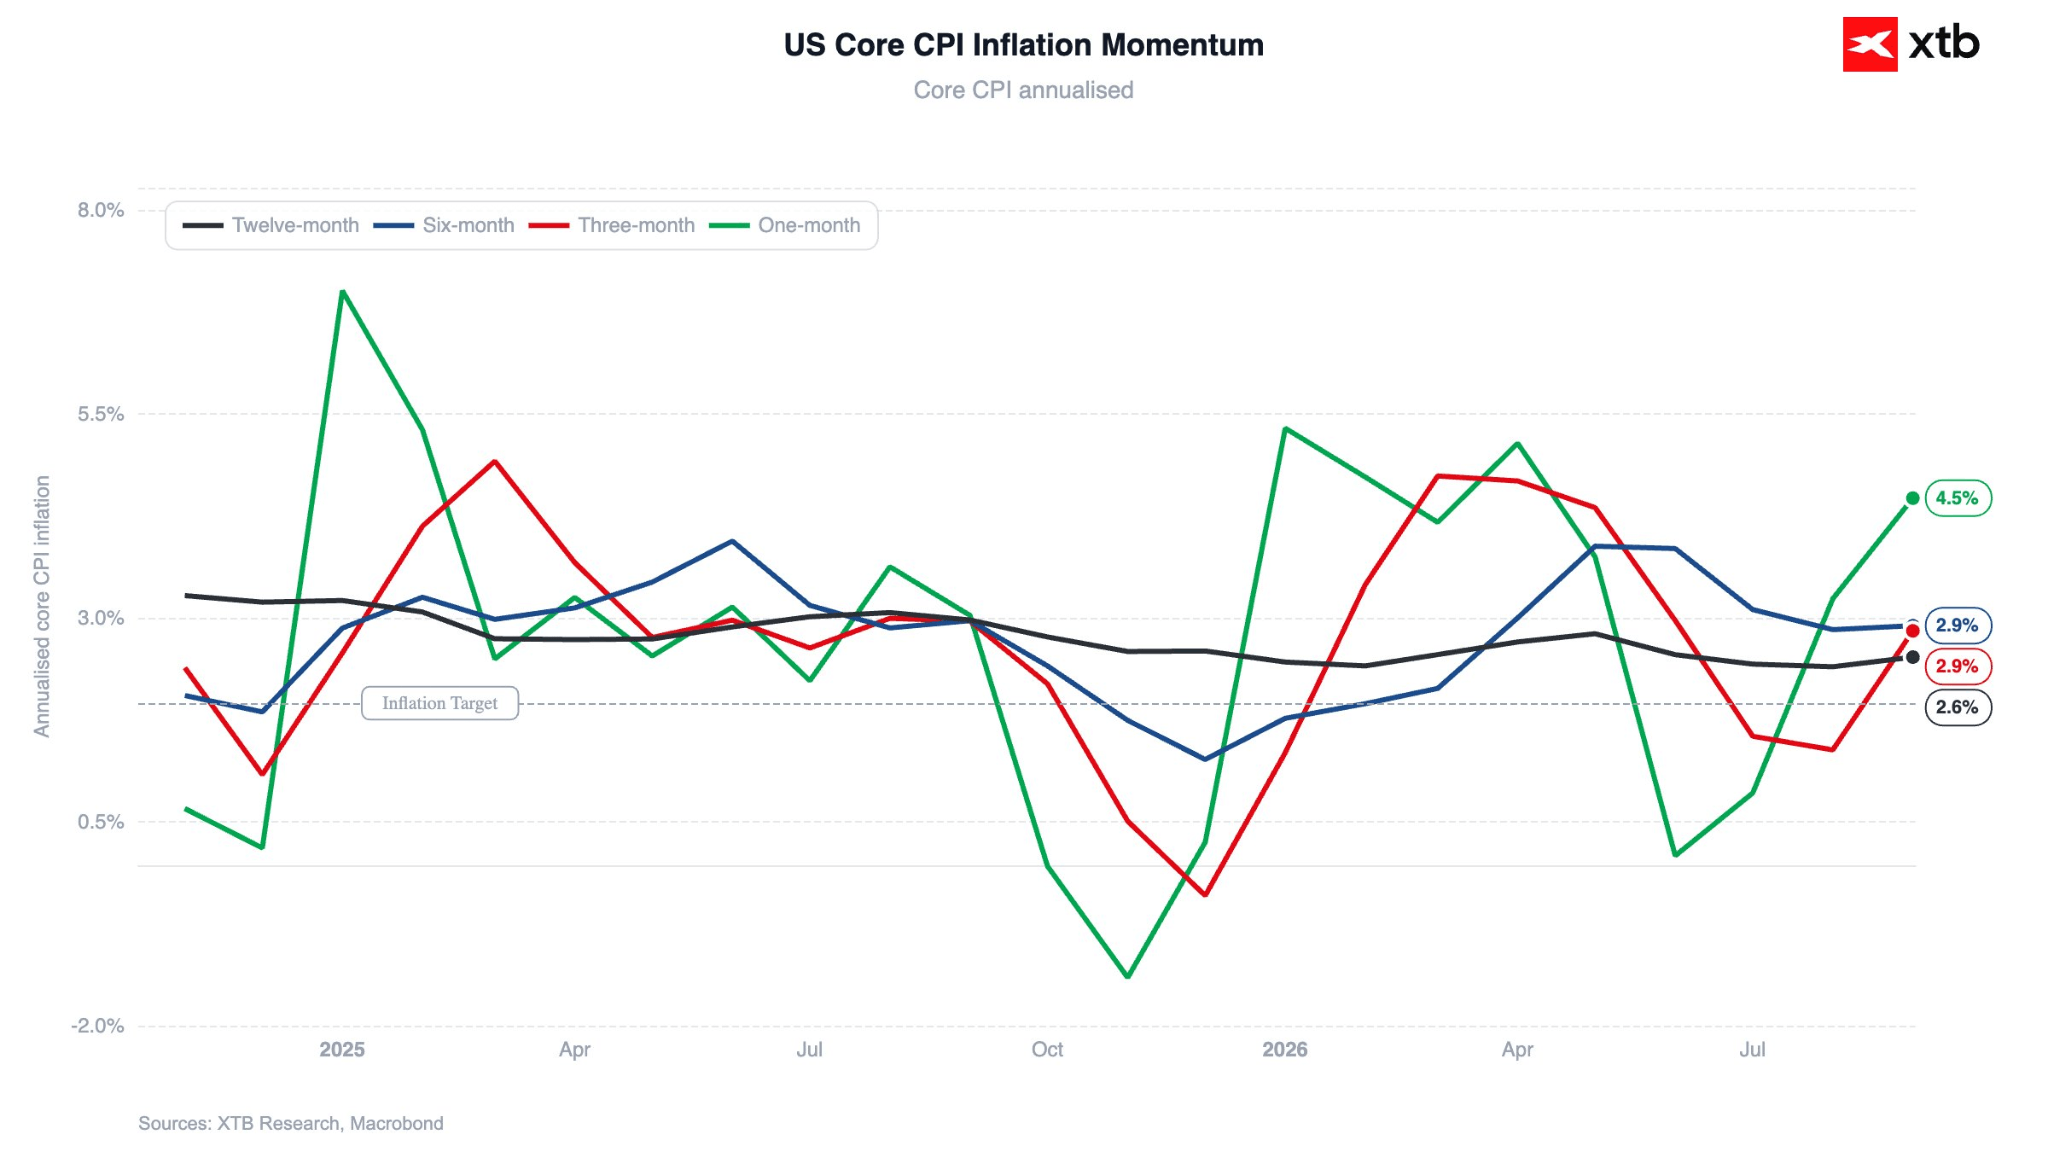
เมื่อเทียบเป็นรายเดือน อัตราเงินเฟ้อโดยรวมเร่งตัวขึ้นเป็น 0.6% (เร็วที่สุดในรอบห้าเดือน) ในขณะที่อัตราเงินเฟ้อพื้นฐานเพิ่มขึ้น 0.3% ไม่น่าแปลกใจที่โมเมนตัมของเงินเฟ้อพื้นฐานเฉลี่ยสามเดือนแบบรายปีกลับขึ้นมาสูงกว่าเป้าหมายของ Fed อีกครั้ง
รูปที่ 3: โมเมนตัมเงินเฟ้อพื้นฐานของสหรัฐฯ (2025 - 2026)
 ที่มา: XTB Research, 28.10.2026
การพุ่งขึ้นของเงินเฟ้อพื้นฐานส่วนใหญ่มาจากองค์ประกอบเดียว นั่นคือค่าเช่าเทียบเท่าของเจ้าของบ้าน (OER) ซึ่งทำให้เกิดคำถามว่าการพุ่งขึ้นครั้งนี้อาจเป็นเพียงความผิดปกติชั่วคราวหรือไม่
รูปที่ 4: การแยกองค์ประกอบเงินเฟ้อ CPI ของสหรัฐฯ (2026)
 ที่มา: XTB Research, 28.10.2026
ราคาน้ำมันดิบและก๊าซธรรมชาติเหลว (LNG) ที่อยู่ในระดับสูงยังไม่ได้ส่งผลกระทบอย่างมีนัยสำคัญต่อเศรษฐกิจสหรัฐฯ ในวงกว้าง แม้ว่าจะไม่สามารถตัดความเป็นไปได้ที่ผลกระทบนี้จะรุนแรงขึ้นในเดือนต่อๆ ไป
ความเชื่อมั่น
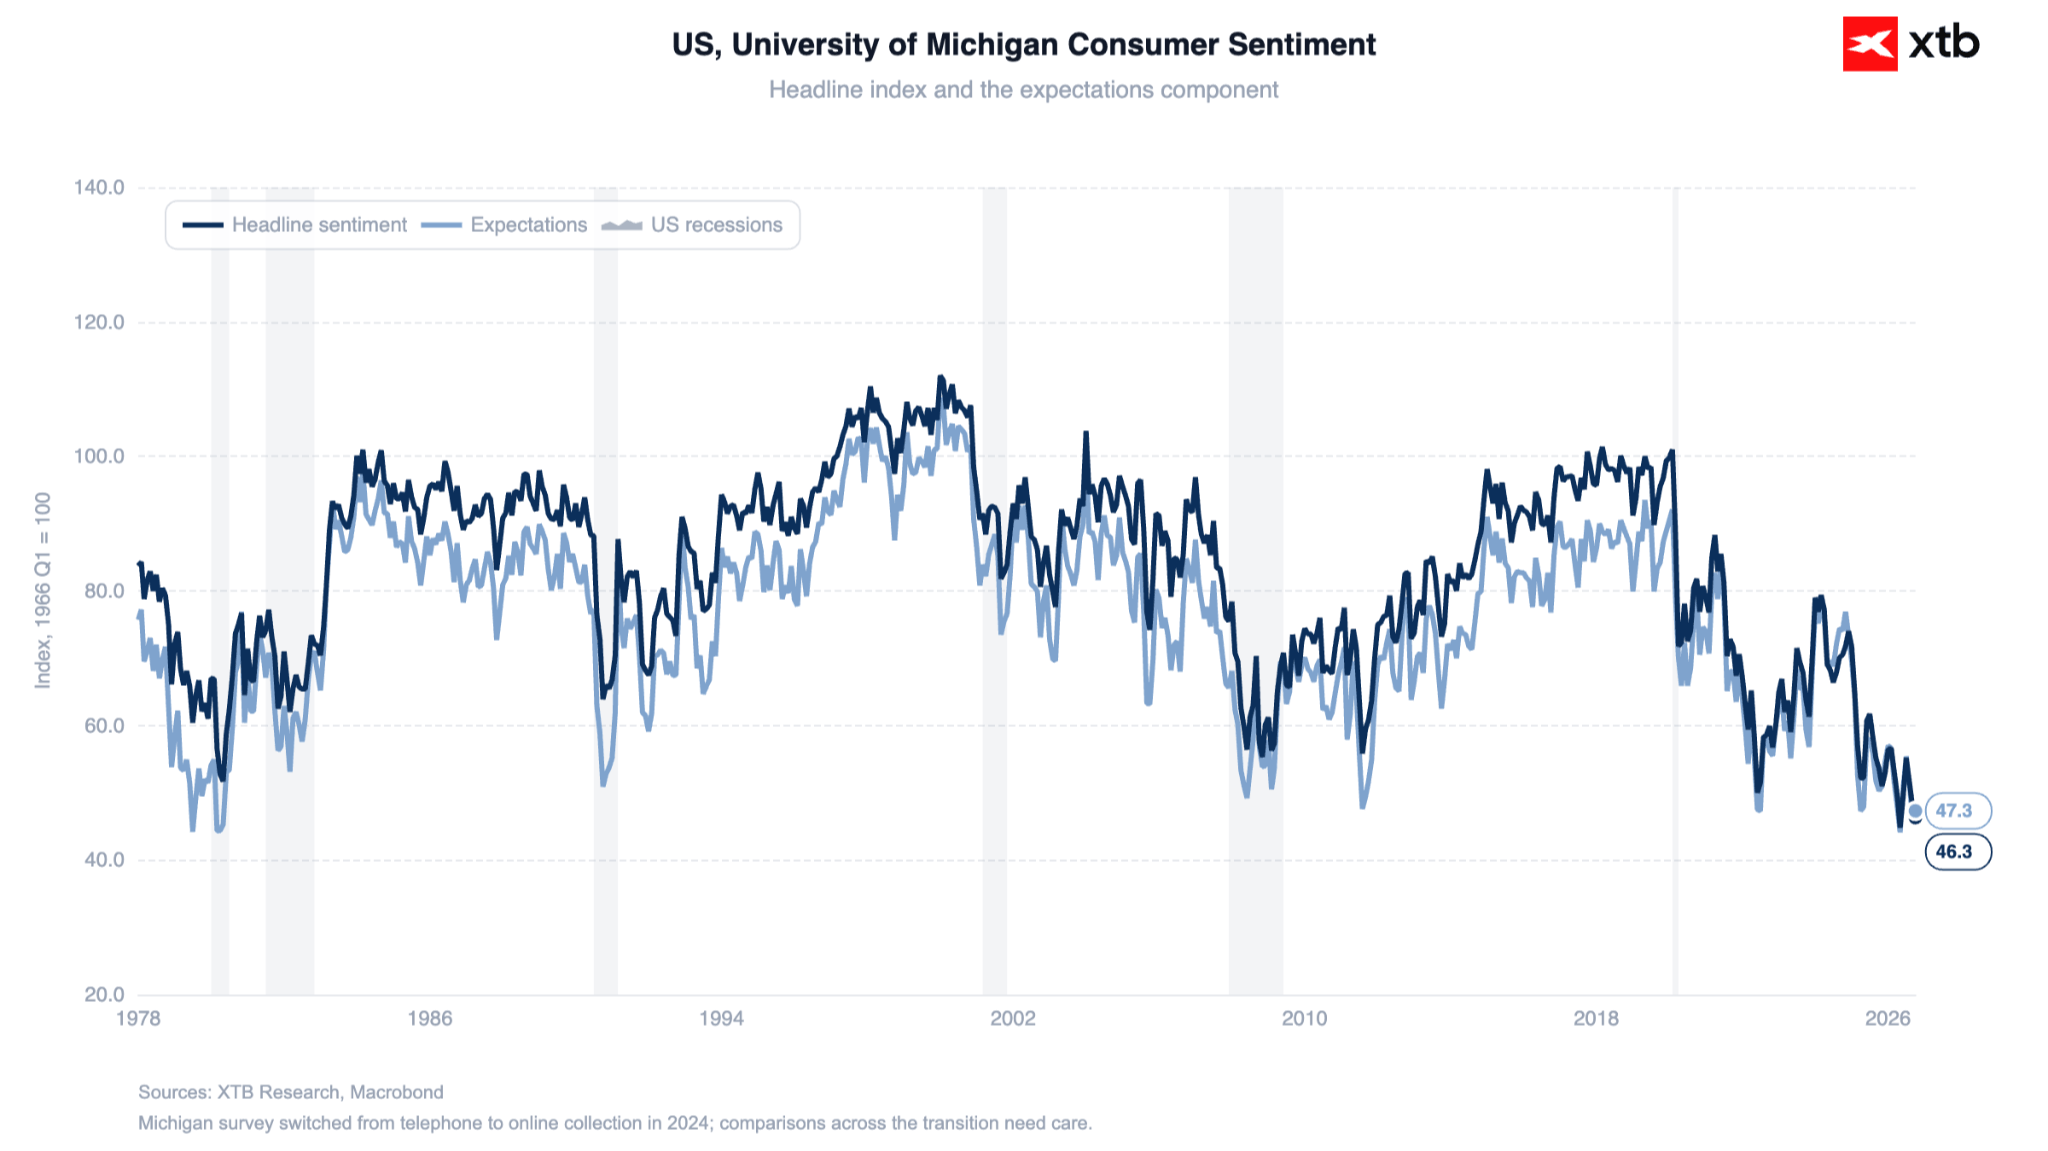
ดัชนีความเชื่อมั่นผู้บริโภคส่วนใหญ่ยังคงอยู่ในระดับต่ำสุดในรอบหลายปี หรือใกล้เคียงกับระดับดังกล่าว และความแตกต่างของการเติบโตของการบริโภคระหว่างครัวเรือนรายได้ต่ำ (กลุ่มหนึ่งในสามล่างสุด) และครัวเรือนรายได้สูง (กลุ่มหนึ่งในสามบนสุด) ยังคงอยู่ในระดับสูง
รูปที่ 5: ดัชนีความเชื่อมั่นผู้บริโภคของมหาวิทยาลัยมิชิแกน (1976 - 2026)
 ที่มา: XTB Research, 28.10.2026
อุปสงค์ภายในประเทศ
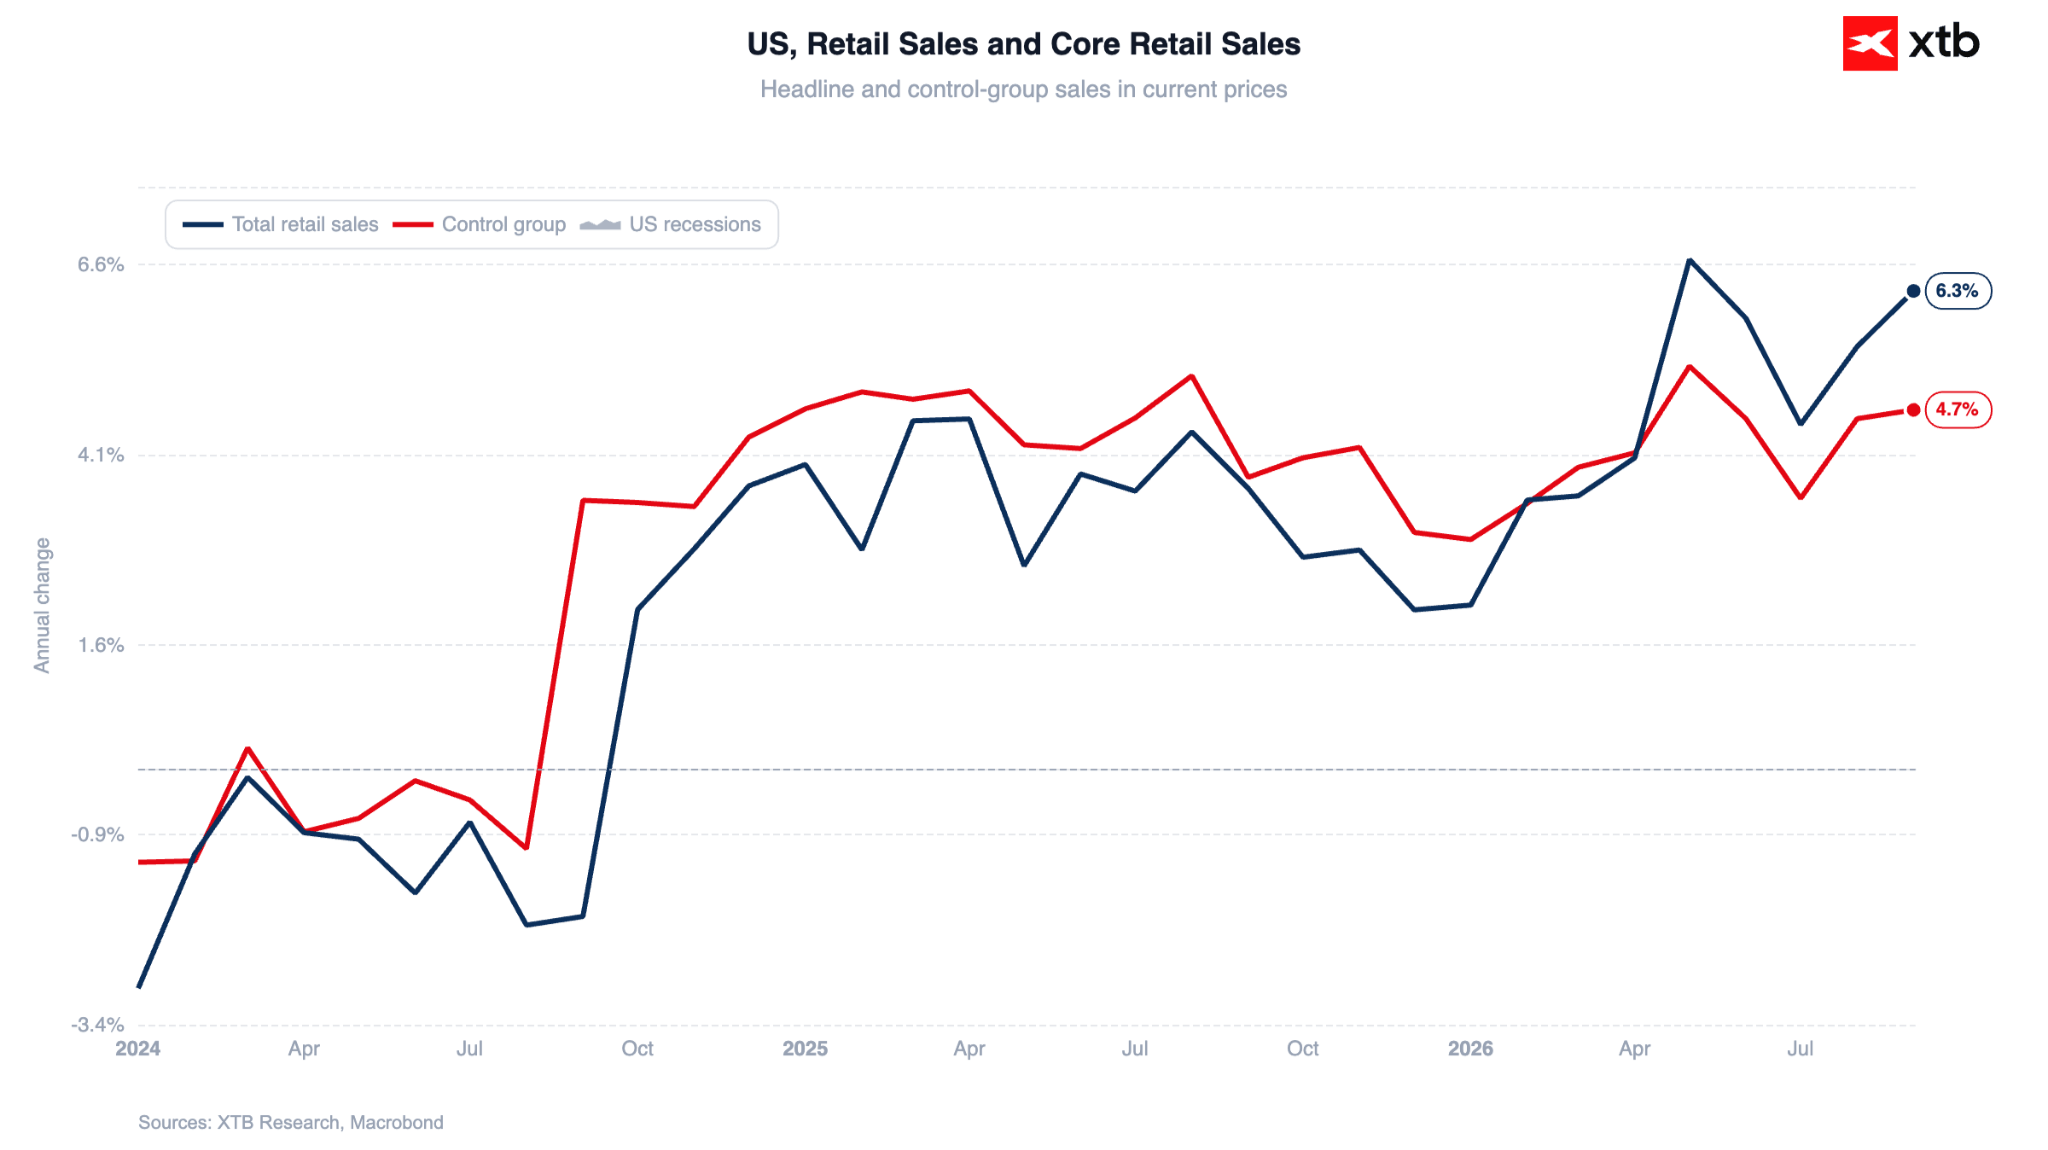
อย่างไรก็ตาม ยอดค้าปลีกออกมาดีเกินคาด (เพิ่มขึ้น 6.3% เมื่อเทียบปีต่อปี) แต่ควรสังเกตว่าการใช้จ่ายของผู้บริโภคยังคงได้รับการสนับสนุนอย่างมากจากเงินออมของครัวเรือนที่ลดลงเรื่อยๆ
รูปที่ 6: ยอดค้าปลีกของสหรัฐฯ (2024 - 2026)
 ที่มา: XTB Research, 28.10.2026
ดัชนีชี้นำ
ข้อมูล PMI ชะลอตัวลงเล็กน้อย แต่ยังคงส่งสัญญาณการเติบโตของ GDP ที่แข็งแกร่งราว 4%
ภาคการผลิต (56.0) มีผลงานด้อยกว่าภาคบริการ (57.9) อย่างไรก็ตาม เมื่อมองไปที่แนวโน้ม 12 เดือนข้างหน้า สถานการณ์กลับตรงกันข้าม นอกจากนี้ การจ้างงานในภาคการผลิตกำลังเติบโตในอัตราที่เร็วที่สุดนับตั้งแต่เดือนมีนาคม 2012
- คำสั่งซื้อส่งออกสินค้าใหม่ขยายตัวเป็นครั้งแรกนับตั้งแต่เดือนมิถุนายนปีที่แล้ว ในขณะที่การส่งออกบริการเติบโตในอัตราที่แข็งแกร่งที่สุดนับตั้งแต่เดือนกรกฎาคม 2023
- ราคาต้นทุนปัจจัยการผลิตในภาคการผลิตปรับตัวขึ้นเร็วกว่าภาคบริการ ซึ่งสะท้อนถึงการเพิ่มขึ้นอย่างรวดเร็วของราคาน้ำมันดิบ
—
Michał Jóźwiak นักวิเคราะห์ตลาดการเงินของ XTB



Warsh เปลี่ยนเกม Fed พักหายใจ หลังประชุม FOMC

ข่าวเด่นวันนี้ 29 ต.ค.

🚨 BREAKING: ธนาคารกลางแคนาดาขึ้นดอกเบี้ยครั้งแรกในรอบ 3 ปี แต่ส่งสัญญาณระมัดระวังต่อการปรับขึ้นครั้งต่อไป



ความเชื่อมั่นต่อ AI กลับมา หนุนตลาดหุ้นฟื้นตัว