

- ธนาคารกลางยุโรปมีแนวโน้มคงอัตราดอกเบี้ยในการประชุมวันนี้และเลื่อนการตัดสินใจครั้งสำคัญไปเดือนธันวาคม
- อัตราผลตอบแทนพันธบัตรฝรั่งเศสพุ่งสูงขึ้นสร้างความกดดันให้ค่าเงินยูโรและเสถียรภาพทางการเงิน
- คริสติน ลาการ์ด ประกาศลงจากตำแหน่งประธาน ECB ในวันที่ 07.02.2027

- ธนาคารกลางยุโรปมีแนวโน้มคงอัตราดอกเบี้ยในการประชุมวันนี้และเลื่อนการตัดสินใจครั้งสำคัญไปเดือนธันวาคม
- อัตราผลตอบแทนพันธบัตรฝรั่งเศสพุ่งสูงขึ้นสร้างความกดดันให้ค่าเงินยูโรและเสถียรภาพทางการเงิน
- คริสติน ลาการ์ด ประกาศลงจากตำแหน่งประธาน ECB ในวันที่ 07.02.2027
การประชุม ECB ในวันนี้ทำให้คริสติน ลาการ์ดต้องเผชิญทางเลือกที่ทุกตัวเลือกล้วนส่งผลเสียต่อสกุลเงินยูโร บางทีนี่อาจเป็นความหวังของยูโรด้วยเช่นกัน สถานการณ์เลวร้ายถึงขนาดที่สัญญาณบวกใดๆ ก็สามารถช่วยให้สถานการณ์ดีขึ้นได้ อย่างน้อยก็ชั่วคราว อย่างไรก็ตาม หากมองในระยะยาว ยังไม่มีแนวโน้มที่จะดีขึ้น
ตลาดได้สะท้อนการคงอัตราดอกเบี้ยไว้เกือบ 100% แล้ว แต่ทิศทางของยูโรจะถูกกำหนดไม่ใช่โดยการตัดสินใจเรื่องอัตราดอกเบี้ยเอง แต่โดยวิธีที่ธนาคารกลางตอบสนองต่อปัญหาที่เพิ่มขึ้นในตลาดหนี้ฝรั่งเศส
การตัดสินใจวันนี้: คงอัตราดอกเบี้ยแทบจะแน่นอน ธันวาคมแทบจะแน่นอน
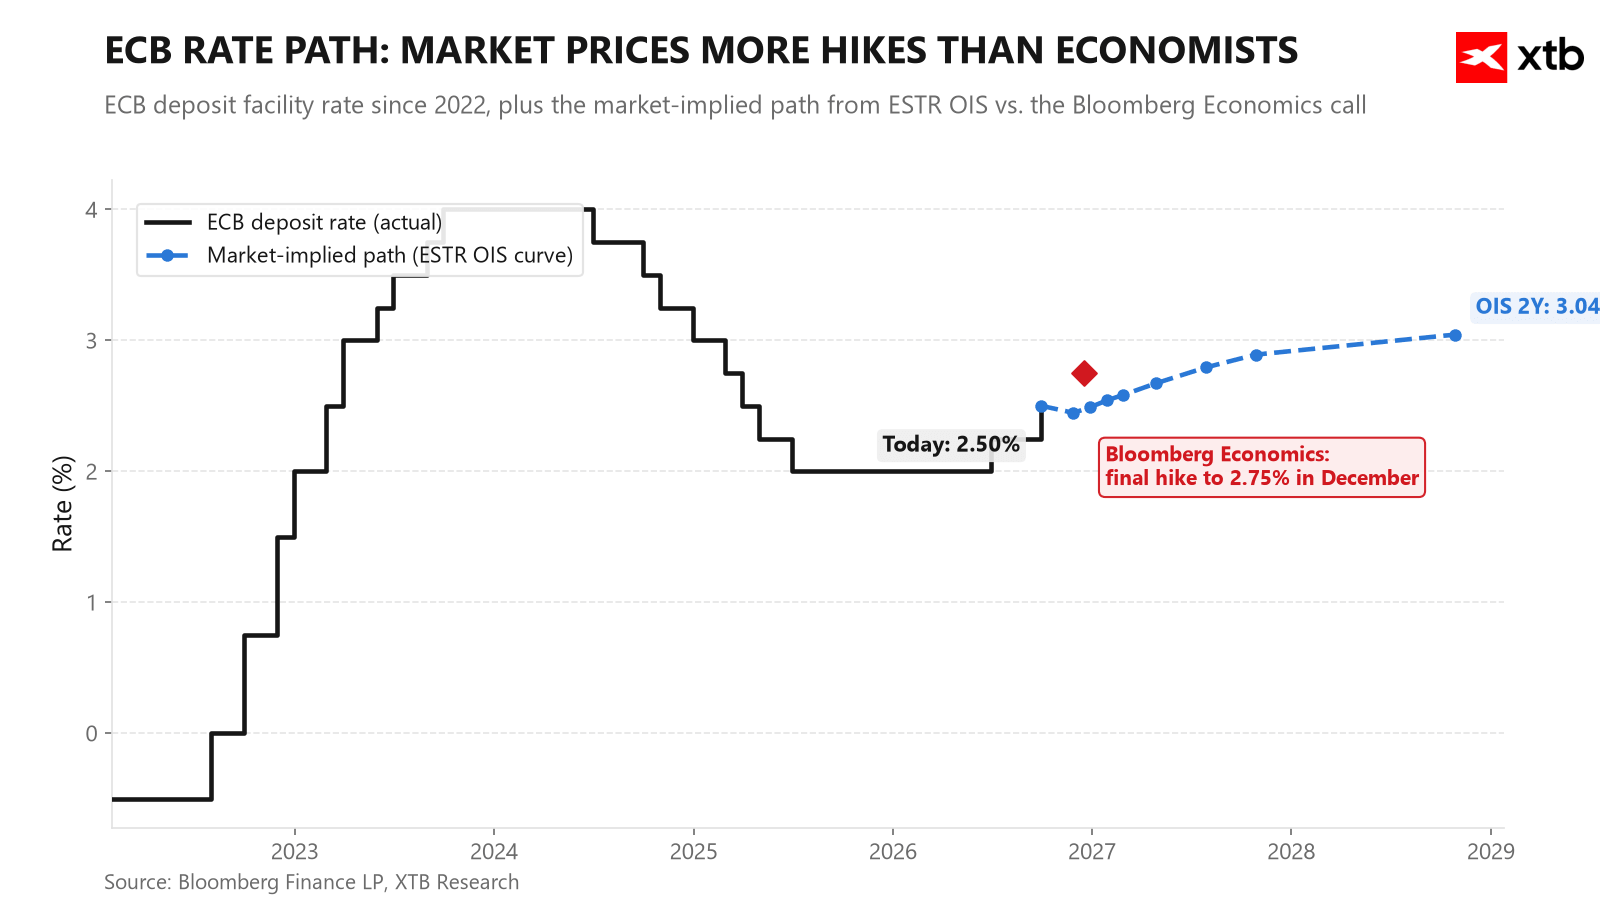
ECB อยู่ในช่วงหัวเลี้ยวหัวต่อที่ค่อนข้างยากลำบาก เงินเฟ้อกำลังสูงขึ้น เงื่อนไขการค้าเสื่อมลงอย่างชัดเจน และเมื่อมองจากมุมมองของราคาพลังงานที่สูงขึ้น การไม่เพิ่มความเข้มงวดทางการเงินเพิ่มเติมจะเป็นประโยชน์ เพราะตลาดพันธบัตรได้ทำหน้าที่นั้นแทนไปแล้ว อัตราผลตอบแทนที่สูงขึ้นเองก็ทำให้เงื่อนไขทางการเงินตึงตัวขึ้น ตามแบบจำลองของ Bloomberg Economics พรีเมียมระยะยาวได้เพิ่มขึ้นประมาณ 40 basis points นับตั้งแต่เดือนกรกฎาคม ซึ่งอาจฉุด GDP ของยูโรโซนลงประมาณ 0.2 เปอร์เซ็นต์พอยท์ เนื่องจากยังไม่มีการคาดการณ์เศรษฐกิจมหภาคชุดใหม่ และยังมีความไม่แน่นอนสูงเกี่ยวกับราคาสินค้าโภคภัณฑ์ก่อนเดือนธันวาคม ECB น่าจะหลีกเลี่ยงการให้คำมั่นที่ชัดเจน
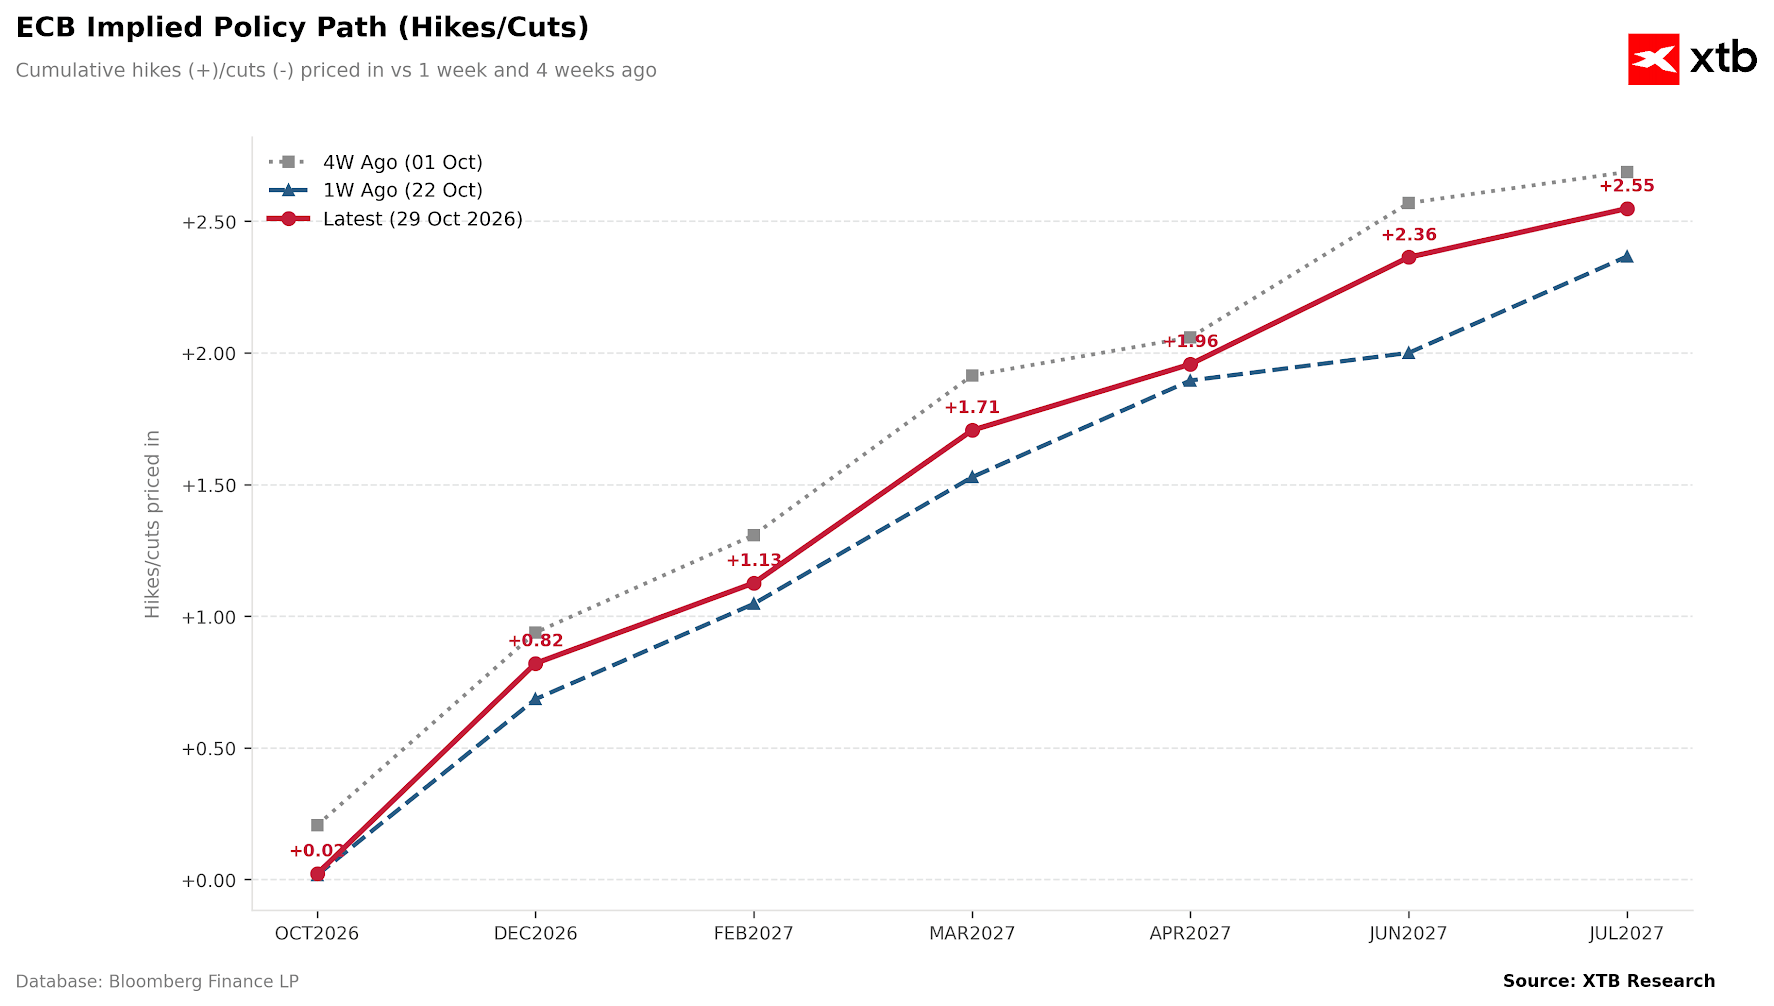 เดือนธันวาคมเป็นเรื่องที่แตกต่างออกไปโดยสิ้นเชิง Bloomberg Economics ยังคงสถานการณ์สมมติที่อาจมีการปรับขึ้นอัตราดอกเบี้ยอีกครั้งไปที่ 2.75% ซึ่งเข้าสู่เขตจำกัดเล็กน้อย ราคาน้ำมันและก๊าซได้สูงขึ้นนับตั้งแต่การประชุมเดือนกันยายน จนใกล้เคียงกับสถานการณ์สมมติเชิงลบของนักวิเคราะห์ ECB และการคาดการณ์เงินเฟ้อสำหรับปี 2026 (3.1%) สูงกว่าการคาดการณ์ของธนาคารเองในเดือนกันยายน (3.0%) แล้ว คำถามสำคัญสำหรับเดือนธันวาคมคือ แรงกระแทกจากพลังงานจะเริ่มลุกลามเข้าสู่เงินเฟ้อพื้นฐานหรือไม่ ขณะนี้ยังมีสัญญาณการลุกลามดังกล่าวเพียงเล็กน้อย
เหตุใดนี่จึงเป็นกับดักที่ไม่มีทางชนะสำหรับยูโร?
บทพิสูจน์ที่แท้จริงของการแถลงข่าววันนี้จะไม่ใช่วาทศิลป์เกี่ยวกับอัตราดอกเบี้ย แต่เป็นวิธีที่ลาการ์ดจะรับมือกับปัญหาของฝรั่งเศสเรื่องอัตราผลตอบแทนพันธบัตรที่สูงขึ้นท่ามกลางการขาดแคลนผู้ซื้อหนี้ฝรั่งเศส ปัญหาสำหรับฝรั่งเศสคือ หนี้ส่วนใหญ่นี้ถูกขายให้กับต่างประเทศ
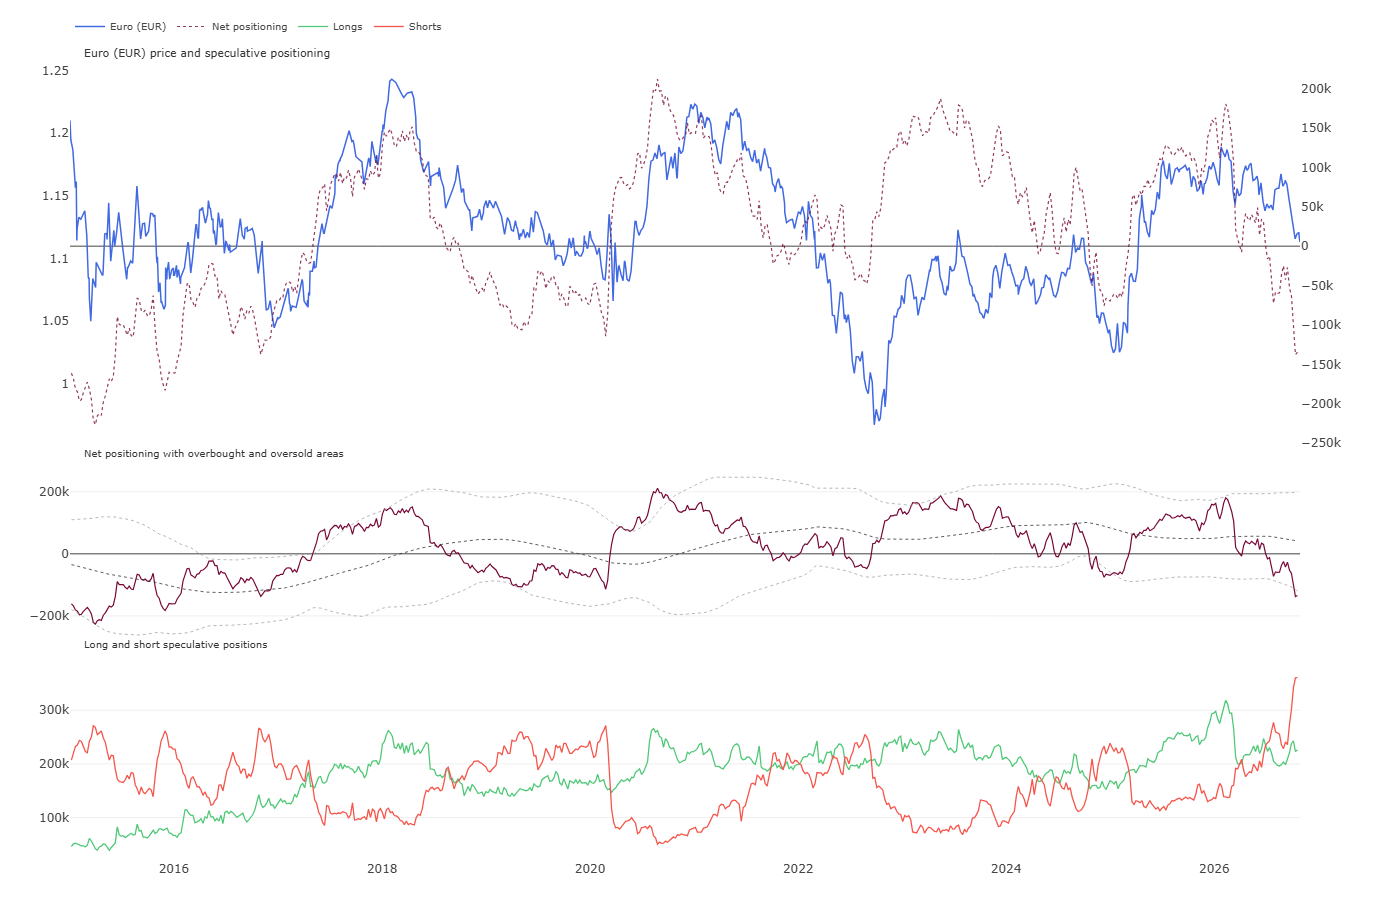 ขณะนี้ยูโรถูกนักเก็งกำไรขายชอร์ตมากที่สุด (สุทธิ) นับตั้งแต่ปี 2017 ขณะที่จำนวนสถานะชอร์ตสูงที่สุดเป็นประวัติการณ์ ที่มา: CFTC, XTB
ส่วนต่าง OAT-Bund ได้ขยายกว้างขึ้นกว่า 60 basis points นับตั้งแต่การประชุมเดือนกันยายน และตลาดกำลังมองหาสัญญาณว่า ECB พร้อมแค่ไหนที่จะตอบสนอง ตามที่นักวิเคราะห์ยุโรปชี้ให้เห็น ไม่ว่าลาการ์ดจะพูดอะไรก็ตาม ยูโรก็จะไม่พบแรงสนับสนุน แล้วเราควรคาดหวังอะไร?
- สถานการณ์ที่หนึ่งและเป็นกรณีพื้นฐาน ลาการ์ดปัดตกความจำเป็นในการเข้าแทรกแซงในขณะนี้ และบ่งชี้ว่าความตึงเครียดของฝรั่งเศสจะไม่จำกัดการเข้มงวดทางการเงินเพิ่มเติม ในกรณีนี้ ส่วนต่าง OAT ยังมีช่องว่างให้ขยายกว้างขึ้นอีก ซึ่งแฝงความเสี่ยงที่จะลุกลามไปยังตลาดอื่นๆ สถานการณ์เช่นนี้จะกระทบยูโรผ่านช่องทางความเสี่ยงเชิงระบบ
- สถานการณ์ที่สอง ลาการ์ดส่งสัญญาณว่าความตึงเครียดของฝรั่งเศสกำลังส่งผลต่อแนวทางนโยบาย นี่เป็นการตีความแบบผ่อนคลาย: อัตราผลตอบแทนพันธบัตรที่สูงขึ้นได้ทำให้เงื่อนไขทางการเงินตึงตัวในตัวเองอยู่แล้ว ดังนั้น ECB จึงมีงานต้องทำน้อยลง สิ่งนี้จะกดดัน EURUSD ผ่านช่องทางส่วนต่างอัตราดอกเบี้ย
ทั้งสองทิศทางนำไปสู่ข้อสรุปเดียวกัน: ไม่ว่า ECB จะยอมทนต่อความตึงเครียดที่เพิ่มขึ้นในฝรั่งเศส หรือความตึงเครียดนั้นเริ่มเข้ามาจำกัดนโยบายการเงิน ไม่ว่าในกรณีใด ยูโรก็ไม่ได้รับแรงสนับสนุนที่ชัดเจนจากการประชุมวันนี้ ยังมีคำถามเกี่ยวกับการเข้าแทรกแซงอย่างเป็นทางการควบคู่ไปกับการปรับขึ้นอัตราดอกเบี้ยเพิ่มเติม มีโอกาสเช่นนั้นเลยหรือไม่?
การเข้าแทรกแซงอย่างเป็นทางการยังไม่น่าจะเกิดขึ้น
การเปิดใช้เครื่องมือ TPI ซึ่งปกป้องกลไกการส่งผ่านนโยบายการเงิน มีเกณฑ์ที่ต้องบรรลุสูงมาก และระดับปัจจุบันยังคงต่ำกว่าเกณฑ์ที่คุกคามเสถียรภาพทางการเงินในวงกว้าง หรือระดับที่เคยพบในช่วงความตึงเครียดในอิตาลีครั้งก่อนอย่างชัดเจน ในขั้นตอนนี้ แนวทางแก้ไขระดับกลางมีความเป็นไปได้มากกว่า เช่น การหยุดพักมาตรการ quantitative tightening (QT) หรือกลไกสนับสนุนสภาพคล่องแยกต่างหาก มากกว่าการเข้าซื้อพันธบัตรที่มุ่งเป้าไปที่ฝรั่งเศสโดยตรง
ฝรั่งเศส: อัตราผลตอบแทน OAT สูงกว่าอิตาลีแล้ว
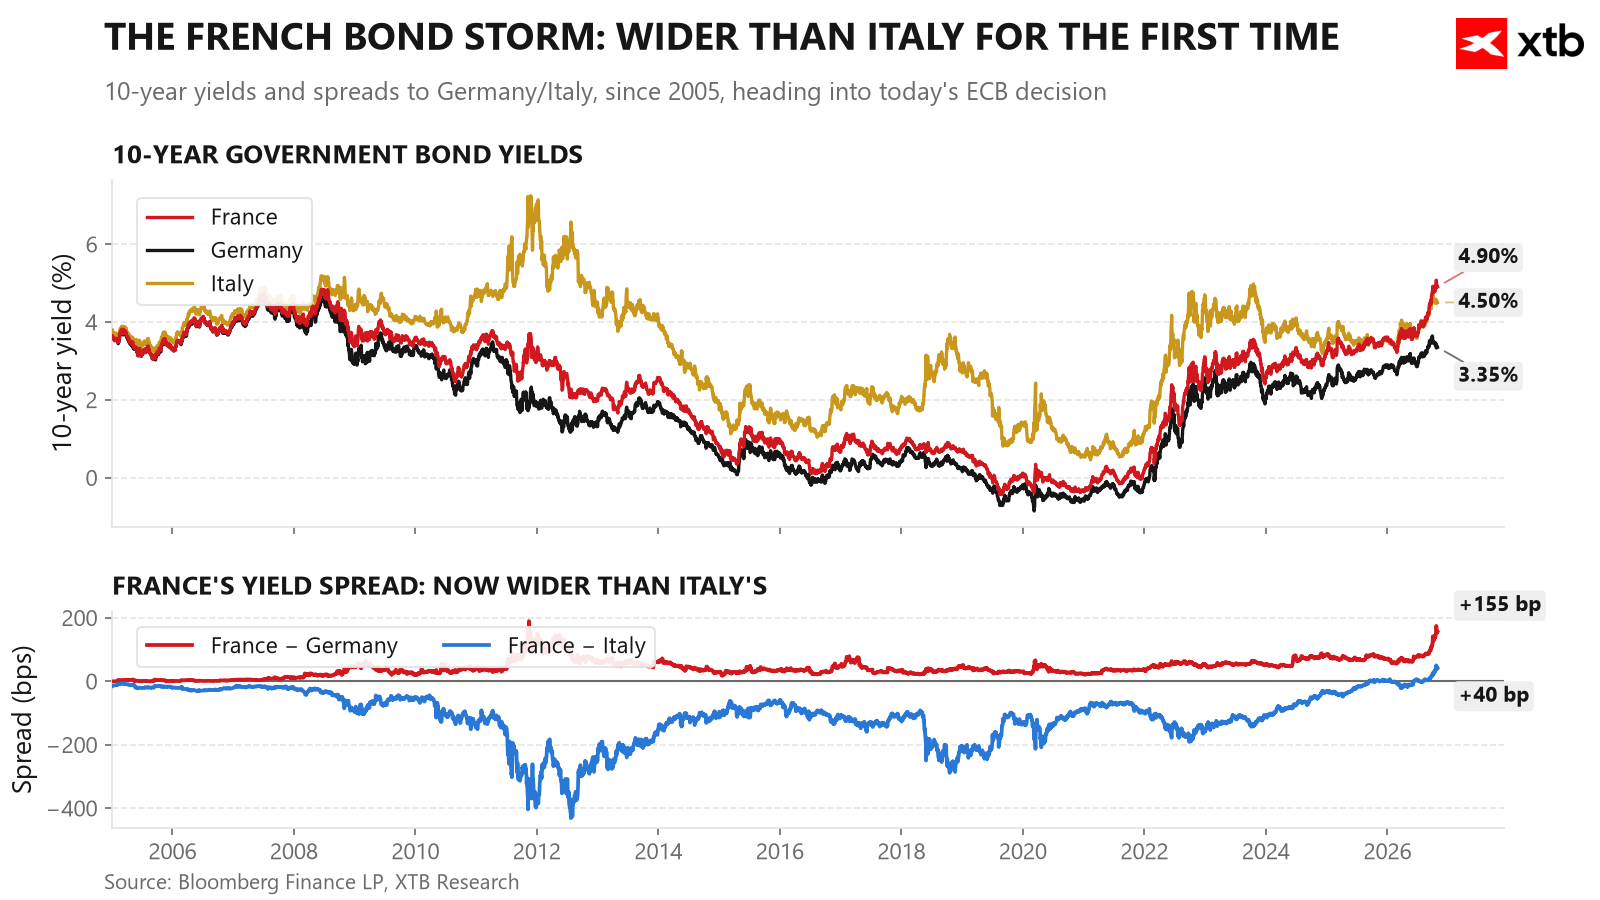
ตลาดหนี้ฝรั่งเศสยังคงเป็นแหล่งความตึงเครียดที่ใหญ่ที่สุดในยูโรโซน อัตราผลตอบแทน OAT อายุ 10 ปีอยู่ที่ 4.90% แซงหน้าอิตาลี (4.51%) เป็นครั้งแรกในประวัติศาสตร์ และส่วนต่างเมื่อเทียบกับเยอรมนีอยู่ที่ประมาณ 155 basis points แล้ว
ปัจจัยหนึ่งที่น่าสนใจและไม่ค่อยถูกพูดถึงคือระบบ TARGET2 ธนาคารกลางฝรั่งเศส (Banque de France) เป็นหนึ่งในลูกหนี้สุทธิรายใหญ่ที่สุดในระบบอยู่แล้ว โดยมีภาระผูกพันถึง 181,000 ล้านยูโร (ประมาณ 6% ของ GDP) แต่ก็ใช้ช่องทางนี้ในการระดมทุนด้วยอัตราดอกเบี้ยเงินฝากของ ECB แทนที่จะเป็นอัตราผลตอบแทนในตลาดของหนี้ฝรั่งเศส Bloomberg Economics ประเมินว่าสิ่งนี้ช่วยประหยัดเงินให้คลังฝรั่งเศสได้ 5-11 พันล้านยูโรต่อปี และทุกๆ ส่วนต่างที่ขยายขึ้นอีก 100 basis points จะเพิ่มประโยชน์นี้อีกประมาณ 2 พันล้านยูโรต่อปี อย่างไรก็ตาม นี่เป็นดาบสองคม: ภาระหนี้สิน TARGET2 ที่เพิ่มขึ้นอาจถูกตีความว่าเป็นการไหลออกของเงินทุนจากฝรั่งเศส คล้ายกับที่เกิดขึ้นในอิตาลีและสเปนช่วงปี 2011-2012 ซึ่งจะเพิ่มความตึงเครียดทางการเมืองกับประเทศเจ้าหนี้ โดยเฉพาะเยอรมนี บทพิสูจน์สำคัญจะมาถึงในวันที่ 2 พฤศจิกายน เมื่อข้อมูล TARGET2 เดือนกันยายนจะถูกเผยแพร่ ซึ่งเป็นข้อมูลชุดแรกที่ครอบคลุมช่วงการเทขายในปัจจุบัน
ประเด็นผู้สืบทอดตำแหน่งของลาการ์ด
ตามรายงานของ Bloomberg คริสติน ลาการ์ดได้ประกาศอย่างเป็นทางการว่าจะลงจากตำแหน่งประธาน ECB ในวันที่ 7 กุมภาพันธ์ 2027 ก่อนที่วาระของเธอจะสิ้นสุดลงในเดือนตุลาคม 2027 การลงจากตำแหน่งของเธอจะเกิดขึ้นพร้อมกับการรับตำแหน่งหัวหน้า World Economic Forum ซึ่งจะทำให้ตลาดให้ความสนใจไปที่การคัดเลือกผู้สืบทอดตำแหน่งของเธอ
เรื่องนี้มีความสำคัญเชิงปฏิบัติอย่างยิ่งต่อการประเมินความเสี่ยงของฝรั่งเศส ผู้ที่ถูกกล่าวถึงบ่อยที่สุดว่าอาจมาสืบทอดตำแหน่งคือ Klaas Knot (เนเธอร์แลนด์ สายเหยี่ยวมากกว่า ได้รับการสนับสนุนจากเยอรมนี) และ Pablo Hernández de Cos (สเปน สายพิราบมากกว่า น่าจะได้รับการสนับสนุนจากฝรั่งเศสเนื่องจากมีความเต็มใจที่จะเข้าแทรกแซงตลาดพันธบัตรมากกว่า) หากแรงกดดันต่อหนี้ฝรั่งเศสยังคงอยู่จนกว่าจะมีการเปลี่ยนผู้นำที่ ECB การเลือกครั้งนี้จะเป็นตัวกำหนดว่าธนาคารกลางจะเข้าไปสนับสนุนปารีสมากเพียงใด
ต่อไป EURUSD จะเป็นอย่างไร?
การตัดสินใจวันนี้เองไม่น่าจะทำให้ตลาดประหลาดใจ ความเสี่ยงที่แท้จริงอยู่ที่วิธีที่ลาการ์ดจะตอบคำถามเกี่ยวกับฝรั่งเศส สถานการณ์แข็งกร้าวแฝงความเสี่ยงของการเทขายหนี้ฝรั่งเศสต่อเนื่องและผลกระทบลุกลาม ขณะที่สถานการณ์อ่อนโยนบ่งชี้ว่า ECB มีงานต้องทำน้อยลง และส่วนต่างอัตราดอกเบี้ยเมื่อเทียบกับ Fed จะแคบลง ทั้งสองแนวทางล้วนเอื้อให้ยูโรอ่อนค่าลงต่อไป มากกว่าจะแข็งค่าขึ้น และตัวกระตุ้นที่แท้จริงสำหรับการเปลี่ยนทิศทางอาจกลายเป็นการเผยแพร่ข้อมูล TARGET2 ในวันที่ 2 พฤศจิกายน หรือการเปิดเผยแผนการสืบทอดตำแหน่งของลาการ์ด
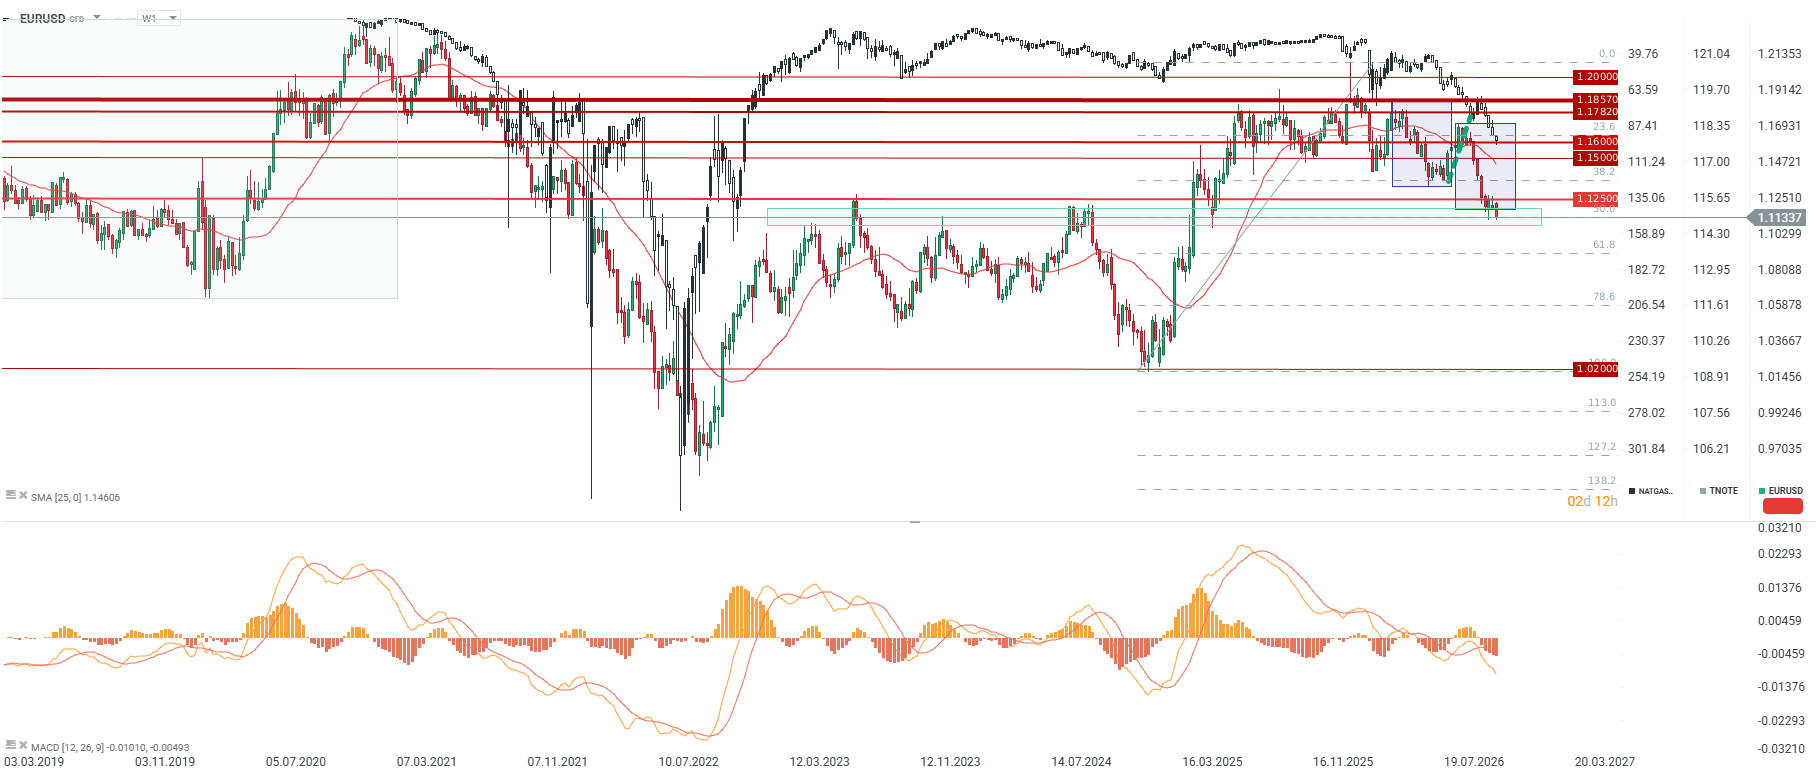 EURUSD ยังคงอยู่ภายใต้อิทธิพลของราคาพลังงานที่สูงขึ้น เมื่อครั้งล่าสุดที่ราคาก๊าซในยุโรปแตะ 100 EUR/MWh ในปี 2022 EURUSD อยู่ต่ำกว่า 1.10 แต่ขณะนั้นอยู่ในโหมดขาขึ้นแล้ว ในทางกลับกัน ครั้งแรกที่สถานการณ์นี้เกิดขึ้นคือในปี 2021 ขณะนั้น EURUSD อยู่ที่ 1.16 แต่สำหรับคู่สกุลเงินนี้ นั่นเป็นเพียงจุดเริ่มต้นก่อนที่จะดิ่งลงลึกกว่านั้น หาก EURUSD ไม่สามารถดีดตัวกลับไปที่ 1.1175 ได้ภายในสิ้นสัปดาห์นี้ ทุกสัญญาณบ่งชี้ว่าแนวรับสำคัญจะถูกทำลาย ซึ่งอาจผลักดันให้คู่สกุลเงินนี้ลดลงไปอย่างน้อยที่ 1.09 ซึ่งเป็นจุดที่ระดับ retracement 61.8 ของคลื่นขาขึ้นล่าสุดตั้งอยู่ในขณะนี้



Morning Wrap: จับตา IPO ครั้งประวัติศาสตร์ ตลาดหุ้นครั้งใหญ่ที่สุด!



🟡⬇️ ทองคำหลุดระดับ 3,800 ดอลลาร์ ต่ำสุดในรอบกว่าหนึ่งปี


📉 Fed ส่งสัญญาณเข้มงวด Nvidia แผ่ว กดดันตลาด ทองคำใกล้ 3,700 ดอลลาร์


รายงานการประชุม Fed: เกือบทุกคนเห็นพ้องกับการขึ้นดอกเบี้ยเพิ่มเติม มีโอกาสขึ้น 0.50% ในเดือนธันวาคมหรือไม่?