

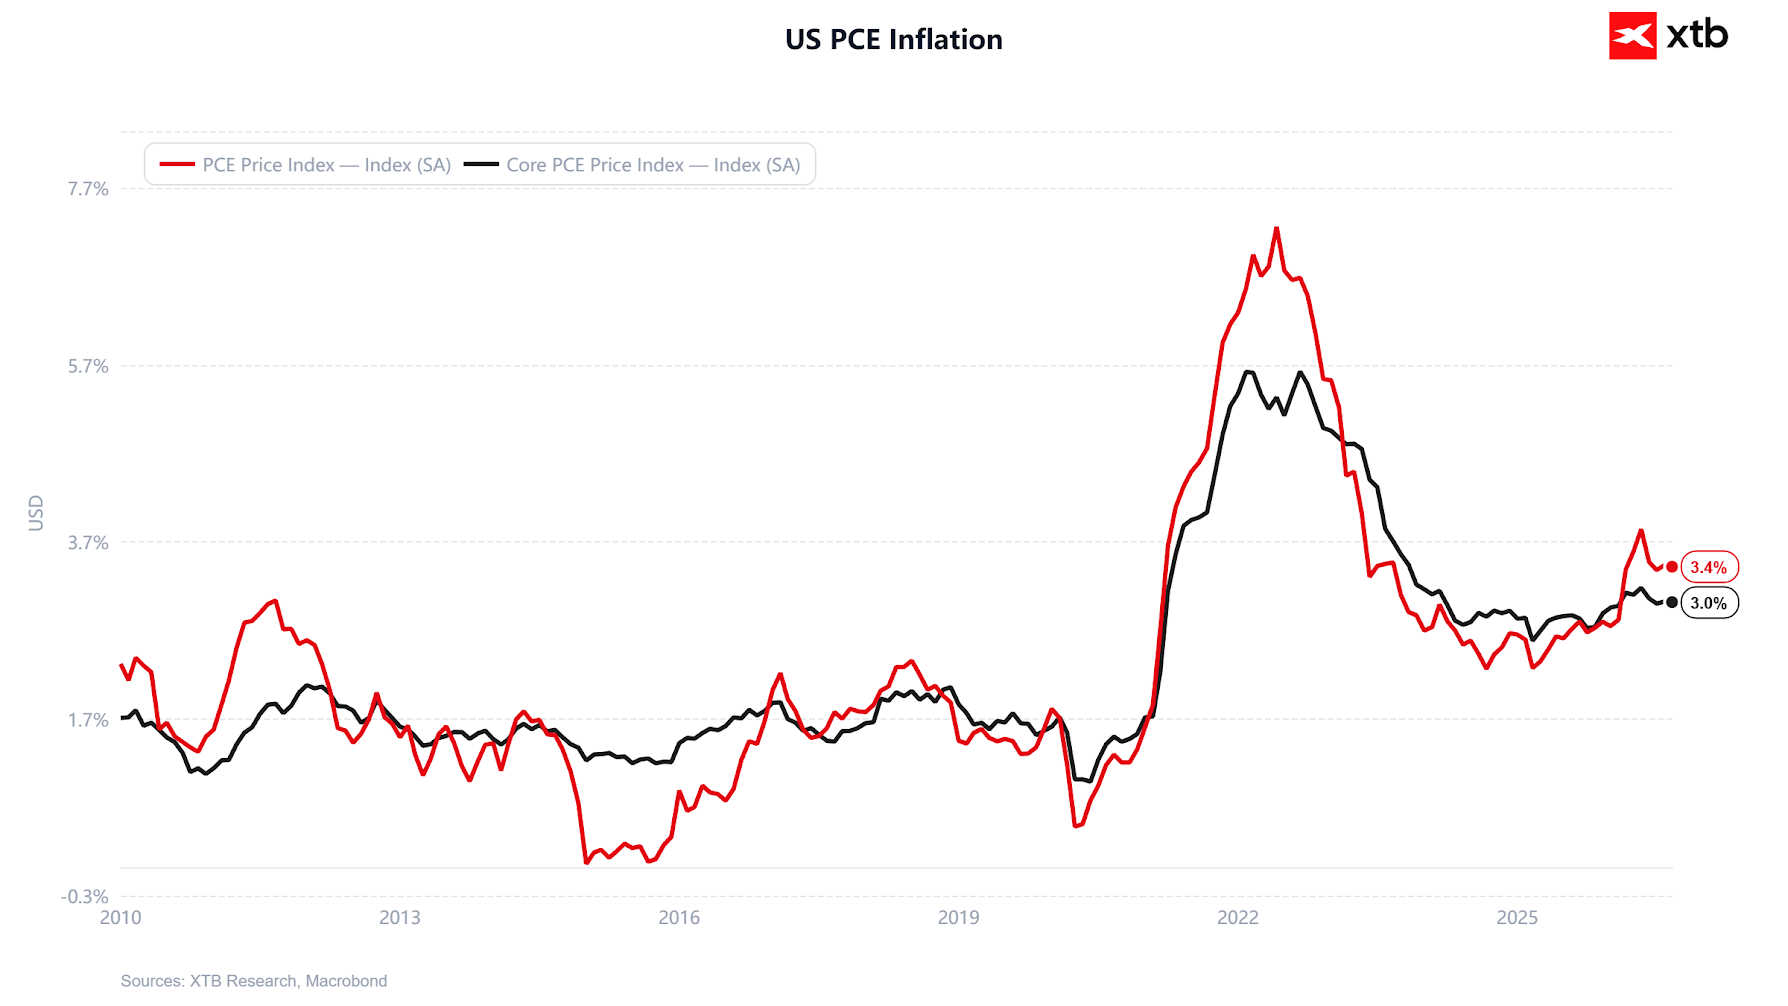
- Chỉ số PCE lõi tăng 3,0% so với cùng kỳ năm trước trong tháng 8, thấp hơn mức kỳ vọng 3,3%, ngay lập tức khiến lợi suất trái phiếu và đồng USD suy yếu.
- Số liệu điều chỉnh GDP Mỹ quý II thúc đẩy đà tăng trưởng kinh tế từ 1,5% lên 2,2% theo tỷ lệ hàng năm hóa, nhờ mức tăng 0,6% so với tháng trước của chi tiêu tiêu dùng thực tế.
- Hợp đồng tương lai các chỉ số chứng khoán tại New York mở cửa trong sắc xanh: Nasdaq 100 (US100), tập trung nhiều cổ phiếu công nghệ, tăng 0,35%, trong khi S&P 500 (US500) tăng 0,23%.
Phiên giao dịch ngày thứ Tư, cũng là ngày cuối cùng của tháng và quý trên Phố Wall, bắt đầu với tâm lý chấp nhận rủi ro ở mức vừa phải, được kích hoạt bởi loạt dữ liệu kinh tế vĩ mô quan trọng từ Mỹ. Được công bố lúc 8:30 sáng theo giờ New York, báo cáo của Cục Phân tích Kinh tế Mỹ (BEA) đã mang đến tín hiệu hạ nhiệt được chờ đợi từ lâu đối với thước đo lạm phát mà Fed ưu tiên sử dụng. Dòng vốn ngay lập tức chảy vào cổ phiếu vốn đã chịu áp lực trong những ngày gần đây, trong khi lợi suất trái phiếu Kho bạc Mỹ và tỷ giá đồng USD giảm xuống mức thấp nhất trong ngày. Tâm lý lạc quan của bên mua được củng cố bởi thực tế rằng đà giảm của giá cả diễn ra đồng thời với sức chống chịu đáng chú ý của người tiêu dùng: chi tiêu thực tế của người Mỹ ghi nhận mức tăng hàng tháng lớn nhất trong hơn một năm. Sự chú ý của nhà đầu tư hiện chuyển sang thị trường lao động (báo cáo NFP vào thứ Sáu) và kết quả kinh doanh của Micron Technology dự kiến công bố tối nay, được xem là phép thử quan trọng đối với định giá của các công ty liên quan đến AI.
Tín hiệu hạ nhiệt từ PCE lõi và sức mạnh tiêu dùng giúp giảm áp lực lên Fed
Sự kiện quan trọng trước giờ mở cửa là việc công bố chỉ số Chi tiêu tiêu dùng cá nhân (PCE) tháng 8. PCE lõi, không bao gồm giá thực phẩm và năng lượng biến động mạnh, tăng 0,2% so với tháng trước (thấp hơn mức đồng thuận 0,3%) và 3,0% so với cùng kỳ năm trước, thấp hơn đáng kể so với dự báo 3,3%. Chỉ số PCE toàn phần tăng 0,3% so với tháng trước và 3,4% so với cùng kỳ năm trước. Cùng lúc đó, Cục Phân tích Kinh tế Mỹ đã điều chỉnh tăng tốc độ tăng trưởng GDP quý II của Mỹ lên 2,2% theo tỷ lệ hàng năm hóa, từ ước tính sơ bộ 1,5%.
Phản ứng trước những dữ liệu này, lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm giảm mạnh từ mức cao nhất trong nhiều năm, trong khi chỉ số USD giảm xuống mức thấp nhất trong phiên hôm nay. Áp lực chi phí hạ nhiệt cùng với mức tăng 0,9% so với tháng trước của chi tiêu tiêu dùng (0,6% theo giá trị thực) hỗ trợ kịch bản hạ cánh mềm và làm giảm lo ngại của thị trường về khả năng Fed tiếp tục tăng lãi suất mạnh trước cuộc họp FOMC dự kiến diễn ra vào ngày 28/10.
Vị thế thị trường tại thời điểm mở cửa phiên phản ánh nhu cầu đối với các tài sản rủi ro đang quay trở lại:
-
US500: 7755.4 điểm (+0.23%, -0.64% trong tuần) – chỉ số thị trường rộng tăng điểm trước số liệu lạm phát lõi thấp hơn, bảo vệ các vùng hỗ trợ quan trọng sau áp lực buổi sáng lên hợp đồng tương lai.
-
US100: 30757.8 điểm (+0.35%, -0.53% trong tuần) – nhóm công nghệ tăng điểm nhờ lợi suất trái phiếu Kho bạc giảm và nhóm bán dẫn phục hồi.
-
US30: 51741.0 điểm (-0.01%, -0.83% trong tuần) – chỉ số công nghiệp truyền thống đi ngang gần mức đóng cửa hôm qua, chịu áp lực từ một số cổ phiếu hàng hóa và quốc phòng.
-
US2000: 2839.3 điểm (+0.28%, -0.71% trong tuần) – nhóm cổ phiếu vốn hóa nhỏ hưởng lợi từ áp lực trên thị trường nợ giảm bớt, qua đó nhanh chóng thu hẹp mức giảm trong tuần.
Phân tích kỹ thuật US500
Trên biểu đồ ngày (D1) của US500, có thể thấy cấu trúc xu hướng tăng rộng, bắt đầu từ nhịp tăng mạnh kể từ mức đáy tháng 3/2026 tại 6368 điểm (mức thoái lui Fibonacci 100,0%). Hiện tại, price action giao dịch quanh 7760 điểm và vẫn nằm trên các đường trung bình động quan trọng: SMA 25 kỳ nhanh hơn tại 7707.2 điểm và SMA 50 kỳ chậm hơn tại 7680.8 điểm.
Tình hình trên biểu đồ ngày cho thấy sau khi đạt đỉnh cục bộ gần 7853.6 điểm, thị trường bước vào giai đoạn điều chỉnh nhẹ, trong đó vùng cầu ngang rộng tại khu vực 7500–7595.7 điểm đã được kiểm định thành công (được củng cố bởi mức thoái lui Fibonacci 23,6% tại 7503.1 điểm). Các nến ngày gần đây cho thấy giá đang hình thành nền tích lũy phía trên vùng hỗ trợ 7719.2 điểm và lực mua bảo vệ SMA 25 khá mạnh.
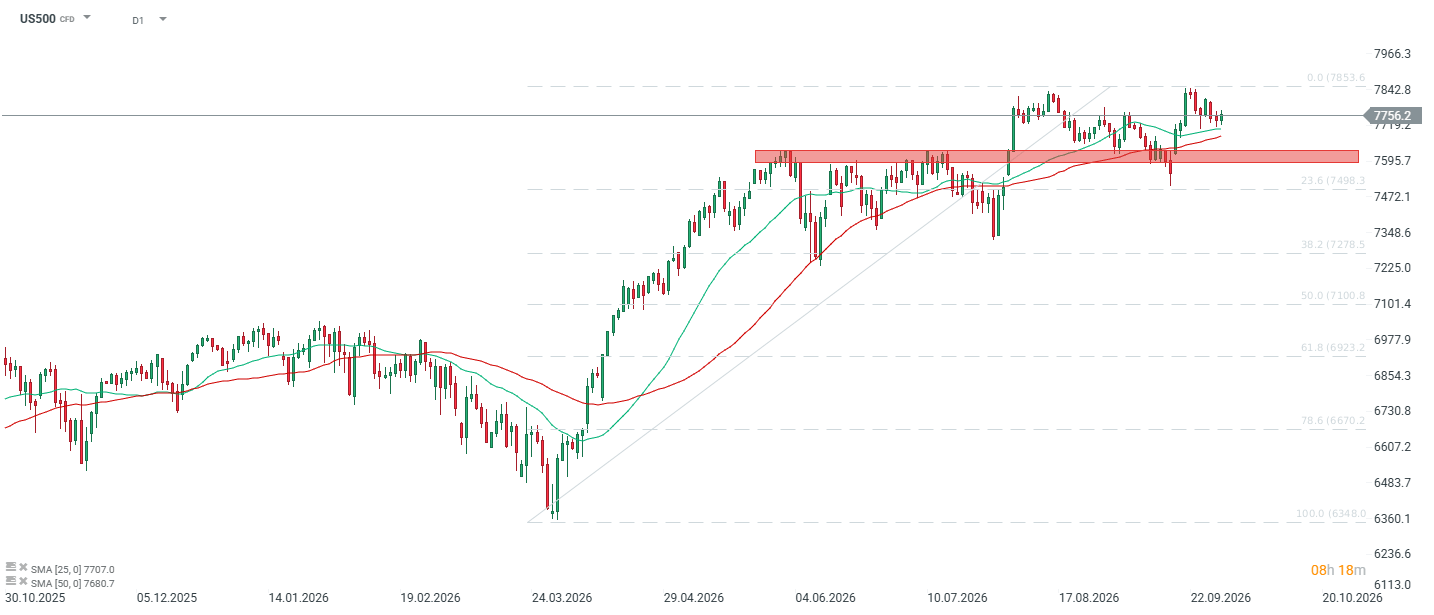
Kịch bản tăng: Việc giữ vững trên 7719 điểm và SMA 25 (7707 điểm) mở ra khả năng phe mua kiểm định lại các đỉnh cục bộ tại 7842.8–7853.6 điểm. Nếu phá vỡ vùng kháng cự này, đà tăng sẽ được xác nhận tiếp diễn hướng tới ngưỡng tâm lý 8000 điểm.
Kịch bản giảm: Nếu giá phá xuống dưới cả SMA 25 và SMA 50 (nến D1 đóng cửa dưới 7680 điểm), tín hiệu tăng trong ngắn hạn sẽ mất hiệu lực và kéo giá trở lại vùng hỗ trợ quan trọng quanh 7595.7–7503.1 điểm (mức thoái lui Fibonacci 23,6%).
Tin tức doanh nghiệp nổi bật
-
Các gói thầu quốc phòng và hợp đồng chính phủ làm gia tăng sự phân hóa: Boeing (BA.US) tăng 2.0% sau khi giành được hợp đồng danh giá của Hải quân Mỹ để sản xuất máy bay chiến đấu thế hệ tiếp theo cho chương trình Top Gun, vượt qua một đối thủ trong ngành. Kết quả là cổ phiếu của bên thua cuộc, Northrop Grumman (NOC.US), giảm 4.3% khi mở cửa.
-
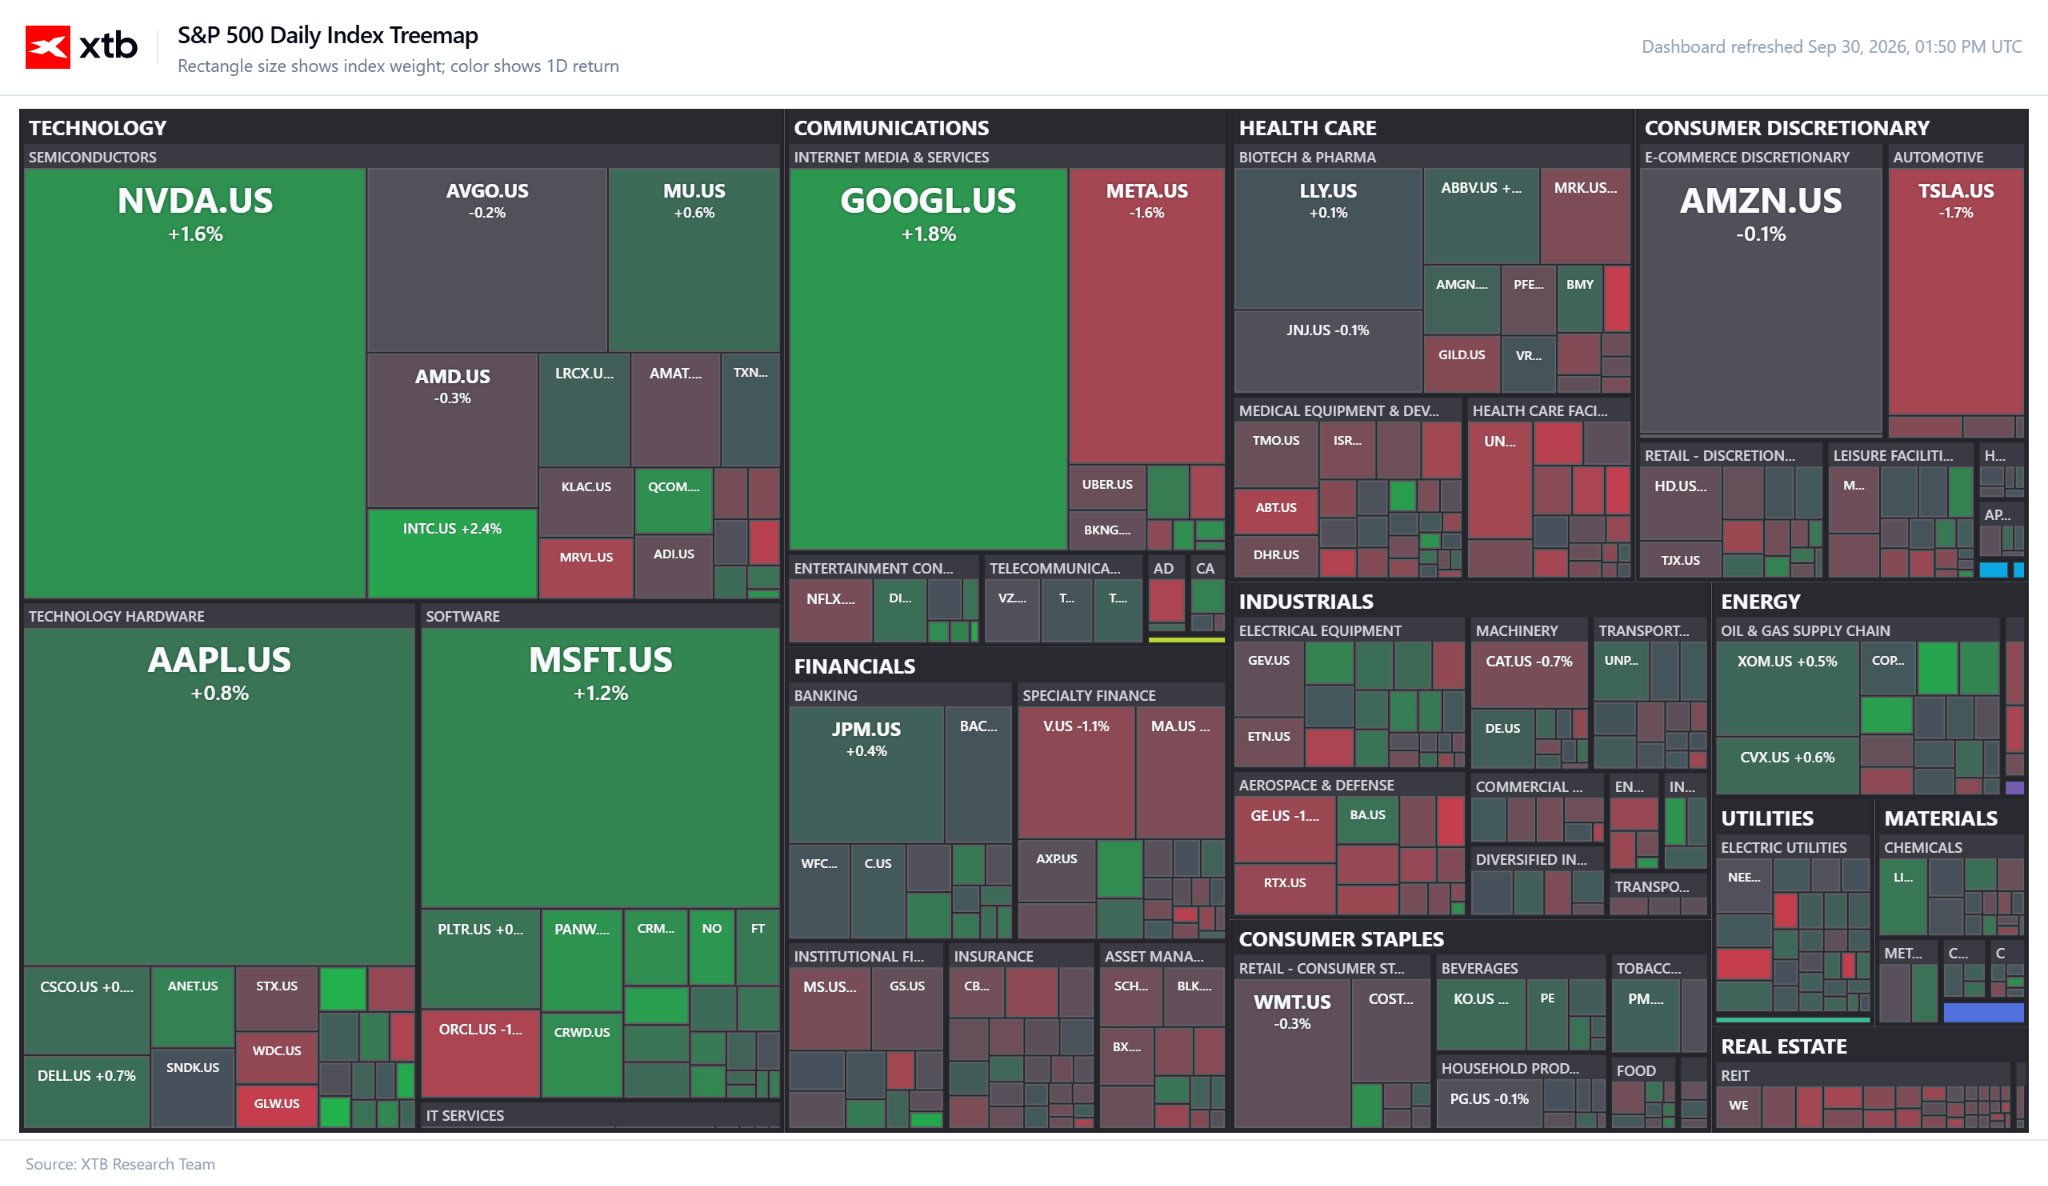
Big Tech và hạ tầng đám mây chịu ảnh hưởng từ các thông tin AI: Cổ phiếu công nghệ ghi nhận sự phục hồi có chọn lọc sau khi dữ liệu PCE lõi được công bố.
-
Alphabet (GOOGL.US) tăng 1.90% lên 346.02 USD (RSI 47.41, P/E 17.07, giá mục tiêu trung bình của Phố Wall là 433.94 USD),
-
Microsoft (MSFT.US) tăng 1.20% lên 515.78 USD (đồng thuận 4.83/5, giá mục tiêu 561.39 USD),
-
Apple (AAPL.US) tăng 0.8% lên 332.67 USD.
-
Nvidia (NVDA.US), doanh nghiệp dẫn đầu trong lĩnh vực AI, tăng 1.43% lên 230.41 USD (P/E 28.44, đánh giá đồng thuận là mua với giá mục tiêu 301.86 USD), một phần nhờ thông tin CoreWeave sẽ cung cấp chip "Vera CPU" dành riêng cho các tác nhân AI tự hành.
-
Trong khi đó, Amazon (AMZN.US) tăng nhẹ 0.14% lên 246.95 USD (P/E 19.66, giá mục tiêu khuyến nghị 314.42 USD), được hỗ trợ bởi thỏa thuận kéo dài nhiều năm trị giá hơn 1 tỷ USD với Synopsys về các giải pháp sở hữu trí tuệ bán dẫn độc quyền cho dịch vụ đám mây AWS.
-
Ở chiều ngược lại, Meta Platforms (META.US) giảm 1.93% xuống 724.60 USD, trong khi Tesla (TSLA.US) đang gặp khó khăn giảm 1.75% xuống 346.70 USD (-21.5% từ đầu năm, RSI ở mức 44.87).
-
-
Advanced Micro Devices (AMD.US) mở cửa tăng 0.48% lên 610.03 USD (công ty vừa trải qua đợt tăng mạnh +183.5% từ đầu năm, với P/E cao ở mức 154.11 và giá mục tiêu 498.29 USD).
-
Đà tăng mạnh được ghi nhận trên toàn chuỗi cung ứng phần cứng – Applied Materials (AMAT.US) tăng 5.19% lên 511.87 USD, và Lumentum Holdings (LITE.US) tăng vọt 5.60% lên 969.98 USD, trong khi sự chú ý của Phố Wall tập trung vào kết quả kinh doanh quý của Micron Technology dự kiến công bố sau khi thị trường đóng cửa.
-
Fair Isaac (FICO.US) ghi nhận mức giảm mạnh, với cổ phiếu lao dốc 26.99% xuống 612.00 USD.
-
Đà giảm này cũng kéo Equifax (EFX.US) đi xuống (-3.41% xuống 140.63 USD).
-
Trong khi đó, FactSet Research Systems (FDS.US), dù ban đầu giảm trong phiên tiền thị trường do dự báo EPS dài hạn cho năm 2027 thấp hơn kỳ vọng, đã phục hồi 0.78% lên 260.86 USD trong phiên giao dịch chính thức.
-
Moderna (MRNA.US) giảm 6.0% sau khi các nhà phân tích của Citigroup hạ khuyến nghị xuống "bán", với nhận định rằng sự lạc quan xung quanh các loại thuốc điều trị ung thư đã được phản ánh đầy đủ vào giá cổ phiếu.
-
Ở chiều ngược lại, Vanda Pharmaceuticals (VNDA.US) tăng 4.0% sau khi công bố thuốc Hetlioz đạt tiêu chí chính trong các thử nghiệm giai đoạn III đối với chứng rối loạn nhịp sinh học.
-
Ngoài ra, Achieve Life Sciences (ACHV.US) tăng 3.0% sau khi Stifel bắt đầu đưa tin theo dõi với khuyến nghị "mua", nhấn mạnh tiềm năng thành công trên thị trường của ứng viên thuốc hỗ trợ cai thuốc lá.
-
Cổ phiếu nhà bán lẻ Lululemon Athletica (LULU.US) suy yếu, giảm 3.62% xuống 96.86 USD.
-
Công ty môi giới Robinhood Markets (HOOD.US) tăng 2.0% sau khi triển khai các công cụ tác nhân AI hỗ trợ chiến lược đầu tư và ra mắt hợp đồng tương lai vĩnh cửu trên một số loại tiền điện tử.
-
Cổ phiếu được nhà đầu tư cá nhân yêu thích GameStop (GME.US) tăng 1.0% sau khi hồ sơ công bố với SEC cho thấy Chủ tịch kiêm CEO Ryan Cohen đã mua thêm 10,6 triệu USD cổ phiếu công ty.
Tâm lý nhà đầu tư cá nhân
-
Các cộng đồng nhà đầu tư cá nhân trên những diễn đàn như WallStreetBets và r/StockMarket đón nhận các số liệu kinh tế vĩ mô buổi sáng với tâm lý nhẹ nhõm.
-
Các chủ đề về mức giảm của PCE lõi hàng năm xuống 3,0% nhanh chóng chiếm ưu thế trong các cuộc thảo luận, khi người dùng xem đây là tín hiệu rõ ràng cho thấy áp lực diều hâu tại Cục Dự trữ Liên bang đang dịu bớt.
-
Chủ đề nóng thứ hai trong ngày vẫn là kết quả kinh doanh quý sắp tới của Micron Technology (MU) – các diễn đàn cho thấy sự phân hóa rõ rệt giữa vị thế quyền chọn mua mang tính quyết liệt và lo ngại về hoạt động chốt lời trong bối cảnh kỳ vọng dành cho ngành bán dẫn đang ở mức cao.
-
Sự chú ý của các nhà giao dịch cá nhân một lần nữa hướng tới Ryan Cohen, khi thương vụ mua thêm 10,6 triệu USD cổ phiếu GameStop của ông làm dấy lên suy đoán về khả năng động lực "meme" quay trở lại, dù mức tăng giá cổ phiếu (+1%) vẫn khá khiêm tốn so với dòng vốn hàng triệu USD từ các tổ chức.
-
Đồng thời, các diễn đàn tiếp tục diễn ra những cuộc tranh luận sôi nổi về việc đa dạng hóa danh mục đầu tư ngoài nhóm Big Tech, được thúc đẩy bởi các báo cáo về mức độ tham gia kỷ lục của các quỹ phòng hộ trên thị trường trái phiếu Kho bạc Mỹ (vượt 30 nghìn tỷ USD) và thực tế rằng hiện chỉ có một trong mười công ty lớn nhất nước Mỹ mang lại lợi suất cao hơn trái phiếu kỳ hạn 30 năm.
Lịch kinh tế
Các dữ liệu và sự kiện quan trọng sắp tới:
-
Hôm nay sau khi thị trường đóng cửa (ngày 30/9): Báo cáo tài chính quý IV năm tài chính của Micron Technology (MU.US) (phép thử quan trọng đối với định giá trong ngành bán dẫn).
-
Thứ Sáu (ngày 3/10): Báo cáo thị trường lao động Mỹ tháng 9 (Non-Farm Payrolls, tỷ lệ thất nghiệp, tăng trưởng tiền lương).
-
Ngày 28/10: Quyết định lãi suất của Ủy ban Thị trường Mở Liên bang (FOMC).


PCE Mỹ thấp hơn dự kiến, GDP vượt kỳ vọng 🗽 Phố Wall phản ứng


Micron Preview: Một quý kỷ lục là chưa đủ
Kết quả tài chính của Micron sẽ được công bố hôm nay - Liệu đà tăng của cổ phiếu AI có được tiếp thêm động lực?

Lịch kinh tế: Phố Wall chờ dữ liệu PCE và kết quả kinh doanh của Micron
Nội dung tài liệu này chỉ được cung cấp mang tính thông tin chung và là tài liệu đào tạo. Bất kỳ ý kiến, phân tích, giá cả hoặc nội dung khác không được xem là tư vấn đầu tư hoặc khuyến nghị được hiểu theo luật pháp của Belize. Hiệu suất trong quá khứ không nhất thiết chỉ ra kết quả trong tương lai và bất kỳ khách hàng quyết định dựa trên thông tin này đều hoàn toàn tự chịu trách nhiệm. XTB sẽ không chịu trách nhiệm đối với bất kỳ tổn thất hoặc thiệt hại nào, bao gồm nhưng không giới hạn, bất kỳ tổn thất lợi nhuận nào, có thể phát sinh trực tiếp hoặc gián tiếp từ việc sử dụng hoặc phụ thuộc vào thông tin đó. Tất cả các quyết định giao dịch phải luôn dựa trên phán quyết độc lập của bạn.