


Mùa công bố kết quả kinh doanh quý 2/2026 gần như đã hoàn tất và cho đến nay, bức tranh vẫn rất tích cực. Gần như tất cả các công ty thuộc S&P 500 đã công bố kết quả, trong khi tỷ lệ vượt kỳ vọng vẫn ở mức cao đối với cả lợi nhuận và doanh thu. Đồng thời, tăng trưởng lợi nhuận đã vượt rõ rệt so với kỳ vọng trước khi mùa báo cáo bắt đầu, còn cán cân dự báo cho quý tiếp theo cho thấy các công ty vẫn tương đối lạc quan về triển vọng trong ngắn hạn.
- Trong quý 2, có tới 86% công ty thuộc S&P 500 ghi nhận EPS cao hơn kỳ vọng của các nhà phân tích, trong khi 77% công ty có doanh thu vượt dự báo.
- Tốc độ tăng trưởng lợi nhuận tổng hợp của chỉ số hiện đạt 52,0% so với cùng kỳ năm trước. Nếu con số này được duy trì đến khi mùa báo cáo kết thúc, đây sẽ là mức tăng trưởng lợi nhuận mạnh nhất kể từ quý 2/2021, khi tăng trưởng đạt 91,6%.
- Mức cải thiện so với kỳ vọng trước đó đặc biệt đáng chú ý. Mới ngày 30/6, các nhà phân tích vẫn dự báo lợi nhuận quý 2 tăng 23,1% so với cùng kỳ năm trước, chưa bằng một nửa tốc độ tăng trưởng hiện được ghi nhận.
- Các nhà phân tích dự báo lợi nhuận S&P 500 sẽ tăng 28,2% so với cùng kỳ năm trước trong quý 3 và 25,8% trong quý 4/2026, trong khi tăng trưởng lợi nhuận cả năm 2026 được dự báo đạt 31,2%. Cả quý 3 và quý 4 — giai đoạn có nhiều kỳ nghỉ lễ — đều có dư địa đáng kể để vượt kỳ vọng hiện tại của các nhà phân tích.
- Trong 10 trên 11 nhóm ngành thuộc S&P 500, lợi nhuận hiện tại đều cao hơn mức kỳ vọng vào cuối tháng 6. Điều này phản ánh cả những bất ngờ tích cực về EPS lẫn việc các nhà phân tích nâng dự báo.
- Triển vọng quý 3 cũng vẫn tương đối tích cực. Cho đến nay, 63 công ty đã đưa ra dự báo EPS tích cực, trong khi 35 công ty đưa ra dự báo thấp hơn kỳ vọng trước đó của thị trường.
- Bất chấp kết quả kinh doanh mạnh mẽ, định giá của chỉ số vẫn ở mức tương đối cao nếu xét theo tiêu chuẩn lịch sử. Hệ số P/E dự phóng 12 tháng của S&P 500 hiện ở mức 19,6 lần, thấp hơn đôi chút so với mức trung bình 5 năm là 19,9 lần nhưng cao hơn mức trung bình 10 năm là 19,0 lần.
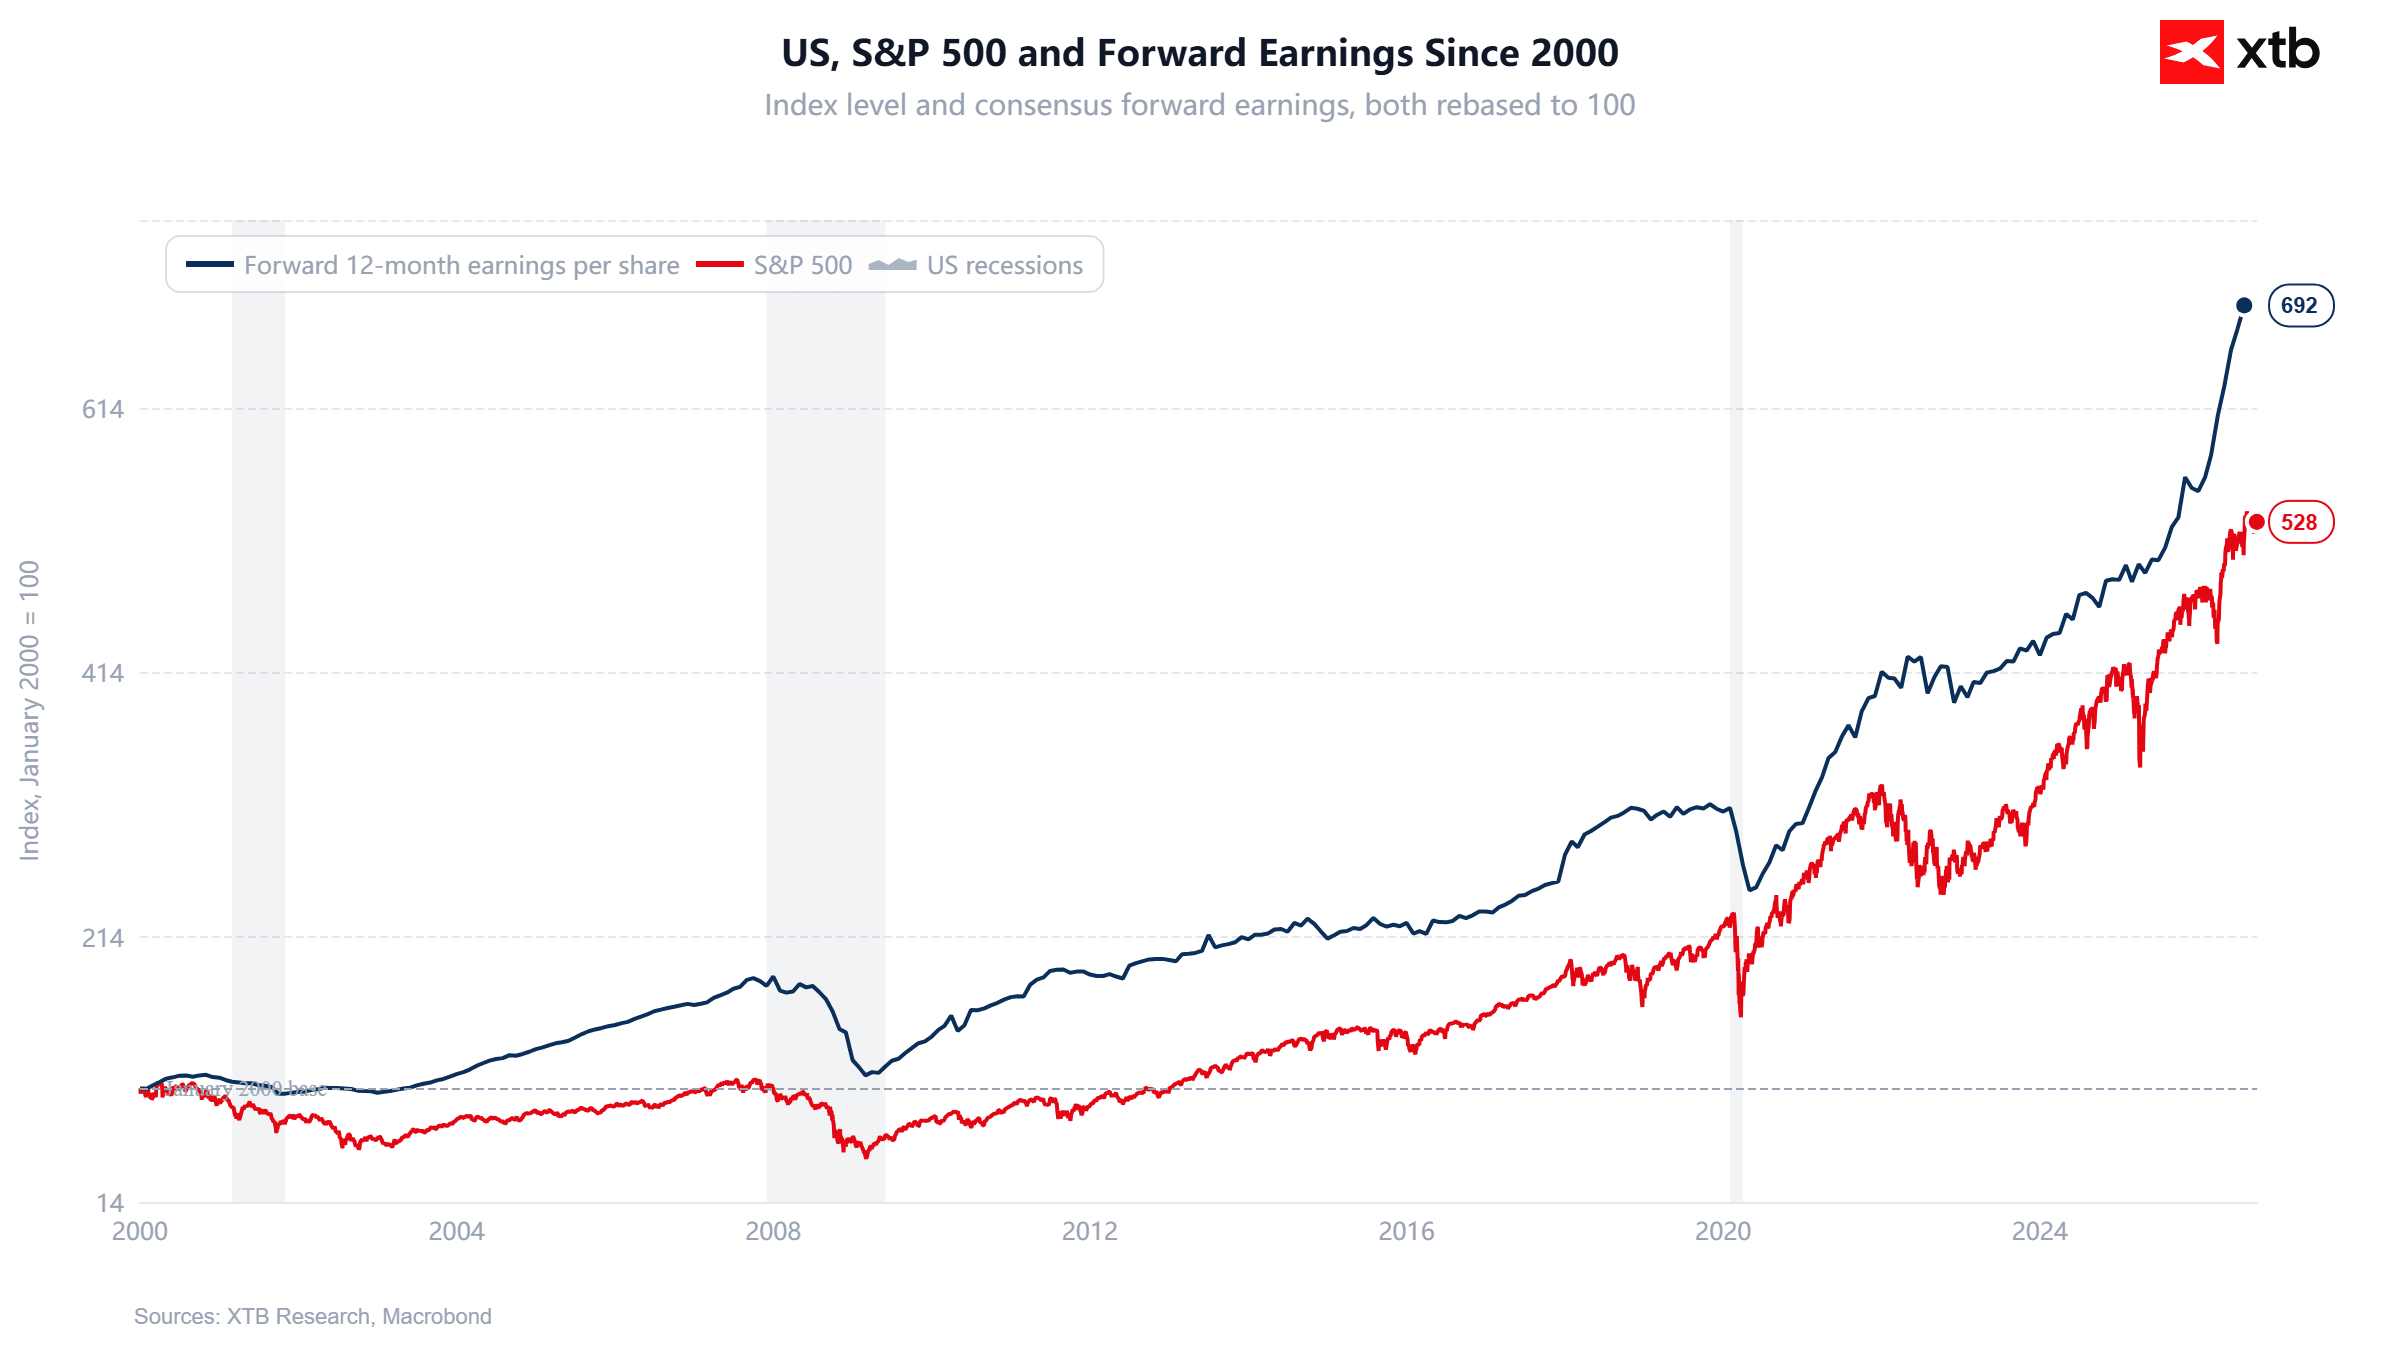
Kể từ đầu năm 2000, đà tăng của S&P 500 phần lớn được hỗ trợ bởi sự cải thiện trong kỳ vọng lợi nhuận, mặc dù khoảng cách giữa hai chuỗi dữ liệu đã trở nên rõ rệt hơn trong những năm gần đây. Chỉ số EPS dự phóng 12 tháng hiện đã tăng lên khoảng 692 điểm, với mức cơ sở là 100 vào năm 2000, trong khi bản thân S&P 500 đang ở gần 528 điểm. Điều này cho thấy đà tăng dài hạn của thị trường vẫn nhận được sự hỗ trợ đáng kể từ các yếu tố cơ bản về lợi nhuận. Đồng thời, lịch sử cho thấy dự báo lợi nhuận tương lai có thể giảm mạnh trong các cuộc suy thoái. Điều đó có nghĩa sức mạnh EPS hiện tại tạo ra một vùng đệm quan trọng cho định giá, nhưng không loại bỏ rủi ro điều chỉnh nếu điều kiện kinh tế xấu đi đáng kể. Tuy nhiên, khi chưa có dấu hiệu rõ ràng về suy thoái kinh tế tại Mỹ và lĩnh vực dịch vụ vẫn thể hiện khả năng chống chịu đặc biệt tốt, định giá hiện tại của S&P 500 không có vẻ quá đắt và vẫn có thể mang lại một mức “biên an toàn” nhất định.
 Nguồn: XTB Research
Quy mô các bất ngờ tích cực về lợi nhuận ở mức đặc biệt cao
Tổng lợi nhuận của các công ty thuộc S&P 500 trong quý 2 hiện cao hơn 26,5% so với dự báo trước đó của các nhà phân tích. Con số này vượt xa mức bất ngờ trung bình trong một năm qua (+9,2%), 5 năm qua (+7,0%) và 10 năm qua (+7,4%), đồng thời cũng vượt kỷ lục trước đó là 23,2%, được thiết lập trong quý 2/2020.
Tuy nhiên, cần lưu ý rằng kết quả tổng thể đã được thúc đẩy đáng kể bởi các khoản lãi đầu tư bất thường tại Alphabet và Amazon. Nếu loại trừ hai công ty này, mức lợi nhuận vượt kỳ vọng của S&P 500 giảm xuống còn 10,8%. Đây vẫn là kết quả tích cực, nhưng gần với các mức thông thường trong lịch sử hơn nhiều.
Kết quả kinh doanh của nhóm Magnificent 7 tiếp tục gây ấn tượng
Tất cả các công ty thuộc nhóm Magnificent 7 hiện đã công bố kết quả kinh doanh quý 2/2026. Nhìn sơ bộ, các con số đặc biệt mạnh mẽ, với tốc độ tăng trưởng lợi nhuận tổng hợp của nhóm đạt 118,5% so với cùng kỳ năm trước, vượt xa kỳ vọng trước đó. Tuy nhiên, một phần đáng kể mức tăng trưởng này đến từ các khoản lãi đầu tư một lần tại Alphabet và Amazon. Vì vậy, bức tranh cơ bản trở nên ôn hòa hơn khi loại trừ hai công ty này.
- Tính đến ngày 30/6, các nhà phân tích dự báo lợi nhuận của Magnificent 7 sẽ tăng 30,8% so với cùng kỳ năm trước trong quý 2. Mức tăng thực tế đạt 118,5%, là tốc độ tăng trưởng mạnh nhất của nhóm kể từ ít nhất quý 4/2020.
- Sáu trong số bảy công ty, tương đương 86%, ghi nhận EPS cao hơn kỳ vọng. Tỷ lệ này bằng với mức của toàn bộ S&P 500, dù quy mô vượt kỳ vọng tích cực lớn hơn nhiều.
- Tổng lợi nhuận của Magnificent 7 vượt ước tính của các nhà phân tích 66,2%, so với mức vượt kỳ vọng lợi nhuận 26,5% của toàn bộ S&P 500.
- Đối với 493 công ty còn lại trong S&P 500, tăng trưởng lợi nhuận đạt 31,8% so với cùng kỳ năm trước. Đây cũng là kết quả rất mạnh và là tốc độ tăng trưởng cao nhất của nhóm này kể từ quý 4/2021.
- Năm công ty đóng góp nhiều nhất vào tăng trưởng lợi nhuận của S&P 500 là Alphabet, Amazon, Micron Technology, NVIDIA và Chevron. Như vậy, ba trong số năm công ty dẫn đầu thuộc nhóm Magnificent 7.
- Điểm cần lưu ý chính nằm ở Alphabet và Amazon. Trong cả hai trường hợp, FactSet sử dụng EPS theo chuẩn GAAP, vốn đã được thúc đẩy đáng kể trong quý 2 bởi khoản thu nhập khác tăng lên liên quan đến lãi đầu tư.
- Alphabet báo cáo khoảng 98 tỷ USD thu nhập khác, chủ yếu đến từ các khoản lãi chưa thực hiện ròng trên chứng khoán vốn. Trong khi đó, Amazon ghi nhận khoảng 53,4 tỷ USD thu nhập tương tự, chủ yếu nhờ khoản đầu tư vào Anthropic.
- Nếu loại trừ Alphabet và Amazon, tăng trưởng lợi nhuận của Magnificent 7 giảm từ 118,5% xuống còn 43,2%, trong khi mức vượt kỳ vọng lợi nhuận giảm từ 66,2% xuống chỉ còn 4,4%. Điều này cho thấy mùa báo cáo của Magnificent 7 vẫn mạnh mẽ, nhưng con số tăng trưởng tiêu đề trên 100% rõ ràng đã phóng đại mức cải thiện trong hiệu quả hoạt động cơ bản của các công ty công nghệ lớn.
Biểu đồ US500 (khung thời gian D1)
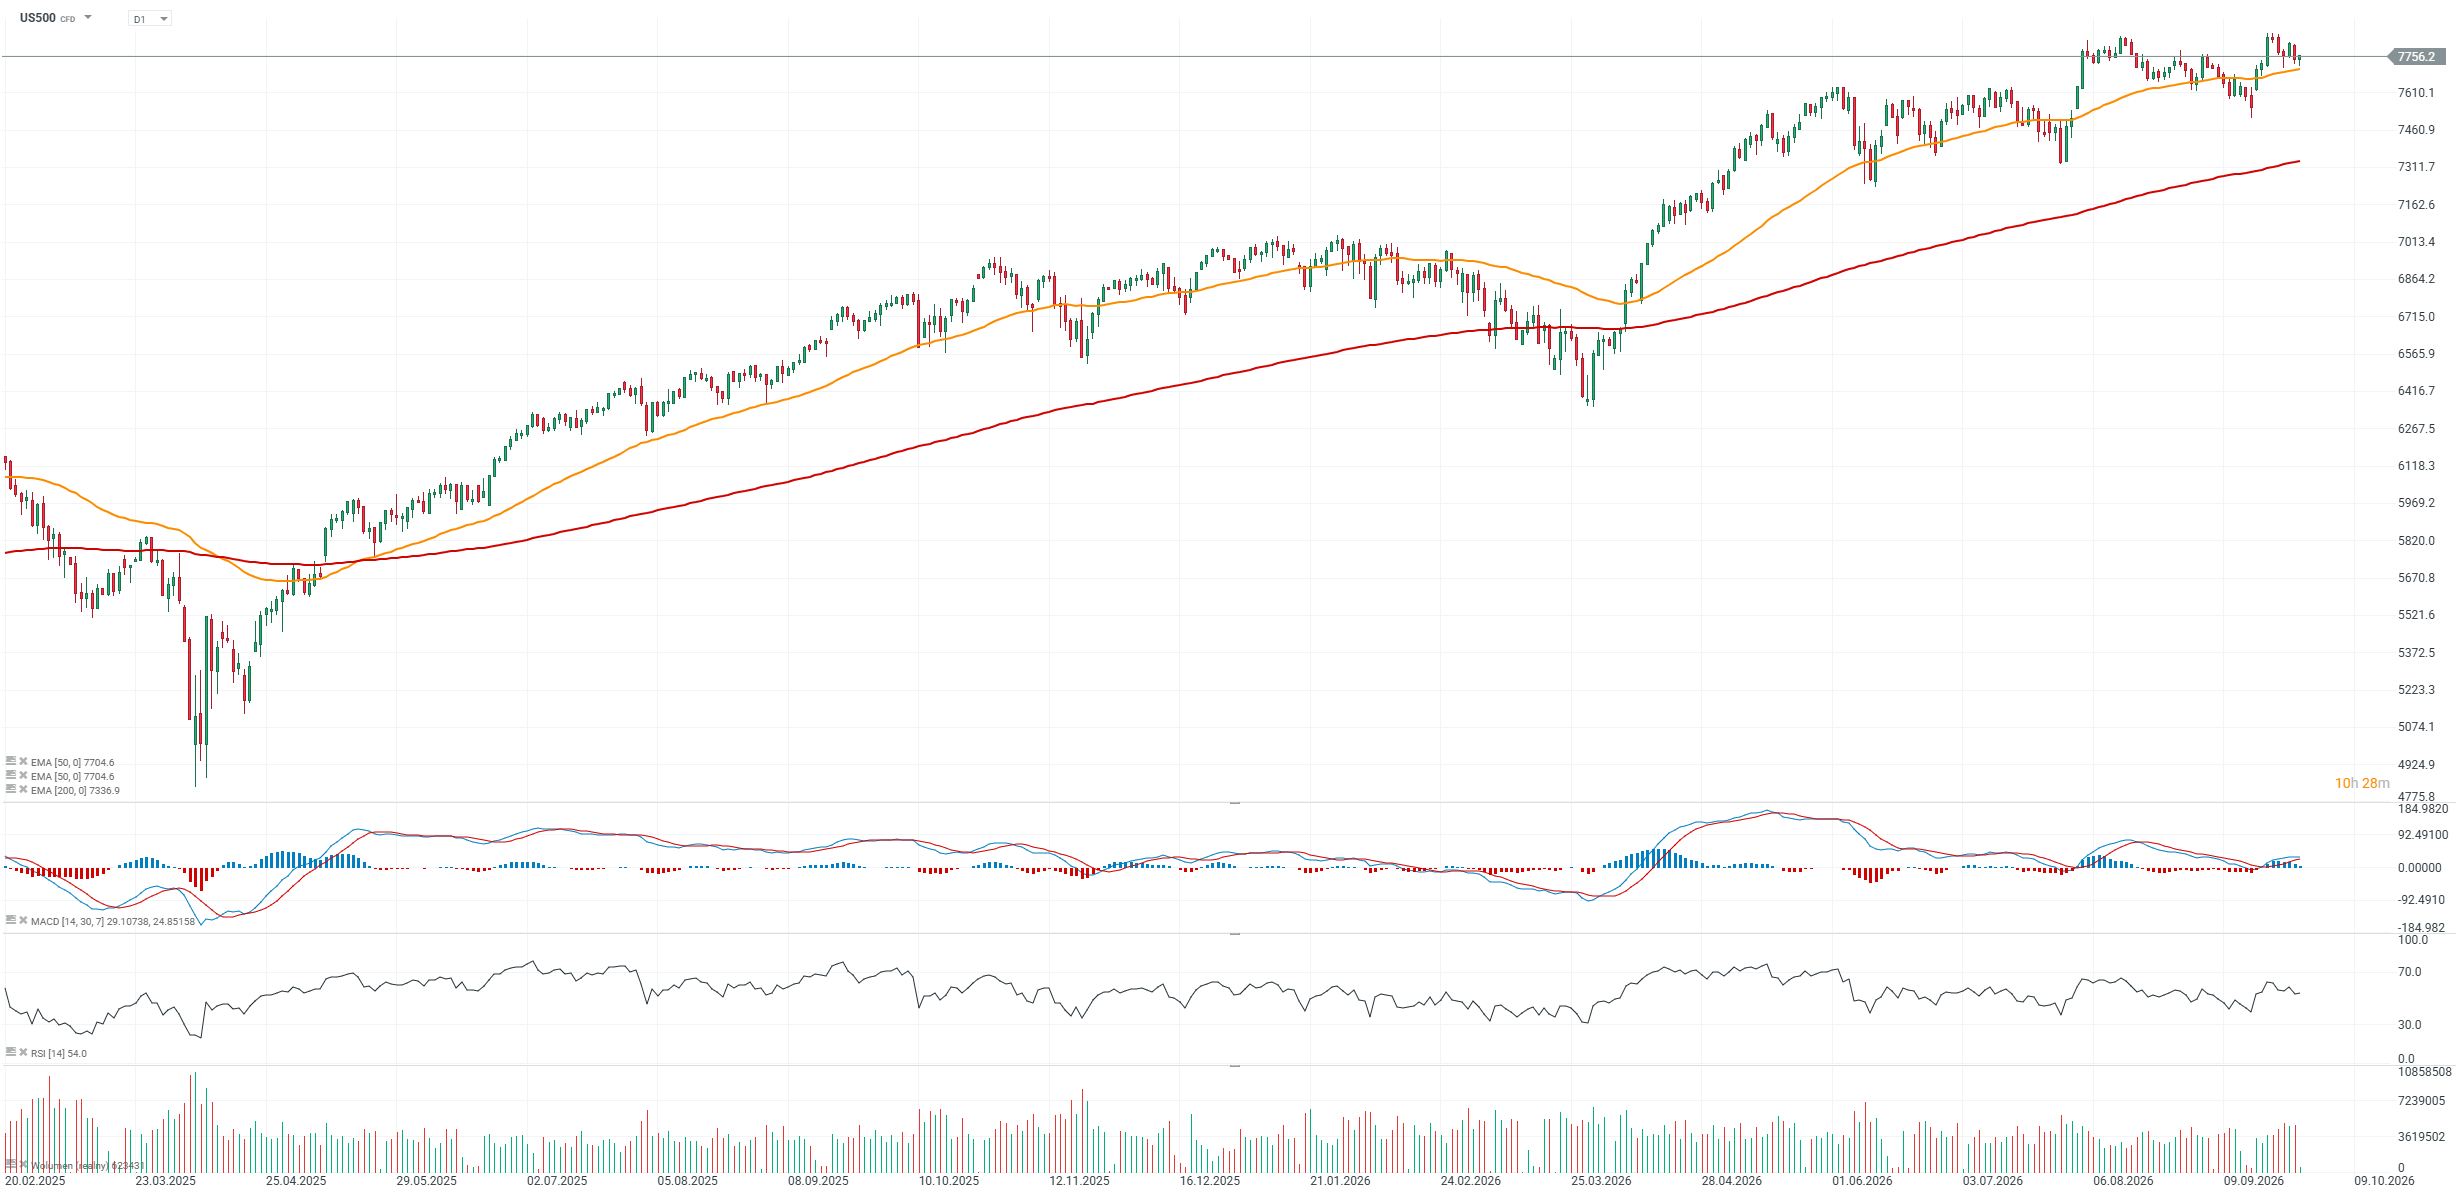
US500 vẫn duy trì xu hướng tăng được xác lập rõ ràng, với giá tiếp tục giao dịch cao hơn đáng kể so với EMA 50 và EMA 200 đang hướng lên, qua đó xác nhận về mặt kỹ thuật rằng phe mua vẫn chiếm ưu thế. Đồng thời, động lượng dường như chưa rơi vào trạng thái quá nóng: RSI vẫn ở gần vùng trung tính, trong khi MACD chỉ cho thấy lợi thế tăng giá ở mức vừa phải. Điều này gợi ý thị trường đang tích lũy gần các mức đỉnh thay vì bước vào giai đoạn hưng phấn của xu hướng tăng. Từ góc độ vĩ mô, câu hỏi then chốt là liệu các dữ liệu sắp tới về lạm phát, thị trường lao động và lợi suất trái phiếu có cho phép duy trì các hệ số định giá hiện tại hay không. Đồng thời, với một mùa báo cáo kết quả kinh doanh có khả năng tiếp tục tích cực đang ở phía trước, liệu những yếu tố này có còn tạo dư địa để các hệ số định giá mở rộng hơn nữa hay không.
 Nguồn: xStation5.

Quan điểm về thị trường chứng khoán: Trump phát tín hiệu giá dầu sẽ giảm mạnh. Liệu cổ phiếu Mỹ có tăng vọt?



Mở phiên Mỹ: Nasdaq cố gắng phục hồi sau nhịp giảm 🗽 Cổ phiếu Fair Isaac hoảng loạn


AMD: Khoản đầu tư 8,2 tỷ USD có phải là nước đi đúng đắn?



Tóm tắt thị trường: Australia tăng lãi suất, trong khi giá dầu tiếp tục đi lên
Nội dung tài liệu này chỉ được cung cấp mang tính thông tin chung và là tài liệu đào tạo. Bất kỳ ý kiến, phân tích, giá cả hoặc nội dung khác không được xem là tư vấn đầu tư hoặc khuyến nghị được hiểu theo luật pháp của Belize. Hiệu suất trong quá khứ không nhất thiết chỉ ra kết quả trong tương lai và bất kỳ khách hàng quyết định dựa trên thông tin này đều hoàn toàn tự chịu trách nhiệm. XTB sẽ không chịu trách nhiệm đối với bất kỳ tổn thất hoặc thiệt hại nào, bao gồm nhưng không giới hạn, bất kỳ tổn thất lợi nhuận nào, có thể phát sinh trực tiếp hoặc gián tiếp từ việc sử dụng hoặc phụ thuộc vào thông tin đó. Tất cả các quyết định giao dịch phải luôn dựa trên phán quyết độc lập của bạn.