يريد القارئ أن يفهم ما هي قائمة التغيرات في حقوق الملكية، ما الذي يؤدي إلى تغير حقوق ملكية الشركة، و كيفية قراءتها - ليصبح قادرًا على التمييز بين توزيعات الأرباح، إصدارات الأسهم و الأرباح المحتجزة، بالإضافة إلى معرفة كيفية ربط القائمة بين قائمة الدخل و الميزانية العمومية.
يريد القارئ أن يفهم ما هي قائمة التغيرات في حقوق الملكية، ما الذي يؤدي إلى تغير حقوق ملكية الشركة، و كيفية قراءتها - ليصبح قادرًا على التمييز بين توزيعات الأرباح، إصدارات الأسهم و الأرباح المحتجزة، بالإضافة إلى معرفة كيفية ربط القائمة بين قائمة الدخل و الميزانية العمومية.
قائمة التغيرات في حقوق الملكية هي التقرير المالي الوحيد الذي يوضح سبب تغير حقوق ملكية الشركة خلال فترة معينة – و ليس فقط إجمالي الرصيد الافتتاحي و الختامي، حيث تقسم التغير إلى أربعة عوامل رئيسية: الربح أو الخسارة، توزيعات الأرباح، إصدارات الأسهم أو عمليات إعادة شراء الأسهم، و تسويات الاحتياطيات. يستخدمها المستثمرون لتتبع سياسة توزيع الأرباح، رصد تخفيف ملكية المساهمين، و معرفة كيفية انتقال صافي الدخل من قائمة الدخل إلى الميزانية العمومية.
أهم النقاط:
تتتبع القائمة جميع التغيرات في حقوق ملكية الشركة خلال فترة تقرير محددة.
تشمل العوامل الرئيسية التي تغير حقوق الملكية صافي الدخل، توزيعات الأرباح، و إصدارات الأسهم.
يُعرف التقرير أيضًا باسم قائمة حقوق ملكية المساهمين أو قائمة حقوق ملكية المالكين.
يعتمد عليها المستثمرون لتقييم سياسات التوزيعات و مراقبة تخفيف ملكية المساهمين.
ما هي قائمة التغيرات في حقوق الملكية، و فيما تُستخدم؟
قائمة التغيرات في حقوق الملكية هي قائمة مالية توضح كيفية تغير حقوق ملكية الشركة بين بداية فترة التقرير و نهايتها. تسلط هذه القائمة المالية الضوء على التغيرات المحددة في حقوق الملكية، و تربط بفعالية بين الرصيد الافتتاحي و الرصيد الختامي.
في حين تُظهر الميزانية العمومية إجمالي قيمة حقوق الملكية في لحظة معينة، توفر قائمة التغيرات في حقوق الملكية شفافية بشأن مصدر هذه التغيرات بالضبط. يستخدمها المستثمرون، المساهمون، و الجهات التنظيمية للشركات لتتبع توليد الثروة و توزيعها، بهدف تحديد ما إذا كان رأس المال يُدار بكفاءة.
عند السؤال عن ماهية قائمة حقوق الملكية، يشير المتخصصون الماليون إلى أداة التتبع هذه تحديدًا. تُسمى أحيانًا قائمة حقوق ملكية المساهمين، أو قائمة حقوق ملكية المالكين، أو - في صيغة أضيق نطاقًا - قائمة الأرباح المحتجزة. بغض النظر عن الاسم المستخدم، يظل الغرض الأساسي واحدًا: توضيح تدفق رأس المال و الأرباح داخل الشركة بمرور الوقت.
ما هي المكونات التي تتكون منها قائمة التغيرات في حقوق الملكية؟
تتكون التغيرات في حقوق الملكية من الربح أو الخسارة للفترة، و توزيعات الأرباح، بالإضافة إلى إصدارات الأسهم أو عمليات إعادة شراء الأسهم، مع التغيرات في الاحتياطيات. لِفهم الهيكل، يمكن للمستثمرين النظر إلى أعمدة حقوق الملكية الرئيسية التي تظهر عادةً في التقرير.
تفصل هذه الأعمدة إجمالي حقوق الملكية إلى فئات مالية متميزة:
- رأس المال: إجمالي الأموال التي يتم جمعها من خلال إصدار الأسهم للمستثمرين في السوق المفتوحة.
- الأرباح المحتجزة: صافي الدخل المتراكم الذي تحتفظ به الشركة بدلًا من توزيعه على المساهمين.
- الاحتياطيات: أموال محددة تخصصها الإدارة لتغطية الالتزامات المستقبلية أو المشاريع المتوقعة.
- الدخل الشامل الآخر المتراكم: المكاسب و الخسائر المالية غير المحققة، مثل تعديلات ترجمة العملات أو إعادة تقييم الأصول.
توضح صفوف القائمة أنواع التغيرات التي تؤثر في هذه الأعمدة. تشمل البنود الشائعة صافي الدخل، توزيعات الأرباح المعلنة، إصدارات الأسهم، عمليات إعادة شراء الأسهم، و إعادة تقييم الأصول. عادةً ما تُظهر الأرباح المحتجزة التغير الأكثر تكرارًا في القائمة، و يتم حسابها من خلال أخذ صافي الربح وطرح أي توزيعات أرباح مدفوعة للمساهمين.
هل تعلم؟
لا تمثل الأرباح المحتجزة رصيدًا من النقد الفعلي المخزن في الحساب المصرفي للشركة.
بدلًا من ذلك، يمثل هذا المقياس المحاسبي الأرباح التاريخية المتراكمة التي احتفظت بها الشركة و أعادت استثمارها في عملياتها أو أصولها أو خفض ديونها بمرور الوقت.
كيف تبدو قائمة التغيرات في حقوق الملكية؟ (الصيغة و المثال)
تُنسق القائمة على شكل مصفوفة، حيث تمثل الأعمدة مكونات حقوق الملكية، و تعرض الصفوف أنواع التغيرات، بينما يُظهر السطر الأخير الرصيد الختامي لكل مكون.
تتبع الصيغة القياسية لقائمة التغيرات في حقوق الملكية تسلسلًا رياضيًا منطقيًا خطوة بخطوة. يبدأ التصميم بالرصيد الافتتاحي في بداية السنة. من هناك، تضيف المصفوفة صافي الدخل، تطرح توزيعات الأرباح، و تحتسب التغيرات الموجبة أو السالبة في الأسهم. تؤدي العملية الحسابية النهائية إلى رصيد حقوق الملكية الختامي.
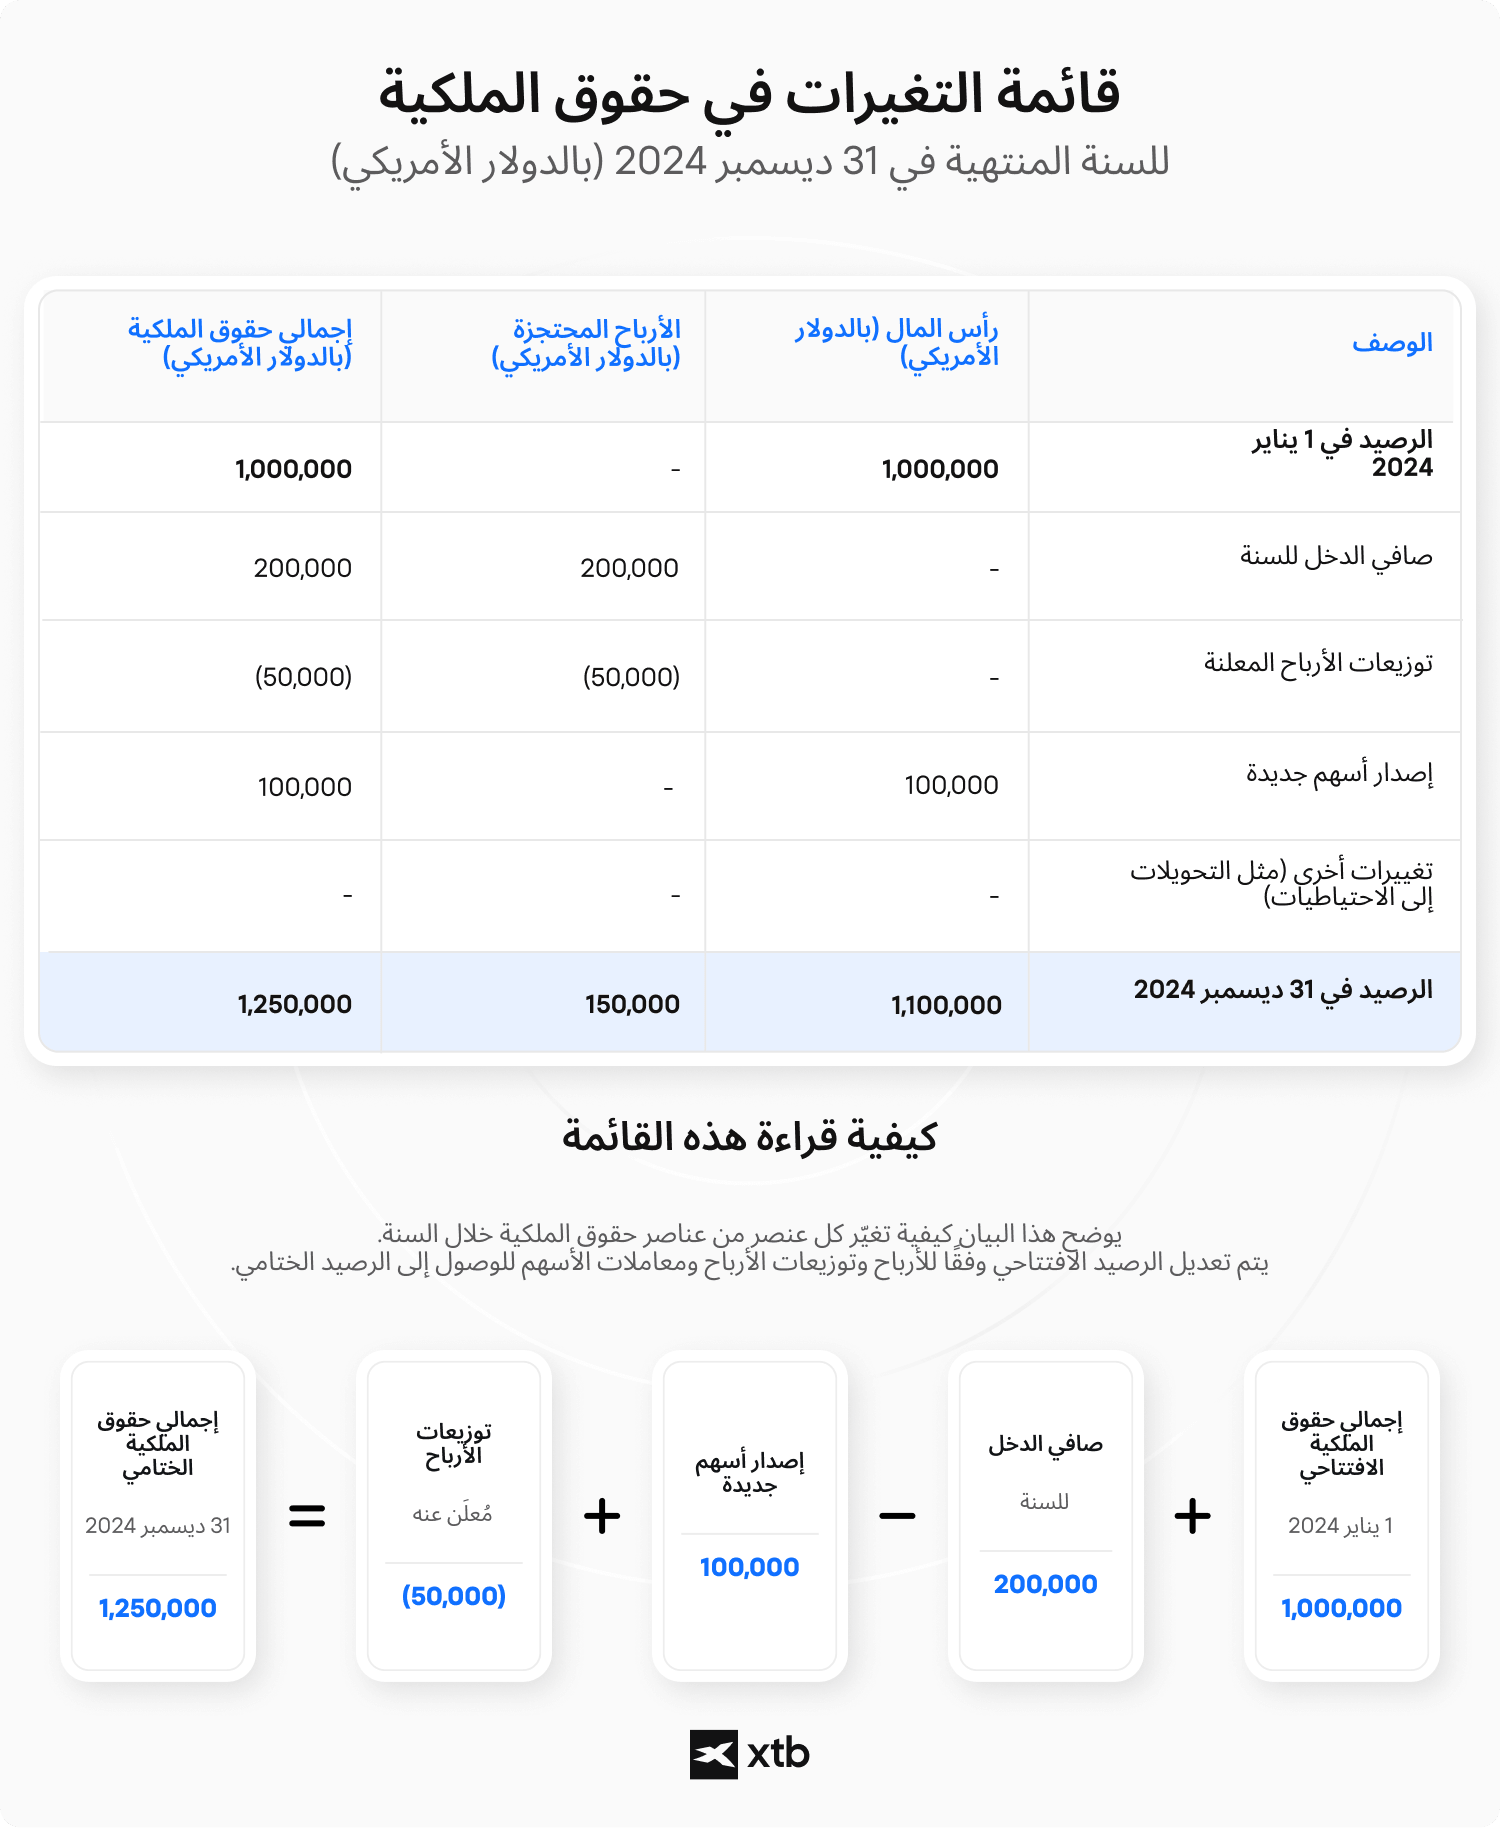
يمكن أن يساعد العثور على مثال واقعي لقائمة التغيرات في حقوق الملكية على ترسيخ هذا المفهوم. تدرج الشركات المدرجة في البورصة هذه المصفوفة في تقاريرها السنوية، موضحةً بوضوح كيفية تطور رأس المال الابتدائي إلى الأرقام النهائية من خلال النجاح التشغيلي و القرارات المالية.
📌 مثال
تخيل شركة تكنولوجيا افتراضية تبدأ العام بإجمالي حقوق ملكية قدره 1,000,000 دولار. خلال العام، تحقق صافي دخل قدره 200,000 دولار و تدفع 50,000 دولار كتوزيعات أرباح. كما تصدر أسهمًا جديدة بقيمة 100,000 دولار. ستُظهر المصفوفة الرصيد الافتتاحي البالغ 1,000,000 دولار، و تضيف الربح البالغ 200,000 دولار و المبلغ البالغ 100,000 دولار من الأسهم، كما تطرح توزيعات الأرباح البالغة 50,000 دولار. سيُظهر الرصيد الختامي بالضبط 1,250,000 دولار.
كيف تقرأ قائمة التغيرات في حقوق الملكية كمستثمر؟
من خلال قراءة هذه القائمة، يمكن للمستثمر الاطلاع على سياسة توزيع الأرباح لدى الشركة و تحديد ما إذا كانت إصدارات الأسهم الجديدة تتسبب في تخفيف ملكيته.
- ما تكشفه سياسة توزيع الأرباح. يشير السجل المنتظم لمدفوعات توزيعات الأرباح إلى سياسة توزيع مستقرة – و هو عامل رئيسي للمستثمرين الباحثين عن أسهم توزيعات أرباح موثوقة.
- كيفية رصد تخفيف الملكية. تؤدي إصدارات الأسهم المتكررة إلى زيادة إجمالي الأسهم القائمة و تخفيف حصص الملكية الحالية. فعلى سبيل المثال، يؤدي إصدار أسهم جديدة تعادل 10% من العدد الحالي إلى خفض حصة قائمة تبلغ 5% إلى نحو 4.5% ما لم يشارك المستثمر في شراء الأسهم الجديدة.
- ما يُظهره اتجاه الأرباح المحتجزة. يشير ارتفاع رصيد الأرباح المحتجزة إلى أن الشركة تعيد استثمار الأرباح لتمويل النمو المستقبلي بدلًا من توزيعها.
تشير الحركة الإيجابية في قائمة حقوق الملكية عمومًا إلى خلق قيمة للمساهم، في حين أن الحركة السلبية - باستثناء توزيعات الأرباح - قد تتطلب مزيدًا من التدقيق. تعمل قائمة حقوق الملكية كحلقة وصل مالية حيوية تربط بين المستندات المالية الأساسية الأخرى. يُنقل رقم صافي الدخل مباشرةً من قائمة الدخل، و التي تُستخدم بعد ذلك لتعديل الأرباح المحتجزة. يتدفق رقم حقوق الملكية الختامي النهائي مباشرةً إلى الميزانية العمومية.
على الرغم من أنها تحظى باهتمام أقل من قائمة التدفقات النقدية أو نسبة السعر إلى الأرباح (P/E)، فإن قائمة حقوق الملكية توفق بين قائمة الدخل و الميزانية العمومية في رؤية واحدة توضح كيفية تغير قيمة الملكية. يجب على جميع الشركات التي تُعد تقاريرها وفقًا للمعايير الدولية لإعداد التقارير المالية (IFRS) أو مبادئ المحاسبة المقبولة عمومًا في الولايات المتحدة الأمريكية (U.S. GAAP) إعدادها، مما يوفر للمستثمرين أداة موحدة لمقارنة الهياكل المالية للشركات.
الأسئلة الشائعة FAQ
الأسئلة الشائعة
نعم. يُطلب من الشركات التي تعد تقاريرها وفقًا للمعايير الدولية لإعداد التقارير المالية (IFRS) أو مبادئ المحاسبة المقبولة عمومًا في الولايات المتحدة الأمريكية (U.S. GAAP) عمومًا تضمين قائمة التغيرات في حقوق الملكية ضمن قوائمها المالية السنوية. يساعد ذلك المستثمرين على فهم كيفية تطور حقوق ملكية المساهمين خلال فترة التقرير بدلًا من رؤية الأرصدة الافتتاحية و الختامية فقط.
تُبلغ الميزانية العمومية عن إجمالي حقوق ملكية المساهمين في تاريخ محدد، بينما تشرح قائمة التغيرات في حقوق الملكية سبب تغير هذا الرقم بمرور الوقت. فهي تحدد تأثير الأرباح، توزيعات الأرباح، إصدارات الأسهم، عمليات إعادة شراء الأسهم، و تسويات حقوق الملكية الأخرى.
تزداد حقوق الملكية عادةً بسبب:
تحقيق صافي دخل،
إصدار أسهم جديدة للمستثمرين،
تسجيل تغيرات إيجابية في الدخل الشامل الآخر.
غالبًا ما تعزز الشركات التي تحقق أرباحًا باستمرار دون تخفيف مفرط لملكية المساهمين حقوق ملكية المساهمين بمرور الوقت.
يؤدي إصدار أسهم جديدة إلى زيادة إجمالي عدد الأسهم القائمة، مما يقلل نسبة ملكية كل مساهم حالي ما لم يشارك في الاكتتاب الجديد. كما يمكن أن يؤدي التخفيف المتكرر إلى خفض ربحية السهم (EPS)، مما يجعله عاملًا مهمًا في التحليل الأساسي.
نعم. يمكن أن تحدث حقوق الملكية السلبية عندما تتجاوز الخسائر المتراكمة و توزيعات الأرباح رأس المال المساهم به و الأرباح المحتجزة للشركة. بينما تتعافى بعض الشركات من حقوق الملكية السلبية المؤقتة، فقد تشير أيضًا إلى ضائقة مالية كبيرة، و ينبغي التحقيق فيها بعناية.
تمثل الأرباح المحتجزة مكونًا واحدًا فقط من حقوق ملكية المساهمين. تشمل حقوق ملكية المساهمين أيضًا رأس المال، الاحتياطيات، الدخل الشامل الآخر المتراكم، و حسابات حقوق الملكية الأخرى. تمثل هذه العناصر مجتمعةً الحصة المتبقية للمالكين في الشركة.
ليس بالضرورة. يُعد نمو رصيد حقوق الملكية إيجابيًا بشكل عام، و لكن ينبغي للمستثمرين فهم العوامل التي تدفع هذه الزيادة. غالبًا ما يكون نمو حقوق الملكية المدعوم بأرباح مستدامة أكثر جاذبية من النمو الناتج بشكل أساسي عن إصدار أسهم إضافية.
تُدرج القائمة في التقرير السنوي المدقق للشركة، و في كثير من الحالات في تقاريرها المالية ربع السنوية. يمكن للمستثمرين الوصول إليها عبر موقع علاقات المستثمرين الخاص بالشركة، أو قاعدة بيانات EDGAR التابعة لهيئة الأوراق المالية و البورصات الأمريكية (SEC) للشركات الأمريكية، أو البورصة المعنية التي تُدرج فيها الشركة.
توضح القائمة بوضوح مقدار أرباح الشركة الذي تم الاحتفاظ به و مقدار ما تم توزيعه كتوزيعات أرباح. يساعد ذلك المستثمرين على تقييم ما إذا كانت مدفوعات توزيعات الأرباح تبدو مستدامة أو ما إذا كان من المحتمل أن يتم تمويلها على حساب المرونة المالية المستقبلية.
تعمل القائمة كجسر بين التقارير المالية الأخرى. ينتقل صافي الدخل من قائمة الدخل إلى الأرباح المحتجزة، بينما يظهر رصيد حقوق الملكية الختامي في الميزانية العمومية. توفر هذه التقارير، إلى جانب قائمة التدفقات النقدية، صورة كاملة عن ربحية الشركة، سيولتها، و وضعها المالي.