يرغب القارئ في فهم ماهية القوائم المالية و الأنواع الموجودة منها، بحيث يتعرف في النهاية على القوائم المالية الثلاث الأساسية، و سبب اعتماد بعض المصادر أربعة أو خمسة أنواع، و ما الذي توضحه كل قائمة للمستثمر
يرغب القارئ في فهم ماهية القوائم المالية و الأنواع الموجودة منها، بحيث يتعرف في النهاية على القوائم المالية الثلاث الأساسية، و سبب اعتماد بعض المصادر أربعة أو خمسة أنواع، و ما الذي توضحه كل قائمة للمستثمر
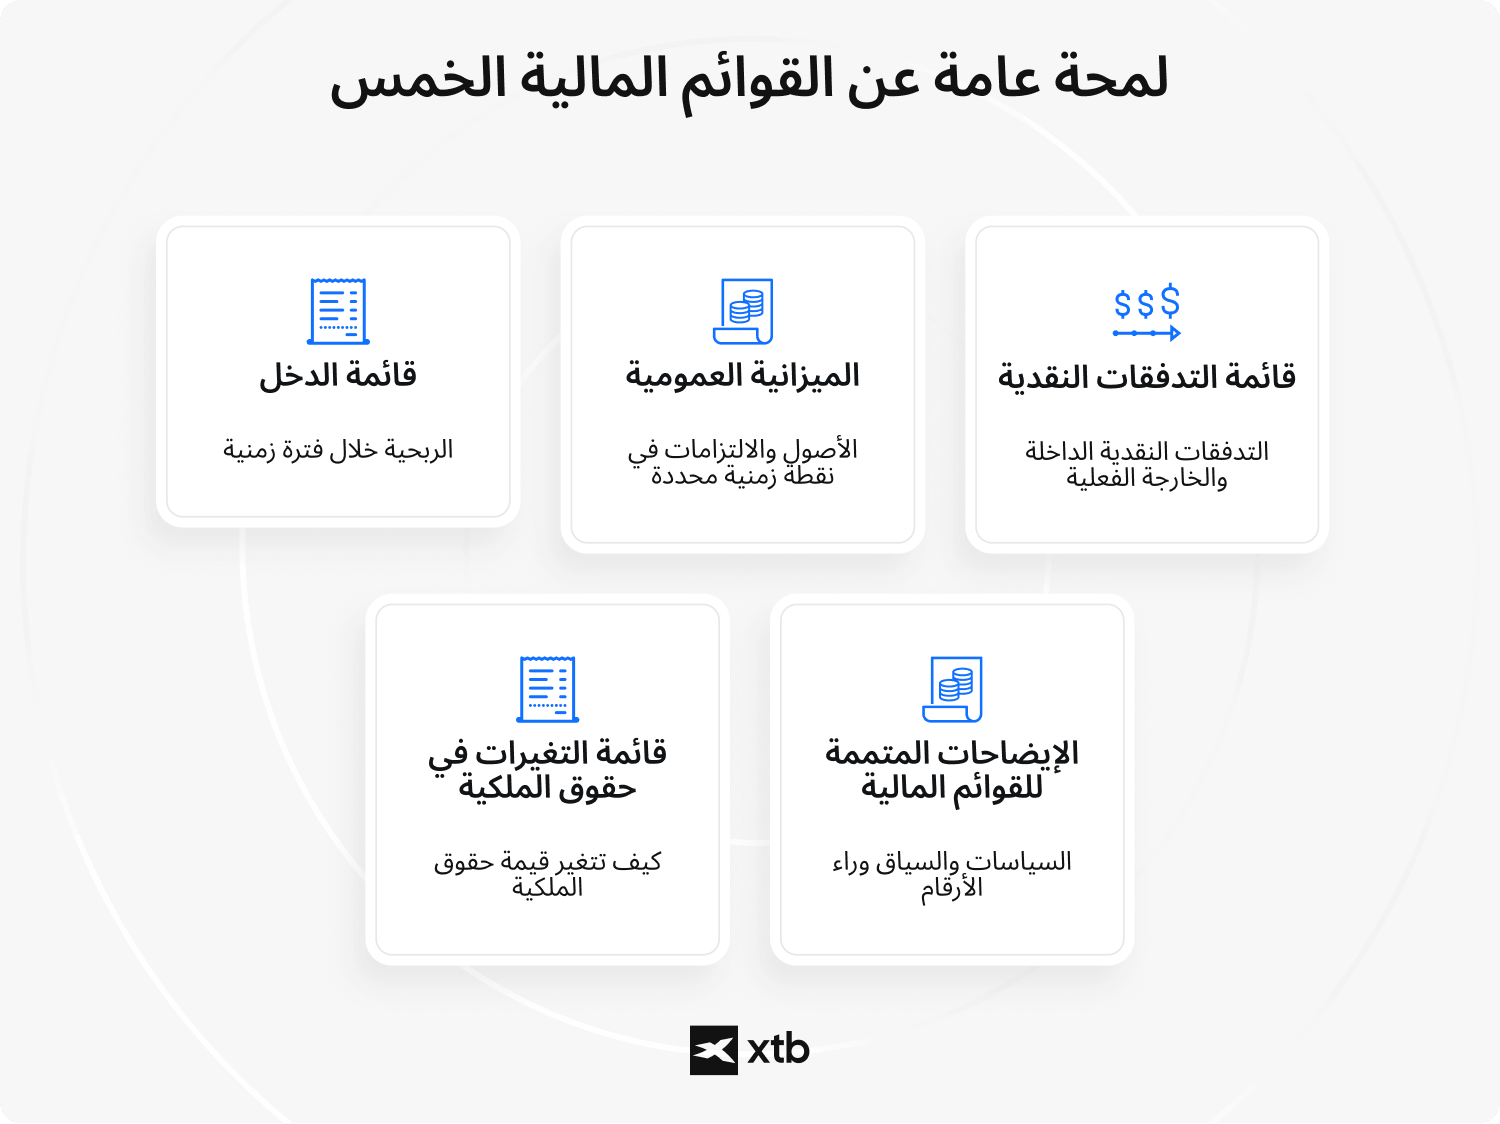
هناك 3 قوائم مالية أساسية، و هي قائمة الدخل، الميزانية العمومية، و قائمة التدفقات النقدية، لكن المعايير المحاسبية الرسمية تحدد 5 أنواع عند إدراج قائمة التغيرات في حقوق الملكية و الإيضاحات المرفقة بالقوائم المالية. يحلل المستثمرون عادةً القوائم الثلاث الرئيسية لتقييم أداء الشركة، في حين توفر القوائم الأربع أو الخمس الصورة القانونية الكاملة المطلوبة بموجب مبادئ المحاسبة المقبولة عمومًا (GAAP) و المعايير الدولية لإعداد التقارير المالية (IFRS).
أهم النقاط
-
تمثل قائمة الدخل، الميزانية العمومية، و قائمة التدفقات النقدية المجموعة الأساسية من الوثائق، إذ توضح الربحية، وضع الأصول، و السيولة.
- تُعد قائمة التغيرات في حقوق الملكية و الإيضاحات المرفقة بالقوائم المالية التقريرين الرابع و الخامس، إذ توفران بيانات تفصيلية إلزامية حول قيمة حقوق المساهمين و السياسات المحاسبية.
- توفر جميع أنواع القوائم المالية مجتمعةً للمستثمرين رؤية شاملة و مترابطة للوضع المالي العام للشركة.
- تعرض القوائم المالية البيانات التاريخية فقط، ما يعني أنها تعكس الأداء السابق بدلًا من التنبؤ بالنتائج المستقبلية أو ضمان تحقيقها.
ما هي القوائم المالية؟
القائمة المالية هي وثيقة رسمية تعرض المركز المالي للشركة و أداء أعمالها خلال فترة زمنية محددة، حيث تجمع هذه السجلات الرسمية المعاملات اليومية للشركة ضمن فئات موحدة، ما يسمح للأطراف الخارجية بتقييم الواقع الاقتصادي للأعمال.
تُعد الشركات هذه الوثائق للوفاء بمتطلبات الإفصاح، التقارير المقدمة للمستثمرين، الدائنين، الجهات التنظيمية، و فرق الإدارة الداخلية. تصدر الشركات المدرجة في البورصة تقاريرها المالية وفق جدول زمني منتظم. تنشر معظمها تقريرًا سنويًا (10-K في الولايات المتحدة الأمريكية)، كما يصدر العديد منها تقارير ربع سنوية (10-Q في الولايات المتحدة الأمريكية) أو نصف سنوية (كما هو الحال لدى العديد من الشركات الأوروبية)، وفقًا للوائح بورصات الأوراق المالية المحلية. من خلال توحيد طريقة عرض البيانات المالية، تضمن هذه الوثائق إمكانية مقارنة الشركات المختلفة في السوق باستخدام المقاييس نفسها.
ما هي الأنواع الرئيسية للقوائم المالية؟
هناك ثلاثة أنواع رئيسية من القوائم المالية:
- قائمة الدخل،
- الميزانية العمومية،
- قائمة التدفقات النقدية.
في حين تكمل قائمة التغيرات في حقوق الملكية و الإيضاحات المرفقة بالقوائم المالية حزمة التقارير الكاملة بموجب مبادئ المحاسبة المقبولة عمومًا (GAAP) و المعايير الدولية لإعداد التقارير المالية (IFRS)، و هو ما يفسر اختلاف المصادر في تحديد عدد الوثائق بثلاث أو أربع أو خمس قوائم. لا يمثل هذا الاختلاف في الترقيم تناقضًا، بل يعكس اختلافًا في نطاق التصنيف، فعندما تقيّم الأنواع الثلاثة الأساسية من القوائم المالية، فإنك تركز على البيانات الحسابية الرئيسية اللازمة للتحليل الأساسي. أما عندما يشير المدققون إلى أربعة أو خمسة أنواع، فإنهم يدرجون الوثائق التكميلية المطلوبة للامتثال التنظيمي.
1. قائمة الدخل
قائمة الدخل (تُسمى أيضًا قائمة الأرباح و الخسائر) هي القائمة الأساسية الوحيدة التي تقيس الأداء خلال فترة زمنية معينة، بدلًا من قياسه في تاريخ محدد، إذ تفصّل الإيرادات و المصروفات للوصول إلى صافي الدخل. يستخدم المستثمرون هذه الوثيقة لتحديد ما إذا كانت العمليات الأساسية للشركة تحقق أرباحًا، قبل احتساب تأثير تحركات رأس المال الخارجية.
تبدأ قائمة الدخل النموذجية بالإيرادات (المبيعات)، يليها تكلفة البضائع المباعة (COGS) لحساب إجمالي الربح. ثم تُخصم المصروفات التشغيلية، مثل نفقات البحث و التطوير (R&D)، مصاريف البيع و المصروفات العمومية و الإدارية (SG&A)، و الإهلاك، للوصول إلى الدخل التشغيلي (EBIT)، الذي يعكس ربحية النشاط الأساسي للشركة.
بعد الدخل التشغيلي، تعرض الشركات بنودًا مثل مصروفات الفوائد، الضرائب، و المكاسب أو الخسائر غير التشغيلية، قبل الوصول إلى صافي الدخل، الذي يُطلق عليه غالبًا اسم "النتيجة النهائية". كثيرًا ما يقارن المستثمرون هوامش إجمالي الربح، و هامش الربح التشغيلي، و هامش صافي الربح على مدى عدة سنوات لتقييم مدى تحسن كفاءة الشركة و ربحيتها.
2. الميزانية العمومية
توفر الميزانية العمومية صورة شاملة عن الوضع المالي للشركة في نقطة زمنية محددة، إذ تعرض الأصول و الالتزامات إلى جانب حقوق المساهمين. تراجع هذه الوثيقة لتقييم صافي ثروة الشركة، هيكل رأس المال، و قدرتها على الوفاء بالتزاماتها قصيرة الأجل و طويلة الأجل. يُعد فهم العلاقة بين الميزانية العمومية و قائمة الدخل أمرًا بالغ الأهمية، إذ تعرض الأولى الوضع المالي في نقطة زمنية محددة، بينما تغطي الثانية فترة زمنية معينة.
تُقسّم الأصول عادةً إلى أصول متداولة، مثل النقدية، الحسابات المدينة، المخزون، و أصول غير متداولة، تشمل العقارات، المعدات، الأصول غير الملموسة، و الشهرة التجارية. كما تُقسّم الالتزامات إلى التزامات متداولة، مثل الحسابات الدائنة و الديون قصيرة الأجل، و التزامات طويلة الأجل، بما في ذلك السندات و الاقتراضات طويلة الأجل.
يساوي الفرق بين إجمالي الأصول و إجمالي الالتزامات حقوق المساهمين، التي تمثل الحصة المتبقية للمالكين في الشركة. غالبًا ما يحلل المستثمرون مؤشرات الميزانية العمومية، مثل نسبة التداول، نسبة الدين إلى حقوق الملكية، رأس المال العامل، و القيمة الدفترية، لتقييم الاستقرار المالي و قدرة الشركة على الصمود أمام فترات التراجع الاقتصادي.
3. قائمة التدفقات النقدية
تُعد قائمة التدفقات النقدية القائمة الوحيدة التي تتتبع حركة النقد الفعلية الداخلة إلى الشركة و الخارجة منها، بدلًا من الأرباح المحاسبية، و تنقسم إلى ثلاثة أقسام: الأنشطة التشغيلية، الأنشطة الاستثمارية، و الأنشطة التمويلية.
يعتمد المستثمرون على قائمة التدفقات النقدية للتحقق من السيولة الحقيقية للشركة، لأن الأرباح المحاسبية لا تتحول دائمًا إلى نقد فعلي قابل للإنفاق.
تشمل التدفقات النقدية من الأنشطة التشغيلية النقد الناتج عن النشاط الأساسي للشركة، مثل النقد المحصل من العملاء و النقد المدفوع للموردين و الموظفين. أما التدفقات النقدية من الأنشطة الاستثمارية، فتغطي المعاملات المتعلقة بالأصول طويلة الأجل، بما في ذلك النفقات الرأسمالية (CapEx)، عمليات الاستحواذ، و شراء الاستثمارات أو بيعها.
تسجل التدفقات النقدية من الأنشطة التمويلية المعاملات مع المقرضين و المساهمين، بما في ذلك إصدار الديون أو سدادها، إعادة شراء الأسهم، توزيع الأرباح، و العائدات الناتجة عن إصدار أسهم جديدة. يركز العديد من المستثمرين على التدفق النقدي الحر (FCF)، الذي يُحسب عادةً من خلال طرح النفقات الرأسمالية من التدفقات النقدية التشغيلية، لأنه يوضح مقدار النقد الذي تولده الشركة و يمكن استخدامه لخفض الديون، أو إعادة شراء الأسهم، أو توزيع الأرباح، أو تمويل النمو المستقبلي.
4. قائمة التغيرات في حقوق الملكية
توضح قائمة التغيرات في حقوق الملكية التحولات التي تطرأ على حسابات حقوق الملكية في الشركة خلال فترة زمنية معينة، بما يشمل الأرباح المحتجزة، توزيعات الأرباح، و إصدارات الأسهم أو عمليات إعادة شرائها. تُصنّف هذه الوثيقة رسميًا على أنها القائمة الرابعة، لأن كلًا من مبادئ المحاسبة المقبولة عمومًا في الولايات المتحدة (US GAAP) و المعايير الدولية لإعداد التقارير المالية (IFRS) يفرضان إعدادها لضمان شفافية المعلومات المقدمة للمستثمرين بشأن كيفية تغير قيمة الملكية بمرور الوقت.
5. الإيضاحات المرفقة بالقوائم المالية
تتضمن الإيضاحات المرفقة بالقوائم المالية شروحات نصية تفصيلية، مع إفصاحات عن السياسات المحاسبية، و بنودًا خارج الميزانية العمومية، توفر سياقًا للأرقام الواردة في القوائم المالية. غالبًا ما تُصنّف على أنها النوع الخامس من القوائم المالية، لأن البيانات الكمية، خاصة بموجب المعايير الدولية لإعداد التقارير المالية (IFRS)، تُعتبر غير مكتملة دون هذه التوضيحات النوعية.
كيف تترابط القوائم المالية؟
تترابط القوائم المالية من خلال تدفق متواصل واحد: إذ ينتقل صافي الدخل من قائمة الدخل إلى حقوق المساهمين في الميزانية العمومية (و قائمة التغيرات في حقوق الملكية)، في حين تتم تسوية التغيرات في حسابات الميزانية العمومية و النقدية من خلال قائمة التدفقات النقدية.
تضمن شبكة الترابط هذه الدقة الحسابية للعملية المحاسبية. ينتقل البند الأخير في قائمة الدخل، و هو صافي الدخل، مباشرةً إلى الميزانية العمومية ضمن الأرباح المحتجزة. في الوقت نفسه، تعمل قائمة التدفقات النقدية كحلقة وصل بين الربح المحاسبي و الرصيد النقدي الفعلي، موضحةً أسباب تغير النقدية حتى في حال تسجيل أرباح.
للحصول على صورة شاملة، يجب تحليل جميع أنواع القوائم المالية معًا. تعمل الميزانية العمومية باعتبارها حلقة الربط الرئيسية، إذ تضمن أن إجمالي الأصول يساوي دائمًا إجمالي الالتزامات مضافًا إليه حقوق الملكية. قد يؤدي النظر إلى وثيقة واحدة فقط إلى إخفاء مخاطر هيكلية، بينما يتيح تقييم القوائم مجتمعةً إعداد نماذج موثوقة للتدفقات النقدية المخصومة و تقييم المخاطر بشكل سليم.
لماذا تُعد القوائم المالية مهمة، و من يستخدمها؟
توفر القوائم المالية رؤية موحدة للأداء المالي للشركة و مركزها المالي، ما يجعلها أحد أهم مصادر المعلومات لاتخاذ القرارات التجارية. من خلال عرض الإيرادات، المصروفات، الأصول، الالتزامات، حقوق الملكية، و التدفقات النقدية بصيغة متسقة، تتيح هذه القوائم لمختلف الأطراف المعنية تقييم الوضع المالي للشركة باستخدام بيانات قابلة للمقارنة.
تُستخدم القوائم المالية من قبل مجموعة واسعة من الأفراد و المؤسسات، بما في ذلك:
- المستثمرون الذين يقيّمون الربحية، التقييم، و إمكانات النمو على المدى الطويل.
- المقرضون و البنوك الذين يقيّمون قدرة الشركة على سداد القروض و الوفاء بالتزاماتها المالية.
- إدارة الشركة التي تراقب الأداء، تخطط للميزانيات، و تتخذ القرارات الاستراتيجية.
- الموردون و شركاء الأعمال الذين يحددون الجدارة الائتمانية للشركة قبل منحها شروط دفع مؤجلة.
- الجهات التنظيمية و السلطات الضريبية التي تتحقق من الامتثال للمتطلبات المحاسبية و متطلبات إعداد التقارير.
- المدققون الذين يراجعون مدى عرض القوائم المالية للمركز المالي للشركة بصورة عادلة وفقًا للمعايير المحاسبية المعمول بها.
نظرًا إلى أن القوائم المالية تتبع أطرًا محاسبية معترفًا بها، مثل المعايير الدولية لإعداد التقارير المالية (IFRS) أو مبادئ المحاسبة المقبولة عمومًا في الولايات المتحدة الأمريكية (US GAAP)، فإنها تسهّل مقارنة الشركات عبر مختلف القطاعات، الدول، و الفترات المالية. مع ذلك، ينبغي دائمًا تفسيرها إلى جانب العوامل النوعية، مثل الوضع التنافسي، جودة الإدارة، و الظروف الاقتصادية العامة.
تحذير
لا تقيّم شركة أبدًا بالاعتماد على قائمة مالية واحدة فقط
قد تحقق الشركة أرباحًا وفقًا لقائمة الدخل، لكنها تظل تواجه مشكلات في التدفقات النقدية إذا تأخر العملاء في سداد مستحقاتهم. و بالمثل، لا تشير قائمة التدفقات النقدية القوية دائمًا إلى أن الشركة تتمتع بوضع مالي سليم، إذا كانت مثقلة بالديون أو تسجل خسائر محاسبية باستمرار. ينبغي للمستثمرين تحليل قائمة الدخل و الميزانية العمومية و قائمة التدفقات النقدية معًا للحصول على صورة كاملة عن الوضع المالي للشركة.
ما الذي تكشفه القوائم المالية للمستثمرين، و ما هي حدودها؟
تُظهر القوائم المالية ربحية الشركة واستقرارها وسيولتها، لكنها تصف بطبيعتها الأداء السابق و لا تضمن النتائج المستقبلية. تُعد هذه الوثائق الأساس الذي يقوم عليه التحليل الأساسي، لكن تفسيرها بفعالية يتطلب إدراك القيود الهيكلية المرتبطة بها.
من خلال فحص السجلات، يمكنك استخلاص عدة مؤشرات رئيسية للأداء:
- الربحية و هوامش الربح: تكشف قائمة الدخل مدى كفاءة الشركة في تحويل الإيرادات إلى صافي أرباح.
- الديون و الرفع المالي: توضح الميزانية العمومية نسبة الديون مقارنةً بحقوق الملكية، ما يشير إلى الاستقرار المالي أو التعثر.
- السيولة و توليد النقد: تؤكد قائمة التدفقات النقدية ما إذا كانت الشركة تولد رأس مال سائلًا كافيًا لتمويل عملياتها دون الحاجة إلى الاقتراض من جهات خارجية.
- توزيع قيمة المساهمين: تتتبع قائمة التغيرات في حقوق الملكية بدقة مقدار رأس المال الذي يُعاد إلى المستثمرين من خلال توزيعات الأرباح أو عمليات إعادة شراء الأسهم.
على الرغم من فائدتها، فإن القوائم المالية تنطوي على قيود مهمة. فهي تعتمد بشكل صارم على البيانات التاريخية، ما يعني أنها تعكس الماضي بدلًا من واقع السوق الحالي. علاوة على ذلك، قد تؤدي الممارسات المحاسبية الإبداعية أحيانًا إلى حجب الوضع المالي الحقيقي، كما أن الأرقام وحدها تفتقر إلى السياق النوعي، مثل كفاءة الإدارة أو التحولات في اتجاهات القطاع. و لإتقان هذه العملية، فإن تعلم كيفية قراءة القوائم المالية، و تحديدًا كيفية قراءة الميزانية العمومية، أمر أساسي لأي مشارك جاد في الأسواق.
📌 مثال
لماذا يجب ألا تعتمد أبدًا على قائمة مالية واحدة فقط؟
تخيل أن شركة أعلنت عن تحقيق صافي أرباح بقيمة ملياري دولار، ما يشير إلى أن الشركة حققت عامًا ناجحًا. مع ذلك، تُظهر قائمة التدفقات النقدية ضعف التدفقات النقدية التشغيلية، لأن العديد من العملاء لم يسددوا فواتيرهم بعد، في حين تكشف الميزانية العمومية عن ارتفاع حاد في الحسابات المدينة و الديون. قد يؤدي النظر إلى الأرباح وحدها إلى تكوين صورة مفرطة في التفاؤل، بينما يوفر استعراض القوائم المالية الأساسية الثلاث معًا تقييمًا أكثر دقة للوضع المالي للشركة و المخاطر المحتملة.
الأسئلة الشائعة FAQ
الأسئلة الشائعة
يركز معظم المستثمرين على ثلاث قوائم مالية أساسية: قائمة الدخل، الميزانية العمومية، قائمة التدفقات النقدية. مع ذلك، فإن المجموعة الكاملة من التقارير المالية المُعدّة وفقًا للمعايير المحاسبية الرئيسية تتضمن أيضًا قائمة التغيرات في حقوق الملكية و الإيضاحات التفسيرية، و لهذا السبب تشير بعض المصادر إلى وجود أربع أو خمس قوائم مالية.
غالبًا ما تكون قائمة الدخل أسهل نقطة للبدء، لأنها توضح ما إذا كانت الشركة قد حققت ربحًا أم تكبدت خسارة خلال فترة إعداد التقارير. بمجرد فهم الأرباح، تساعد مراجعة الميزانية العمومية و قائمة التدفقات النقدية على توضيح كيفية ارتباط تلك الأرباح بالأصول، الديون، و توليد النقد.
قد تعلن الشركة عن أرباح قوية، بينما لا تولّد سوى تدفقات نقدية محدودة أو حتى سلبية. توضح قائمة التدفقات النقدية ما إذا كانت الأنشطة التشغيلية تُدخل النقد فعليًا إلى الشركة، مما يجعلها أداة أساسية لتقييم السيولة و الاستدامة المالية.
تُظهر الميزانية العمومية ما تمتلكه الشركة وما عليها من التزامات في تاريخ محدد، بينما تلخص قائمة الدخل الأداء المالي خلال فترة زمنية، مثل ربع سنة أو سنة كاملة. توفر القائمتان معًا منظورين مختلفين لكنهما متكاملان بشأن الوضع المالي للشركة.
نعم. تُعد الشركات الخاصة أيضًا قوائم مالية لأصحابها، المقرضين، السلطات الضريبية، و غيرهم من أصحاب المصلحة. قد تختلف متطلبات إعداد التقارير عن تلك المفروضة على الشركات المتداولة علنًا، لكن المبادئ المحاسبية الأساسية نفسها تنطبق عمومًا.
في العديد من البلدان، تنشر الشركات المدرجة تقارير مالية ربع سنوية و تقريرًا سنويًا أكثر شمولًا. يعتمد جدول إعداد التقارير الدقيق على البورصة، اللوائح المحلية، و الإطار المحاسبي الذي تتبعه الشركة.
لا. تصف القوائم المالية الأداء المالي التاريخي بدلًا من النتائج المستقبلية. عادةً ما يجمع المستثمرون بينها و بين تحليل القطاع، الموقع التنافسي، تقييم الإدارة، و الظروف الاقتصادية عند تقييم الآفاق طويلة الأجل للشركة.
تنشر الشركات العامة عادةً قوائمها المالية في قسم علاقات المستثمرين على مواقعها الإلكترونية. كما تتوفر هذه القوائم من خلال إفصاحات البورصات و الهيئات التنظيمية المالية، مثل قاعدة بيانات EDGAR التابعة لهيئة الأوراق المالية و البورصات الأمريكية (SEC) في الولايات المتحدة الأمريكية، أو أنظمة الإفصاح الوطنية المماثلة في البلدان الأخرى.
من أكثر الأخطاء شيوعًا تحليل قائمة مالية واحدة بمعزل عن غيرها. فعلى سبيل المثال، قد تبدو زيادة الأرباح أمرًا جذابًا، لكن ضعف التدفقات النقدية أو الارتفاع السريع في أعباء الديون قد يكشف عن مخاطر مالية لا تظهر إلا عند مراجعة جميع القوائم معًا.
ليس تمامًا. تستخدم معظم البلدان إما المعايير الدولية لإعداد التقارير المالية (IFRS) أو مبادئ المحاسبة المقبولة عمومًا في الولايات المتحدة الأمريكية (US GAAP). على الرغم من أن كلا الإطارين يهدف إلى تحقيق الشفافية في إعداد التقارير المالية، فإن بعض قواعد الاعتراف، القياس، و الإفصاح تختلف بينهما، مما قد يؤثر في المقارنات بين الشركات.