


اختتمت شركة "أبل" (Apple) الربع الرابع من سنتها المالية 2026 بصافي دخل بلغ 30.71 مليار دولار، متجاوزةً بذلك توقعات المحللين، في حين وصلت الإيرادات إلى 114.5 مليار دولار، محققةً نمواً سنوياً بنسبة 12%. وظل هاتف "آيفون" (iPhone) المحرك الرئيسي للنمو، حيث ارتفعت مبيعاته بنسبة 17% على أساس سنوي متجاوزةً توقعات السوق، بينما سجلت إيرادات أجهزة "ماك" (Mac) نمواً أقوى بنسبة 24%. ورغم ارتفاع تكاليف المكونات والضغوط على سلاسل التوريد، حافظت "أبل" على ربحية عالية، محققةً صافي دخل قدره 30.71 مليار دولار. ويُبرز هذا التقرير قوة أعمال "أبل" وحجم الطلب على أجهزتها وخدماتها، رغم أن الإيرادات في الصين جاءت أضعف من المتوقع، كما شهدت مبيعات أجهزة "آيباد" (iPad) والأجهزة القابلة للارتداء تراجعاً، مما يشير إلى تباين في معدلات النمو بين فئات المنتجات المختلفة. ولم تشهد أسهم "أبل" تغيراً يُذكر عقب إعلان النتائج، حيث جرى تداولها في تعاملات ما بعد الإغلاق عند مستويات قريبة من سعر إغلاق الجلسة العادية البالغ 338.50 دولاراً.
أبرز النتائج المالية لشركة "أبل" في الربع الرابع من السنة المالية 2026:
- ارتفعت الإيرادات بنسبة 12% على أساس سنوي لتصل إلى 114.50 مليار دولار، متجاوزةً متوسط توقعات المحللين البالغ 113.39 مليار دولار. ويمثل هذا تفوقاً بنحو 1.1 مليار دولار (أي ما يقرب من 1%)، كما يُعد رقماً قياسياً جديداً لإيرادات الربع المنتهي في سبتمبر. وبالنسبة لشركة بحجم "أبل"، فإن تحقيق نمو في الإيرادات بنسبة تتجاوز 10% يظل مؤشراً مهماً على مرونة الطلب على منتجاتها وخدماتها.
- بلغت ربحية السهم (EPS) 2.10 دولار، متجاوزةً التوقعات التي كانت تشير إلى 1.99 دولار، أي بفارق إيجابي نسبته 5.5% تقريباً. ومع ذلك، تضمنت هذه النتيجة أثراً إيجابياً ناتجاً عن استرداد مبالغ متعلقة بالتعريفات الجمركية، قُدِّرت بنحو 0.05 دولار للسهم الواحد. وباستبعاد هذا الأثر، كانت ربحية السهم ستصل إلى حوالي 2.05 دولار؛ وهو رقم يظل أعلى من توقعات المحللين، لكنه يشير إلى أن جزءاً من هذه النتائج الإيجابية لم يأتِ بشكل مباشر من الأداء التشغيلي.
- ارتفع صافي الدخل بنسبة 12% على أساس سنوي ليصل إلى 30.71 مليار دولار، وهو ما يعادل هامش ربح صافٍ يبلغ حوالي 26.8%. وهذا يعني أن شركة "أبل" حققت صافي ربح يقارب 27 سنتاً مقابل كل دولار من الإيرادات. وتُعد هذه الربحية العالية إحدى أهم نقاط القوة في نموذج أعمال الشركة، رغم أن النتائج المستقبلية تظل عرضة للتأثر بتكاليف الإنتاج، وتغيرات الأسعار، ومزيج المبيعات.
- بلغ هامش الربح الإجمالي 47.9%، متجاوزاً تقديرات المحللين التي كانت تشير إلى 47.5%. كما ارتفع إجمالي الربح بنسبة 13% على أساس سنوي ليصل إلى 54.82 مليار دولار. وقد ساهمت استردادات متعلقة بالتعريفات الجمركية في تحسين الهامش المُعلن بنحو نقطة مئوية واحدة؛ مما يعني أنه لولا هذا العامل، لكان هامش الربح الإجمالي أقرب إلى 46.9%. وتكتسب هذه التفاصيل أهمية عند تقييم مدى استدامة الربحية في الأرباع القادمة.
- ارتفع الدخل التشغيلي بنسبة 10% على أساس سنوي ليصل إلى 35.63 مليار دولار، مقارنة بتوقعات المحللين البالغة 34.52 مليار دولار. ويترجم هذا إلى هامش تشغيلي يبلغ نحو 31.1%، مما يؤكد قدرة "أبل" على تحقيق أرباح ضخمة مع الحفاظ على قاعدة إيرادات هائلة.
هواتف "آيفون" وأجهزة "ماك" تقود أقوى معدلات نمو الإيرادات.
- ارتفعت إيرادات هواتف "آيفون" بنسبة 17% على أساس سنوي لتصل إلى 57.58 مليار دولار، متجاوزةً التوقعات التي كانت عند 56.48 مليار دولار. وهذا يعني أن الهواتف الذكية شكلت نحو نصف إيرادات "أبل" الفصلية، ولا تزال تمثل -بفارق كبير- أهم فئة من منتجات الشركة. وتُبرز المبيعات القوية لأحدث جيل من هذه الأجهزة أهمية ولاء العملاء، وقدرة الشركة على الحفاظ على طلب قوي رغم تزايد المنافسة.
- بلغت إيرادات قطاع الخدمات مستوى قياسياً عند 31.57 مليار دولار، محققةً نمواً سنوياً بنحو 10%، وهو ما جاء متوافقاً تقريباً مع توقعات المحللين البالغة 31.58 مليار دولار. وقد شكلت الخدمات نحو 27.6% من إجمالي الإيرادات، مما يوفر مصدراً مهماً للمبيعات المتكررة. ويساهم النمو في هذا القطاع في تعزيز قيمة قاعدة أجهزة "أبل" المستخدمة حالياً، ويقلل من اعتماد الشركة على دورات إطلاق الأجهزة الجديدة.
- قفزت إيرادات أجهزة "ماك" بنسبة 24% على أساس سنوي لتصل إلى 10.79 مليار دولار، متجاوزةً بشكل ملحوظ تقديرات المحللين التي كانت تشير إلى 9.69 مليار دولار. كان هذا أقوى معدل نمو بين فئات منتجات "أبل" الرئيسية. وتشير هذه النتيجة إلى استمرار الطلب على أجهزة الكمبيوتر الخاصة بالشركة، وتزايد مساهمتها في إجمالي إيرادات منظومة منتجاتها.
- أما إيرادات أجهزة "آيباد" (iPad)، فقد انخفضت بنسبة 10% على أساس سنوي لتصل إلى 6.23 مليار دولار، وهو ما جاء أقل من توقعات المحللين البالغة 6.83 مليار دولار. ويُعد هذا أحد أبرز جوانب الأداء المخيب للآمال في التقرير، مما يشير إلى ضعف الطلب في فئة الأجهزة اللوحية. ومع ذلك، قد يعكس هذا التراجع أيضاً اختلافات في جداول إطلاق المنتجات ودورات استبدال الأجهزة؛ مما يعني أن نتائج ربع سنوي واحد لا تحدد بالضرورة الاتجاه طويل الأمد.
- وفي المقابل، انخفضت إيرادات فئة "الأجهزة القابلة للارتداء والمنتجات المنزلية والملحقات" بنسبة 8% على أساس سنوي لتصل إلى 8.30 مليار دولار، مقارنة بتوقعات بلغت 8.99 مليار دولار. ويُعد ضعف مبيعات الساعات الذكية وسماعات الرأس وغيرها من الملحقات مؤشراً إضافياً على أن طلب المستهلكين لا ينمو بالتساوي عبر مختلف فئات المنتجات. وبالنظر إلى المستقبل، يظل السؤال الجوهري هو: هل ستكون الأجيال الجديدة من هذه الأجهزة كافية لتغيير هذا المسار؟
بلغ إجمالي إيرادات المنتجات 82.9 مليار دولار، بزيادة قدرها 12% على أساس سنوي، متجاوزاً بذلك متوسط توقعات المحللين البالغ 81.46 مليار دولار. وتؤكد هذه النتيجة أن الأجهزة لا تزال تمثل المصدر الرئيسي لإيرادات شركة "أبل"، على الرغم من الأهمية المتزايدة لقطاع الخدمات، الذي جاءت إيراداته أقل بقليل من توقعات "وول ستريت".
نمو سريع في الصين، لكنه دون توقعات المحللين
ارتفعت إيرادات منطقة الصين الكبرى بنسبة 21% على أساس سنوي لتصل إلى 17.54 مليار دولار، لكنها ظلت أقل من متوسط توقعات المحللين البالغ 18.55 مليار دولار. ورغم أن هذه المنطقة سجلت أعلى معدل نمو بين الأسواق الجغرافية الرئيسية لشركة "أبل"، إلا أن الفارق عن التوقعات تجاوز مليار دولار. ويعكس هذا مدى تفاؤل المحللين بشأن تعافي المبيعات في الصين، حيث لا تزال المنافسة المحلية وتوافر المنتجات عوامل مؤثرة. ووفقاً لصحيفة "فاينانشال تايمز"، أشارت إدارة "أبل" أيضاً إلى وجود قيود في سلاسل التوريد حدّت من قدرة الشركة على تلبية الطلب.
ظلت الأمريكتان أكبر سوق لشركة "أبل"، حيث حققتا إيرادات بلغت 48.68 مليار دولار، بزيادة 10% على أساس سنوي. وقد ساهمت هذه المنطقة بنحو 42.5% من إجمالي الإيرادات، مما يؤكد أهميتها المحورية للأداء المالي للشركة. أما في أوروبا، فقد ارتفعت الإيرادات بنسبة 12% على أساس سنوي لتصل إلى 32.01 مليار دولار، وهو ما يمثل نحو 28% من مبيعات "أبل". ويشير تحقيق نمو بنسبة تتجاوز 10% في ثاني أكبر منطقة جغرافية للشركة إلى وجود طلب قوي ومستمر على منتجاتها وخدماتها. وفي بقية منطقة آسيا والمحيط الهادئ، بلغت الإيرادات 9.71 مليار دولار، بزيادة 15% عن العام السابق، بينما سجلت اليابان تراجعاً طفيفاً بنسبة 1% لتصل إلى 6.54 مليار دولار. وتبرز هذه النتائج تباين الأداء في الأسواق الآسيوية، حيث يعوض النمو في بعض الدول ضعف المبيعات في دول أخرى.
التدفق النقدي وعوائد المساهمين
حققت "أبل" تدفقاً نقدياً تشغيلياً بلغ حوالي 145.1 مليار دولار خلال السنة المالية 2026. ويُعد هذا المؤشر واحداً من أهم المقاييس المالية للشركة، إذ يعكس قدرتها الكبيرة على تمويل الاستثمارات، وأنشطة البحث والتطوير، وتوزيع الأرباح على المساهمين، وذلك من خلال السيولة النقدية الناتجة عن عملياتها الأساسية. في الربع الرابع وحده، بلغ التدفق النقدي التشغيلي حوالي 28 مليار دولار، في حين أعادت الشركة مبلغاً مماثلاً إلى المساهمين من خلال توزيعات الأرباح وعمليات إعادة شراء الأسهم. ويظل حجم هذه التوزيعات الرأسمالية سمةً بارزةً لشركة "أبل" باعتبارها شركة تكنولوجيا ناضجة، رغم أن ذلك لا يلغي مخاطر انخفاض سعر سهمها.
حافظت "أبل" على توزيعاتها النقدية الفصلية عند 0.27 دولار للسهم الواحد. ومع ذلك، تلعب برامج إعادة شراء الأسهم دوراً أكبر بكثير في إجمالي ما تعيده الشركة للمساهمين؛ إذ تساهم في تقليل عدد الأسهم المتداولة ودعم نمو ربحية السهم (EPS). كما أفادت الإدارة بأن قاعدة الأجهزة النشطة لشركة "أبل" وصلت إلى أعلى مستوى لها على الإطلاق عبر جميع فئات المنتجات الرئيسية والمناطق الجغرافية. ويعد هذا أمراً بالغ الأهمية للآفاق طويلة الأجل لقطاع الخدمات، حيث تتيح قاعدة المستخدمين الأكبر فرصاً لتحقيق إيرادات إضافية من الاشتراكات، وعمليات الدفع، وغيرها من الخدمات الرقمية.
إنفاق "أبل" على البحث والتطوير ينمو بوتيرة أسرع بكثير من نمو الإيرادات.
ارتفعت نفقات البحث والتطوير في "أبل" بنسبة 32% على أساس سنوي لتصل إلى 11.73 مليار دولار في الربع الرابع، متجاوزةً توقعات المحللين البالغة 11.63 مليار دولار. وهذا يعني أن الشركة خصصت أكثر من 10% من إيراداتها الفصلية للبحث والتطوير، مقارنة بنحو 8.7% في العام السابق. وقد ارتفع إجمالي النفقات التشغيلية بنسبة 21% على أساس سنوي ليصل إلى 19.19 مليار دولار، وهو معدل يفوق بكثير نمو الإيرادات. وفي المقابل، لم ترتفع مصاريف البيع والمصاريف العامة والإدارية (SG&A) سوى بنسبة 5.8% على أساس سنوي لتصل إلى 7.46 مليار دولار، مما يشير إلى أن الإنفاق على تطوير التكنولوجيا كان العامل الرئيسي وراء ارتفاع التكاليف التشغيلية.
قد يعكس ارتفاع الإنفاق على البحث والتطوير تكثيفاً لجهود التطوير في مجالات الذكاء الاصطناعي، والبرمجيات، وفئات جديدة من الأجهزة، لكنه يرفع أيضاً سقف التوقعات بشأن تحقيق عوائد مالية من هذه المشاريع مستقبلاً. وتمثل نفقات البحث والتطوير حالياً أكثر من 61% من إجمالي النفقات التشغيلية لشركة "أبل". من منظور المستثمر، يكمن السؤال الجوهري في ما إذا كان هذا التسارع في الإنفاق سيترجم إلى مصادر إيرادات جديدة وتعزيز للقدرة التنافسية في السنوات المقبلة، أم أنه سيؤدي في المقام الأول إلى رفع قاعدة التكاليف بشكل دائم.
iPhone Duo وربع العطلات: اختبار رئيسي للطلب على Apple؟
وتشير توقعات المحللين المجمعة إلى أن إيرادات أبل قد تصل إلى ما يقرب من 153 مليار دولار في الربع الأول من العام المالي 2027، الذي يغطي موسم التسوق في العطلات، مع توقع أن يأتي ما يقرب من 89 مليار دولار من مبيعات iPhone. سيكون إطلاق iPhone Duo، أول هاتف ذكي قابل للطي من Apple، ذا أهمية خاصة، حيث تم طرح الجهاز للبيع في أكتوبر فقط، وبالتالي لم يكن له أي تأثير على الربع الذي تم الإبلاغ عنه مؤخرًا. وفقًا لـ Bloomberg Intelligence، يمكن أن يترجم الطلب على الجهاز إلى مبيعات تتراوح بين 14 مليون إلى 16 مليون وحدة خلال أول 12 شهرًا، مقارنة بالتوقعات السابقة التي تتراوح بين 10 ملايين إلى 14 مليونًا. تمثل هذه الأرقام توقعات المحللين وليس التوجيه الرسمي للشركة.
يظل عدم اليقين الأكبر هو قدرة شركة Apple على تلبية الطلب، حيث أن التوفر المحدود لجهاز iPhone Duo قد يدفع بعض الإيرادات إلى ما بعد موسم التسوق الحاسم في العطلات. وفقًا لتقارير الصناعة، تمتد مواعيد تسليم بعض الطلبات إلى أواخر يناير 2027، مما يشير إلى أن اهتمام المستهلك القوي بالنموذج الجديد قد لا يترجم على الفور إلى مبيعات تم الإبلاغ عنها. ويأتي التحدي الآخر من الجدول الزمني المنقح لإطلاق المنتج، بما في ذلك عدم وجود هاتف iPhone 18 قياسي في تشكيلة الخريف والإدخال اللاحق لبعض الأجهزة الجديدة. بالنسبة للرئيس التنفيذي الجديد جون تيرنوس، الذي تولى منصبه في سبتمبر، فإن الأشهر المقبلة ستمثل أول اختبار رئيسي له لإدارة العرض، وإطلاق المنتجات وتوقعات وول ستريت.
ماذا تعني نتائج أبل بالنسبة للمستثمرين؟
ويؤكد التقرير أنه على الرغم من حجمها الهائل، تظل شركة Apple قادرة على تحقيق نمو في الإيرادات والأرباح من رقمين دون تحمل نفس المستوى من مخاطر الاستثمار في البنية التحتية للذكاء الاصطناعي مثل أكبر مشغلي مراكز البيانات. تستفيد الشركة في المقام الأول من قوة نظامها البيئي، وقاعدة المستخدمين المثبتة المتوسعة وفرص بيع خدمات إضافية للعملاء الحاليين. يعد الجمع بين مبيعات iPhone وMac المتزايدة إلى جانب إيرادات الخدمات القياسية أمرًا مشجعًا بشكل خاص.
الإيرادات والأرباح والتدفق النقدي الحر آخذة في الارتفاع، وكذلك نفقات البحث والتطوير، في حين انخفض هامش الربح الإجمالي وانخفضت قيمة إعادة شراء الأسهم. لدى المستثمرين أسباب للقلق بشأن هذا المزيج. وحتى مكانة Apple القوية بشكل استثنائي في السوق لا تضمن نموًا ثابتًا في جميع المنتجات والمناطق الجغرافية. ويظل الضعف في أجهزة iPad والأجهزة القابلة للارتداء، وخيبة الأمل بشأن وتيرة التوسع في الصين، والتأثير الجزئي الجزئي للتسديدات المتعلقة بالتعريفات الجمركية على الهوامش، من الاعتبارات المهمة عند تقييم جودة تقرير الأرباح. بالنسبة للمستثمرين، يتحول التركيز الرئيسي الآن إلى التوقعات الخاصة بربع العطلات، وتكاليف المكونات، وتوافر المنتج، وقدرة الشركة على الحفاظ على توسعها.
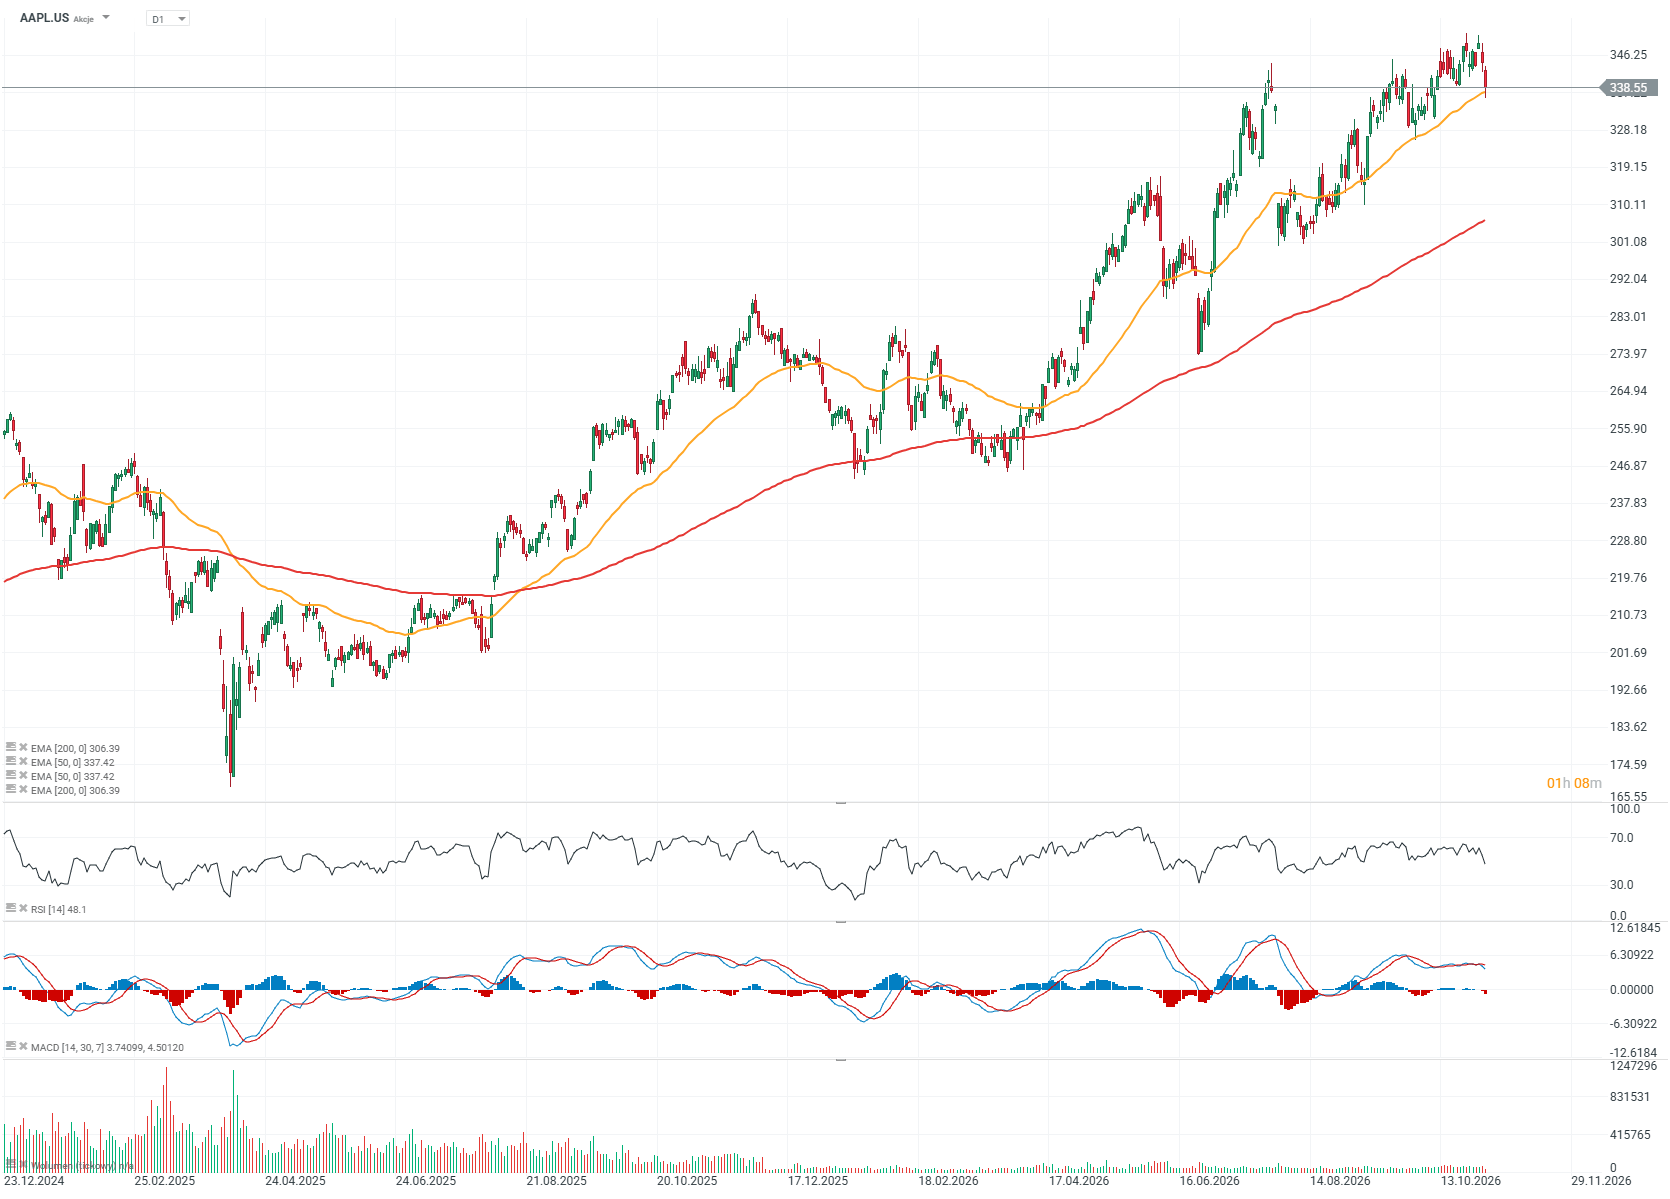
مخطط سعر سهم Apple (AAPL.US)، الإطار الزمني D1
تضاعفت قيمة أسهم شركة Apple تقريبًا مقارنة بمستوياتها في أبريل 2025، عندما تصاعدت التوترات التجارية، وأثبتت قدرتها على الصمود بشكل ملحوظ في مواجهة الاضطرابات عبر قطاع التكنولوجيا خلال النصف الثاني من هذا العام. في الآونة الأخيرة، وصل السهم إلى أعلى مستوياته على الإطلاق حتى مع انخفاض مؤشر ناسداك، ولكن ظهرت ضغوط بيع قوية قبل تقرير الأرباح، مما دفع السعر نحو المتوسط المتحرك الأسي لمدة 50 جلسة (EMA50، الخط البرتقالي). تظل منطقة 350 دولارًا، والتي تتوافق مع أعلى المستويات الأخيرة، مستوى مقاومة مهمًا، بينما يقع الدعم حول 335 دولارًا للسهم. قد يشير الاختراق دون هذا الدعم إلى خطر حقيقي بحدوث تصحيح أعمق، وربما نحو مستوى 300 دولار.
المصدر: xStation5
مخططات تقييم شركة "أبل" ونمو أعمالها (كما في جلسة التداول بتاريخ 2 نوفمبر 2026)
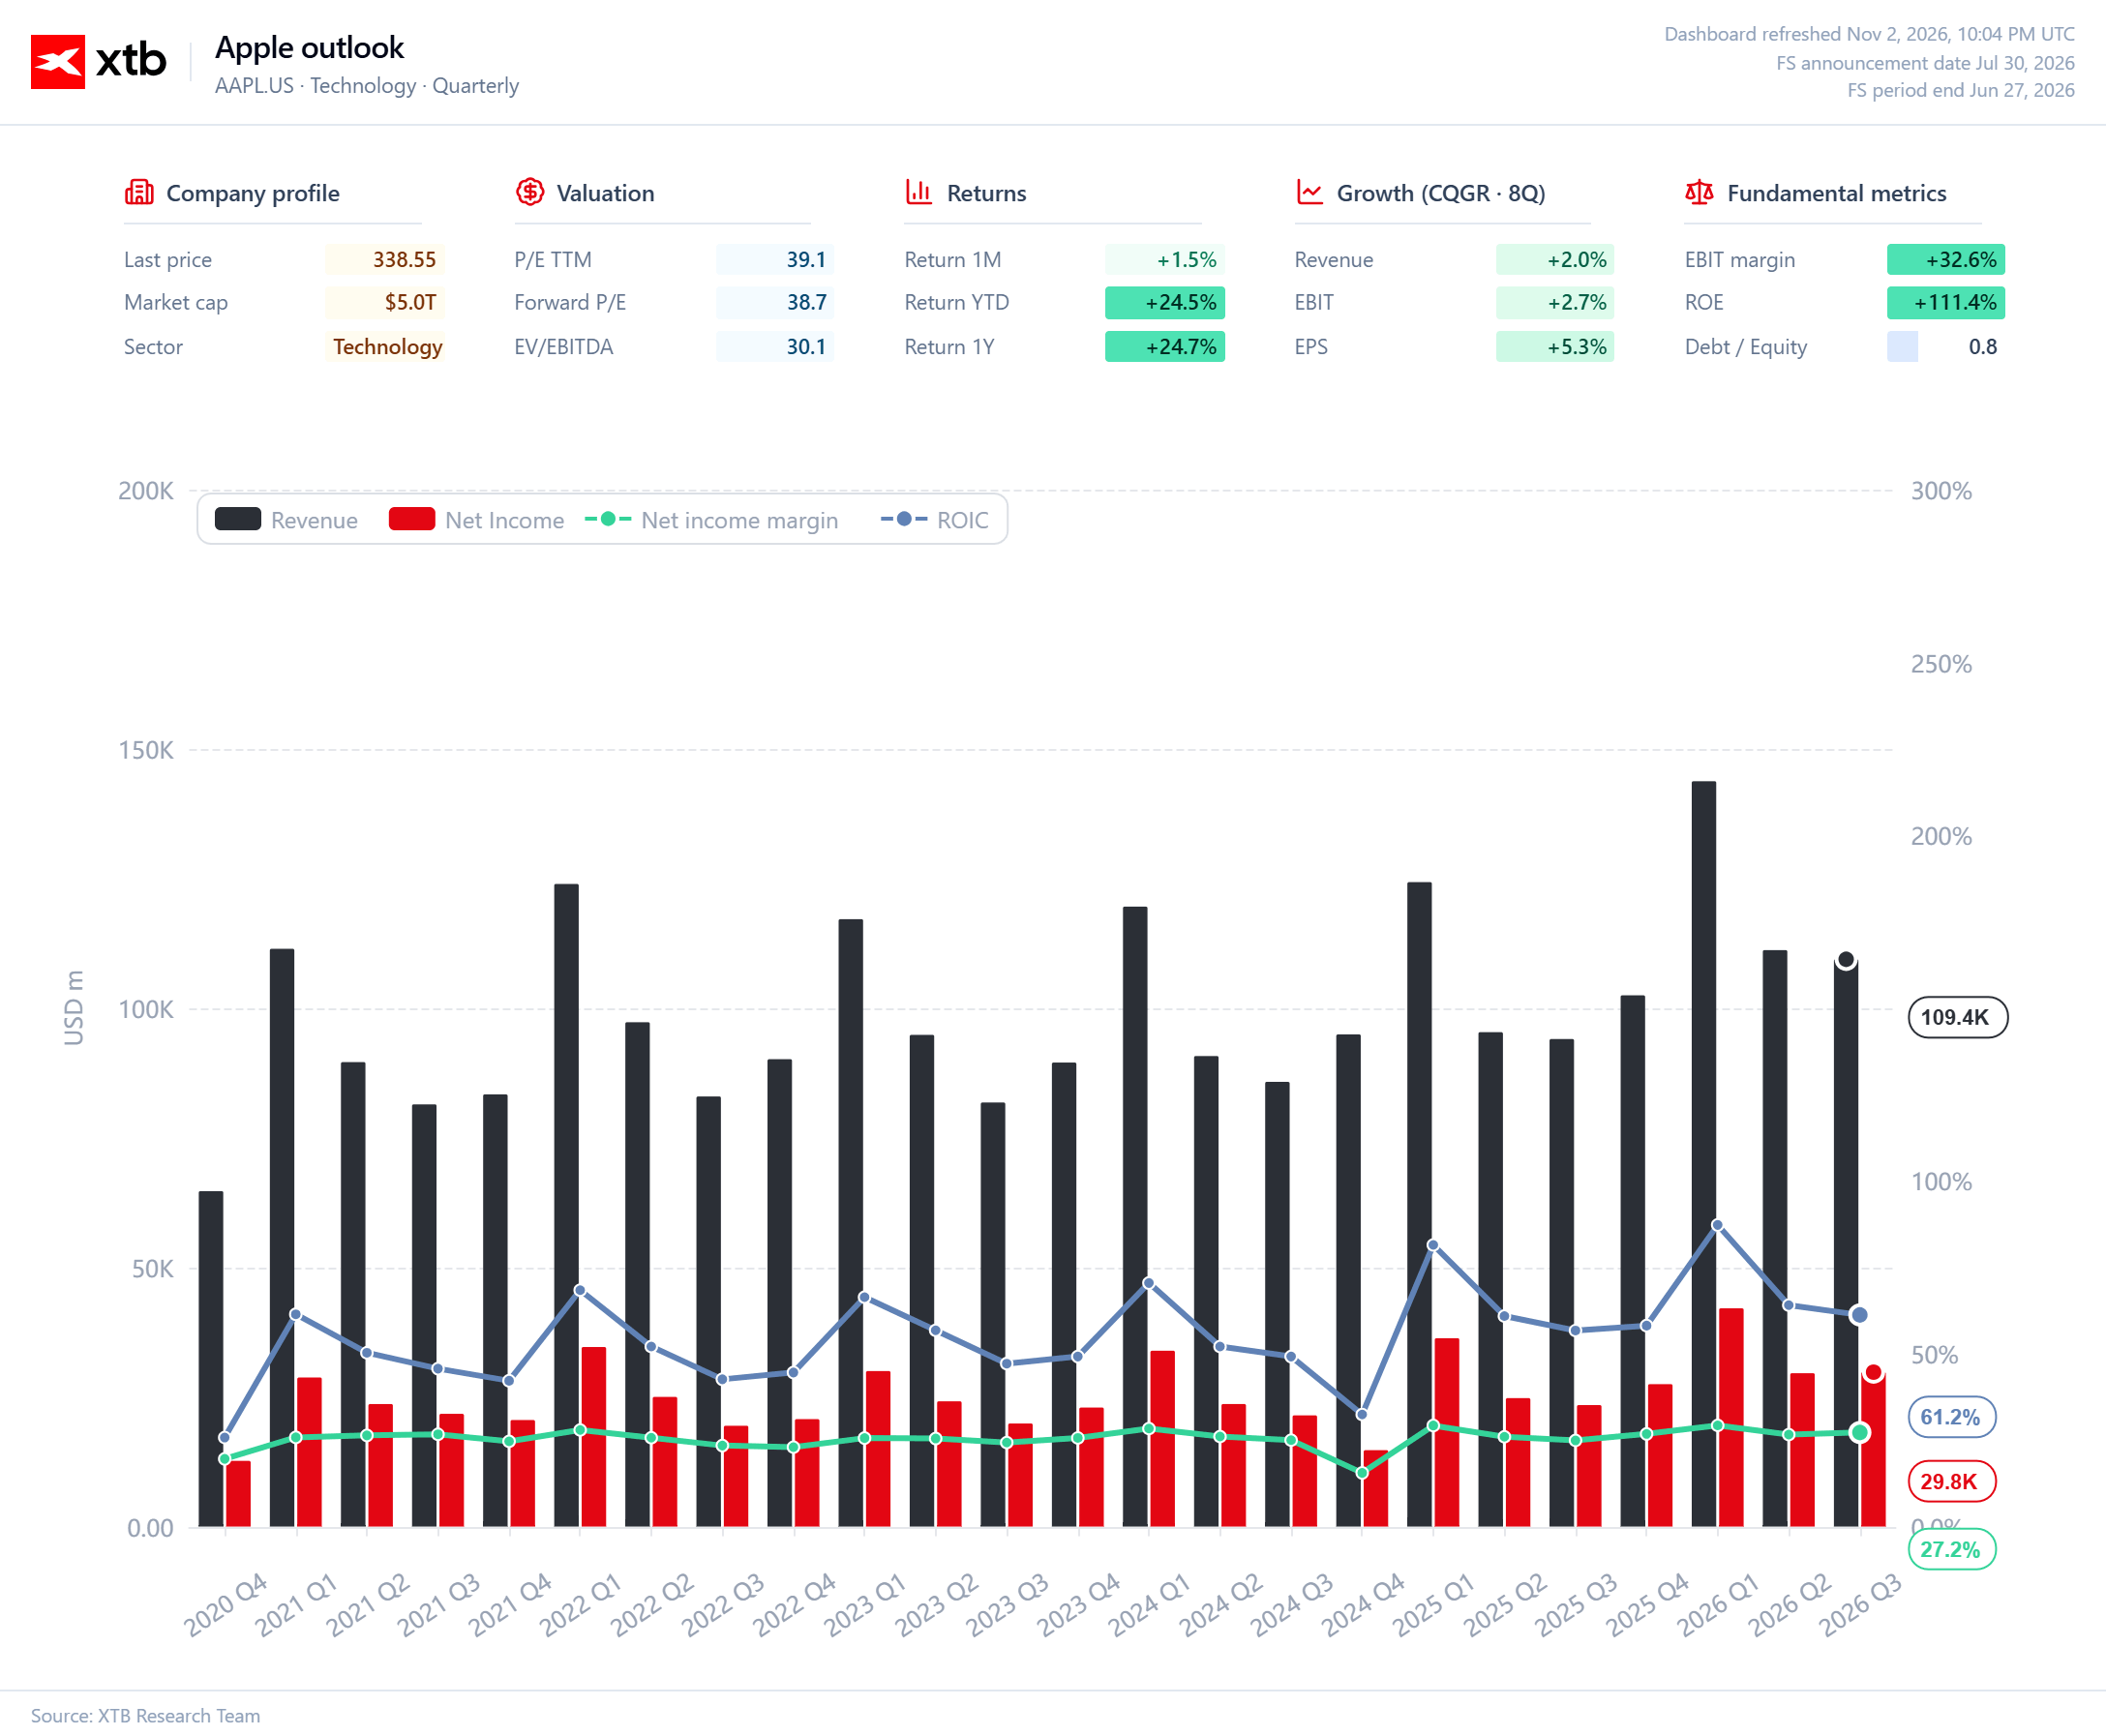
المخطط 1: الإيرادات، وصافي الدخل، والعائد على رأس المال المستثمر
يُظهر الأداء المالي طويل الأجل لشركة "أبل" أنها لم تنجح في توسيع قاعدة إيراداتها فحسب، بل تمكنت أيضاً من الاحتفاظ بحصة متزايدة من مبيعاتها كصافي ربح؛ حيث ارتفع هامش صافي الربح من حوالي 20% في أواخر عام 2020 إلى 27.2% في الربع الثالث من السنة المالية 2026. ومع تحقيق إيرادات ربع سنوية بلغت 109.4 مليار دولار، سجلت الشركة صافي دخل قدره 29.8 مليار دولار، محتفظةً بمستويات ربحية ترتبط عادةً بنماذج الأعمال الرقمية القابلة للتوسع بشكل كبير، أكثر من ارتباطها بشركات تصنيع الإلكترونيات الاستهلاكية التقليدية. ومما يستحق الذكر بشكل خاص هو معدل العائد على رأس المال المستثمر (ROIC) الذي بلغ 61.2%، مما يشير إلى أن "أبل" تحتاج إلى قاعدة رأسمالية متواضعة نسبياً لتحقيق أرباح تشغيلية ضخمة. ويعكس هذا المعدل المرتفع -من بين عوامل أخرى- قوة العلامة التجارية للشركة، وحقوق الملكية الفكرية التي تمتلكها، ونموذج التصنيع الخارجي (الاعتماد على جهات تصنيع خارجية) الذي تتبعه؛ علماً بأن الرقم المعلن يعتمد أيضاً على المنهجية المستخدمة في حساب رأس المال المستثمر. ومن منظور التقييم، يظل السؤال الجوهري هو ما إذا كانت "أبل" قادرة على الحفاظ على هذا المستوى من كفاءة رأس المال؛ إذ يشير مضاعف الربحية (P/E ratio) الذي يقترب من 39 إلى أن السوق قد وضع بالفعل في اعتباره جودة استثنائية لأعمال الشركة، مما يترك مجالاً محدوداً لأي نتائج قد تكون أقل من التوقعات.
المصدر: XTB Research
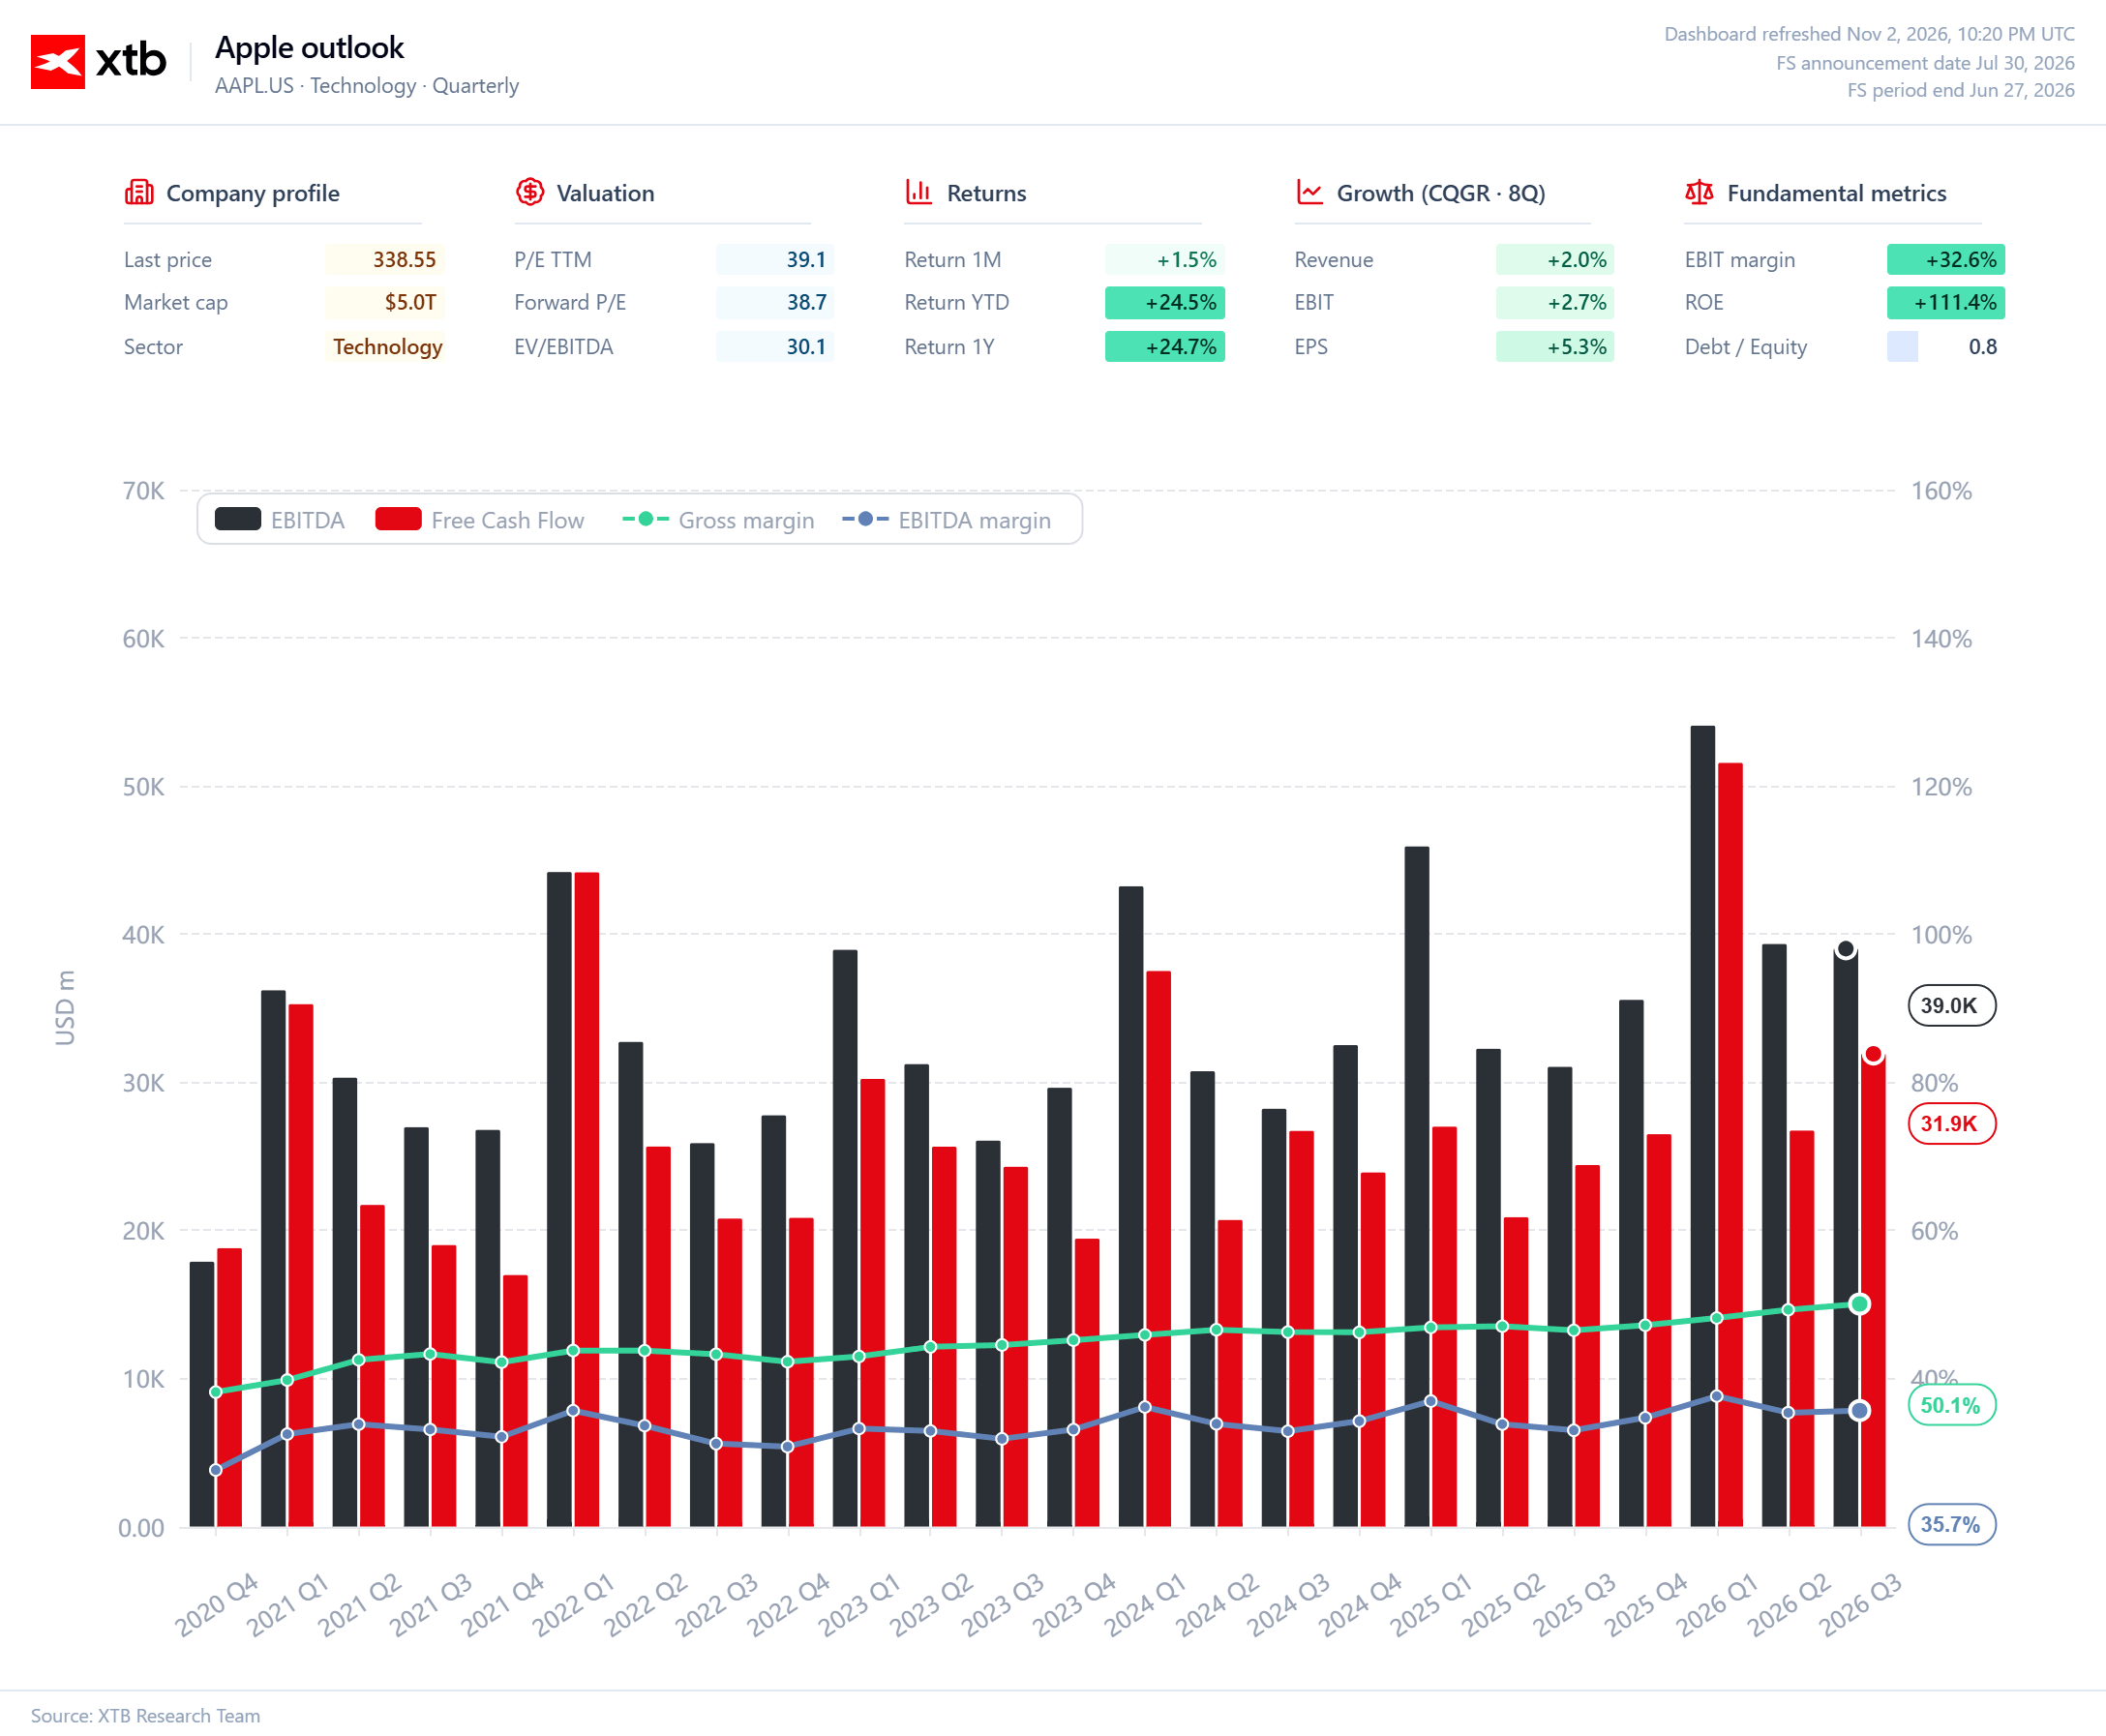
الرسم البياني 2. أرباح أبل قبل الفوائد والضرائب والإهلاك والاستهلاك والتدفق النقدي الحر
على مدى السنوات الست الماضية، شهدت أبل تحسناً مطرداً في هامش الربح الإجمالي، الذي ارتفع من حوالي 39% في أواخر عام 2020 إلى 50.1% في الربع الثالث من السنة المالية 2026، مما يعكس قدرة الشركة المتنامية على تحقيق الربح من منتجاتها وخدماتها. وبلغت الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك 39 مليار دولار، بهامش ربح قدره 35.7%، وهو ما يمثل فجوة قدرها 14.4 نقطة مئوية مقارنة بهامش الربح الإجمالي، ويسلط الضوء على التأثير الكبير لنفقات التشغيل، بما في ذلك الإنفاق على البحث والتطوير، على الربحية الإجمالية. ومن المثير للاهتمام، أنه على الرغم من التحسن طويل الأجل في هامش الربح الإجمالي، فقد ظل هامش الربح قبل الفوائد والضرائب والإهلاك والاستهلاك مستقراً نسبياً في السنوات الأخيرة، مما يشير إلى أن جزءاً من فوائد مزيج المبيعات الأكثر ملاءمة يتم استيعابه من خلال ارتفاع تكاليف التشغيل. بلغ التدفق النقدي الحر 31.9 مليار دولار، ما يمثل حوالي 82% من الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك الفصلية، مما يؤكد قدرة آبل القوية على توليد النقد، مع العلم أن هذه النسبة تتأثر بتقلبات موسمية ناتجة جزئيًا عن تحركات رأس المال العامل. من وجهة نظر المستثمر، لا تكمن المسألة الأساسية في قدرة آبل على الحفاظ على هوامش ربح إجمالية قريبة من أعلى مستوياتها التاريخية فحسب، بل في قدرتها على ترجمة هذه الميزة التنافسية إلى نمو مستدام في الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك والتدفق النقدي الحر، لا سيما مع تداول السهم عند حوالي 39 ضعفًا من الأرباح السنوية.
المصدر: XTB Research
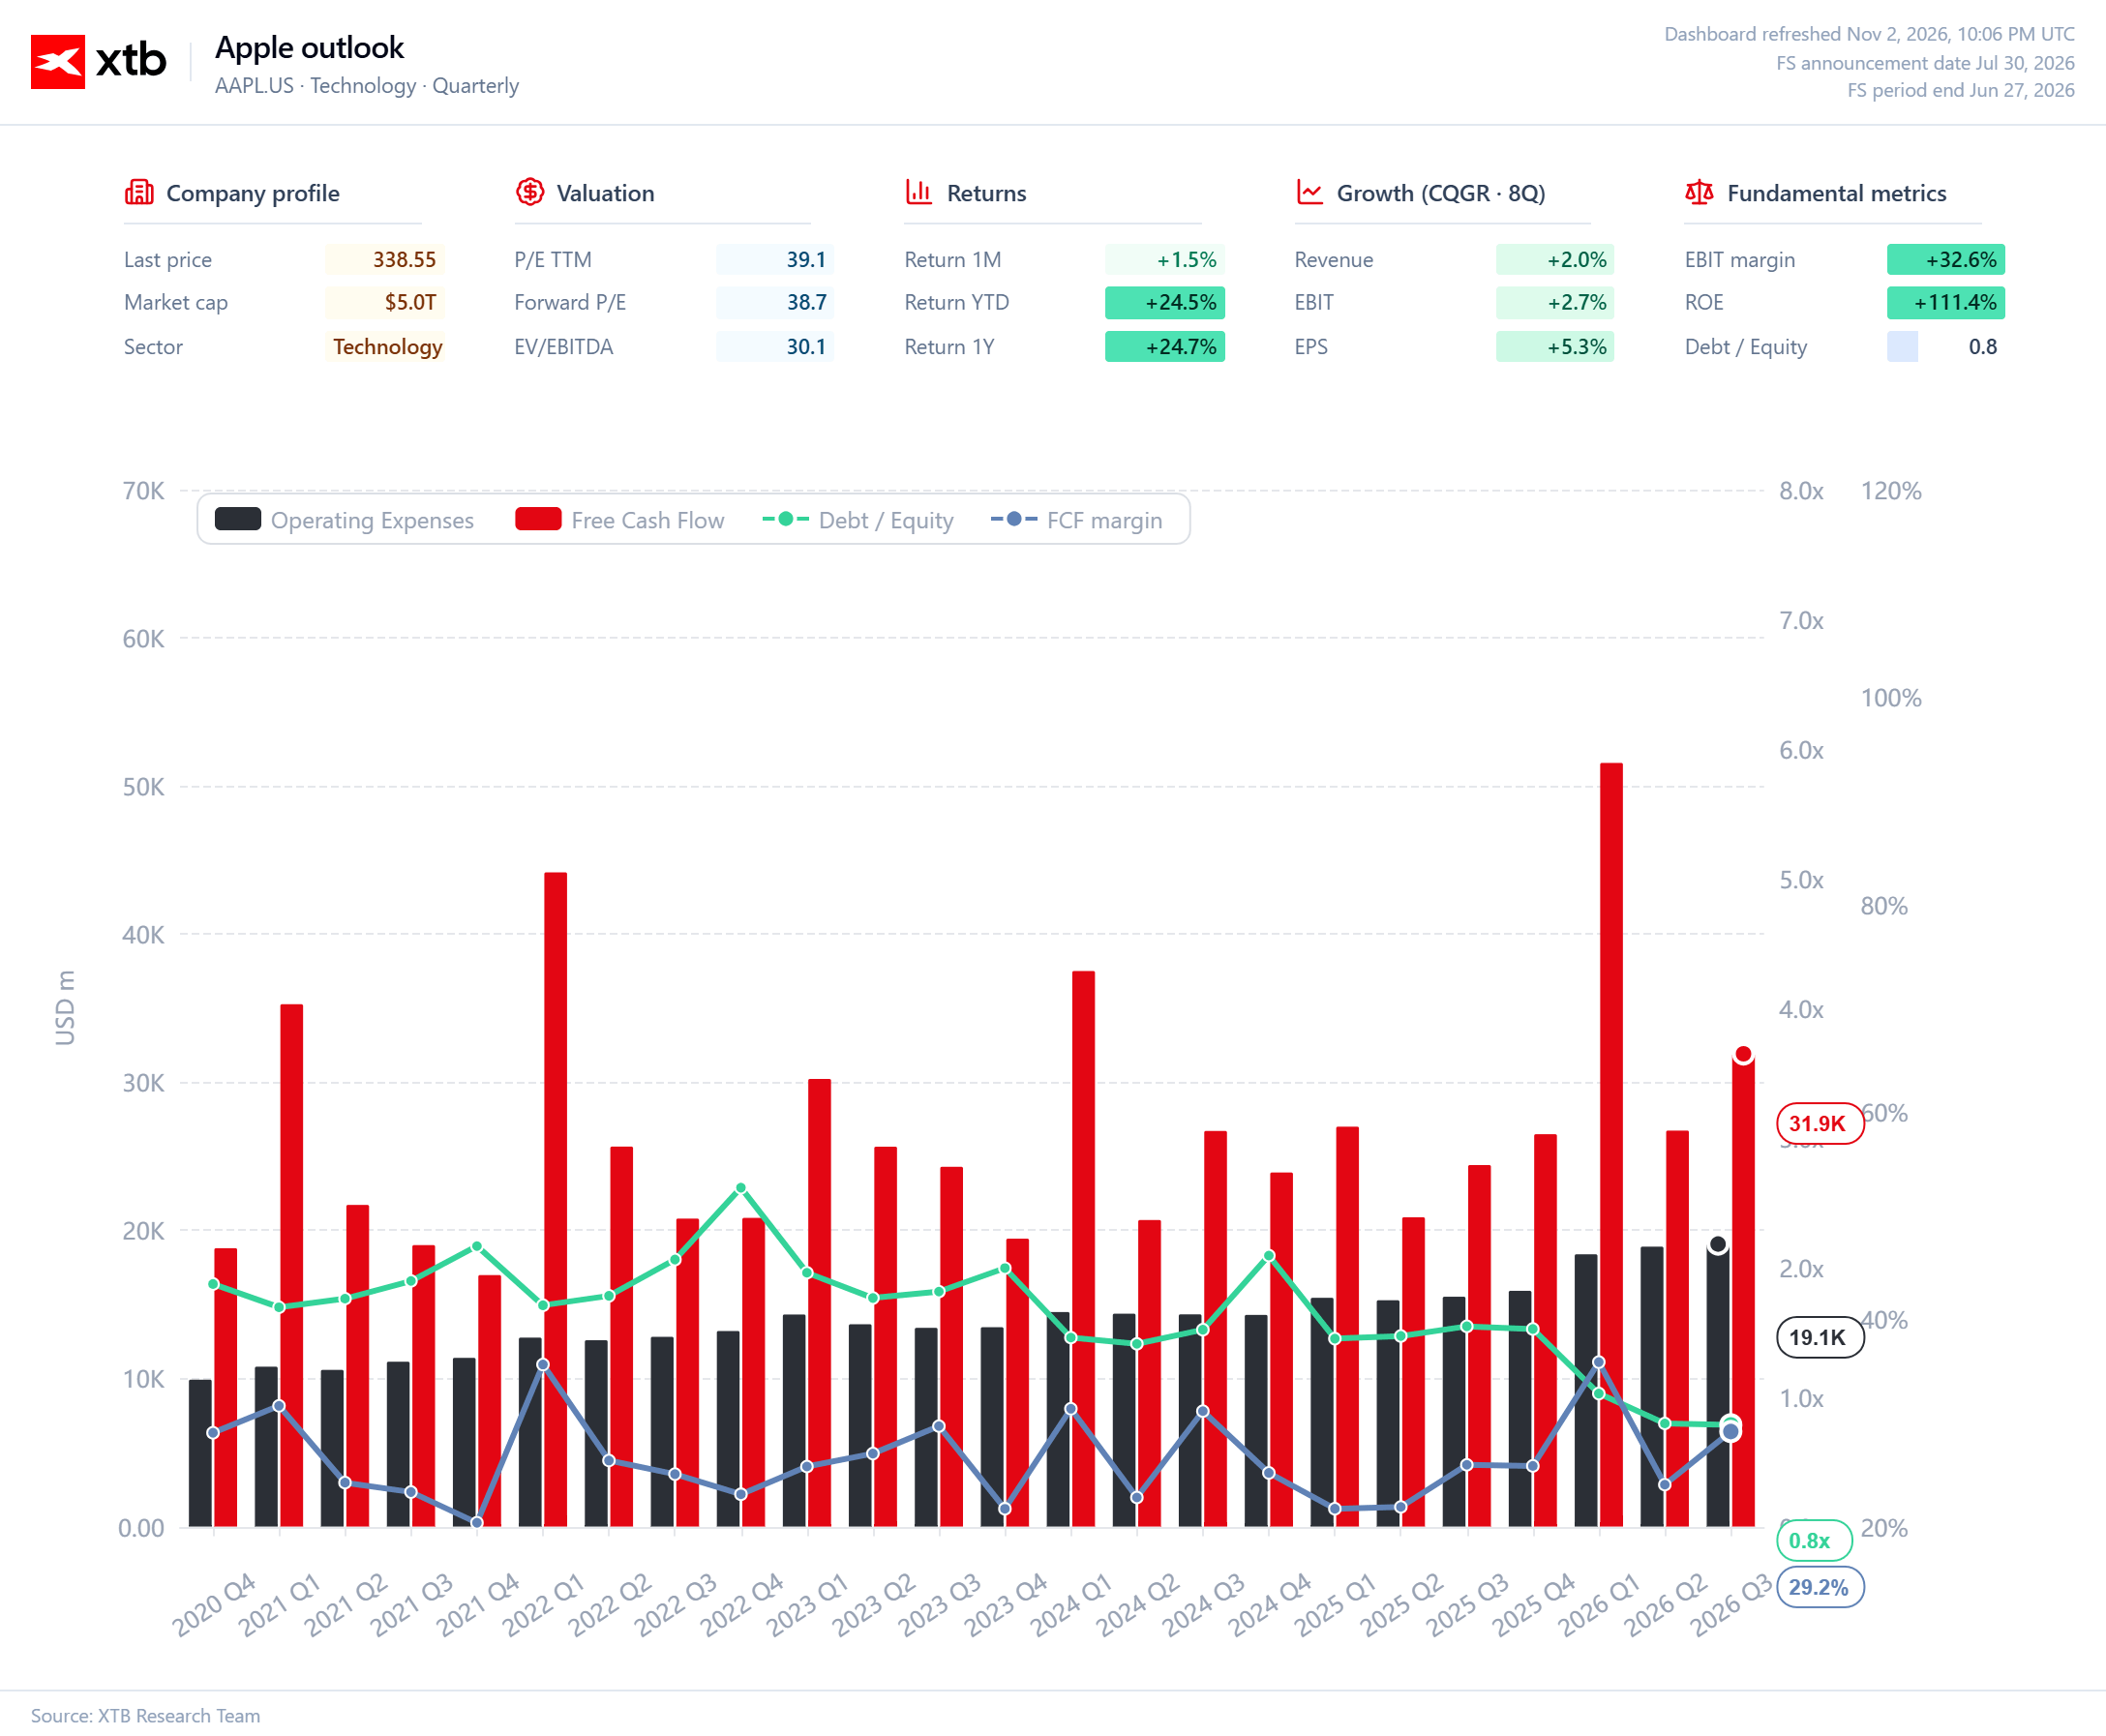
الرسم البياني 3. النفقات التشغيلية والتدفق النقدي الحر والرافعة المالية لشركة "أبل"
ارتفعت النفقات التشغيلية لشركة "أبل" من حوالي 10 مليارات دولار في الربع الواحد في أواخر عام 2020 لتصل إلى 19.1 مليار دولار في الربع الثالث من السنة المالية 2026؛ ومع ذلك، فقد ترافق توسع أعمال الشركة مع قدرة أقوى على توليد النقد. وقد بلغ التدفق النقدي الحر (FCF) 31.9 مليار دولار في أحدث ربع موضح في الرسم البياني، بنسبة هامش تدفق نقدي حر بلغت 29.2%، مما يسلط الضوء على الكفاءة الاستثنائية لنموذج أعمال "أبل" في توليد السيولة النقدية. وتُظهر التقلبات الموسمية في التدفق النقدي الحر -وخاصة الارتفاعات الحادة خلال أرباع موسم العطلات- سبب عدم إمكانية اعتبار قراءة ربع سنوية واحدة مؤشراً دقيقاً للأداء السنوي الكامل. ومن الجدير بالذكر بشكل خاص انخفاض نسبة الدين إلى حقوق المساهمين من مستويات تجاوزت 2.0 في السنوات السابقة لتصل إلى حوالي 0.8؛ علماً بأن تفسير هذا المؤشر يزداد تعقيداً نظراً للتأثير التاريخي لعمليات إعادة شراء الأسهم على القيمة الدفترية لحقوق المساهمين. إن الجمع بين توليد قوي للسيولة النقدية وانخفاض في الرافعة المالية يقلل من المخاطر المرتبطة بالميزانية العمومية لشركة "أبل"، ويمنح إدارتها مرونة كبيرة لتمويل مشاريع جديدة دون الحاجة إلى زيادة كبيرة في الديون.
المصدر: XTB Research


بالانتير تضاعف إيراداتها تقريباً 📈 وأسهمها ترتفع قليلاً في أعقاب نتائج مالية قوية



ملخص اليوم: تقلبات حادة في سوق السلع الأساسية 🚨 النفط يهبط بنسبة 7%، والذهب يصعد بأكثر من 2% 💥


أسهم "ألستوم" تهوي بنسبة 25% وسط حالة من الذعر عقب خفض التوقعات التجارية للشركة



السوق الأمريكية: نهاية دامية للربع السنوي؛ حيث فقدت شركة "إنتل" نحو ثلث قيمتها، بينما تجاوز سوق العملات المشفرة تداعيات عملية اختراق تعرضت لها أكبر منصة تداول في هذا القطاع.