


شهدت أسهم شركة "ألستوم" (Alstom) -المصنعة للمركبات السككية وأنظمة الإشارات- تراجعاً بنحو 25% يوم الاثنين، لتصل إلى حوالي 11.50 يورو، وذلك في أعقاب خفض حاد جديد في التوقعات المالية للشركة. ويشير حجم عمليات البيع المكثفة إلى تزايد قلق المستثمرين بشأن ربحية المشاريع، والوضع النقدي للشركة، ومصداقية خطط الإدارة الرامية إلى تحسين الأداء. وتعد التوقعات بتدهور التدفق النقدي الحر أكثر المؤشرات إثارة للقلق؛ إذ تتوقع "ألستوم" الآن تدفقاً نقدياً حراً سالباً بنحو 1.5 مليار يورو للسنة المالية بأكملها، بعد أن كانت تتوقع سابقاً تدفقاً نقدياً موجباً. وتحد هذه الاحتياجات النقدية الكبيرة من قدرة الشركة على خفض ديونها باستخدام مواردها الداخلية. وفي المقابل، حققت أسهم الشركات المنافسة -مثل "سيمنز" (الشركة الأم لـ "سيمنز موبيليتي")، و"ستادلر"، وشركة "CAF" الإسبانية- أداءً أفضل بكثير خلال الأرباع الأخيرة.
- كما تم خفض توقعات هامش الربح المعدل من 6.5% إلى حوالي 1%، أي بانخفاض قدره 5.5 نقطة مئوية. ويترك هذا المستوى المنخفض من الربحية مساحة ضئيلة جداً لاستيعاب أي تكاليف إضافية، في حين قد تؤدي أي مشكلات أخرى تتعلق بتنفيذ الطلبيات إلى زيادة الضغوط على الأرباح.
- تتوقع الشركة أيضاً تباطؤ نمو الإيرادات بنسبة تتراوح بين 2% و4% في السنة المالية المنتهية في مارس، مقارنة بتوقعات سابقة كانت تشير إلى نمو بنحو 5%. ويشير التعديل الحاد في هوامش الربح -مقارنة بالتعديل في نمو المبيعات- إلى أن ربحية العقود وعمليات تنفيذها لا تزال تمثل تحدياً كبيراً.
- يعود السبب المباشر لهذا التخفيض في التوقعات إلى تأخيرات في مشاريع ألمانية تشمل قطارات "كوراديا ماكس" (Coradia Max). فقد أوقفت "ألستوم" أعمال التطوير مؤقتاً لإجراء اختبارات إضافية، مما سيؤدي إلى تأخير عمليات التسليم في ستة عقود، وبالتالي تكبد غرامات تعاقدية. وبذلك، تمتد المشكلات لتشمل عدة طلبيات، مما يفاقم من حجم الأثر المالي.
- من جانب آخر، كشفت الإدارة عن خطة لخفض الديون بقيمة ملياري يورو. ونظراً لتوقعات ببقاء التدفق النقدي الحر في النطاق السالب، فإن تحقيق هذا الهدف سيكون أمراً بالغ الصعوبة. وستصبح طريقة وتوقيت خفض الديون عاملين جوهريين في تقييم الوضع المالي للشركة.
- يُذكر أن هذا هو التعديل السلبي الثاني منذ تولي مارتن سيون منصب الرئيس التنفيذي في أبريل الماضي؛ حيث أدى التعديل الأول حينها إلى انخفاض سعر سهم الشركة بنحو 30%. قد يؤدي صدور تحذير آخر بشأن الأرباح إلى تقويض الثقة بشكل أكبر في إمكانية التنبؤ بالأرباح، وفي قدرة فريق الإدارة الجديد على السيطرة على المشكلات التشغيلية بسرعة.
- تعكس الصعوبات الحالية تحديات تواجهها شركة "ألستوم" (Alstom) منذ فترة طويلة فيما يتعلق بتنفيذ العقود. فقد أدى الاستحواذ على قطاع السكك الحديدية التابع لشركة "بومباردييه" (Bombardier) في عام 2021 إلى تحميل "ألستوم" عدداً من العقود ذات هوامش الربح المنخفضة، في حين تسلط التخفيضات المتكررة في التوقعات الضوء على الصعوبة في تحويل حجم عمليات الشركة إلى ربحية مستقرة وتدفقات نقدية إيجابية.
- يهدف "سيون" (Sion) إلى إعادة الأداء إلى مستوياته الطبيعية بدءاً من السنة المالية المقبلة. ومع ذلك، فإن استعادة ثقة المستثمرين ستعتمد بشكل أساسي على الالتزام بمواعيد التسليم، وخفض التكاليف الناجمة عن التأخيرات، وتحقيق تدفقات نقدية أقوى. وستساعد التقارير القادمة المستثمرين في تقييم ما إذا كان التعديل الأخير في التوقعات يمثل أساساً موثوقاً للتحسن.
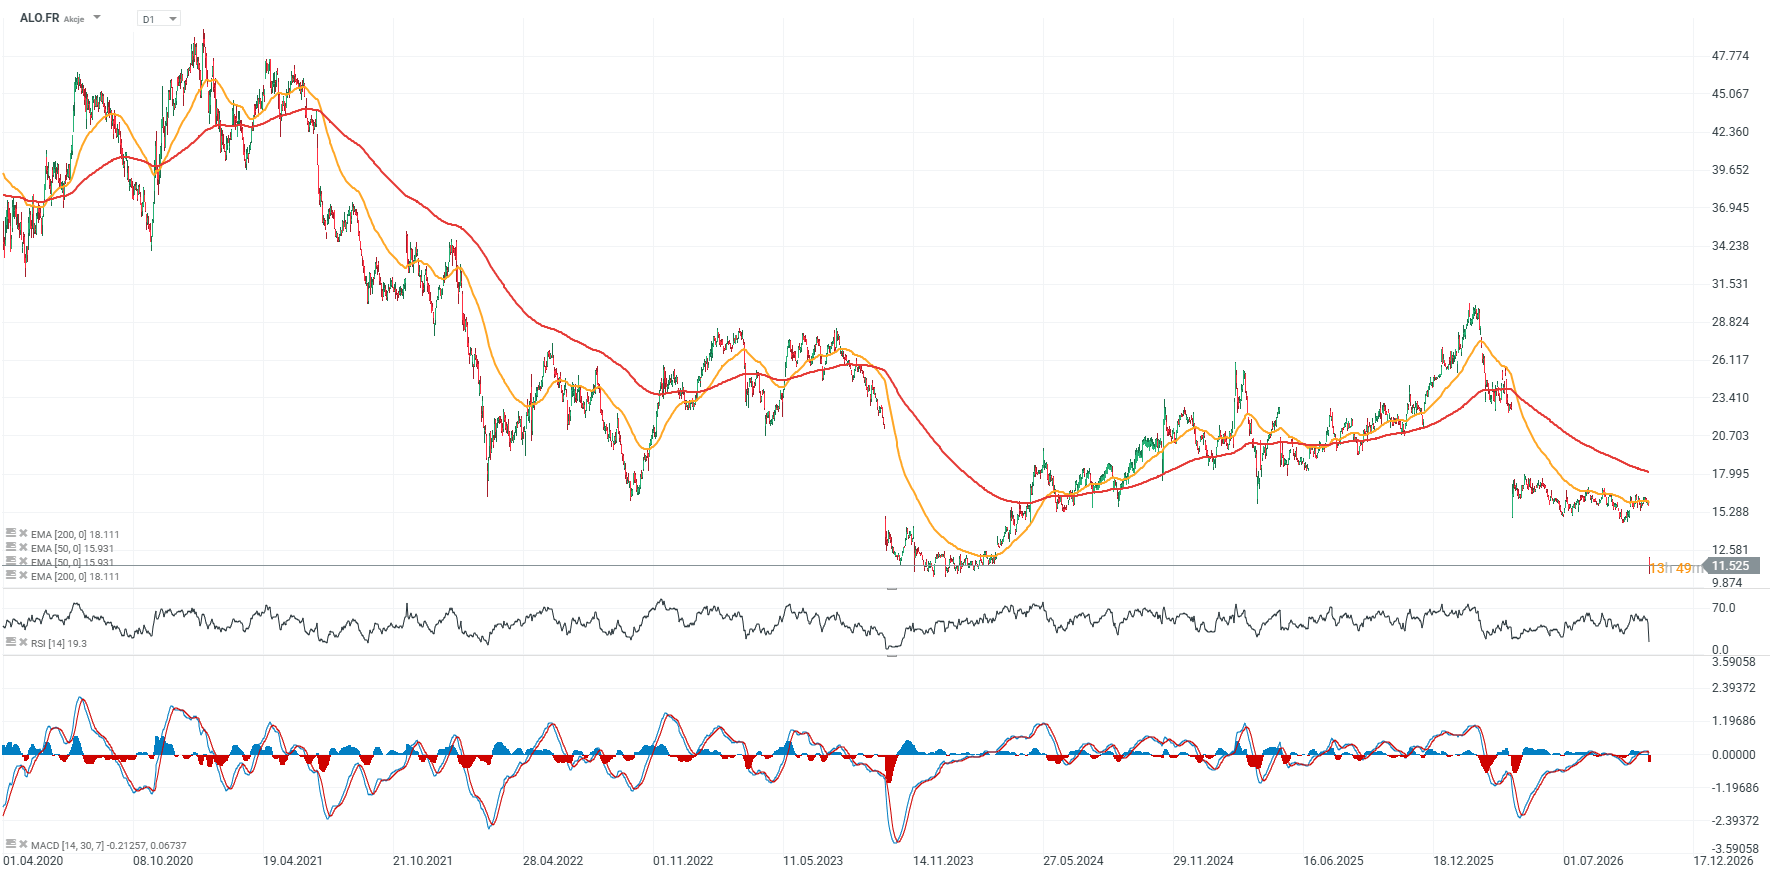
رسم بياني لسعر سهم "ألستوم" (ALO.FR)، فاصل زمني يومي (D1)
تشهد أسهم "ألستوم" اليوم تراجعاً لتصل إلى أدنى مستوياتها منذ عام 2023، حيث تختبر منطقة دعم مهمة تتراوح بين 10 و12 يورو للسهم الواحد. ويتم تداول السهم حالياً عند مستوى يقل بنحو 40% عن متوسطه المتحرك الأسي لمدة 200 يوم (EMA200، الخط الأحمر، عند حوالي 18 يورو)، ولا يزال السهم في مسار هبوطي واضح. وقد بلغ الانخفاض من أعلى مستوياته المسجلة في وقت سابق من العام -والتي كانت تقارب 30 يورو- نحو 61%. وتظهر نقطة مقاومة أولية بالقرب من مستوى 12.50 يورو، بينما يمثل مستوى 15.30 يورو -وهو المستوى الذي شهد فجوة هبوطية حادة- نقطة مقاومة رئيسية على المدى الأطول.
 المصدر: xStation5



السوق الأمريكية: نهاية دامية للربع السنوي؛ حيث فقدت شركة "إنتل" نحو ثلث قيمتها، بينما تجاوز سوق العملات المشفرة تداعيات عملية اختراق تعرضت لها أكبر منصة تداول في هذا القطاع.


ملخص السوق: اختراق منصة "بينانس" (Binance) يهز الأسواق، والأسهم الأوروبية تتعرض لضغوط.
شركة «إنتل» تواجه الواقع؛ ولا يزال تحقيق التعافي أمراً بعيد المنال.
أمازون: هامش تشغيلي قياسي يطغى عليه نمو النفقات الرأسمالية