


ظل قطاع الدفاع أحد أقوى محركات الاستثمار في أسواق الأسهم العالمية على مدى السنوات القليلة الماضية؛ فقد ساهمت مستويات الإنفاق الدفاعي المرتفعة، والحرب في أوكرانيا، والتوترات الأمنية في الشرق الأوسط، وتزايد الطلبيات العسكرية في دعم كل من إيرادات الشركات وتقييماتها السوقية. ومع ذلك، بدأ المشهد يزداد تعقيداً؛ ففي حين تواصل بعض الشركات الاستفادة من ميزانيات الدفاع القياسية، تبرز أهمية متزايدة لمخاطر تتعلق بارتفاع مضاعفات التقييم، وتكاليف توسيع القدرات الإنتاجية، والتحولات المحتملة في الأولويات الجيوسياسية.
وفي الوقت نفسه، يبدو أن الحروب تتجه بشكل متزايد نحو الطابع "التكنولوجي"، مما يثير تساؤلات حول نماذج الأعمال الخاصة ببعض مقاولي الدفاع التقليديين عند منافستهم لشركات مثل "بالانتير" (Palantir) - وربما مستقبلاً شركات التكنولوجيا الأمريكية العملاقة التي تمتلك قدرات متقدمة في مجال الذكاء الاصطناعي. ورغم ذلك، فإن المسألة أبعد ما تكون عن البساطة أو أحادية الجانب؛ ففي هذا العام، واجهت شركة "RTX Corp" - أكبر مقاول دفاعي أمريكي (والتي كانت تُعرف سابقاً باسم "رايثيون" وتُعتبر مستفيداً رئيسياً من توسيع إنتاج أنظمة "باتريوت" و"ثاد" و"PAC-3") - صعوبات ملحوظة؛ إذ تراجعت أسهمها دون مستوى متوسط متحرك رئيسي طويل الأجل، وانخفضت بنحو 20% عن ذروتها السابقة. إذن، ما هي العوامل التي تضغط على أداء قطاع الدفاع؟
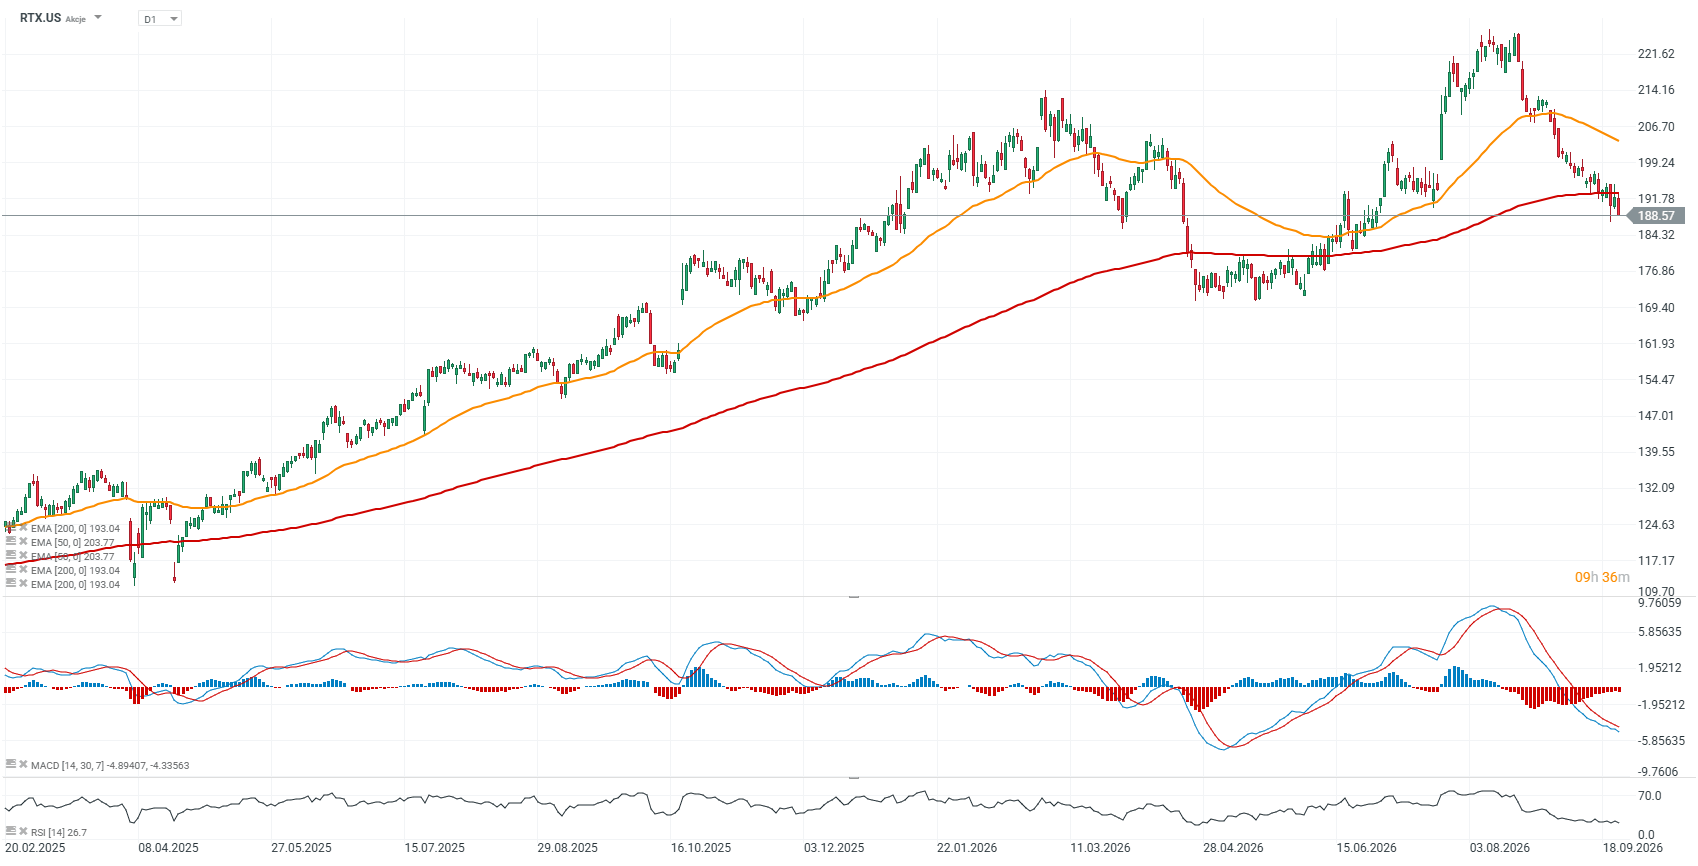
الرسم البياني لسهم RTX (إطار زمني يومي - D1)
شهدت أسهم شركة "RTX Corp" تراجعاً، وهي تتداول الآن دون مستوى المتوسط المتحرك الأسي لفترة 200 يوم (EMA200) - الموضح بالخط الأحمر - وذلك للمرة الأولى منذ شهر مايو من هذا العام. ومع ذلك، فقد حقق السهم مكاسب تقارب 115% على مدى السنوات الخمس الماضية، مقارنة بنحو 72% لمؤشر "S&P 500" و98% لمؤشر "Nasdaq 100". والسؤال هنا: هل استفادت "RTX" من هذا الاتجاه الاستثماري الضخم؟ بالتأكيد نعم، لكن فترات الضعف وتراجع الأداء تظل أمراً حتمياً.
المصدر: xStation5
أسهم قطاع الدفاع بعد سنوات من المكاسب الملحوظة
شهد قطاع الدفاع الأمريكي، ونظيره الأوروبي على وجه الخصوص، سنوات من التوسع القوي للغاية؛ لذا فإن حدوث بعض عمليات جني الأرباح لا يُعد أمراً مفاجئاً. فقد أدت الحرب في أوكرانيا، وزيادة الإنفاق من قبل حلف الناتو، والحاجة إلى تجديد مخزونات الذخيرة والمعدات، إلى زيادة حادة في حجم الطلبيات المتراكمة لدى كبرى شركات تصنيع المعدات الدفاعية. وفي الوقت نفسه، يتزايد تساؤل المستثمرين عما إذا كان من الممكن الحفاظ على وتيرة النمو التي شهدتها السنوات الأخيرة.
لا تزال التقييمات مرتفعة للعديد من شركات الدفاع الأوروبية، بينما يولي المستثمرون اهتماماً أكبر بجودة الطلبيات المتراكمة، وهوامش الربح، والقدرة الفعلية للشركات على زيادة حجم الإنتاج. كما تظل العوامل الجيوسياسية عنصراً مهماً؛ إذ أن أي تهدئة للحرب في أوكرانيا أو تحسن مؤقت في العلاقات بين الولايات المتحدة والصين قد يقلص جزءاً من علاوة المخاطر الجيوسياسية التي دعمت أداء القطاع في السنوات الأخيرة.
شركات الدفاع الأوروبية لا تزال تتداول عند مستويات تقييم مرتفعة للغاية
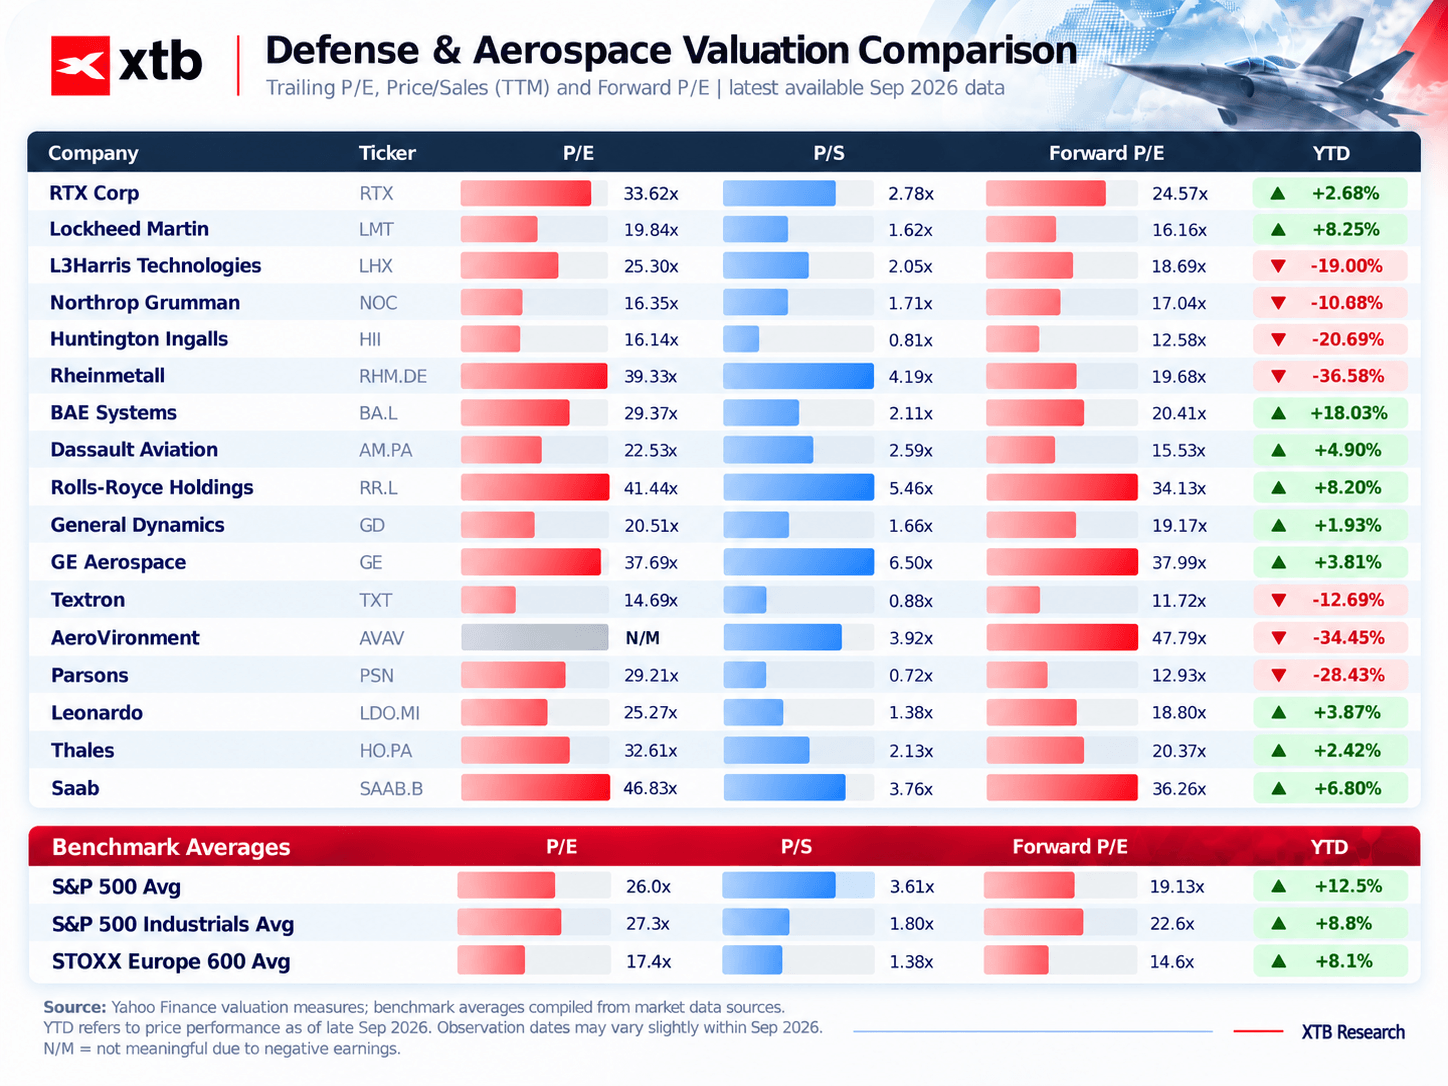
تواصل كبرى شركات الدفاع الأوروبية التداول عند مستويات تقييم أعلى بكثير من متوسط السوق الأوسع. فعلى سبيل المثال، تتداول أسهم شركة "راينميتال" (Rheinmetall) بمضاعف ربحية يقارب 40 ضعفاً، بينما تتداول أسهم "ساب" (Saab) بأكثر من 46 ضعف الأرباح. وتظهر هذه المضاعفات المرتفعة أيضاً في شركات مثل "رولز رويس" (Rolls-Royce) و"جي إي إيروسبيس" (GE Aerospace) والعديد من الشركات المصنعة في مجالات الطيران وتكنولوجيا الصواريخ. وبالمقارنة، يبلغ متوسط مضاعف الربحية لمؤشر "إس آند بي 500" (S&P 500) حوالي 26 ضعفاً، في حين يتداول مؤشر "ستوكس أوروبا 600" (STOXX Europe 600) عند حوالي 17 ضعف الأرباح. ويشير هذا إلى أن المستثمرين لا يزالون مستعدين لدفع علاوة سعرية كبيرة للاستفادة من نمو الإنفاق الدفاعي.
ومع ذلك، لا تبدو جميع الشركات باهظة الثمن بنفس القدر؛ إذ تتداول شركات مثل "لوكهيد مارتن" (Lockheed Martin) و"نورثروب جرومان" (Northrop Grumman) و"هنتنغتون إنجالز" (Huntington Ingalls) و"جنرال دايناميكس" (General Dynamics) و"تيكسترون" (Textron) عند مستويات أقرب بكثير إلى معايير التقييم التاريخية للقطاع الصناعي الأمريكي مقارنة ببعض الشركات الأوروبية ذات التقييمات المرتفعة للغاية. بل إن بعض هذه الشركات تُقيّم بمستويات تقل بنسبة تتراوح بين 30% و40% عن متوسط المؤشر الأوسع، بما في ذلك شركة "هنتنغتون إنجالز" -التي تبني حاملات الطائرات- وشركة "تيكسترون" التي تركز على قطاعي الطيران والمروحيات. ومن ثم، فإن أحد عوامل الدعم المحتملة للقطاع يتمثل في التقييمات المنخفضة نسبياً لبعض كبرى شركات الدفاع الأمريكية.
المصدر: أبحاث XTB، ياهو فاينانس (Yahoo Finance)
أصبح من الصعب تبرير "علاوة قطاع الدفاع" في أوروبا
في أوروبا، يبرز تساؤل جوهري بشكل متزايد: هل ستترجم سجلات الطلبات القياسية فعلياً إلى نمو مستدام في الأرباح؟ إن وجود تراكم كبير للطلبات لا يضمن تلقائياً تحقيق ربحية عالية، لا سيما عندما يتطلب تنفيذ العقود زيادات كبيرة في القوى العاملة، وإنشاء مصانع جديدة، ورفع حجم الإنفاق الرأسمالي.
وخير مثال على ذلك هو العقد الضخم لفرقاطات الجيش الألماني (Bundeswehr) الذي شاركت فيه شركة "راينميتال" (Rheinmetall) وأُلغي رغم إنفاق أكثر من ملياري يورو عليه بالفعل. قد يدفع هذا الأمر المستثمرين إلى توخي مزيد من الحذر بشأن "جودة" سجلات طلبات قطاع الدفاع في أوروبا. كما أن التقييمات المرتفعة تقلل من هامش الخطأ المتاح؛ فعندما تكون مضاعفات التقييم أعلى بكثير من متوسط السوق الأوسع، فإن أي خيبة أمل -حتى وإن كانت طفيفة- في معدلات النمو قد تؤدي إلى رد فعل أقوى بكثير في أسعار الأسهم.
ولا ينبغي إغفال المخاطر السياسية أيضاً؛ ففي أوروبا الغربية، بما في ذلك ألمانيا، تكتسب الأحزاب اليمينية التي تدعو إلى تطبيع العلاقات الاقتصادية مع روسيا زخماً وشعبية متزايدة. وليس من الصعب تصور أن تحولاً سياسياً في هذا الاتجاه قد يضعف -ولو مؤقتاً- الثقة في استمرارية وتيرة الإنفاق الدفاعي المتصاعدة.
في الولايات المتحدة، بدأت تكلفة توسيع القدرات الإنتاجية تشكل تحدياً
تواجه شركات الدفاع الأمريكية مجموعة مختلفة نوعاً ما من التحديات؛ إذ لا يزال الطلب على الصواريخ وأنظمة الدفاع الجوي وتقنيات الفضاء قوياً، غير أن زيادة الإنتاج تتطلب استثمارات ضخمة. وفي ظل بقاء عوائد السندات مرتفعة، تظل تكلفة رأس المال مرتفعة نسبياً، بينما قد تتوخى وزارة الدفاع (البنتاغون) مزيداً من الحذر في توظيف الأموال العامة نظراً لتفاقم الدين الحكومي وارتفاع مستوياته بشكل كبير.
وبالنسبة لشركات مثل "آر تي إكس" (RTX) و"لوكهيد مارتن" (Lockheed Martin) و"جنرال دايناميكس" (General Dynamics)، فإن هذا يعني ضرورة تمويل خطوط إنتاج جديدة، وبناء مخزونات، وتنفيذ عقود حكومية تمتد لعدة سنوات في آن واحد. ورغم أن البرامج الاستراتيجية الكبرى -بما في ذلك توسيع نطاق إنتاج الصواريخ والمشاريع المتعلقة بنظام "القبة الذهبية" (Golden Dome)- قد تدعم الإيرادات على المدى الطويل، إلا أنها قد تشكل عبئاً على التدفقات النقدية في المراحل الأولية.
الشركات الأصغر حجماً تواجه الضغوط الأكبر.. ماذا يعني ذلك؟
يبدو أداء عدد من الموردين الصغار ومتوسطي الحجم في قطاع الدفاع أضعف بكثير. سجلت شركات مثل "AeroVironment" و"Parsons" و"Booz Allen Hamilton" و"BNTX Technologies" وغيرها انخفاضاً حاداً، في حين أظهرت بعض كبرى شركات المقاولات أداءً أكثر استقراراً. وعادةً ما تكون الشركات الأصغر حجماً أكثر تأثراً بالعقود الفردية، وارتفاع التكاليف، والتغيرات في جداول المشتريات؛ كما أنها غالباً ما تتمتع بقدرة تفاوضية أقل في مواجهة كبار العملاء والمقاولين الرئيسيين.
وعلى المدى الأطول، تبرز مخاطرة محتملة أخرى تتمثل في تزايد المنافسة من جانب شركات التكنولوجيا. ففي مجالات مثل تقنيات الطائرات المسيرة (الدرونز)، والأنظمة القتالية ذاتية التشغيل، وتحليل البيانات، والذكاء الاصطناعي، لم يعد موردو الدفاع التقليديون يتنافسون فيما بينهم فحسب، بل باتوا يواجهون منافسة متزايدة من شركات التكنولوجيا التي تشهد نمواً سريعاً.
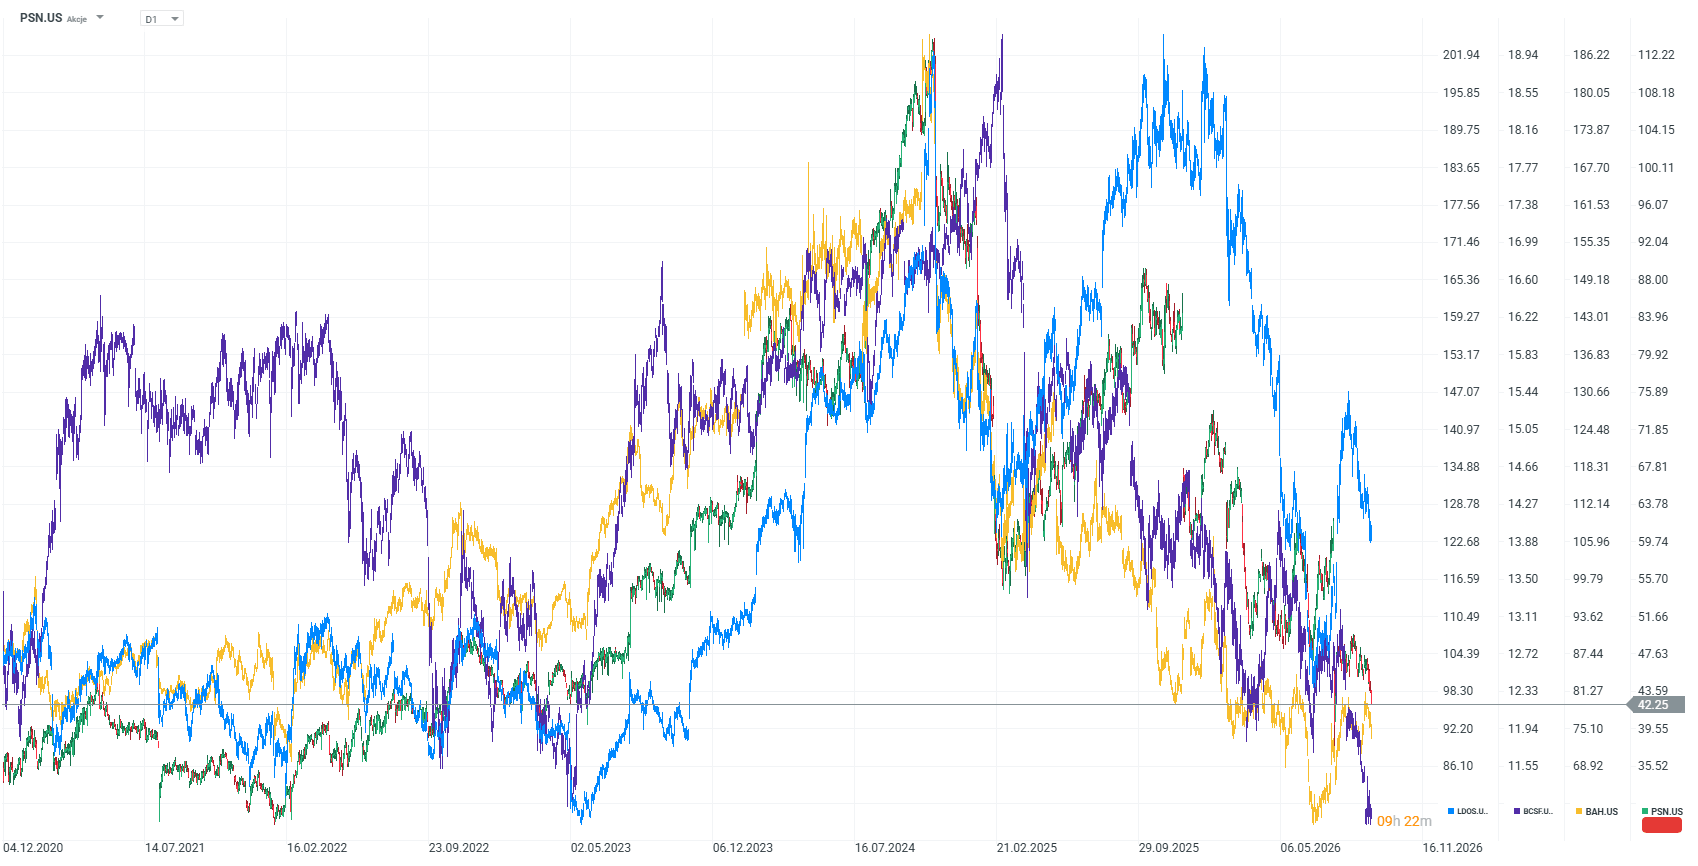
وبناءً على ذلك، لم يعد الاستثمار في قطاع الدفاع مجرد رهان على زيادة الإنفاق العسكري؛ إذ تكتسب عوامل مثل اختيار الشركة، والتقييم المالي، وجودة سجل الطلبيات (العقود المتراكمة)، والقدرة على تحويل الإيرادات المتنامية إلى تدفقات نقدية وأرباح، أهمية متزايدة. ويوضح الرسم البياني أدناه أسعار أسهم شركات "Parsons" و"Leidos" و"BAE" و"Booz Allen Hamilton"، وهي شركات شهدت انخفاضاً في أسعار أسهمها تجاوز 50%.
وتشير كل هذه المعطيات إلى أن المستثمرين سيواصلون على الأرجح نهج الانتقائية عند اختيار أسهم شركات الدفاع. فالشركات الأكثر عرضة للتأثر بالتغيرات في طبيعة الحروب - بما في ذلك تلك المرتبطة بحاملات الطائرات، والمروحيات، والاستشارات العسكرية، والبنية التحتية "من الدرجة الثانية" - قد تظل أسعارها منخفضة لفترة أطول، في حين قد تخرج الشركات الرئيسية المنتجة للصواريخ وأنظمة الفضاء والتقنيات الحيوية من مرحلة التصحيح هذه بوضع أقوى. ومن الصعب القول بأن حقبة عدم الاستقرار الجيوسياسي قد ولت وانقضت؛ إذ يظل هذا الاتجاه طويل الأمد عاملاً قد يستمر في دعم الشركات الأقوى التي تمتلك تقنيات استراتيجية وأصولاً إنتاجية هامة.
 المصدر: xStation5


الولايات المتحدة: وول ستريت تصعد مع تراجع أسعار النفط 🗽 وقفزة في أسهم "سينوبسيس" (Synopsys) بعد رفع تصنيفها من قبل "إتش إس بي سي" (HSBC)

تحوّل مايكروسوفت برنامج Copilot إلى محرك إيرادات للذكاء الاصطناعي



ملخص السوق: ارتفاع أسعار النفط يضغط على الأسهم الأوروبية (24/09/2026)



ملخص اليوم: الدولار الأمريكي يسجل مستويات قياسية جديدة، وول ستريت والذهب والبيتكوين تتراجع (23.09.2026)