



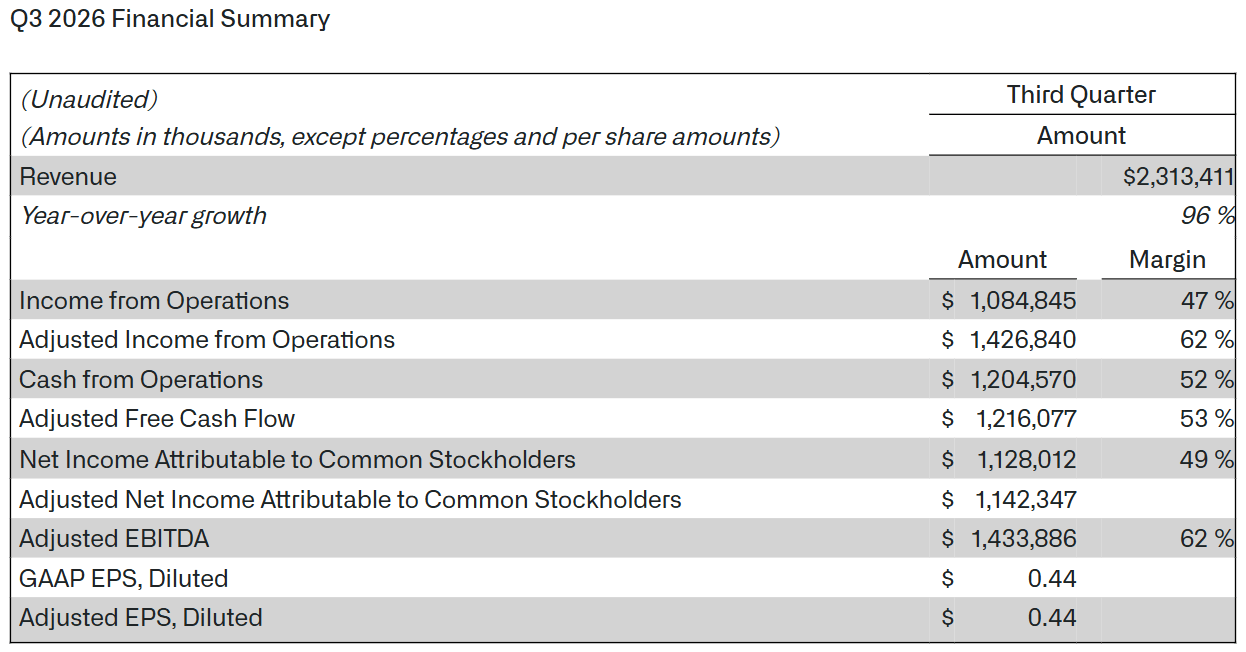
انخفضت أسهم شركة "بالانتير تكنولوجيز" (Palantir Technologies - المدرجة في بورصة نيويورك تحت الرمز: PLTR) في البداية بنحو 2.5% عقب إعلان نتائجها الفصلية، وذلك على الرغم من تحقيق الشركة نتائج قوية في الربع الثالث من عام 2026، تجاوزت توقعات المحللين فيما يخص الإيرادات والأرباح المعدلة للسهم الواحد. فقد قفزت الإيرادات بنسبة 96% على أساس سنوي لتصل إلى 2.31 مليار دولار، حيث ظل قطاع الأعمال التجارية في الولايات المتحدة الأسرع نمواً، مسجلاً نمواً سنوياً بنسبة 149% في ظل التبني المتسارع لحلول الذكاء الاصطناعي. ومما يثير الإعجاب بشكل خاص قدرة "بالانتير" على الجمع بين نمو في الإيرادات يقترب من ثلاثة أرقام (أي قرابة 100%) وبين ربحية تشغيلية عالية للغاية، وهو ما يميزها عن العديد من مزودي البنية التحتية وبرمجيات الذكاء الاصطناعي. كما رفعت الإدارة توقعاتها للعام بأكمله (2026) بشكل ملحوظ، مما يشير إلى استمرار الطلب القوي على منصات التحليل وحلول الذكاء الاصطناعي التي تقدمها الشركة، سواء من جانب العملاء التجاريين أو الحكوميين. والجدير بالذكر أن الشركة تتوقع الآن نمواً في الإيرادات بنسبة 91% للعام بأكمله، وهو ما يشير إلى وتيرة توسع أبطأ قليلاً مقارنة بنسبة الـ 96% المسجلة في الربع الثالث. ومع ذلك، سيتعين على المستثمرين الانتظار حتى جلسة التداول غداً لتقييم رد فعل السوق الأوسع، حيث يبدو أن استجابة الشراء الأولية -بعد تجاوز النتائج لتوقعات المحللين- كانت هادئة نسبياً.
نتائج "بالانتير" للربع الثالث من عام 2026: الأرقام الرئيسية
- ارتفعت الإيرادات بنسبة 96% على أساس سنوي لتصل إلى 2.31 مليار دولار، متجاوزةً متوسط توقعات المحللين البالغ 2.18 مليار دولار بنحو 6%. ويُبرز هذا النمو السريع -على الرغم من ضخامة حجم الإيرادات التي تبلغ مليارات الدولارات- الوتيرة الاستثنائية لتوسع أعمال الشركة، وتزايد تبني منصة الذكاء الاصطناعي (AIP) الخاصة بها.
- بلغت الأرباح المعدلة للسهم الواحد 0.44 دولار، مقارنة بتوقعات بلغت 0.41 دولار. كما ارتفع الدخل التشغيلي المعدل ليصل إلى 1.43 مليار دولار، متجاوزاً بشكل ملحوظ متوسط توقعات المحللين البالغ 1.26 مليار دولار. ويُظهر هذا كيف يترجم النمو القوي في الإيرادات إلى تحسينات جوهرية في الربحية التشغيلية.
- قفزت إيرادات القطاع التجاري في الولايات المتحدة بنسبة 148% على أساس سنوي لتصل إلى 984 مليون دولار، متجاوزةً التوقعات التي كانت تشير إلى 943 مليون دولار. يُعد هذا أحد أهم جوانب التقرير؛ إذ يوضح أن توسع شركة "بالانتير" (Palantir) يتجاوز نطاق أعمالها التقليدية مع الجهات الحكومية، في ظل استمرار قوة الطلب من جانب عملاء القطاع الخاص بشكل استثنائي.
- وقد بلغ إجمالي الإيرادات في الولايات المتحدة 1.94 مليار دولار، وهو ما يمثل نمواً سنوياً بنسبة 119%. وحقق قطاع التعامل مع الحكومة الأمريكية إيرادات بقيمة 953 مليون دولار، بزيادة قدرها 96% عن العام السابق، متجاوزاً بذلك توقعات المحللين التي كانت تشير إلى 862 مليون دولار. وتُبرز هذه الأرقام توسعاً متزامناً في كلا قطاعي الأعمال الرئيسيين، مع الإشارة إلى أن العمليات التجارية (في القطاع الخاص) تشهد حالياً وتيرة نمو أسرع بكثير.
المصدر: Palantir
الربحية، والعقود الجديدة، وجودة النمو
- بلغ هامش التشغيل المُعدَّل 62%، وهو مستوى مرتفع للغاية بالنسبة لشركة تحقق نمواً في الإيرادات يقارب 100% سنوياً. ويعكس هذا كفاءة تشغيلية عالية (رافعة تشغيلية)، حيث لا يتطلب التوسع الإضافي في الإيرادات زيادة متناسبة في النفقات التشغيلية. ومع ذلك، ينبغي عدم الخلط بين هامش التشغيل المُعدَّل وبين الربحية المحسوبة وفقاً للمبادئ المحاسبية المقبولة عموماً (GAAP).
- سجلت شركة "بالانتير" (Palantir) نتيجة بلغت 158% وفقاً لـ "قاعدة الأربعين" (Rule of 40) -التي تُحسب بجمع معدل نمو الإيرادات وهامش التشغيل المُعدَّل. وتُعد هذه النتيجة أعلى بكثير من معيار الـ 40% المتعارف عليه في قطاع البرمجيات، مما يبرز المزيج الاستثنائي الذي تتمتع به الشركة بين النمو والربحية؛ علماً بأن هذا المؤشر لا يأخذ في الاعتبار تقييم الأسهم أو مخاطر تباطؤ النمو مستقبلاً.
- بلغ إجمالي قيمة العقود (TCV) 2.92 مليار دولار، بزيادة قدرها 86% على أساس سنوي. وفي القطاع التجاري داخل الولايات المتحدة وحده، ارتفع إجمالي قيمة العقود إلى 1.46 مليار دولار، محققاً نمواً بنسبة 116%. ويُعد هذا مؤشراً مهماً على الإيرادات المحتملة في المستقبل، مع ضرورة التمييز بين إجمالي قيمة العقود الموقعة وبين الإيرادات التي يتم الاعتراف بها فعلياً خلال الربع الحالي.
- ارتفعت قيمة العقود المتبقية (RDV) بنسبة 79% على أساس سنوي لتصل إلى 6.52 مليار دولار. ويساهم تزايد حجم العقود المتراكمة في تعزيز وضوح الرؤية بشأن الإيرادات المستقبلية، ويشير إلى أن الطلب على حلول "بالانتير" قد يظل قوياً في الأرباع القادمة. ومع ذلك، فإن توقيت الاعتراف بالإيرادات سيعتمد على الشروط التعاقدية وجداول التنفيذ.
- وقعت "بالانتير" خلال الربع 212 عقداً بقيمة لا تقل عن مليون دولار لكل منها، بما في ذلك 107 صفقات بلغت قيمتها 5 ملايين دولار أو أكثر، و64 عقداً تجاوزت قيمتها 10 ملايين دولار. ويشير هذا العدد الكبير من الاتفاقيات ذات القيمة العالية إلى توسع ملموس في عمليات النشر، بدلاً من أن يكون النمو مدفوعاً فقط بمشاريع تجريبية صغيرة. تجدر الإشارة إلى أن هذه الفئات متداخلة ولا ينبغي جمع أرقامها معاً.
"بالانتير" ترفع توقعاتها لعام 2026 وللربع الرابع
- رفعت الشركة توقعاتها لإيرادات عام 2026 بالكامل لتتراوح بين 8.530 و8.534 مليار دولار، مقارنة بمتوسط تقديرات المحللين البالغ نحو 8.2 مليار دولار. يشير هذا إلى أن الإدارة تتوقع استمرار زخم الأعمال القوي للغاية حتى الربع الأخير من العام. ومن المتوقع أن يصل الدخل التشغيلي المعدل إلى ما بين 5.245 و5.249 مليار دولار، وهو رقم يتجاوز بكثير توقعات المحللين التي تدور حول 4.76 مليار دولار. ويشير هذا الفارق الكبير عن متوسط توقعات السوق إلى أن "بالانتير" (Palantir) تتوقع الحفاظ على هوامش ربح مرتفعة، على الرغم من التوسع السريع في عملياتها.
- قد حُدِّد التوجيه الخاص بالتدفق النقدي الحر المعدل (Adjusted FCF) عند نطاق يتراوح بين 4.8 و5.0 مليار دولار، مقارنة بتوقعات السوق البالغة 4.52 مليار دولار. وتظل القدرة القوية على تحويل الأداء التشغيلي إلى سيولة نقدية إحدى أهم سمات نموذج أعمال "بالانتير"؛ ومع ذلك، فإن تقييم جودة التدفق النقدي يتطلب أيضاً النظر في التعديلات التي تدرجها الشركة ضمن تعريفها للتدفق النقدي الحر المعدل.
- من المتوقع أن تتجاوز الإيرادات التجارية في الولايات المتحدة 3.6 مليار دولار للعام بأكمله. وتعد هذه التوقعات مهمة بشكل خاص؛ لأنها تؤكد أن التوسع في قاعدة العملاء من المؤسسات الكبرى لا يزال يمثل ركيزة أساسية في استراتيجية نمو "بالانتير".
- بالنسبة للربع الرابع من عام 2026، تتوقع "بالانتير" تحقيق إيرادات تتراوح بين 2.649 و2.653 مليار دولار، وهو ما يتجاوز بوضوح متوسط تقديرات السوق البالغ نحو 2.46 مليار دولار. ويشير منتصف هذا النطاق إلى نمو في الإيرادات بنسبة تقارب 15% مقارنة بالربع الثالث، مما يعكس تسارعاً إضافياً في توليد الإيرادات المطلقة.
- كما يُتوقع أن يصل الدخل التشغيلي المعدل إلى ما بين 1.640 و1.644 مليار دولار، مقابل توقعات المحللين التي تبلغ نحو 1.41 مليار دولار. وعند احتساب منتصف نطاق توقعات الإيرادات، فإن هذا يعني هامش ربح تشغيلياً معدلاً يقترب من 62%، مما يشير إلى استمرار قابلية العمليات للتوسع.
لقد انتقلت أعمال "بالانتير" إلى مرحلة من النمو المتسارع للغاية. فهل هذا كافٍ؟
يؤكد التقرير أن "بالانتير" لا تزال واحدة من أسرع الشركات نمواً في تقديم حلول الذكاء الاصطناعي للعملاء في القطاعين التجاري والحكومي. ومما يستحق الذكر بشكل خاص هو الجمع بين نمو في الإيرادات يقترب من ثلاثة أرقام (أي يقارب 100%)، وربحية تشغيلية معدلة مرتفعة للغاية، وقيم عقود متزايدة؛ وهي عوامل تدعم التوقعات الإيجابية للأرباع القادمة. وتؤكد الإدارة أن تطوير تطبيقات الذكاء الاصطناعي السيادي (Sovereign AI) قد يعيد تشكيل طريقة عمل الشركات والمؤسسات الحكومية بشكل جذري. ومع ذلك، يظل تقييم الشركة وقدرتها على الحفاظ على معدلات نمو استثنائية كهذه هما أكبر المخاطر. فحتى النتائج التي تتجاوز التوقعات بشكل كبير قد لا تكون كافية لدفع سعر السهم نحو الارتفاع، إذا كان المستثمرون قد وضعوا بالفعل في حساباتهم سنوات من الأداء شبه المثالي.
أكد الرئيس التنفيذي "أليكس كارب" أن طموح شركة "بالانتير" (Palantir) يتمثل في الاستحواذ على كامل السوق المتاحة لبرمجيات الذكاء الاصطناعي المخصصة لقطاع الدفاع، بدلاً من الاكتفاء بزيادة حصتها في قطاعات محددة. وأشار إلى أن الإيرادات الفصلية للشركة تضاعفت تقريباً خلال العام الماضي لتصل إلى نحو 2.3 مليار دولار، واصفاً نمو الإيرادات التجارية في الولايات المتحدة بنسبة 29% على أساس ربع سنوي بأنه "استثنائي"، حتى بمعايير أسرع شركات التكنولوجيا نمواً في أمريكا. كما سلط "كارب" الضوء على تحقيق أرباح فصلية قياسية بلغت 1.13 مليار دولار، لافتاً إلى أن إجمالي الإيرادات الفصلية للشركة كان في وقت ليس ببعيد أقل من هذا الرقم. وعلاوة على ذلك، وصف "كارب" شركة "بالانتير" بأنها بيئة استثنائية لتطوير رواد الأعمال المستقبليين، مدعياً أنها تتفوق في هذا الجانب على مؤسسات مثل جامعة ستانفورد، ومعهد ماساتشوستس للتكنولوجيا (MIT)، وشركتي "جوجل" و"ماكينزي". وتعكس تصريحاته استراتيجية توسع طموحة للغاية، إلى جانب قناعة الإدارة بأن التقدم التكنولوجي قد يتيح لـ "بالانتير" توسيع نطاق عملياتها بشكل أكبر. ومع ذلك، ونظراً للتقييم المرتفع للسهم -الذي ارتفع بنحو 30 ضعفاً مقارنة بمستوياته في مايو 2023- فقد يواجه المستثمرون ضغوطاً متزايدة لجني الأرباح.
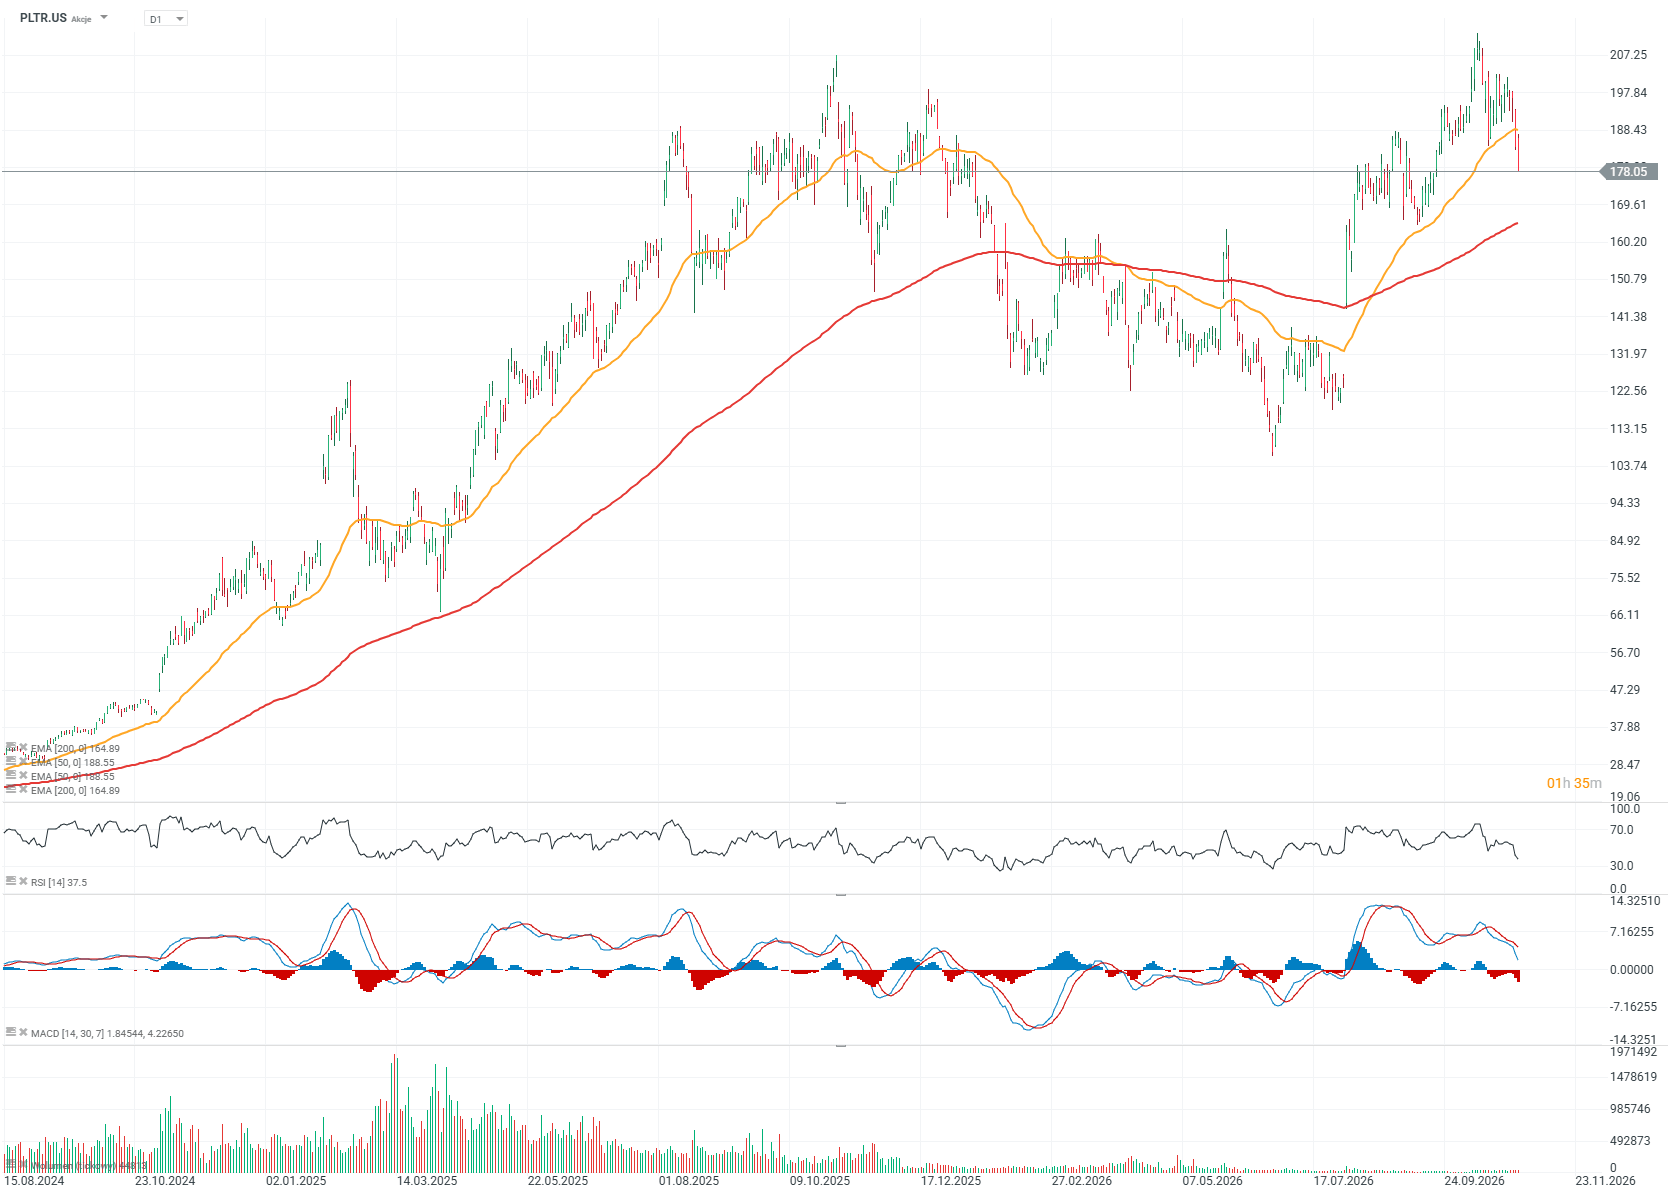
أسهم "بالانتير" (على الإطار الزمني اليومي D1)
شهدت أسهم "بالانتير" تراجعاً بنحو 10% عن أعلى مستوى لها على الإطلاق الذي سجلته مؤخراً، كما مرت بعدة جلسات تداول اتسمت بضعف الأداء. ويبدو أن رد فعل السوق الأولي تجاه نتائج الأرباح يتسم بالحذر، ولا يقدم مؤشرات واضحة حول مستوى افتتاح السهم في جلسة الغد. ويظل التقييم هو التحدي الأكبر الذي يواجه الشركة، حيث تعكس أسعار الأسهم الحالية بالفعل العديد من السيناريوهات المتفائلة.
المصدر: xStation5
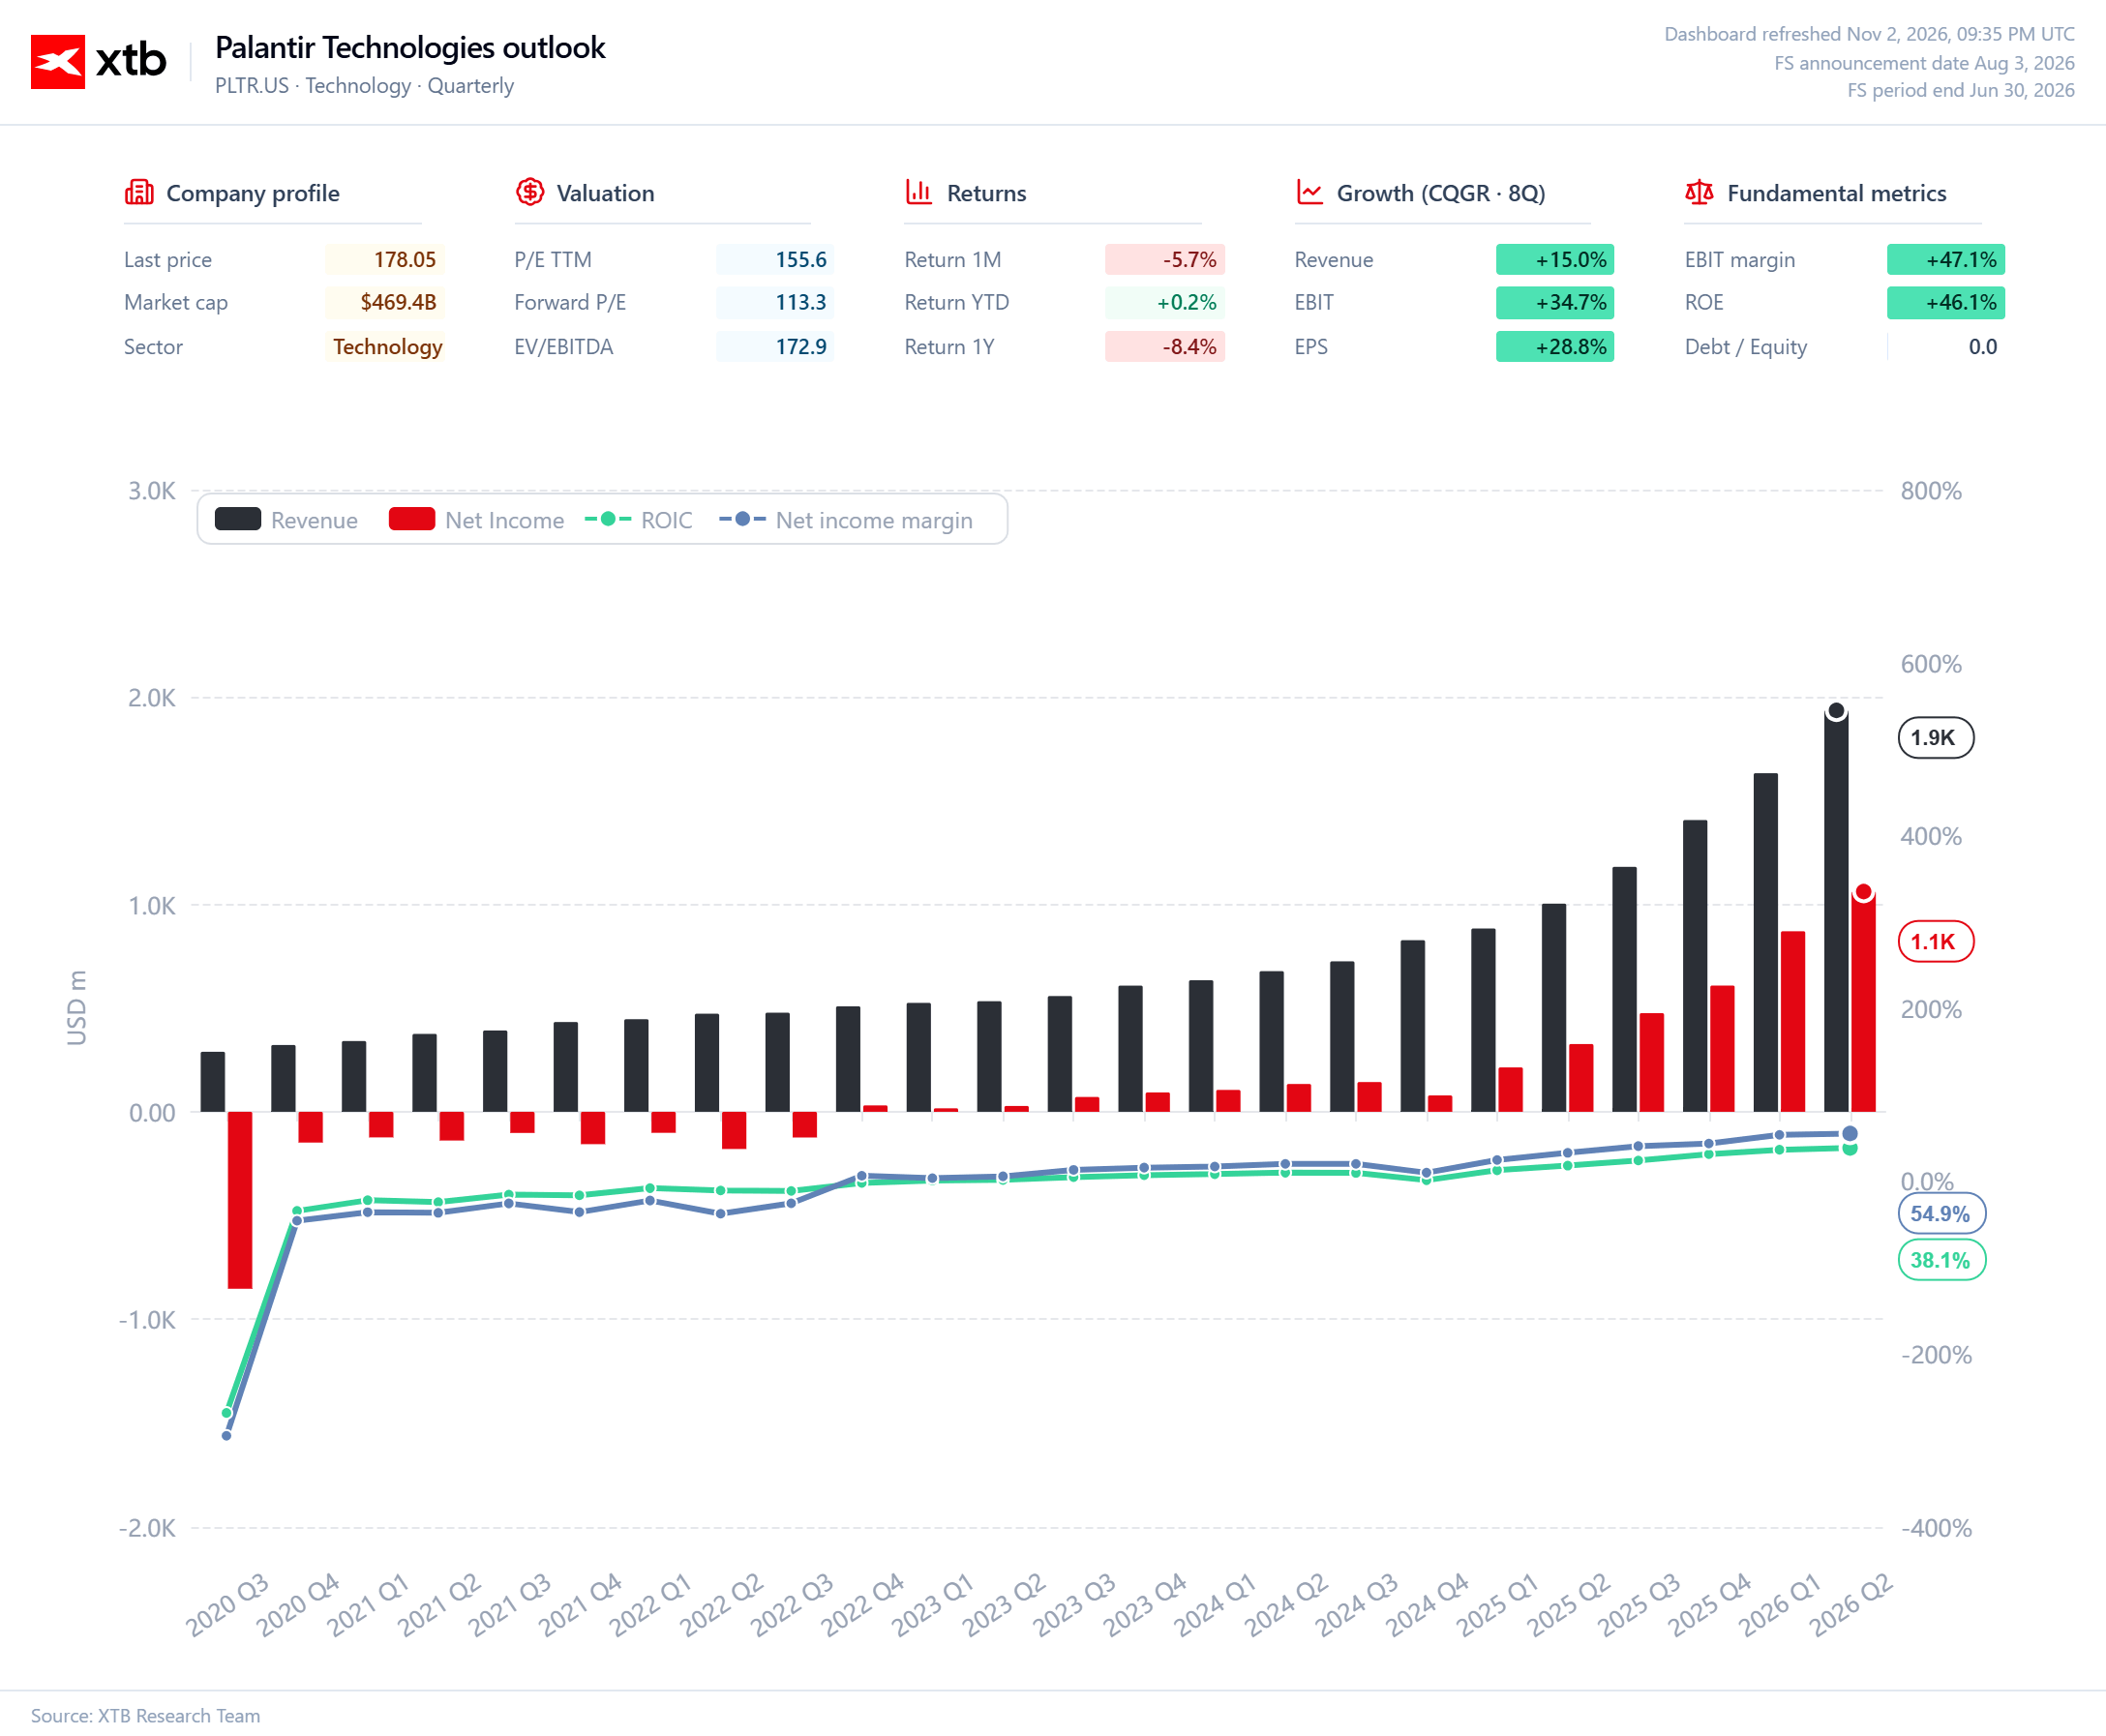
الرسم البياني 1. شركة "بالانتير" (Palantir): الإيرادات، وصافي الدخل، والتقييم المالي
تحولت شركة "بالانتير" خلال السنوات الأخيرة من كيانٍ يتكبد خسائر إلى شركة تحقق إيراداتٍ تنمو بوتيرة متسارعة وأرباحاً إيجابية؛ إذ بلغت إيراداتها في الربع الثاني من عام 2026 نحو 1.9 مليار دولار، في حين وصل صافي الدخل إلى 1.1 مليار دولار. وقد ارتفع هامش صافي الربح إلى 54.9%، بينما بلغ العائد على رأس المال المستثمر (ROIC) 38.1%، مما يشير إلى تحسن ملموس في كفاءة استخدام رأس المال والربحية الإجمالية. ومما يثير الإعجاب بشكل خاص أن هذا التحسن في الربحية ترافق مع تسارع في نمو الإيرادات، وهو ما يعكس طلباً قوياً على برمجيات التحليل وحلول الذكاء الاصطناعي التي تقدمها "بالانتير". ومع ذلك، ومن منظور المستثمرين، تظل العقبة الرئيسية متمثلة في نسبة السعر إلى الربحية (P/E) التي تبلغ 155.6، ونسبة السعر إلى الربحية المستقبلية (Forward P/E) التي تصل إلى 113.3؛ مما يشير إلى أن السوق قد وضع بالفعل توقعاتٍ لنموٍ كبير في الأرباح المستقبلية ضمن تقييمه الحالي للسهم. ورغم أن انخفاض نسبة السعر إلى الربحية المستقبلية مقارنة بالنسب الحالية يعكس توقعاتٍ بارتفاع الأرباح، إلا أن هذا لا يعني بالضرورة أن التقييم جذاب، لا سيما وأن النسبة المتوقعة لا تزال تتجاوز 100 ضعف الأرباح السنوية. تجمع "بالانتير" بين نموٍ جوهري استثنائي وتوقعاتٍ عالية جداً من جانب المستثمرين؛ وهذا يعني أن أداء سعر سهمها في المستقبل لن يعتمد فقط على نمو الإيرادات والأرباح، بل أيضاً على قدرة الشركة على تجاوز توقعات المحللين بشكلٍ مستمر.
المصدر: XTB Research
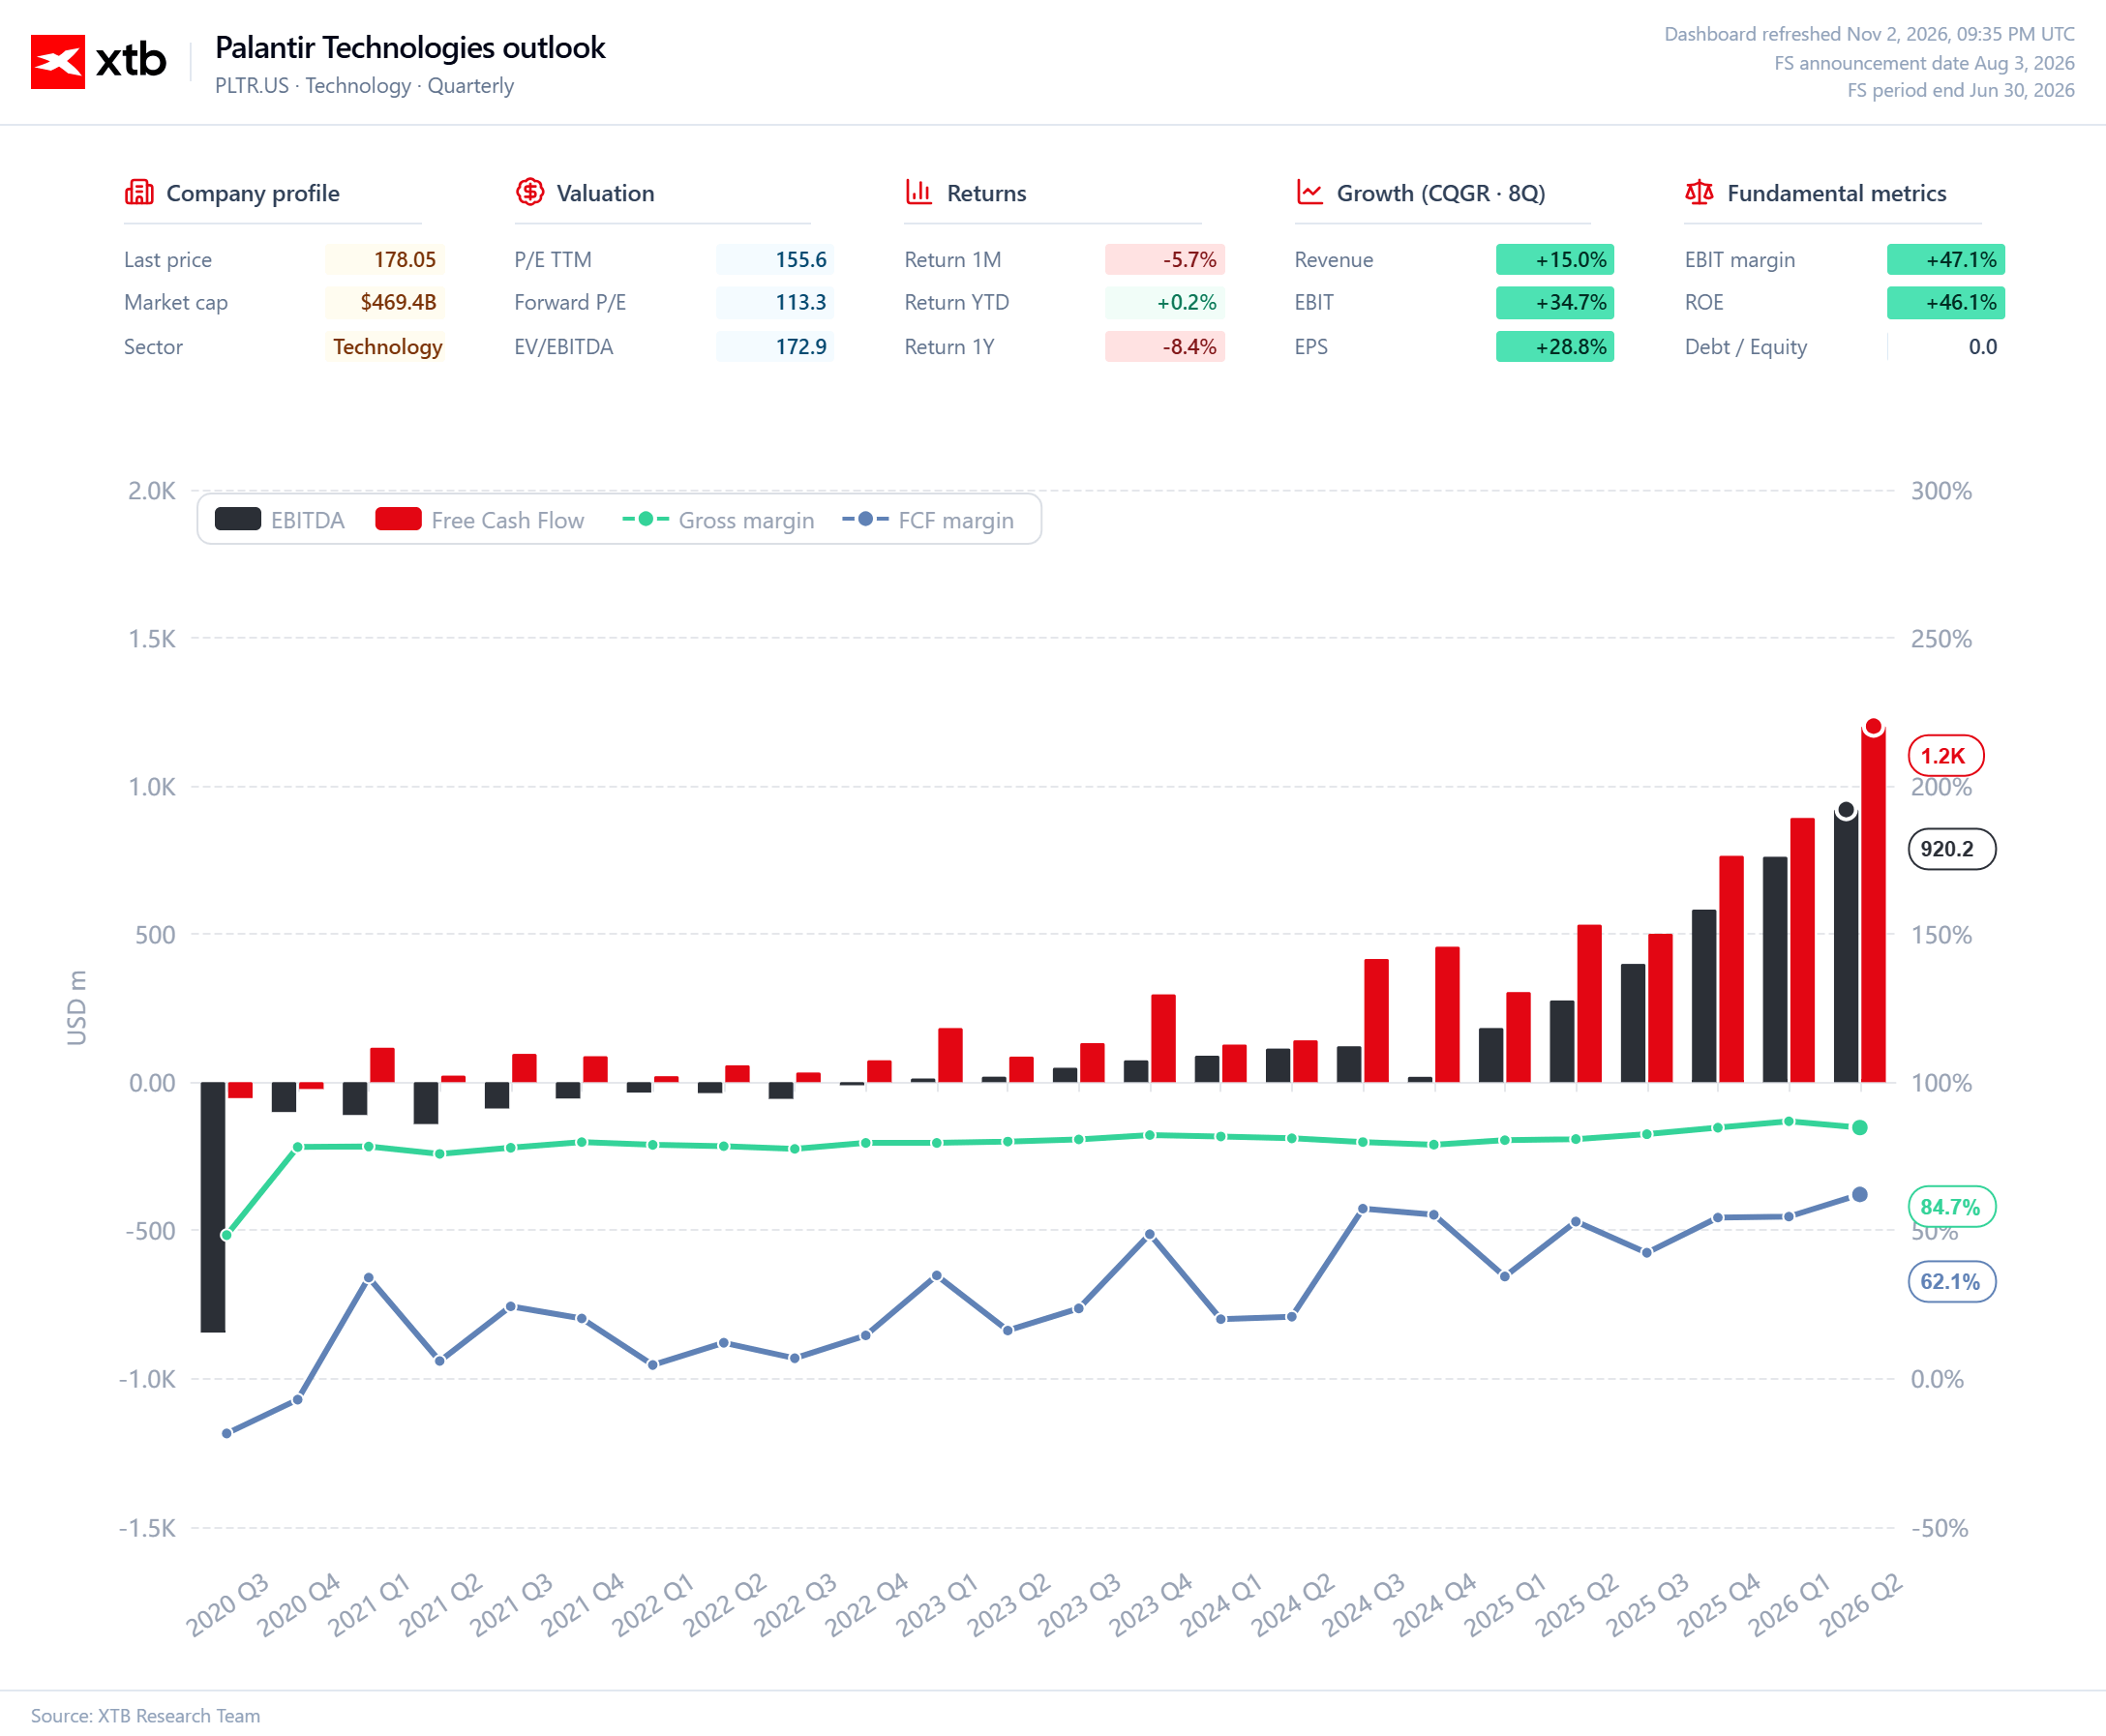
الرسم البياني 2. شركة "بالانتير" (Palantir): الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA)، والتدفق النقدي الحر، والربحية (كما في إغلاق يوم 2 نوفمبر 2026)
شهدت شركة "بالانتير" زيادة مطردة في توليد التدفقات النقدية منذ عام 2023؛ إذ بلغ التدفق النقدي الحر (FCF) نحو 1.2 مليار دولار في الربع الثاني من عام 2026، مقارنةً بأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA) بلغت حوالي 920 مليون دولار. ومن الجدير بالذكر بشكل خاص التحسن في هامش التدفق النقدي الحر ليصل إلى 62.1%، مع الحفاظ على هامش الربح الإجمالي عند 84.7%، مما يبرز قابلية نموذج أعمال الشركة للتوسع وقدرتها على تحويل الإيرادات المتنامية إلى سيولة نقدية. إن نمو التدفق النقدي الحر بوتيرة تفوق نمو الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك يشير إلى كفاءة استثنائية في تحويل الأرباح إلى سيولة؛ ومع ذلك، فإن استدامة هذا الأداء تتطلب فحصاً أدق لتحركات رأس المال العامل وتأثير التعويضات القائمة على الأسهم. وفي الوقت ذاته، يشير مضاعف قيمة المنشأة إلى الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك (EV/EBITDA) البالغ 172.9 إلى أن المستثمرين يدفعون علاوة سعرية كبيرة بناءً على توقعات باستمرار توسع الأرباح. وفي ظل هذا التقييم المرتفع، قد لا يكون حتى النمو القوي في الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك كافياً لدعم المزيد من الارتفاع في سعر السهم، إذا ما جاء الأداء التشغيلي للشركة أقل من توقعات السوق. ورغم أن الأسس المالية لشركة "بالانتير" تظهر قدرة استثنائية على توليد السيولة، إلا أن تقييمها الحالي يفترض استمرار النمو السريع لسنوات قادمة، مما يترك مجالاً ضئيلاً جداً لأي نتائج مخيبة للآمال.
المصدر: XTB Research

أبل تتجاوز توقعات وول ستريت 🔼 هواتف آيفون وأجهزة ماك تدفع الأرباح، بينما جاء أداء الصين مخيباً للآمال



ملخص اليوم: تقلبات حادة في سوق السلع الأساسية 🚨 النفط يهبط بنسبة 7%، والذهب يصعد بأكثر من 2% 💥


أسهم "ألستوم" تهوي بنسبة 25% وسط حالة من الذعر عقب خفض التوقعات التجارية للشركة



السوق الأمريكية: نهاية دامية للربع السنوي؛ حيث فقدت شركة "إنتل" نحو ثلث قيمتها، بينما تجاوز سوق العملات المشفرة تداعيات عملية اختراق تعرضت لها أكبر منصة تداول في هذا القطاع.