


نحن بصدد ترقب اجتماع البنك المركزي الأهم لعام 2026؛ ففي يوم الأربعاء، سيعلن الاحتياطي الفيدرالي قراره بشأن أسعار الفائدة. ويبدو أن السوق مقتنعة تماماً حالياً بأن البيان -المقرر صدوره في الساعة السابعة مساءً- سيتضمن قراراً برفع أسعار الفائدة بمقدار 25 نقطة أساس، وهي الخطوة الأولى من نوعها منذ يوليو 2023.
ماذا تقول البيانات؟
لقد شهدت الرهانات على رفع أسعار الفائدة وتيرة متسارعة للغاية في الأيام الأخيرة، وهو أمر يبدو مفاجئاً نوعاً ما بالنظر إلى أن العوامل الأساسية ظلت دون تغيير يذكر.
الشكل 1: التغير في الاحتمالية التي تعكسها السوق لرفع الاحتياطي الفيدرالي لأسعار الفائدة في سبتمبر (2025 - 2026)
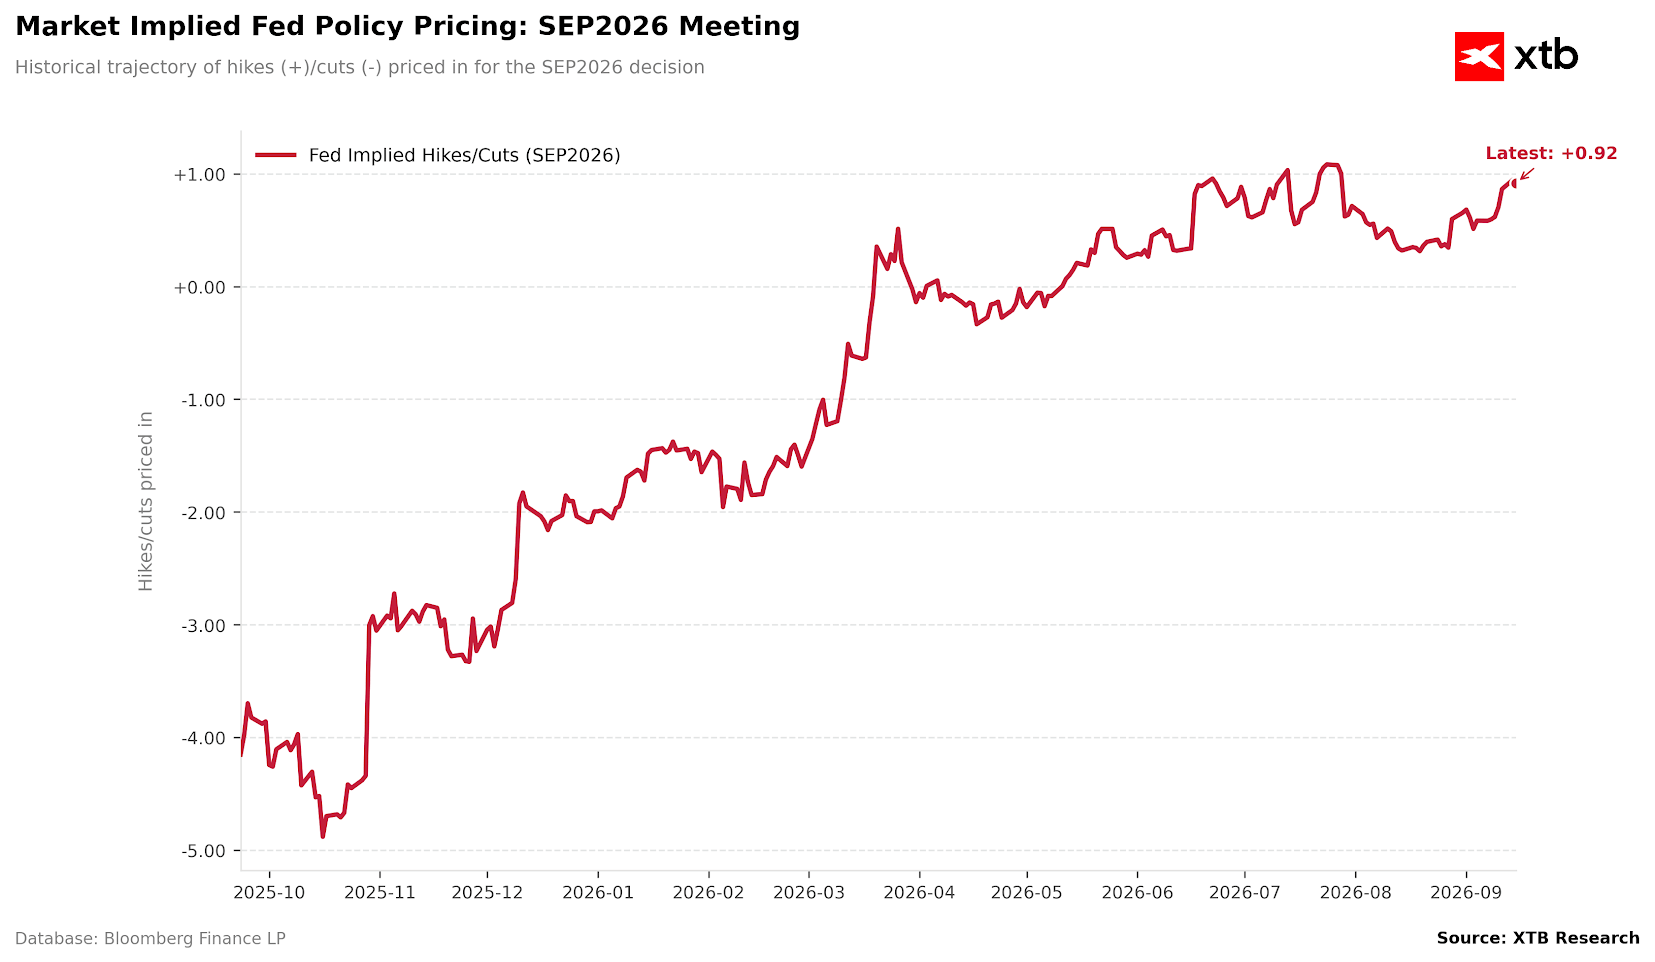
المصدر: أبحاث XTB، 15 سبتمبر 2026
لم تقدم بيانات التضخم الصادرة الأسبوع الماضي -والتي كان من المتوقع، وفقاً لكريستوفر والر، أن تحسم الاتجاه- إجابةً قاطعة؛ إذ أظهرت تراجعاً في التضخم الأساسي إلى 2.4% على أساس سنوي. وقد ركزت الأسواق على الارتفاع الشهري الذي جاء أعلى قليلاً من التوقعات (بنسبة 0.3%)، رغم أننا نرى أن هذا لا يكفي لتبرير الحاجة إلى رفع أسعار الفائدة.
الشكل 2: تضخم مؤشر أسعار المستهلك في الولايات المتحدة (2026 - 2027)
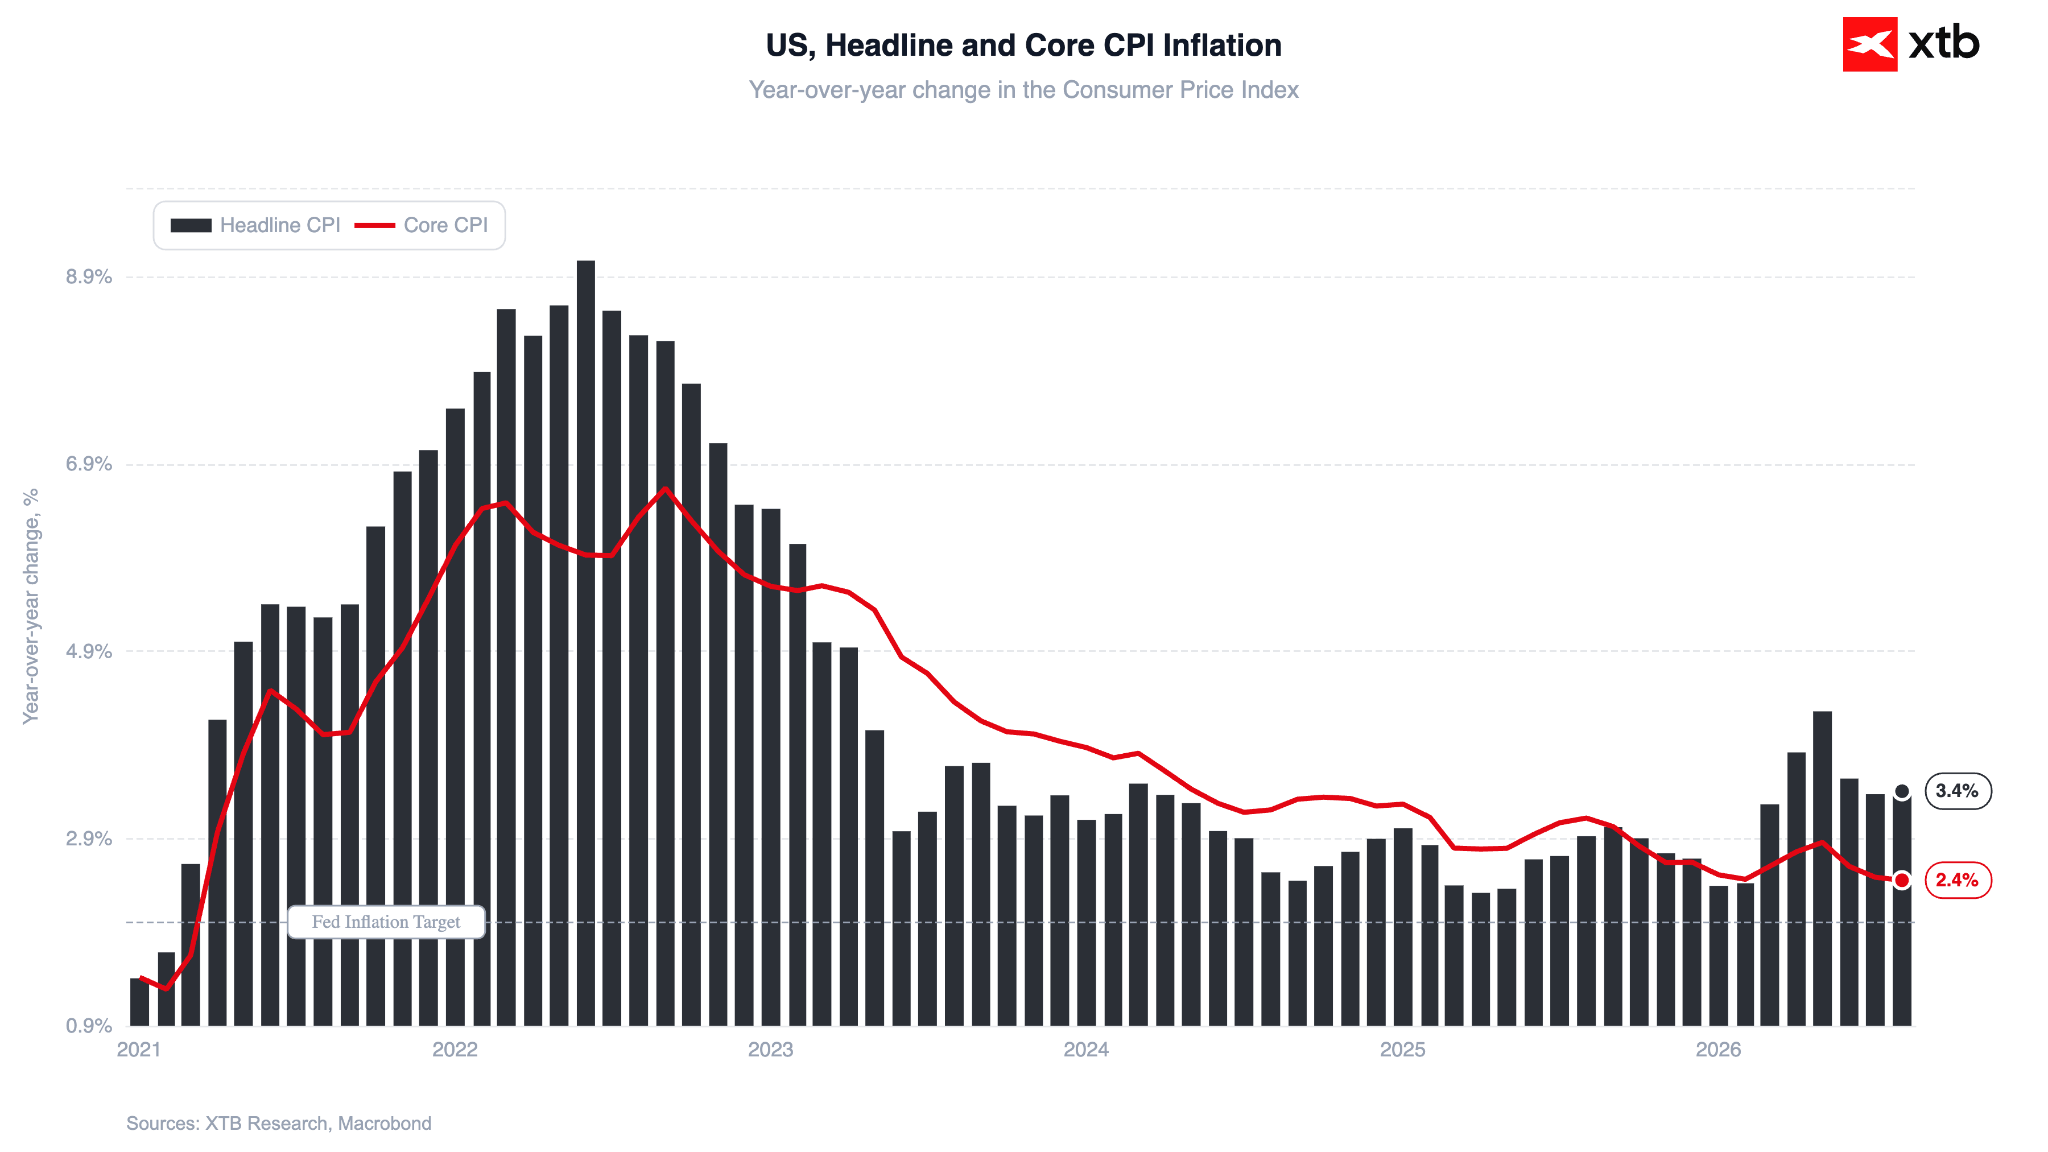
المصدر: أبحاث XTB، 15 سبتمبر 2026
يمكن العثور على مبررات للتشديد النقدي في ارتفاع معدل التضخم بقطاع الخدمات (3.1%)، إلا أن الزخم في هذا الجانب لا يبعث على قلق مفرط. ووفقاً لمؤشر الاحتياطي الفيدرالي لتتبع نمو الأجور، فإن وتيرة نمو الأجور تتسارع (لتصل إلى 4.1% في أغسطس)، وهو ما قد يحفز الاستهلاك في الأشهر المقبلة؛ ومع ذلك، فإن المستويات الحالية (التي تقل عن 1% بالقيمة الحقيقية) لا تبدو مهيأة لتغيير التوقعات بشكل جوهري. وينطبق هذا بشكل خاص بالنظر إلى أن إنفاق المستهلكين الأمريكيين في الأشهر (بل والأرباع السنوية) الأخيرة قد اعتمد بشكل كبير على المدخرات المتناقصة، والتي سيتعين إعادة بنائها عاجلاً أم آجلاً.
وبالطبع، لا يعني هذا أن رفع أسعار الفائدة أمر غير مبرر أو غير منطقي من منظور الاقتصاد الكلي؛ إذ يمكن تبرير ذلك بعدة طرق. ومن العوامل الرئيسية التي قد تفسر التوجه نحو رفع الفائدة هو حالة الشح في أسواق سلع الطاقة؛ فرغم أن ارتفاع أسعار النفط الخام والغاز الطبيعي المسال لم ينعكس بشكل كبير حتى الآن على الاقتصاد الأمريكي ككل، إلا أنه لا يمكن استبعاد تفاقم هذا الأثر في الأشهر المقبلة.
وبالتأكيد، قد يختار الاحتياطي الفيدرالي رفع الفائدة كإجراء استباقي (أو ما يُعرف بـ "التحرك المبكر") للحيلولة دون الحاجة المحتملة لإجراءات تشديد أكثر حدة في المستقبل. وإذا قرر الاحتياطي الفيدرالي بالفعل اتخاذ مثل هذه الخطوة يوم الأربعاء، فقد يثير ذلك تساؤلات حول سبب عدم رفع الفائدة في شهر يوليو، لا سيما وأن بيانات الاقتصاد الكلي التي نُشرت منذ ذلك الحين لم تقدم سوى دعم محدود لفرضية التشديد النقدي. والواقع أن حجة "التحرك المبكر" كانت هي المبرر الذي ساقه آنذاك صناع السياسات الذين خالفوا الإجماع وصوتوا لصالح رفع الفائدة.
الشكل 3: أسعار النفط الخام من نوعي "برنت" و"غرب تكساس الوسيط" (WTI) لعام 2026
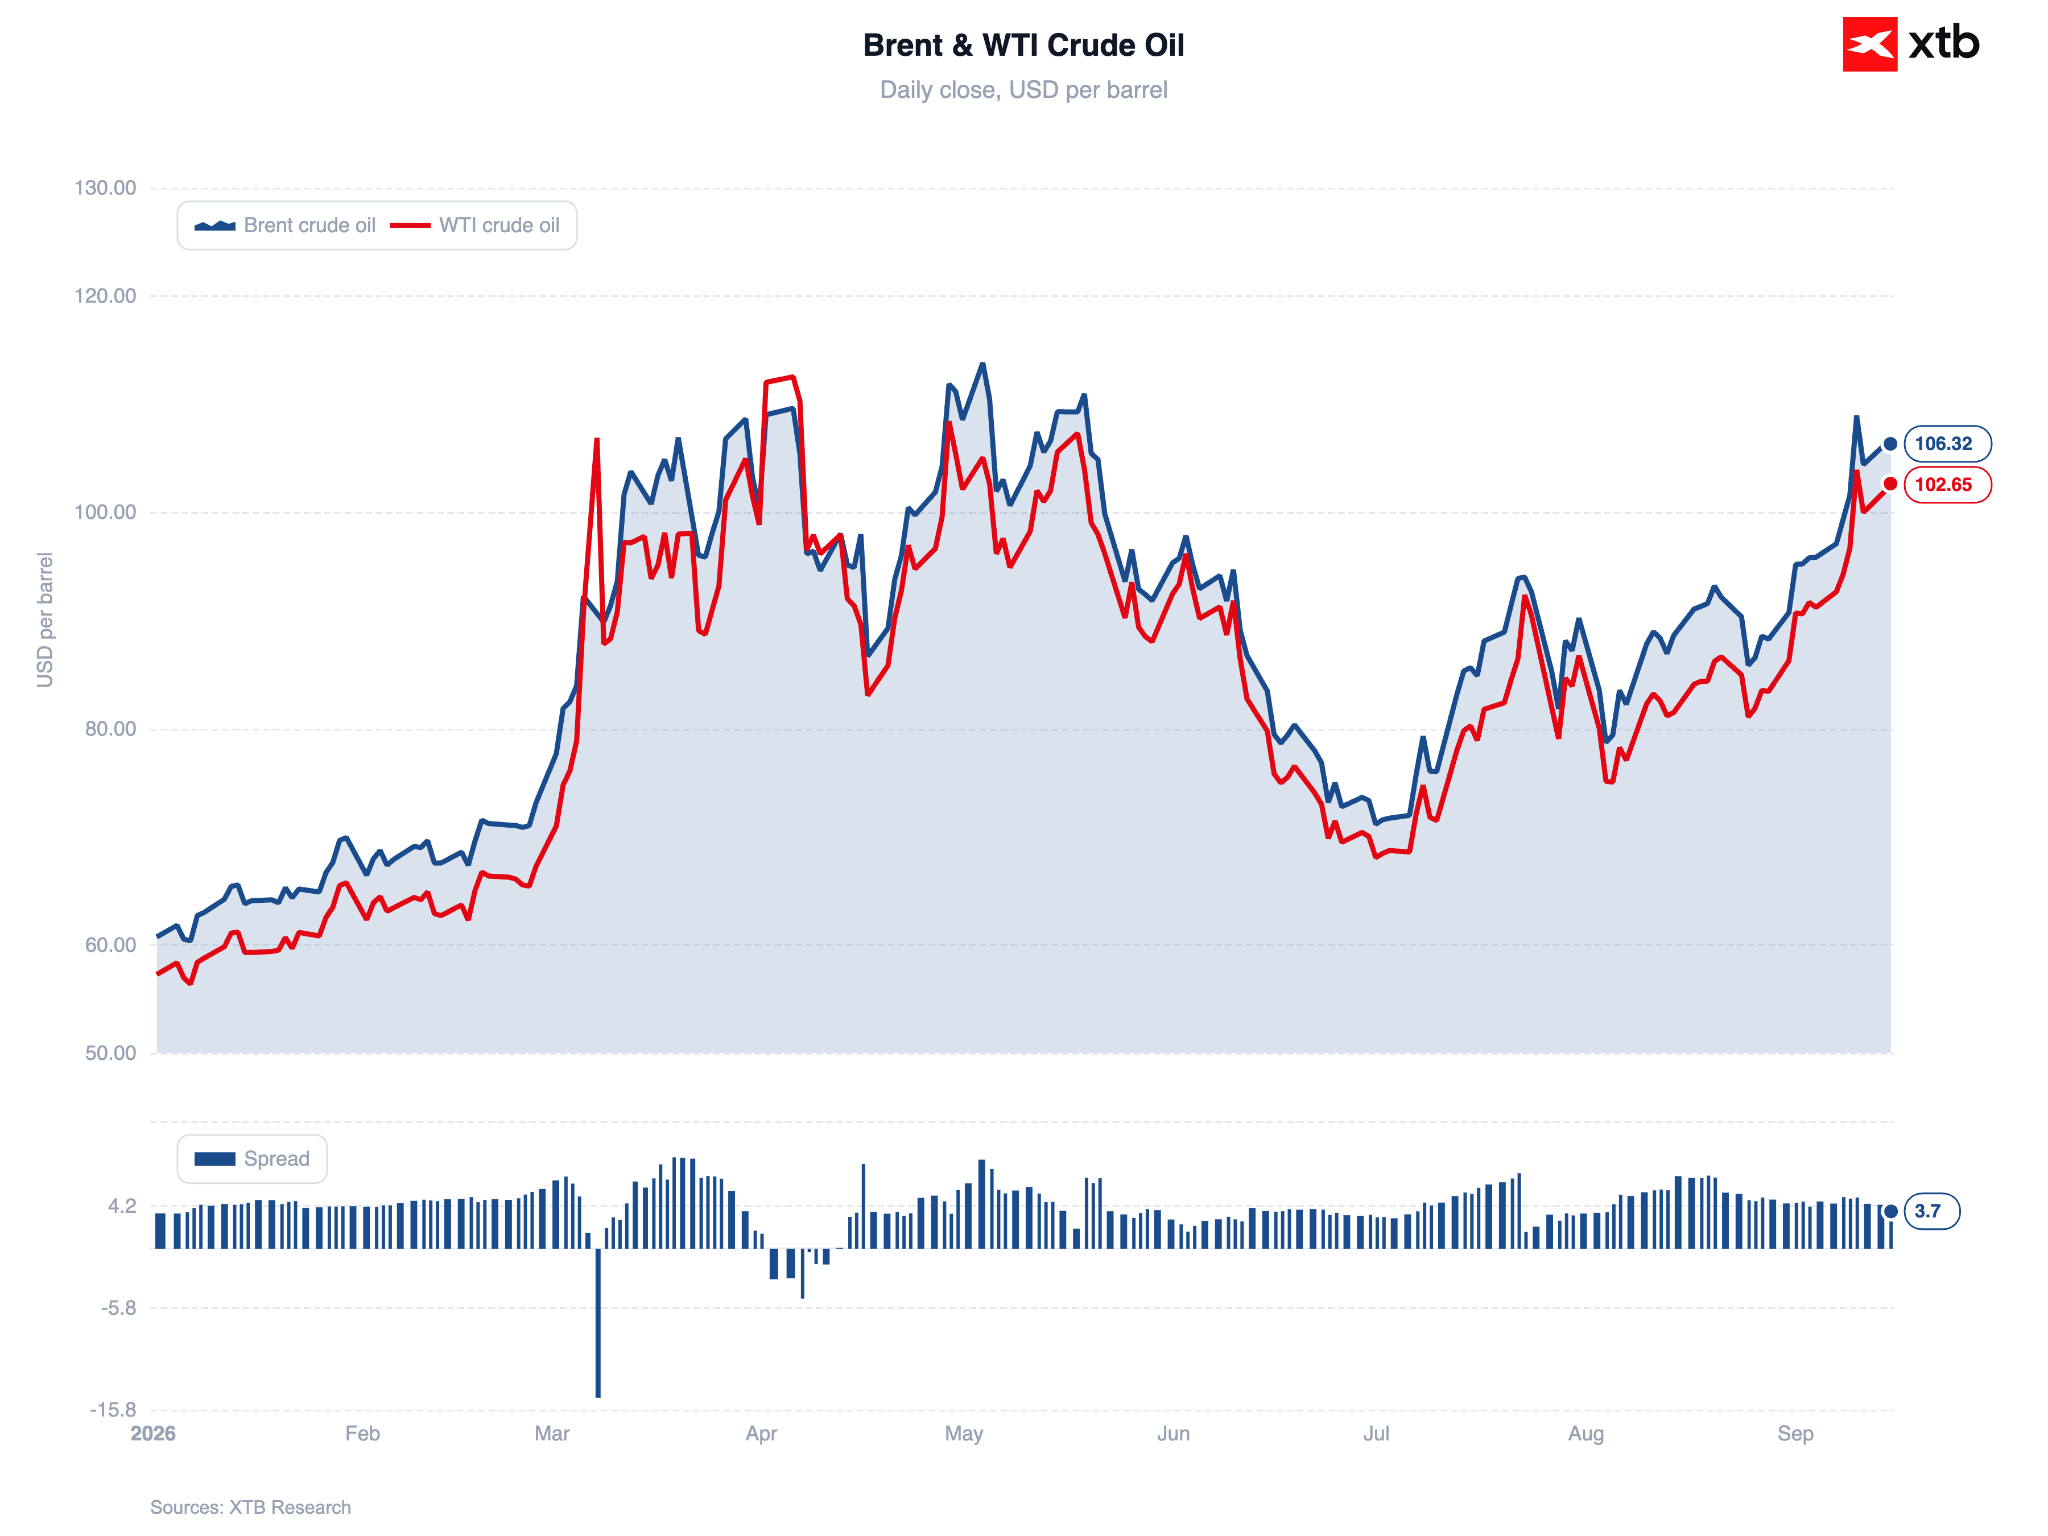
المصدر: أبحاث XTB، 15 سبتمبر 2026
سيُنظر إلى القرار على أنه مسيس في جميع السيناريوهات
من منظور الاقتصاد الكلي، يمكن النظر إلى القرار من زوايا متعددة وبالاستناد إلى مجموعة واسعة من البيانات. ومع ذلك، فإن الجدل المحيط بالاجتماع - والذي زادت حدته بسبب تصريحات حديثة للرئيس ترامب وكبير المستشارين الاقتصاديين في البيت الأبيض، كيفن هاسيت - يعني أن هذه الخطوة ستُعتبر مسيسة بغض النظر عن السيناريو الذي ستؤول إليه الأمور. وبالطبع، تلعب انتخابات التجديد النصفي المرتقبة دوراً جوهرياً في هذا السياق.
ورغم تأكيد هاسيت أن الرئيس ترامب "يحترم استقلالية وارش بنسبة 100%" ويمنحه "دعماً كاملاً"، إلا أنه أشار أيضاً إلى أن الرئيس لن يكون "سعيداً للغاية" إذا تم رفع أسعار الفائدة بالفعل. وتتذكر الأسواق جيداً الضغوط التي واجهها جيروم باول، الرئيس السابق لمجلس الاحتياطي الفيدرالي، خلال الأشهر الأخيرة من ولايته؛ إذ كان ترامب يرى أن باول أبقى أسعار الفائدة عند مستويات مرتفعة نسبياً (أي لم يخفضها بالقدر الكافي). كما لا يمكن تجاهل السياق المتعلق بـ "ليزا كوك"، التي أقالها الرئيس ترامب؛ وقد وُضعت كلمة "إقالة" بين علامتي تنصيص عمداً هنا، لأن المحكمة العليا ألغت القرار لاحقاً، ولا تزال كوك عضواً في اللجنة الفيدرالية للسوق المفتوحة (FOMC) وتشارك في مداولات يوم الأربعاء.
وإذا حدث رفع لأسعار الفائدة - كما تشير مؤشرات عديدة حالياً - فمن المتوقع أن يشن الرئيس الأمريكي هجوماً لاذعاً جديداً. وثمة سؤال مثير للاهتمام يتمثل في كيفية تعامل ترامب مع وارش نفسه.
تجدر الإشارة إلى أنه على الرغم من توجهات وارش المتشددة سابقاً (حيث دعا إلى رفع أسعار الفائدة خلال فترة عضويته في اللجنة الفيدرالية للسوق المفتوحة بين عامي 2006 و2011، رغم الأزمة المالية العالمية)، إلا أنه ألمح مراراً إلى تأييده لخفض أسعار الفائدة قبل توليه منصبه. فقبل ما يزيد قليلاً عن عام، أعلن صراحةً عن تأييده للرئيس، وصرح لقناة "فوكس نيوز" بأن استياء ترامب من أسلوب إدارة باول للسياسة النقدية كان مبرراً تماماً. وفي ذلك الوقت، انتقد وارش المؤسسة لبطئها الشديد في خفض أسعار الفائدة واعتمادها المفرط على بيانات اقتصادية تعكس أداءً ماضياً (بيانات بأثر رجعي).
بالنسبة للاحتياطي الفيدرالي ووارش نفسه، يُعد رفع أسعار الفائدة "أهون الشرين"
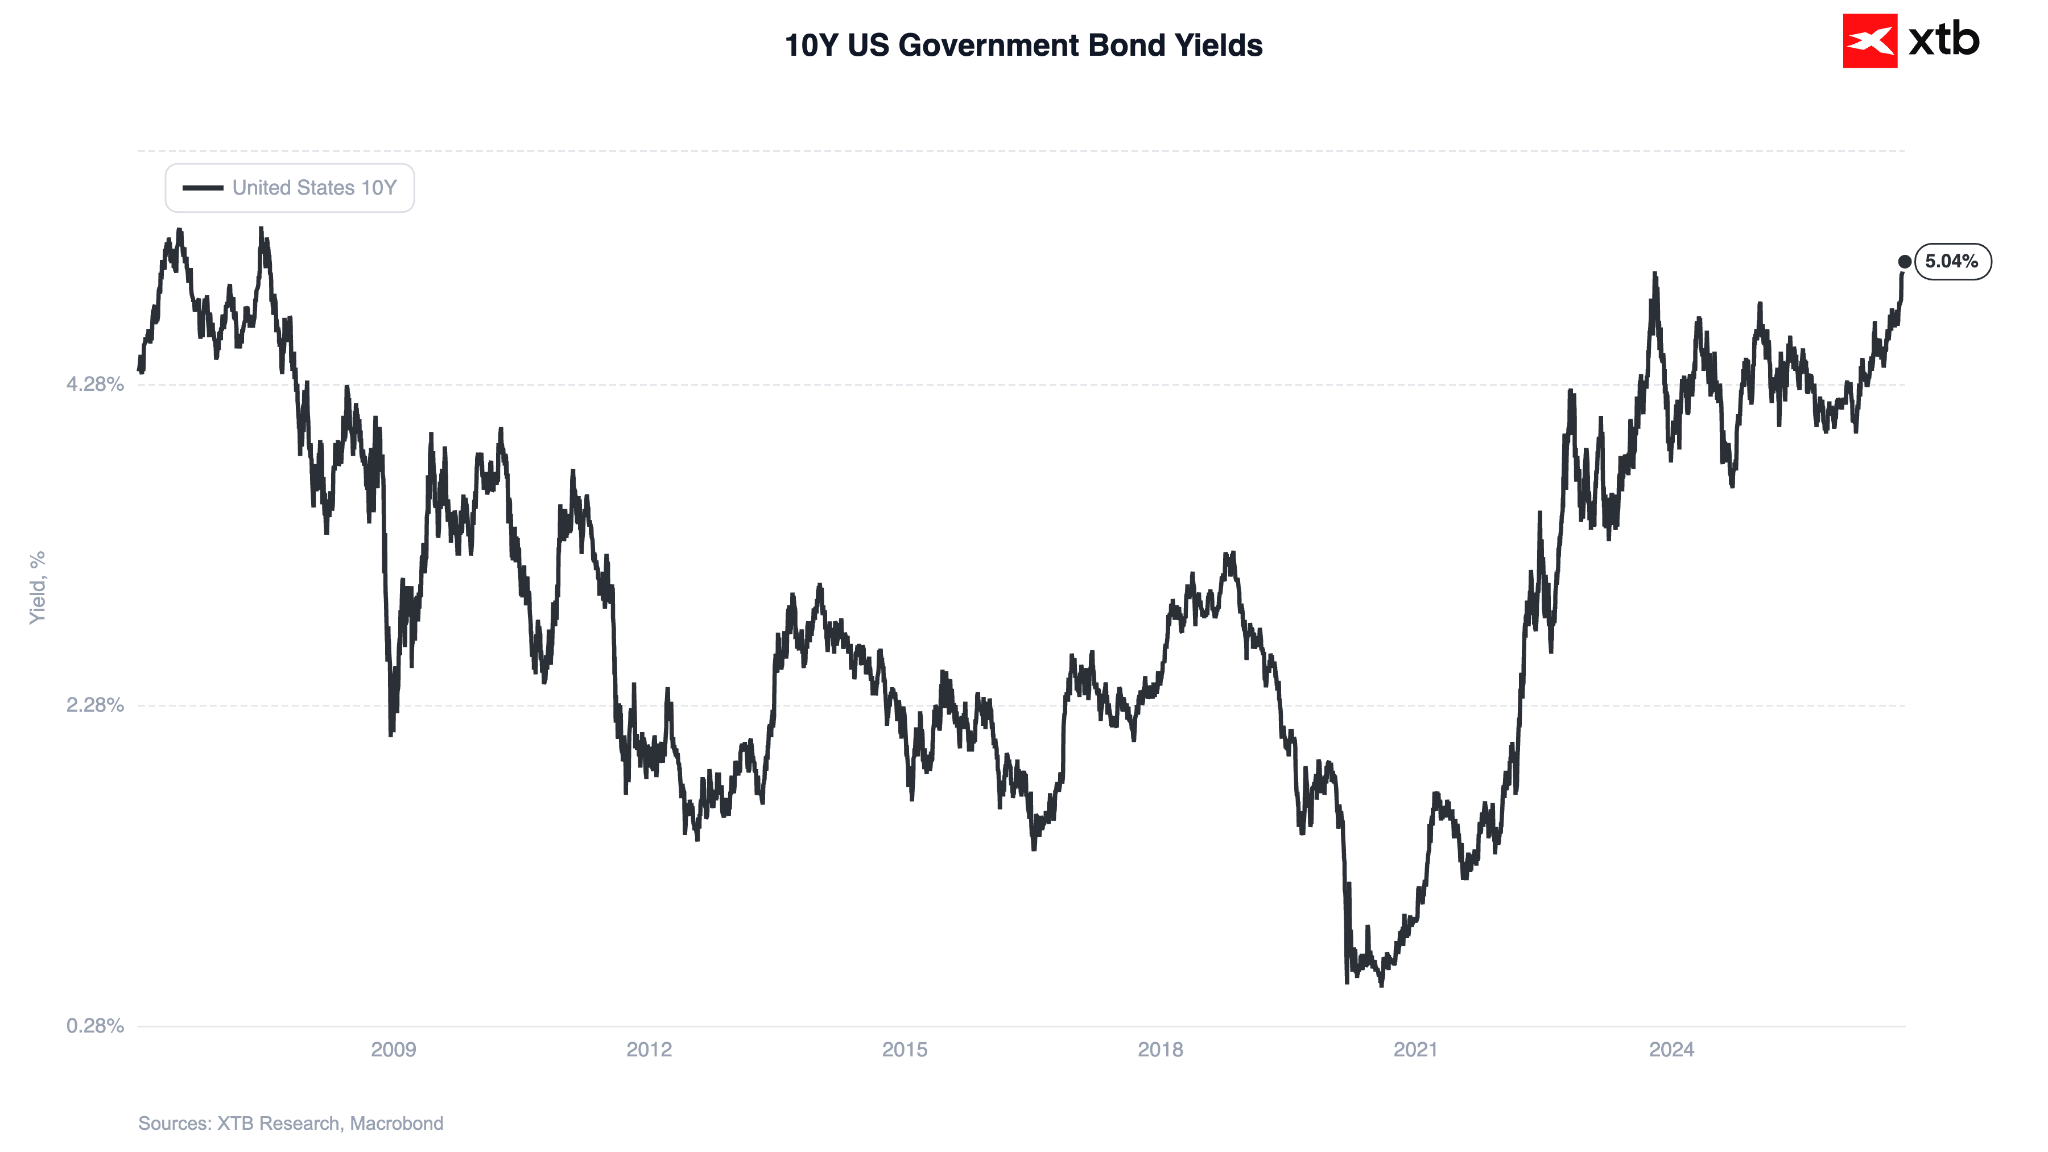
إذ قد تفسر الأسواق أي توقف عن رفع الفائدة على أنه رضوخ من الاحتياطي الفيدرالي لضغوط دونالد ترامب، مما يشير إلى فقدان الاستقلالية لدى المؤسسة المالية الأهم في العالم. سيؤدي ذلك إلى مزيد من الارتفاع في عوائد السندات طويلة الأجل (حيث سجلت عوائد سندات الخزانة لأجل 10 سنوات اليوم أعلى مستوى لها منذ عام 2007) وإلى عودة الزخم لـ "استراتيجية التحوط ضد انخفاض قيمة العملة" (debasement trade)؛ وهي استراتيجية تعتمد على التحول من العملات الورقية (الإلزامية) نحو الأصول الملموسة ذات المعروض المحدود، مثل المعادن النفيسة والبيتكوين.
الشكل 4: عوائد سندات الخزانة الأمريكية لأجل 10 سنوات (2006 - 2026)
المصدر: أبحاث XTB، 15 سبتمبر 2026
رفع أسعار الفائدة لا يعني بالضرورة دولاراً أقوى
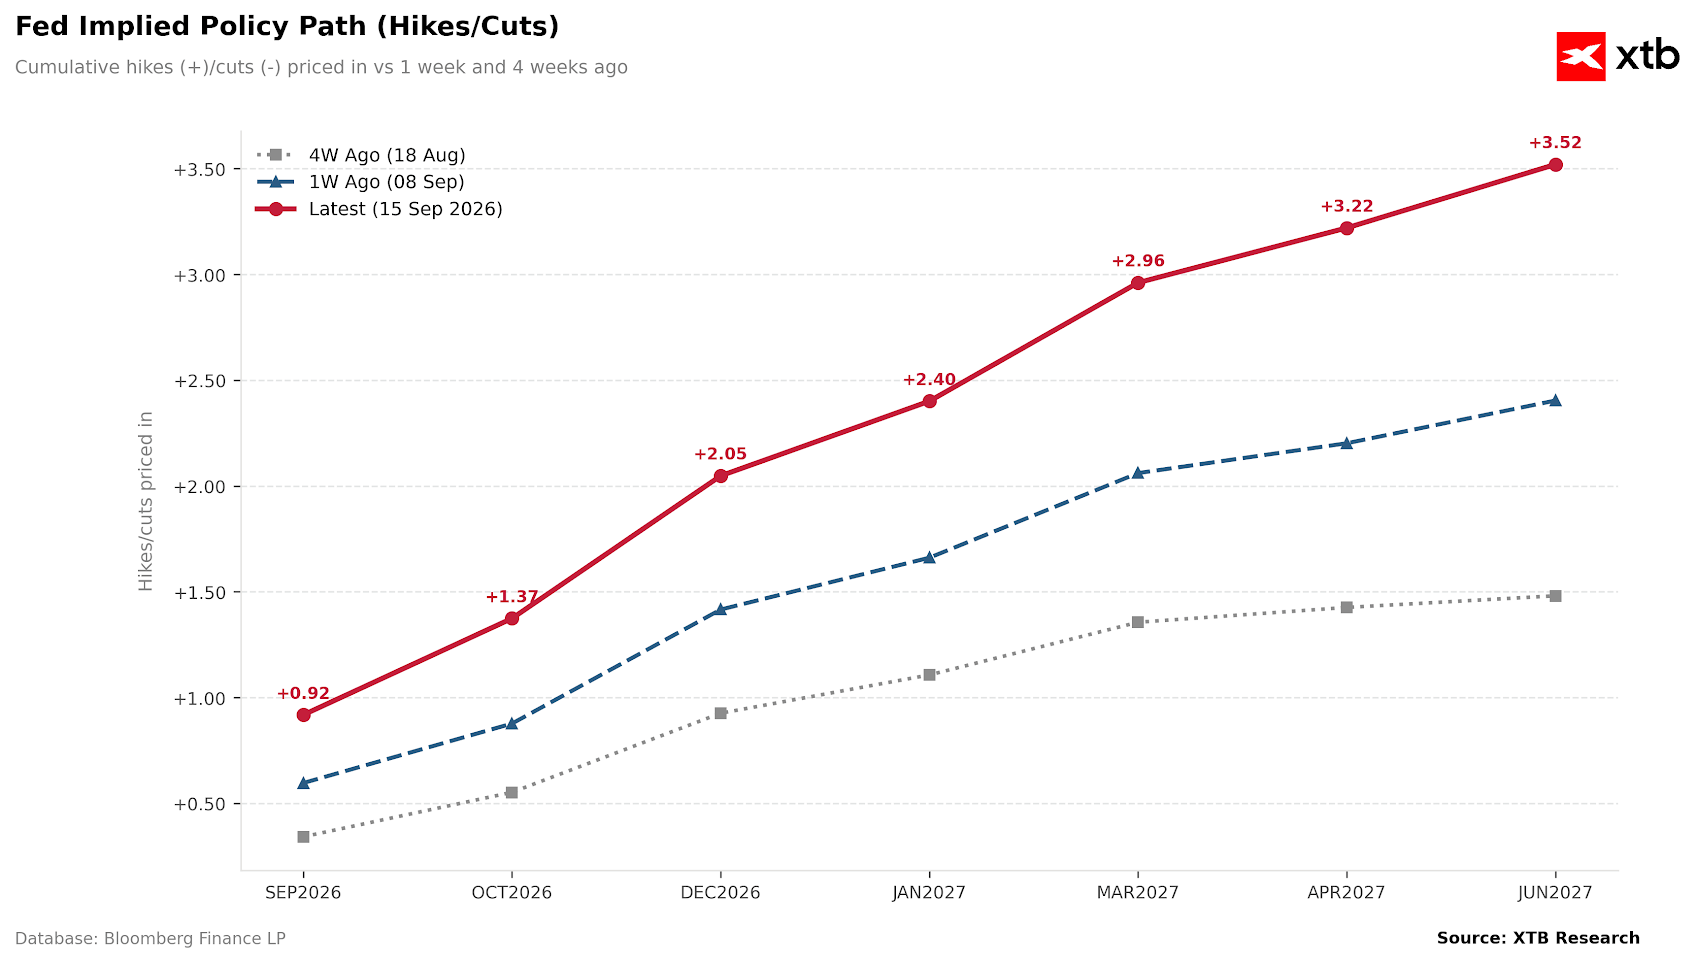
إن رفع أسعار الفائدة لا يضمن تلقائياً ارتفاع قيمة العملة الأمريكية؛ ونظراً لأن الأسواق قد أخذت هذه الخطوة في الحسبان بالفعل (أو قامت بتسعيرها بالكامل تقريباً)، فإن الأمر يتطلب أيضاً تبني خطاب يتسم بالتشدد النسبي والمصداقية العالية. وإذا فشل "وارش" -كما حدث في شهر يوليو- في إقناع الأسواق، فقد تتراجع الرهانات على المزيد من رفع أسعار الفائدة، مما سيشكل ضغطاً على الدولار الأمريكي.
الشكل 5: مسار أسعار الفائدة المتوقع من الاحتياطي الفيدرالي وفقاً لتقديرات السوق (2026 - 2027)
المصدر: أبحاث XTB، 15 سبتمبر 2026
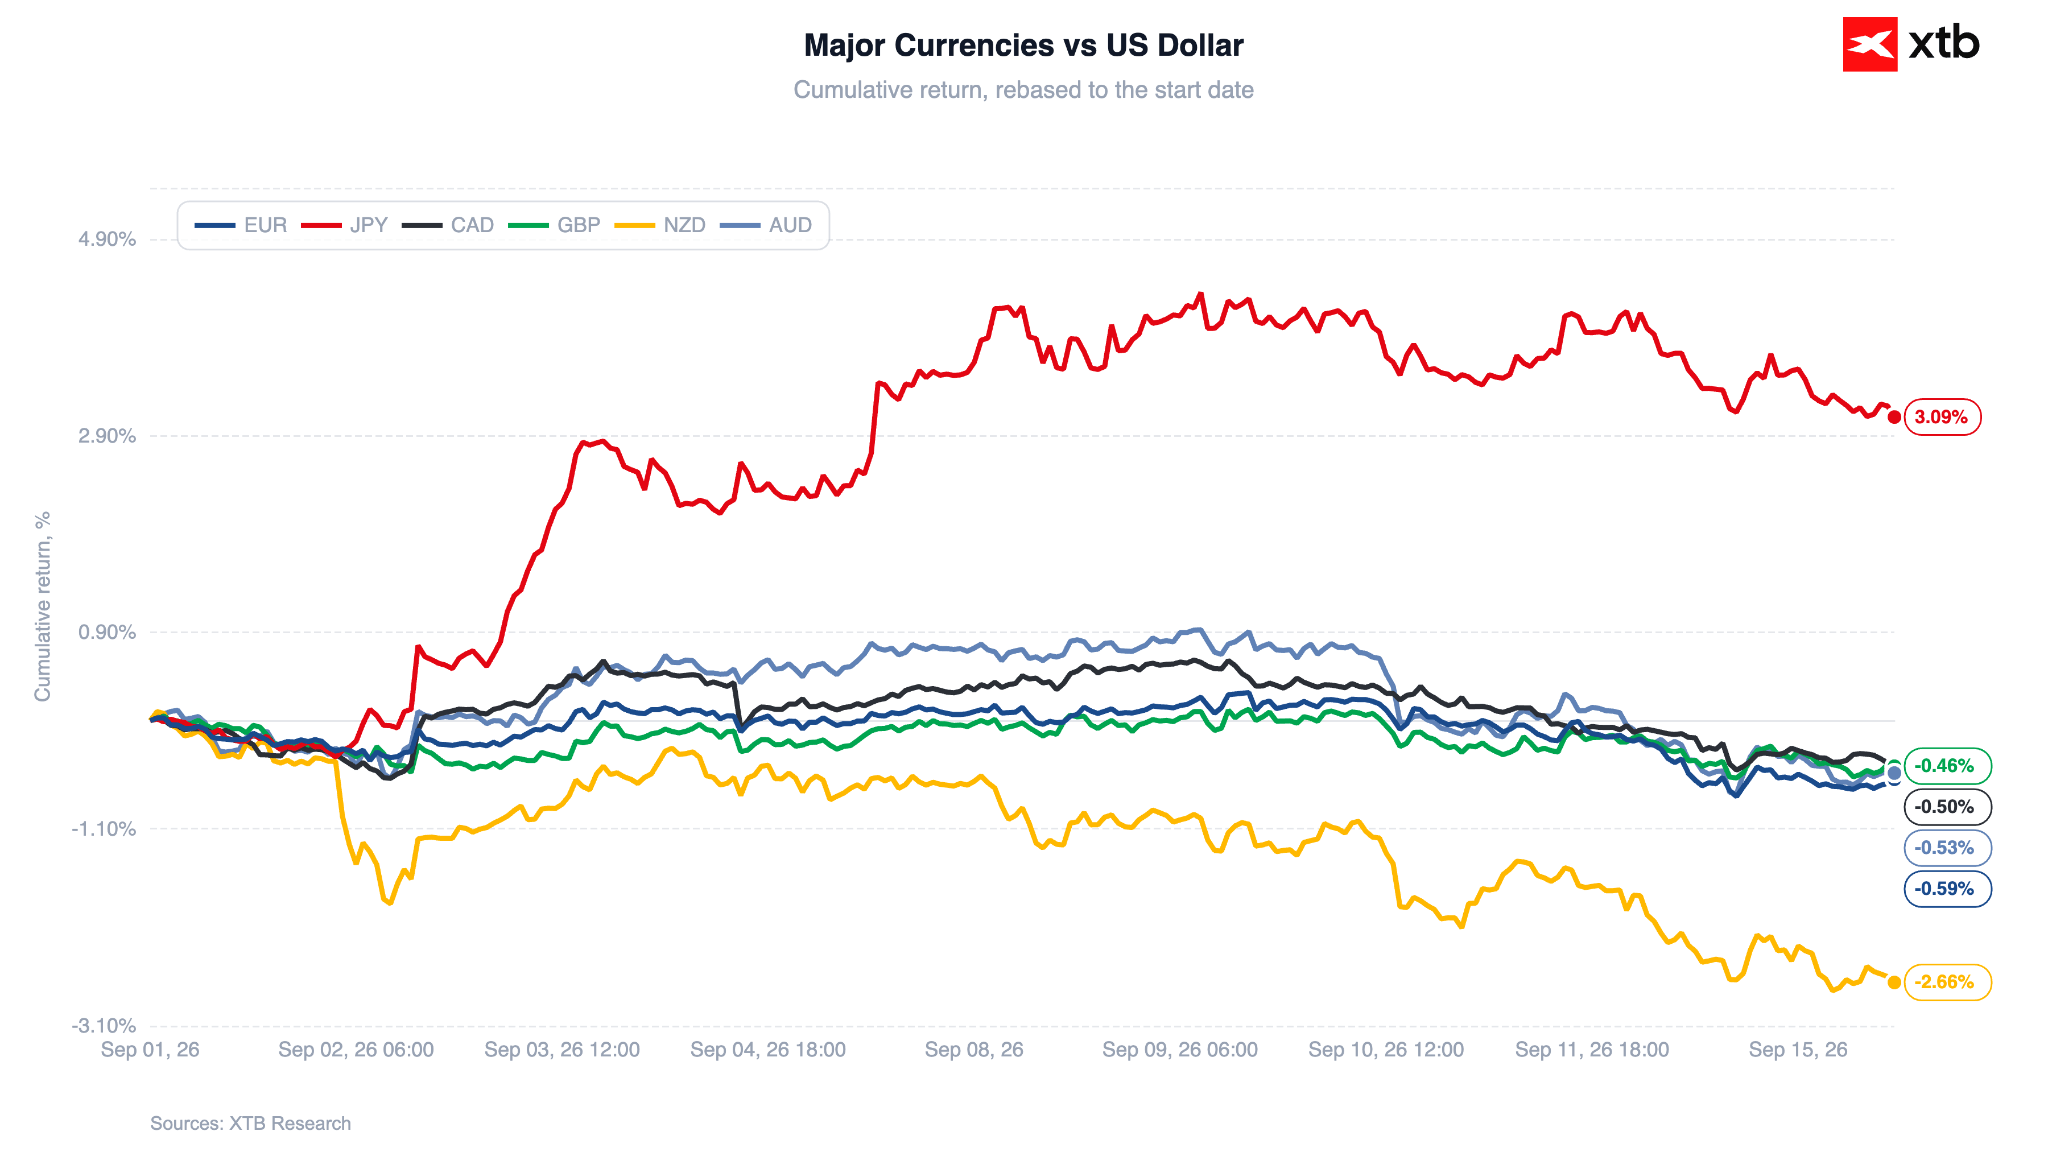
يبدو هذا الأمر منطقياً؛ إذ نرى أن إعادة تسعير التوقعات مؤخراً -والتي اتسمت بنبرة تشددية- كانت مبالغاً فيها. ولا نتوقع أن يتحقق السيناريو الأساسي للسوق، القائم على رفع الاحتياطي الفيدرالي لأسعار الفائدة أربع مرات قبل نهاية النصف الأول من عام 2027. ومن الطبيعي ألا تكون أي تراجعات في توقعات رفع أسعار الفائدة خبراً جيداً للدولار.
الشكل 6: أداء العملات الرئيسية مقابل الدولار الأمريكي (1 سبتمبر 2026 - 15 سبتمبر 2026)
المصدر: أبحاث XTB، 15 سبتمبر 2026
—
ميشال يوسوياك، محلل الأسواق المالية، XTB


⬇️ الذهب يتراجع قبيل قرار الاحتياطي الفيدرالي

مخطط اليوم: الذهب عند أدنى مستوياته في خمسة أسابيع - ما سبب هذا التراجع؟ (15.09.2026)



التقويم الاقتصادي: الأسواق تترقب قرارات الاحتياطي الفيدرالي وبنك إنجلترا (15.09.2026)


حصاد الأسواق: خام برنت عند 107 دولارات، وموجة بيع في أسهم الذكاء الاصطناعي (15/09/2026)