

- من المتوقع على نطاق واسع أن يبقي البنك المركزي الأوروبي أسعار الفائدة دون تغيير خلال اجتماعه.
- ويفرض ارتفاع عوائد السندات الفرنسية واتساع فوارق العائد معضلةً صعبةً على صعيد السياسة النقدية أمام البنك المركزي.
- وستغادر كريستين لاغارد منصبها كرئيسة للبنك المركزي الأوروبي في 7 فبراير 2027، مما يوجه أنظار الأسواق نحو خليفتها.
يضع اجتماع البنك المركزي الأوروبي اليوم كريستين لاغارد أمام خيارات، تؤدي جميعها إلى الإضرار بالعملة الموحدة. وربما يحمل هذا في طياته بصيص أمل لليورو؛ فالأوضاع سيئة لدرجة أن أي إشارة إيجابية قد تؤدي إلى تحسن الموقف، ولو بشكل مؤقت. ومع ذلك، وعلى المدى الطويل، لا تلوح في الأفق أي مؤشرات على حدوث تحسن.
تتوقع الأسواق بنسبة تقارب 100% أن يتخذ البنك المركزي الأوروبي قراراً بتثبيت أسعار الفائدة. لكن مسار اليورو لن يتحدد بناءً على قرار الفائدة بحد ذاته، بل بناءً على كيفية تعامل البنك المركزي مع المشكلة المتفاقمة في سوق الديون الفرنسية.
قرار اليوم: تثبيت الفائدة شبه مؤكد، وكذلك الحال بالنسبة لاجتماع ديسمبر.
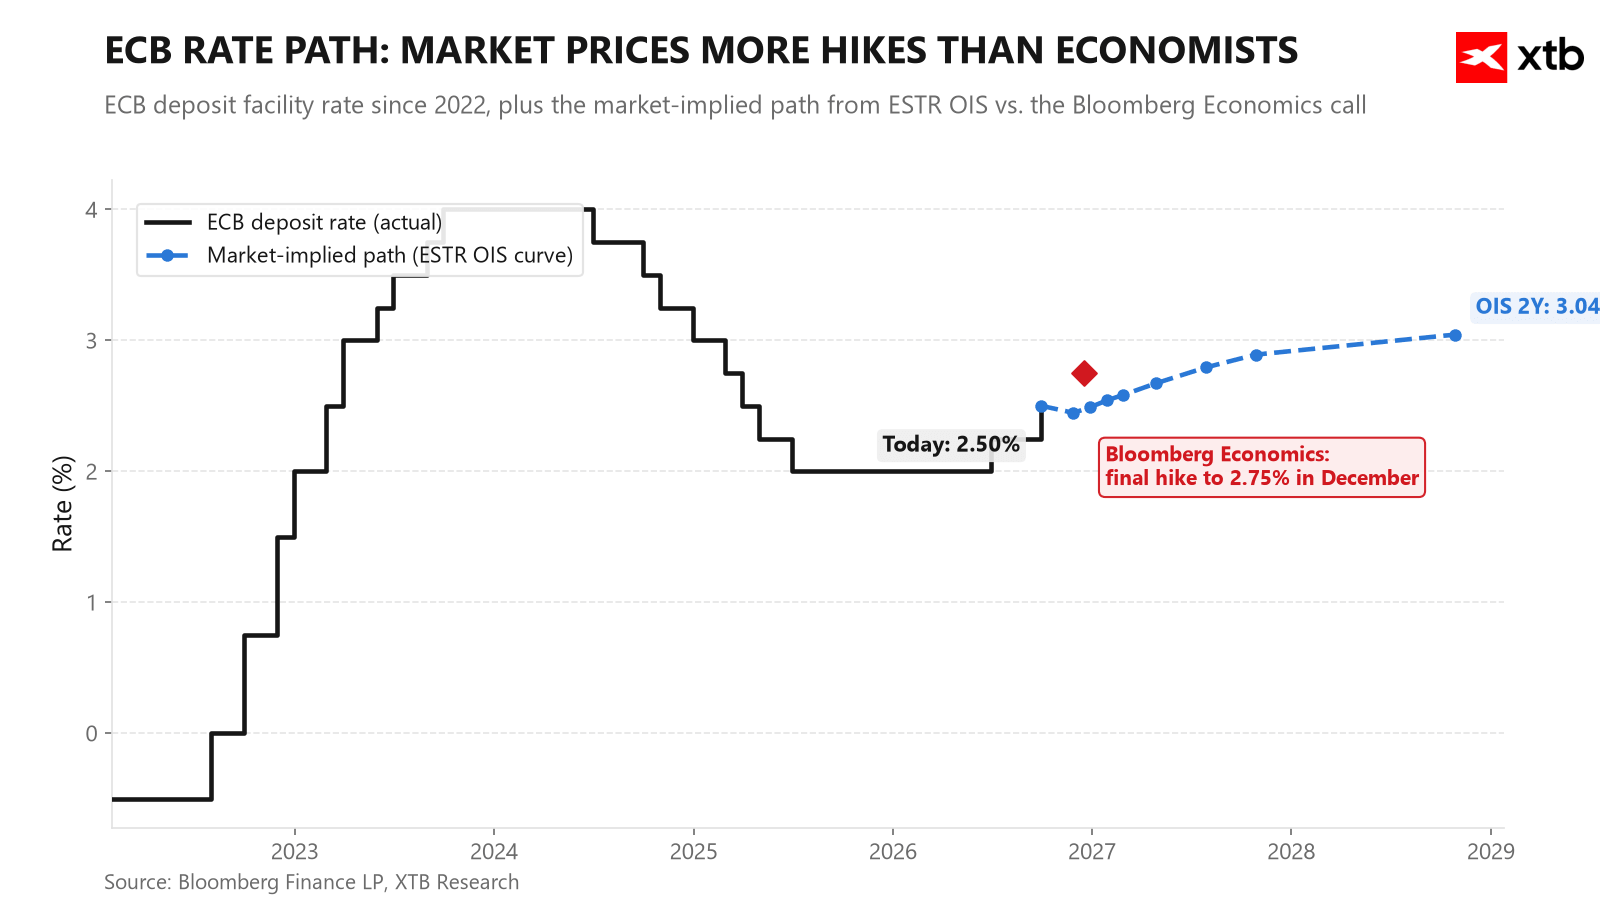
يمر البنك المركزي الأوروبي بمرحلة بالغة الصعوبة؛ فمعدلات التضخم في ارتفاع، وشروط التبادل التجاري تشهد تدهوراً ملحوظاً. وفي ظل صعود أسعار الطاقة، يبدو من الحكمة تجنب فرض المزيد من إجراءات التشديد النقدي، لا سيما وأن سوق السندات يقوم بهذا الدور بالفعل؛ إذ تؤدي زيادة عوائد السندات بحد ذاتها إلى تشديد الظروف المالية. ووفقاً لنموذج "بلومبرغ إيكونومكس" (Bloomberg Economics)، ارتفعت علاوة الأجل (term premium) بنحو 40 نقطة أساس منذ يوليو، وهو ما قد يقتطع قرابة 0.2 نقطة مئوية من الناتج المحلي الإجمالي لمنطقة اليورو. ونظراً لغياب توقعات اقتصادية كلية جديدة، ومع استمرار حالة عدم اليقين الكبيرة بشأن أسعار السلع الأساسية قبل حلول شهر ديسمبر، فمن المرجح أن يتجنب البنك المركزي الأوروبي تقديم أي التزامات قاطعة.
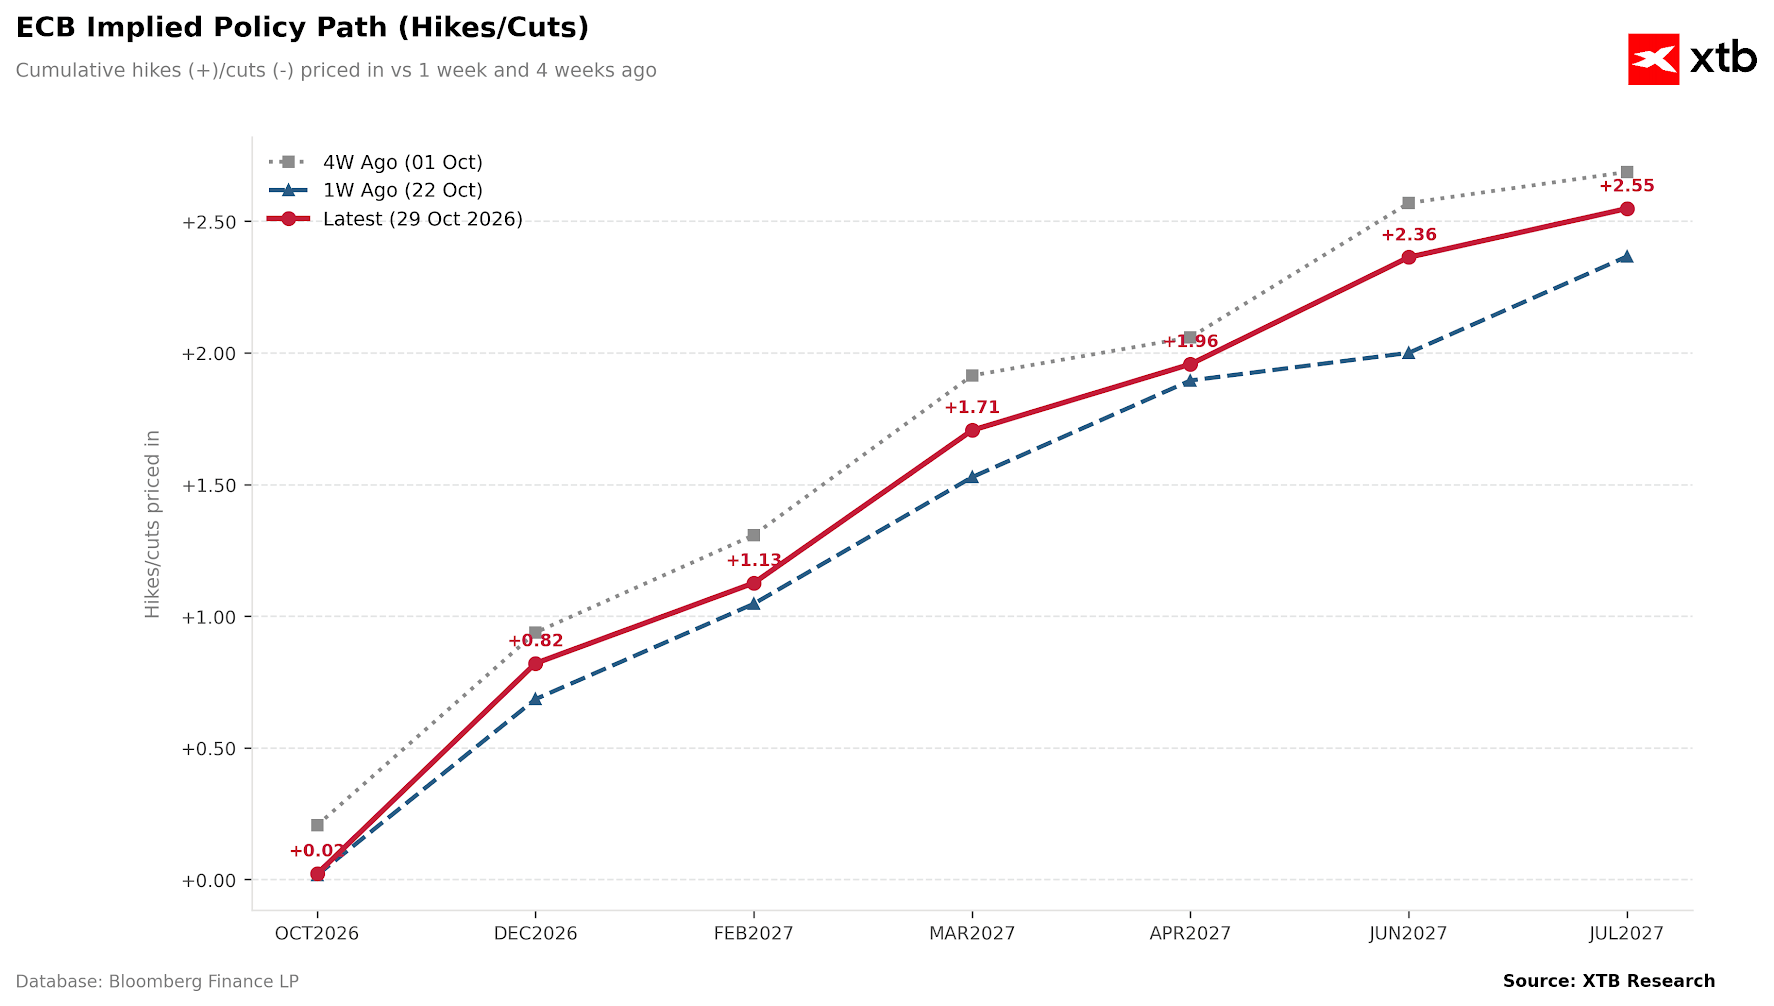 أما شهر ديسمبر، فالوضع مختلف تماماً؛ إذ يرجح خبراء "بلومبرغ إيكونوميكس" سيناريو يتضمن رفعاً إضافياً لأسعار الفائدة لتصل إلى 2.75%، وهو مستوى يدخل قليلاً في النطاق التقييدي. ومنذ اجتماع سبتمبر، ارتفعت أسعار النفط والغاز لتقترب من السيناريو السلبي الذي وضعه محللو البنك المركزي الأوروبي، كما أن توقعات التضخم لعام 2026 (عند 3.1%) باتت بالفعل أعلى من التقديرات التي أعلنها البنك نفسه في سبتمبر (3.0%). وتتمثل المسألة الجوهرية لشهر ديسمبر في معرفة ما إذا كانت صدمة أسعار الطاقة ستبدأ في الانتقال إلى التضخم الأساسي؛ وحتى الآن، لا تظهر مؤشرات تذكر على حدوث مثل هذا الانتقال.
لماذا يُعدّ هذا فخاً لا مخرج منه بالنسبة لليورو؟
لن يكمن الاختبار الحقيقي للمؤتمر الصحفي اليوم في التصريحات المتعلقة بأسعار الفائدة، بل في كيفية تعامل لاغارد مع المعضلة الفرنسية المتمثلة في ارتفاع عوائد السندات، في ظل غياب المشترين للديون الفرنسية. وتكمن المشكلة بالنسبة لفرنسا في أن الجزء الأكبر من هذه الديون يُباع في الخارج.
لماذا يُعدّ هذا فخاً لا مخرج منه بالنسبة لليورو؟
لن يكمن الاختبار الحقيقي للمؤتمر الصحفي اليوم في التصريحات المتعلقة بأسعار الفائدة، بل في كيفية تعامل لاغارد مع المعضلة الفرنسية المتمثلة في ارتفاع عوائد السندات، في ظل غياب المشترين للديون الفرنسية. وتكمن المشكلة بالنسبة لفرنسا في أن الجزء الأكبر من هذه الديون يُباع في الخارج.
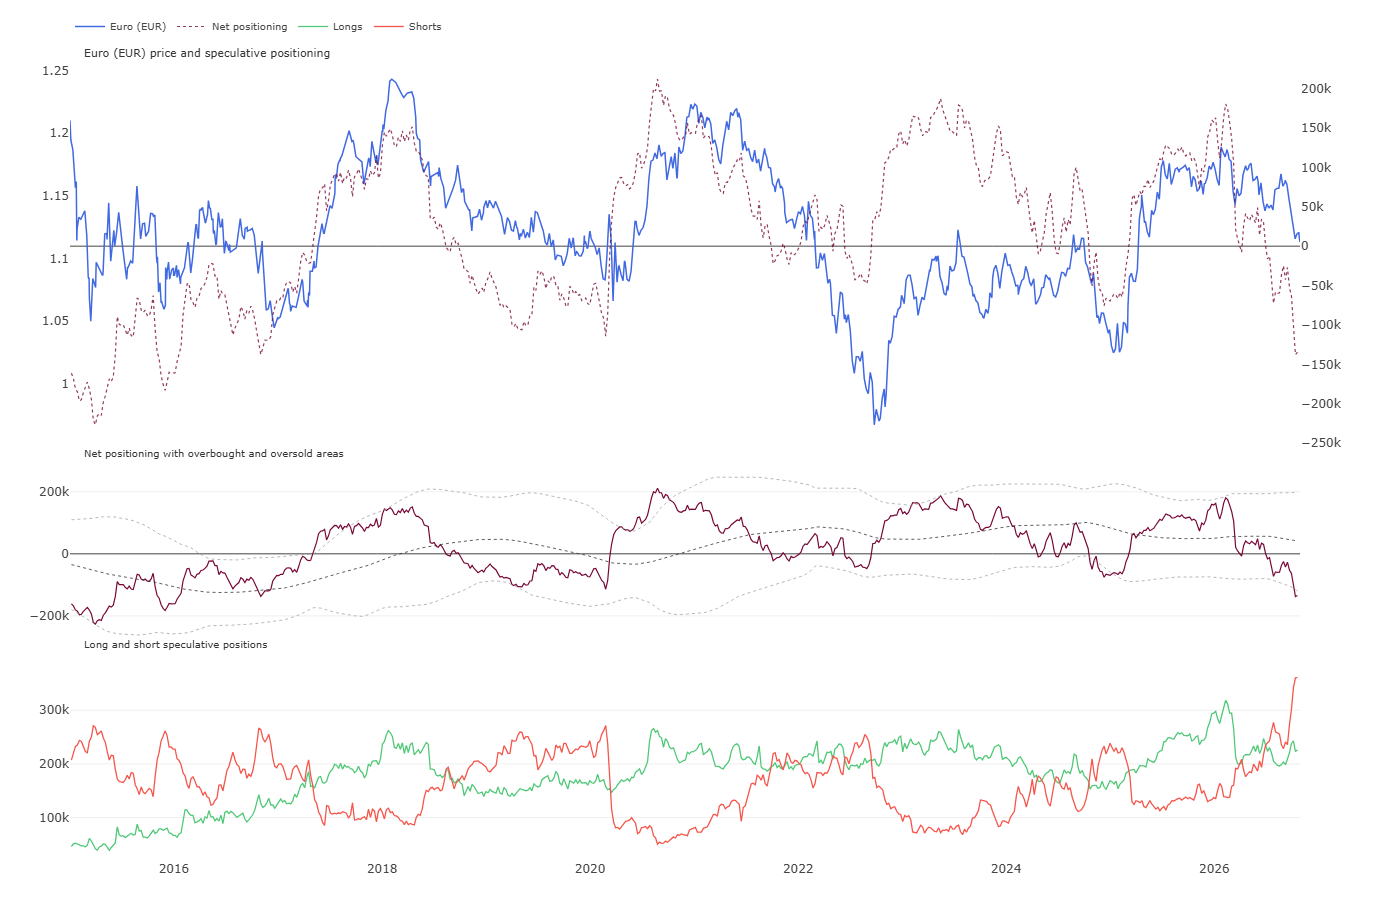
يُعد اليورو حالياً العملة الأكثر تعرضاً لعمليات البيع المكثفة من قبل المضاربين (على أساس صافي المراكز) منذ عام 2017؛ إذ بلغ عدد مراكز البيع (short positions) أعلى مستوى له في التاريخ. المصدر: لجنة تداول السلع الآجلة (CFTC)، وشركة XTB.
اتسع فارق العائد بين السندات الفرنسية (OAT) والألمانية (Bund) بأكثر من 60 نقطة أساس منذ اجتماع سبتمبر، وتترقب الأسواق إشارة حول مدى استعداد البنك المركزي الأوروبي للتدخل. وتشير تعليقات المحللين الأوروبيين إلى أن اليورو لن يجد دعماً، بغض النظر عما قد تقوله كريستين لاغارد. فما الذي يمكن توقعه إذن؟
- السيناريو الأول (السيناريو الأساسي): تستبعد لاغارد الحاجة إلى التدخل في الوقت الراهن، وتلمح إلى أن الضغوط في فرنسا لن تعيق مسار التشديد النقدي. وفي هذه الحالة، قد يتسع فارق العائد على السندات الفرنسية (OAT) بشكل أكبر، مما ينطوي على مخاطر انتقال العدوى إلى أسواق أخرى؛ وهو سيناريو من شأنه أن يضر باليورو عبر قنوات المخاطر النظامية.
- السيناريو الثاني: تشير لاغارد إلى أن الضغوط في فرنسا تؤثر على مسار السياسة النقدية. ويُفسر هذا التوجه على أنه "ميل نحو التيسير" (dovish)؛ فارتفاع عوائد السندات يؤدي بحد ذاته إلى تشديد الظروف المالية، مما يقلل من الحاجة إلى إجراءات إضافية من جانب البنك المركزي الأوروبي. وهذا بدوره يضغط على زوج اليورو/دولار (EURUSD) من خلال قناة فروق أسعار الفائدة.
يؤدي كلا السيناريوهين إلى النتيجة ذاتها: فإما أن يتقبل البنك المركزي الأوروبي تزايد الضغوط في فرنسا، أو أن تصبح هذه الضغوط قيداً على السياسة النقدية. وفي كلتا الحالتين، لن يحصل اليورو على دعم واضح من اجتماع اليوم. ويبقى التساؤل مطروحاً حول إمكانية التدخل الرسمي بالتزامن مع استمرار التشديد النقدي (عبر رفع أسعار الفائدة)؛ فهل هناك أي احتمال لحدوث ذلك؟
التدخل الرسمي لا يزال مستبعداً
يتطلب تفعيل "أداة حماية انتقال السياسة النقدية" (TPI) استيفاء شروط صارمة للغاية؛ فالمستويات الحالية لا تزال بعيدة عن العتبات التي تهدد الاستقرار المالي الأوسع، أو تلك التي شهدناها خلال فترات توتر سابقة في إيطاليا. ومن المرجح في هذه المرحلة اللجوء إلى حلول وسط، مثل تعليق برنامج التشديد الكمي (QT) أو تفعيل آلية منفصلة لدعم السيولة، بدلاً من شراء السندات الفرنسية بشكل مباشر.
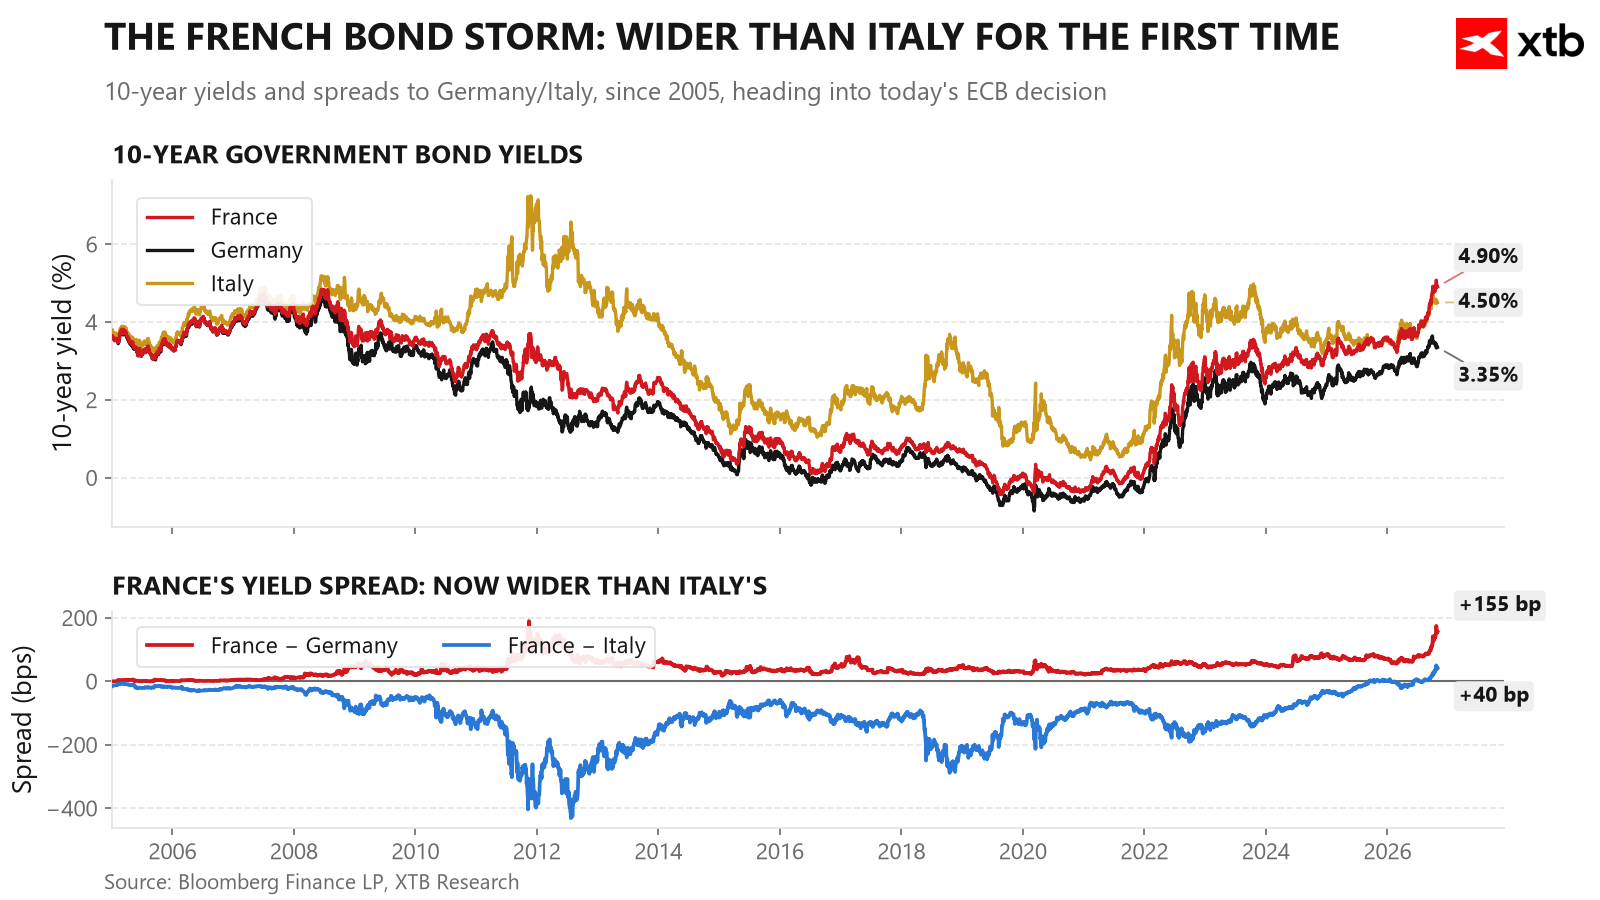
فرنسا: عائد السندات الفرنسية (OAT) يتجاوز الآن عائد السندات الإيطالية
لا يزال سوق الديون الفرنسية يمثل المصدر الأكبر للتوتر في منطقة اليورو. يبلغ العائد على السندات الفرنسية (OAT) لأجل 10 سنوات 4.90%، متجاوزاً بذلك نظيره الإيطالي (4.51%) لأول مرة في التاريخ، في حين وصل فارق العائد مقارنة بالسندات الألمانية إلى نحو 155 نقطة أساس.
ثمة عنصر مثير للاهتمام في هذه المعادلة، وهو نظام "تارجت 2" (TARGET2)، الذي نادراً ما يُناقش. يُعد بنك فرنسا بالفعل أحد أكبر المدينين الصافين في هذا النظام، بالتزامات تصل إلى 181 مليار يورو (نحو 6% من الناتج المحلي الإجمالي). ومن خلال هذه القناة، يحصل البنك على التمويل بسعر الفائدة على الودائع لدى البنك المركزي الأوروبي، بدلاً من تكلفة الاقتراض في السوق المفتوحة عبر إصدارات الديون الفرنسية. وتشير تقديرات "بلومبرغ إيكونوميكس" إلى أن هذا يوفر للخزانة الفرنسية ما بين 5 إلى 11 مليار يورو سنوياً، كما أن كل اتساع إضافي في فارق العائد بمقدار 100 نقطة أساس يضيف نحو ملياري يورو سنوياً إلى هذا المكسب. ومع ذلك، فإن هذا الأمر سلاح ذو حدين؛ إذ يمكن تفسير تزايد الالتزامات ضمن نظام "تارجت 2" على أنه هروب لرؤوس الأموال من فرنسا -على غرار ما حدث في إيطاليا وإسبانيا خلال عامي 2011 و2012- مما يؤدي إلى تفاقم التوترات السياسية مع الدول الدائنة، وعلى رأسها ألمانيا. وسيكون الثاني من نوفمبر، موعد صدور بيانات "تارجت 2" لشهر سبتمبر -وهي أول بيانات تغطي موجة البيع الحالية- اختباراً محورياً في هذا الصدد.
مسألة خليفة لاغارد
أعلنت كريستين لاغارد رسمياً، وفقاً لما ذكرته "بلومبرغ"، أنها ستتنحى عن منصب رئيسة البنك المركزي الأوروبي في 7 فبراير 2027، أي قبل انتهاء ولايتها في أكتوبر 2027. وسيتزامن رحيلها مع توليها رئاسة المنتدى الاقتصادي العالمي، مما يوجه أنظار الأسواق نحو اختيار من سيخلفها في المنصب.
ولهذا الأمر أهمية عملية بالغة فيما يتعلق بتسعير المخاطر المرتبطة بالديون الفرنسية. ومن بين الأسماء الأكثر تداولاً لخلافتها: كلاس نوت (من هولندا، ويُعرف بميله للسياسات النقدية الأكثر تشدداً، ويحظى بدعم ألمانيا)، وبابلو هيرنانديز دي كوس (من إسبانيا، ويُعرف بميله لسياسات أكثر تيسيراً، ومن المرجح أن يحظى بدعم فرنسا نظراً لاستعداده الأكبر للتدخل في سوق السندات). وإذا استمرت الضغوط على الديون الفرنسية حتى موعد تغيير القيادة في البنك المركزي الأوروبي، فإن هذا الاختيار سيحدد مدى استعداد البنك المركزي لدعم باريس.
ما التالي بالنسبة ل (EURUSD)؟
لا ينبغي أن يشكل قرار اليوم مفاجأة للأسواق في حد ذاته؛ فالمخاطرة الحقيقية تكمن في كيفية تعامل لاغارد مع الأسئلة المتعلقة بفرنسا. فإذا اتخذت موقفاً متشدداً، فقد يؤدي ذلك إلى استمرار عمليات بيع الديون الفرنسية واحتمالية انتقال العدوى إلى أسواق أخرى، بينما يشير اتخاذ موقف أكثر مرونة إلى تراجع الحاجة لتدخل البنك المركزي الأوروبي، وإلى تقلص فجوة أسعار الفائدة مقارنة بتلك الخاصة بالاحتياطي الفيدرالي الأمريكي. يشير كلا المسارين إلى احتمالية استمرار ضعف اليورو بدلاً من تعافيه، وقد يكون المحفز الحقيقي لتغيير هذا المسار هو نشر بيانات نظام "تارجت 2" (TARGET2) في الثاني من نوفمبر، أو الكشف عن خطط تتعلق بمن سيخلف لاغارد في منصبها.
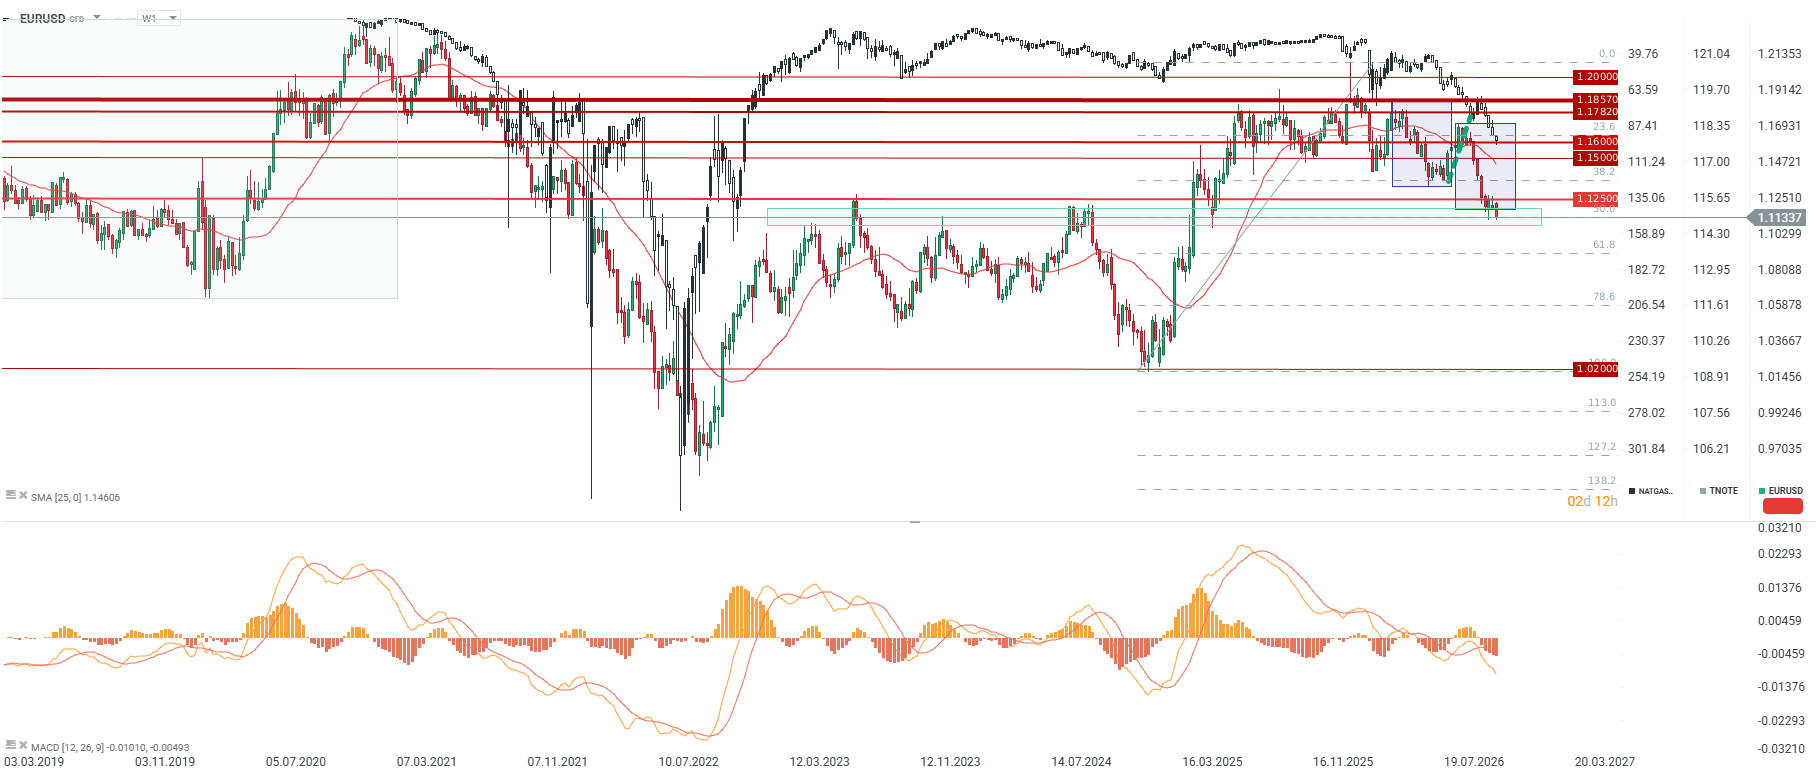 لا يزال زوج اليورو/دولار (EURUSD) تحت تأثير ارتفاع أسعار الطاقة. ففي عام 2022، حين وصلت أسعار الغاز في أوروبا إلى 100 يورو لكل ميغاواط/ساعة، كان سعر الزوج دون مستوى 1.10، لكنه كان حينها في مسار صعودي. ومن ناحية أخرى، حدث هذا السيناريو لأول مرة في عام 2021؛ إذ كان الزوج عند مستوى 1.16، لكن تلك كانت مجرد بداية لمزيد من التراجعات الحادة. وإذا لم ينجح زوج اليورو/دولار في الارتداد نحو مستوى 1.1175 بحلول نهاية هذا الأسبوع، فإن كل المؤشرات تشير إلى احتمالية كسر مستوى الدعم الرئيسي، وهو ما قد يدفع الزوج للهبوط إلى مستوى 1.09 على الأقل، حيث يقع حالياً مستوى تصحيح فيبوناتشي 61.8% للموجة الصعودية الأخيرة.



«ورش» يغيّر قواعد اللعبة، والاحتياطي الفيدرالي يلتقط أنفاسه [تعليق عقب اجتماع اللجنة الفيدرالية للسوق المفتوحة]

ملخص يومي: "أوراكل" تدفع السوق نحو الارتفاع، والدولار يضعف عقب اجتماع الاحتياطي الفيدرالي (28.10.2026)
حان وقت التوقف – ما الذي سيحدد قوة الدولار؟ [تقرير ما قبل اجتماع اللجنة الفيدرالية للسوق المفتوحة]

عاجل: بنك كندا يرفع أسعار الفائدة لأول مرة منذ 3 سنوات، لكنه يشير إلى توخي الحذر بشأن أي خطوات إضافية