


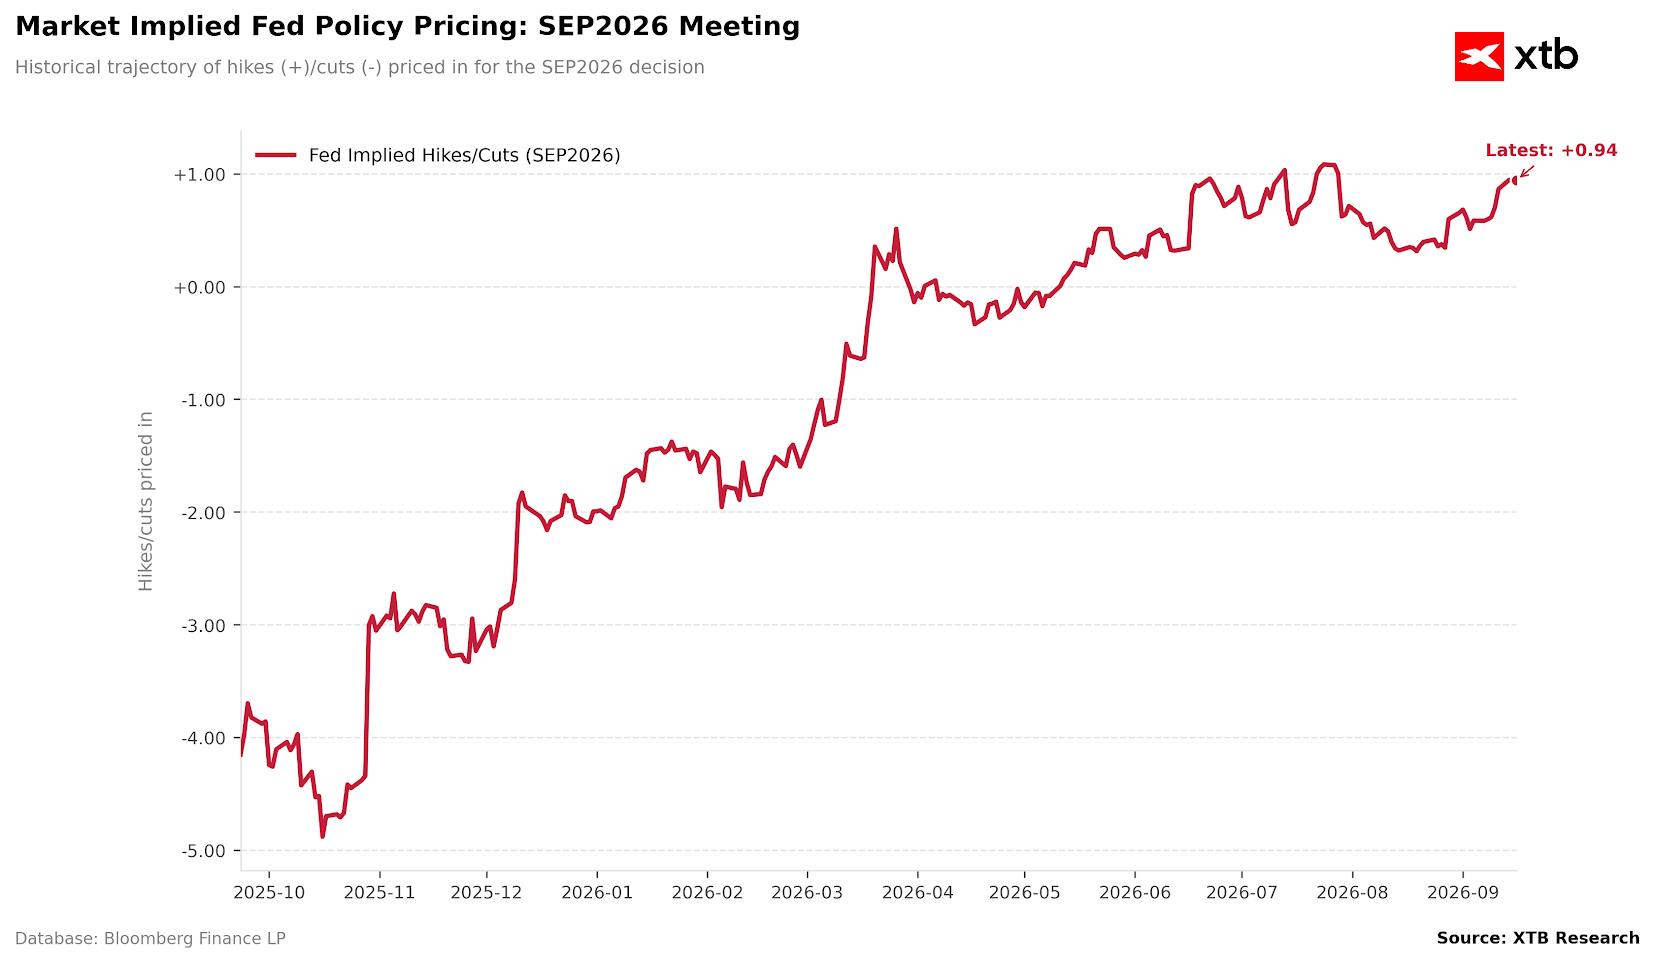
سيهيمن قرار الاحتياطي الفيدرالي الأمريكي المرتقب مساء الأربعاء (الساعة 7:00 مساءً) على المشهد، إذ يُعد الاجتماع الأكثر ترقباً للبنك المركزي خلال العام. وقد أخذت الأسواق في الحسبان -بشكل شبه كامل- احتمالية رفع أسعار الفائدة بمقدار 25 نقطة أساس، وهي الخطوة الأولى من نوعها منذ يوليو 2023.
الشكل 1: التغير في الاحتمالات التي تعكسها السوق بشأن رفع الاحتياطي الفيدرالي لأسعار الفائدة في سبتمبر (2025 - 2026)
المصدر: أبحاث XTB، 16 سبتمبر 2026
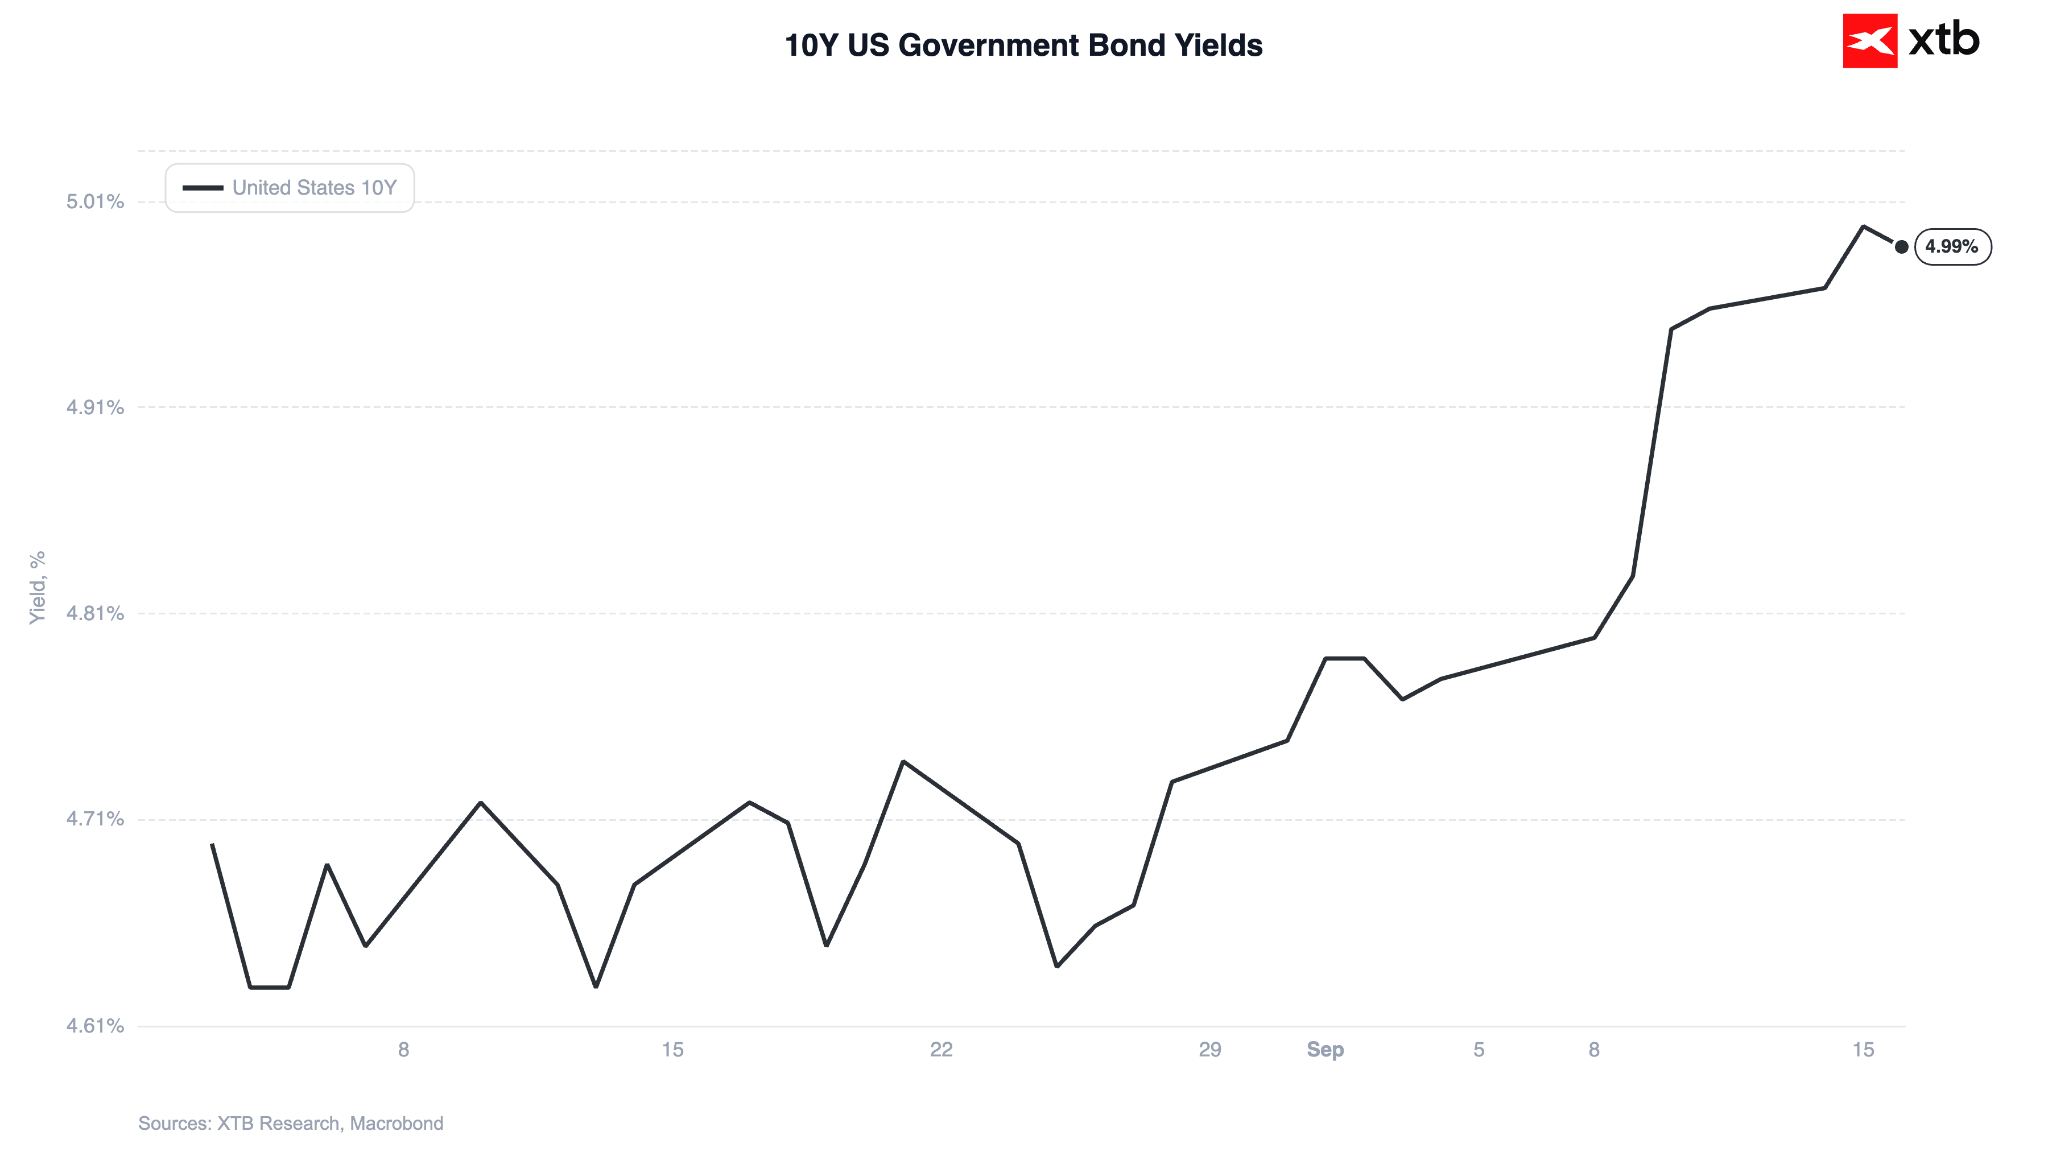
قد تفسّر الأسواق أي توقف مؤقت في السياسة النقدية على أنه رضوخ من جانب الاحتياطي الفيدرالي لضغوط دونالد ترامب (مما يعني غياب الاستقلالية لدى المؤسسة الأهم في النظام المالي العالمي). ومن شأن ذلك أن يؤدي إلى مزيد من الارتفاع في عوائد السندات طويلة الأجل (مع الإشارة إلى أن عوائد السندات لأجل 10 سنوات قد سجلت اليوم أعلى مستوياتها منذ عام 2007)، فضلاً عن عودة "استراتيجية التحوط ضد تدهور قيمة العملة" (debasement trade)؛ وهي استراتيجية تعتمد على التحول من العملات الورقية التقليدية نحو الأصول الملموسة ذات المعروض المحدود، بما في ذلك المعادن النفيسة والبيتكوين.
الشكل 2: عوائد السندات الحكومية الأمريكية لأجل 10 سنوات (أغسطس 2026 - سبتمبر 2026)
المصدر: أبحاث XTB، 16 سبتمبر 2026
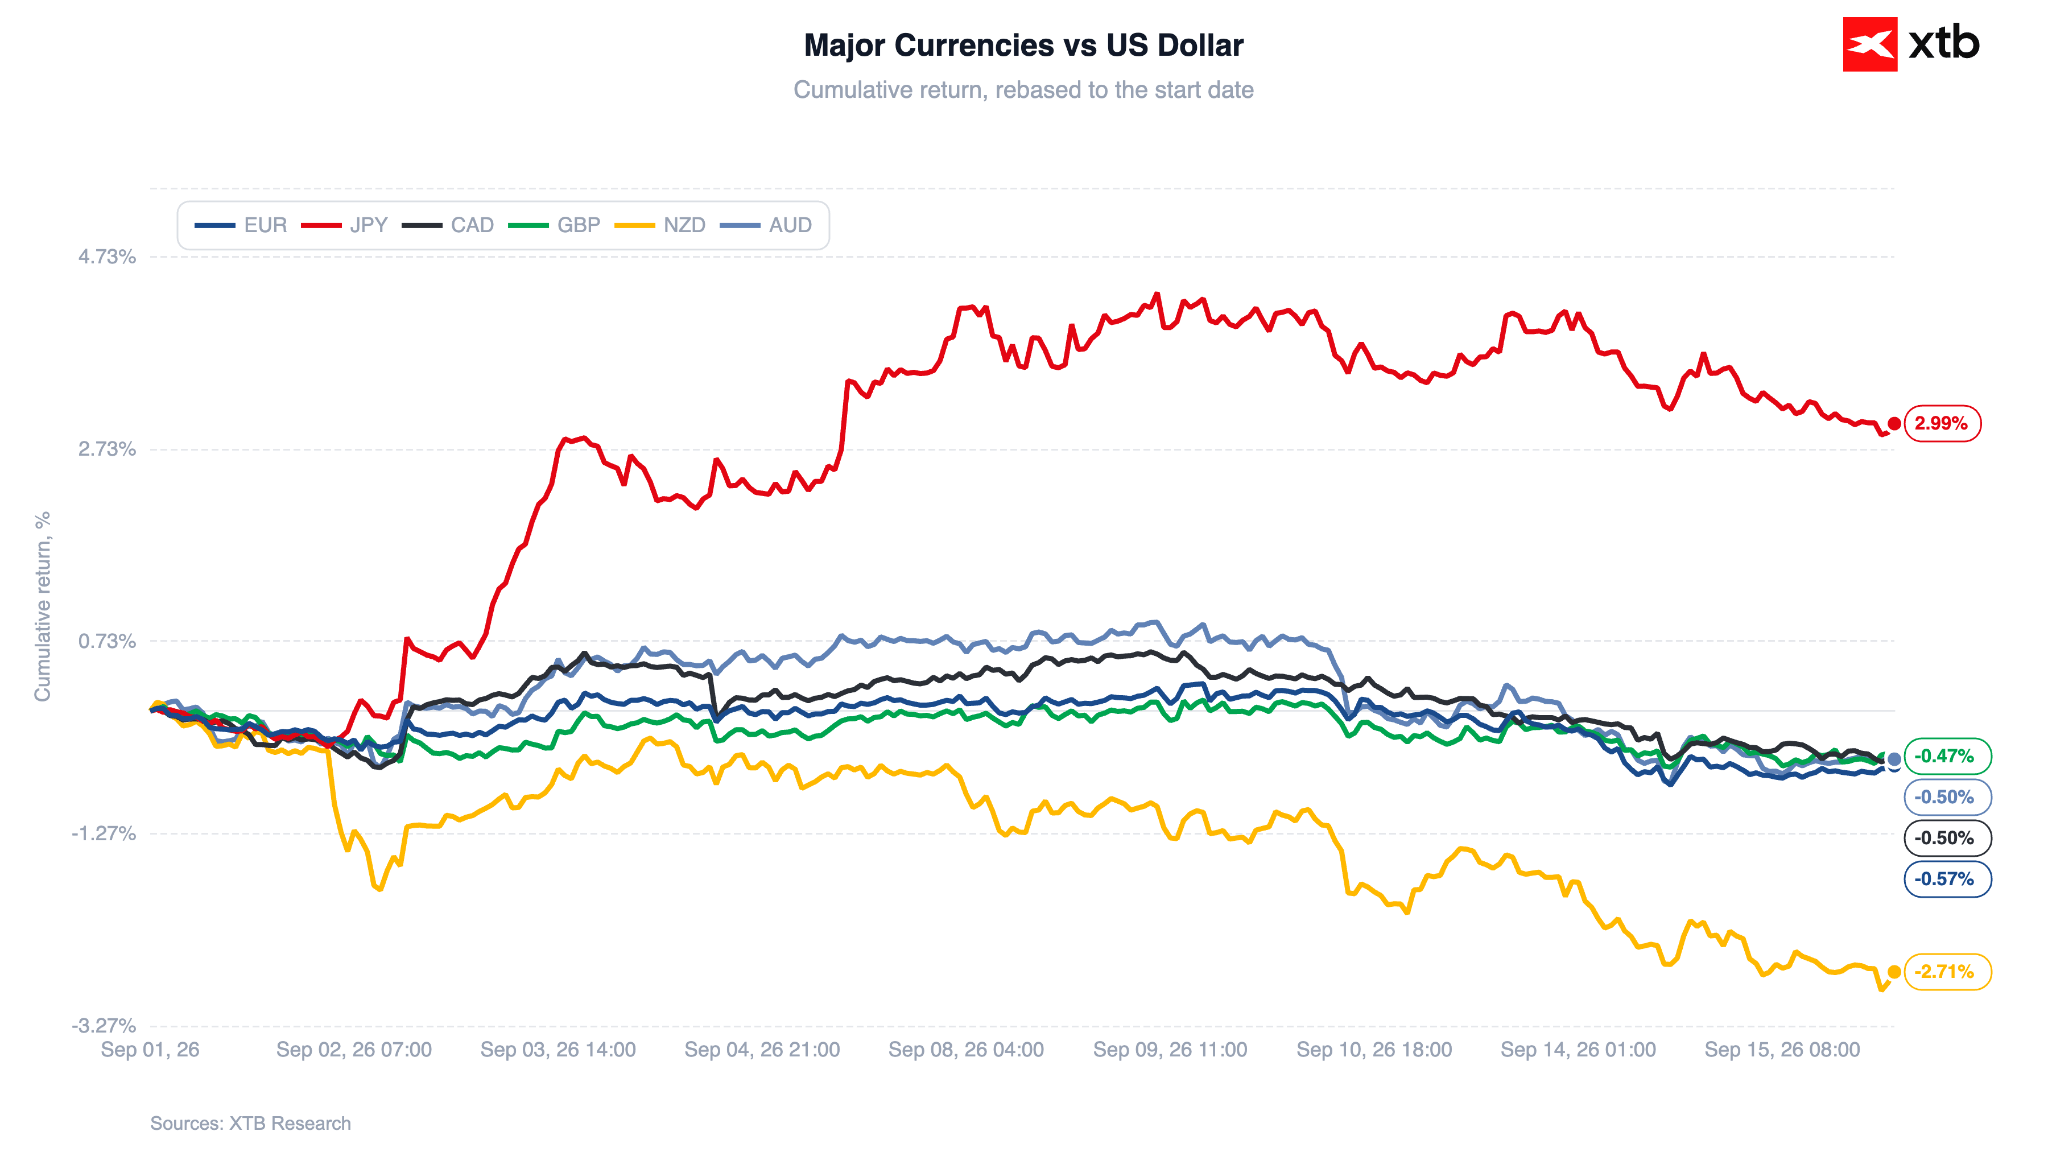
ومع ذلك، فإن رفع أسعار الفائدة لا يعني بالضرورة ارتفاع قيمة العملة الأمريكية؛ فبما أن هذه الخطوة قد أُخذت في الحسبان بالفعل من قبل الأسواق إلى حد كبير، فإن الأمر يتطلب أيضاً تبني خطاب يتسم بالتشدد النسبي -والأهم من ذلك- بالمصداقية. وإذا فشل "وارش" في إقناع الأسواق (كما حدث في شهر يوليو)، فقد تتراجع الرهانات على إجراء المزيد من عمليات رفع الفائدة، مما يضع العملة الأمريكية تحت الضغط.
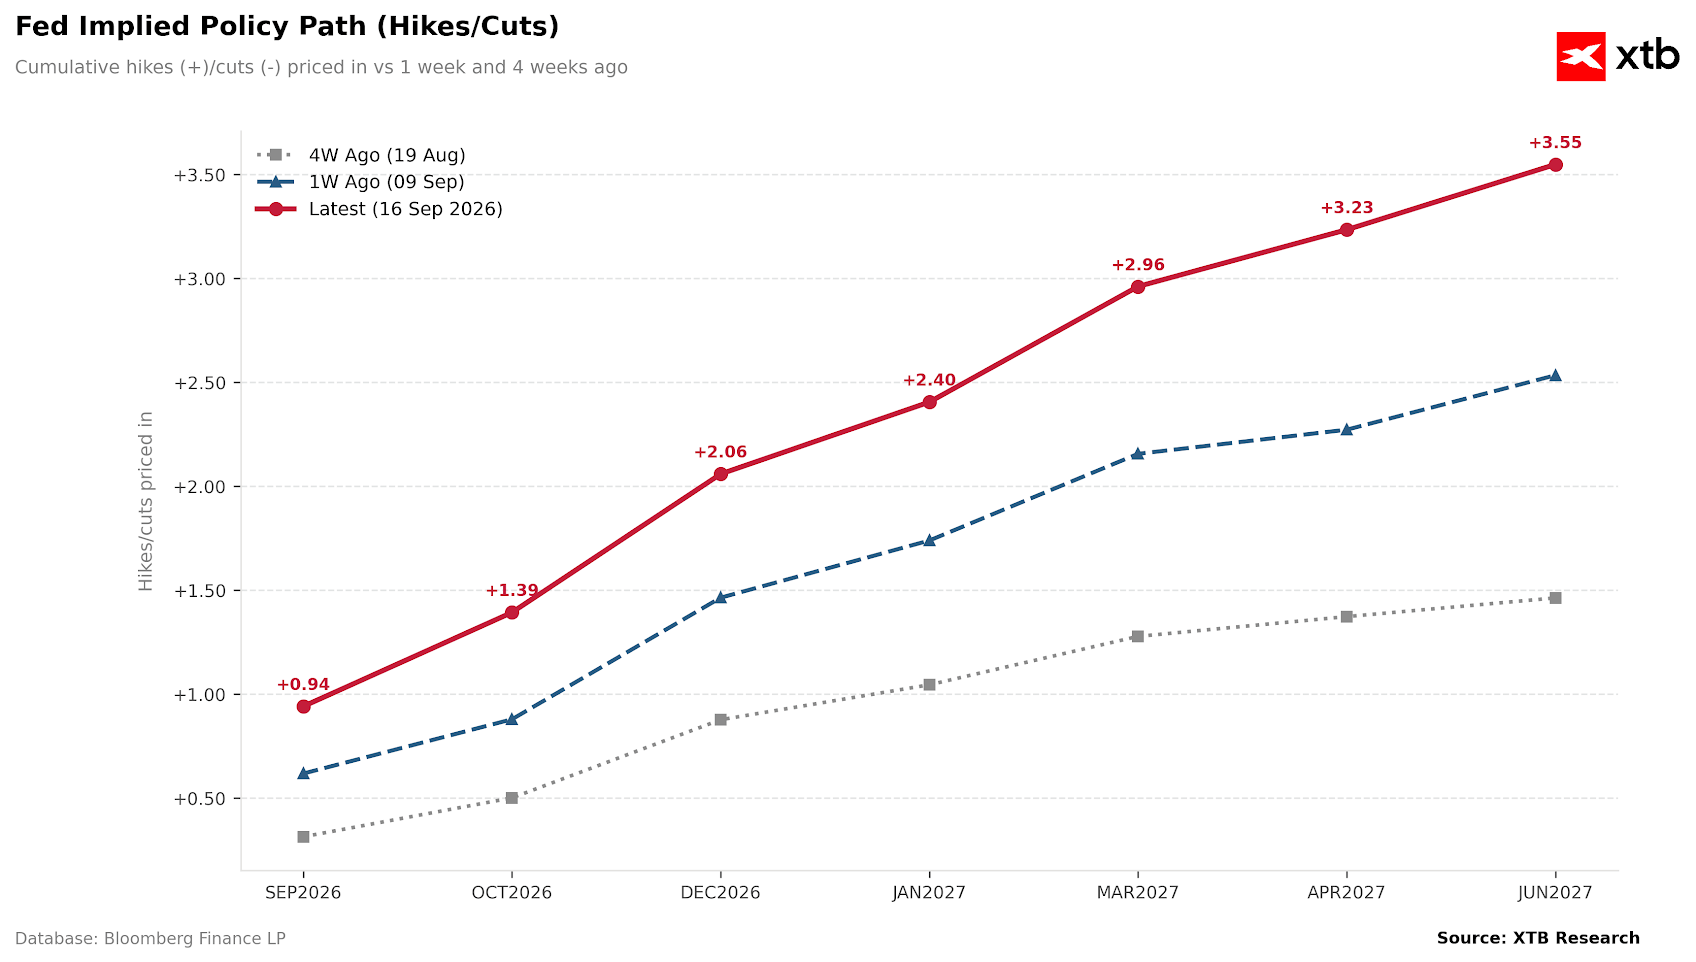
الشكل 3: مسار سعر الفائدة للاحتياطي الفيدرالي وفقاً لتوقعات السوق (2026 - 2027)
المصدر: أبحاث XTB، 16 سبتمبر 2026
في الواقع، يبدو هذا السيناريو مرجحاً إلى حد كبير؛ إذ نرى أن إعادة تسعير التوقعات التي مالت مؤخراً نحو تشديد السياسة النقدية (التوجه المتشدد) كانت مبالغاً فيها. ولا نتوقع تحقق السيناريو الأساسي للسوق - والمتمثل في إقدام الاحتياطي الفيدرالي على أربع زيادات في أسعار الفائدة قبل نهاية النصف الأول من عام 2027. ومن الطبيعي أن يؤدي التراجع عن بعض رهانات رفع أسعار الفائدة إلى نتائج سلبية بالنسبة للدولار.
الشكل 4: العملات الرئيسية مقابل الدولار الأمريكي (سبتمبر 2026)
المصدر: أبحاث XTB، 16 سبتمبر 2026
🌏 أبرز البيانات الاقتصادية الكلية
الثلاثاء
ألمانيا
ارتفع مؤشر ZEW الألماني لمعنويات الاقتصاد في سبتمبر ليصل إلى 34.7 نقطة (وهو مستوى أقل بقليل من توقعات الإجماع).
ومع ذلك، شهد تقييم الوضع الاقتصادي الحالي تحسناً ملحوظاً؛ إذ ارتفع المؤشر الفرعي للوضع الحالي إلى -47.1 نقطة مقارنة بـ -61.1 نقطة في أغسطس، متجاوزاً بذلك التوقعات.
الأربعاء
المملكة المتحدة
تسارع معدل التضخم (مؤشر أسعار المستهلك) في المملكة المتحدة خلال شهر أغسطس ليصل إلى 3.1% على أساس سنوي، مرتفعاً عن مستوى 2.9% المسجل في يوليو، مما يؤكد استمرار اتجاه تصاعد الضغوط السعرية المرتبطة بالصراع في الشرق الأوسط.
وكما كان متوقعاً، تمثّل المحرك الرئيسي لهذه الزيادة في الارتفاع الحاد لأسعار النفط والوقود.
كما ساهم ارتفاع أسعار تذاكر الطيران - ولا سيما على الرحلات الطويلة التي تأثرت بشكل كبير بأسعار الوقود المذكورة آنفاً - في تعزيز هذا الارتفاع.
ورغم تسارع التضخم، لا تتوقع الأسواق رفع أسعار الفائدة خلال اجتماع بنك إنجلترا المقرر غداً، ونحن بدورنا لا نتوقع اتخاذ مثل هذه الخطوة.
السويد
ارتفع معدل البطالة في السويد خلال شهر أغسطس ليصل إلى 8.5%، وهو مستوى يتجاوز بشكل ملحوظ توقعات الإجماع البالغة 8.2%، كما أنه أعلى بوضوح من معدل يوليو البالغ 7.8% (والذي كان يمثل أدنى مستوى منذ نوفمبر 2024).
ومع ذلك، تجدر الإشارة إلى ضرورة قراءة هذا الارتفاع المفاجئ في شهر أغسطس في سياق القراءات شديدة التقلب التي شهدتها الأشهر الأخيرة؛ حيث كانت معدلات البطالة قد بلغت 9.9% في يونيو و9.4% في مايو. 📆 تقويم المؤشرات الاقتصادية الكلية
الأربعاء
منطقة اليورو: نمو الأجور في الربع الثاني
الوقت: 10:00 صباحاً
القراءة السابقة: 3.4%
بولندا: التضخم الأساسي في أغسطس
الوقت: 1:00 ظهراً
التوقعات: 3.2%
القراءة السابقة: 3.1%
الولايات المتحدة: مبيعات التجزئة في أغسطس
الوقت: 1:30 ظهراً
القراءة السابقة: 5%
الولايات المتحدة: مؤشر GDPNow للنمو الاقتصادي (الربع الثالث)
الوقت: 4:30 مساءً
التوقعات: 4.4%
القراءة السابقة: 4.4%
الولايات المتحدة: قرار سعر الفائدة
الوقت: 7:00 مساءً
التوقعات: 4%
القراءة السابقة: 3.75%
الولايات المتحدة: مؤتمر صحفي لكيفن وارش
الوقت: 7:30 مساءً
البرازيل: قرار سعر الفائدة
الوقت: 10:30 مساءً
التوقعات: 13.75%
القراءة السابقة: 14%
الخميس
نيوزيلندا: نمو الناتج المحلي الإجمالي في الربع الثاني
الوقت: 11:45 مساءً
التوقعات: 2.3%
القراءة السابقة: 1.5%
منطقة اليورو: خطاب فيليب لين
الوقت: 8:00 صباحاً
🗂️ إعلانات الأرباح
- Zena Tech ($ZENA.US) - قبل افتتاح السوق
3 أسواق تستحق المتابعة
- مؤشر الدولار (USDIDX): رفع سعر الفائدة لا يعني بالضرورة ارتفاع قيمة العملة الأمريكية. ونظراً لأن الأسواق قد استوعبت هذا الإجراء مسبقاً بشكل شبه كامل، فإن الأمر يتطلب أيضاً خطاباً يتسم بالتشدد النسبي -والأهم من ذلك- بالمصداقية. وإذا فشل وارش في إقناع الأسواق (كما حدث في يوليو)، فقد تتراجع الرهانات على المزيد من عمليات رفع الفائدة، مما يضع ضغوطاً على العملة الأمريكية.
- الذهب: قد تفسر الأسواق أي توقف محتمل لرفع الفائدة على أنه رضوخ من الاحتياطي الفيدرالي لضغوط دونالد ترامب (مما يعني غياب الاستقلال لأهم مؤسسة في الأسواق المالية العالمية). وقد يؤدي ذلك إلى عودة استراتيجية التحوط ضد انخفاض قيمة العملة (debasement trade)، وهي استراتيجية تعتمد على الابتعاد عن العملات الورقية التقليدية والتوجه نحو الأصول الصلبة ذات المعروض المحدود، بما في ذلك المعادن النفيسة والبيتكوين.
- النفط: لا يزال سوق النفط منقسماً بين قيود العرض الفعلي (توقف خطوط الأنابيب، ومخاطر التعرض لمزيد من الهجمات) وبين عمليات جني الأرباح التي تلت موجة صعود قوية.
—
ميشال يوسوياك، محلل الأسواق المالية في XTB



حصاد الأسواق: السوق تسعى لتحقيق التوازن قبيل قرار الاحتياطي الفيدرالي (16-09-2026)



هل سيُثني ترامب الاحتياطي الفيدرالي عن رفع سعر الفائدة؟ [معاينة من لجنة السوق المفتوحة الفيدرالية]

⬇️ الذهب يتراجع قبيل قرار الاحتياطي الفيدرالي

مخطط اليوم: الذهب عند أدنى مستوياته في خمسة أسابيع - ما سبب هذا التراجع؟ (15.09.2026)