

- تشير مؤشرات مديري المشتريات التصنيعية الآسيوية إلى نمو مستقر، بقيادة الصين عند 52.0 نقطة واليابان عند 53.3 نقطة.
- يُحدد تقرير معهد إدارة التوريد التصنيعي الأمريكي وضغوط أسعار المنتجين اتجاه الدولار الأمريكي على المدى القريب.
- يزيد التوتر الجيوسياسي في الخليج العربي من علاوة المخاطر الجيوسياسية لأسواق النفط الخام.
- من المتوقع أن تؤثر تقارير أرباح شركتي آبل وبالانتير، الصادرة بعد إغلاق السوق، على معنويات وول ستريت.
- يتداول خام برنت عند حوالي 105.80 دولارًا أمريكيًا للبرميل، بينما يختبر مستوى دعم رئيسي قرب 100.00 دولار أمريكي.

- تشير مؤشرات مديري المشتريات التصنيعية الآسيوية إلى نمو مستقر، بقيادة الصين عند 52.0 نقطة واليابان عند 53.3 نقطة.
- يُحدد تقرير معهد إدارة التوريد التصنيعي الأمريكي وضغوط أسعار المنتجين اتجاه الدولار الأمريكي على المدى القريب.
- يزيد التوتر الجيوسياسي في الخليج العربي من علاوة المخاطر الجيوسياسية لأسواق النفط الخام.
- من المتوقع أن تؤثر تقارير أرباح شركتي آبل وبالانتير، الصادرة بعد إغلاق السوق، على معنويات وول ستريت.
- يتداول خام برنت عند حوالي 105.80 دولارًا أمريكيًا للبرميل، بينما يختبر مستوى دعم رئيسي قرب 100.00 دولار أمريكي.
تشهد بداية الأسبوع صدور مؤشرات حول أداء القطاع الصناعي من مختلف أنحاء العالم. فقد حملت جلسة التداول الآسيوية إشارات إيجابية معتدلة؛ إذ ظل مؤشر مديري المشتريات (PMI) في الصين ضمن نطاق التوسع عند 52.0 نقطة (وهو ما يتماشى مع توقعات الأسواق)، بينما حافظ القطاع الصناعي الياباني على وتيرة نمو مستقرة (بلغ مؤشر مديري المشتريات 53.3 نقطة).
ومن أستراليا، جاءت بيانات تشير إلى تزايد الضغوط التضخمية (حيث تسارع مؤشر "معهد ملبورن" للتضخم ليصل إلى 0.5% على أساس شهري)، مع تسجيل انتعاش ملحوظ في تصاريح البناء (بنسبة 5.1% على أساس شهري، مقابل توقعات بلغت 1.8%). وفي الوقت ذاته، تباطأ معدل النمو السنوي لأسعار السلع الأساسية ليصل إلى 12.5%.
وفي وقت لاحق من اليوم، ستتجه أنظار الأسواق نحو أوروبا والولايات المتحدة، حيث سيكون التركيز منصباً على تقرير معهد إدارة التوريدات (ISM) للقطاع الصناعي الأمريكي، ولا سيما المؤشر الفرعي للأسعار، الذي سيكشف عن حجم ضغوط التكلفة التي يواجهها المنتجون حالياً. وعلى الصعيد الجيوسياسي، يراقب المستثمرون حادثة وقعت في الخليج العربي، حيث تعرضت ناقلة نفط لهجوم صاروخي قبالة سواحل المملكة العربية السعودية، إلى جانب تطورات تتعلق بحراك دبلوماسي وتقني في الشرق الأوسط في مجال الذكاء الاصطناعي. كما قد تؤثر التقارير المالية الصادرة مساءً عن شركات كبرى في "وول ستريت" - مثل "أبل" و"بالانتير" - على حركة الأسواق.
أبرز البيانات الصادرة خلال الجلسة الآسيوية:
- أستراليا: سجل مؤشر "معهد ملبورن" (MI) للتضخم 0.5% على أساس شهري (مقارنة بـ 0.3% في القراءة السابقة)، مما يشير إلى استمرار الضغوط السعرية.
- أستراليا: ارتفعت تصاريح البناء بنسبة 5.1% على أساس شهري، متجاوزةً توقعات السوق (1.8%) بشكل ملحوظ، وذلك بعد انخفاض سابق بنسبة 5.2%، مما يعكس تعافياً قوياً في قطاع الإنشاءات.
- اليابان: بلغ مؤشر مديري المشتريات (PMI) للقطاع الصناعي 53.3 نقطة (مطابقاً للتوقعات والقراءة الأولية)، مما يؤكد استمرار التوسع المستقر في القطاع الصناعي الياباني.
- الصين: سجل مؤشر مديري المشتريات (PMI) للقطاع الصناعي 52.0 نقطة (مقابل توقعات عند 52.0 نقطة، وقراءة سابقة عند 52.1 نقطة)، مما يشير إلى استمرار التعافي المعتدل في الاقتصاد الصيني. أستراليا: تباطأ مؤشر السلع إلى 12.5% على أساس سنوي، مقارنة بـ 15.9% على أساس سنوي في الفترة السابقة.
التقويم الاقتصادي الكلي
- 08:00 ألمانيا - مبيعات التجزئة (على أساس شهري). التوقعات: 0.4%. القراءة السابقة: 1.3%.
- 08:30 سويسرا - مبيعات التجزئة (على أساس سنوي). التوقعات: 3.0%. القراءة السابقة: 3.2%.
- 09:15 إسبانيا - مؤشر مديري المشتريات (PMI) للقطاع الصناعي. التوقعات: 50.4. القراءة السابقة: 51.0.
- 09:30 سويسرا - مؤشر مديري المشتريات (PMI) للقطاع الصناعي. التوقعات: 55.3. القراءة السابقة: 55.3.
- 09:45 إيطاليا - مؤشر مديري المشتريات (PMI) للقطاع الصناعي. التوقعات: 49.9. القراءة السابقة: 50.4.
- 09:50 فرنسا - القراءة النهائية لمؤشر مديري المشتريات (PMI) للقطاع الصناعي. التوقعات: 49.3. القراءة السابقة: 49.3.
- 09:55 ألمانيا - القراءة النهائية لمؤشر مديري المشتريات (PMI) للقطاع الصناعي. التوقعات: 54.2. القراءة السابقة: 54.2.
- 10:00 منطقة اليورو - القراءة النهائية لمؤشر مديري المشتريات (PMI) للقطاع الصناعي. التوقعات: 52.4. القراءة السابقة: 52.4.
- 10:30 المملكة المتحدة - القراءة النهائية لمؤشر مديري المشتريات (PMI) للقطاع الصناعي. التوقعات: 52.8. القراءة السابقة: 52.8.
- 13:00 منطقة اليورو - خطاب يواخيم ناجل، رئيس البنك المركزي الألماني (Bundesbank).
- 15:30 كندا - مؤشر مديري المشتريات (PMI) للقطاع الصناعي. التوقعات: غير متوفرة. القراءة السابقة: 51.5.
- 15:45 الولايات المتحدة - القراءة النهائية لمؤشر مديري المشتريات (PMI) للقطاع الصناعي. التوقعات: 56.0. القراءة السابقة: 56.0.
- 16:00 الولايات المتحدة - مؤشر معهد إدارة التوريدات (ISM) للقطاع الصناعي. التوقعات: 54.5. القراءة السابقة: 54.5.
- 16:00 الولايات المتحدة - الإنفاق على قطاع الإنشاءات (على أساس شهري). التوقعات: 0.4%. القراءة السابقة: 0.9%.
- 16:00 الولايات المتحدة - مؤشر الأسعار المدفوعة (ضمن تقرير ISM للصناعات التحويلية). التوقعات: 77.2. القراءة السابقة: 77.9.
- 22:45 نيوزيلندا - تصاريح البناء (على أساس شهري). متوسط التوقعات: غير متاح. القراءة السابقة: 5.6%.
نتائج أرباح الشركات
- شركة أبل (Apple Inc. - AAPL) – بعد إغلاق السوق، توقعات ربحية السهم: 1.98 دولار. تُعد أكبر شركة تكنولوجيا في العالم، وتُمثّل مؤشراً رئيسياً للطلب العالمي على الإلكترونيات الاستهلاكية وحالة المبيعات في السوق الصينية.
- شركة بالانتير تكنولوجيز (Palantir Technologies Inc. - PLTR) – بعد إغلاق السوق، توقعات ربحية السهم: 0.33 دولار. لاعب رئيسي في مجالي تحليل البيانات والذكاء الاصطناعي، وتُعد مؤشراً على معدل تبني وتسويق تقنيات الذكاء الاصطناعي في القطاعين الحكومي والشركات.
- شركة فيرتكس للأدوية (Vertex Pharmaceuticals Incorporated - VRTX) – بعد إغلاق السوق، توقعات ربحية السهم: 4.36 دولار. شركة رائدة في مجال التكنولوجيا الحيوية، وتُعد عنصراً حاسماً لتقييم هوامش الربح والإيرادات الناتجة عن العلاجات الدوائية المبتكرة.
- شركة ماريوت الدولية (Marriott International - MAR) – قبل افتتاح السوق، توقعات ربحية السهم: 2.87 دولار. شركة رائدة عالمياً في قطاع الضيافة، وتُعد مؤشراً مهماً على قوة طلب المستهلكين في قطاعي السياحة وسفر الأعمال.
- شركة ويليامز (Williams Companies, Inc. - WMB) – بعد إغلاق السوق، توقعات ربحية السهم: 0.55 دولار. جزء حيوي من البنية التحتية لنقل الغاز الطبيعي في الولايات المتحدة.
- شركة دايموندباك إنيرجي (Diamondback Energy, Inc. - FANG) – بعد إغلاق السوق، توقعات ربحية السهم: 4.92 دولار. منتج بارز للنفط الصخري في الولايات المتحدة، وتُعد مؤشراً على ربحية قطاع استخراج النفط الأمريكي.
- شركة ريالتي إنكوم (Realty Income Corporation - O) – بعد إغلاق السوق، توقعات ربحية السهم: 1.11 دولار. شركة رائدة في صناديق الاستثمار العقاري (REIT)، وتعكس حالة سوق العقارات التجارية في ظل ظروف أسعار الفائدة الحالية.
- شركة إستي لودر (Estée Lauder Companies, Inc. - EL) – قبل افتتاح السوق، توقعات ربحية السهم: 0.52 دولار. مقياس للإنفاق على السلع الفاخرة ومؤشر مباشر على تعافي الاستهلاك في آسيا.
- شركات أخرى ستعلن عن نتائجها: Entergy Corporation، وIDEXX Laboratories، وPublic Service Enterprise Group، وON Semiconductor، وRyanair Holdings، وFox Corporation، وRoku، وLoews Corporation، وTower Semiconductor، وPershing Square، وSBA Communications، وViper Energy، وPOSCO Holdings، وCorebridge Financial، وCheck Point Software Technologies، وEquitable Holdings.
أسواق تستحق المتابعة
- زوج العملات EUR/USD وزوج العملات USD/PLN: سيحدد مؤشر مديري المشتريات الأمريكي (ISM) وسعر صرفه عند الساعة 16:00 اتجاه الدولار الأمريكي على المدى القريب؛ إذ قد يؤدي ارتفاع مؤشر التضخم إلى الحد من إمكانية تخفيف السياسة النقدية من قبل الاحتياطي الفيدرالي، مما يعزز الدولار.
- النفط الخام (برنت/غرب تكساس الوسيط): يزيد حادث اصطدام ناقلة نفط بصاروخين في الخليج العربي قرب المملكة العربية السعودية من علاوة المخاطر الجيوسياسية في مركز عبور رئيسي للطاقة.
- مؤشر ناسداك 100: سيتأثر مؤشر التكنولوجيا الأمريكي بإصدار مؤشرات النشاط الاقتصادي الأمريكي، وسيتفاعل بشكل مباشر مع أرباح شركتي آبل وبالانتير بعد إغلاق السوق.
التوقعات الفنية للنفط
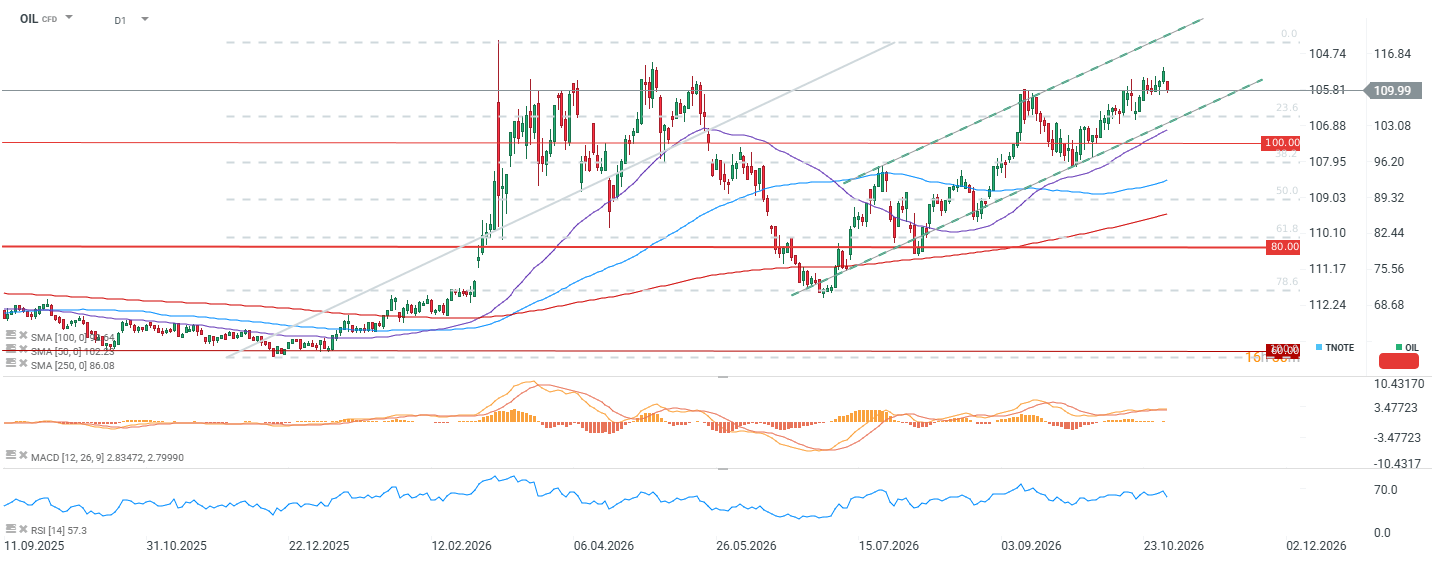
- يتم تداول خام برنت عند مستوى 105.8 دولار للبرميل تقريباً، مسجلاً تصحيحاً بعد وصوله مؤخراً إلى مستويات تتراوح بين 112 و113 دولاراً، وهي مستويات جاءت نتيجة لتصاعد التوترات في الشرق الأوسط والهجمات التي وقعت في مضيق هرمز.
- يتجه السعر حالياً نحو الحد السفلي لقناة صاعدة، وبالتزامن مع مستوى تصحيح فيبوناتشي بنسبة 23.6%، مما يجعل هذه المنطقة اختباراً حاسماً للمشترين.
- لا يزال هيكل المتوسطات المتحركة يشير إلى اتجاه صعودي؛ إذ يتداول السعر فوق المتوسط المتحرك البسيط (SMA) لفترة 50 يوماً (عند 102.2 دولار تقريباً) وبفارق كبير فوق المتوسط المتحرك لفترة 250 يوماً (عند 86.1 دولار تقريباً)، مما يؤكد استمرار الاتجاه الصعودي طويل الأمد الذي بدأ في سبتمبر 2025.
- يستقر مؤشر القوة النسبية (RSI) عند 57.3، وهو نطاق محايد يميل قليلاً نحو جانب الطلب، بينما يظهر مؤشر "ماكد" (MACD) -مع قيمة 2.83 مقابل 2.80 لخط الإشارة- تباطؤاً ملحوظاً، مما يشير إلى فقدان واضح في الزخم بعد الحركة الصعودية القوية.
- يقع مستوى الدعم المباشر عند حاجز الـ 100 دولار، وهو مستوى نفسي يمثل أيضاً منطقة كانت تمثل مقاومة في النصف الأول من العام. وفي حال كسر السعر لهذا المستوى، فقد يفتح ذلك الطريق نحو مستوى تصحيح فيبوناتشي بنسبة 50% (عند 96 دولاراً تقريباً)، ومن ثم نحو منطقة 89–90 دولاراً.
- أما على صعيد المقاومة، فتظل منطقة القمة الأخيرة (112–113 دولاراً) هي المستوى المحوري؛ إذ إن تجاوزها والثبات فوقها قد يمهد الطريق لاستمرار الاتجاه الصعودي نحو 115 دولاراً، مما يعني اختراقاً لأعلى المستويات المسجلة في العقود الحالية.
السيناريوهات:
- السيناريو الصعودي: إذا نجح السعر في الحفاظ على خط الاتجاه الصعودي ومنطقة 100–102 دولار، بالتزامن مع تراجع المخاطر الجيوسياسية (أي حدوث تهدئة فيما يتعلق بإيران)، فقد يدفع ذلك المشترين لمحاولة اختبار القمم السابقة عند 112–113 دولاراً مجدداً، مع استهداف الوصول في نهاية المطاف إلى نطاق 116–117 دولاراً. السيناريو الهبوطي: في حال حدوث كسر مستمر دون مستوى الدعم البالغ 100 دولار، بالتزامن مع تراجع المخاوف المتعلقة بالإمدادات (على سبيل المثال، ظهور مؤشرات على تهدئة التوترات في الشرق الأوسط أو ضعف الطلب العالمي)، فإن ذلك سيفتح الباب أمام تصحيح أعمق باتجاه المتوسط المتحرك لمدة 50 يوماً ونطاق سعري يتراوح بين 89 و96 دولاراً.



📊 حصاد الأسواق تراجع أسعار النفط عقب محادثات في قطر. الصين تضخ سيولة في الأسواق، بينما تستعد الولايات المتحدة للانتخابات.


💥ملخص يومي: انهيار قطاع التكنولوجيا في وول ستريت وهجوم تاريخي على منصة "بينانس" (Binance)


🔴ثلاثة أسواق يجب مراقبتها الأسبوع المقبل: US500، BITCOIN، EURUSD
لا يوجد سيناريو جيد لليورو اليوم