


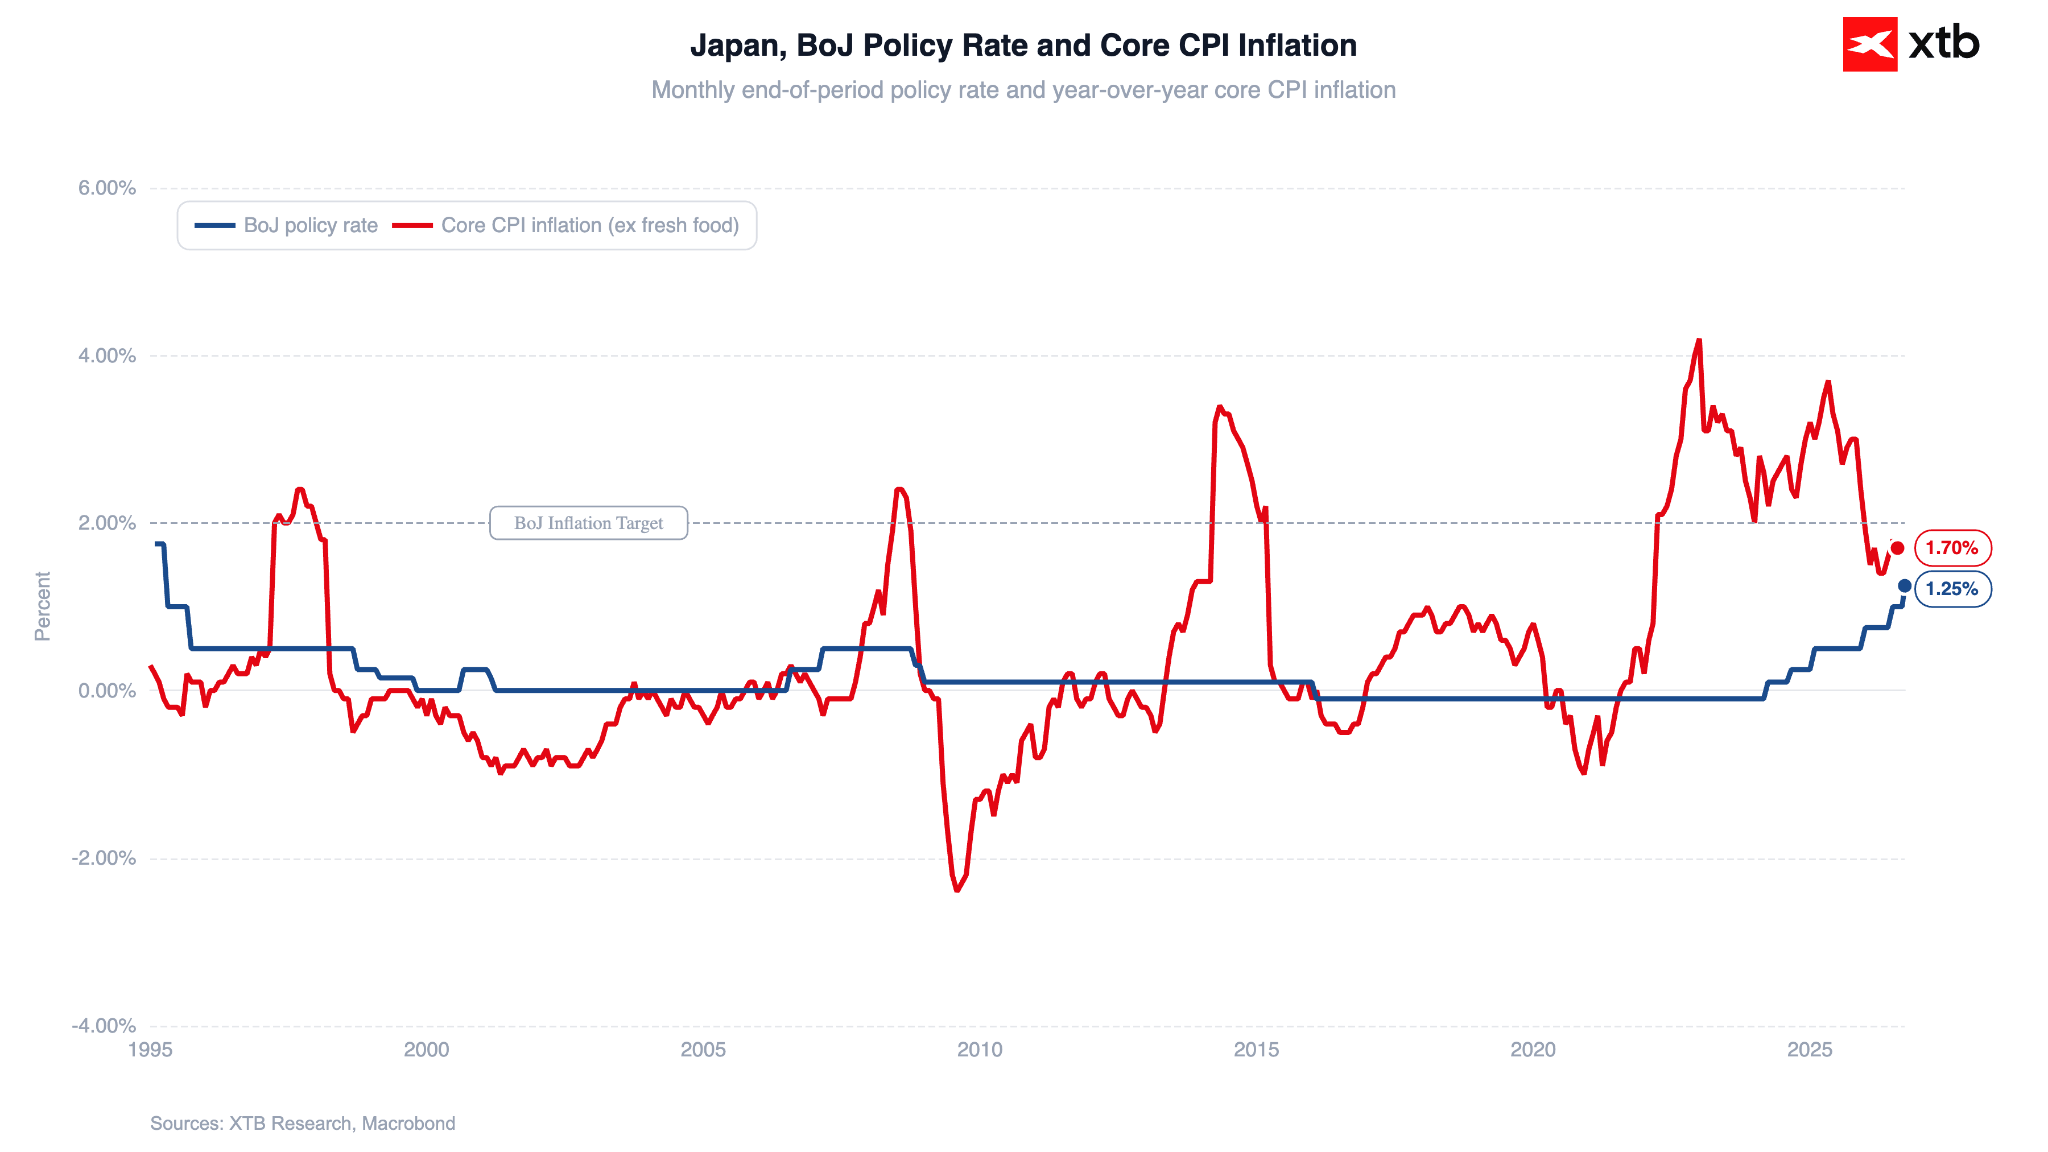
سار بنك اليابان اليوم على خطى الاحتياطي الفيدرالي، حيث رفع أسعار الفائدة بمقدار 25 نقطة أساس لتصل إلى أعلى مستوى لها منذ 31 عاماً (ليبلغ سعر الفائدة القياسي 1.25%).
الشكل 1: سعر الفائدة لدى بنك اليابان ومعدل التضخم (مؤشر أسعار المستهلك الأساسي) في اليابان (1995 - 2026)
المصدر: أبحاث XTB، 18/09/2026
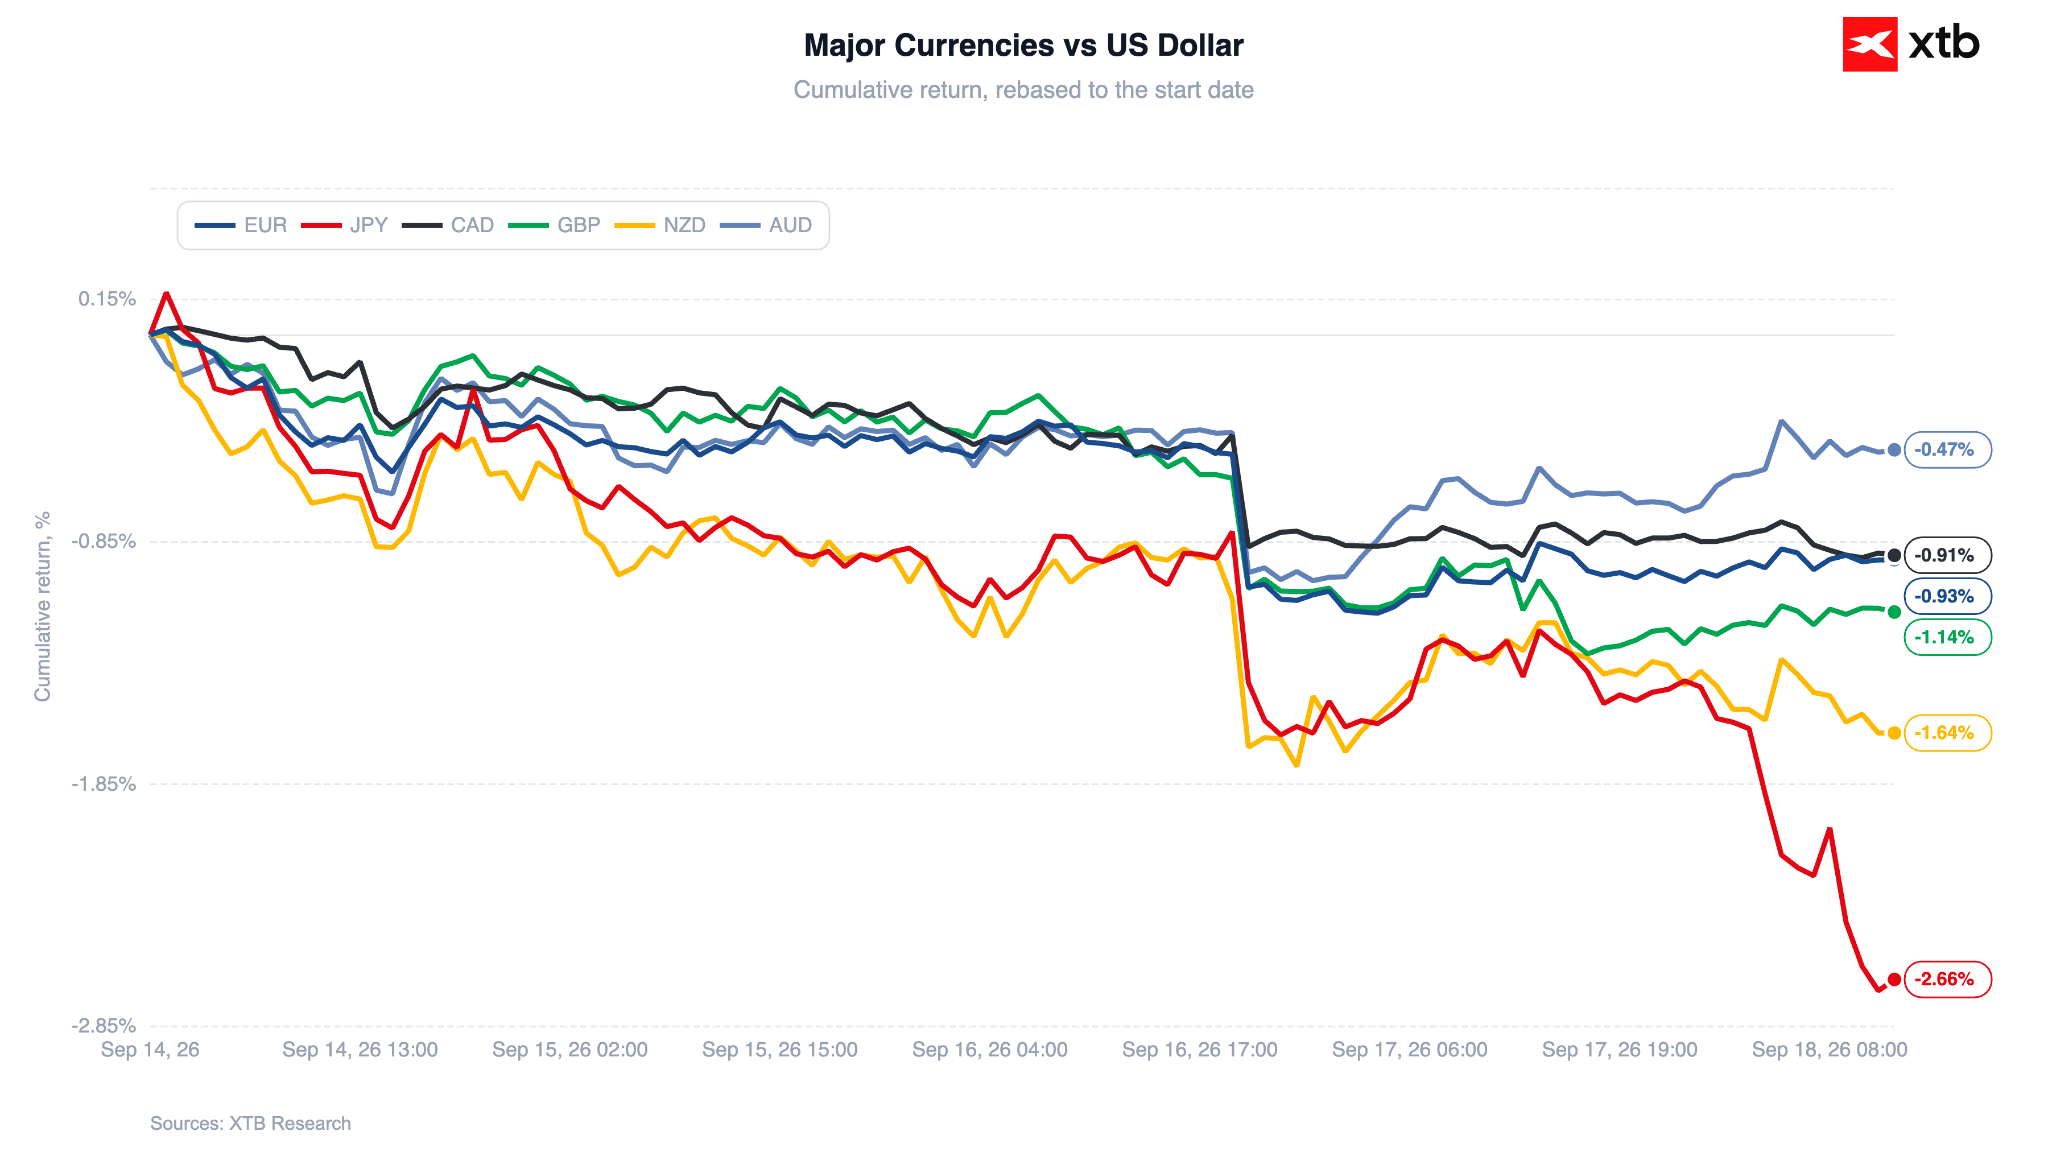
على النقيض من الدولار الذي عزز موقعه عقب اجتماع اللجنة الفيدرالية للسوق المفتوحة (FOMC)، يتخلى الين اليوم عن بعض المكاسب التي حققها خلال الأسابيع الأخيرة.
الشكل 2: العملات الرئيسية مقابل الدولار الأمريكي (14/09/2026 - 19/09/2026)
المصدر: أبحاث XTB، 18 سبتمبر 2026
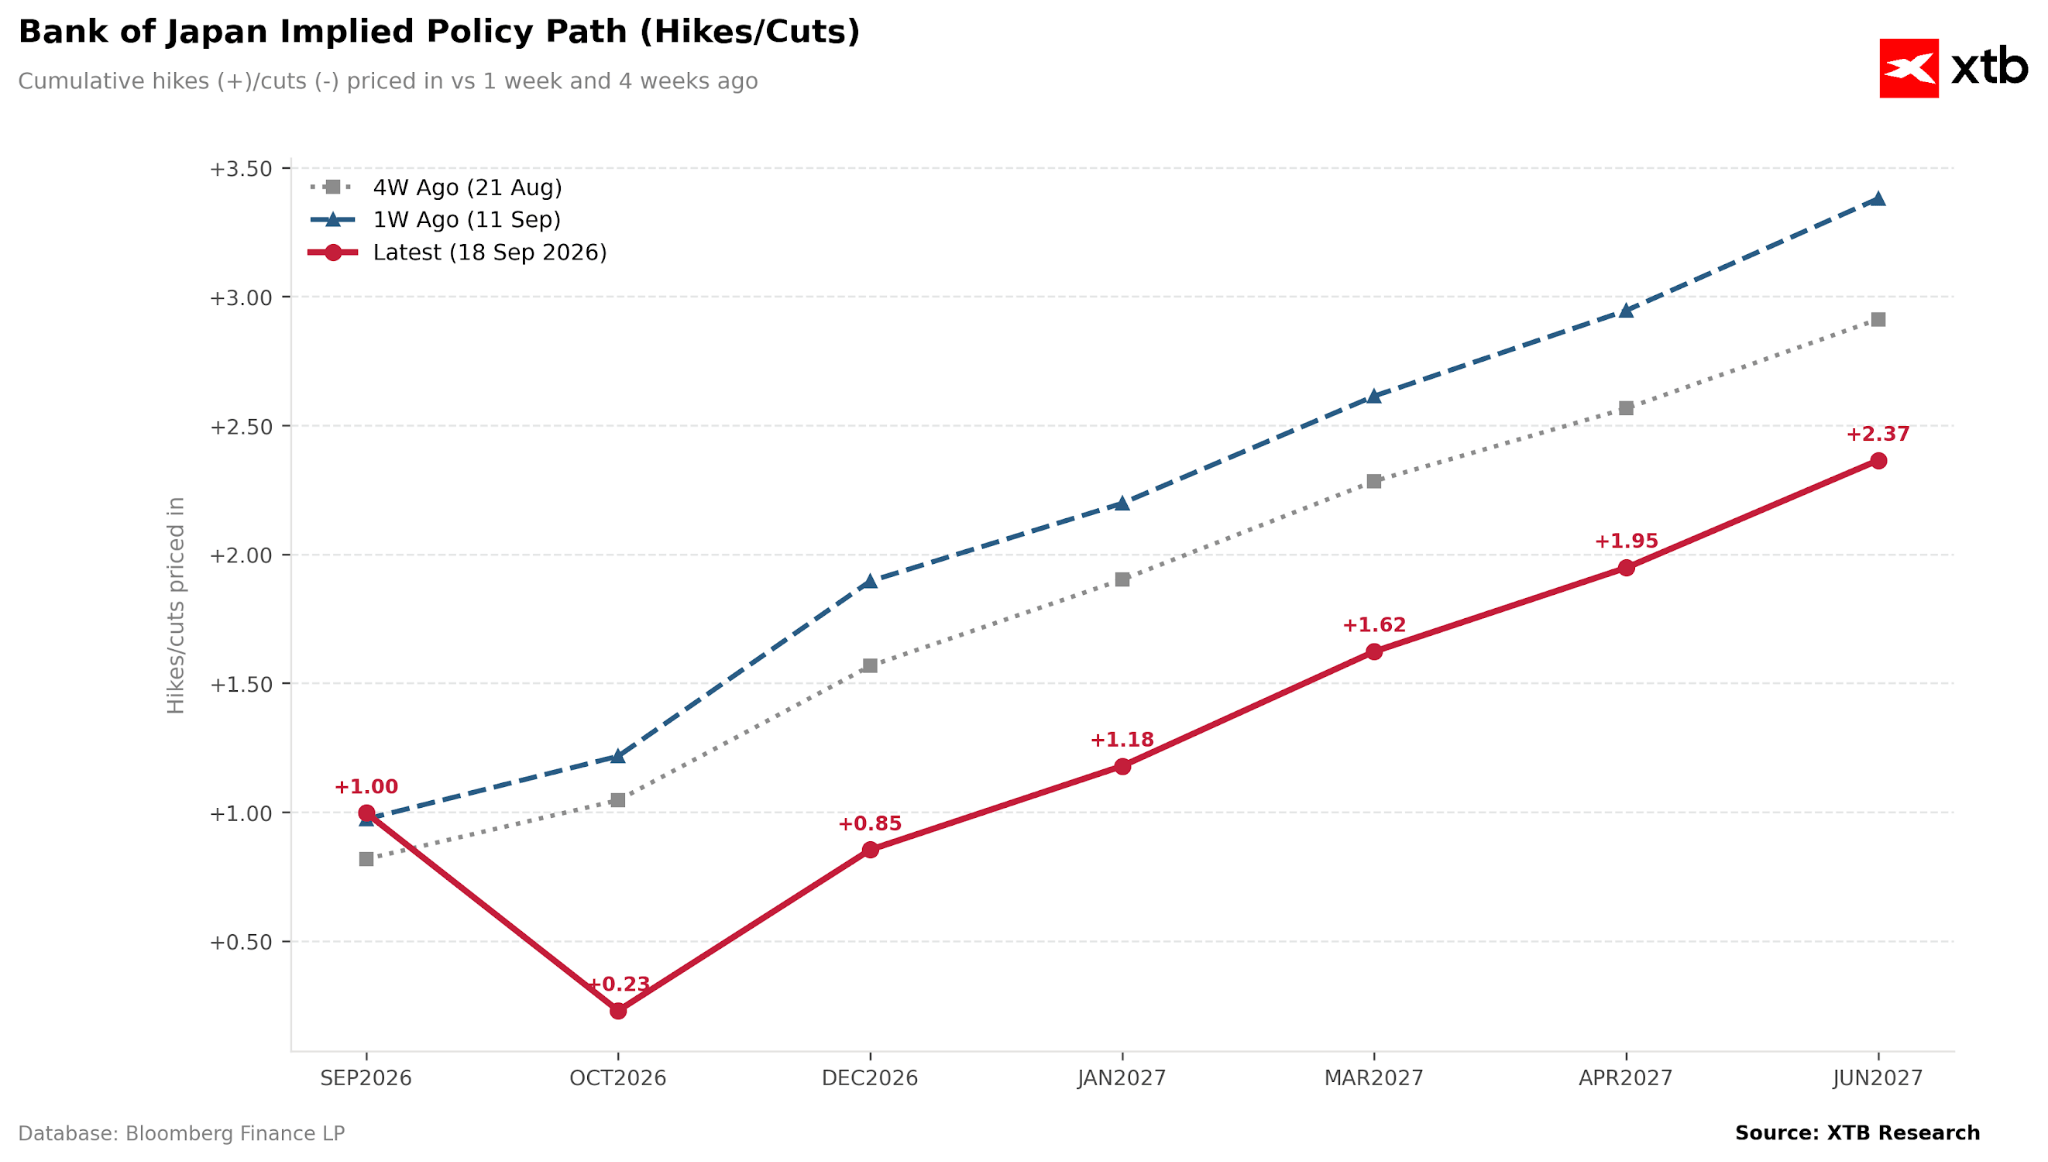
هناك عدة أسباب على الأقل وراء هذه الخطوة؛ ومع ذلك، فإنها جميعاً تتمحور حول مسألة رئيسية واحدة: وهي أن بنك اليابان لم يلبِّ توقعات السوق فيما يتعلق بتوجيهاته المستقبلية.
الشكل 3: مسار أسعار الفائدة لبنك اليابان وفقاً لتوقعات السوق (2026 - 2027)
المصدر: أبحاث XTB، 18 سبتمبر 2026
ملاحظة: تستند التقييمات الحالية إلى مستوى أساس أعلى (أي مستوى أسعار الفائدة بعد الزيادة التي أُقرت اليوم).
غياب الإجماع
والأهم من ذلك، أن القرار لم يحظَ بإجماع تام (بواقع 7 أصوات مؤيدة مقابل صوتين معارضين)؛ إذ عارض قرار رفع الفائدة عضوا مجلس الإدارة اللذان عيّنتهما حكومة "ساناي تاكايتشي" في شهر مارس، وهما: "تويشيرو أسادا" و"أيانو ساتو".
وتكتسب هذه النقطة أهمية خاصة بالنظر إلى أن ولاية كل من "ناوكي تاكامورا" و"هاجيمي تاكاتا" -وهما العضوان الأكثر ميلاً للتشديد النقدي (أي رفع الفائدة)- ستنتهي في وقت مبكر من شهر يوليو العام المقبل. وستتولى الحكومة مجدداً ترشيح الأسماء البديلة، مما يعني أن ميزان القوى الداخلي داخل المجلس قد يميل نحو توجه أكثر ميلاً للتيسير النقدي (أي إبقاء الفائدة منخفضة).
وعلى عكس مشاريع القوانين العادية -التي تتيح فيها أغلبية دستورية (ثلثا المقاعد) في مجلس النواب تجاوز حق النقض (الفيتو) الذي يملكه مجلس المستشارين- فإن اختيار أعضاء مجلس الإدارة يتطلب موافقة المجلسين معاً. وهذا الأمر يقيّد حرية الحكومة في التحرك، وقد يحول دون الموافقة على مرشحين يتبنون سياسات تيسيرية للغاية.
وتُعرف "تاكايتشي" نفسها بتبنيها لسياسات "إعادة التضخم" (reflationist)، أي أنها تدعم السياسات الاقتصادية التي تهدف إلى إحداث تضخم معتدل بشكل متعمد لتحفيز الطلب. وتتماشى سياستها إلى حد ما مع "أبينوميكس" (Abenomics) -الرؤية الاقتصادية لرئيس الوزراء الأسبق "شينزو آبي"- التي ترتكز على سياسة مالية توسعية، وإضعاف الين لدعم الصادرات، وتحفيز اقتصادي نشط عبر الإنفاق الحكومي.
"أويدا" ليس متشدداً بما يكفي
أدى المؤتمر الصحفي للمحافظ "أويدا" في البداية إلى تصحيح هبوطي لسعر صرف زوج العملات (الدولار/الين)، إلا أنه فشل في نهاية المطاف في مساعدة الين على استعادة توازنه. وقد أشار المحافظ إلى أن "هدف سياستنا قصير الأجل كان يتمثل حتى الآن في دفع التضخم الأساسي للارتفاع متجاوزاً مستويات تقل عن 2%؛ وحالياً، يقترب التضخم الأساسي من مستوى 2%، وهو ما يعني [...] أن مرحلة السياسة [ملاحظة المحرر: السياسة النقدية] قد تغيرت".
ومع ذلك، فقد ذكر أن البنك لا يملك خطة محددة مسبقاً أو وتيرة ثابتة لعمليات رفع الفائدة (على سبيل المثال: مرة واحدة كل ربع سنة)؛ إذ ستعتمد كل خطوة لاحقة على البيانات الاقتصادية الكلية الراهنة، ولا سيما ظروف التضخم السائدة. كما سعى إلى طمأنة المستثمرين، مؤكداً أنه على الرغم من أن السياسة النقدية لم تعد "شديدة التيسير"، إلا أن الظروف المالية في البلاد لا تزال تيسيرية. وفي معرض تقييمه للوضع الاقتصادي الراهن، استخدم عبارة "تعافٍ طفيف".
وأكد ضرورة أن يراقب البنك عن كثب تقلبات أسعار الصرف؛ إذ يؤدي ضعف الين إلى تأجيج ما يُعرف بـ "التضخم المستورد"، لا سيما في ظل ارتفاع أسعار سلع الطاقة، علماً بأن اليابان تلبي نحو 90% من احتياجاتها من الطاقة عن طريق الاستيراد.
—
ميشال جوزفياك، محلل الأسواق المالية في شركة XTB


تصريحات محافظ بنك اليابان التي تميل إلى تشديد السياسة النقدية تعزز الين – أبرز النقاط
🏯 مخطط اليوم: الين في مأزق.. قرار بنك اليابان برفع الفائدة أدى إلى إضعاف العملة (18.09.2026)


التقويم الاقتصادي– تحول بنك اليابان نحو سياسة تيسيرية وبيانات رئيسية من أوروبا والولايات المتحدة



📊 حصاد الأسواق: بنك اليابان يرفع أسعار الفائدة، لكن الين يضعف بشكل متناقض (18.09.2026)