


أقدم بنك اليابان على خطوة طابقت تماماً توقعات السوق، حيث رفع سعر الفائدة بمقدار 25 نقطة أساس ليصل إلى 1.25%، وهو أعلى مستوى له منذ عام 1995. وفي السيناريو الاقتصادي التقليدي، من المفترض أن تؤدي إجراءات التشديد النقدي هذه إلى دعم العملة؛ إلا أن الين استجاب بشكل مغاير حيث تراجعت قيمته، وعاد زوج العملات (الدولار/ين) بقوة ليتجاوز حاجز الـ 157. ويُعد هذا دليلاً قاطعاً على أن اهتمام السوق اليوم لا ينصب على القرار بحد ذاته، بل على الإشارات المتعلقة بالمسار المستقبلي للسياسة النقدية، وقد جاءت هذه الإشارات مخيبة للآمال ومائلة نحو التيسير النقدي (أي ذات طابع "حمائمي").
معارضة عضوين تفسد المشهد
يكمن جوهر الأمر في تفاصيل التصويت، التي أظهرت تأييد 7 أعضاء للقرار مقابل معارضة عضوين. وقد عارض قرار رفع الفائدة كل من "تويشيرو أسادا" و"أيانو ساتو" -وهما أحدث عضوين في مجلس الإدارة بتعيين من رئيسة الوزراء "ساناي تاكايتشي"- والمعروفين بتأييدهما لسياسات نقدية ومالية توسعية (ميسّرة). وقد فسر السوق هذا الأمر بوضوح؛ إذ برز معسكران متباينان داخل بنك اليابان، مما يشير إلى أن البنك أقل توحداً بشأن وتيرة التشديد النقدي المستقبلي مما كان يُعتقد قبل أيام قليلة فقط. لقد ارتفع سقف التوقعات لأي تحركات قادمة، كما أن النبرة المتشددة (ذات الطابع "الصقوري") للبيان قد أُضعفت فعلياً بمجرد وجود هذا الانقسام في الآراء.
الاحتياطي الفيدرالي يكسب معركة الخطاب
لا تزال الظروف المحيطة بالين صعبة للغاية؛ فقبل يومين، لم يكتفِ الاحتياطي الفيدرالي الأمريكي برفع أسعار الفائدة فحسب، بل نقل -عبر "كيفن وارش"- رسالة حازمة تتبنى نهج "أسعار فائدة مرتفعة لفترة أطول"، مما دفع عوائد السندات الأمريكية نحو مستوى 5%. والنتيجة واضحة ومباشرة: لا يزال تباين أسعار الفائدة بين الولايات المتحدة واليابان يصب بقوة في صالح الدولار، كما تظل استراتيجية "تجارة الفارق" (Carry Trade) -أي اقتراض الين بتكلفة منخفضة للاستثمار في أصول ذات عائد أعلى في الخارج- جذابة. إن الجمع بين سياسة متشددة من الاحتياطي الفيدرالي وسياسة أقل تشدداً من بنك اليابان يمثل وصفة مؤكدة لضعف الين، حتى مع إقرار رفع الفائدة رسمياً في طوكيو.
توقعات بنك اليابان: مفارقة العملة الضعيفة
من الجدير بالاهتمام التعمق في توقعات البنك، إذ تكمن هنا المفارقة الكبرى؛ حيث يتوقع بنك اليابان أن يتسارع التضخم الأساسي (باستثناء الأغذية الطازجة) ليتجاوز بوضوح مستوى 2% بدءاً من النصف الثاني للسنة المالية 2026. ويعود ذلك إلى عدة عوامل: انتقال أثر الارتفاعات السابقة في أسعار النفط، وارتفاع تكاليف أشباه الموصلات والمكونات المرتبطة بطفرة الذكاء الاصطناعي، والأهم من ذلك، انعكاس انخفاض قيمة الين على أسعار السلع المعمرة. يتوقع البنك ألا يعود التضخم إلى المستوى المستهدف البالغ 2% إلا في مرحلة لاحقة ضمن أفق التوقعات. وبالإضافة إلى ذلك، هناك تزايد في توقعات التضخم ومخاطر بأن تعمد الشركات إلى رفع الأجور والأسعار بجرأة متزايدة.
التحليل الفني ومؤشر "زد-سكور" (Z-Score)
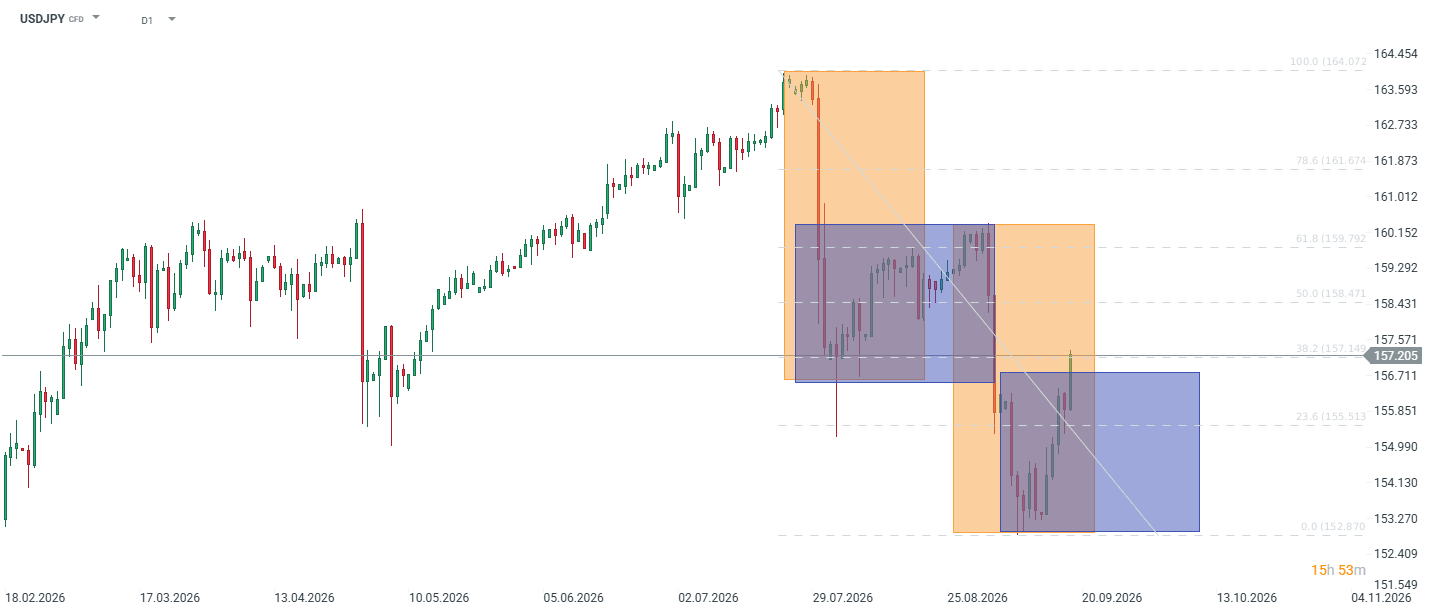
على الرسم البياني اليومي لزوج الدولار/ين (USDJPY)، اخترقت الأسعار -التي تتداول حول مستوى 157.2- للتو مستوى تصحيح فيبوناتشي بنسبة 38.2% عند 157.15، والمحسوب بناءً على الحركة الهبوطية من نطاق 164.07 إلى 152.87. ويفتح البقاء فوق هذا المستوى الطريق نحو مستوى تصحيح 50% عند 158.47، ومن ثم مستوى المقاومة الرئيسي عند تصحيح 61.8% في نطاق 159.79؛ وهو المستوى الذي يمثل الحاجز الفاصل لتحديد إمكانية العودة إلى الاتجاه الصعودي العام. وفي المقابل، يظل مستوى الدعم قائماً عند تصحيح 23.6% عند 155.51، حيث سيؤدي كسره إلى توجيه الأنظار مجدداً نحو المستويات الدنيا المسجلة حول 152.87.
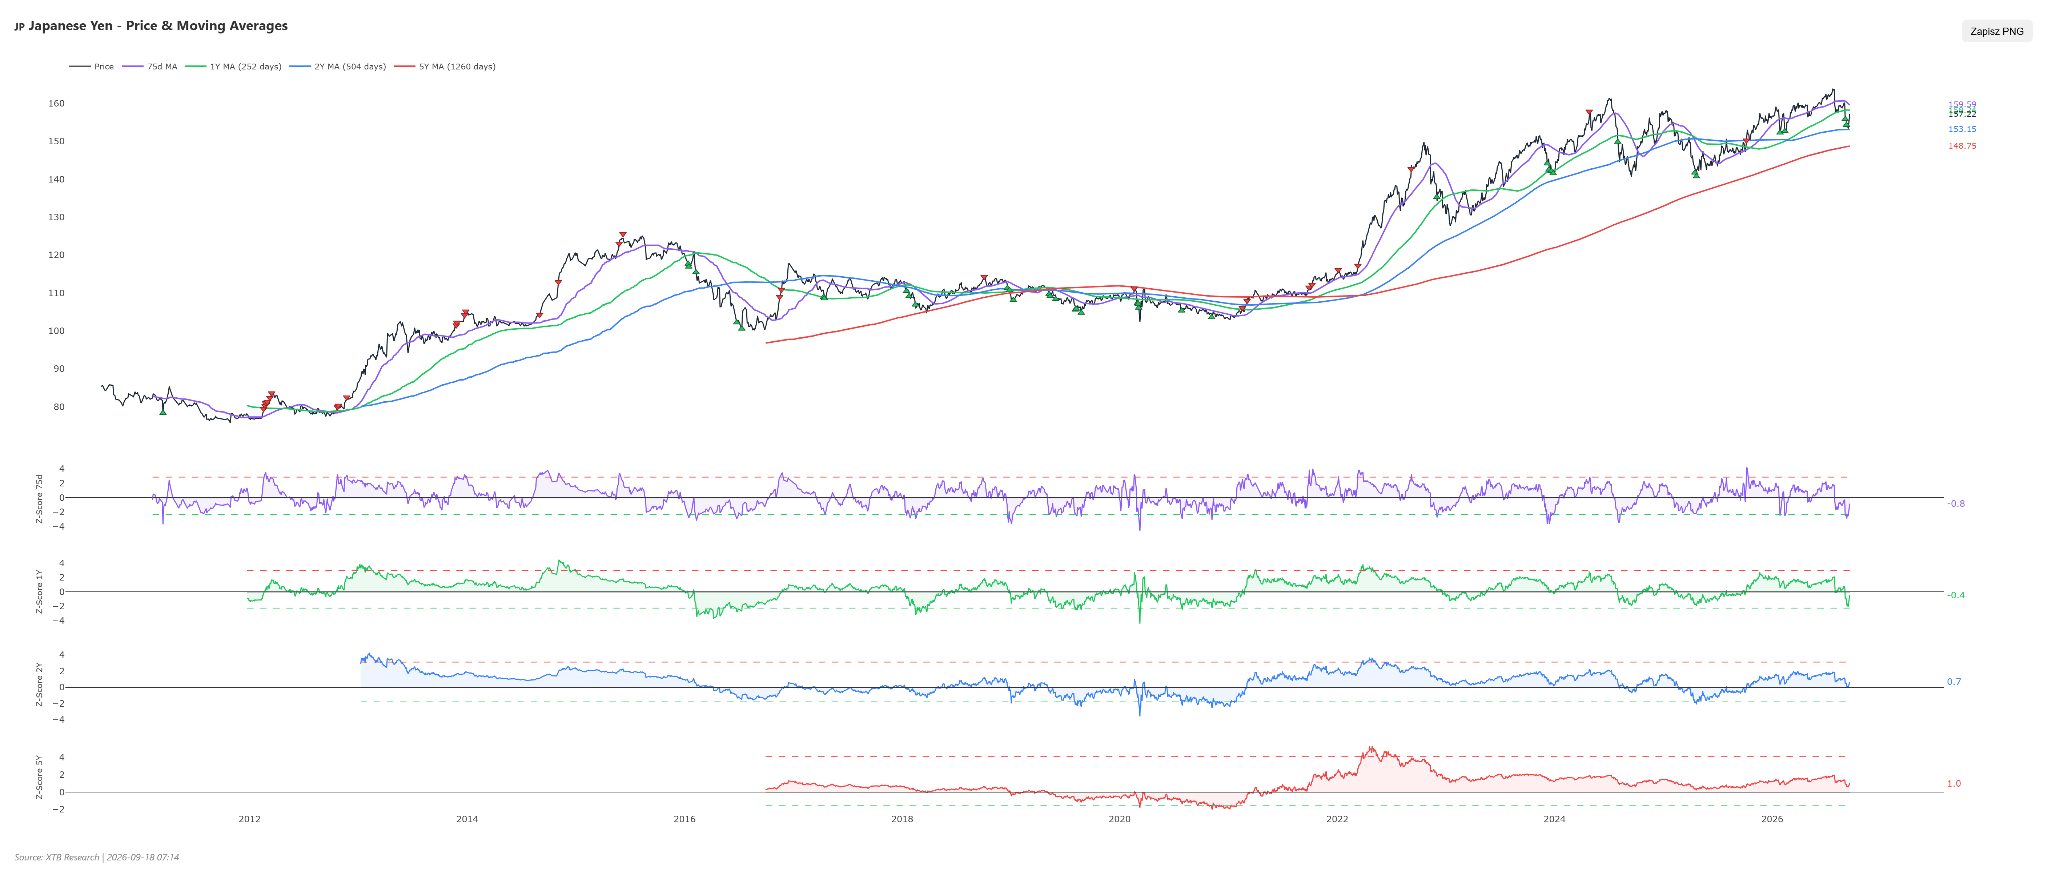
يقدم التحليل الإحصائي القائم على "درجة Z" (z-score) —أي قياس انحراف السعر عن متوسطاته بوحدات الانحراف المعياري— استنتاجات مثيرة للاهتمام؛ إذ يقع المؤشر حالياً في النطاق المحايد عبر جميع الآفاق الزمنية التي شملها الفحص، بدءاً من 75 جلسة تداول، ومروراً بفترتي العام والعامين، ووصولاً إلى خمس سنوات. فعلى المدى القصير (75 جلسة)، تبلغ قيمة المؤشر -0.82، مما يعني أن السعر يقل قليلاً عن متوسطه الأخير، وهو ما يشير إلى حالة من التوقف المؤقت في الحركة السعرية وليس استنفاداً لها. وفي المقابل، تؤكد قيم المؤشر لفترتي العامين (0.69) والخمس سنوات (1.05) أن سعر الصرف يظل أعلى من المتوسطات على المدى الطويل، وأن الاتجاه الهيكلي لضعف الين لا يزال قائماً. وبعبارة أخرى، نحن لا نشهد حالات متطرفة من التشبع الشرائي أو البيعي، مما يترك مجالاً لاستمرار الاتجاه الصعودي دون التعرض لخطر حدوث انعكاس حاد وفوري.


التقويم الاقتصادي– تحول بنك اليابان نحو سياسة تيسيرية وبيانات رئيسية من أوروبا والولايات المتحدة



📊 حصاد الأسواق: بنك اليابان يرفع أسعار الفائدة، لكن الين يضعف بشكل متناقض (18.09.2026)


ملخص يومي: الاحتياطي الفيدرالي يتبنى موقفاً متشدداً لكنه يفشل في إخافة الأسواق (17/09/2026)


مؤشر "ناسداك 100" يرتفع بنسبة 1.7%