


نشر مايكل بوري تحديثًا جديدًا لمحفظته الاستثمارية في 9 سبتمبر. هل التغييرات الأخيرة مجرد إجراءات روتينية لإدارة المخاطر، أم أنها جزء من خطة أوسع؟
من خلال تغييرات المراكز، يمكن استنتاج انخفاض طفيف ولكنه واضح في ثقة بوري باتجاه توقعاته السابقة. ويُلاحظ انخفاض ملحوظ في مراكز البيع على المكشوف لشركات التكنولوجيا ذات النطاق الواسع، والمرتبطة ارتباطًا وثيقًا بالذكاء الاصطناعي.
برر بوري هذا القرار على حساباته في وسائل التواصل الاجتماعي برغبته في الحد من خسارة قيمة الخيارات مع مرور الوقت.
- ولا يزال يحتفظ بمراكز بيع على أسهم بالانتير وصندوق QQQ تنتهي صلاحيتها في عام 2027.
- أما أكبر مراكز الشراء لدى بوري فتظل في أسهم لولوليمون، ومولينا هيلثكير، وميركادو ليبر.
- فيما يتعلق بالمراكز الهبوطية، تهيمن أسهم أوراكل، وبالانتير، ونيبيوس. وتشمل المراكز الأصغر، وهي أيضًا مراكز بيع، أسهم إنفيديا وصندوق متداول في البورصة لقطاع أشباه الموصلات.
- لم يفصح بوري عن النسب المئوية الحالية لتخصيصاته أو حجم التخفيضات.
أن تأتي متأخرًا خيرٌ من ألا تأتي أبدًا
دون الخوض في انتقادات لاذعة، تُعدّ محفظة مايكل بوري دراسة حالة مثيرة للاهتمام من عدة جوانب. أولها استثماره الكبير في شركة لولوليمون. كان بوري يستثمر علنًا في الشركة في الربع الثاني من عام ٢٠٢٥. كان سعر السهم آنذاك أقل بنحو ٥٠٪ من ذروته، مما قد يُشير إلى فرصة استثمارية.
بمتابعة هذا الاستثمار، يُمكنك أن تُدرك سريعًا ما يلي:
- إذا كان سعر السهم منخفضًا، فقد يكون هناك سبب وجيه لذلك.
- حتى لو كان سعر السهم منخفضًا، فقد ينخفض أكثر.
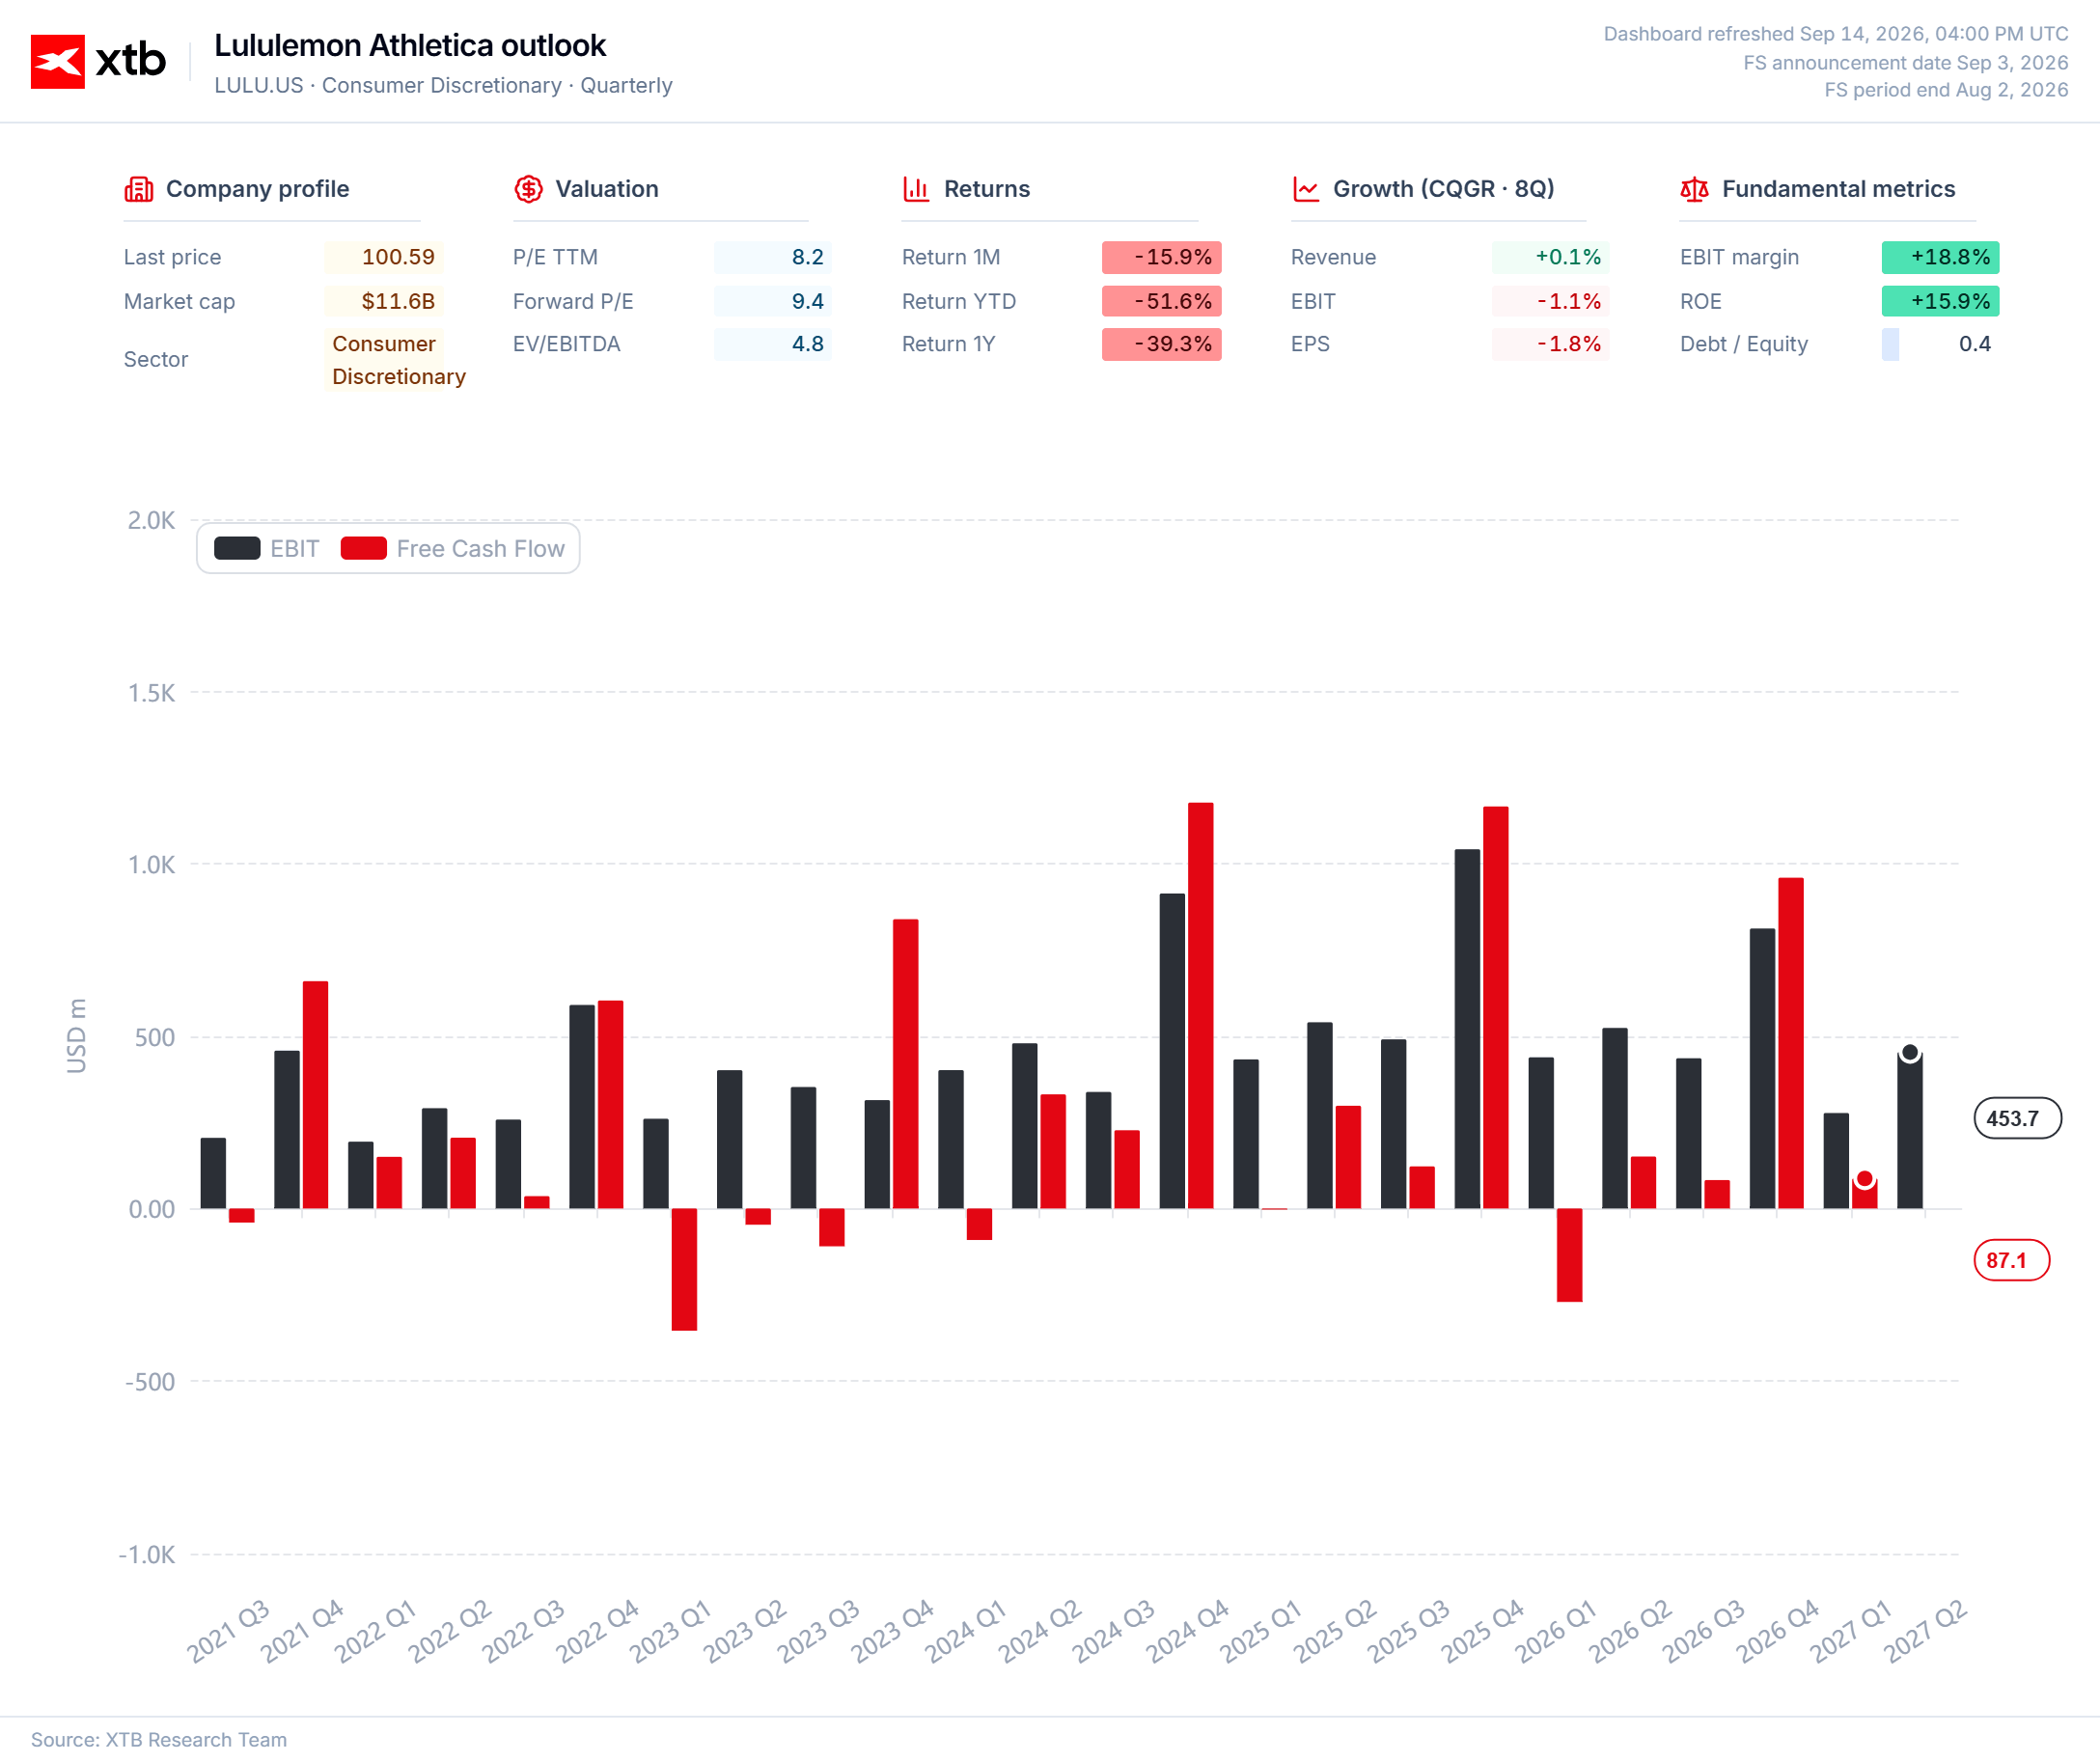
يرى بوري أن لدى لولوليمون آفاقًا لعودةٍ مُذهلة، مُقارنًا إياها بشركاتٍ مثل أبيركرومبي آند فيتش أو رالف لورين. إلا أن مسار الشركة، سواءً من حيث أساسياتها أو من حيث حركة سعر السهم على الرسم البياني، لا يزال هبوطيًا بشكلٍ حاد. ومع ذلك، فإن المستثمر مُدركٌ للحقائق، وقد أقرّ بتدهور آفاق الشركة.
أما الجانب الآخر من هذه القائمة فهو أكثر إثارةً للاهتمام. تُصنّف بالانتير وإنفيديا كشركات "نموٍّ فائق" نظرًا لنمو إيراداتها بوتيرةٍ مُتسارعة مع الحفاظ على هوامش ربحٍ عالية. كان خطأ بوري الرئيسي في هذه الحالات هو الاشتباه في وجود تلاعبٍ محاسبي حيث لم يتم إثبات أي دليل، بدلًا من الاعتراف بوجود خطأٍ ولو جزئي.
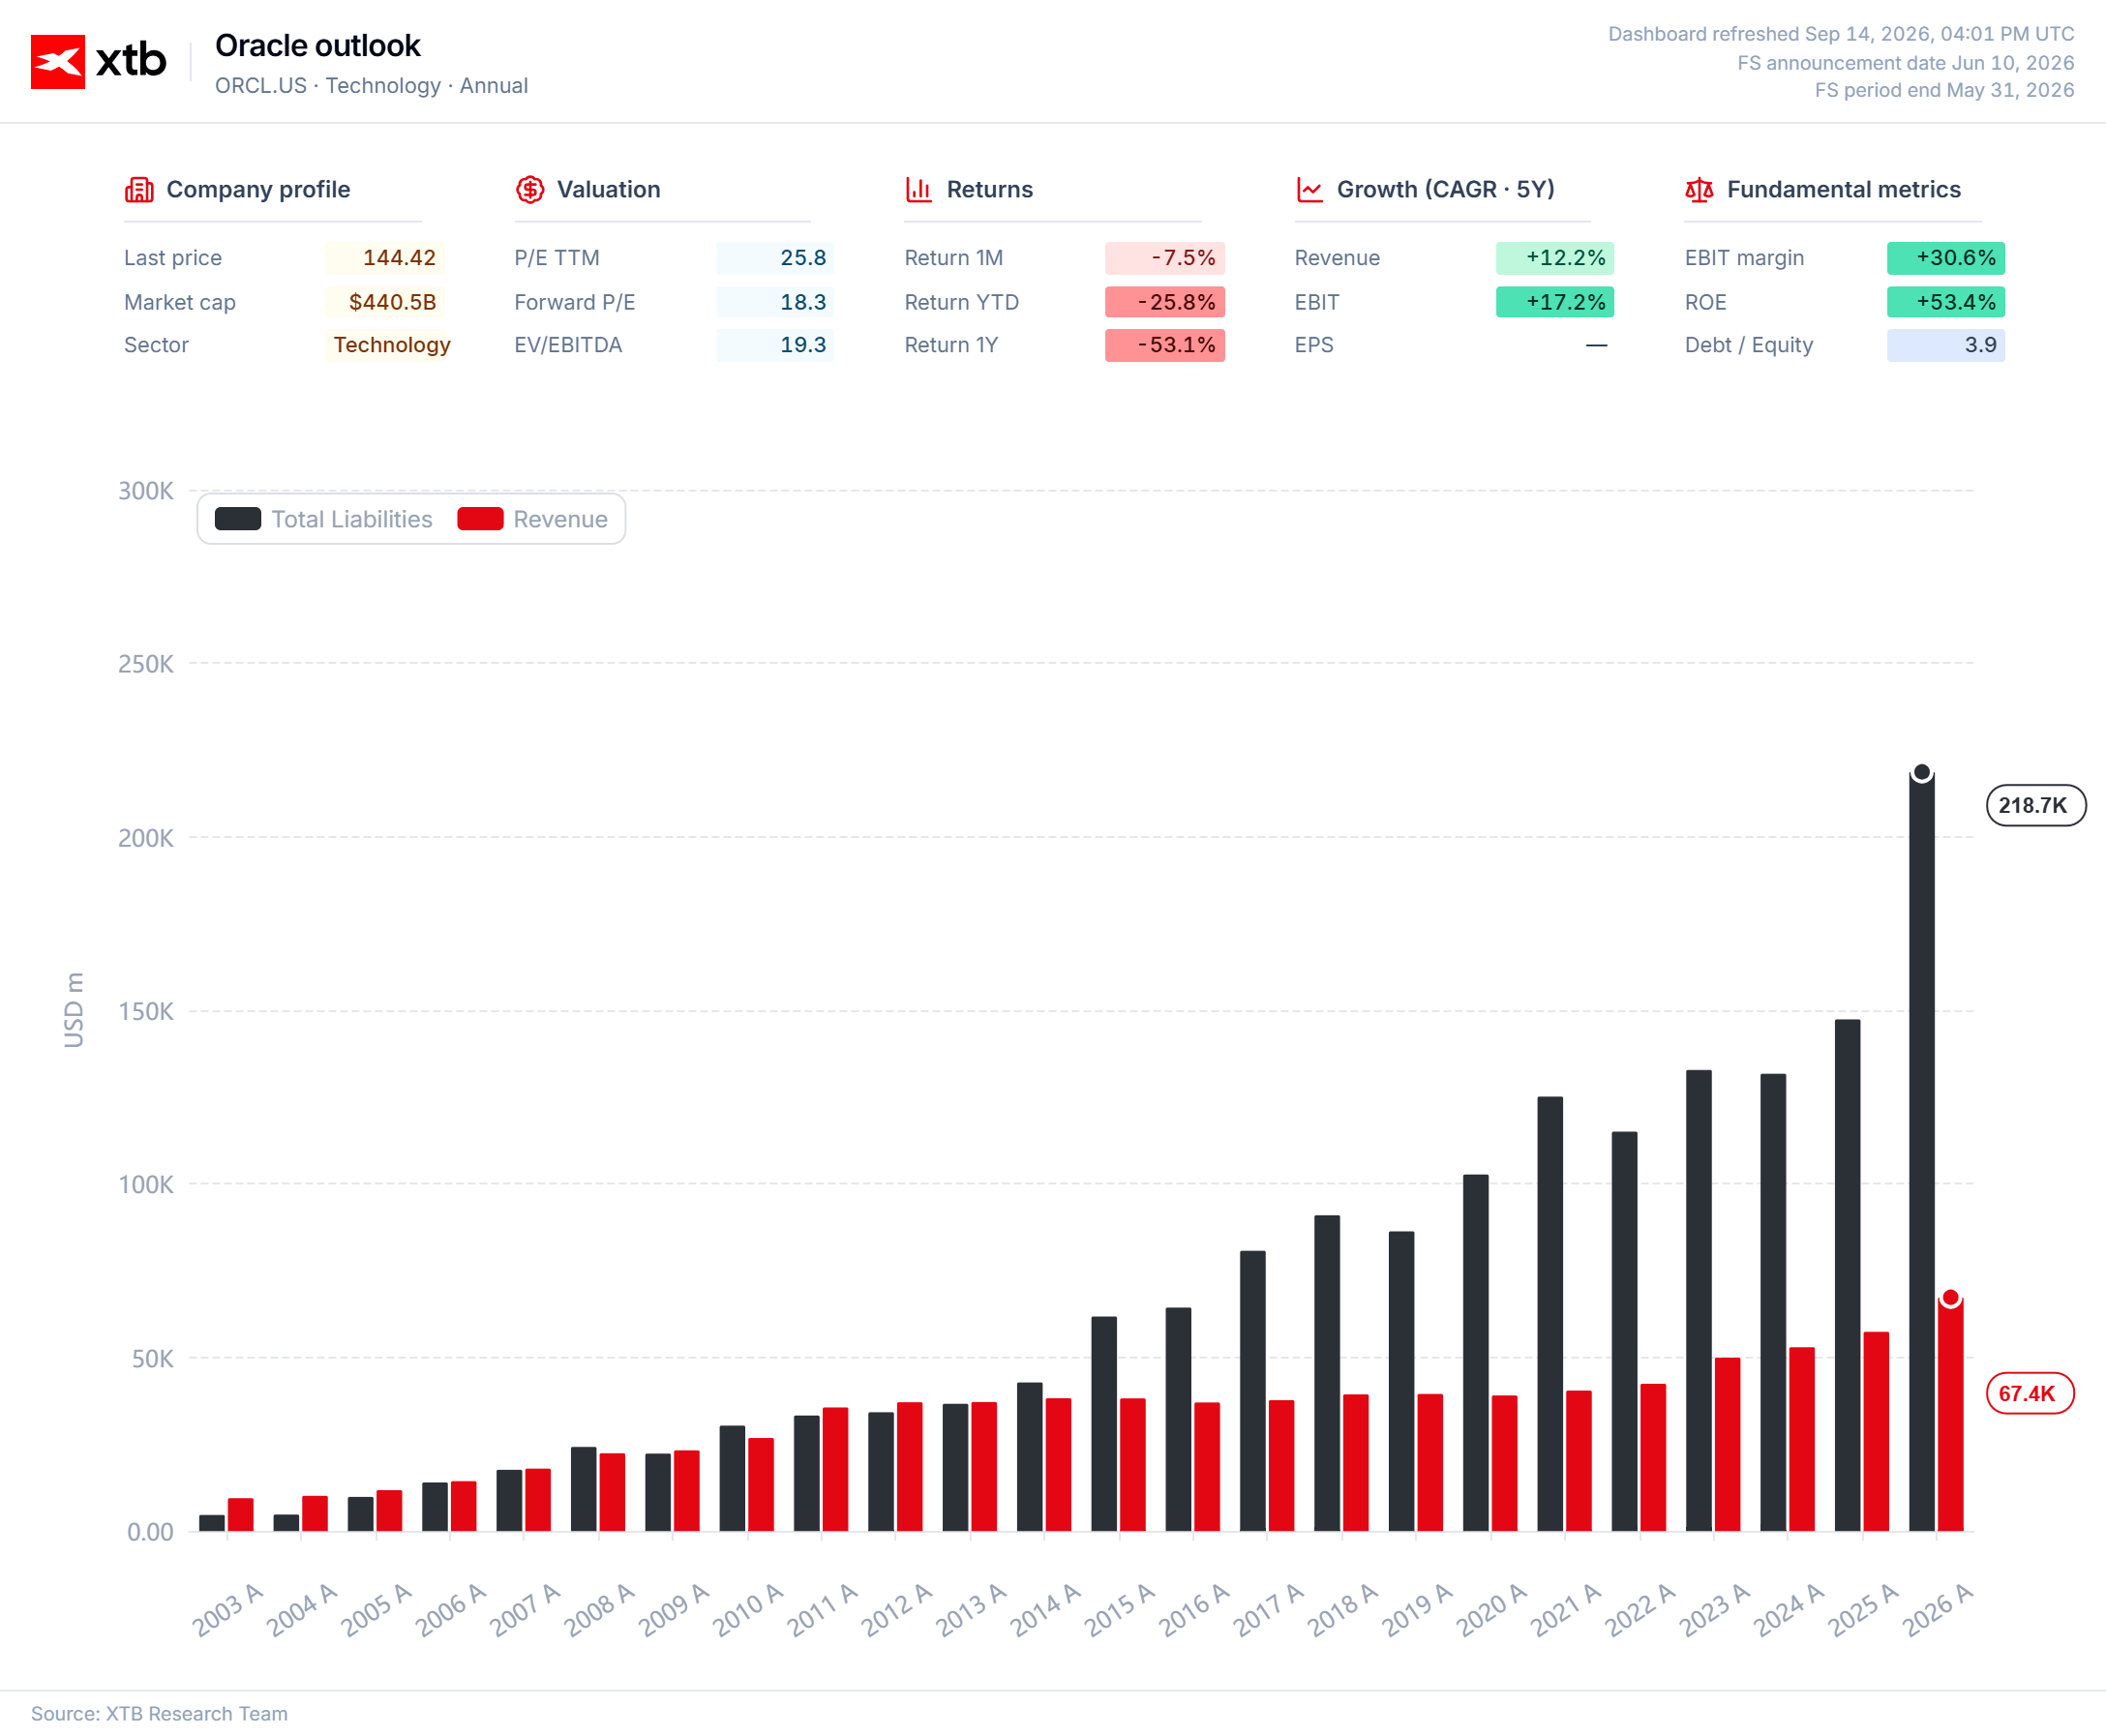
تقدم شركتا "أوراكل" (Oracle) و"نيبيوس" (Nebius) درساً آخر؛ فكما يشير بوري، تعاني هاتان الشركتان من مشكلة حقيقية تتعلق بمستويات الديون وحجم تكاليف الاستهلاك والإهلاك. وتكمن المشكلة في أن أطروحة بوري بشأن هذه الأسهم تعتمد على تحقق سيناريو مخاطر متطرف للغاية، دون تحديد مسارات يمكن التحقق منها قد تؤدي إلى هذا السيناريو.
الاستنتاجات
يمكن رصد مؤشرات على "الاستسلام" في التوجه الاستثماري الجديد لبوري، بل والذهاب أبعد من ذلك لتوقع اقتراب "ذروة" في التقييمات تليها عملية إعادة تسعير حادة ومدمرة. غير أن هذا التفسير يُعد مبالغاً فيه إلى حد كبير؛ إذ تشير عملية إعادة توازن المحفظة حالياً إلى توخي الحذر والقلق تجاه قطاع التكنولوجيا، مع الإقرار بأن زخم السوق لا يزال يتعارض مع وجهة النظر المتشائمة (التي تتوقع انخفاض الأسعار)، وأن العوامل الجوهرية التي قد تبرر حدوث تصحيح سعري لم تتحول بعد إلى محفز لتغيير معنويات السوق. وفي الوقت نفسه، وعلى صعيد أسهم "النمو"، لا يمكن للمستثمر المتمرس -حتى وإن كان يثق تماماً في إدارة الشركة- أن يتجاهل النتائج الضعيفة المستمرة التي تتعارض مع السيناريو الذي تعكسه الأسعار الحالية في السوق.
ويمكن تفسير تقليص كل من المراكز الشرائية (long positions) والبيعية (short positions) على أنه خطوة لزيادة المرونة في ظل حالة عدم اليقين السائدة. كما يسلط بيع جزء من عقود الخيار "البيعي" (put options) الضوء على أهمية التوقيت؛ فحتى التقييم الصحيح للمبالغة في تقدير قيمة السهم قد يؤدي إلى خسارة إذا حدثت موجة البيع بعد انتهاء صلاحية تلك العقود.


الولايات المتحدة: تعافٍ في وول ستريت رغم ارتفاع التضخم الأساسي وقفزة في العوائد.
نتائج أرباح "أوراكل": جيدة، لكنها كان يمكن أن تكون أفضل.

الإمارات وألمانيا.. شراكة بـ40 مليار يورو تعيد رسم خريطة الاستثمار في اقتصاد المستقبل
معاينة أرباح أوراكل