


المحرك الرئيسي للتقلبات. شهد اليوم انخفاضاً حاداً في أسعار النفط، التي تراجعت بأكثر من 7%، مدفوعةً بآمال التوصل إلى تسوية دبلوماسية للصراع بين الولايات المتحدة وإيران. وقد أدى هبوط أسعار النفط إلى تقليص علاوة المخاطر الجيوسياسية في السوق، مما عزز المعنويات العامة وشجع المستثمرين على العودة إلى القطاعات الدورية. وفي المقابل، استمرت حالة من القلق بشأن قطاع الذكاء الاصطناعي، في أعقاب أداء ضعيف خلال شهر أكتوبر. كما استعد المستثمرون لأسبوع حافل للغاية، يتضمن انتخابات خاصة، وبيانات حول سوق العمل، وتقارير أرباح من شركات تكنولوجية أخرى.
الجيوسياسة. تضمنت التطورات الرئيسية مؤشرات على انفراجة في العلاقات الأمريكية الإيرانية؛ حيث أكد وزير الخارجية ماركو روبيو أن الرئيس ترامب لم يتخذ قراراً بشن هجوم، وأنه يفضل حل الصراع سلمياً. ومن جانبها، أبدت إيران استعدادها للحوار، وأشار الرئيس بزشكيان إلى أن الحكومة حصلت على التفويض اللازم من المرشد الأعلى لإجراء محادثات. ونظراً لأن السوق كانت قد وضعت في الحسبان مخاطر التصعيد العسكري بعد الانتخابات، فقد أدت الأنباء المتعلقة بالمفاوضات إلى هبوط حاد في أسعار السلع الأساسية. ومن المقرر أن تُجرى الانتخابات النصفية الأمريكية يوم الثلاثاء، حيث تشير التوقعات إلى احتمالية سيطرة الديمقراطيين على مجلس النواب، بينما تظل نتائج سباق مجلس الشيوخ غير محسومة.
بيانات الاقتصاد الكلي. ارتفع مؤشر معهد إدارة التوريدات (ISM) للتصنيع في الولايات المتحدة لشهر أكتوبر إلى 55.5 نقطة، متجاوزاً التوقعات التي كانت تشير إلى 54.5 نقطة، مما يعكس تسارعاً في النشاط التصنيعي. ووفقاً للتقرير، شهد الإنتاج والمخزونات ارتفاعاً، في حين تراجع المؤشر الفرعي للأسعار إلى 75.2 نقطة، مما يشير إلى انحسار طفيف في ضغوط التكلفة. أما في أوروبا، فقد انخفض مؤشر مديري المشتريات (PMI) لقطاع التصنيع في منطقة اليورو قليلاً ليصل إلى 52.7 نقطة، لكنه ظل فوق مستوى النمو. وتتجه أنظار الأسواق حالياً نحو تقرير الوظائف الأمريكي المقرر صدوره يوم الجمعة، بالإضافة إلى القرارات التي ستتخذها البنوك المركزية الكبرى هذا الأسبوع.
المؤشرات. في وول ستريت، برز مؤشر "داو جونز" محققاً مكاسب بنحو 0.9%، في حين ارتفع كل من مؤشري "إس أند بي 500" و"ناسداك" بنحو 0.3%، متأثرين بضعف قطاع التكنولوجيا. وتدفقت رؤوس الأموال نحو الأسهم الدورية؛ حيث صعد قطاع السلع الاستهلاكية غير الأساسية بنحو 3%، كما سجلت قطاعات المال والصناعة والمواد الأساسية أداءً قوياً. وفي أوروبا، ارتفع مؤشر "ستوكس 600" (STOXX 600) بشكل طفيف، مدعوماً بانخفاض أسعار السلع الأساسية وعمليات تعافٍ أعقبت موجة البيع التي شهدتها الأسواق يوم الجمعة. أما في أسواق عقود الفروقات (CFDs)، فقد سجلت المؤشرات الأوروبية والآسيوية أكبر المكاسب؛ إذ صعد المؤشر الإسباني (SPA35) بنسبة 2.08%، والمؤشر الياباني (JP225) بنسبة 1.24%، بينما ظل المؤشر الأمريكي (US100) والمؤشر البولندي (W20) في النطاق الأحمر بشكل طفيف.
الأسهم: تعرض قطاع التكنولوجيا لضغوط عقب الإعلان عن استحواذ شركة "مارفيل" (Marvell) على شركة "لومينتوم" (Lumentum) في صفقة بلغت قيمتها 115 مليار دولار؛ مما أدى إلى تراجع سهم "مارفيل" بنحو 10%، وسهم "لومينتوم" بنسبة وصلت إلى 15%. كما شهد سهم شركة "أوراكل" (Oracle) انخفاضاً حاداً بنحو 6%، وذلك بعد أنباء عن خطط لجمع 10 مليارات دولار عبر طرح أسهم، و10 مليارات دولار أخرى من خلال إصدار سندات، بهدف تمويل استثمارات في مجال الذكاء الاصطناعي. وفي سياق آخر، سُلّط الضوء على نشرة الإصدار المحدثة لشركة "أنثروبيك" (Anthropic)، التي أظهرت إيرادات بلغت نحو 17 مليار دولار في الربع الثالث، إلى جانب التزامات ضخمة تتعلق بالبنية التحتية. وبعد إغلاق الأسواق، أعلنت شركة "أبل" (Apple) عن نتائج أرباحها، في ظل تزايد القلق المحيط بالشركة، وهو ما انعكس في ارتفاع الطلب على عقود الخيار "بيعاً" (put options).
العملات: اتسم سوق الصرف الأجنبي بالهدوء النسبي، حيث تعرض الدولار لضغوط طفيفة مع تراجع مؤشره إلى مستوى 101.6 نقطة تقريباً. ومن جانبه، استعاد اليورو جزءاً من خسائره ليصعد إلى مستوى 1.119 تقريباً، وذلك على الرغم من استمرار المخاوف بشأن المالية العامة في فرنسا والتوترات الاجتماعية هناك. ظل الين الياباني ضعيفاً أمام الدولار، حيث جرى تداوله عند مستوى 158 تقريباً. أما في سوق الزلوتي، فقد شهدت العملة البولندية تحسناً؛ إذ انخفض زوج الدولار/زلوتي (USDPLN) بنسبة 0.29%، في حين سجل زوج اليورو/زلوتي (EURPLN) ارتفاعاً طفيفاً.
وفيما يتعلق بالسلع، فقد اتسم اليوم بهبوط حاد في أسعار النفط التي تراجعت بأكثر من 7%، وذلك في أعقاب تقارير تشير إلى احتمالية التوصل إلى اتفاق بين الولايات المتحدة وإيران، مما أدى إلى تلاشي جزء من "العلاوة الجيوسياسية" في الأسعار. وفي أسواق عقود الفروقات (CFDs)، انخفض خام برنت بنسبة 7.76%، وتراجع خام غرب تكساس الوسيط (WTI) بنسبة 6.53%، بينما شهد الغاز الطبيعي في أوروبا هبوطاً أكبر بلغ قرابة 9%. وعلى النقيض من ذلك، تحركت المعادن الثمينة في اتجاه معاكس، مستفيدة من ضعف الدولار وزيادة الطلب على الملاذات الآمنة؛ حيث ارتفعت الفضة بنسبة 3.12%، وصعد الذهب بنسبة 2.07% ليصل إلى نحو 3953 دولاراً للأونصة. ويُظهر هذا النمط تحولاً واضحاً في الاستثمارات، مبتعدةً عن سلع الطاقة ومتجهةً نحو المعادن.
العملات المشفرة. استمر الضعف في سوق الأصول الرقمية، مما يعكس نهجاً يتسم بالحذر تجاه المخاطر في قطاع التكنولوجيا. فقد انخفضت عملة "بيتكوين" بنحو 1.2%، لتتراجع إلى مستوى يقارب 76,700 دولار. وتأتي عمليات البيع هذه في إطار ضغوط أوسع -مستمرة منذ عدة أسابيع- على الأصول شديدة التأثر بمعنويات السوق، وذلك وسط مخاوف تتعلق بالذكاء الاصطناعي وارتفاع التقييمات.
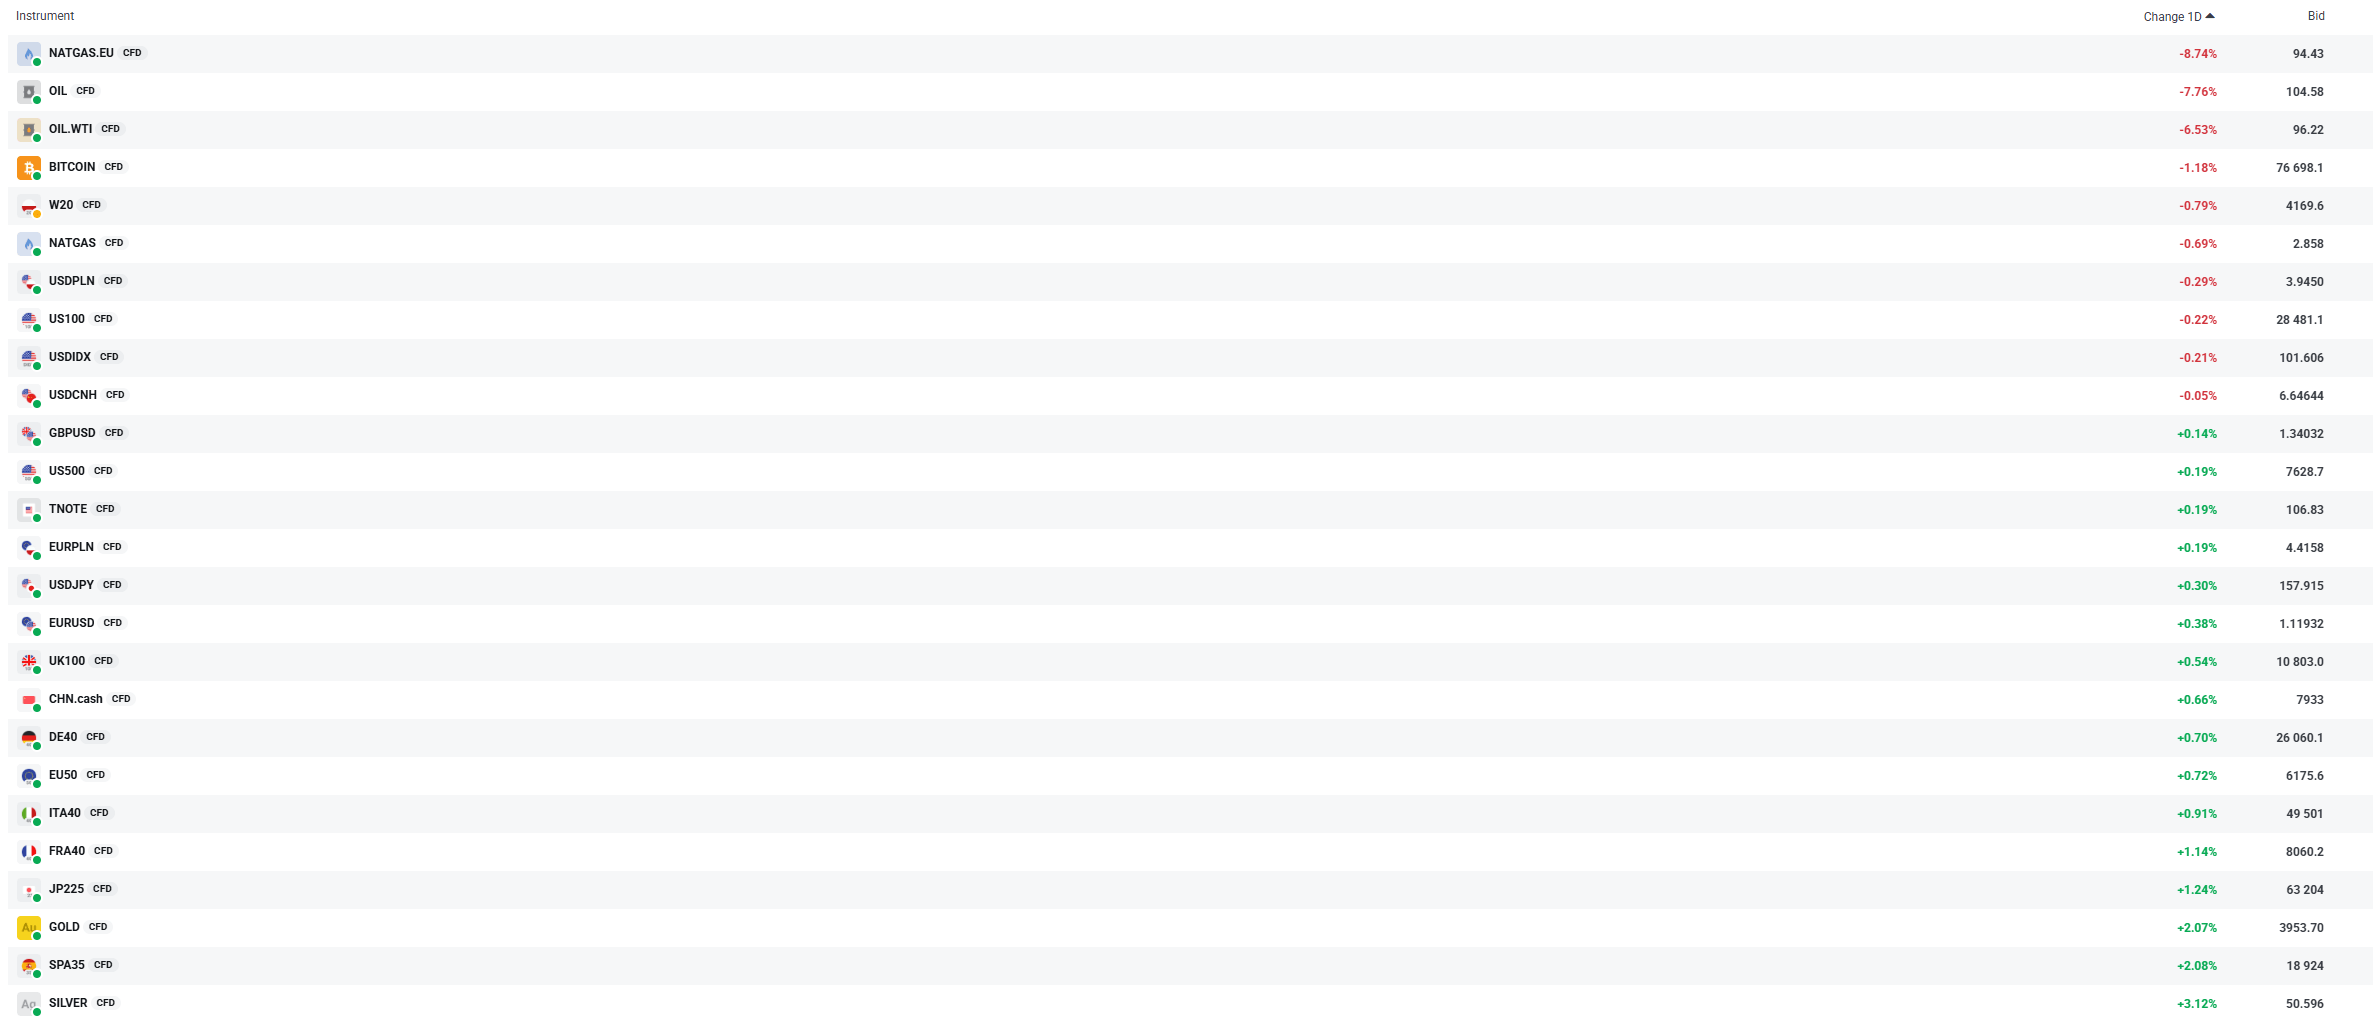
التقلبات الملاحظة حالياً في أدوات مختارة من بين الأكثر رواجاً. المصدر: XTB


🚨 حالة من البيع في قطاع النفط والغاز بأوروبا


ما التالي بالنسبة لمؤشر S&P 500؟ 🗽 ملخص موسم أرباح الشركات الأمريكية

مخطط اليوم: خام برنت يتراجع رغم تصريحات ترامب حول عدم وجود رغبة في التفاوض


أسهم "ألستوم" تهوي بنسبة 25% وسط حالة من الذعر عقب خفض التوقعات التجارية للشركة