


ستعلن شركة "إنتل" (Intel) عن نتائجها للربع الثالث بعد إغلاق الأسواق يوم الخميس. وتتوقع الأسواق أن تبلغ الإيرادات نحو 16.5 مليار دولار، مع ربحية معدلة للسهم الواحد قدرها 0.40 دولار. وفي الفترة المقابلة من العام الماضي، سجلت الشركة إيرادات بلغت 13.65 مليار دولار، وربحية معدلة للسهم الواحد بلغت 0.23 دولار. وكانت توقعات "إنتل" ذاتها تشير إلى إيرادات تتراوح بين 15.8 مليار و16.8 مليار دولار، وربحية معدلة للسهم الواحد تبلغ 0.38 دولار، وهامش ربح إجمالي يقارب 42%.
ومن المرجح أن تحظى التوقعات المتعلقة بمبيعات وحدات المعالجة المركزية (CPU) المخصصة للخوادم بأكبر قدر من الاهتمام؛ إذ يؤدي توسع مراكز البيانات إلى زيادة الطلب على هذه المعالجات، في حين قد يساهم محدودية توافر بعض الرقائق في دعم ارتفاع الأسعار. وتمتلك "إنتل" فرصة لتحسين نتائجها من خلال زيادة حجم الطلبات وتحقيق أسعار بيع أكثر ملاءمة. ومع ذلك، سيعتمد حجم هذه المكاسب على القدرة الإنتاجية للشركة، ومدى تنافسية معالجاتها، وتكاليف التصنيع.
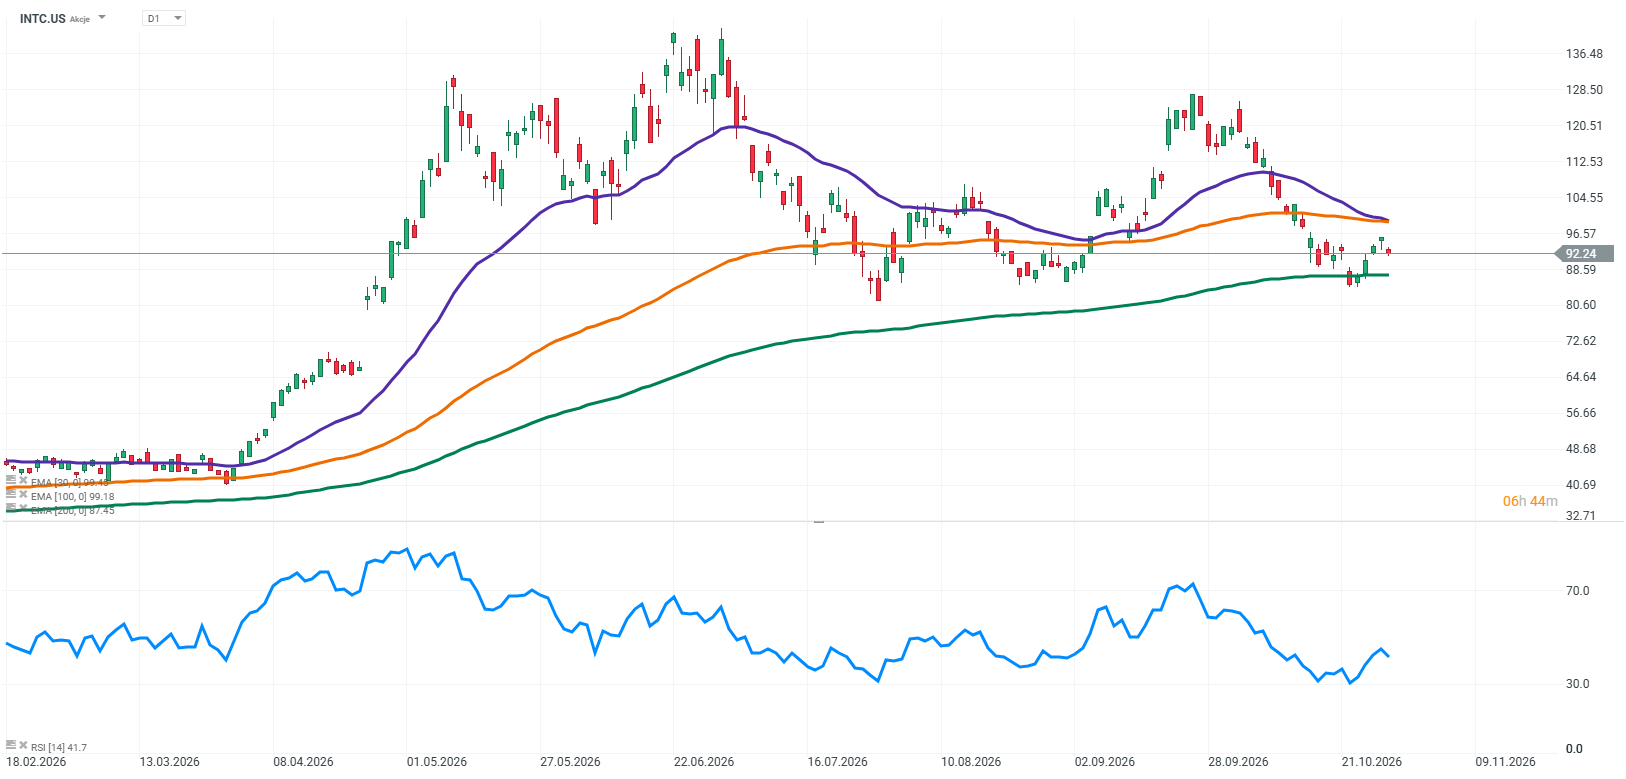
يتم تداول أسهم "إنتل" حالياً عند مستوى يتراوح بين 90 و95 دولاراً، وهو تراجع عن ذروتها التي سجلتها في يونيو/حزيران بالقرب من 140 دولاراً. وجاء هذا التراجع بعد صعود قوي مدفوعاً بتوقعات تعافي الأعمال وتزايد أهمية وحدات المعالجة المركزية في البنية التحتية للذكاء الاصطناعي. وسيوفر تقرير يوم الخميس فرصة لتقييم ما إذا كانت ظروف التشغيل المتحسنة تبرر حالة التفاؤل التي دفعت السهم للصعود سابقاً. كما ستكون التوقعات للفصول القادمة، إلى جانب تفاصيل ملموسة حول المزيد من عمليات إعادة الهيكلة، ذات أهمية بالغة لسعر السهم.
أبرز توقعات السوق:
- إيرادات الربع الثالث: نحو 16.5 مليار دولار، وفقاً لتقديرات الإجماع.
- ربحية السهم المعدلة: نحو 0.40 دولار.
- هامش الربح الإجمالي المعدل المتوقع: حوالي 42%.
- مجالات رئيسية للمتابعة: وحدات المعالجة المركزية للخوادم، أسعار البيع، هوامش الربح، النفقات الرأسمالية، وعمليات إعادة الهيكلة.
التوقعات لعام 2027: حجم الطلبات والقدرة على زيادة الشحنات.
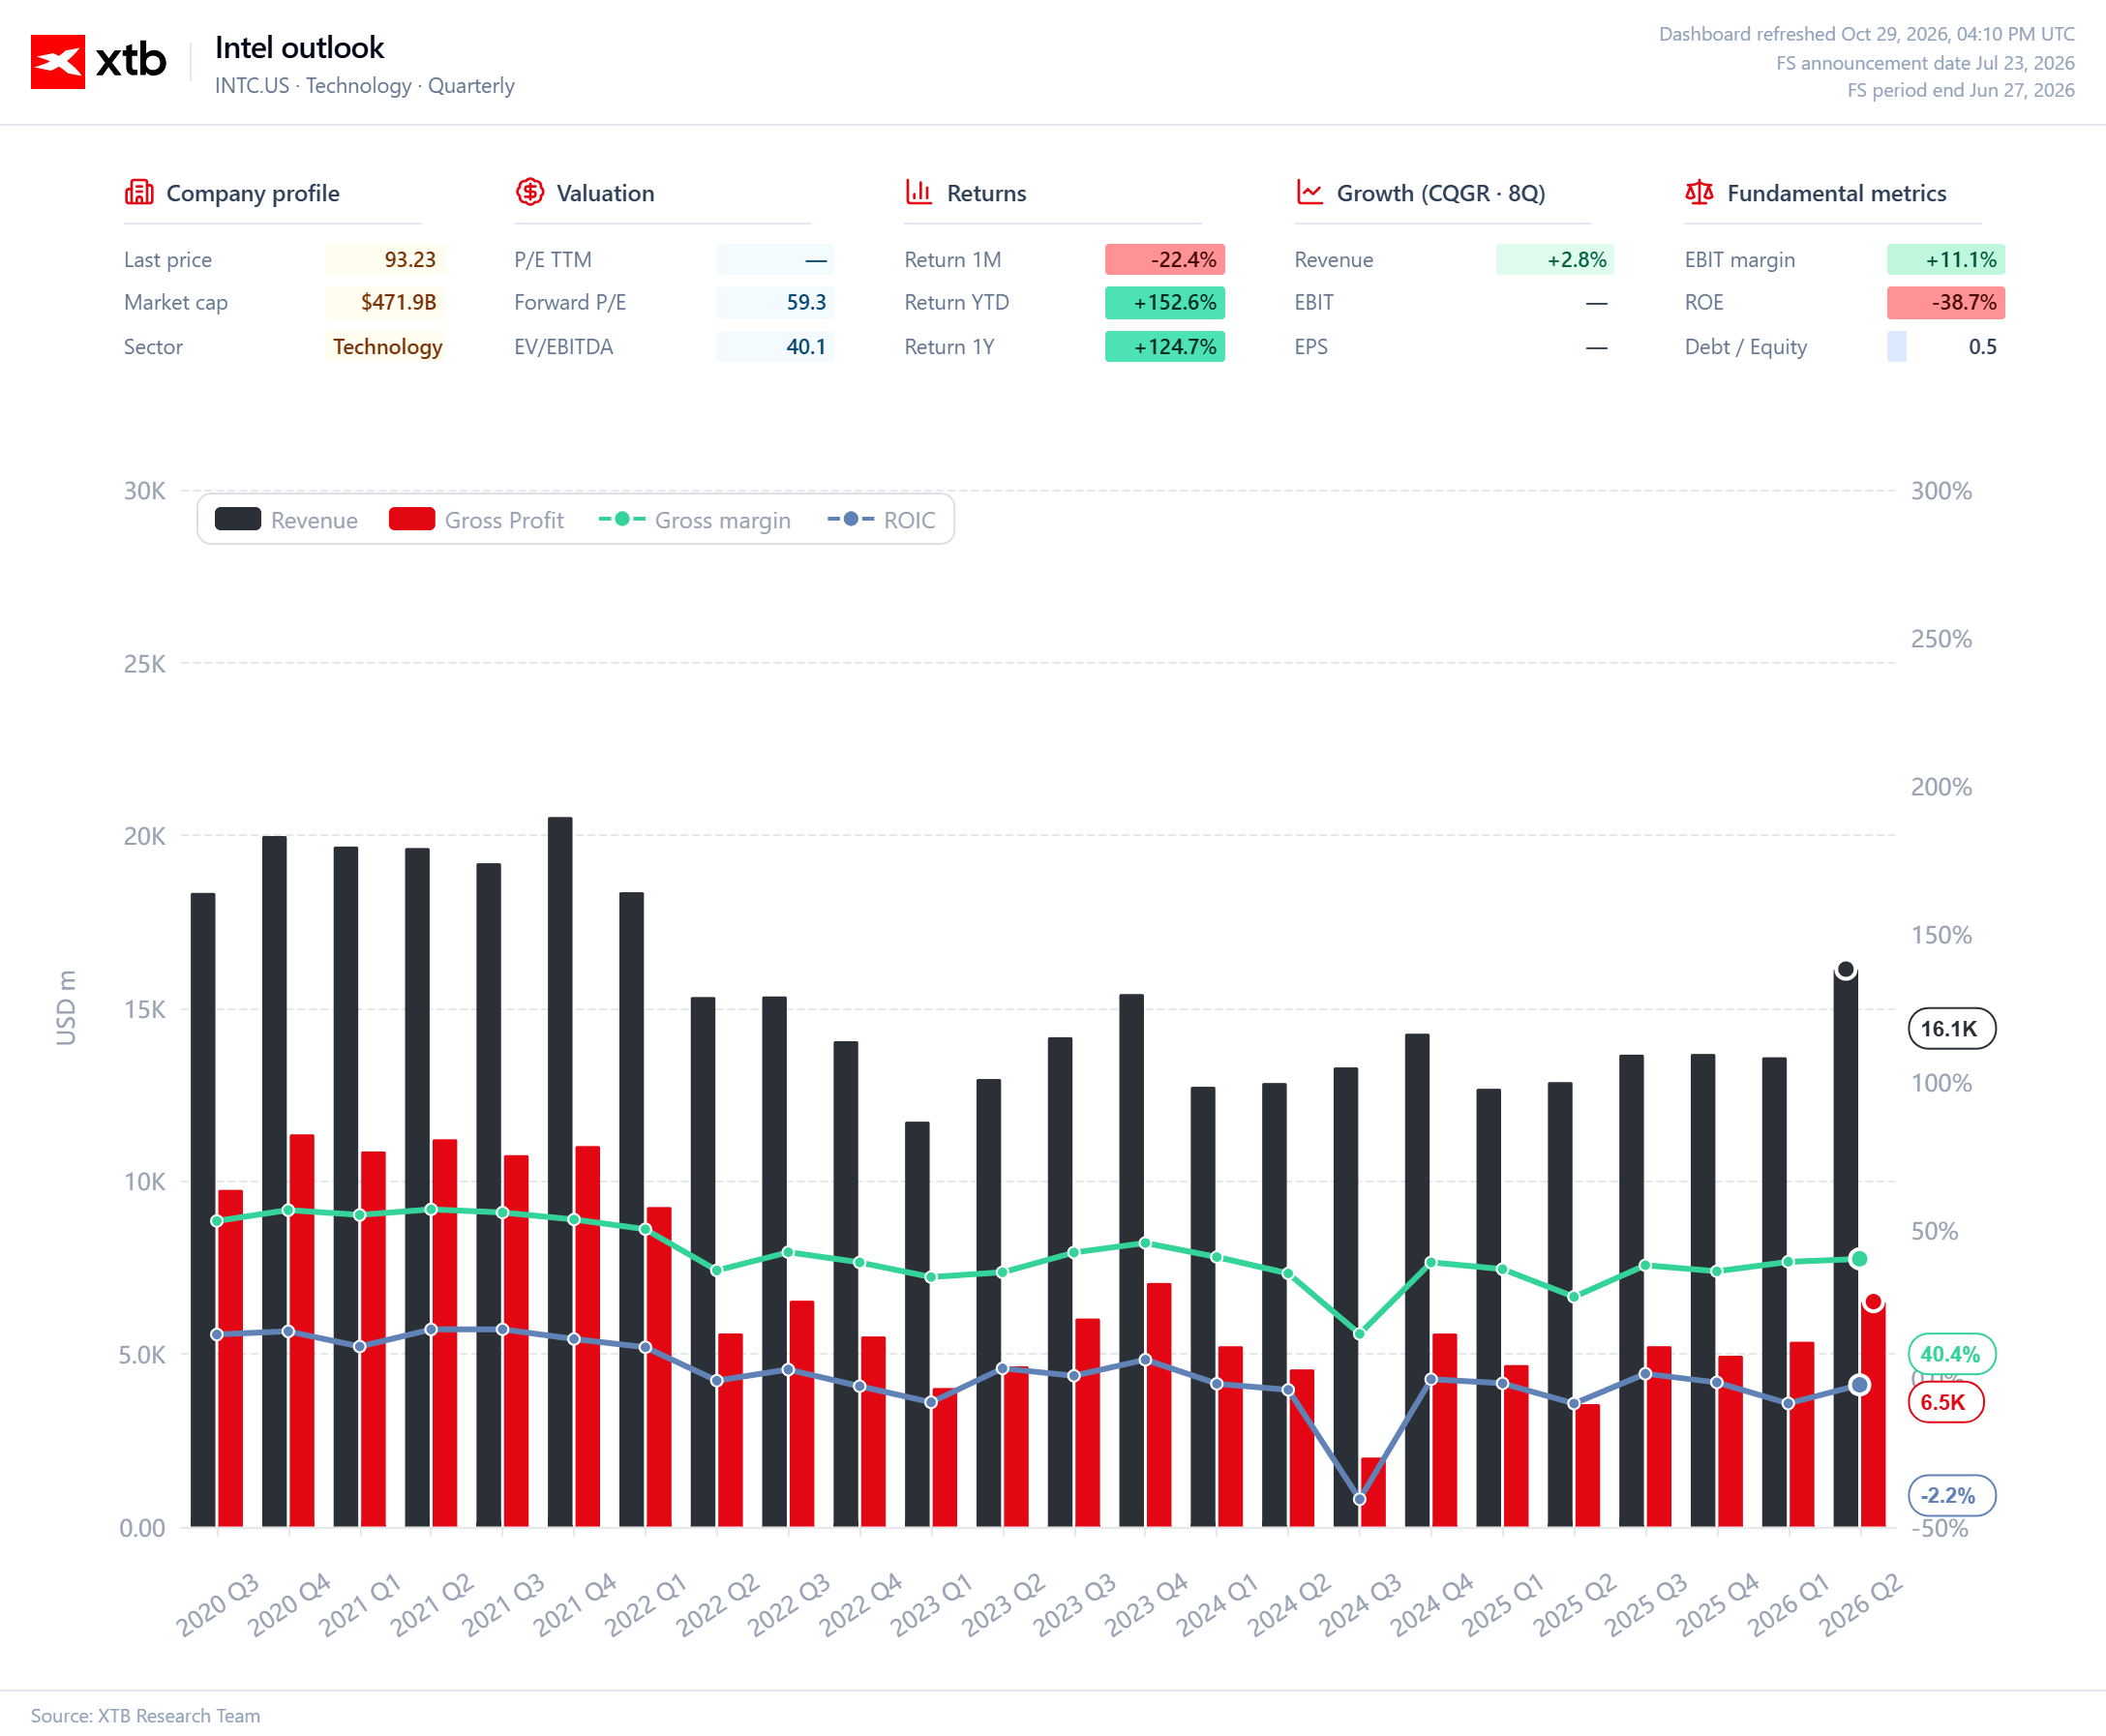
في الربع الثاني، حققت "إنتل" إيرادات بلغت نحو 16.1 مليار دولار، وربحية معدلة للسهم الواحد قدرها 0.42 دولار. وبناءً عليه، تشير تقديرات الإجماع للربع الثالث إلى استمرار نمو الإيرادات على أساس سنوي، رغم أن الأرباح قد لا تتجاوز المستويات المسجلة في الربع السابق. سيكون تقييم الإدارة للأوضاع خلال الأشهر المقبلة، ومدى ثقتها في تحقيق مزيد من التحسن في هوامش الربح، أمراً مهماً.
تزداد أهمية معالجات الخوادم
يؤدي تزايد استخدام أدوات الذكاء الاصطناعي، بما في ذلك أنظمة الذكاء الاصطناعي الوكيلة، إلى زيادة الطلب على قوة الحوسبة في جانب الخوادم. بالنسبة لشركة إنتل، قد يُترجم هذا إلى زيادة الطلب على معالجات Xeon، وفي ظل محدودية العرض، إلى أسعار أكثر ملاءمة.
السؤال الأهم هو: ما مقدار هذا الطلب الذي سيتحول إلى طلبات وشحنات فعلية؟ إذا لم تتمكن إنتل من زيادة الإنتاج بالسرعة الكافية، فقد لا تتمكن من الاستفادة الكاملة من ظروف السوق المواتية. لذلك، سيترقب المستثمرون تحديثات حول توافر المعالجات، وتلبية الطلبات، وتوقعات الطلب خلال الأرباع القادمة.
إعادة الهيكلة لا تزال تُعيق النتائج
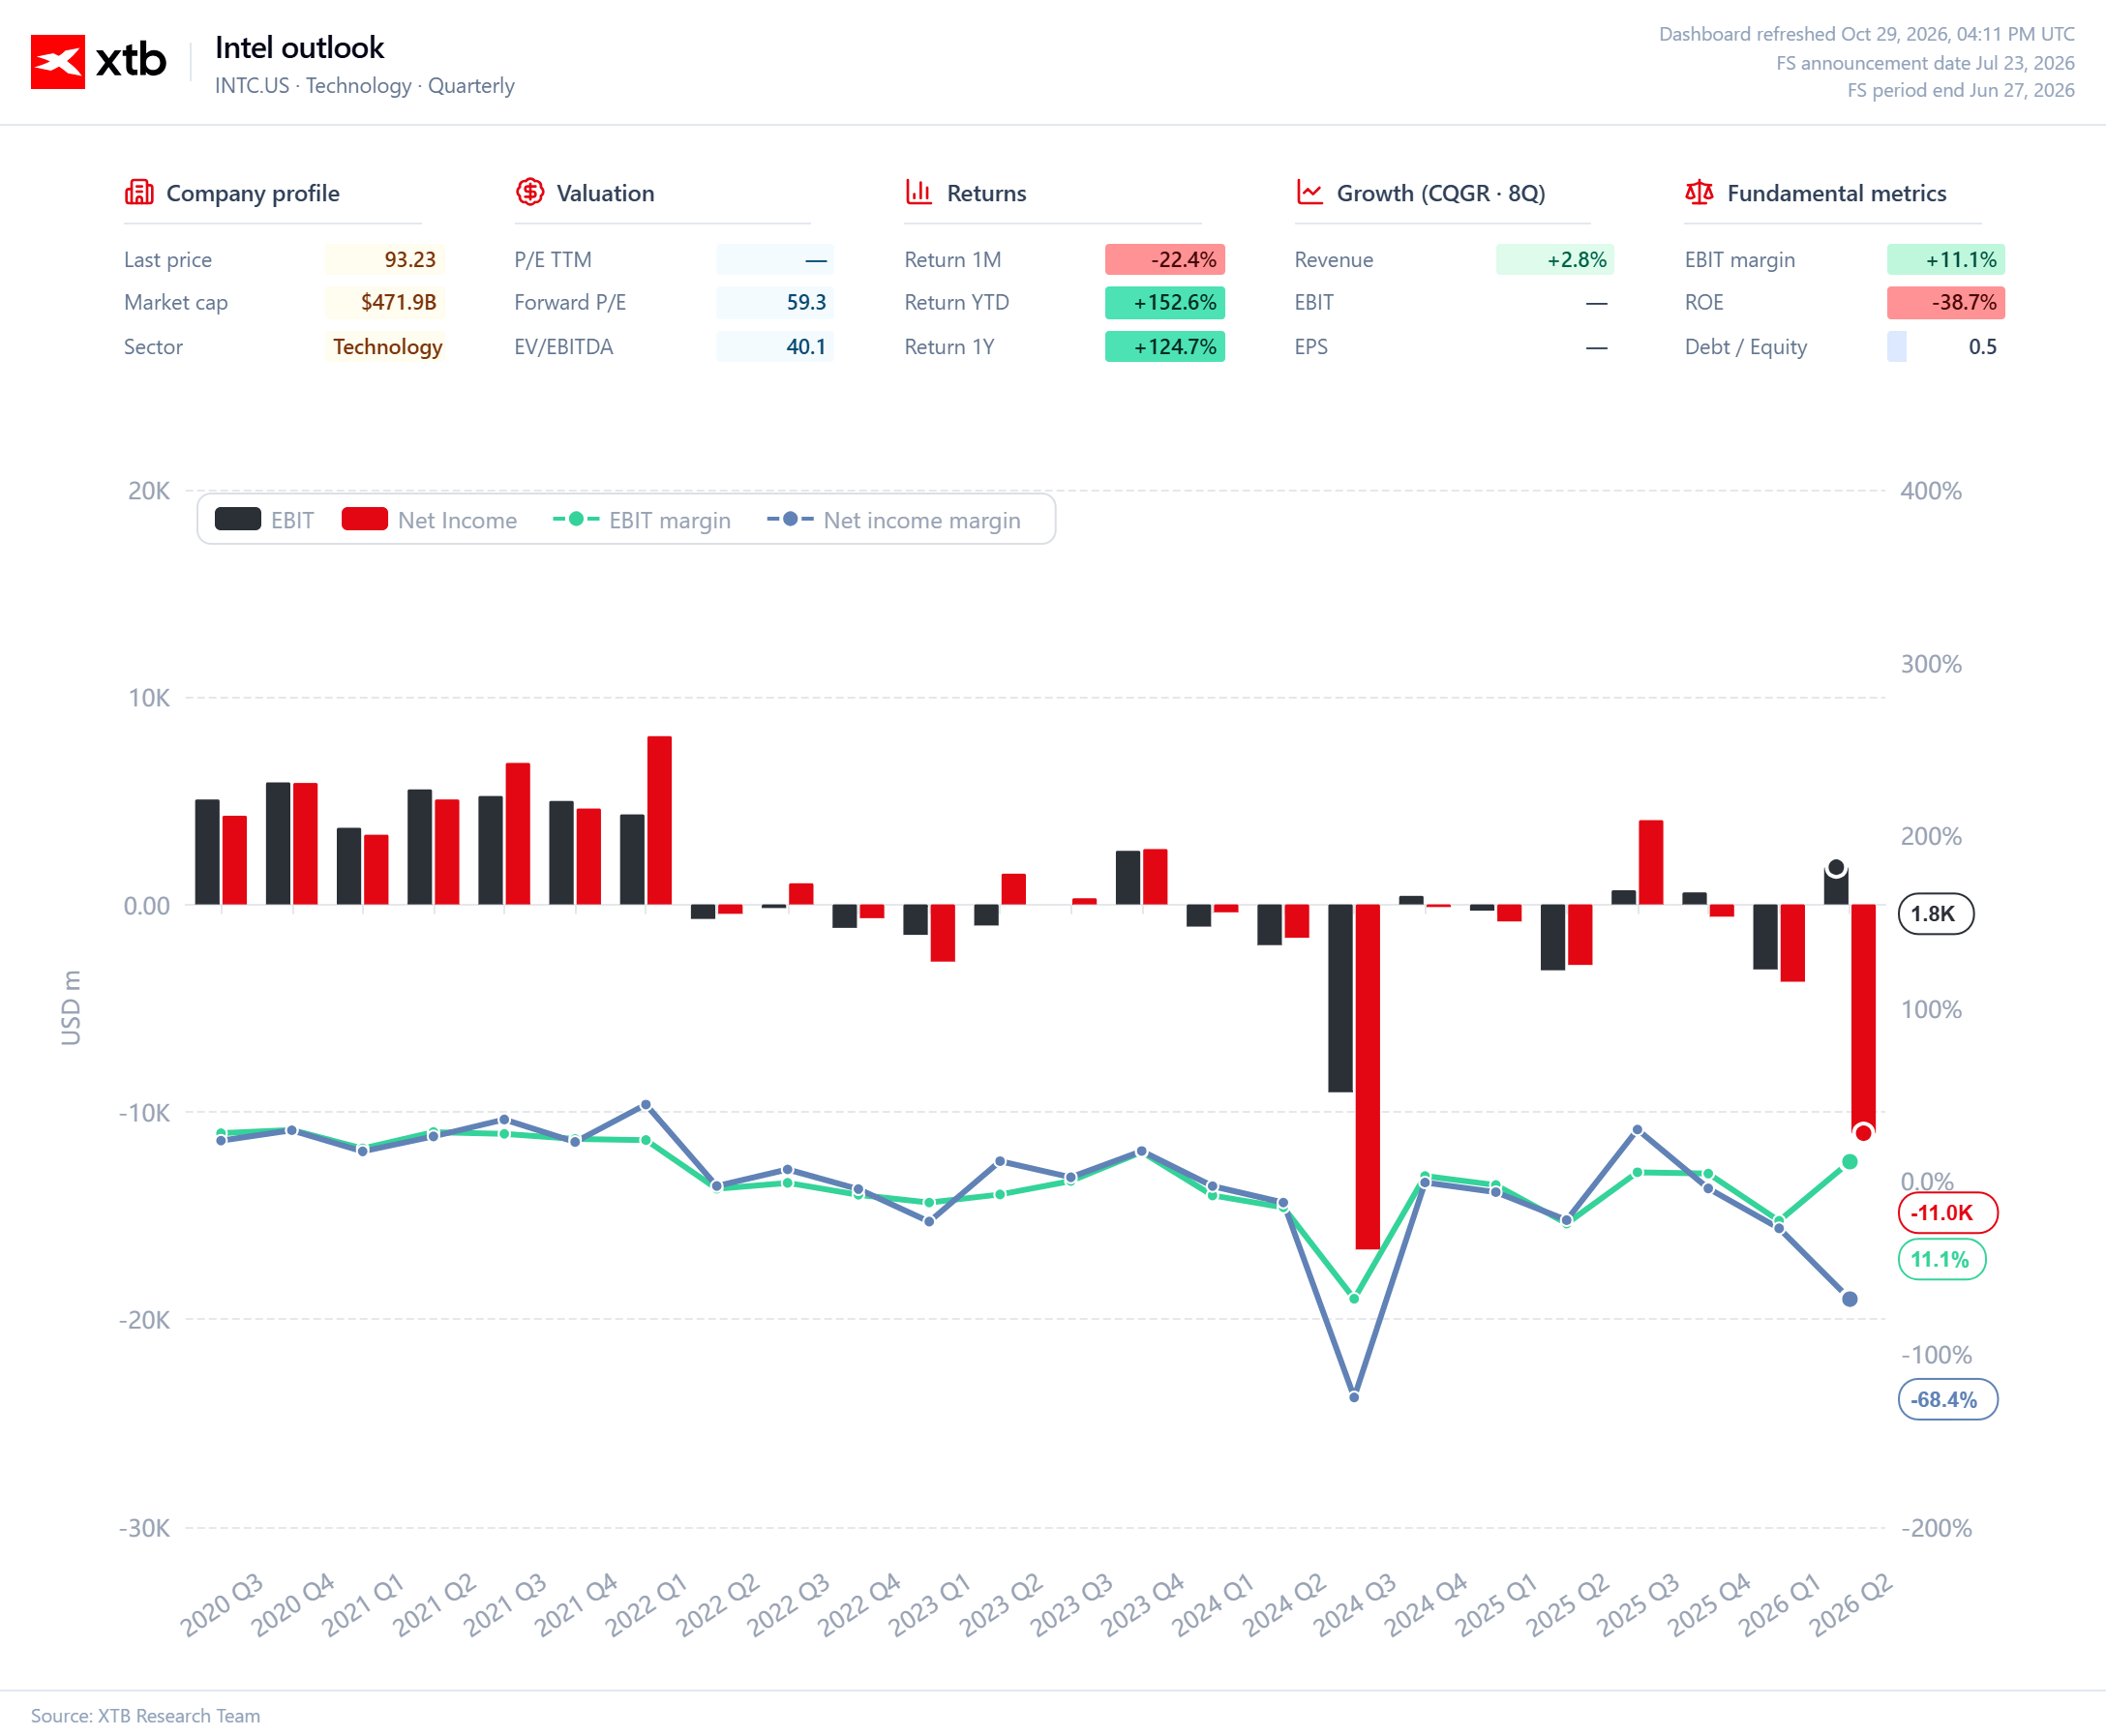
تُعدّ إعادة هيكلة أعمال إنتل الجارية مشكلة رئيسية أخرى. تعمل الشركة على خفض التكاليف وتعديل خطط الاستثمار مع مواصلة تطوير عمليات التصنيع وتحسين القدرة التنافسية لمصانعها. سيؤثر معدل هذه التغييرات وحجمها على هوامش الربح والتدفقات النقدية.
قد تُظهر نتائج الربع الثالث ما إذا كانت إجراءات خفض التكاليف قد بدأت تؤتي ثمارها، لكن خطط الأشهر القادمة ستكون بنفس القدر من الأهمية. يحتاج المستثمرون إلى مزيد من الوضوح بشأن الإنفاق الرأسمالي، وتكاليف إعادة الهيكلة، والمسار نحو تحقيق ربحية أعلى بشكل مستدام.
قد تُظهر نتائج الربع الثالث ما إذا كانت إجراءات خفض التكاليف قد بدأت تؤتي ثمارها، لكن خطط الأشهر القادمة ستكون بنفس القدر من الأهمية. يحتاج المستثمرون إلى مزيد من الوضوح بشأن الإنفاق الرأسمالي، وتكاليف إعادة الهيكلة، والمسار نحو تحقيق ربحية أعلى بشكل مستدام.
سوق الحواسيب الشخصية يظل عاملاً غير متوقع
قد تشكل معالجات الخوادم ركيزة أقوى في نتائج شركة "إنتل"، لكن أداء أعمالها ككل يظل بالغ الأهمية. إذ يمكن أن تؤثر عوامل مثل الطلب على الحواسيب الشخصية، ومستويات المخزون، وضغوط الأسعار على الإيرادات وهوامش الربح. كما سيراقب المستثمرون ما إذا كانت القوة في قطاع الخوادم قادرة على تعويض أي ضعف محتمل في سوق الحواسيب الشخصية.
التوقعات المستقبلية قد تضاهي النتائج الفعلية أهميةً
في ظل سعر السهم الحالي، قد يعتمد رد فعل السوق بشكل كبير على التوقعات الخاصة بالربع الرابع وعام 2027. فقد لا تكفي النتائج القوية المحققة سابقاً إذا جاءت التوقعات المستقبلية مخيبة للآمال، أو إذا فشلت الشركة في تقديم تحديثات مقنعة حول توافر المعالجات ووتيرة تحسن هوامش الربح.
تمتلك "إنتل" فرصة للاستفادة من تزايد الطلب على وحدات المعالجة المركزية (CPUs) المخصصة للخوادم، لكن حجم هذه المكاسب سيعتمد على قدرة الشركة على تلبية الطلبات، وهوامش الربح التي ستحققها من ذلك. كما تظل إجراءات خفض التكاليف والانضباط في الإنفاق الرأسمالي على القدر نفسه من الأهمية. وستساعد هذه العوامل المستثمرين في تقييم ما إذا كان التعافي الحالي في أعمال الشركة يمكن أن يتطور ليصبح تحسناً أكثر استدامة في الأداء.
المصدر: XTB Research


نظرة استباقية على أمازون: بعد مايكروسوفت وألفابت، لن يغفر السوق أي خيبة أمل


نتائج أرباح ServiceNow: ما الذي سار على نحو خاطئ؟



إفتتاح الأسواق الامريكية: "ألفابت" تدفع مؤشر "ناسداك" للهبوط الحاد.. وبيانات أمريكية قوية تفشل في إنقاذ "وول ستريت"

أرباح مايكروسوفت: نمو الحوسبة السحابية يطغى على تساؤلات الإنفاق الرأسمالي والتدفق النقدي الحر