

- فاجأت ليزا كوك المراقبين بانضمامها إلى المعسكر المؤيد لرفع أسعار الفائدة.
- شهد الدولار الأمريكي تراجعاً طفيفاً، وانخفض العائد على سندات الخزانة لأجل عامين بمقدار 8 نقاط أساس ليصل إلى 4.70% عقب الاجتماع.
- يعتزم الاحتياطي الفيدرالي تقليص عدد اجتماعاته المتعلقة بأسعار الفائدة إلى سبعة اجتماعات في عام 2027، وستة اجتماعات في عام 2028.
- وتُقدّر الأسواق احتمال رفع أسعار الفائدة خلال اجتماع شهر ديسمبر بنسبة 85%.
شهدت الاجتماعات الأربعة الأولى تحت قيادة "وارش" تقلبات كبيرة في الأسواق. ومع ذلك، ومع اتضاح الرؤية بشكل متزايد، فليس من المستغرب أن يستجيب المستثمرون بهدوء أكبر.
بدا قرار شهر أكتوبر واضحاً نسبياً، وذلك لسببين رئيسيين:
أولاً، تقترب انتخابات التجديد النصفي بسرعة، وهي التي ستحدد مسار السياسة الاقتصادية الأمريكية، وبدرجة أقل، السياسة الخارجية (علماً بأن عملية التصويت قد بدأت بالفعل عبر الاقتراع المبكر). وخلال المؤتمر الصحفي، نأى "وارش" بنفسه عن أي تأثير سياسي على قرار اليوم، رغم إشارته إلى أن الأسابيع الستة المقبلة ستسهم في توضيح المشهد الذي تواجهه الولايات المتحدة بشكل كبير.
ثانياً، لم يرغب البنك المركزي في إرسال إشارة إلى الأسواق بأنه بات متأخراً في مواجهة التضخم، مما قد يضطره إلى تشديد السياسة النقدية بوتيرة متسارعة؛ وهو بالضبط التفسير الذي كان سيُعطى لرفع أسعار الفائدة في اجتماعين متتاليين.
تفاصيل التصويت
لم تكن نتيجة التصويت (10 أصوات مقابل صوتين معارضين) مفاجأة كبيرة؛ فقد توقع العديد من المحللين أن يخرج أعضاء مثل "بيث هاماك" أو "لوري لوجان" أو "نيل كاشكاري" عن الإجماع. لكن المفاجأة تمثلت في انضمام "ليزا كوك" إلى المعسكر المؤيد لرفع أسعار الفائدة.
نعم، إنها "ليزا كوك" ذاتها التي كان دونالد ترامب قد "أقالها" من منصبها في عام 2025. وقد وُضعت كلمة "أقالها" بين علامتي تنصيص عن قصد، نظراً لأن المحكمة العليا قضت لاحقاً بعدم قانونية ذلك القرار. ومع ذلك، لم تكن هذه هي الخاتمة النهائية للقضية؛ إذ من المقرر أن تحضر "كوك" جلسة استماع في البيت الأبيض في الخامس من نوفمبر.
المؤتمر الصحفي لـ "وارش" ورد فعل السوق
كما جرت العادة، جاءت تصريحات "وارش" غامضة نوعاً ما، ولم تقدم الكثير من المعطيات الجوهرية لتقييم الوضع الراهن. ومع ذلك، برزت ملاحظتان تشكلان توازناً مهماً في مواجهة الصيغ النمطية وغير المجدية التي تتحدث عن ضرورة التزام اللجنة بهدف صارم للتضخم:
- "هناك اتفاق واسع على أن السياسة النقدية بدأت تؤتي ثمارها".
- "الاقتصاد قوي ويسير في الاتجاه الصحيح، ولا يرى معظم زملائي أنه يعاني من 'فرط في النشاط' (overheating)".
يمكن تفسير هذه التعليقات على أنها أقل تشدداً بقليل مما كانت تتوقعه الأسواق قبل الاجتماع. وقد انعكس ذلك في تراجع طفيف للدولار الأمريكي، الذي انخفض مقابل سلة من العملات المرجحة تجارياً (بنسبة -0.2%) ومقابل اليورو (بنسبة -0.3%). كما تجلى هذا الأثر في انخفاض عوائد سندات الخزانة الأمريكية لأجل عامين بنحو 8 نقاط أساس، لتصل إلى 4.70%.
الشكل 1: العملات الرئيسية مقابل الدولار الأمريكي (26 أكتوبر 2026 - 28 أكتوبر 2026)
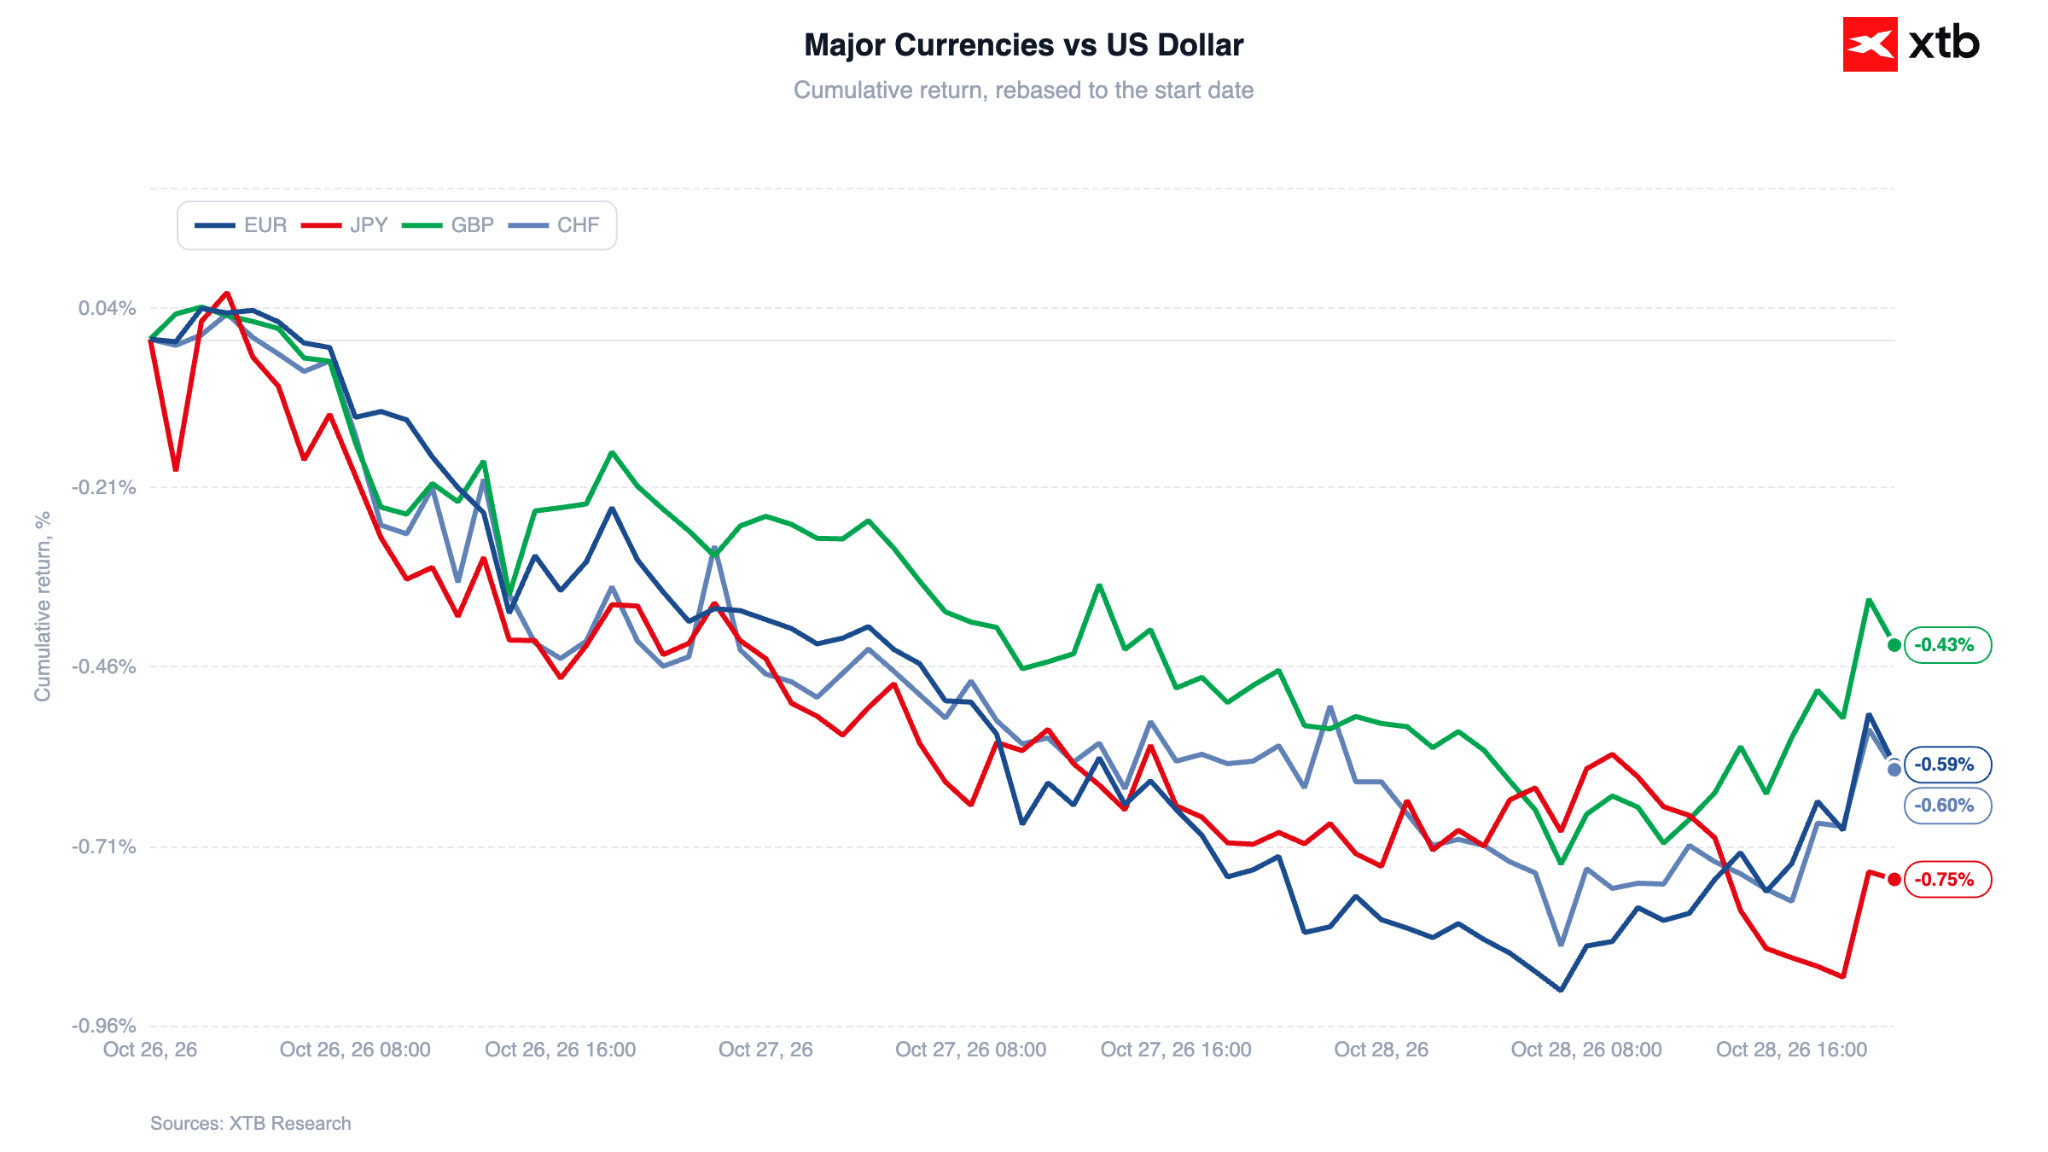 المصدر: XTB Research, 28.10.2026
جدول زمني جديد
ربما كان التغيير في جدول اجتماعات اللجنة الفيدرالية للسوق المفتوحة (FOMC)، الذي سيبدأ تطبيقه اعتباراً من العام المقبل، هو الإعلان الأكثر أهمية. فمع استمرار عقد ثمانية اجتماعات سنوياً، لن تكون جميعها مخصصة لاتخاذ قرارات؛ إذ سيُخصص اجتماع واحد في عام 2027 للمداولات الاستراتيجية حول السياسة النقدية، بينما سيُخصص اجتماعان لهذا الغرض في عام 2028 (مما يؤدي في نهاية المطاف إلى تقليص عدد قرارات أسعار الفائدة إلى ستة قرارات سنوياً).
ماذا ينتظرنا في المستقبل؟
لا يحسم قرار اليوم الجدل الدائر حول الخطوة القادمة للاحتياطي الفيدرالي في اجتماع ديسمبر. فما زالت الأسواق تميل إلى توقع رفع أسعار الفائدة، وإن كان ذلك بدرجة أقل قليلاً مما كان عليه الحال في وقت سابق من اليوم (حيث انخفضت الاحتمالية المُسعّرة في الأسواق من 95% إلى 85%). كما لوحظ تراجع طفيف في توقعات أسعار الفائدة للأشهر اللاحقة؛ فبينما يظل السيناريو الأساسي يتضمن ثلاث زيادات إضافية، لم تعد هذه الزيادات مُسعّرة بالكامل في توقعات الأسواق.
وسيعتمد الكثير ليس فقط على أسعار النفط، بل أيضاً على الطلب على رأس المال من قِبل الشركات المشغلة لمراكز البيانات الضخمة (hyperscalers)، والذي لا تظهر عليه أي بوادر للتباطؤ. ورغم أن العوائد المرتفعة على سندات الخزانة تشكل معياراً رئيسياً لتكلفة الاقتراض، إلا أن نمو القروض التجارية والصناعية لا يزال يسجل معدلات من خانتين، في حين بلغت الالتزامات التجارية للقطاع غير المالي -كنسبة من الناتج المحلي الإجمالي- أعلى مستوياتها منذ فقاعة شركات الإنترنت (dot-com bubble).
وبناءً على البيانات المتاحة حالياً، وبغض النظر عن نتائج انتخابات التجديد النصفي، نتوقع رفع أسعار الفائدة في ديسمبر لتخفيف مخاوف الأسواق بشأن التضخم. أما الخطوات اللاحقة، فستعتمد -في تقديرنا- بشكل كبير على نتائج الانتخابات، وعلى المزاج العام السائد حول ثورة الذكاء الاصطناعي.



ملخص يومي: "أوراكل" تدفع السوق نحو الارتفاع، والدولار يضعف عقب اجتماع الاحتياطي الفيدرالي (28.10.2026)
حان وقت التوقف – ما الذي سيحدد قوة الدولار؟ [تقرير ما قبل اجتماع اللجنة الفيدرالية للسوق المفتوحة]

عاجل: بنك كندا يرفع أسعار الفائدة لأول مرة منذ 3 سنوات، لكنه يشير إلى توخي الحذر بشأن أي خطوات إضافية



ملخص السوق: تجدد الثقة في الذكاء الاصطناعي يدفع تعافي سوق الأسهم (27 أكتوبر 2026)