


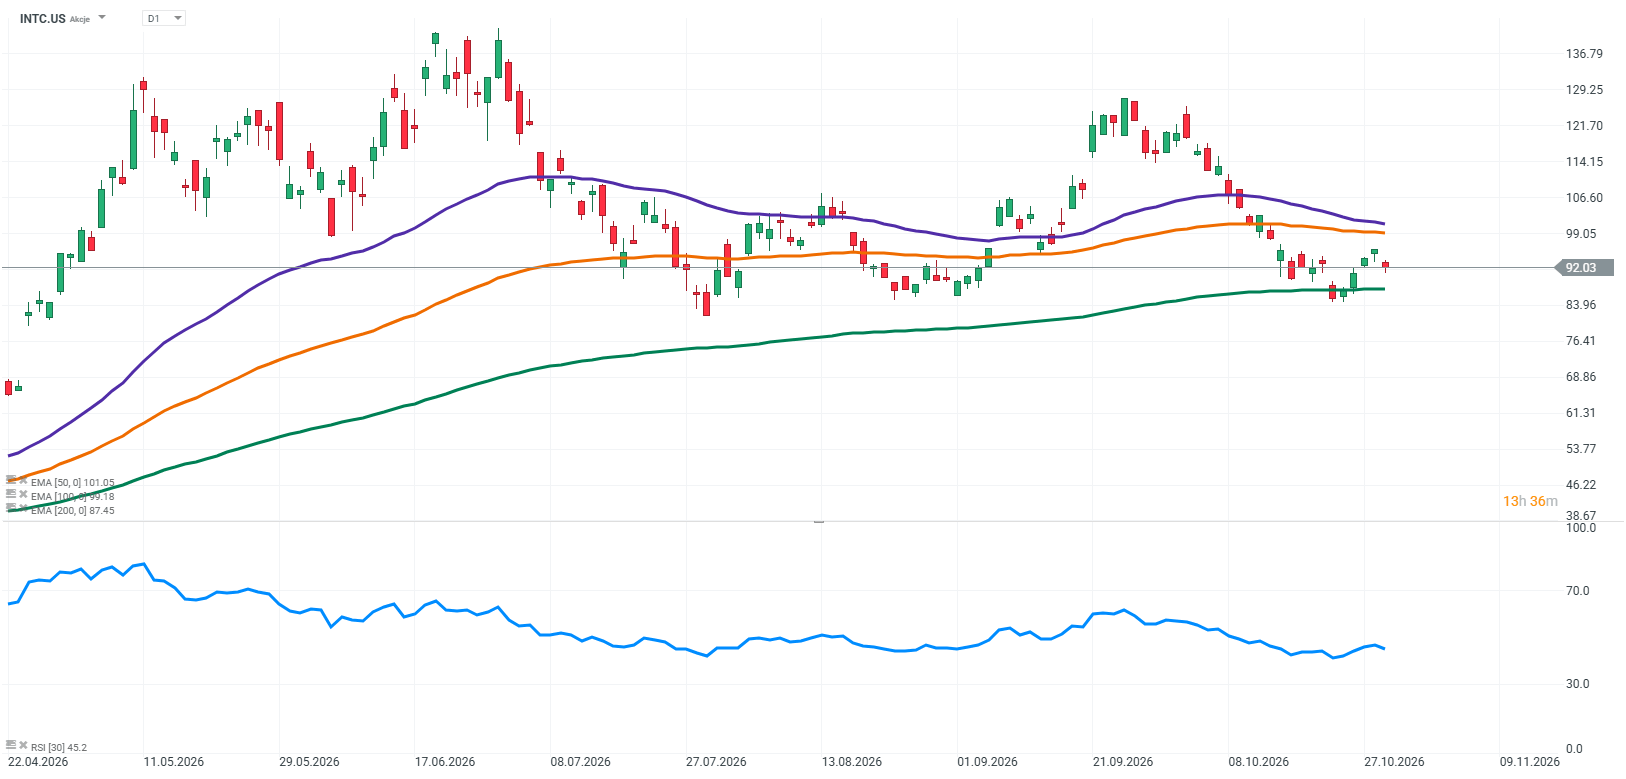
أعلنت شركة "إنتل" عن نتائج فاقت توقعات "وول ستريت" بهامش مريح؛ إذ ارتفعت الإيرادات بنسبة 21% على أساس سنوي لتصل إلى 16.5 مليار دولار، في حين بلغت ربحية السهم المعدلة 0.52 دولار، مقارنة بتوقعات المحللين التي كانت تدور حول 0.40 دولار. ورغم هذه الأرقام القوية، جاء رد فعل السوق قاسياً للغاية؛ حيث انخفض سهم "إنتل" بنحو 20% في التداولات التي تلت إغلاق السوق عقب صدور النتائج. وقد خلص المستثمرون بوضوح إلى أن تحقيق ربع سنوي قوي واحد لا يكفي لاستعادة الثقة في خطة "إنتل" للتعافي، لا سيما وأن التوقعات للأشهر المقبلة جاءت مخيبة للآمال بشكل كبير.
وكانت أكبر خيبة أمل هي التوقعات التي قدمتها الشركة للربع الرابع؛ إذ تتوقع "إنتل" تحقيق إيرادات تتراوح بين 15 و16 مليار دولار، مقابل توقعات المحللين التي كانت تقارب 17 مليار دولار. أما توقعات الأرباح فكانت أكثر سوءاً؛ حيث قدرت الشركة ربحية السهم المعدلة بـ 0.25 دولار، وهو رقم أقل بكثير من متوسط توقعات السوق البالغ نحو 0.43 دولار. وفضلاً عن ذلك، من المتوقع أن ينخفض هامش الربح الإجمالي المعدل من 44.1% إلى حوالي 38%. ويعد هذا مؤشراً واضحاً على أن تحسن النتائج الفصلية لا يعني أن "إنتل" قد عالجت مشكلاتها التشغيلية الجوهرية؛ إذ لا تزال الشركة تواجه صعوبات في تحقيق مستوى الربحية اللازم للمنافسة مع الشركات الرائدة في قطاع أشباه الموصلات.
"إنتل" – النتائج المالية الرئيسية للربع الثالث من عام 2026
- الإيرادات: 16.51 مليار دولار، بزيادة قدرها 21% على أساس سنوي (مقارنة بـ 13.7 مليار دولار في العام السابق).
- صافي الدخل: 3.3 مليار دولار، بانخفاض قدره 18% على أساس سنوي.
- ربحية السهم المعدلة (غير متوافقة مع المبادئ المحاسبية المقبولة عموماً - non-GAAP): 0.52 دولار، مقارنة بـ 0.23 دولار في العام السابق، في حين كانت توقعات السوق تقارب 0.40 دولار.
- هامش الربح الإجمالي (وفقاً للمبادئ المحاسبية المقبولة عموماً - GAAP): 43.0%، مقارنة بـ 38.2% في العام السابق.
- الهامش التشغيلي: 19.6%، مقارنة بـ 11.2% في العام السابق.
- التدفق النقدي من العمليات التشغيلية: 5.1 مليار دولار.
أداء القطاعات:
- مركز البيانات والذكاء الاصطناعي: إيرادات بلغت 7.3 مليار دولار، بزيادة قدرها 78% على أساس سنوي.
- مجموعة حوسبة العملاء (أجهزة الكمبيوتر الشخصية): إيرادات بلغت 8.1 مليار دولار، بانخفاض قدره 5% على أساس سنوي.
- قطاع "إنتل فاوندري" (Intel Foundry): إيرادات بلغت 6.7 مليار دولار، بزيادة قدرها 58% على أساس سنوي.
يُعدّ تفصيل الإيرادات مؤشراً كاشفاً للغاية؛ فقد حقق قطاع مراكز البيانات والذكاء الاصطناعي نمواً في المبيعات بنسبة 78% على أساس سنوي، ليصل إلى 7.3 مليار دولار. ورغم أن هذا الرقم يمثل إحدى أقوى الحجج الداعمة لنجاح خطة "إنتل" في استعادة توازنها، إلا أن هناك عقبة جوهرية؛ فبالرغم من الطلب القوي، تعجز "إنتل" عن تزويد عملائها بما يكفي من معالجات الخوادم من طراز "زيون" (Xeon). فالشركة تمتلك طلبيات وقاعدة عملاء وسوقاً متنامية، لكنها تفتقر إلى القدرة الإنتاجية اللازمة لاستغلال هذه الفرصة بالكامل. وفي قطاع تُعد فيه القدرة على توسيع نطاق الإمدادات بسرعة ميزة تنافسية بالغة الأهمية، يظل هذا النقص نقطة ضعف خطيرة.
في الوقت ذاته، لا يزال النشاط الأساسي لشركة "إنتل" -وهو إنتاج المعالجات لأجهزة الكمبيوتر الشخصية- يواجه صعوبات؛ إذ انخفضت إيرادات "مجموعة حوسبة العملاء" (Client Computing Group) بنسبة 5% لتصل إلى 8.1 مليار دولار. وتتفاقم هذه الأزمة بسبب ارتفاع أسعار الذاكرة ومحدودية توافر المكونات، في حين لا تتوقع الإدارة أي تحسن ملموس قبل النصف الثاني من عام 2027. وهذا يعني أن "إنتل" لا يمكنها التعويل على تعافٍ سريع في قطاعها الأكبر لدعم استقرار نتائجها المالية، في الوقت الذي تخوض فيه عملية تحول مكلفة لبقية قطاعات أعمالها.
يُعد الإنتاج مجالاً آخر يثير القلق؛ إذ من المتوقع أن تؤدي الاضطرابات في منشأة "كريات جات" التابعة للشركة في إسرائيل إلى تراجع الإيرادات بنحو 600 مليون دولار على مدار الربعين القادمين. ورغم أن هذه المشكلة بحد ذاتها لا تحدد مستقبل الشركة، إلا أنها تندرج ضمن سياق أوسع؛ فقد أمضت "إنتل" سنوات في محاولة إعادة بناء قدراتها التصنيعية، لكنها لا تزال تواجه قيوداً تحول دون تلبية الطلبيات وزيادة المبيعات. وتكتسب هذه المسألة أهمية خاصة في ضوء طموحات الشركة في قطاع تصنيع الرقائق للغير (Foundry business)؛ فامتلاك تكنولوجيا تصنيع متطورة لا يكفي إذا كانت الشركة عاجزة عن الإنتاج على نطاق واسع، ووفقاً للجداول الزمنية المحددة، وبتكاليف تنافسية.
كما ينبغي التمييز بين نمو إيرادات قطاع تصنيع الرقائق للغير (Intel Foundry) وبين النجاح الفعلي لاستراتيجيتها التصنيعية. فبينما ارتفعت إيرادات هذا القطاع بنسبة 58% على أساس سنوي لتصل إلى 6.7 مليار دولار، فإن زيادة الإيرادات لا تعني بالضرورة أن "إنتل" قد نجحت في بناء نشاط تصنيعي تنافسي. إذ تظل الربحية، ومعدلات استغلال القدرة الإنتاجية، والقدرة على جذب عملاء خارجيين، والمنافسة التكنولوجية مع شركة "تي إس إم سي" (TSMC) هي التحديات الرئيسية. وإلى أن تُظهر "إنتل" تقدماً ملموساً في هذه الجوانب، ستظل أي إعلانات إضافية حول توسع قطاع تصنيع الرقائق للغير ذات قيمة محدودة بالنسبة للمستثمرين. يحتاج السوق إلى أدلة على أن هذا النشاط التجاري قادر في نهاية المطاف على تحقيق أرباح، بدلاً من الاكتفاء باستهلاك مليارات الدولارات من رأس المال.
يُعد تمويل عملية التحول برمتها مصدر قلق رئيسي آخر. فقد جمعت شركة "إنتل" 23 مليار دولار من خلال إصدار أسهم هذا العام، في حين يُتوقع أن تشهد النفقات الرأسمالية زيادة كبيرة أخرى بحلول عام 2027. إن استعادة مكانة الشركة على الصعيدين التكنولوجي والتصنيعي تتطلب مبالغ طائلة من رأس المال، ولا توفر النتائج المحققة حتى الآن ضمانات كافية بأن هذه الاستثمارات ستحقق عائداً مجزياً. وبالنسبة للمساهمين، لا يعني هذا استمرار الضغط على التدفق النقدي فحسب، بل ينطوي أيضاً على مخاطر حدوث مزيد من "تخفيف" حصص الملكية (dilution). ومع أن المستثمرين قد يكونون محقين بشأن الإمكانات طويلة الأجل لشركة "إنتل"، إلا أنه لا يوجد ما يضمن استفادة المساهمين الحاليين بشكل يتناسب مع استثماراتهم.
بدأت قصة التحول الشامل في "إنتل" تبدو أقل إقناعاً بكثير مما قد يوحي به نمو الإيرادات في الربع الثالث وحده. فالشركة تستفيد من الطفرة في البنية التحتية للذكاء الاصطناعي، لكنها عاجزة عن تلبية الطلب بالكامل. وهي تعمل على توسيع نشاطها في مجال تصنيع الرقائق للغير (foundry business)، لكنها لم تثبت بعد قدرتها على المنافسة وتحقيق الربحية. ورغم تحسن نتائجها المالية، فمن المتوقع أن يشهد الربع القادم تراجعاً ملحوظاً في هوامش الربح والأرباح. وإذا أضفنا إلى ذلك ضعف سوق أجهزة الكمبيوتر الشخصية، والحاجة المستمرة لتمويل عملية تحول باهظة التكلفة للغاية، فإن المشهد العام يصبح أقل جاذبية بكثير.
من وجهة نظري، يكمن هنا تحديداً سبب أهمية موجة البيع التي أعقبت إعلان النتائج المالية؛ فلم يعد المستثمرون يقيمون "إنتل" بناءً على وعود بالعودة إلى مكانتها السابقة فحسب، بل باتوا يطالبون بأدلة تثبت واقعية هذا السيناريو من الأساس. فمجرد المشاركة في طفرة الذكاء الاصطناعي لا يعني تلقائياً أن "إنتل" ستكون من المستفيدين منها، تماماً كما أن ارتفاع إيرادات قطاع تصنيع الرقائق للغير لا يعني بالضرورة استعادة الشركة لريادتها التكنولوجية. لا يزال أمام الشركة الكثير من العمل، ومن المؤكد أن منافسيها لن ينتظروا حتى تكتمل عملية تحولها.
لقد أثبتت "إنتل" قدرتها على تحقيق أداء قوي في ربع واحد، لكنها لم تبرهن بعد على قدرتها على الحفاظ على هذا التحسن، واستعادة هوامش الربح، واستعادة تنافسيتها في تصنيع أشباه الموصلات. وهذا هو الفارق الجوهري. في هذه المرحلة، تظل عملية تحول "إنتل" مسعىً مكلفاً لم تؤكد النتائج المالية نجاحه بعد. وبعد صدور أحدث تقرير للأرباح، يصعب القول إن الشركة باتت أقرب إلى حل مشكلاتها مما كان يأمله المستثمرون قبل بضعة أشهر فقط.
المصدر: XTB Reserach


أمازون: هامش تشغيلي قياسي يطغى عليه نمو النفقات الرأسمالية


ملخص يومي: "خميس دامٍ" في وول ستريت: مؤشر "ناسداك" يقود عمليات البيع المكثف
نظرة استباقية على أمازون: بعد مايكروسوفت وألفابت، لن يغفر السوق أي خيبة أمل

نظرة استباقية على "إنتل": ازدهار سوق معالجات الخوادم يفتح الباب أمام نتائج أفضل