


-
El euro regresa a los mínimos de mayo de 2025, después de perder alrededor de un 1,3% entre el martes y el miércoles, presionado por el fortalecimiento del dólar y las expectativas de nuevas subidas de tasas de la Reserva Federal.
-
La Fed mantiene una ventaja de tasas frente al BCE y el Banco de Japón, mientras Europa enfrenta una inflación elevada, un crecimiento desigual y riesgos relacionados con la energía y las finanzas públicas.
-
El nivel de 1,1065 es el soporte decisivo para el euro, mientras que recuperar 1,11 podría modificar el escenario de corto plazo. Al mismo tiempo, el dólar frente al yen se acerca a 160, aumentando el riesgo de intervención japonesa.

-
El euro regresa a los mínimos de mayo de 2025, después de perder alrededor de un 1,3% entre el martes y el miércoles, presionado por el fortalecimiento del dólar y las expectativas de nuevas subidas de tasas de la Reserva Federal.
-
La Fed mantiene una ventaja de tasas frente al BCE y el Banco de Japón, mientras Europa enfrenta una inflación elevada, un crecimiento desigual y riesgos relacionados con la energía y las finanzas públicas.
-
El nivel de 1,1065 es el soporte decisivo para el euro, mientras que recuperar 1,11 podría modificar el escenario de corto plazo. Al mismo tiempo, el dólar frente al yen se acerca a 160, aumentando el riesgo de intervención japonesa.
El euro ha regresado al lugar donde dejó de caer en mayo de 2025. Un año y medio después, el mercado vuelve a hacerse la misma pregunta: ¿aparecerán compradores en esta zona o el antiguo suelo terminará cediendo?
Conviene mirar primero al otro lado del cruce. El dólar alcanzó esta semana su nivel más alto en unos diecinueve meses. El movimiento se aceleró tras el dato de inflación de Estados Unidos publicado el martes: los precios subieron un 0,4% en octubre y la inflación subyacente avanzó un 0,3% mensual por tercer mes consecutivo. El mercado respondió elevando las expectativas sobre las tasas de la Reserva Federal y comprando dólares. El euro perdió alrededor de un 1,3% entre el martes y el miércoles.
La cifra de inflación exige cierta cautela al compararla con años anteriores. La oficina estadística estadounidense no pudo publicar para muchas categorías la variación interanual de octubre de 2026 porque faltan observaciones de octubre de 2025. Lo que sí conocemos es la secuencia mensual reciente. Y esa secuencia ha complicado la idea de que la Fed pueda dar por terminado su trabajo.
Reserva Federal y BCE: el diferencial de tasas favorece al dólar
En su reunión del 28 de octubre, la Reserva Federal mantuvo las tasas en el intervalo del 3,75% al 4%. Dos miembros votaron a favor de subirlas ya entonces. Desde aquella reunión, el dato de inflación ha dado más argumentos a quienes temen que los precios sigan avanzando demasiado deprisa. El empleo tampoco muestra, de momento, una contracción que obligue a la Fed a elegir entre controlar la inflación y sostener una economía que se hunde: en octubre se crearon 165.000 puestos de trabajo y la tasa de paro se mantuvo en el 4,1%.
Ese conjunto de datos explica el cambio de expectativas. Los operadores vuelven a contemplar una subida de tasas en diciembre, mientras algunos miembros de la Fed han dejado abierta la posibilidad de un movimiento mayor si la inflación lo exige. No es una decisión tomada. En divisas, sin embargo, la expectativa suele mover el precio antes que la decisión oficial. Quien compra dólares hoy está valorando cuánto podría cobrar por mantenerlos durante los próximos meses.
El Banco Central Europeo (BCE) también tiene un problema de inflación, aunque su margen de maniobra parece distinto. En octubre mantuvo la tasa de depósito en el 2,50% y advirtió de que el encarecimiento de la energía puede elevar los precios mientras frena el crecimiento. Subir tasas ante una demanda demasiado fuerte tiene una lógica; hacerlo cuando buena parte de la presión llega a través de la factura energética plantea una decisión más difícil. Las familias pagan más por energía y disponen de menos dinero para el resto de sus compras incluso antes de que el banco central endurezca el crédito.
La estimación preliminar de Eurostat sitúa la inflación de la zona euro en el 4% en octubre, frente al 3,8% de septiembre. La energía subió un 20,8% interanual. El BCE no puede ignorar ese dato, sobre todo si acaba trasladándose a salarios y servicios. Por ahora, la inflación subyacente europea se mantiene mucho más contenida, en el 2,5%. De ahí que una cifra general elevada no implique necesariamente que el BCE vaya a seguir a la Fed subida por subida.
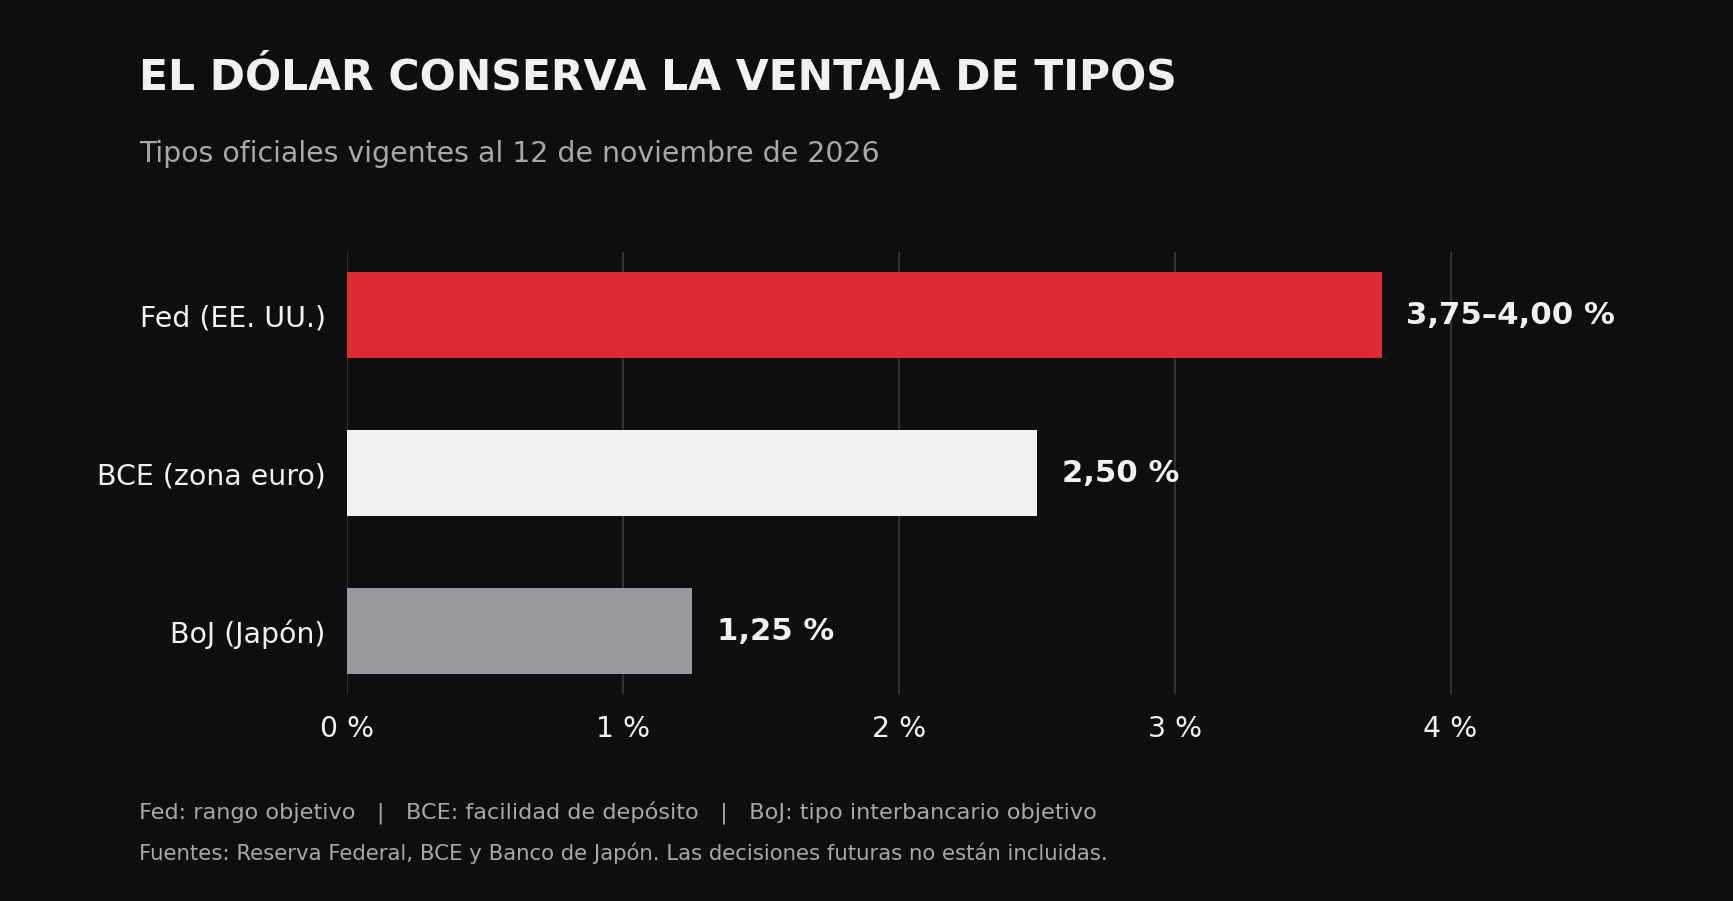 Comparación de las tasas oficiales de la Fed, el BCE y el Banco de Japón al 12 de noviembre de 2026.
El gráfico permite ver la ventaja actual de las tasas estadounidenses, aunque por sí solo no explica el cambio reciente del euro. Los niveles oficiales llevaban tiempo siendo distintos; lo que ha cambiado estos días es la previsión sobre lo que hará cada banco central a continuación. Si el mercado cree que la Fed todavía tiene recorrido para subir y que el BCE se acerca al final de su ciclo, resulta más atractivo mantener posiciones en dólares. Si esa previsión se modifica, también puede hacerlo el tipo de cambio, aunque ninguno de los dos bancos haya movido todavía sus tasas.
Economía europea: crecimiento desigual, inflación y riesgos para el euro
Europa añade otra dificultad: el crecimiento no se reparte por igual. La zona euro avanzó un 0,4% en el tercer trimestre, según la estimación preliminar de Eurostat. España creció un 0,6%, Alemania un 0,2% y Francia se contrajo un 0,1%. Son datos sujetos a revisión, pero muestran el problema al que se enfrenta una política monetaria común. Una misma tasa debe servir a economías que llegan a esta parte del año con fuerzas distintas.
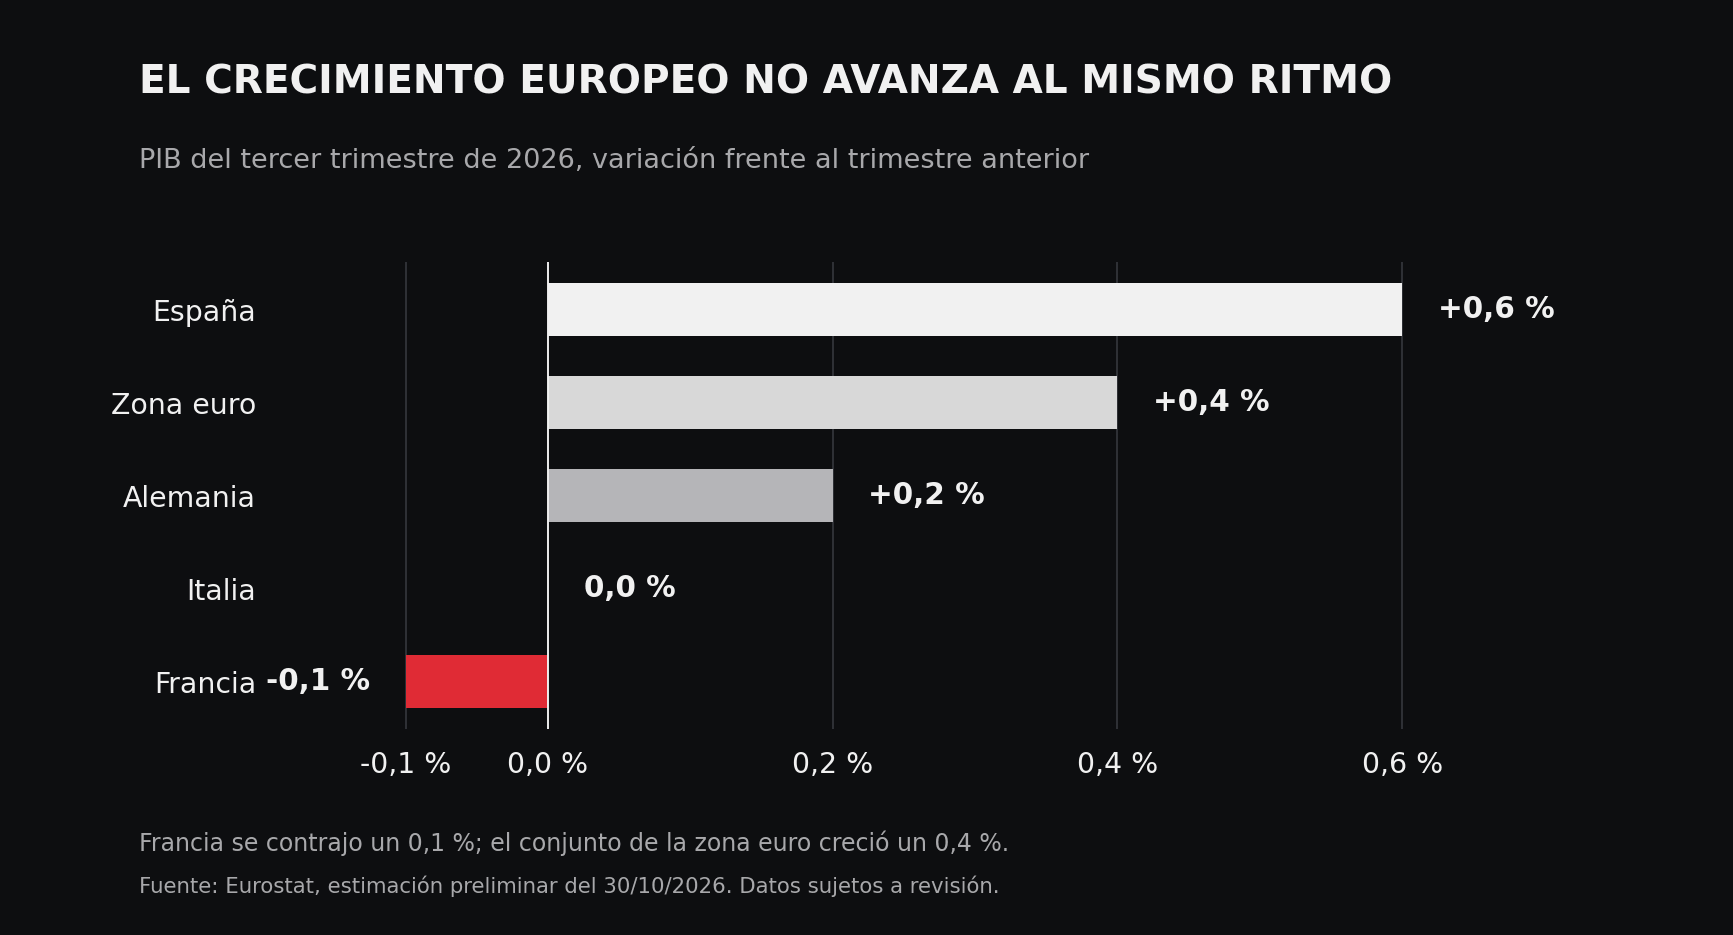 Comparación del crecimiento trimestral de España, la zona euro, Alemania, Italia y Francia durante el tercer trimestre de 2026.
Francia merece atención adicional porque las dudas sobre sus cuentas públicas siguen pesando en el mercado europeo. El riesgo para el euro no consiste en que un trimestre flojo en Francia determine por sí solo la cotización de toda la moneda. Aparece si un crecimiento débil coincide con mayores costes de financiación y obliga al BCE a tener aún más presente la situación de la deuda pública cuando decida sus próximas medidas. Por ahora es un factor de presión, cuya importancia habrá que juzgar por cómo evolucionen los bonos franceses y las decisiones presupuestarias.
Tampoco ayuda la incertidumbre sobre Ucrania. Una mejora creíble de las perspectivas de negociación podría reducir parte de la preocupación europea por la energía y la actividad económica. Mientras no llegue, los inversores siguen incorporando ese riesgo a sus previsiones. El euro, por tanto, se encuentra entre una Fed que podría endurecer su política y un BCE que debe calibrar cuánto puede apretar sin agravar la pérdida de crecimiento.
Hay, con todo, un motivo para no dar por hecha una caída continua. Después de dos sesiones de ventas tan intensas, muchos operadores ya están posicionados a favor del dólar. Si aparece un dato estadounidense más débil, la Fed suaviza su mensaje o el euro consigue defender el mínimo de 2025, parte de esas posiciones podría cerrarse con rapidez. Un rebote desde 1,1050 sería perfectamente compatible con una tendencia bajista. Lo decisivo vendría después: comprobar si ese rebote logra recuperar niveles y sostenerlos.
Dólar frente al yen: la ruptura hacia 160 confirma la fortaleza estadounidense
El dólar frente al yen (USD/JPY) ofrece una segunda lectura del mismo movimiento. El cruce ha salido finalmente del rango en el que llevaba atrapado desde finales de septiembre y llegó a rozar los 160 yenes por dólar, su nivel más alto en más de dos meses. Es una señal de que la fortaleza estadounidense no se limita al cruce con el euro. Japón mantiene su tasa de referencia alrededor del 1,25% y el diferencial con Estados Unidos sigue favoreciendo al dólar.
Ahora bien, el yen introduce un riesgo propio. Las autoridades japonesas han vuelto a advertir al mercado sobre la posibilidad de intervenir, y la proximidad de 160 hace más delicado perseguir una subida vertical del USD/JPY. Si Japón actuara o el Banco de Japón adelantara una nueva subida de tasas, el dólar podría retroceder frente al yen sin que eso resolviera automáticamente la debilidad del euro. Los dos cruces comparten el impulso del dólar, pero cada uno tiene también sus propios motivos para moverse.
Análisis técnico del euro frente al dólar: soportes y resistencias
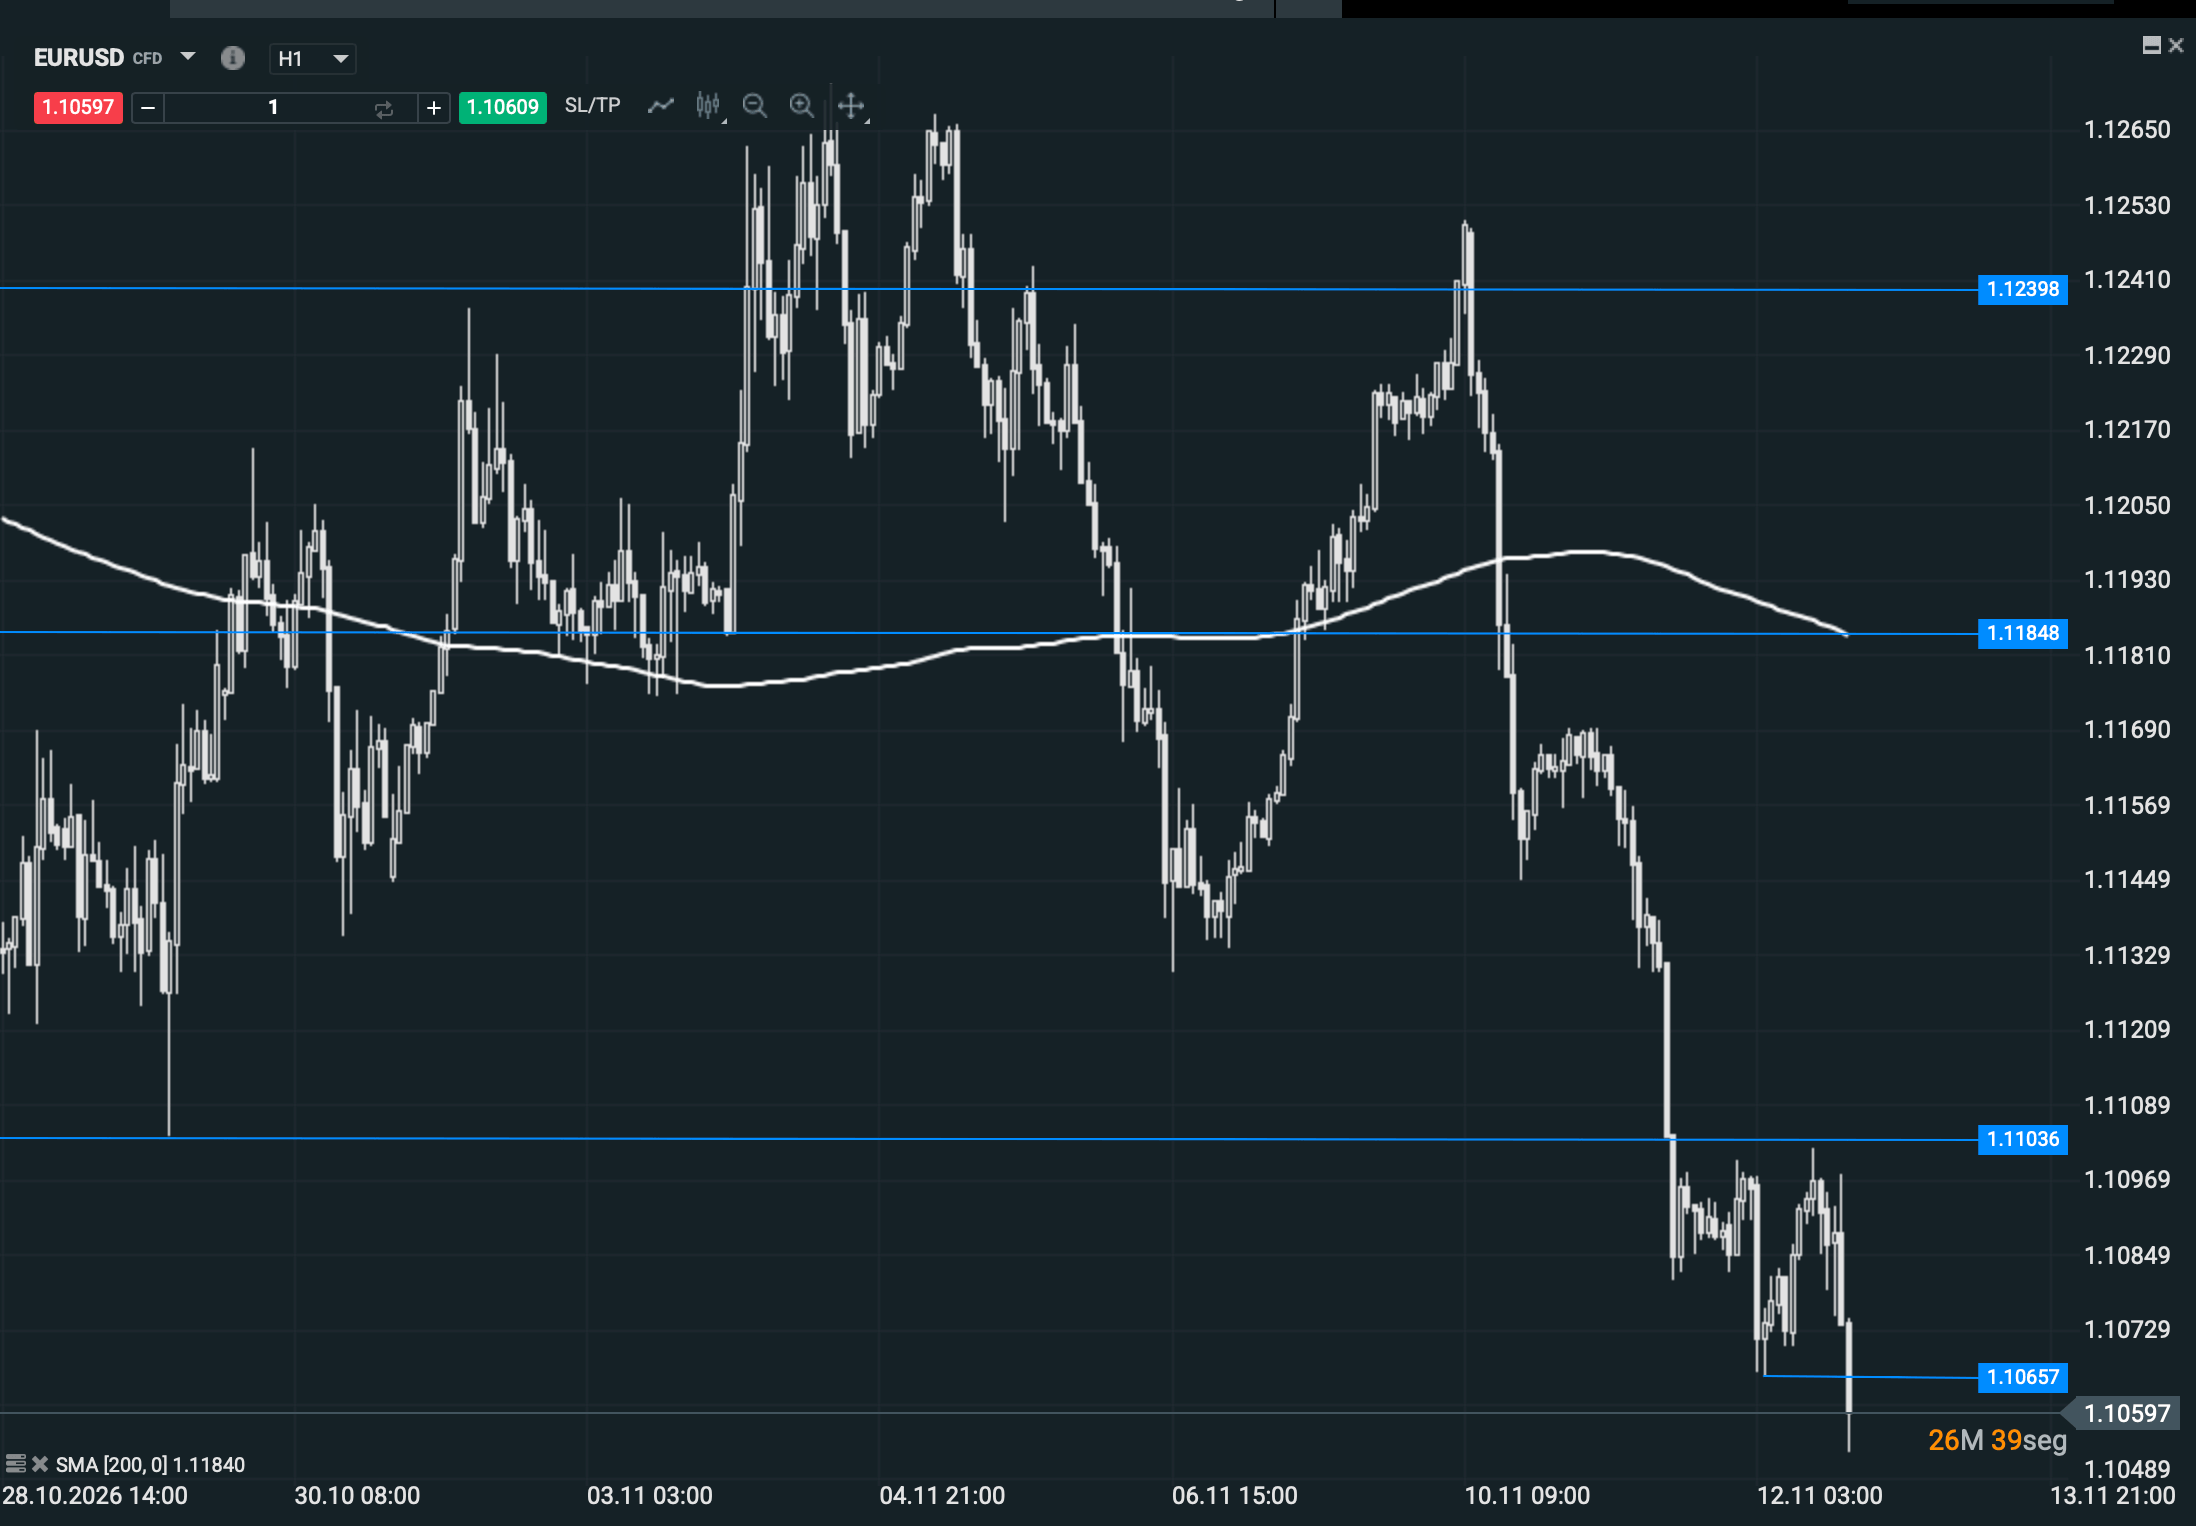 El euro pierde el soporte de 1,11036 y se aproxima a 1,10657, mientras la media móvil de 200 periodos se mantiene por encima del precio. Fuente: xStation 5, XTB. Temporalidad H1.
Desde el punto de vista técnico, la referencia inmediata para el EUR/USD está en 1,11. Mientras permanezca por debajo, mantenemos una perspectiva bajista, asociada a la fortaleza del dólar y a la debilidad del euro. Un rebote que llegue a esa zona y vuelva a perder fuerza encajaría con la estructura de las últimas semanas. Recuperarla de forma sostenida obligaría, en cambio, a revisar la lectura de muy corto plazo.
Por abajo, 1,1065 es el nivel que exige más atención. El euro lo ha rozado, pero acercarse a un mínimo no equivale a confirmar su ruptura. Si lo perfora y después los retrocesos fracasan al intentar recuperarlo, tendríamos una señal más sólida de continuidad bajista. Quienes compraron esperando que resistiera el suelo de 2025 podrían entonces cerrar posiciones y dar velocidad al movimiento. Si el precio se mete por debajo y regresa enseguida por encima, estaríamos ante una posible ruptura en falso; precisamente por eso interesa observar la consolidación posterior y no solo el primer cruce de la cifra.
Análisis técnico del dólar frente al yen: la zona de 160 bajo vigilancia
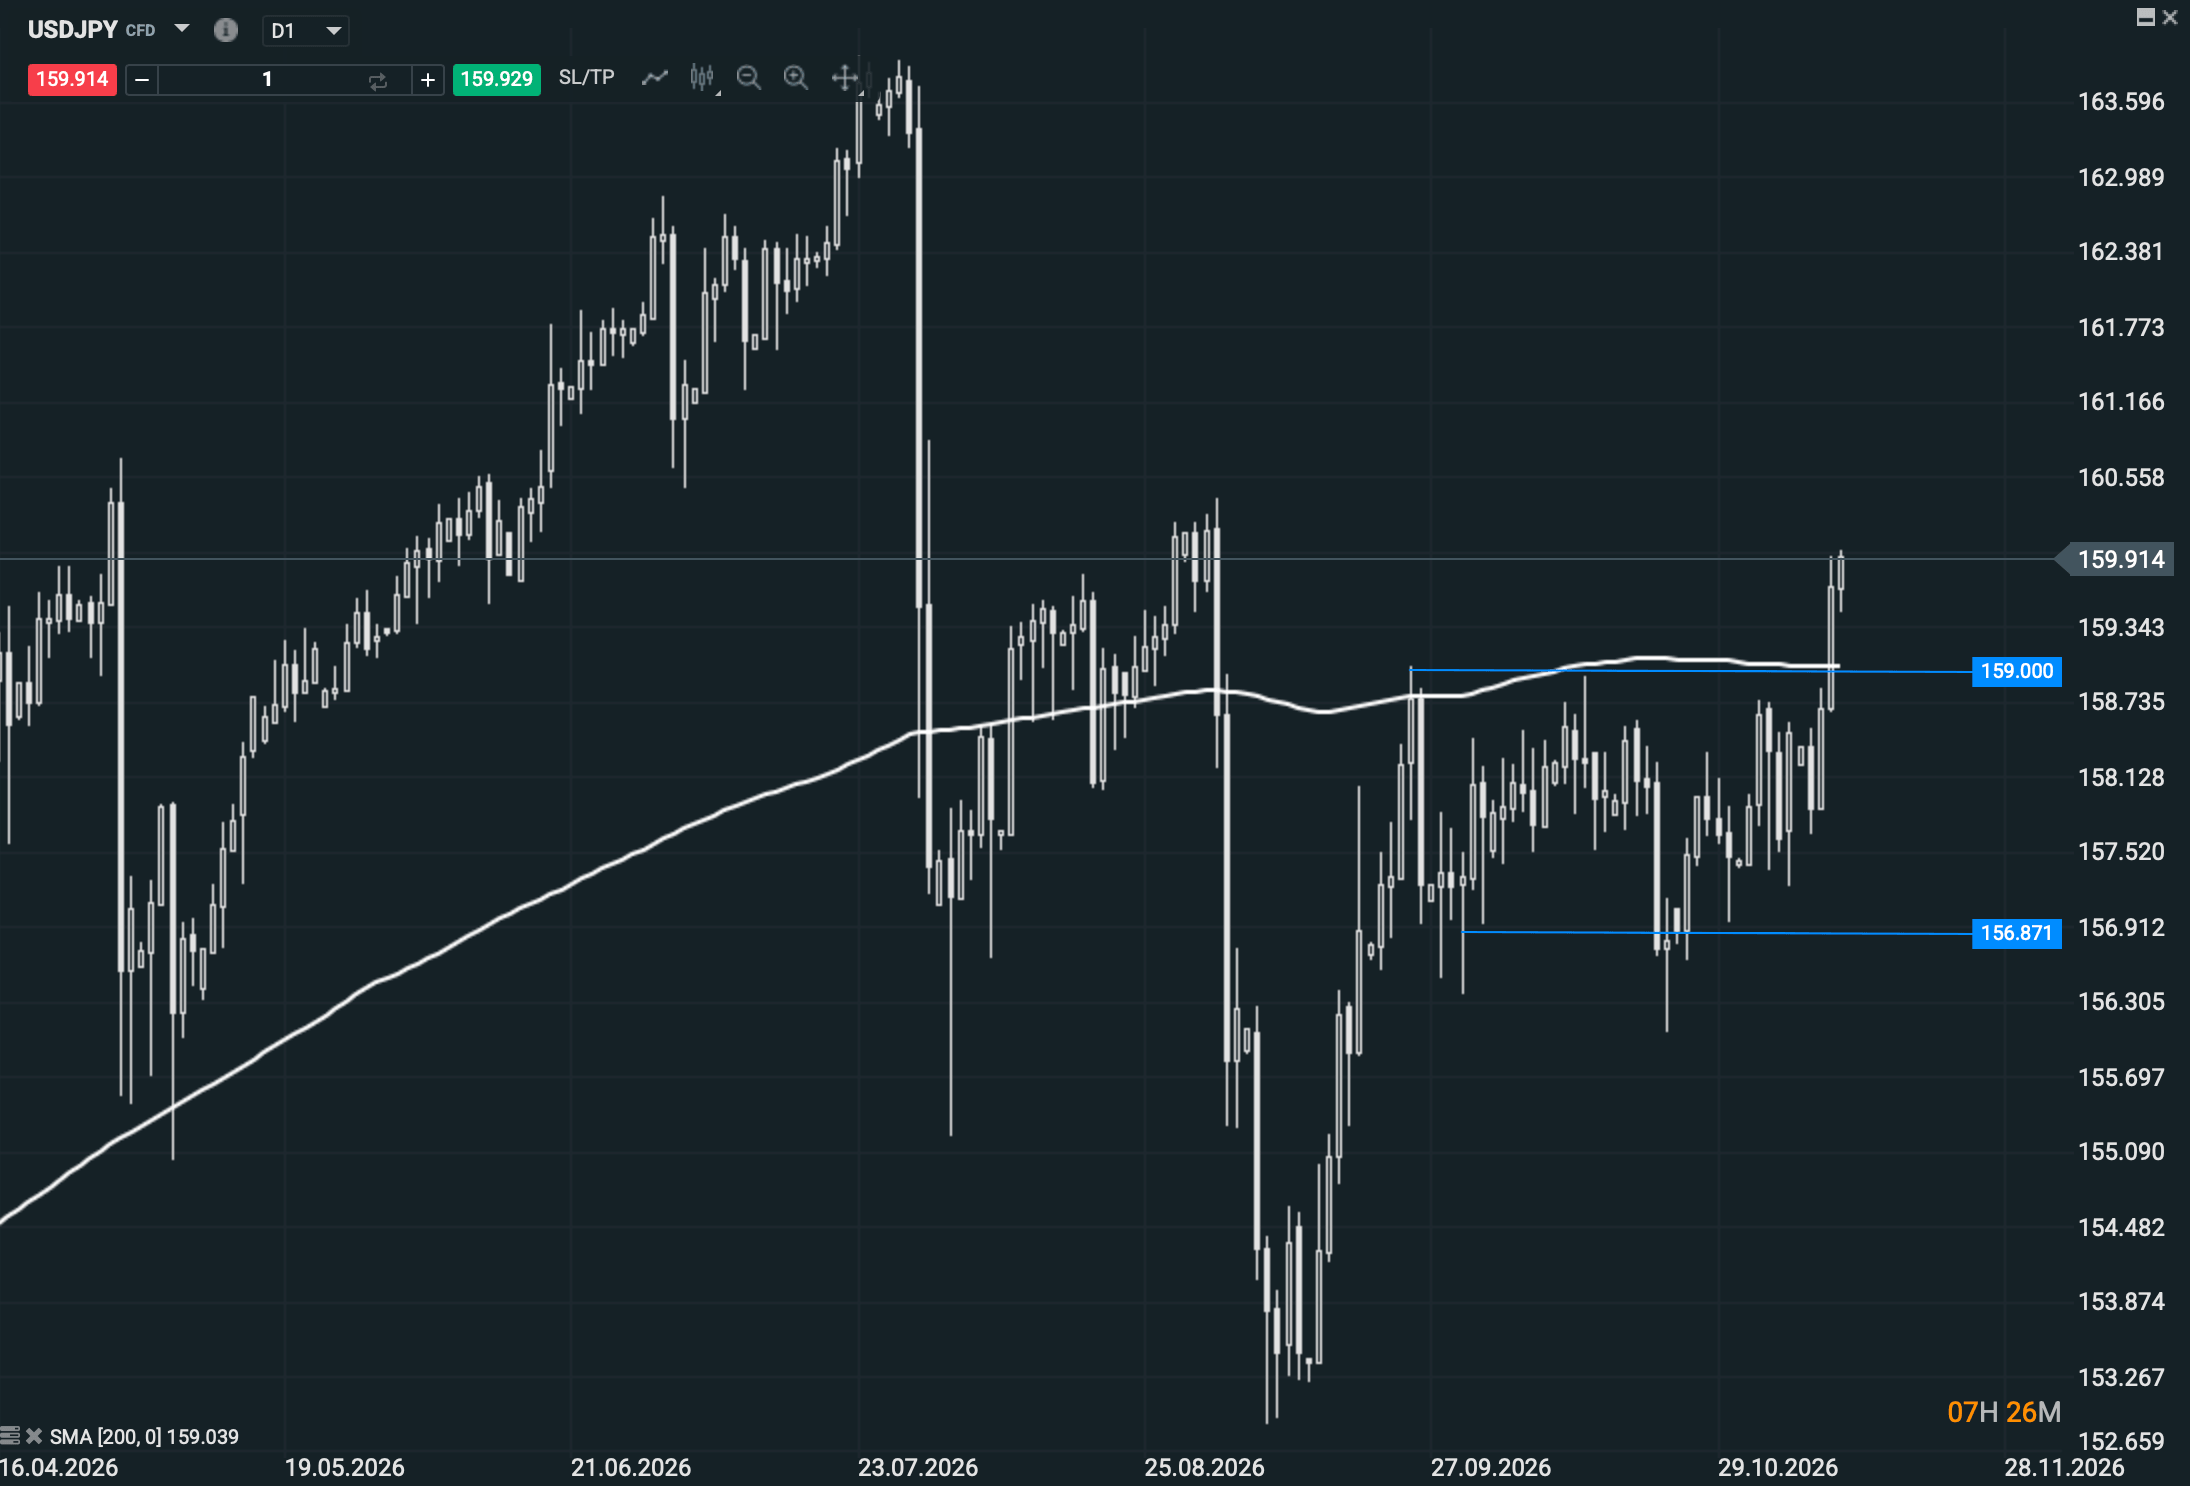 El dólar frente al yen rompe la resistencia de 159,00 y se acerca a 160, con el soporte de 156,871 como referencia inferior. Fuente: xStation 5, XTB. Temporalidad D1.
En el USD/JPY, la salida del rango de finales de septiembre confirma por ahora el predominio del dólar. Si conserva esa ruptura y sigue marcando nuevos máximos, aportará contexto a un EUR/USD presionado a la baja. Si pierde fuerza cerca de 160, habrá que comprobar si se trata de una reacción particular del yen o del comienzo de un retroceso más amplio del dólar.
Perspectivas del euro: ¿resistirá el mínimo de 2025?
La sesión deja así una prueba bastante concreta. El mínimo de 2025 está a unos pasos y el euro llega a él después de una venta rápida. Bajo 1,11, el sesgo continúa siendo bajista. Bajo 1,1065, con retrocesos que no consigan recuperar el nivel, ese escenario ganaría confirmación. Antes de que ocurra, el viejo suelo todavía puede provocar un rebote. Lo interesante ahora es ver quién conserva el terreno después del primer intento.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.


Bitcoin cae 44% desde máximos: ¿hasta dónde puede bajar y qué esperar de su precio?



Cierre de mercado: Tecnología impulsa el rebote de Wall Street y el DAX lidera en Europa

Apertura de mercado: Nasdaq 100 vuelve a poner a prueba su media móvil de 200 días


Real brasileño cae a mínimos de dos semanas: dólar se acerca a 5,60 reales
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.