

- El oro cotiza alrededor de 4,170 dólares por onza y se apoya sobre la directriz alcista iniciada en abril de 2025, después de acumular una corrección cercana a 7% en septiembre.
- Los rendimientos de los bonos del Tesoro, la recuperación del dólar y las expectativas sobre nuevas subidas de tasas de la Reserva Federal se mantienen como los principales factores de presión sobre el metal.
- Las compras de bancos centrales y ETFs continúan respaldando la demanda, mientras la zona de 4,135 dólares aparece como una referencia relevante para la estructura técnica.
El oro cotiza alrededor de 4,170 dólares por onza y se apoya sobre la directriz alcista que inició en abril de 2025 en la zona de 3,000 dólares, la misma que acompañó un avance de más de 80% hasta su máximo histórico cerca de 5,590 dólares el 29 de enero de 2026, de modo que el metal se encuentra ahora alrededor de 25% por debajo de ese récord después de acumular una corrección cercana a 7% en septiembre, presionado por el alza en los rendimientos de los bonos del Tesoro, la recuperación del dólar y la expectativa de que la Reserva Federal vuelva a subir su tasa de interés en su reunión del 28 de octubre.
Los rendimientos de los bonos y la Fed presionan al oro
La Reserva Federal subió su tasa 25 puntos base el 16 de septiembre hasta un rango de 3.75% a 4.00% y sus proyecciones colocaron la tasa al cierre de 2026 en 4.1%, lo cual implica una subida adicional antes de terminar el año, mientras que el mercado asigna alrededor de 70% de probabilidad a que esa alza llegue en octubre en un entorno donde la propia Fed proyecta una inflación PCE de 3.7% para 2026.
El rendimiento del bono del Tesoro a 10 años llegó a cerca de 5.28%, su nivel más alto desde 2007, lo cual eleva el costo de mantener oro porque el metal no paga intereses, de manera que cada vez que aumenta la expectativa de nuevas alzas de la Fed una parte de los inversionistas prefiere los bonos, que hoy ofrecen un rendimiento que no se veía en casi dos décadas.
El conflicto entre Estados Unidos e Irán mantiene al Brent por encima de 100 dólares por barril, lo cual en otros momentos habría impulsado la demanda de oro como refugio, aunque en esta ocasión el efecto del petróleo sobre la inflación refuerza la expectativa de tasas más altas y termina presionando al metal.
El dólar fuerte le quita uno de sus apoyos al oro
El oro suele moverse en sentido contrario al dólar porque se cotiza en esa moneda, de modo que cuando el dólar se fortalece el metal se encarece para quienes compran con otras divisas, una relación que jugó a favor del oro en 2025 cuando el índice DXY cayó cerca de 10% desde niveles superiores a 109 puntos mientras el metal subía con fuerza hacia máximos históricos.
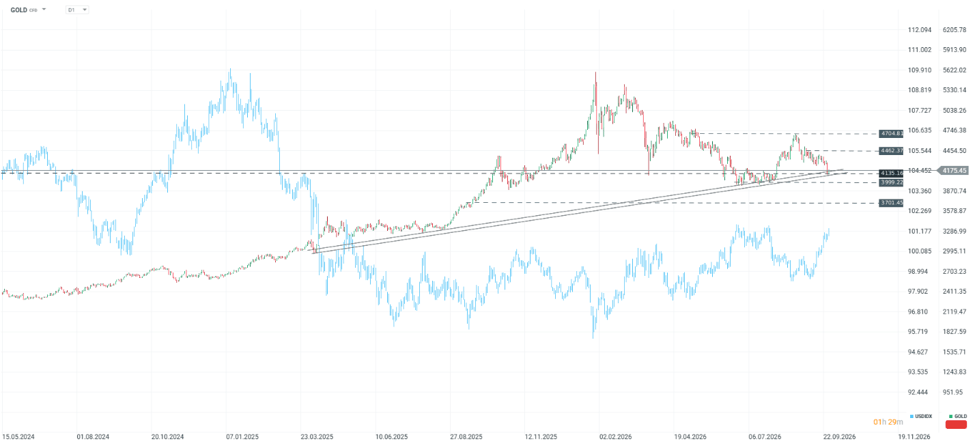
En el gráfico se observa que el índice dólar cayó desde cerca de 110 puntos en enero de 2025 hasta alrededor de 96 puntos a finales de enero de 2026, justo cuando el oro marcó su máximo histórico cerca de 5,590 dólares, de modo que el mínimo del dólar coincidió con el máximo del metal, mientras que en 2026 el índice dólar sube 2.9% y cotiza alrededor de 101.40 puntos cerca de su máximo anual en torno a 101.80 al tiempo que el oro regresó a la zona de 4,170 dólares, un comportamiento en espejo que sugiere que la dirección del dólar podría seguir pesando sobre el metal en las próximas semanas.
Los bancos centrales siguen comprando oro
Los bancos centrales compraron más de 1,000 toneladas de oro por año en 2022, 2023 y 2024, un nivel que no se había visto en décadas y que respondió en buena parte al esfuerzo de países emergentes por reducir su dependencia del dólar en medio de tensiones geopolíticas, lo cual convirtió a este grupo en uno de los principales soportes de la demanda.
En 2026 las compras arrancaron débiles con apenas 57 toneladas en el primer trimestre, aunque en el segundo trimestre sumaron 289 toneladas, un aumento de 62% frente al mismo periodo de 2025 y el nivel más alto registrado para un segundo trimestre, con lo cual el primer semestre cerró con 345 toneladas, la cifra más baja para una primera mitad del año desde 2022, en un periodo en el que el precio promedio del oro entre abril y junio fue de 4,506 dólares por onza.
En julio los bancos centrales reportaron compras netas de 23 toneladas mientras que la encuesta anual del Consejo Mundial del Oro mostró que 89% de los banqueros centrales espera que las reservas globales de oro aumenten en los próximos 12 meses, lo cual sugiere que la demanda oficial podría mantenerse como un soporte de largo plazo aun en periodos de corrección del precio.
Polonia y China encabezan las compras en 2026
El Banco Nacional de Polonia fue el mayor comprador del segundo trimestre con 51 toneladas, lo cual elevó sus reservas a 632 toneladas al cierre de junio cerca de su meta de 700 toneladas, mientras que con las 8 toneladas que agregó en julio acumula alrededor de 90 toneladas en lo que va del año, la cifra más alta entre todos los bancos centrales.
El Banco Popular de China compró 33 toneladas en el segundo trimestre, su mayor adición trimestral desde finales de 2023, a las que sumó otras 20 toneladas en julio para completar 21 meses consecutivos de compras con adquisiciones de dos dígitos cada mes desde mayo, de modo que acumula 60 toneladas en el año con reservas oficiales que superan las 2,300 toneladas.
Entre otros compradores relevantes se encuentran el Banco Central de Uzbekistán, que acumula 40 toneladas en el año, el Banco Nacional de Kazajistán con 15 toneladas en el segundo trimestre y el Banco Nacional Checo, que suma 41 meses consecutivos de compras, mientras que el Banco de Corea anunció su regreso al oro después de 13 años sin comprar, en contraste con el Banco de Rusia que registró ventas por 22 toneladas en el segundo trimestre.
La demanda física se debilita mientras los ETFs vuelven a comprar
El precio elevado frenó el consumo en el segundo trimestre, ya que la demanda de joyería cayó 17% hasta 278 toneladas y la de lingotes y monedas bajó 3% hasta 307 toneladas, mientras que la oferta de oro reciclado disminuyó 6% hasta 326 toneladas, lo cual sugiere que los consumidores prefirieron conservar su oro en lugar de venderlo a pesar de los precios altos.
Los fondos cotizados respaldados por oro, conocidos como ETFs, recibieron alrededor de 120 toneladas en agosto y llevaron sus tenencias a un récord de 4,189 toneladas, de modo que la demanda de inversión se mantenía firme antes de la caída de septiembre, lo cual podría funcionar como soporte en caso de que las tasas dejen de presionar al metal.
Qué podría mover al oro en los próximos días
El mercado conocerá esta semana el índice de precios PCE de agosto y el viernes 2 de octubre el reporte de nóminas no agrícolas de septiembre, con un consenso de 90 mil nuevos empleos y una tasa de desempleo de 4.1%, datos que podrían modificar la probabilidad de un alza de la Fed en octubre y con ella la dirección de los rendimientos de los bonos y del dólar, que hoy son los factores que más pesan sobre el precio del oro.
Escenario si el oro rompe su directriz alcista
Un dato de empleo por encima de 130 mil puestos o una inflación PCE más alta de lo esperado tendería a elevar la probabilidad de un alza de la Fed en octubre, lo cual podría llevar a los rendimientos de los bonos y al dólar a nuevos máximos, con lo cual el oro podría cerrar por debajo de su directriz alcista y del soporte de 4,135 dólares para buscar la zona de 4,000 dólares donde se encuentra la liquidez por debajo de los mínimos de junio y julio, sin descartar la zona de 3,700 dólares en caso de que la presión de las tasas se mantenga.
Escenario si el oro respeta su directriz alcista
Un dato de empleo por debajo de 50 mil puestos o un repunte de la tasa de desempleo a 4.2% reduciría la probabilidad de una nueva alza en octubre, lo cual tendería a bajar los rendimientos de los bonos y a debilitar al dólar, de modo que el oro podría rebotar desde su directriz alcista hacia 4,462 dólares y después hacia 4,704 dólares, con el respaldo de las compras de los bancos centrales y de los ETFs que podrían seguir sosteniendo la demanda.
Análisis técnico del oro
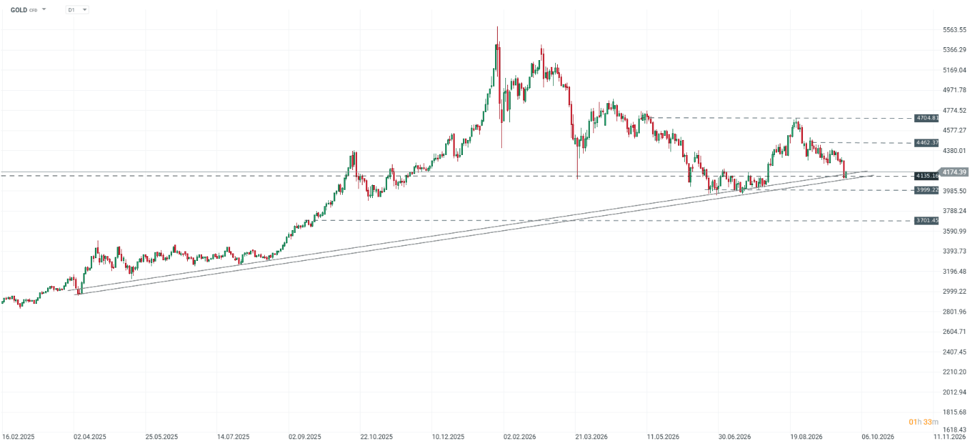
En el gráfico diario el oro cotiza en 4,174 dólares y está probando la directriz alcista que parte de los mínimos de abril de 2025 cerca de 3,000 dólares, una línea que el precio respetó durante todo el avance hacia máximos históricos y que volvió a funcionar como soporte en los mínimos de junio y julio de 2026, mientras que justo por debajo se ubica el soporte horizontal de 4,135 dólares a 0.94% del precio actual, de modo que ambos niveles forman una zona de confluencia que el mercado podría defender en caso de que los datos de esta semana no favorezcan al dólar.
Desde el máximo histórico de enero el precio ha marcado máximos cada vez más bajos, primero en la zona de 4,704 dólares que frenó al precio en mayo y agosto, a 12.71% del precio actual, luego en 4,462 dólares a 6.90%, lo cual describe una estructura bajista de corto plazo dentro de la tendencia alcista de largo plazo, de manera que la ruptura de 4,462 dólares sería la primera señal de un cambio de estructura a favor de los compradores.
Un cierre diario por debajo de la directriz y de 4,135 dólares dejaría expuesta la zona de 4,000 dólares a 4.20% del precio actual, nivel psicológico que coincide con los mínimos de junio y julio donde se acumula liquidez por debajo de esos mínimos, mientras que la pérdida de esa zona abriría espacio hacia 3,701 dólares a 11.33% del precio actual, zona que el oro superó en septiembre de 2025 durante su aceleración alcista.
Raúl Ojeda — Analista colaborador de XTB


Cierre de mercado: bonos a 30 años de EE. UU. alcanzan máximos desde 2023


Brasil vota el domingo: qué esperar del Ibovespa y el real

El oro sufre su peor día desde enero: ¿qué pasó la última vez?


⚪Informe de materias primas: plata, cobre, petróleo, café
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.