

-
El Ibovespa acumula cerca de 6,7% desde el cierre previo al primer turno, después de subir 7,7% en la primera sesión posterior a la votación, la mayor reacción inicial observada desde 2002.
-
El rally está concentrado en small caps y compañías vinculadas a la economía doméstica, mientras las exportadoras han quedado rezagadas, una señal de que el mercado está ajustando expectativas sobre Brasil y no simplemente siguiendo un movimiento global.
-
Los estudios sobre riesgo político muestran que los mercados comienzan a incorporar cambios esperados de política antes de que ocurra la elección definitiva. Eso ayuda a entender el rally actual, pero no permite anticipar automáticamente qué ocurrirá después de la segunda vuelta.

-
El Ibovespa acumula cerca de 6,7% desde el cierre previo al primer turno, después de subir 7,7% en la primera sesión posterior a la votación, la mayor reacción inicial observada desde 2002.
-
El rally está concentrado en small caps y compañías vinculadas a la economía doméstica, mientras las exportadoras han quedado rezagadas, una señal de que el mercado está ajustando expectativas sobre Brasil y no simplemente siguiendo un movimiento global.
-
Los estudios sobre riesgo político muestran que los mercados comienzan a incorporar cambios esperados de política antes de que ocurra la elección definitiva. Eso ayuda a entender el rally actual, pero no permite anticipar automáticamente qué ocurrirá después de la segunda vuelta.
El mercado brasileño llega a los últimos días antes de la segunda vuelta en una posición muy distinta a la que mostraba a comienzos de octubre. Tras el salto posterior al primer turno, el Ibovespa sigue moviéndose en la zona de sus máximos históricos, acompañado por un fuerte avance de las small caps, apreciación del real y entrada de capital extranjero. La segunda vuelta presidencial se realizará el domingo 25 de octubre, según el calendario oficial del Tribunal Superior Electoral.
El primer turno produjo una reacción fuera de lo habitual
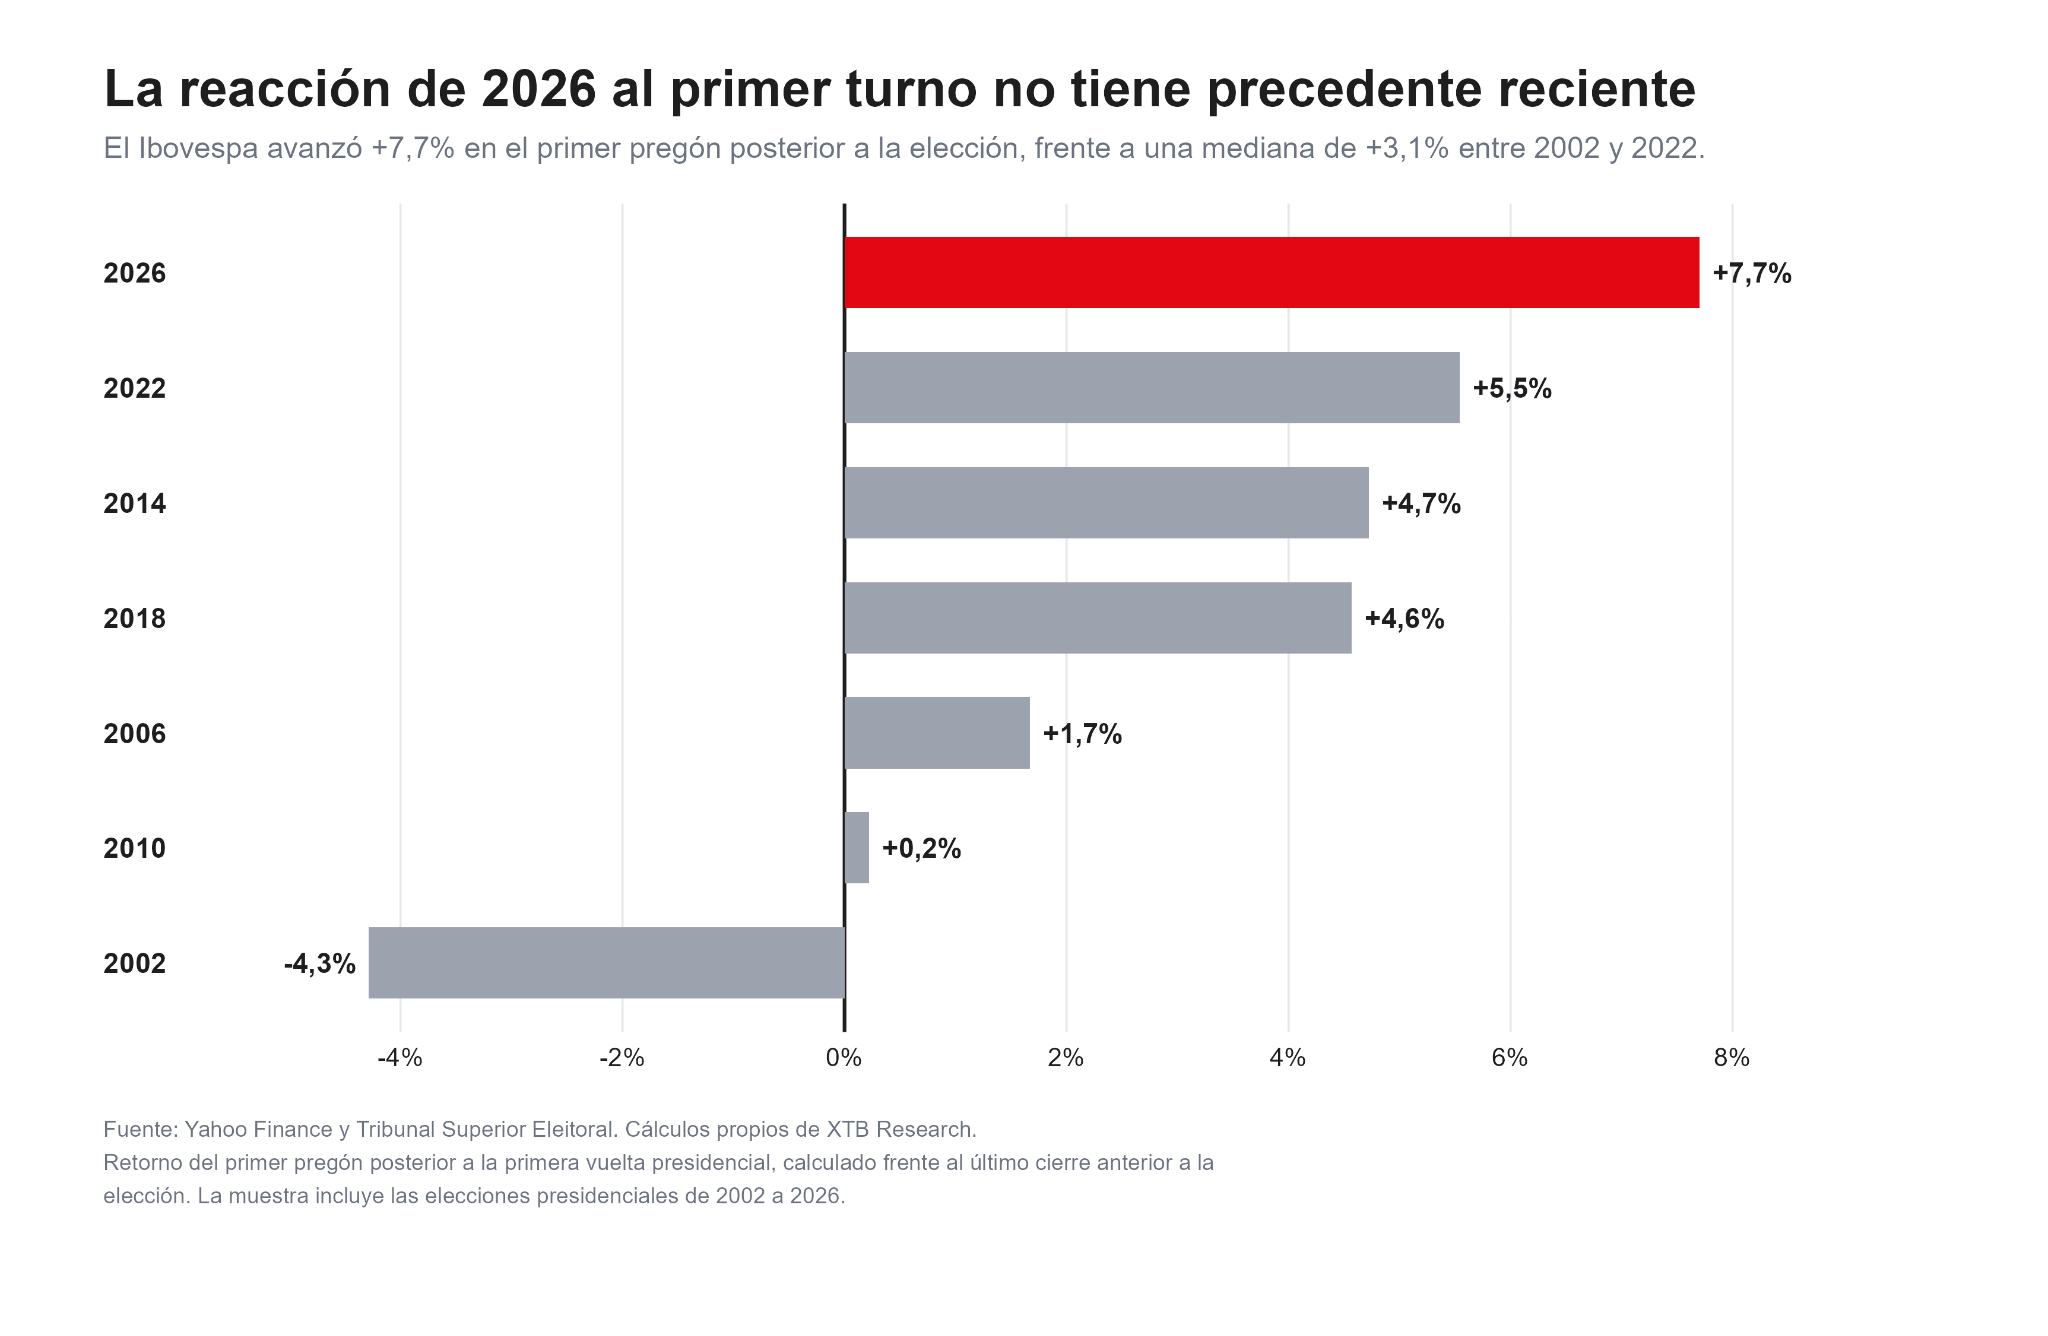
El cierre inmediatamente anterior al primer turno fue de 192.115 puntos. En la primera sesión posterior a la votación, el Ibovespa terminó en 206.912 puntos, una subida de 7,7%. Al comparar las siete elecciones presidenciales desde 2002, ninguna había producido un avance tan grande en el primer pregón posterior al primer turno. En 2022 el movimiento comparable fue de 5,5%; en 2014, de 4,7%; y en 2018, de 4,6%.
Además, la subida no desapareció después de aquella jornada, al cierre del 19 de octubre, el índice todavía acumulaba 6,75% desde el nivel previo a la primera vuelta, después de haber llegado a registrar una ganancia máxima de 9,16% durante el período entre votaciones.
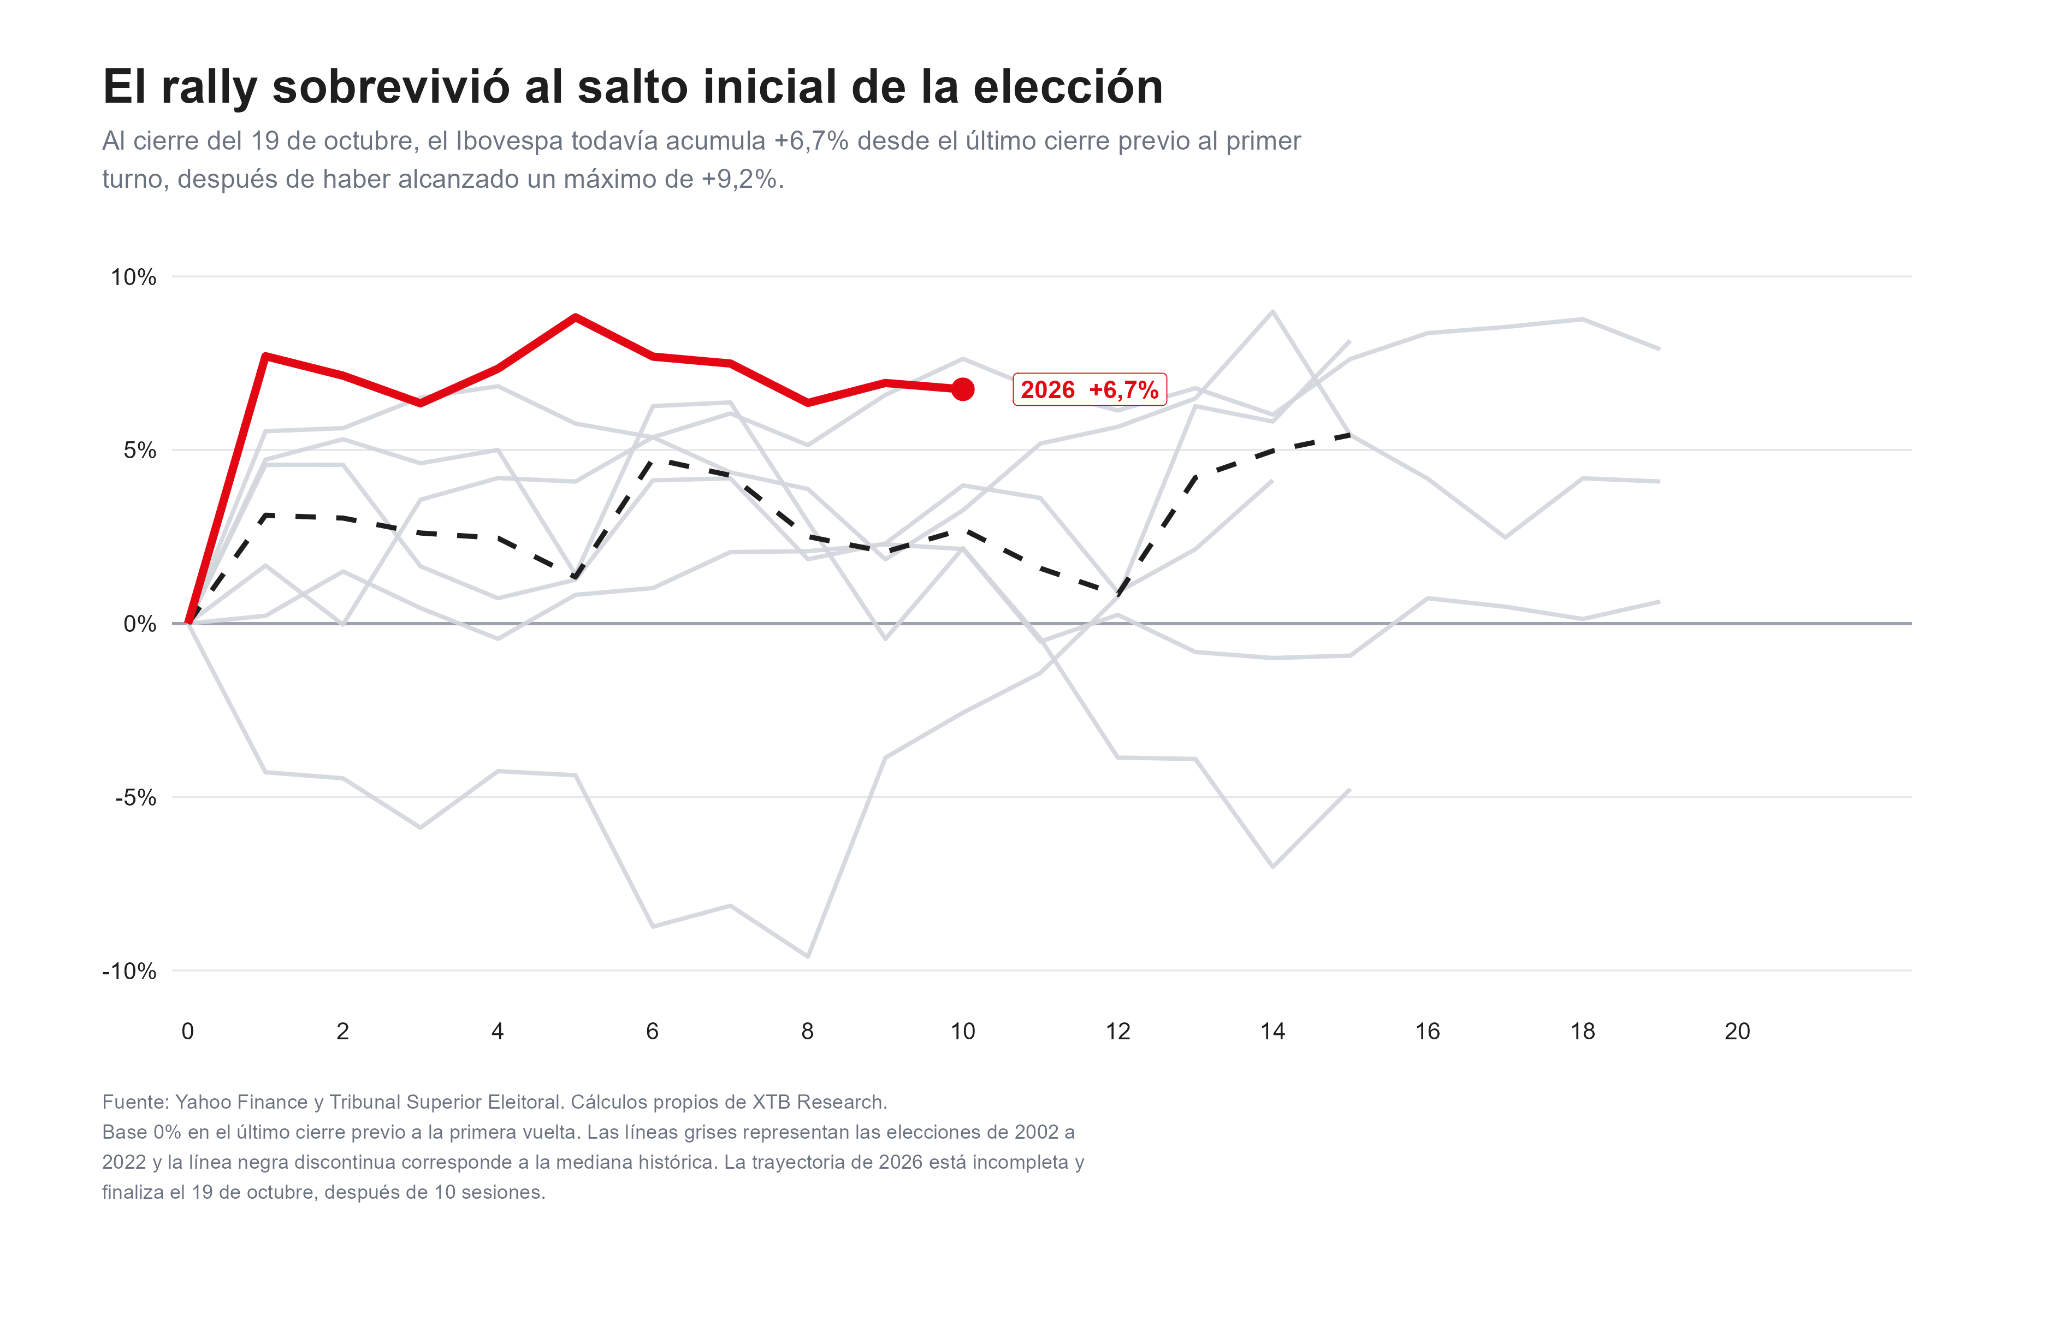
Esto permite distinguir entre una reacción puntual a una sorpresa electoral y una revisión más persistente de expectativas. Después de diez sesiones, buena parte del ajuste inicial continúa incorporada en los precios.
El mercado se mueve antes del resultado final
La literatura económica sobre incertidumbre política y primas de riesgo señala que los inversores no esperan a que una decisión política se materialice para ajustar sus carteras. A medida que aparecen nuevas señales (resultados electorales, encuestas, declaraciones o cambios en las expectativas sobre futuras políticas), el mercado actualiza continuamente la probabilidad asignada a distintos escenarios. En otras palabras, el precio de las acciones puede cambiar mucho antes de conocerse la decisión política definitiva. Estas señales políticas afectan las primas exigidas por los inversores porque existe incertidumbre sobre qué políticas terminarán implementándose y cuál será su impacto sobre la rentabilidad de las empresas.
Una mayor incertidumbre política puede traducirse en mayor prima de riesgo, volatilidad y correlación entre las acciones. Conforme disminuye esa incertidumbre o el mercado considera más previsible el escenario futuro, parte de esa prima puede reducirse. Aplicado a Brasil, esto permite leer el rally posterior al primer turno como una reprecificación de escenarios económicos. No significa que el mercado esté haciendo una valoración política del resultado ni que una subida de la bolsa permita determinar si una alternativa es mejor para la economía, de hecho, una reacción positiva de las acciones no implica que una política sea necesariamente beneficiosa desde el punto de vista del bienestar económico.
La investigación académica de la Fundação Getulio Vargas analiza cómo diferentes eventos políticos han afectado al mercado brasileño mediante estudios de eventos y retornos anormales. Una de sus principales conclusiones es que las reacciones no son homogéneas. El impacto depende del contenido informacional de cada episodio, de la previsibilidad institucional y de cuánto cambia la percepción del mercado sobre la futura política económica. En las elecciones presidenciales estudiadas, el trabajo encuentra respuestas diferentes entre 2010 y 2018 y destaca que el mercado parece reaccionar con mayor intensidad cuando percibe una modificación relevante frente al escenario que tenía previamente incorporado. Esto encaja bastante bien con lo que muestran los datos de 2026, en que el movimiento más brusco se produjo justamente en la primera sesión después del primer turno, cuando el mercado recibió nueva información y ajustó rápidamente los precios. Después vino una fase menos explosiva, pero el rally no fue completamente revertido.
El rally está concentrado en Brasil doméstico
Desde el cierre previo al primer turno, una cesta compuesta por Magazine Luiza, MRV, Localiza y Lojas Renner registra una subida promedio aproximada de 35%. Las compañías ligadas al mercado de capitales avanzan alrededor de 18,4%, Petrobras un 13,3% y los bancos cerca de 8,2% en promedio. Las exportadoras presentan el movimiento contrario, Vale y Suzano acumulan conjuntamente un retorno promedio cercano a -5,7%. Las small caps muestran todavía mejor la diferencia, el SMAL11 sube aproximadamente 15,9% desde antes del primer turno, frente al 6,75% del Ibovespa. En el mismo período, el real se fortaleció alrededor de 3,15%.
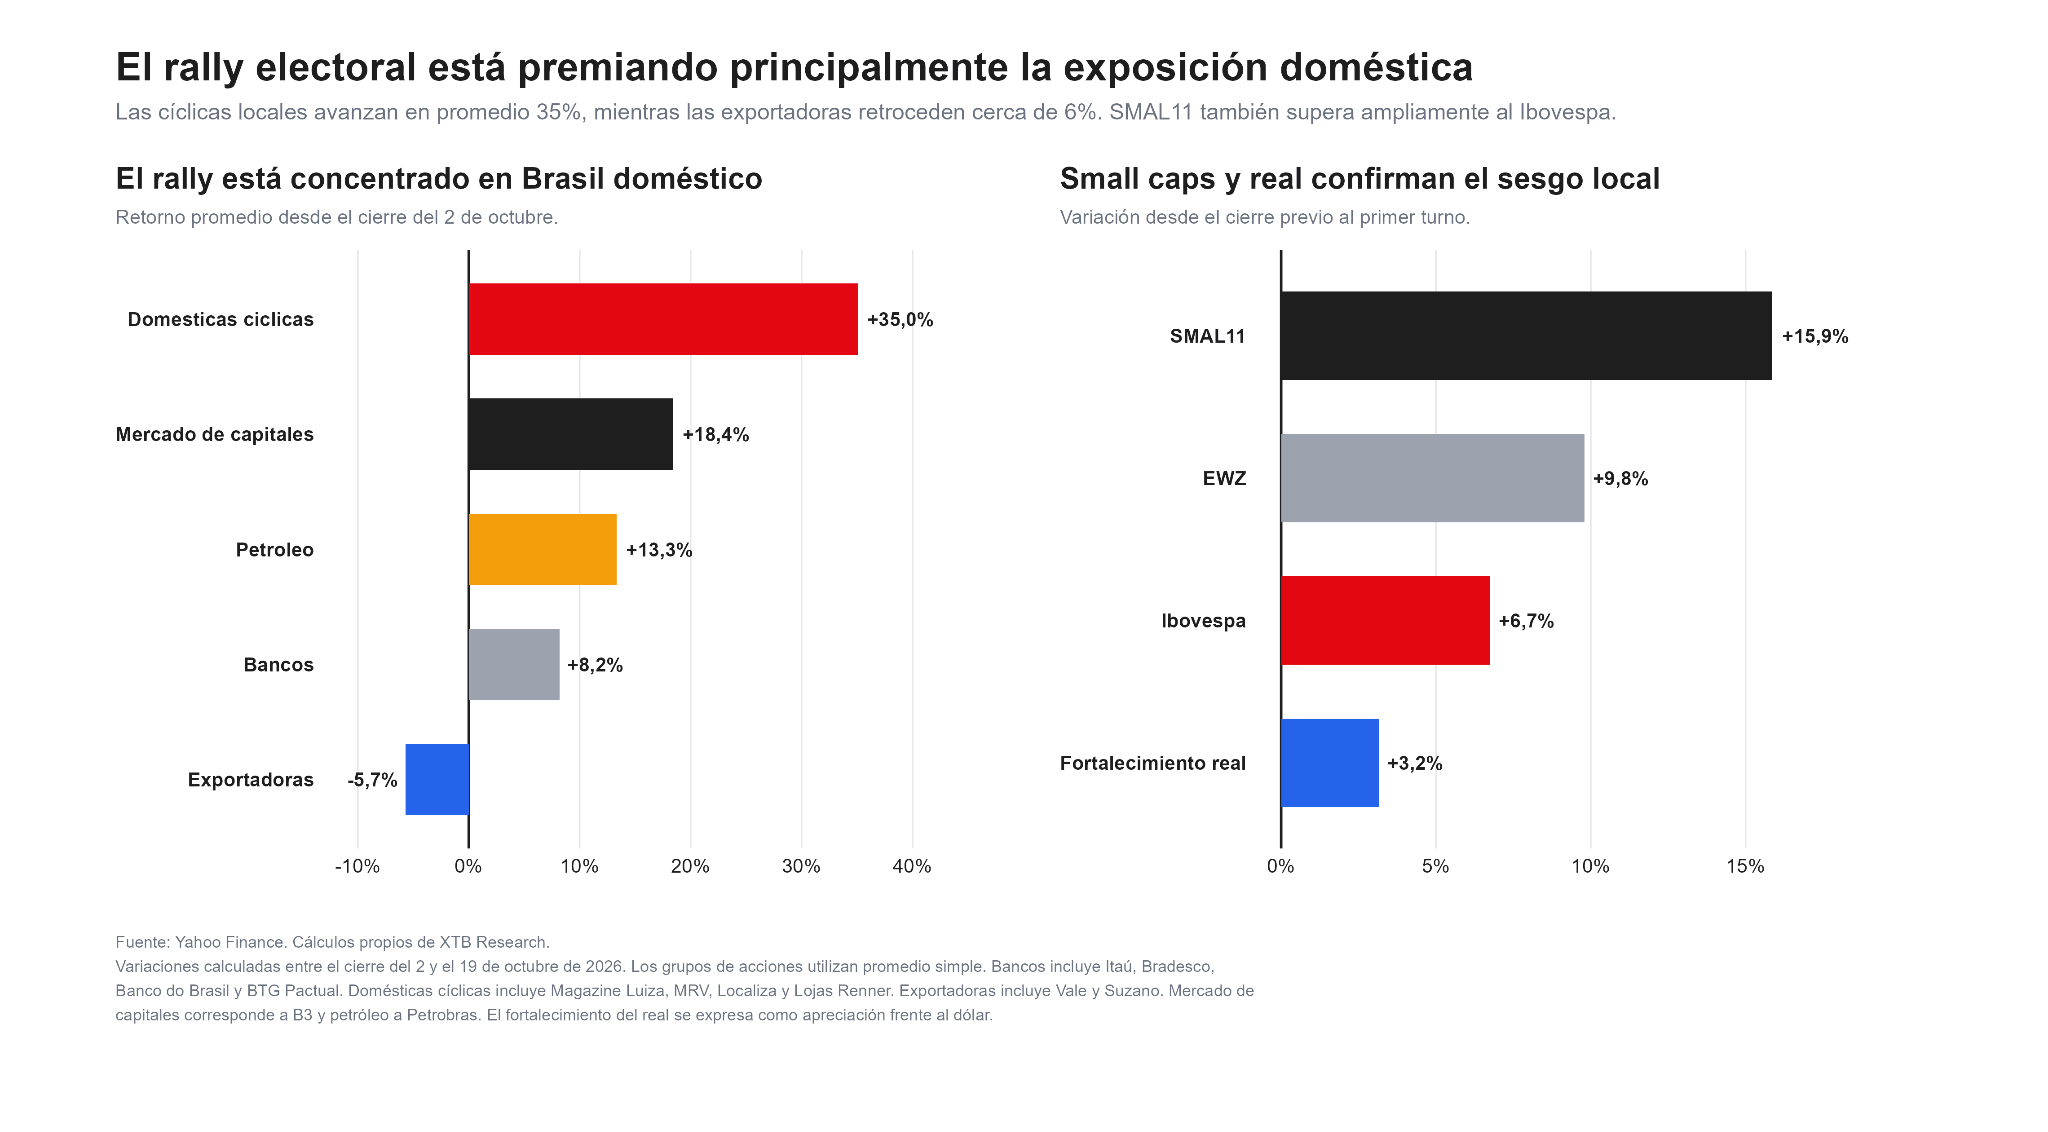
En términos prácticos, los inversores han favorecido especialmente a compañías cuyo desempeño depende del consumo interno, el crédito, las tasas de interés y la actividad brasileña. Eso también explica por qué observar únicamente el Ibovespa puede esconder la verdadera magnitud del movimiento. La subida de las pequeñas compañías locales ha sido bastante mayor que la del índice general.
¿Hasta dónde puede continuar el movimiento?
En las seis elecciones completas desde 2002, el retorno mediano del Ibovespa en la primera sesión posterior fue de aproximadamente -1,7%. Sin embargo, la mediana pasa a +3,7% después de cinco sesiones, +3,2% después de 20 sesiones y +3,7% después de 60 sesiones, en algunos ciclos el índice acumuló ganancias de doble dígito meses después de la elección, en otros terminó registrando pérdidas. A 60 sesiones, solamente tres de los seis episodios terminaron en terreno positivo. La elección no actúa de forma aislada, una vez conocido el resultado, los precios comienzan a responder a información más concreta sobre política fiscal, composición del gobierno, regulación, crecimiento, tasas de interés y demás decisiones que puedan afectar los beneficios empresariales.
Fuente: xStation5.
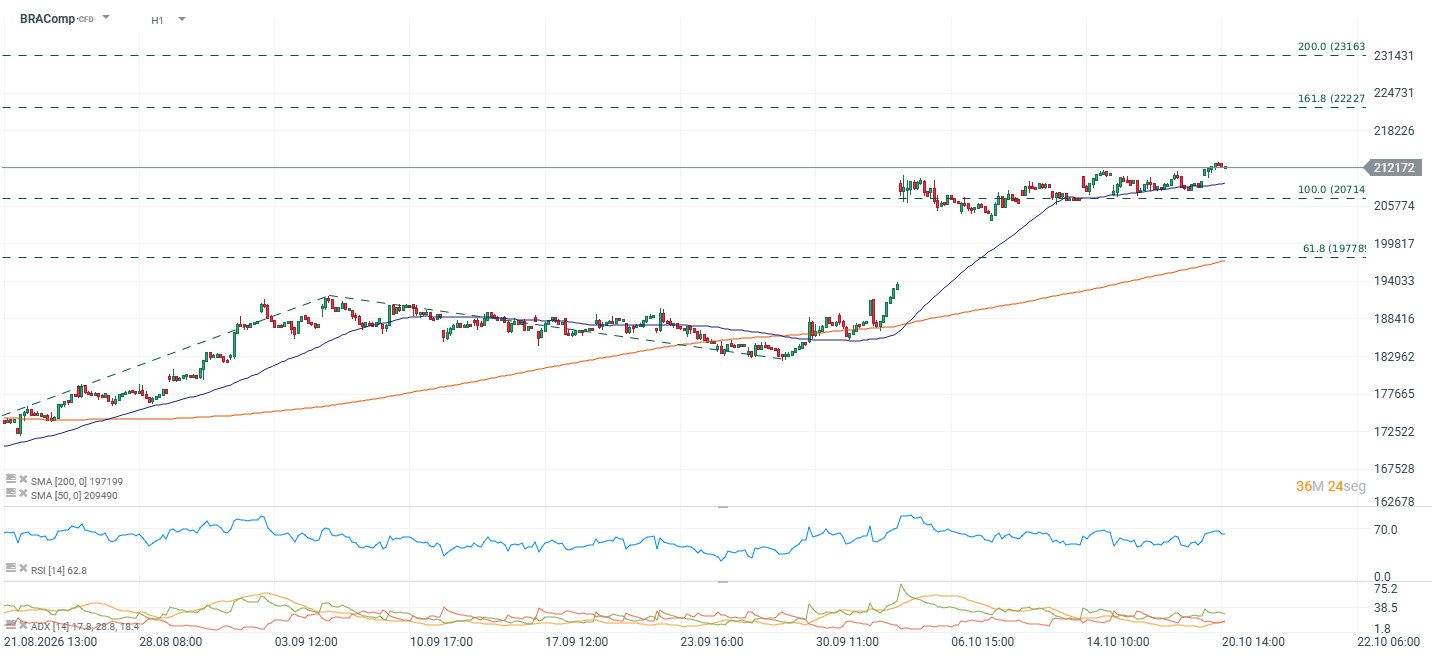
El gráfico horario del BRAComp de XTB mantiene una estructura alcista. El instrumento cotiza alrededor de los 212.000 puntos, claramente por encima de sus medias móviles de 50 y 200 períodos, ubicadas aproximadamente en 209.500 y 197.200 puntos. El RSI se encuentra cerca de 63, reflejando presión compradora todavía elevada, aunque sin alcanzar una zona extrema de sobrecompra. La zona alrededor de 207.000–209.500 puntos aparece como la primera referencia relevante si se produce una corrección. Por arriba, la extensión técnica situada cerca de 222.000 puntos sería la siguiente área a vigilar.
La segunda vuelta abre otra fase para el Ibovespa
El rally de 2026 ya destaca frente a los ciclos electorales recientes, el primer movimiento posterior a la votación fue el mayor desde 2002 y, dos semanas después, una parte importante de esa ganancia permanece intacta. El mercado ajusta constantemente sus expectativas a medida que recibe nueva información sobre el escenario político y sus posibles consecuencias económicas. Después del 25 de octubre, la atención probablemente pasará del resultado electoral a las primeras señales sobre política fiscal, crecimiento, tasas, composición económica del próximo gobierno y capacidad de implementación de sus propuestas.


Dólar canadiense alcanza máximos de cuatro semanas: petróleo, inflación y tasas impulsan su recuperación

Dólar en Colombia hoy: sube hacia los $3.190 tras la aprobación del presupuesto de 2027



Cierre de mercado: Los compradores se niegan a ceder


🌱 Informe de materias primas: Trigo, gas natural, cacao, azúcar
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.