

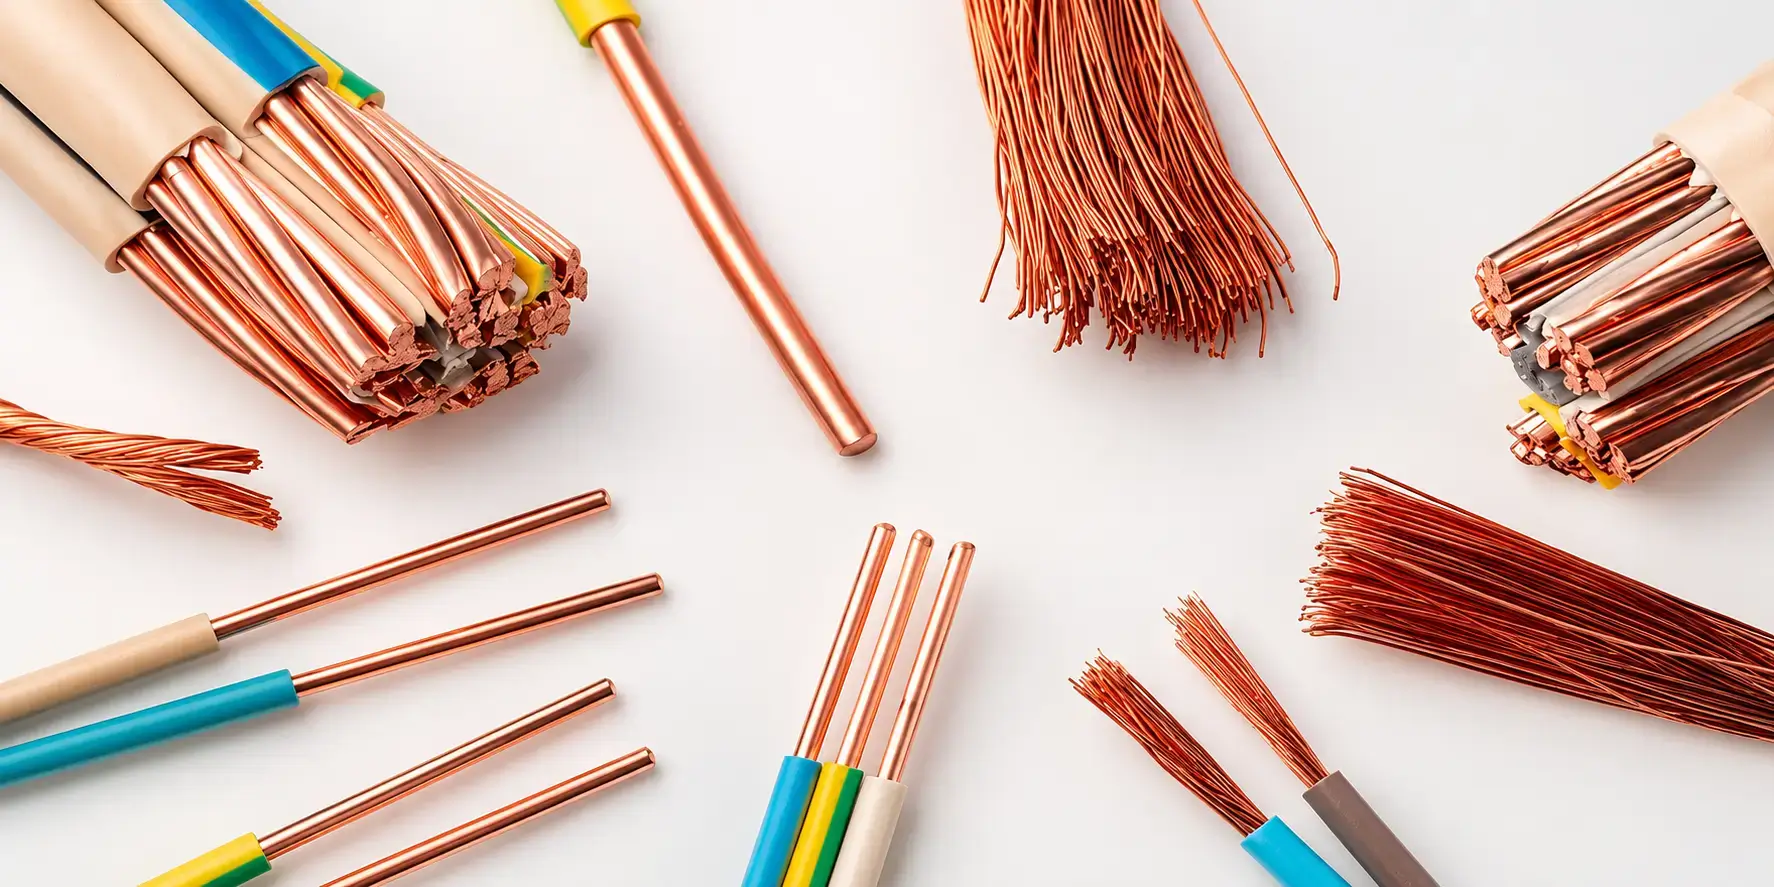

Harga copper menguat sekitar 1,2% ke US$6,68/lb, hanya sekitar 2,5% di bawah rekor US$6,85 yang dicetak pada September.
Dalam satu tahun terakhir, harga copper juga sudah naik lebih dari 30%.
Dengan China kembali dari libur Golden Week, pasar kini menunggu apakah permintaan fisik dari konsumen copper terbesar dunia benar-benar menguat.
Pertanyaan berikutnya adalah apakah rally harga copper ini cukup kuat untuk diterjemahkan menjadi kenaikan lebih lanjut pada saham miner yang memiliki operating leverage tinggi.
Kenapa Rally Copper Otomatis Jadi Cerita Margin, Bukan Volume
Bisnis pertambangan memiliki operating leverage yang besar karena banyak komponen biaya produksi tidak meningkat secepat harga copper.
Artinya, ketika harga copper naik sementara produksi relatif stabil, sebagian besar kenaikan harga dapat langsung mengalir ke margin dan cash flow.
Southern Copper (SCCO) menjadi contoh yang cukup jelas pada Q2 2026.
Realized copper price naik hampir 40% YoY, sementara volume penjualan copper justru turun sekitar 1,5%.
Meski demikian, net income tetap melonjak sekitar 71,6%.
Mekanisme ini menjadi template penting untuk membaca Freeport-McMoRan (FCX).
Pada level harga copper saat ini, miner tidak harus agresif meningkatkan produksi untuk menghasilkan pertumbuhan laba besar.
Selama volume tetap stabil dan biaya terkendali, harga copper yang lebih tinggi dapat langsung memperbesar margin.
FCX Setup: Margin Pulih Tajam di Tengah Re-rating Agresif
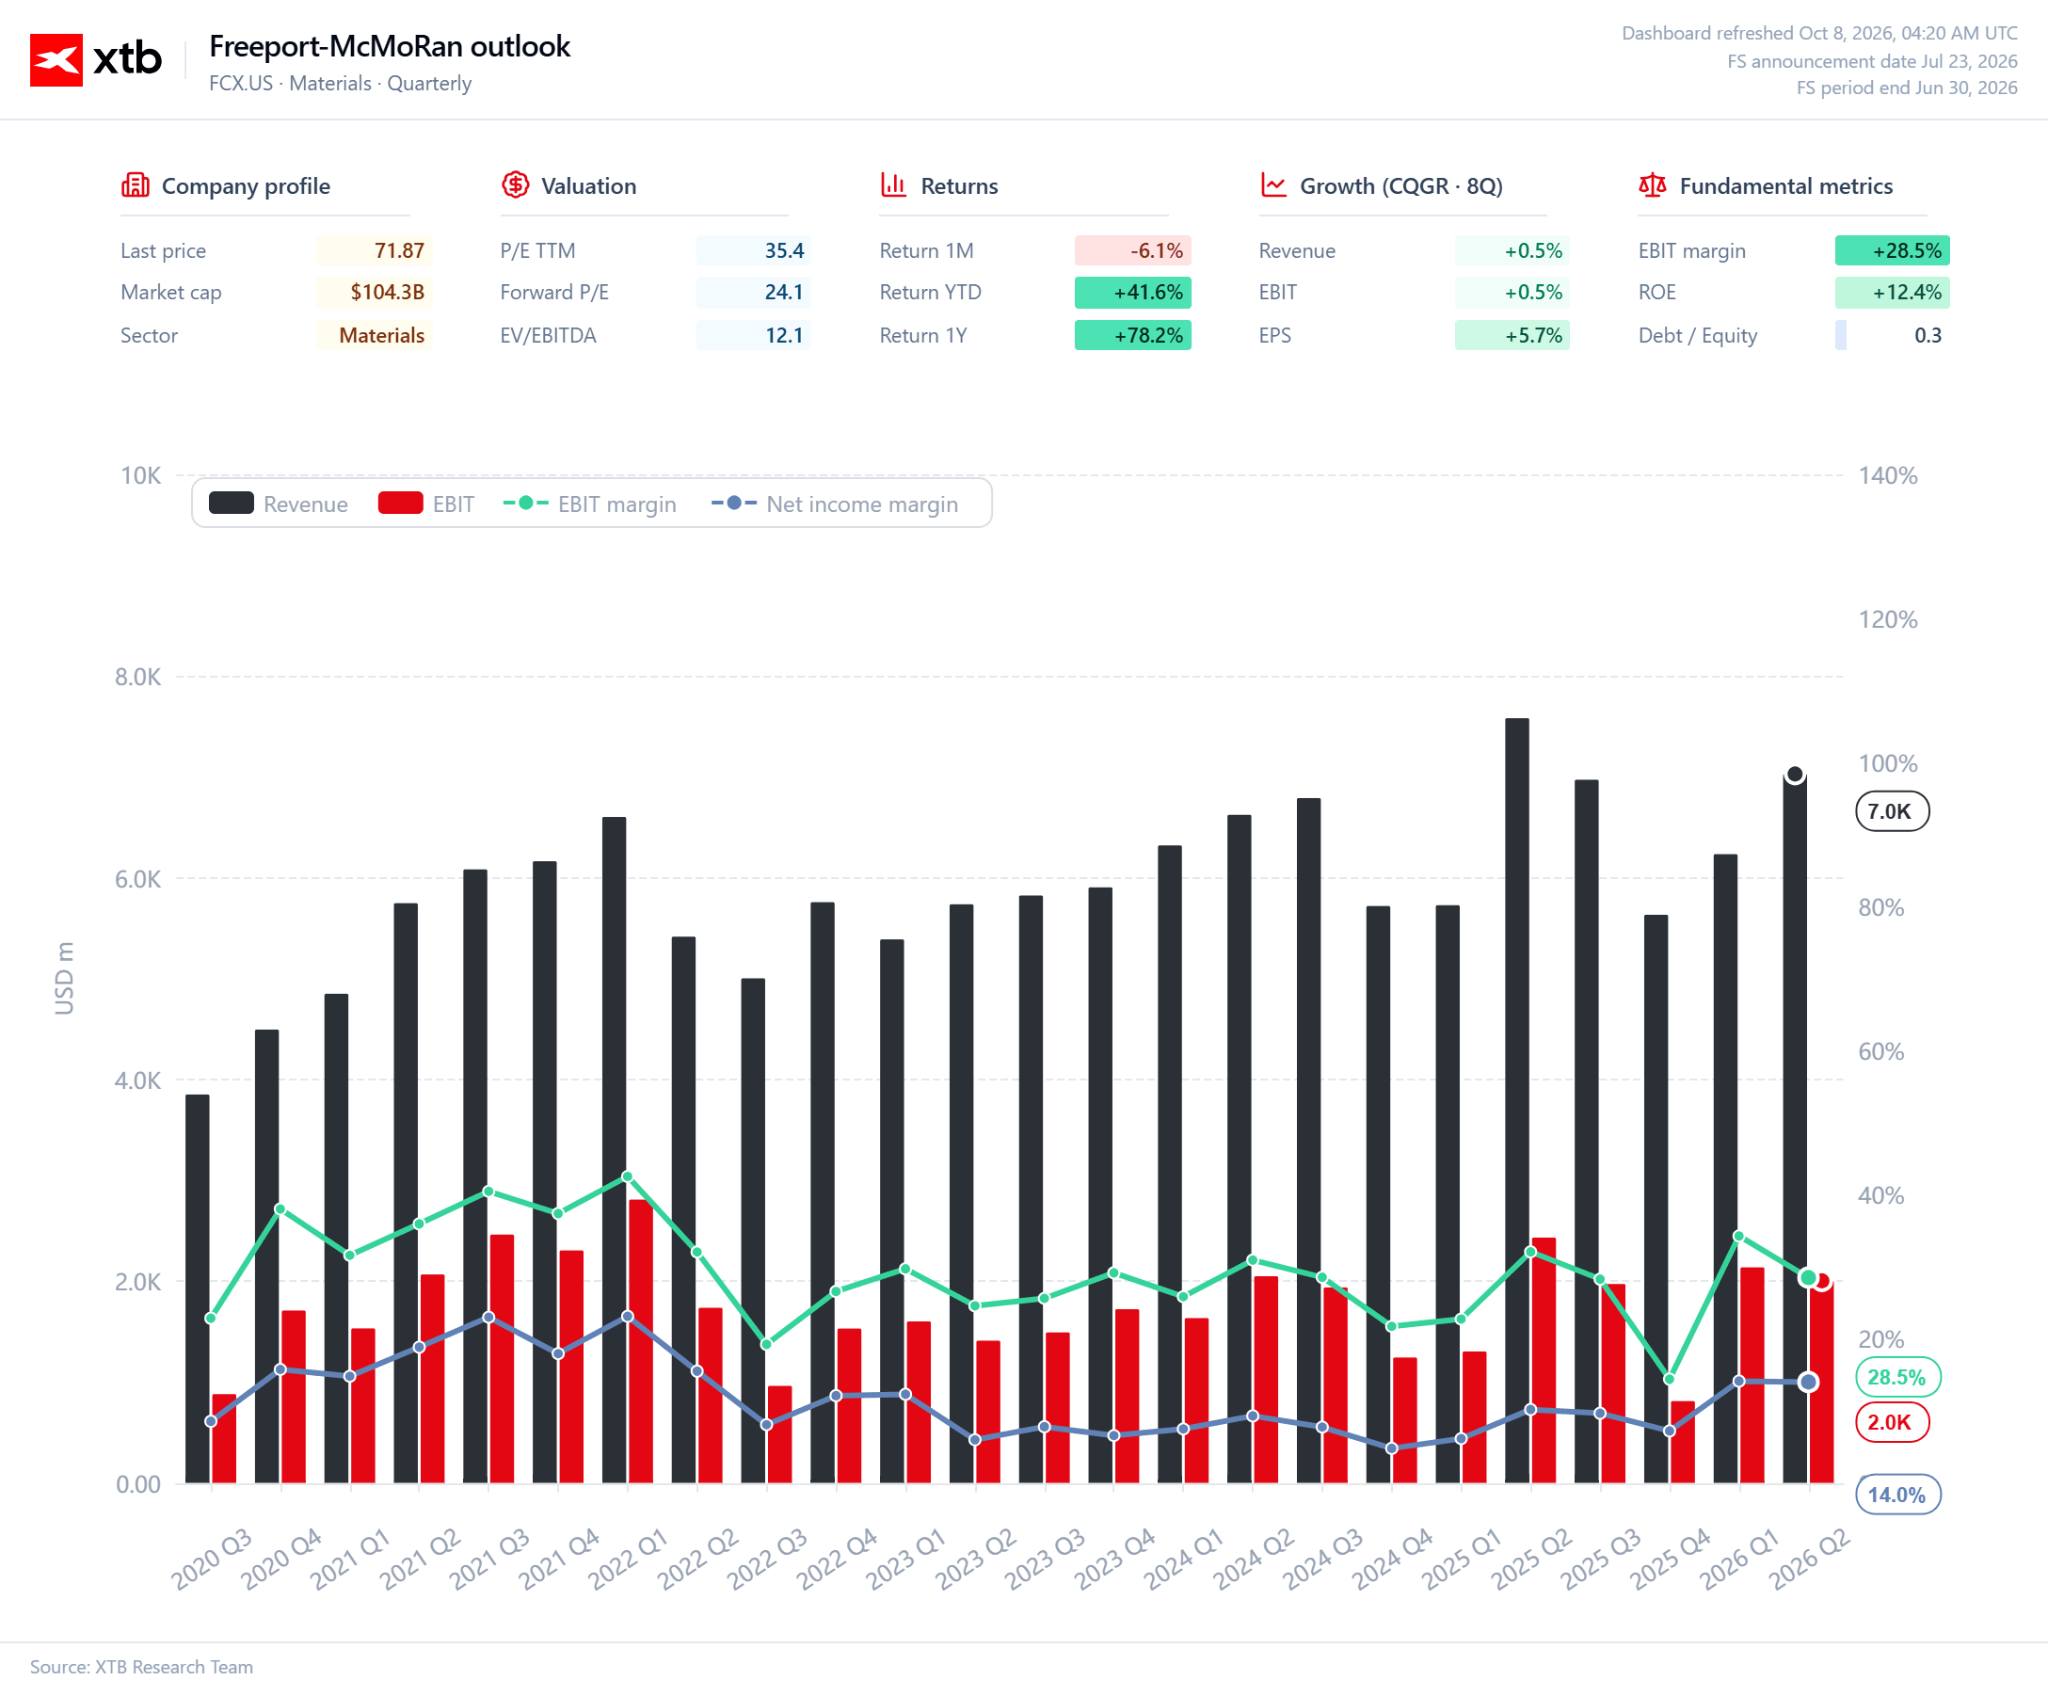
Dashboard quarterly FCX menunjukkan pola yang cukup jelas.
EBIT margin pulih dari sekitar 15% pada Q4 2025 menjadi 28,5% pada Q2 2026.
Revenue menembus US$7,0 miliar, sementara EBIT kembali mendekati US$2,0 miliar, keduanya berada dekat level tertinggi dalam beberapa tahun terakhir.
Kinerja saham juga sudah mencerminkan sebagian besar cerita tersebut.
Return satu tahun FCX mencapai sekitar +78,2%, sementara YTD naik +41,6%.
Di sisi lain, koreksi sekitar 6,1% dalam satu bulan terakhir sedikit mengurangi tekanan chasing bagi investor yang baru melihat setup ini sekarang.
Dari sisi valuasi, P/E TTM sekitar 35,4 memang tidak murah dibandingkan historis.
Namun, Forward P/E yang turun ke 24,1 serta EV/EBITDA sekitar 12,1 menunjukkan bahwa pasar sudah mengantisipasi pertumbuhan earnings yang kuat dari kombinasi harga copper tinggi dan ramp-up Grasberg.
Balance sheet FCX juga relatif sehat.
Dengan Debt-to-Equity hanya sekitar 0,3 dan ROE 12,4%, perusahaan memiliki ruang finansial yang cukup nyaman untuk melewati siklus ini tanpa tekanan refinancing yang besar terhadap pemegang saham.
Kualitas Rally yang Perlu Diuji Sebelum Chasing
Meski copper sudah mendekati all-time high, bukan berarti saham FCX otomatis harus terus naik dari level saat ini.
Sebagian kekuatan harga copper tahun ini berasal dari tariff fears yang menarik metal fisik masuk ke gudang AS dan membuat supply di wilayah lain menjadi lebih ketat secara artifisial.
Artinya, rally tidak sepenuhnya berasal dari peningkatan permintaan industri.
Pada saat yang sama, aktivitas industri China masih menunjukkan tanda-tanda yang relatif lemah.
Karena itu, data manufaktur setelah Golden Week akan menjadi salah satu penentu utama apakah tightness copper dapat bertahan atau mulai mereda ketika arbitrase AS berkurang.
Untuk FCX, dua variabel paling penting dalam laporan Q3 adalah:
-
realized copper price, dengan ekspektasi di atas US$6,50/lb
-
progress ramp-up Grasberg
Kombinasi harga copper yang tetap tinggi dan produksi Grasberg yang berjalan sesuai rencana akan membantu memvalidasi re-rating FCX saat ini.
Sebaliknya, jika ramp-up Grasberg mengalami hambatan, Forward P/E sekitar 24,1 dapat mulai terlihat terlalu optimistis.
Dengan setup saat ini, peluang FCX masih sangat bergantung pada satu hal: apakah fundamental mampu mengejar kenaikan harga saham yang sudah sangat agresif.

Caterpillar Turun 5,5%, Valuasi Mahal Jadi Sorotan

US Open: Wall Street Turun, Yield 5,35% Tekan Nasdaq dan Saham Growth

Frasers Masuk Under Armour di Harga Murah, Bukan Sinyal Takeover


US Open: Wall Street Menguat, Ekspektasi Kenaikan Suku Bunga Fed Mereda
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.