


Salah satu produsen memory chip terbesar dunia, Micron Technology, akan merilis laporan keuangan kuartal fiskal keempat hari ini setelah pasar AS ditutup.
Laporan tersebut dapat menjadi salah satu ujian terpenting bagi reli saham terkait AI. Hasil Micron bukan hanya akan memberikan gambaran mengenai permintaan HBM untuk data center, tetapi juga harga DRAM dan NAND, tren margin, serta outlook investasi untuk generasi berikutnya dari infrastruktur AI.
Karena itu, arti earnings Micron jauh melampaui perusahaan itu sendiri.
Investor akan mencari jawaban atas pertanyaan yang lebih besar: apakah booming investasi AI masih benar-benar menghasilkan pertumbuhan revenue, cash flow, dan profitabilitas di seluruh supply chain semikonduktor, atau valuasi saham sudah mulai bergerak terlalu jauh dibandingkan fundamentalnya? Pasted text
Micron Menjadi Salah Satu Penerima Manfaat Terbesar Booming AI
Micron sebelumnya lebih dikenal sebagai produsen memory konvensional yang kinerjanya sangat bergantung pada siklus supply dan demand di pasar DRAM dan NAND.
Perkembangan generative AI berpotensi mengubah model tersebut secara fundamental. AI accelerator modern membutuhkan memory berkecepatan sangat tinggi dalam jumlah besar, sehingga HBM kini menjadi salah satu komponen terpenting dalam infrastruktur data center.
Artinya, peningkatan belanja hyperscaler untuk AI server secara langsung mendorong permintaan terhadap produk Micron. Pasted text
Skala transformasi tersebut terlihat dari kinerja perusahaan. Pada kuartal sebelumnya, revenue meningkat menjadi US$41,46 miliar dari US$23,86 miliar pada kuartal sebelumnya dan US$9,30 miliar setahun sebelumnya.
Gross margin mencapai 84,6%, naik dari 74,4% pada kuartal sebelumnya dan 37,7% setahun sebelumnya.
Lonjakan tersebut menunjukkan Micron sedang mendapatkan manfaat dari beberapa faktor sekaligus, yaitu volume yang lebih tinggi, harga memory yang kuat, product mix yang lebih menguntungkan, dan terbatasnya pasokan komponen paling canggih. Pasted text
Pasar Mengharapkan Kuartal yang Sangat Kuat
Untuk kuartal fiskal keempat, Micron memberikan guidance revenue sekitar US$50 miliar, dengan kisaran plus atau minus US$1 miliar. Perusahaan juga memperkirakan adjusted gross margin sekitar 86% dan EPS sekitar US$31.
Ekspektasi pasar bahkan lebih tinggi. Consensus memperkirakan revenue di atas US$51 miliar dengan EPS sekitar US$31,6. Pasted text
Jika estimasi tersebut tercapai, pertumbuhan YoY akan tetap sangat kuat. Hal ini dapat memperkuat pandangan bahwa permintaan data center masih cukup besar untuk mendorong penjualan Micron sekaligus mempertahankan profitabilitas di level historis yang tinggi.
Namun, tantangannya adalah pasar sudah mengantisipasi hasil yang sangat kuat.
Setelah saham Micron melonjak tajam sepanjang 2026, sekadar mengalahkan estimasi kuartalan mungkin tidak lagi cukup jika manajemen memberikan outlook yang lebih berhati-hati untuk beberapa kuartal berikutnya.
Karena itu, bagian terpenting dari laporan kali ini mungkin bukan angka revenue atau EPS, tetapi komentar manajemen mengenai permintaan HBM ke depan. Pasted text
Micron telah memulai pengiriman HBM4 dalam volume besar kepada pelanggan utama dan sedang mempersiapkan peluncuran HBM4E pada 2027.
Pada kuartal sebelumnya, segmen Cloud Memory menghasilkan revenue US$13,77 miliar, naik dari US$7,75 miliar pada Q2. Penjualan terkait data center juga meningkat lebih dari dua kali lipat secara kuartalan.
Jika Micron mengonfirmasi pertumbuhan order tetap kuat dan kontrak multi-year terus bertambah, investor dapat melihatnya sebagai bukti tambahan bahwa belanja AI mulai menjadi sumber permintaan yang struktural, bukan sekadar siklus sementara. Pasted text
Margin Micron Jadi Ujian bagi Kekuatan Siklus Memory
Earnings Micron penting karena industri memory secara historis dikenal memiliki siklus bisnis yang sangat tajam.
Ketika terjadi oversupply, harga DRAM dan NAND dapat turun dengan cepat dan menyebabkan margin produsen memory ikut tertekan.
Siklus kali ini terlihat berbeda karena sebagian besar kapasitas produksi baru dialihkan menuju HBM yang lebih canggih. Kondisi tersebut membatasi ketersediaan DRAM konvensional dan secara tidak langsung dapat mendukung harga memory di luar segmen AI. Pasted text
Forecast adjusted gross margin Micron sekitar 86% menunjukkan kondisi pasar masih sangat menguntungkan.
Karena itu, investor akan mencermati komentar manajemen mengenai average selling prices DRAM dan NAND. Tanda awal pelemahan harga dapat dibaca sebagai indikasi bahwa fase paling menguntungkan dalam siklus memory mulai mendekati puncaknya.
Pasar AI saat ini dibangun di atas belanja modal dalam skala sangat besar. Perusahaan teknologi terbesar dunia menghabiskan puluhan miliar dolar untuk data center, processor, memory, dan network infrastructure.
Micron berada di salah satu titik paling penting dalam supply chain tersebut. Pasted text
Jika permintaan HBM terus tumbuh lebih cepat dibandingkan supply, kondisi tersebut dapat menunjukkan investasi hyperscaler masih sangat kuat. Dampaknya dapat mendukung bukan hanya produsen memory, tetapi juga pemasok GPU, server infrastructure, networking equipment, hingga teknologi pendingin data center.
Sebaliknya, jika Micron mulai mengindikasikan perlambatan order atau pelanggan menjadi lebih berhati-hati, investor dapat mulai mempertanyakan return dari investasi AI bernilai miliaran dolar.
Dalam konteks ini, Micron telah menjadi salah satu barometer utama dari keseluruhan siklus investasi AI. Pasted text
CapEx Bisa Menunjukkan Apakah Supercycle Akan Bertahan
Elemen penting lainnya adalah belanja investasi.
Micron menghabiskan US$7,1 miliar untuk CapEx pada kuartal sebelumnya, sementara total CapEx tahun fiskal 2026 diperkirakan mencapai sekitar US$27 miliar. Perusahaan juga telah mengindikasikan bahwa pengeluaran tersebut dapat meningkat lagi pada 2027.
Investasi besar diperlukan untuk meningkatkan produksi advanced memory dan memenuhi permintaan data center. Namun, kondisi ini juga menjadi salah satu risiko jangka panjang terbesar.
Sejarah industri memory menunjukkan bahwa periode profitabilitas tinggi sering kali mendorong investasi berlebihan. Jika sejumlah produsen besar meningkatkan kapasitas lebih cepat daripada pertumbuhan permintaan, kelangkaan memory saat ini pada akhirnya dapat berubah menjadi oversupply. Pasted text
Kontrak Multi-Year Bisa Mengubah Industri Memory
Salah satu karakteristik menarik dari siklus saat ini adalah meningkatnya peran kontrak strategis jangka panjang dengan pelanggan.
Bagi Micron, kontrak seperti ini dapat mengurangi volatilitas yang secara historis melekat pada bisnis memory.
Jika sebagian besar produksi HBM masa depan diamankan melalui kontrak dengan operator data center terbesar, visibilitas revenue dan cash flow Micron dapat menjadi jauh lebih kuat dibandingkan siklus sebelumnya. Pasted text
Hal ini juga menjadi salah satu alasan mengapa AI berpotensi mengubah cara investor memberikan valuasi terhadap produsen memory.
Alih-alih melihat perusahaan tersebut murni sebagai bisnis yang sangat siklikal, investor dapat secara bertahap memberikan valuation multiple lebih tinggi jika porsi bisnis berbasis kontrak jangka panjang dan produk strategis terus meningkat.
Outlook 2027 Bisa Lebih Penting daripada Earnings Kuartalan
Laporan Micron kali ini menjadi semakin penting karena ekspektasi terhadap tahun fiskal berikutnya sudah sangat tinggi.
Investor akan mencari jawaban atas beberapa pertanyaan utama: apakah permintaan HBM masih tumbuh lebih cepat dari supply, apakah harga DRAM dan NAND dapat tetap tinggi, seberapa cepat produksi HBM4 dan HBM4E meningkat, dan apakah margin dapat bertahan di sekitar level saat ini?
Outlook tahun fiskal 2027 pada akhirnya dapat menjadi faktor utama yang menentukan reaksi pasar. Pasted text
Laporan Q4 yang sangat kuat tetapi disertai guidance lebih berhati-hati dapat dibaca sebagai tanda bahwa pasar memory mulai mendekati puncak lokal.
Sebaliknya, pertumbuhan order yang tetap kuat dan margin tinggi yang bertahan dapat memperkuat narasi bahwa siklus AI berlangsung lebih panjang dan didorong oleh perubahan struktural.
Peningkatan profitabilitas Micron juga mulai menghasilkan cash flow yang besar.
Pada kuartal sebelumnya, perusahaan menghasilkan sekitar US$25,4 miliar operating cash flow dan lebih dari US$17 miliar free cash flow. Pada akhir kuartal, Micron memiliki lebih dari US$30 miliar dalam bentuk kas, investasi yang dapat diperdagangkan, dan restricted cash. Pasted text
Cara Micron menggunakan surplus keuangan tersebut menjadi semakin penting.
Perusahaan masih memiliki kapasitas yang belum digunakan dalam program share repurchase, meskipun kemampuan melakukan buyback dibatasi oleh persyaratan terkait pendanaan US CHIPS Act. Pembatasan tersebut diperkirakan berakhir pada Desember 2026.
Jika Micron mengindikasikan peningkatan pengembalian modal kepada pemegang saham setelah pembatasan berakhir, hal tersebut dapat menjadi katalis tambahan bagi saham. Pasted text
Micron Menghadapi Ujian Besar bagi Reli AI
Earnings Micron hari ini akan menjadi salah satu ujian paling jelas mengenai seberapa jauh booming AI telah diterjemahkan menjadi fundamental nyata di industri semikonduktor.
Permintaan HBM yang sangat kuat, kenaikan harga memory, margin yang mencapai rekor, dan cash generation yang besar menunjukkan bahwa gelombang investasi AI saat ini bukan sekadar cerita berbasis ekspektasi.
Sejauh ini, investasi tersebut juga telah menghasilkan revenue dan profit yang nyata. Pasted text
Namun, lonjakan valuasi membuat standar yang harus dicapai menjadi sangat tinggi.
Investor kemungkinan akan lebih sedikit berfokus pada apakah Micron sekadar mengalahkan consensus kuartalan dan lebih memperhatikan komentar manajemen mengenai demand, pricing, kapasitas produksi baru, dan margin pada 2027.
Jika perusahaan mengonfirmasi bahwa kelangkaan advanced memory dapat bertahan selama beberapa kuartal lagi, earnings tersebut dapat menjadi argumen tambahan bagi kelanjutan reli AI.
Namun, jika mulai muncul tanda perlambatan order atau normalisasi harga, investor dapat mulai menilai valuasi di seluruh sektor teknologi secara lebih kritis. Pasted text
Grafik Micron (Interval D1)
Saham Micron saat ini diperdagangkan sekitar 10% di bawah all-time high yang dicapai pada Juni tahun ini.
Earnings dan outlook yang kuat secara teori dapat memicu volatilitas tinggi dan mendorong saham menuju area US$1.200. Sebaliknya, pelemahan yang jelas dalam laporan dapat membawa saham kembali ke bawah US$1.000, dengan area sekitar US$900 menjadi level yang berpotensi penting untuk diuji
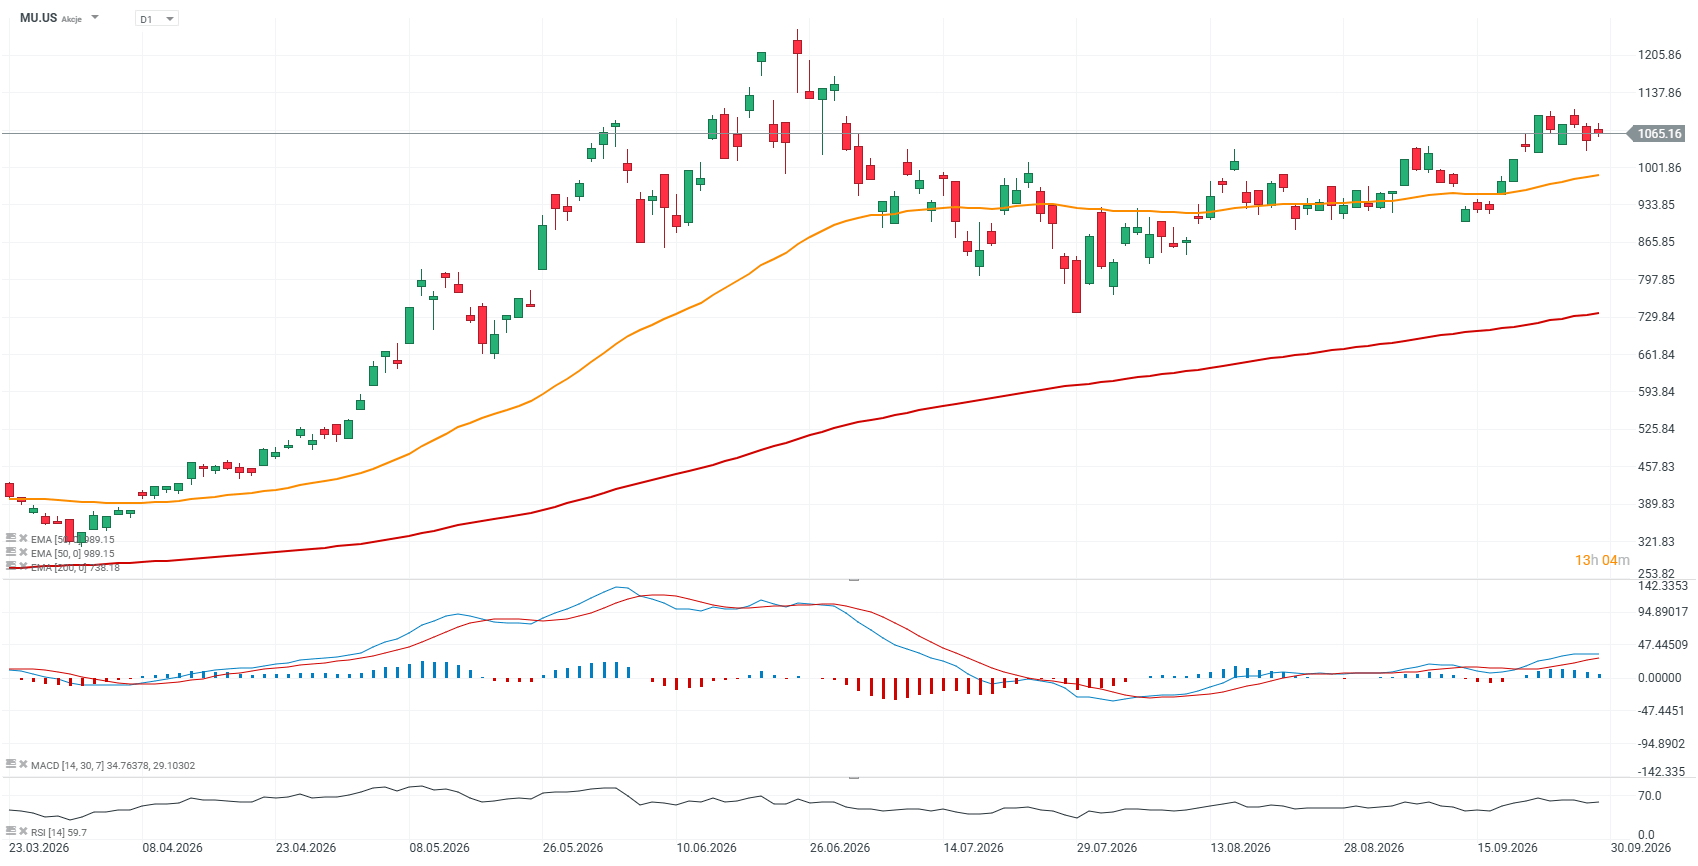
Source: xStation5


Micron Earnings: HBM dan Outlook 2027 Jadi Ujian Reli AI


Market Wrap: Yield AS Turun, Pasar Fokus ke PCE

S&P 500 Masih Tertahan, Minyak Bisa Buka Kenaikan Berikutnya



US Open: Nasdaq Naik, Data Konsumen AS Melemah
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.