


Sektor pertahanan tetap menjadi salah satu tema investasi terkuat di pasar saham global selama beberapa tahun terakhir. Belanja pertahanan yang tinggi, perang di Ukraina, ketegangan keamanan di Timur Tengah, dan peningkatan pesanan militer telah mendukung revenue dan valuasi perusahaan.
Namun, kondisinya kini semakin kompleks. Beberapa perusahaan masih mendapat manfaat dari anggaran pertahanan yang mencapai rekor, sementara risiko terkait valuasi tinggi, biaya ekspansi kapasitas produksi, dan potensi perubahan prioritas geopolitik menjadi semakin penting.
Pada saat yang sama, peperangan terlihat semakin “teknologis”. Hal ini menimbulkan pertanyaan mengenai model bisnis sejumlah kontraktor pertahanan tradisional ketika harus bersaing dengan perusahaan seperti Palantir dan, berpotensi di masa depan, Big Tech AS yang memiliki akses terhadap teknologi artificial intelligence canggih.
Namun situasinya tidak sesederhana itu. Tahun ini, bahkan RTX Corp, kontraktor pertahanan besar AS yang sebelumnya dikenal sebagai Raytheon dan banyak dipandang sebagai penerima manfaat dari peningkatan produksi Patriot, THAAD, dan PAC-3, mengalami tekanan.
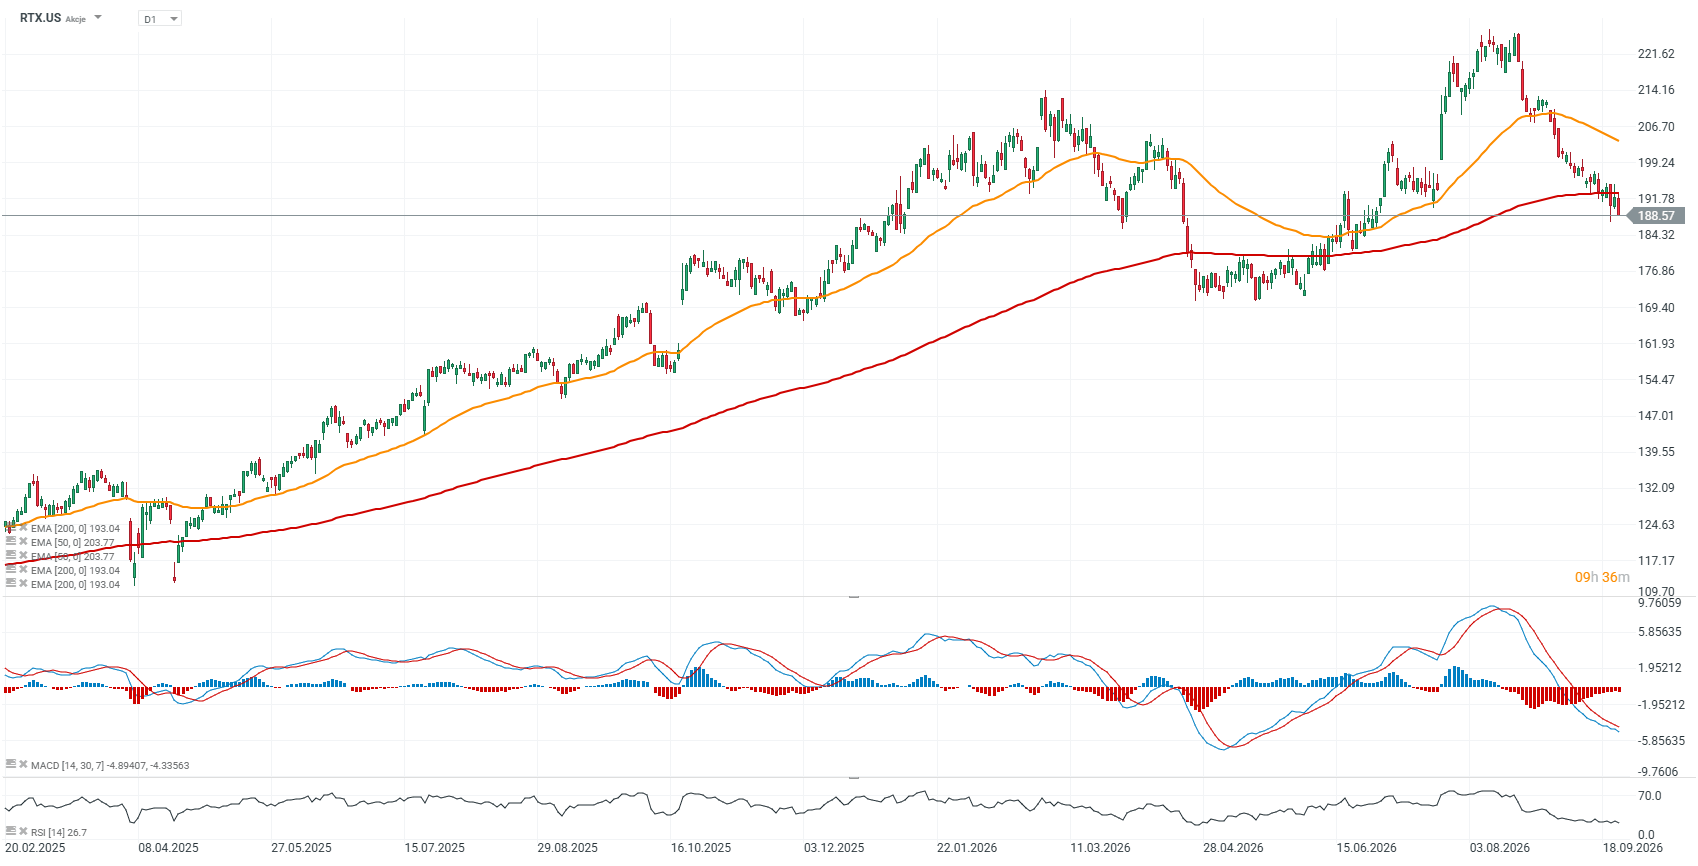
Saham RTX telah turun ke bawah moving average jangka panjang utama dan terkoreksi sekitar 20% dari level tertingginya.
Jadi, apa yang sebenarnya menekan sektor pertahanan?
Grafik RTX, Interval D1
Saham RTX Corp telah terkoreksi dan kini diperdagangkan di bawah EMA200, yang ditunjukkan oleh garis merah, untuk pertama kalinya sejak Mei tahun ini.
Meski demikian, saham RTX masih mencatat kenaikan hampir 115% selama lima tahun terakhir, dibandingkan sekitar 72% untuk S&P 500 dan 98% untuk Nasdaq 100.
Apakah RTX telah mendapat manfaat dari megatrend sektor pertahanan? Jelas. Namun periode koreksi tetap menjadi bagian dari pergerakan pasar.
 Sumber: xStation5
Saham Pertahanan Setelah Rally Beberapa Tahun
Sektor pertahanan AS, terutama perusahaan pertahanan Eropa, telah menikmati ekspansi yang sangat kuat selama beberapa tahun terakhir. Karena itu, aksi profit taking seharusnya tidak terlalu mengejutkan.
Perang di Ukraina, peningkatan belanja NATO, serta kebutuhan untuk mengisi kembali persediaan amunisi dan peralatan telah mendorong kenaikan tajam backlog pesanan produsen pertahanan besar.
Pada saat yang sama, investor mulai mempertanyakan apakah laju pertumbuhan dalam beberapa tahun terakhir dapat dipertahankan.
Valuasi banyak perusahaan pertahanan Eropa masih tinggi. Investor juga semakin memperhatikan kualitas backlog, margin, serta kemampuan perusahaan untuk benar-benar meningkatkan skala produksi.
Geopolitik tetap menjadi faktor penting. Deeskalasi perang di Ukraina atau perbaikan sementara hubungan AS-China dapat mengurangi sebagian risk premium geopolitik yang telah mendukung sektor ini dalam beberapa tahun terakhir.
Valuasi Saham Pertahanan Eropa Masih Mahal
Perusahaan pertahanan terbesar Eropa masih diperdagangkan pada valuasi yang jauh lebih tinggi dibanding pasar secara keseluruhan.
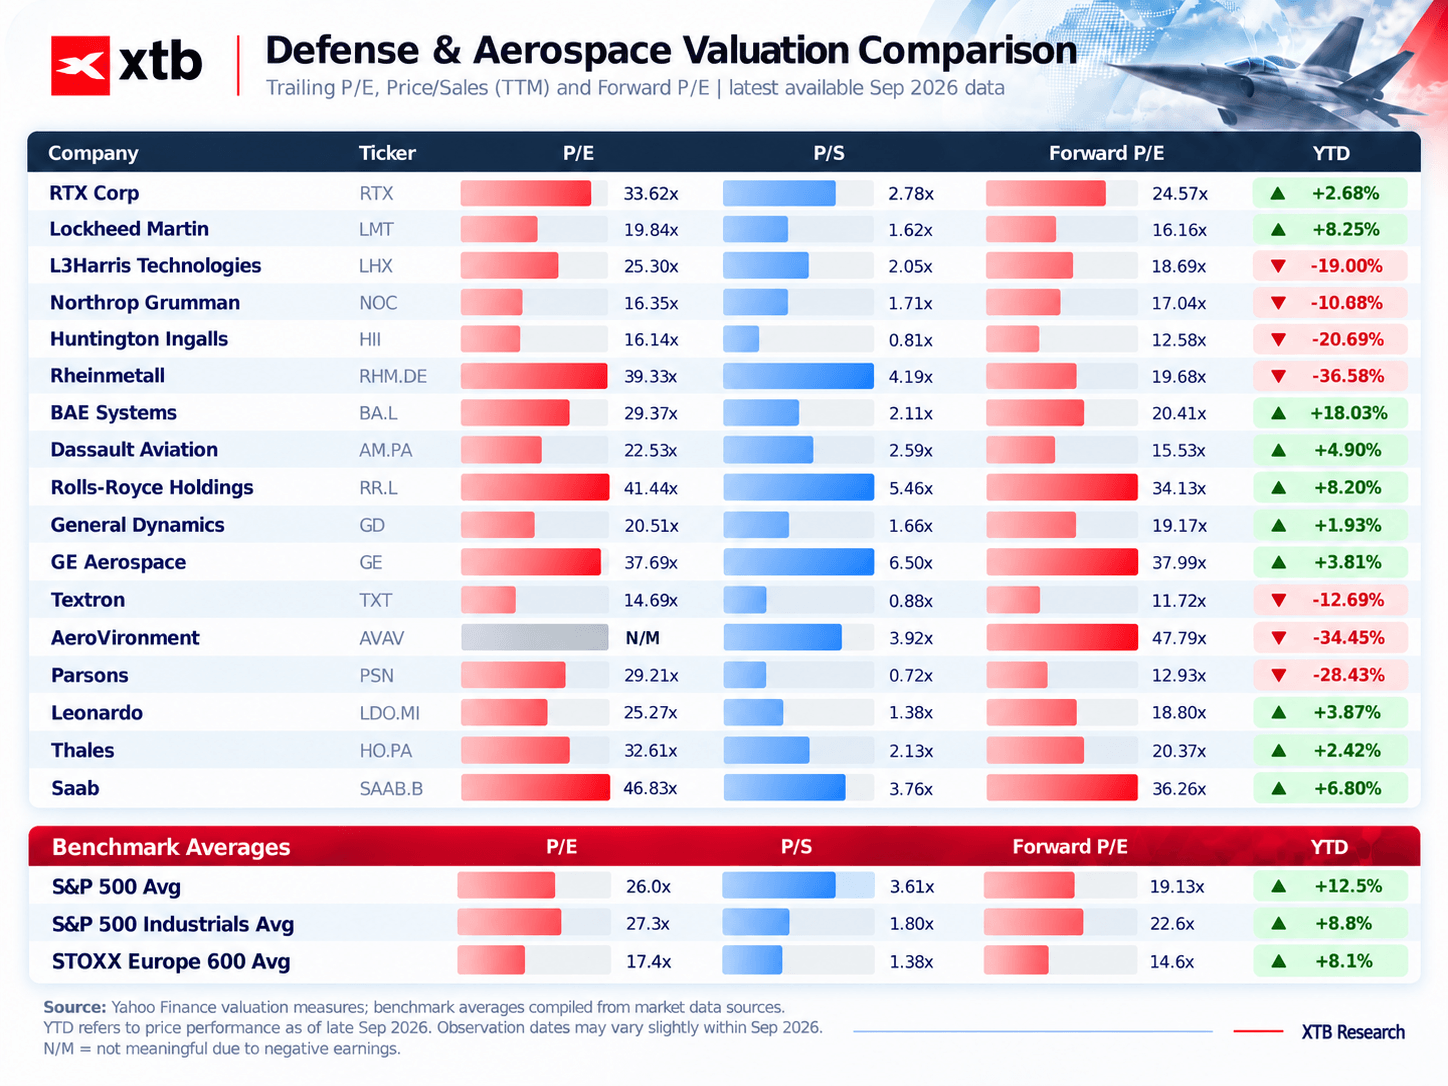
Rheinmetall diperdagangkan pada rasio price-to-earnings hampir 40x, sementara Saab berada di atas 46x earnings.
Valuasi tinggi juga terlihat pada perusahaan seperti Rolls-Royce, GE Aerospace, dan sejumlah produsen teknologi aerospace serta rudal.
Sebagai perbandingan, rata-rata P/E S&P 500 berada di sekitar 26x, sementara STOXX Europe 600 diperdagangkan sekitar 17x earnings.
Hal ini menunjukkan bahwa investor masih bersedia membayar premium yang signifikan untuk mendapatkan eksposur terhadap kenaikan belanja pertahanan.
Namun, tidak semua perusahaan terlihat sama mahalnya.
Lockheed Martin, Northrop Grumman, Huntington Ingalls, General Dynamics, dan Textron diperdagangkan lebih dekat dengan standar valuasi historis sektor industri AS dibandingkan beberapa saham pertahanan Eropa yang memiliki valuasi paling tinggi.
Beberapa bahkan memiliki valuasi sekitar 30% hingga 40% lebih rendah dibanding rata-rata indeks secara keseluruhan, termasuk Huntington Ingalls yang membangun aircraft carrier dan Textron yang berfokus pada penerbangan dan helikopter.
Karena itu, valuasi yang relatif lebih rendah pada sejumlah kontraktor pertahanan besar AS dapat menjadi salah satu penyangga bagi sektor ini.
Sumber: XTB Research, Yahoo Finance
“Defense Premium” Eropa Semakin Sulit Dipertahankan
Di Eropa, pertanyaan utama semakin bergeser pada apakah backlog pesanan yang mencapai rekor benar-benar dapat diterjemahkan menjadi pertumbuhan laba yang berkelanjutan.
Backlog yang besar tidak otomatis menjamin profitabilitas tinggi, terutama ketika pemenuhan kontrak membutuhkan penambahan tenaga kerja secara signifikan, pembangunan pabrik baru, dan peningkatan capex.
Salah satu contohnya adalah kontrak fregat Bundeswehr besar yang melibatkan Rheinmetall dan akhirnya dibatalkan meskipun lebih dari EUR2 miliar telah dikeluarkan.
Hal ini dapat membuat investor semakin berhati-hati dalam menilai “kualitas” backlog perusahaan pertahanan Eropa.
Valuasi tinggi juga memberikan ruang yang lebih kecil untuk kesalahan. Ketika multiple berada jauh di atas rata-rata pasar, kekecewaan kecil terhadap pertumbuhan dapat memicu reaksi harga saham yang jauh lebih besar.
Risiko politik juga tidak dapat diabaikan.
Di Eropa Barat, termasuk Jerman, partai-partai sayap kanan yang mendorong normalisasi hubungan ekonomi dengan Rusia semakin populer. Perubahan politik ke arah tersebut berpotensi, setidaknya untuk sementara, memengaruhi keyakinan terhadap keberlanjutan kenaikan belanja pertahanan.
Di AS, Biaya Ekspansi Produksi Jadi Tantangan
Perusahaan pertahanan AS menghadapi tantangan yang sedikit berbeda.
Permintaan terhadap rudal, sistem pertahanan udara, dan teknologi luar angkasa masih kuat, tetapi meningkatkan kapasitas produksi membutuhkan investasi yang besar.
Dengan yield obligasi yang masih tinggi, biaya modal juga tetap relatif mahal. Pada saat yang sama, Pentagon dapat menjadi lebih berhati-hati dalam menggunakan dana publik di tengah utang pemerintah AS yang sangat besar dan terus meningkat.
Bagi perusahaan seperti RTX, Lockheed Martin, dan General Dynamics, kondisi ini berarti mereka harus membiayai pembangunan lini produksi baru, meningkatkan inventory, dan menjalankan kontrak pemerintah multi-tahun secara bersamaan.
Program strategis besar, termasuk ekspansi produksi rudal dan proyek terkait Golden Dome, dapat mendukung revenue dalam jangka panjang, tetapi pada tahap awal juga dapat menekan cash flow.
Perusahaan Kecil Hadapi Tekanan Terbesar
Performa sejumlah pemasok pertahanan small-cap dan mid-cap terlihat jauh lebih lemah.
AeroVironment, Parsons, Booz Allen Hamilton, BNTX Technologies, dan perusahaan lainnya mencatat penurunan tajam, sementara beberapa kontraktor terbesar menunjukkan performa yang lebih stabil.
Perusahaan yang lebih kecil umumnya lebih sensitif terhadap kontrak individual, kenaikan biaya, dan perubahan jadwal pengadaan.
Mereka juga cenderung memiliki daya tawar yang lebih rendah terhadap pelanggan besar dan kontraktor utama.
Dalam jangka panjang, risiko lainnya adalah meningkatnya persaingan dari perusahaan teknologi.
Dalam bidang seperti teknologi drone, sistem tempur otonom, data analytics, dan artificial intelligence, pemasok pertahanan tradisional semakin bersaing bukan hanya dengan satu sama lain, tetapi juga dengan perusahaan teknologi yang tumbuh cepat.
Sektor pertahanan karena itu tidak lagi sekadar menjadi investasi yang bergantung pada kenaikan belanja militer.
Pemilihan perusahaan, valuasi, kualitas backlog, serta kemampuan mengubah pertumbuhan revenue menjadi cash flow dan laba menjadi semakin penting.
Grafik di bawah menunjukkan pergerakan saham Parsons, Leidos, BAE, dan Booz Allen Hamilton, sejumlah perusahaan yang telah mengalami penurunan lebih dari 50%.
Semua ini menunjukkan bahwa investor kemungkinan akan semakin selektif dalam memilih saham pertahanan.
Perusahaan yang lebih terekspos terhadap perubahan karakter peperangan, termasuk aircraft carrier, helikopter, konsultasi militer, dan infrastruktur “second-tier”, dapat diperdagangkan dengan valuasi diskon lebih lama. Sementara itu, produsen utama rudal, sistem luar angkasa, dan teknologi kritis dapat keluar dari fase koreksi dengan posisi yang lebih kuat.
Sulit untuk menyimpulkan bahwa era ketidakstabilan geopolitik sudah berakhir. Tren jangka panjang tersebut masih dapat mendukung perusahaan dengan teknologi strategis dan aset produksi yang kuat.



Daily summary: Wall Street Tetap Naik Meski Yield Tembus 5%


US Open: Wall Street Naik, Synopsys Melesat Usai Re-rating

Copilot Baru Microsoft Mulai Menjual Kerja AI

Akamai Melonjak 22% Usai Deal Anthropic
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.