


Awal 2026, pasar bertaruh bahwa era rate cuts akan segera dimulai. Enam bulan kemudian, arahnya justru berbalik. The Fed kembali membuka peluang kenaikan suku bunga tambahan, ECB diperkirakan melakukan hike pada Desember, sementara Bank of Japan hampir pasti melanjutkan proses normalisasi sebelum akhir tahun. Yang menarik, pasar obligasi mungkin sudah melakukan sebagian pekerjaan pengetatan untuk bank sentral.
Peta Hawkish Baru: Dunia Mengetatkan Serentak
Sumber: Bloomberg
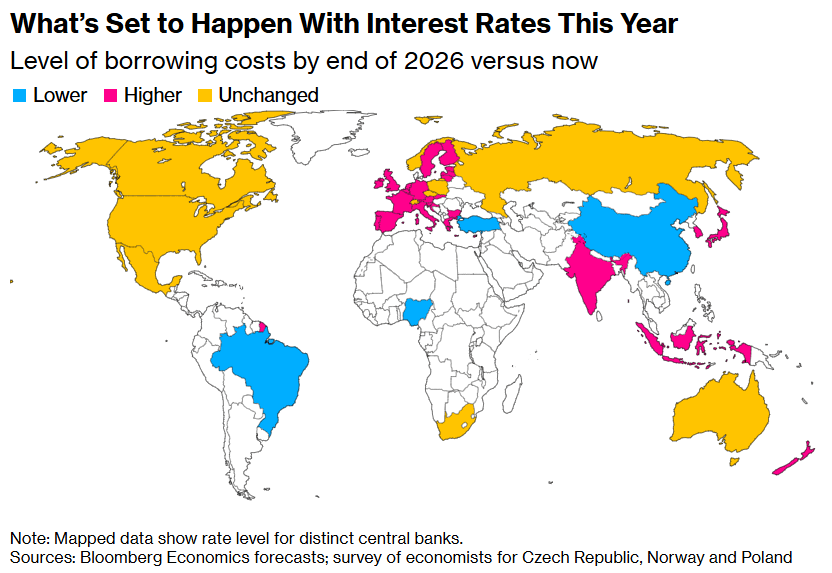
Peta di atas menunjukkan sebaran arah suku bunga masing-masing bank sentral menjelang akhir 2026.
Mayoritas negara maju berada di zona “unchanged” atau “higher”, sementara hanya beberapa negara, termasuk China dan Brazil, yang masih berada di jalur pelonggaran.
Rata-rata suku bunga kebijakan di 23 ekonomi terbesar diperkirakan mencapai 5,10% pada akhir 2026, jauh di atas proyeksi 4,41% yang dibuat pada Januari sebelum konflik Iran meletus.
Pergeseran sekitar 70 basis poin dalam sembilan bulan menunjukkan bahwa pasar sebelumnya meremehkan kecepatan inflasi energi, ketahanan pertumbuhan ekonomi, serta tekanan inflasi tambahan dari AI boom dan stimulus fiskal.
Dengan kondisi tersebut, “higher for longer” bukan lagi sekadar risk scenario, tetapi telah menjadi baseline forecast global.
Fed, ECB, dan BOJ: Tiga Mesin Hawkish Berbeda Motif
The Fed menahan suku bunga di kisaran 3,50%–3,75% sambil tetap membuka peluang kenaikan tambahan.
Tekanan utamanya datang dari core inflation yang sulit turun secara konsisten di bawah 3% serta pasar tenaga kerja yang belum menunjukkan pelemahan signifikan.
ECB diperkirakan menaikkan deposit rate menjadi 2,50% pada Desember untuk menghadapi tekanan harga energi dan wage bargaining yang masih kuat di Eurozone.
Sementara itu, BOJ memiliki probabilitas sekitar 90% untuk menaikkan suku bunga ke 1,25% sebelum akhir tahun, melanjutkan proses normalisasi setelah sekitar dua dekade kebijakan moneter ultra-longgar.
Motif ketiga bank sentral tersebut memang berbeda.
Namun, dampaknya terhadap pasar global relatif sama: likuiditas tetap mahal dan ruang carry trade semakin menyempit.
Pasar Obligasi Sudah Melakukan Pekerjaan Bank Sentral
Treasury yield 10 tahun AS sempat mencapai 5,24% pada awal Oktober, level tertinggi sejak 2007.
Yield setinggi ini secara otomatis memperketat kondisi kredit di berbagai sektor.
Mortgage rates ikut terdorong naik, biaya penerbitan obligasi korporasi meningkat, dan discount rate yang digunakan untuk menilai aset finansial juga menjadi lebih tinggi.
Dengan kata lain, kondisi finansial dapat mengetat bahkan tanpa The Fed menaikkan policy rate sekali pun.
Di Eropa, yield Bund 10 tahun Jerman dan OAT Prancis juga melonjak, meningkatkan biaya pendanaan pemerintah maupun perusahaan.
Market pricing yang semakin hawkish pada akhirnya menciptakan tightening de facto yang dapat berjalan jauh lebih cepat dibandingkan keputusan formal bank sentral.
Paradoks: Semakin Agresif Pasar, Semakin Sedikit Hike yang Diperlukan
Jika yield obligasi sudah meningkat sekitar 50–100 basis poin dalam dua kuartal, dampaknya terhadap kondisi finansial dapat menyerupai beberapa kali rate hike konvensional.
Lonjakan yield ini tentu tidak menghilangkan tugas bank sentral untuk mengendalikan inflasi.
Namun, kondisi tersebut dapat mengurangi jumlah kenaikan suku bunga aktual yang pada akhirnya diperlukan.
Dengan logika ini, The Fed berpotensi berhenti lebih cepat dibandingkan ekspektasi pasar apabila Treasury yield bertahan tinggi, karena kondisi finansial sudah cukup ketat tanpa tambahan intervensi besar.
Di sinilah muncul paradoks kebijakan.
Semakin agresif pasar obligasi mengetatkan kondisi finansial, semakin kecil kemungkinan bank sentral perlu menaikkan suku bunga sebanyak yang sebelumnya diperkirakan.
Siklus umpan balik tersebut dapat membuat 2027 menjadi tahun dengan suku bunga tetap tinggi, tetapi relatif sedikit aksi aktual dari bank sentral.
Implikasi untuk Investor Saham AS
Discount rate yang lebih tinggi memberikan tekanan langsung terhadap valuasi saham.
Growth stocks dengan arus kas yang diproyeksikan jauh di masa depan menjadi kelompok paling sensitif ketika Treasury yield 10 tahun bertahan di atas 5%.
Sektor defensif seperti consumer staples dan utilities juga menghadapi tekanan ganda.
Di satu sisi, biaya refinancing meningkat.
Di sisi lain, dividend yield dari saham-saham tersebut menjadi relatif kurang menarik ketika investor dapat memperoleh yield tinggi dari Treasury.
Sebaliknya, bank besar dapat memperoleh manfaat dari net interest margin yang lebih lebar apabila kurva yield tetap curam.
Namun, keuntungan tersebut tetap harus diseimbangkan dengan potensi kenaikan credit risk, funding cost, dan pelemahan demand kredit.
Karena itu, pertanyaan utama bagi investor bukan lagi sekadar kapan rate cut berikutnya akan datang.
Pertanyaan yang lebih penting adalah sektor mana yang paling mampu mempertahankan profitabilitas dan valuasi dalam dunia dengan cost of capital yang secara struktural lebih tinggi.


US100 Tertekan, Risiko AI dan Yield Meningkat



Kalender Ekonomi: Earnings Bank AS dan CPI Jadi Fokus Pasar

Market Wrap: Kospi Anjlok 7%, AI dan Oil Tekan Pasar



Kalender Ekonomi: Agenda The Fed Pekan Ini
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.