


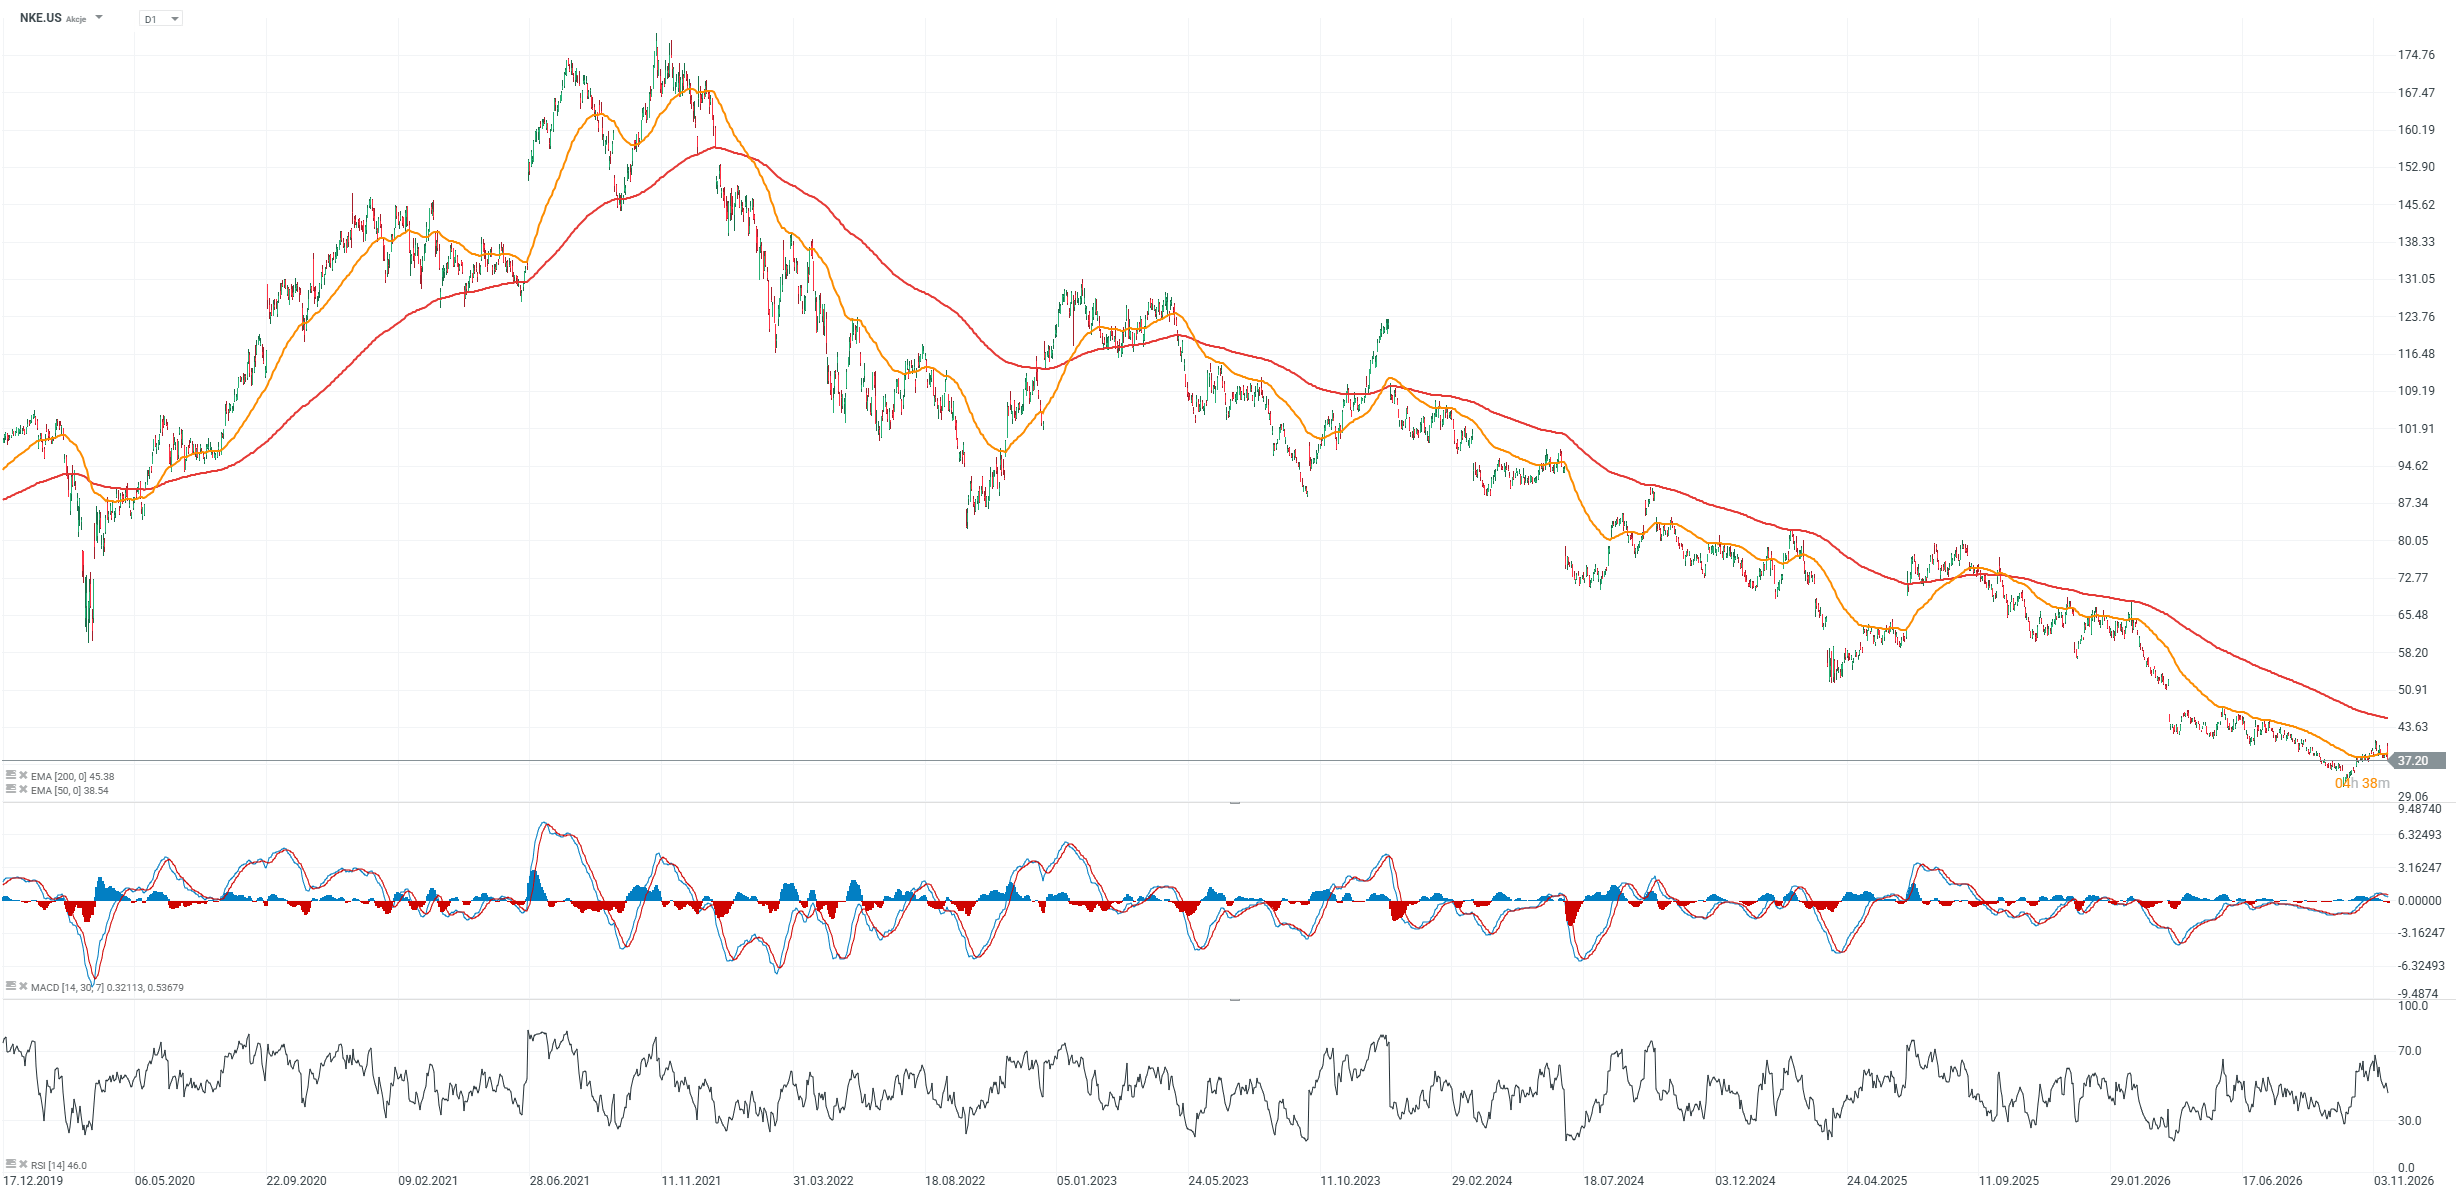
Akcie veľkých spoločností, ktoré zverejnili štvrťročné výsledky a tržby pred otvorením amerického trhu, vykazujú v druhej polovici obchodnej session zmiešaný vývoj. Akcie Nike klesajú o 2 % a od intradenných maxím okolo 42 USD si pripísali pokles o viac než 10 %, a to napriek projekcii obratu v podnikaní spoločnosti, čím úplne vymazali svoj skorší rast. Nižšie sa obchoduje aj Home Depot, zatiaľ čo Disney odovzdal takmer celý svoj počiatočný zisk. Čo spoločnosti oznámili?
Disney: Silné výsledky ťahané streamingom a tematickými parkami
Disney uzavrel fiškálny rok 2026 s výsledkami, ktoré výrazne prekonali očakávania Wall Street. Tržby za štvrtý štvrťrok medziročne vzrástli o 16 % na 25,95 miliardy USD, zatiaľ čo upravený EPS dosiahol 1,77 USD, čo predstavuje medziročný nárast o 59 %. Segment Experiences zvýšil prevádzkový zisk o 20 % na 2,25 miliardy USD, zatiaľ čo prevádzkový zisk v segmente Sports vzrástol o 53 % na 1,39 miliardy USD. Čoraz dôležitejšia je aj ziskovosť streamingu, pričom prevádzkový zisk SVOD vzrástol na 824 miliónov USD zo 402 miliónov USD o rok skôr. Pri hodnotení uvedených tempa rastu je však potrebné zohľadniť priaznivý vplyv dodatočného 53. týždňa.
Spoločnosť potvrdila svoj výhľad dvojciferného rastu upraveného EPS vo fiškálnom roku 2027, spolu s približne 8 % rastom prevádzkového zisku segmentov po vylúčení vplyvu dodatočného týždňa. Disney plánuje zvýšiť výdavky na obsah o 9 % na 26 miliárd USD, pričom okrem iného vyčlení viac zdrojov na práva na vysielanie športových podujatí a medzinárodnú produkciu. Kapitálové výdavky by mali dosiahnuť približne 9 miliárd USD, zatiaľ čo voľný peňažný tok sa odhaduje na približne 11 miliárd USD. Vedenie si tiež stanovilo cieľ ušetriť 3 miliardy USD do fiškálneho roku 2029. Pre investorov zostáva kľúčovou otázkou, či Disney dokáže naďalej zlepšovať ziskovosť streamingu pri súčasnom zvyšovaní výdavkov na obsah a rozširovaní prevádzky tematických parkov.
Disney – Výsledky za 4. štvrťrok fiškálneho roku 2026
-
Upravený EPS dosiahol 1,77 USD oproti očakávaným 1,66 USD, zatiaľ čo tržby dosiahli 25,95 miliardy USD, čím prekonali konsenzuálny odhad 25,18 miliardy USD.
-
Segment Entertainment: Tržby 11,89 miliardy USD oproti očakávaným 11,48 miliardy USD; prevádzkový zisk 1,33 miliardy USD, v súlade s odhadmi.
-
Segment Experiences: Tržby 10,11 miliardy USD oproti očakávaným 9,89 miliardy USD; prevádzkový zisk 2,25 miliardy USD oproti konsenzu 2,21 miliardy USD.
-
Segment Sports: Tržby 4,61 miliardy USD oproti očakávaným 4,45 miliardy USD; prevádzkový zisk 1,39 miliardy USD oproti konsenzu 1,38 miliardy USD.
-
Celkový prevádzkový zisk segmentov dosiahol 4,97 miliardy USD v porovnaní s očakávanými 4,88 miliardy USD. Pre fiškálny rok 2027 Disney očakáva dvojciferný rast upraveného EPS, približne 8 % rast prevádzkového zisku segmentov (bez vplyvu 53. týždňa), okolo 9 miliárd USD kapitálových výdavkov a približne 11 miliárd USD voľného peňažného toku (FCF).
-
V prvom štvrťroku fiškálneho roku 2027 Disney očakáva celkový prevádzkový zisk segmentov vo výške približne 5,4 miliardy USD.
-
Spoločnosť oznámila dividendu vo výške 2 USD na akciu, splatnú v dvoch splátkach po 1 USD.
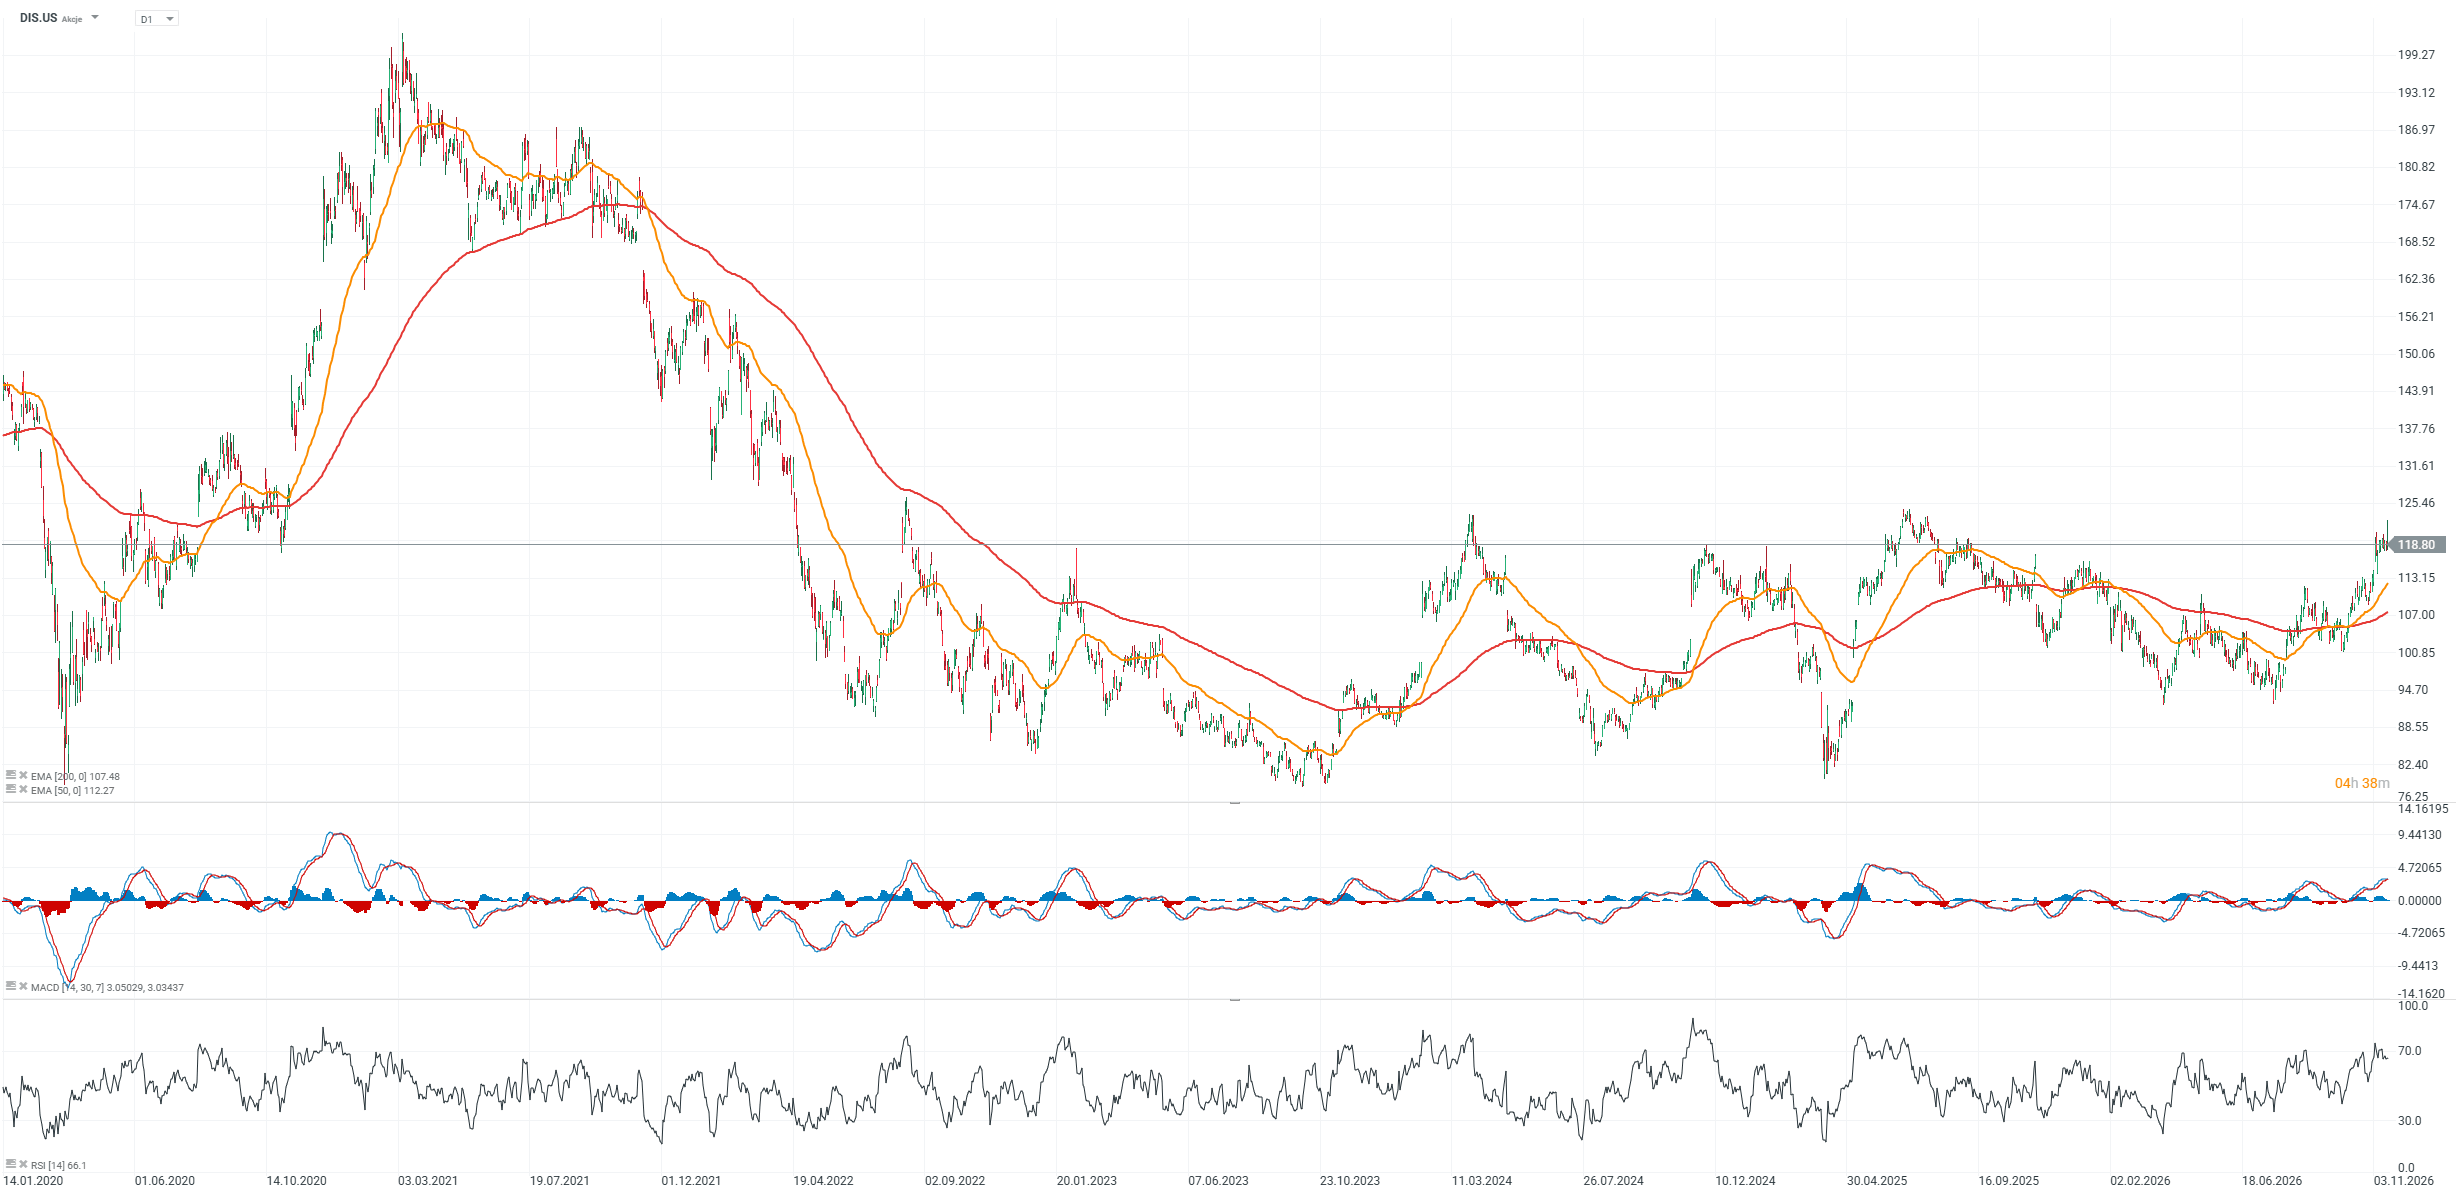
Graf DIS.US (časový rámec D1)
 Zdroj: XTB
Nike: Spoločnosť sa pripravuje na viacročný obrat v podnikaní
Nike na svojom Investor Day predstavil novú stratégiu „Full Stride Ahead“, ktorej cieľom je obnoviť udržateľný rast tržieb a ziskovosti. Krátkodobý výhľad však zostáva náročný: spoločnosť očakáva pokles tržieb o približne 7 – 9 % vo fiškálnom roku 2027 (jún 2026 až máj 2027), pričom upravený EPS by sa mal pohybovať v rozmedzí 1,15 – 1,35 USD. Prevádzková marža sa odhaduje len na 6 %, zatiaľ čo fiškálne roky 2027 – 2028 sa zamerajú na investície a reštrukturalizáciu obchodného modelu. Nike očakáva, že pokles tržieb sa v roku 2028 postupne zmierni a následne vo fiškálnom roku 2030 (jún 2029 až máj 2030) dôjde k návratu k rastu na úrovni trhu.
Do roku 2030 chce Nike zvýšiť ročné tržby o približne 5 miliárd USD v porovnaní so súčasnou úrovňou, zlepšiť prevádzkovú maržu na 12 – 14 % a dosiahnuť upravený EPS vo výške 3,00 – 3,50 USD. Približne 4 miliardy USD z dodatočných tržieb by mali pochádzať zo segmentu Performance Sports, najmä z behu, tréningu, futbalu, basketbalu a outdoorových aktivít. Spoločnosť tiež plánuje do roku 2030 vyplatiť akcionárom na dividendách približne 12 miliárd USD. Pre investorov zostáva kľúčovou otázkou, či Nike dokáže obnoviť silu značiek Jordan a Converse a zlepšiť výkonnosť v Číne bez ďalšieho tlaku na marže.
-
Tržby by mali vo fiškálnom roku 2027 medziročne klesnúť o 7 – 9 %, pričom pokles by sa mal zmierniť vo fiškálnom roku 2029 (jún 2028 až máj 2029).
-
Upravený zisk na akciu (EPS) za fiškálny rok 2027 (jún 2026 až máj 2027) by mal dosiahnuť 1,15 – 1,35 USD, v súlade s predchádzajúcim výhľadom. Do fiškálneho roku 2031 (jún 2030 až máj 2031) si Nike stanovil cieľ EPS vo výške 3,00 – 3,50 USD, teda takmer trojnásobok súčasnej odhadovanej úrovne.
-
Fiškálne roky 2027 – 2028 budú obdobím intenzívnych investícií zameraných na návrat Nike k udržateľnej rastovej trajektórii.
-
Do fiškálneho roku 2031 chce spoločnosť vygenerovať približne 5 miliárd USD dodatočných ročných tržieb a vrátiť akcionárom kumulatívne 12 miliárd USD formou dividend.
Graf NKE.US (časový rámec D1)
 Zdroj: XTB
Home Depot: Výsledky prekonali očakávania, dopyt však zostáva umiernený
Home Depot zvýšil tržby za 3. štvrťrok 2026 medziročne o 4,9 % na 43,4 miliardy USD, zatiaľ čo upravený EPS vzrástol o 3,2 % na 3,86 USD. Porovnateľné tržby sa zlepšili o 2,2 %, čím prekonali očakávania analytikov. Napriek tomu počet porovnateľných zákazníckych transakcií klesol o 0,5 %, zatiaľ čo priemerná hodnota transakcie vzrástla o 3 %. To naznačuje, že rast tržieb bol skôr dôsledkom vyšších výdavkov na transakciu než zvýšenej návštevnosti zákazníkov. Tieto čísla poukazujú na postupnú stabilizáciu dopytu, no zatiaľ nepotvrdzujú výrazné oživenie na americkom trhu s domácimi vylepšeniami.
Spoločnosť zvýšila svoj celoročný výhľad rastu tržieb za fiškálny rok 2026 na približne 4,5 %, pričom predpokladá rast porovnateľných tržieb o 1,4 %. Upravená prevádzková marža by mala dosiahnuť približne 12,8 %, zatiaľ čo upravený EPS by mal medziročne vzrásť o 2 %. Investori sa zameriavajú aj na zmeny vo vedení, keď post generálneho riaditeľa preberá Richard McPhail. Napriek tomu, že výsledky prekonali konsenzuálne očakávania, akcie Home Depot po zverejnení klesli približne o 3 %, čo naznačuje, že investori zostávajú znepokojení obmedzeným rastovým potenciálom v prostredí vyšších nákladov na financovanie a utlmenej aktivity v oblasti domácich vylepšení.
-
Upravený EPS dosiahol 3,86 USD oproti očakávaným 3,85 USD, zatiaľ čo tržby dosiahli 43,4 miliardy USD, čím prekonali konsenzuálny odhad 42,83 miliardy USD.
-
Porovnateľné tržby vzrástli o 2,2 % v porovnaní s očakávanými 1,71 %. Porovnateľné tržby v USA tiež vzrástli o 2,2 %, čím prekonali prognózu 1,52 %.
-
Zásoby tovaru dosiahli 27,6 miliardy USD v porovnaní s očakávanými 26,87 miliardy USD.
-
Spoločnosť predpokladá celoročný rast tržieb o približne 4,5 % v porovnaní s predchádzajúcim rozpätím výhľadu 2,5 – 4,5 %. Porovnateľné tržby by mali vzrásť o približne 1,4 % oproti predchádzajúcemu výhľadu 0 – 2 %.
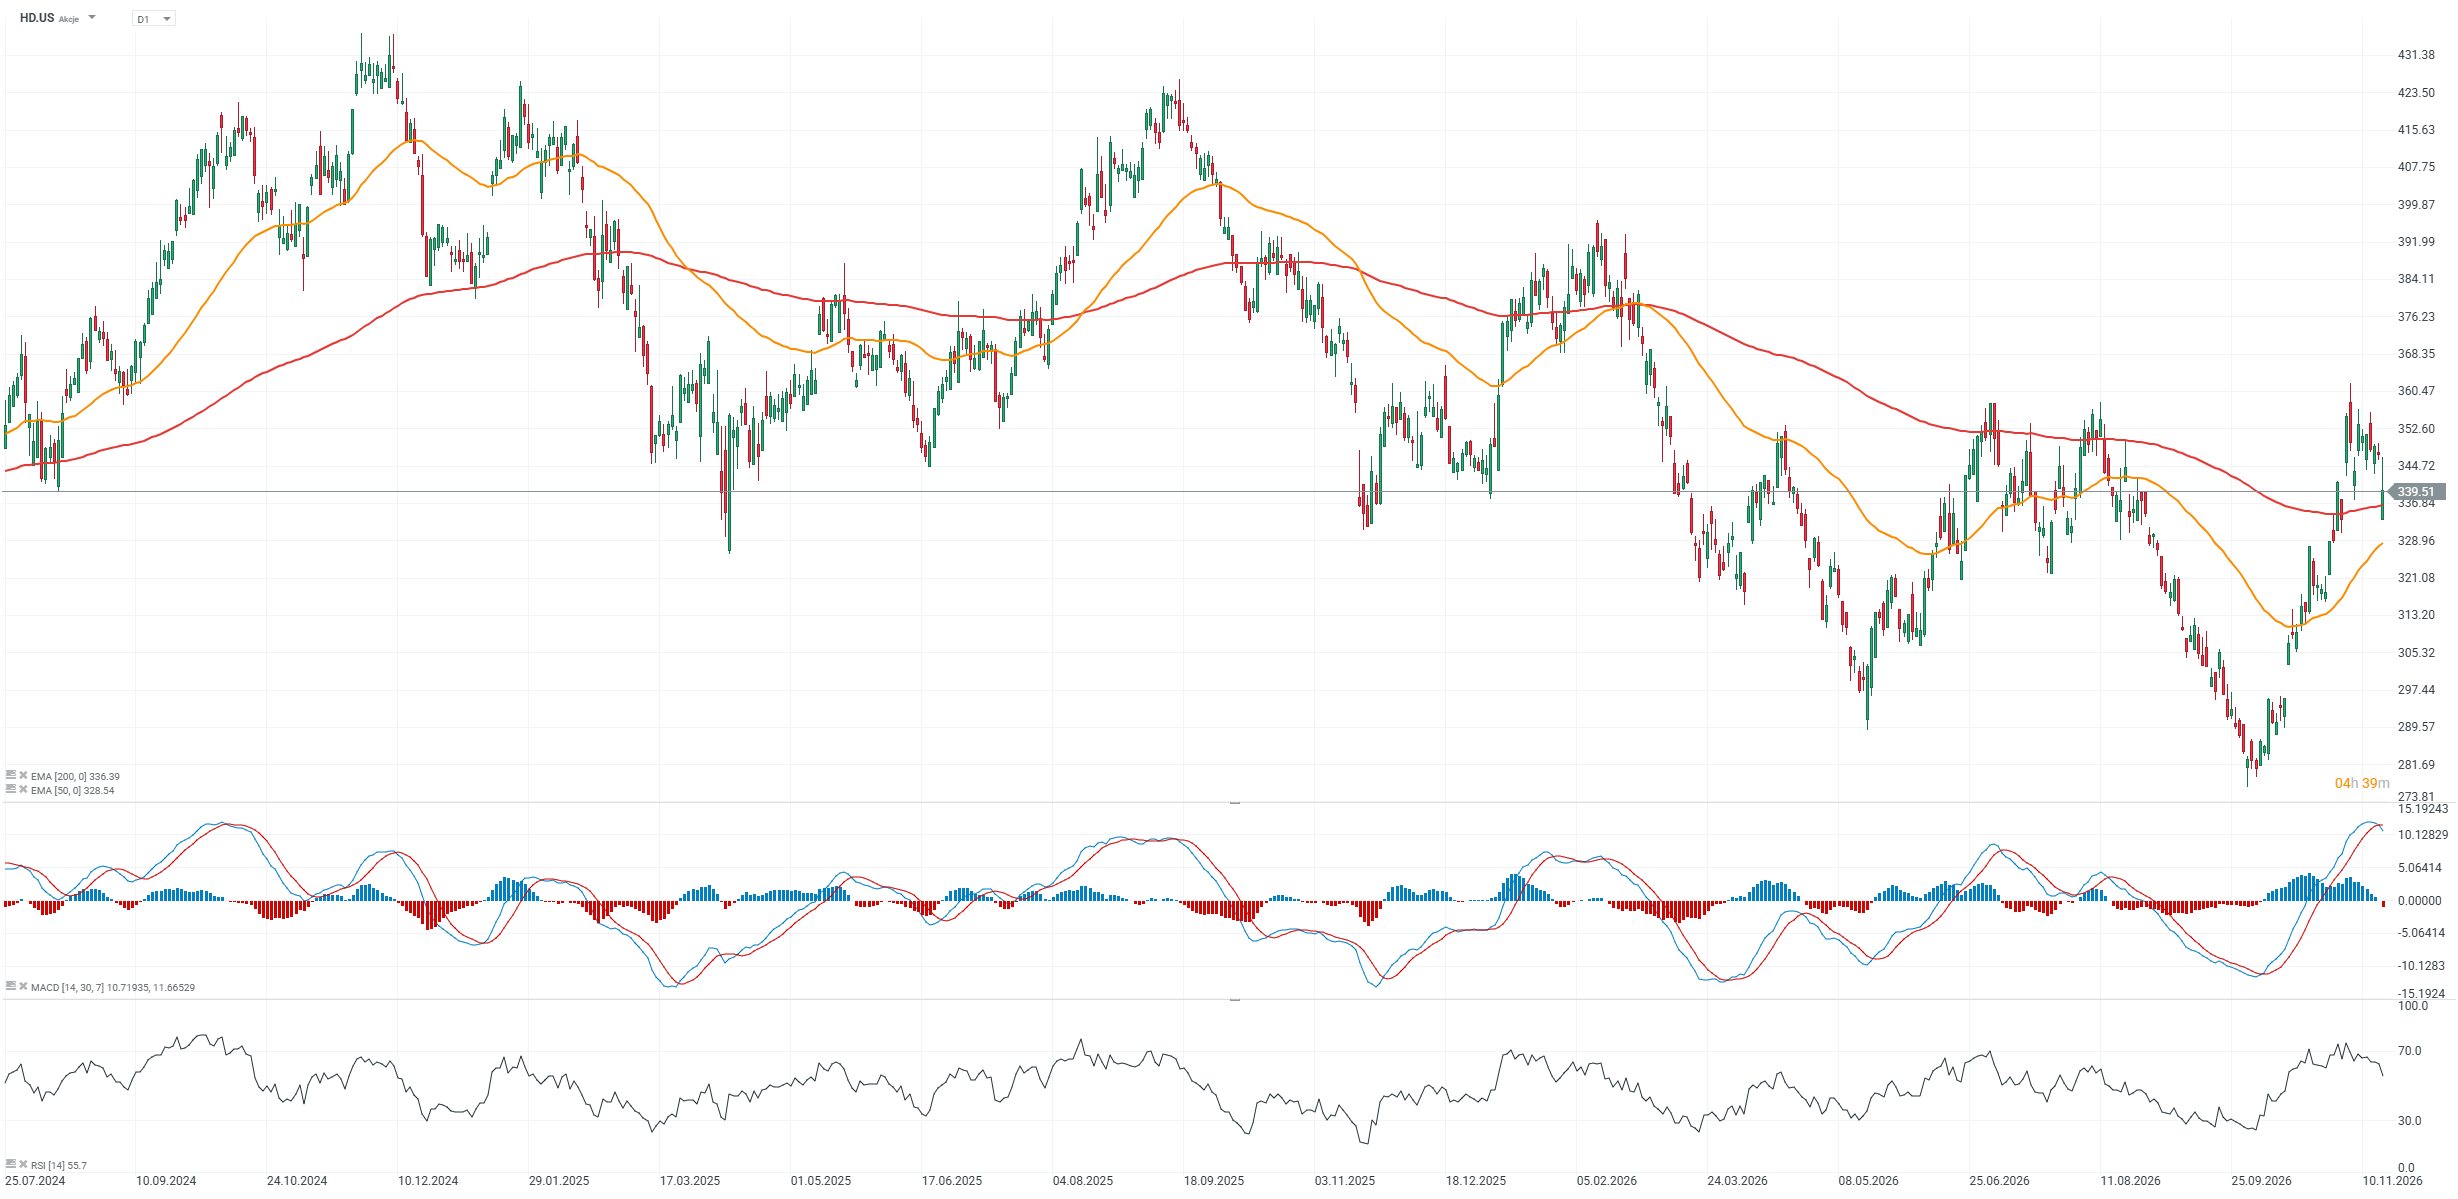
Graf HD.US (časový rámec D1)
 Zdroj: XTB
Zaujala Vás táto téma?
Okrem širokého spektra nástrojov od nás získate aj vzdelávacie materiály ako články, e-booky či kurzy zadarmo:
- Trading pre začiatočníkov
- TOP 5 nástrojov Ondřeja Hartmana
- Testovací účet v XTB? Precvičte si obchodovanie zadarmo!
- Investovanie do Big Tech spoločností
- Investičné impérium Warrena Buffetta
- Tvorba akciového portfólia
Články:

Za tickerem: ALO.FR (Alstom) – Od električiek po vysokorýchlostné vlaky 🚆

Akcie AMD jsou téměř čtvrtinu pod maximem: Udrží se nad 440 USD?


Nálada amerických staviteľov klesla na najnižšiu úroveň za viac než 14 rokov🚨📉

US Open: Wall Street je pred výsledkami Nvidie v napätí 🚩 Môžu rastúce ceny ropy zaťažiť akciové trhy?
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.