


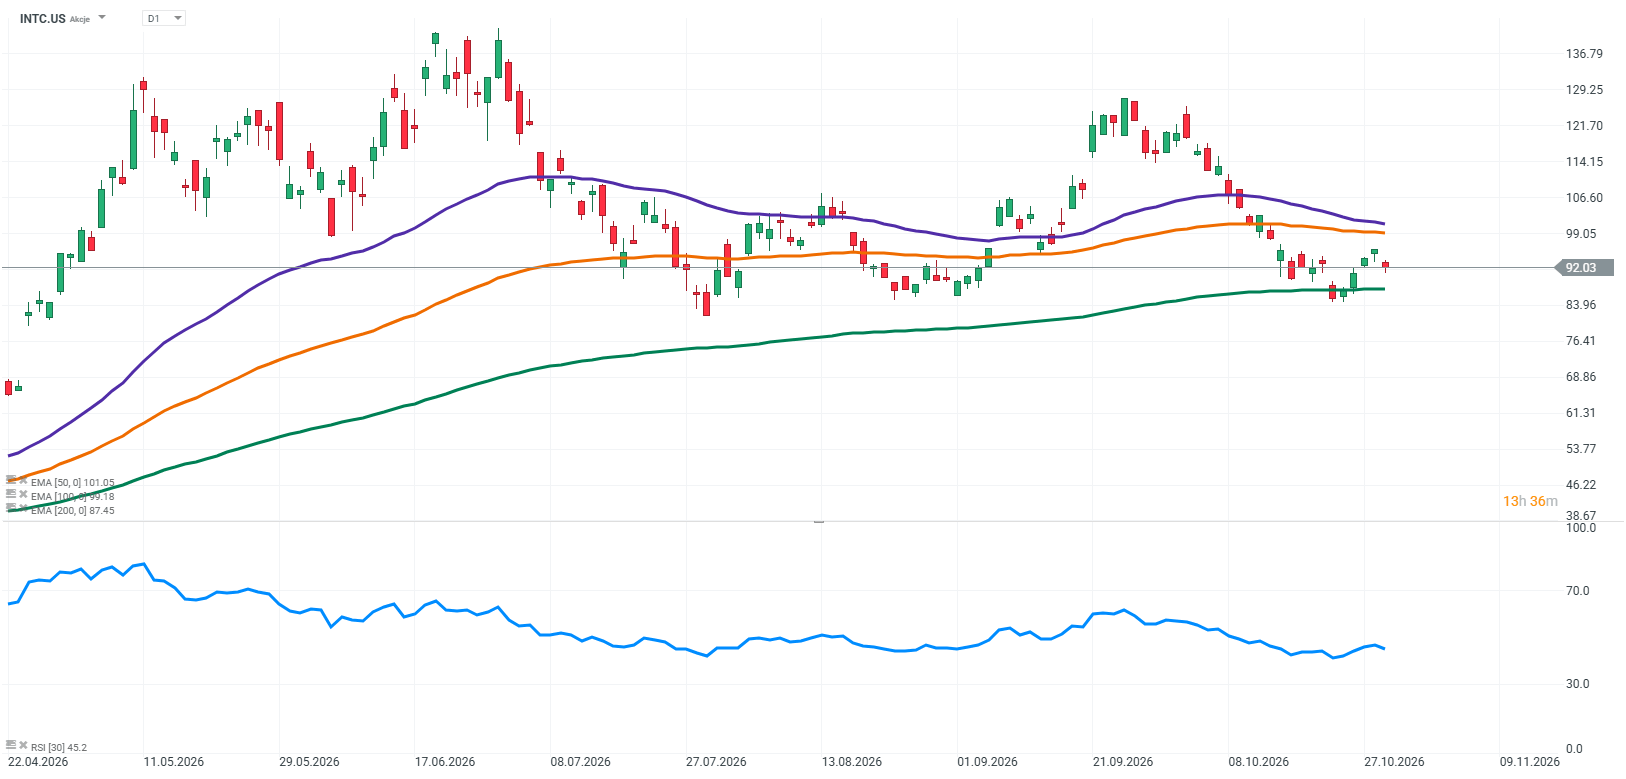
Intel zverejnil výsledky, ktoré pohodlne prekonali očakávania Wall Street. Tržby medziročne vzrástli o 21 % na 16,5 miliardy USD, zatiaľ čo upravený zisk na akciu dosiahol 0,52 USD oproti konsenzuálnym odhadom okolo 0,40 USD. Napriek týmto silným číslam bola reakcia trhu krutá. Akcie Intelu po zverejnení výsledkov v popoludňajšom obchodovaní klesli približne o 20 %. Investori zjavne usúdili, že jeden silný kvartál nestačí na obnovenie dôvery v obrat Intelu, najmä keď výhľad na nasledujúce mesiace necháva priestor na zlepšenie.
Najväčším sklamaním bol výhľad spoločnosti na štvrtý kvartál. Intel očakáva tržby vo výške 15 až 16 miliárd USD oproti odhadom analytikov na úrovni približne 17 miliárd USD. Výhľad ziskovosti bol ešte horší. Spoločnosť predpovedá upravený zisk na akciu vo výške 0,25 USD, čo je výrazne pod trhovým konsenzom okolo 0,43 USD. K tomu sa pridáva očakávaný pokles upravenej hrubej marže zo 44,1 % na približne 38 %. Je to jasný signál, že zlepšujúce sa štvrťročné výsledky neznamenajú, že Intel vyriešil svoje hlbšie prevádzkové problémy. Spoločnosť naďalej zápasí s dosiahnutím takej úrovne ziskovosti, aká je potrebná na to, aby konkurovala popredným hráčom v polovodičovom priemysle.
Intel – kľúčové finančné výsledky za 3. kvartál 2026
-
Tržby: 16,51 miliardy USD, medziročný nárast o 21 % (oproti 13,7 miliardy USD pred rokom).
-
Čistý zisk: 3,3 miliardy USD, medziročný pokles o 18 %.
-
Upravený zisk na akciu (non-GAAP EPS): 0,52 USD oproti 0,23 USD pred rokom. Konsenzus bol približne 0,40 USD.
-
Hrubá marža (GAAP): 43,0 % oproti 38,2 % pred rokom.
-
Prevádzková marža: 19,6 % oproti 11,2 % pred rokom.
-
Prevádzkový peňažný tok: 5,1 miliardy USD.
Výkonnosť segmentov:
-
Data Center and AI: tržby 7,3 miliardy USD, medziročný nárast o 78 %.
-
Client Computing Group (PC): tržby 8,1 miliardy USD, medziročný pokles o 5 %.
-
Intel Foundry: tržby 6,7 miliardy USD, medziročný nárast o 58 %.
Rozklad tržieb je obzvlášť výpovedný. Segment Data Center and AI zvýšil tržby medziročne o 78 % na 7,3 miliardy USD. Toto by mal byť jeden z najsilnejších argumentov v prospech obratu Intelu. Aj tu však existuje výrazné obmedzenie. Napriek silnému dopytu nedokáže Intel zákazníkom dodať dostatok serverových procesorov Xeon. Spoločnosť má objednávky, zákazníkov aj rastúci trh, chýba jej však výrobná kapacita na to, aby túto príležitosť plne využila. V odvetví, kde je schopnosť rýchlo zvyšovať objem dodávok jednou z najdôležitejších konkurenčných výhod, zostáva toto vážnou slabinou.
Medzitým sa jadro podnikania Intelu, teda procesory pre osobné počítače, naďalej trápi. Tržby v segmente Client Computing Group klesli o 5 % na 8,1 miliardy USD. Situáciu zhoršujú rastúce ceny pamätí a obmedzená dostupnosť komponentov, pričom vedenie spoločnosti neočakáva výraznejšie zlepšenie pred druhým polrokom 2027. To znamená, že Intel sa nemôže spoliehať na rýchle oživenie svojho najväčšieho segmentu, ktoré by pomohlo stabilizovať výsledky počas nákladnej transformácie zvyšku firmy.
Ďalšou problémovou oblasťou je výroba. Prerušenia prevádzky v závode Intelu v izraelskom Kirjat Gat by mali v nasledujúcich dvoch kvartáloch znížiť tržby o približne 600 miliónov USD. Tento problém samotný neurčuje budúcnosť spoločnosti, no zapadá do omnoho širšieho obrazu. Intel už roky vynakladá úsilie na obnovu svojich výrobných kapacít, no naďalej čelí obmedzeniam, ktoré mu bránia plniť objednávky a zvyšovať tržby. To je obzvlášť dôležité vzhľadom na jeho ambície v oblasti kontraktnej výroby. Pokročilá výrobná technológia nestačí, ak spoločnosť nedokáže vyrábať v potrebnom objeme, v stanovenom termíne a za konkurencieschopné náklady.
Dôležité je tiež odlíšiť rast tržieb Intel Foundry od skutočného úspechu výrobnej stratégie spoločnosti. Segment zvýšil tržby medziročne o 58 % na 6,7 miliardy USD, no vyššie tržby ešte neznamenajú, že Intel vybudoval konkurencieschopný kontraktný výrobný biznis. Kľúčovými výzvami zostávajú ziskovosť, využitie kapacít, získavanie externých zákazníkov a technologická konkurencieschopnosť voči TSMC. Kým Intel nepreukáže hmatateľný pokrok v týchto oblastiach, ďalšie oznámenia o expanzii Intel Foundry budú mať pre investorov obmedzenú hodnotu. Trh potrebuje dôkaz, že tento biznis dokáže napokon generovať zisk a nielen spotrebúvať miliardy dolárov kapitálu.
Ďalším významným zdrojom obáv je financovanie celej transformácie. Intel tento rok prostredníctvom emisie akcií získal 23 miliárd USD, pričom kapitálové výdavky by mali v roku 2027 opäť výrazne vzrásť. Obnova technologického a výrobného postavenia si vyžaduje obrovské množstvo kapitálu a doterajšie výsledky poskytujú len malú istotu, že tieto investície prinesú primeranú návratnosť. Pre akcionárov to znamená nielen pretrvávajúci tlak na peňažné toky, ale aj riziko ďalšieho riedenia podielov. Investori môžu mať pravdu, pokiaľ ide o dlhodobý potenciál Intelu, a aj tak nemajú žiadnu záruku, že z toho súčasní akcionári budú mať primeraný úžitok.
Celý príbeh obratu Intelu začína pôsobiť oveľa menej presvedčivo, než by naznačoval samotný rast tržieb v treťom kvartáli. Spoločnosť síce profituje z boomu AI infraštruktúry, no nedokáže plne uspokojiť dopyt. Rozširuje svoj kontraktný výrobný biznis, no stále musí dokázať, že dokáže byť konkurencieschopná a zisková. Jej finančné výsledky sa zlepšujú, no v nasledujúcom kvartáli sa očakáva výrazné zhoršenie marží a ziskov. K tomu treba pripočítať slabý trh s počítačmi a potrebu naďalej financovať mimoriadne nákladnú transformáciu, čím sa celkový obraz stáva podstatne menej príťažlivým.
Podľa môjho názoru je práve to dôvod, prečo je výpredaj po zverejnení výsledkov taký dôležitý. Investori už Intel nehodnotia iba na základe prísľubu návratu na jeho bývalú pozíciu. Čoraz viac chcú vidieť dôkaz, že takýto scenár je vôbec realistický. Samotná účasť na AI boome automaticky neznamená, že z neho Intel profituje, rovnako ako vyššie tržby Intel Foundry automaticky neznamenajú obnovenie jeho technologického prvenstva. Spoločnosť má pred sebou ešte obrovské množstvo práce a jej konkurenti jej rozhodne nebudú čakať, kým dokončí svoju transformáciu.
Intel ukázal, že dokáže dosiahnuť silný kvartál. Neukázal však, že dokáže toto zlepšenie udržať, obnoviť marže a znovu získať konkurencieschopnosť vo výrobe polovodičov. To je zásadný rozdiel. V tejto fáze zostáva obrat Intelu nákladným podujatím, ktorého úspech ešte nebol potvrdený finančnými výsledkami. A po poslednej správe o výsledkoch je ťažké tvrdiť, že sa spoločnosť priblížila k vyriešeniu svojich problémov o niečo viac, než investori dúfali ešte pred pár mesiacmi.
Zdroj: XTB Reserach
Zaujala Vás táto téma?
Okrem širokého spektra nástrojov od nás získate aj vzdelávacie materiály ako články, e-booky či kurzy zadarmo:
- Trading pre začiatočníkov
- TOP 5 nástrojov Ondřeja Hartmana
- Testovací účet v XTB? Precvičte si obchodovanie zadarmo!
- Investovanie do Big Tech spoločností
- Investičné impérium Warrena Buffetta
- Tvorba akciového portfólia
Články:

📈 Víťazi a porazení z S&P 500 (29.10.2026)

📈 Akcie Rheinmetallu hľadajú dno. Blíži sa obrat trendu alebo príde ďalší pokles?

📉 Akcie Nebius Group klesajú: Cena prerazila kľúčovú podporu 191 USD. Kam až môže klesnúť?

Reddit prekonal očakávania analytikov: Zisk aj tržby výrazne rastú, akcie napriek tomu klesajú
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.