


Obchodné vzťahy medzi Európskou úniou a Čínou sa ďalej zhoršujú. Podľa ekonómov Goldman Sachs by už zavedené a pripravované európske obchodné opatrenia mohli zasiahnuť približne 27 % nominálnej hodnoty čínskeho exportu do EÚ. Priamy dopad na skutočný objem vývozu však bude závisieť od konečnej podoby jednotlivých opatrení a spôsobu ich zavedenia.
Napätie prichádza v čase, keď obchodný prebytok Číny voči Európskej únii dosahuje rekordné hodnoty. Brusel čoraz častejšie označuje rastúcu nerovnováhu za strategický problém a snaží sa chrániť domáci priemysel pred lacnejšou čínskou konkurenciou.
Čínsky obchodný prebytok s EÚ je na rekorde
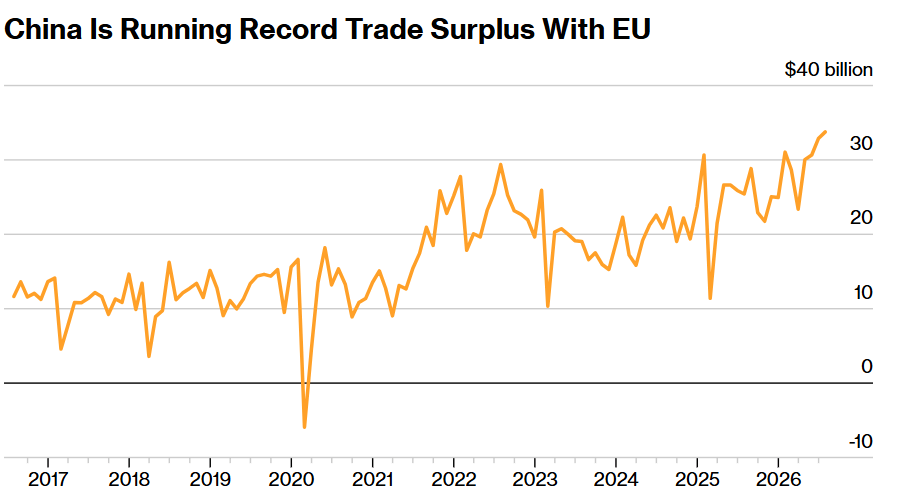
Zdroj: Bloomberg
Čínsky obchodný prebytok voči Európskej únii v posledných rokoch výrazne vzrástol. Zatiaľ čo ešte v rokoch 2017 až 2020 sa mesačný prebytok väčšinou pohyboval okolo 5–15 miliárd USD, od roku 2021 začal trend výrazne zrýchľovať.
V posledných mesiacoch sa prebytok dostal nad 30 miliárd USD, čo predstavuje najvyššie hodnoty za celé sledované obdobie. Vývoj ukazuje, že čínsky export do Európy rastie výrazne rýchlejšie než európsky vývoz do Číny. Práve táto nerovnováha je jedným z hlavných dôvodov, prečo Brusel pripravuje tvrdšie obchodné opatrenia.
EÚ môže rozšíriť clá aj uhlíkové poplatky
Jedným z hlavných rizík sú nové clá na plug-in hybridné automobily, ktoré Európska únia zvažuje ako ďalší krok po predchádzajúcich opatreniach voči čínskemu automobilovému sektoru.
Ešte významnejšie môže byť prípadné rozšírenie mechanizmu CBAM, teda uhlíkového vyrovnania na hraniciach. Ten je navrhnutý tak, aby znevýhodňoval lacnejší dovoz vyrábaný v krajinách s menej prísnymi environmentálnymi pravidlami.
Podľa Goldman Sachs by rozšírenie CBAM mohlo zasiahnuť ďalší čínsky export v hodnote približne 58 miliárd USD. Najväčšiemu riziku by čelili elektrické a dopravné zariadenia spolu so strojárskymi výrobkami.
Tieto tri sektory pritom podľa banky prispeli približne 4,9 percentuálneho bodu k minuloročnému 8,5 % rastu nominálneho čínskeho exportu do EÚ. Prípadné obmedzenia by preto mohli citeľne zasiahnuť práve oblasti, ktoré v súčasnosti ťahajú čínsky vývoz do Európy.
Dopad však nemusí byť okamžitý
Goldman Sachs zároveň upozorňuje, že samotný rozsah európskych opatrení automaticky neznamená rovnaký pokles čínskeho exportu. Výsledný dopad bude závisieť od konkrétnej podoby ciel, výnimiek a rýchlosti ich zavádzania.
Napríklad širšie uplatnenie CBAM sa podľa banky pravdepodobne neuskutoční skôr ako v roku 2028. Navyše výsledná uhlíková daň môže pri niektorých hotových výrobkoch predstavovať iba malú časť konečnej exportnej ceny.
Čínske firmy majú stále významnú výhodu v podobe nižších výrobných nákladov a rastúcej kvality produktov, čo im môže umožniť absorbovať časť dodatočných nákladov alebo si zachovať konkurencieschopnosť aj po zavedení nových bariér.
Európa má zároveň dôvod postupovať opatrne
Brusel sa nachádza v komplikovanej pozícii. Na jednej strane chce chrániť európsky priemysel a obmedziť rastúcu obchodnú nerovnováhu, na druhej strane je Európa v niektorých strategických oblastiach stále silne závislá od Číny.
EÚ napríklad získava z Číny viac ako 90 % svojho dovozu vzácnych zemín podľa hmotnosti. Tieto suroviny sú pritom kľúčové pre výrobu elektromobilov, elektroniky, obnoviteľných zdrojov aj obranných technológií.
Goldman Sachs preto očakáva, že európska obchodná politika voči Číne bude postupne prísnejšia, ale pravdepodobne sa zastaví pred opatreniami, ktoré by mohli vyvolať tvrdú odvetu Pekingu.
Čína už v minulosti ukázala, že je ochotná využívať svoju pozíciu v kritických surovinách ako vyjednávací nástroj. Príliš agresívny postup EÚ by preto mohol poškodiť aj európske firmy a dodávateľské reťazce.
Pre čínsky export ide o rastúce riziko
Európska únia vlani absorbovala približne 15 % čínskeho exportu, takže ďalšie sprísňovanie obchodných podmienok predstavuje pre čínsku ekonomiku významné riziko. Export pritom zostáva jedným z dôležitých pilierov rastu v čase, keď domáca spotreba a realitný sektor zostávajú slabšie.
Ak by EÚ skutočne rozšírila clá a uhlíkové poplatky na širšiu skupinu čínskeho tovaru, mohlo by to spomaliť ďalší rast čínskeho podielu na európskom trhu. Na druhej strane vysoká cenová konkurencieschopnosť čínskych výrobcov a závislosť Európy od niektorých dodávok pravdepodobne zabránia úplnému obchodnému stretu.



Graf dňa: Čo čaká technologické akcie po najhlbšom výpredaji od apríla 2025? (19.10.2026)


Viac ruskej ropy, menej dodávok z Perzského zálivu? Trh sleduje sankcie aj eskaláciu konfliktu 🛢️

Ranné zhrnutie: Nasdaq sa zotavuje pred výsledkami Mag7, dlhopisy opäť v obľube, ropa ustupuje z maxím (19.10.2026)



Ranný prehľad: Warsh mlčí o úrokových sadzbách. Obavy z dlhu v AI ochladili sentiment, no oživenie je na dohľad.
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.