


Čaká nás najočakávanejšie zasadnutie centrálnej banky v roku 2026. V stredu oznámi Fed svoje rozhodnutie o úrokových sadzbách. Trh je v súčasnosti takmer presvedčený, že vyhlásenie zverejnené o 20:00 prinesie zvýšenie sadzieb o 25 bázických bodov, prvé od júla 2023.
Čo hovoria dáta?
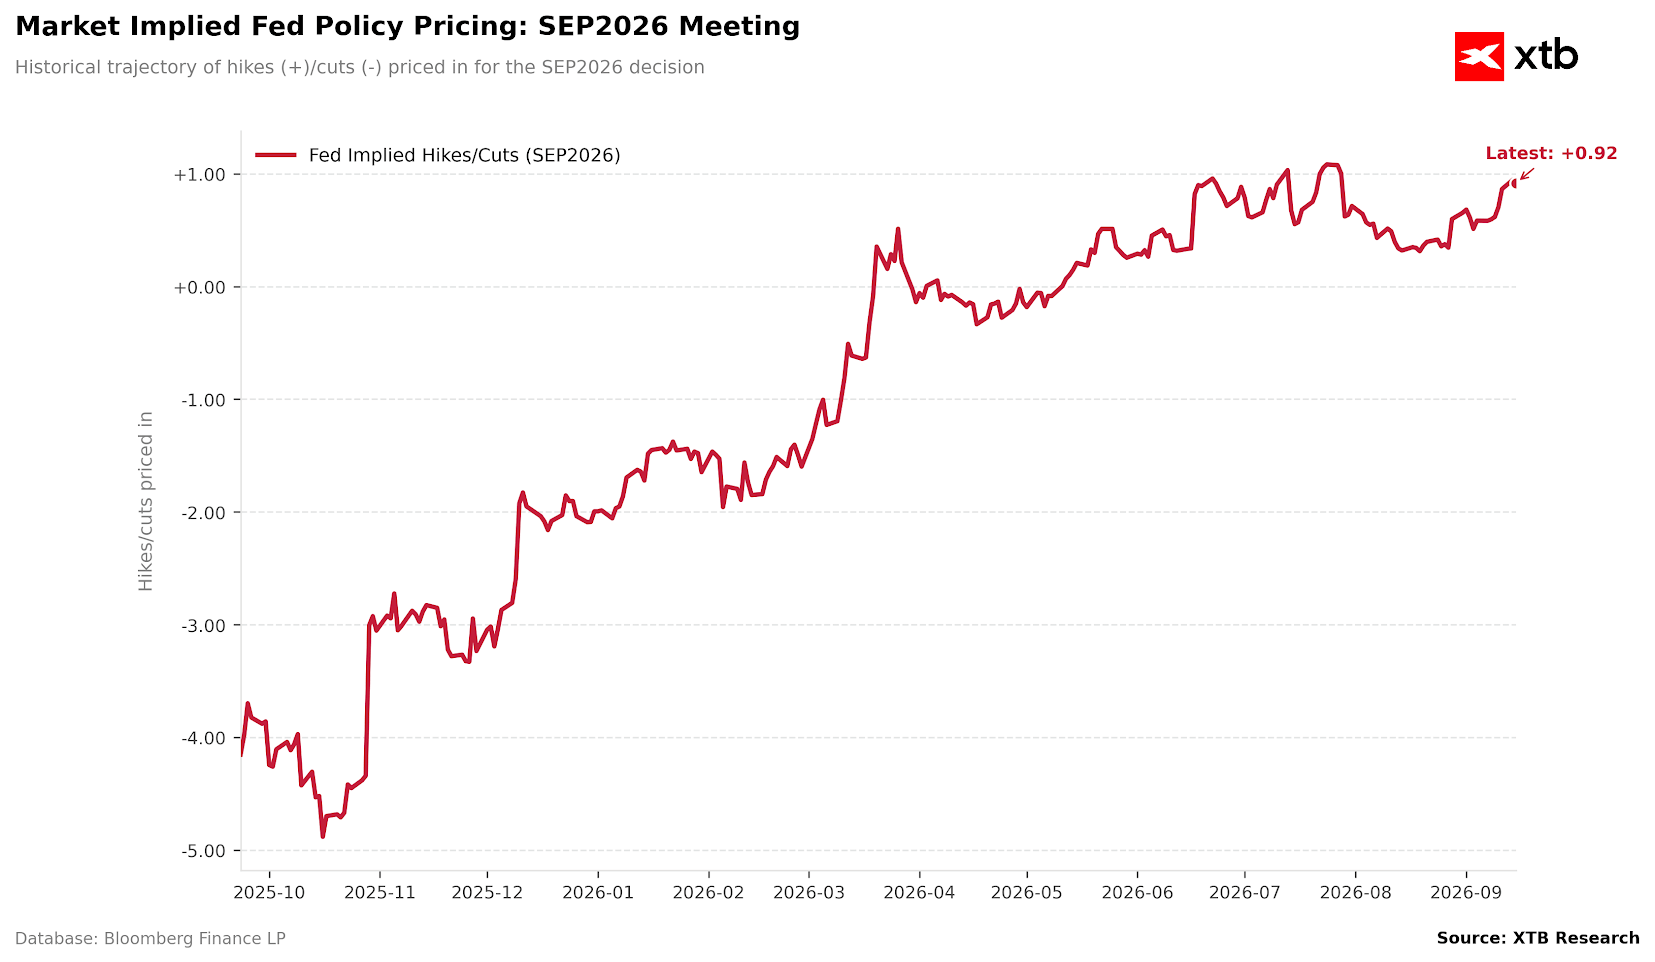
Stávky na zvýšenie úrokových sadzieb v posledných dňoch veľmi dynamicky vzrástli, čo pôsobí trochu prekvapivo vzhľadom na to, že fundamentálna situácia zostáva do značnej miery nezmenená.
Graf 1: Zmena trhom očakávanej pravdepodobnosti septembrového zvýšenia sadzieb Fedu (2025–2026)
Zdroj: XTB Research, 15. 9. 2026
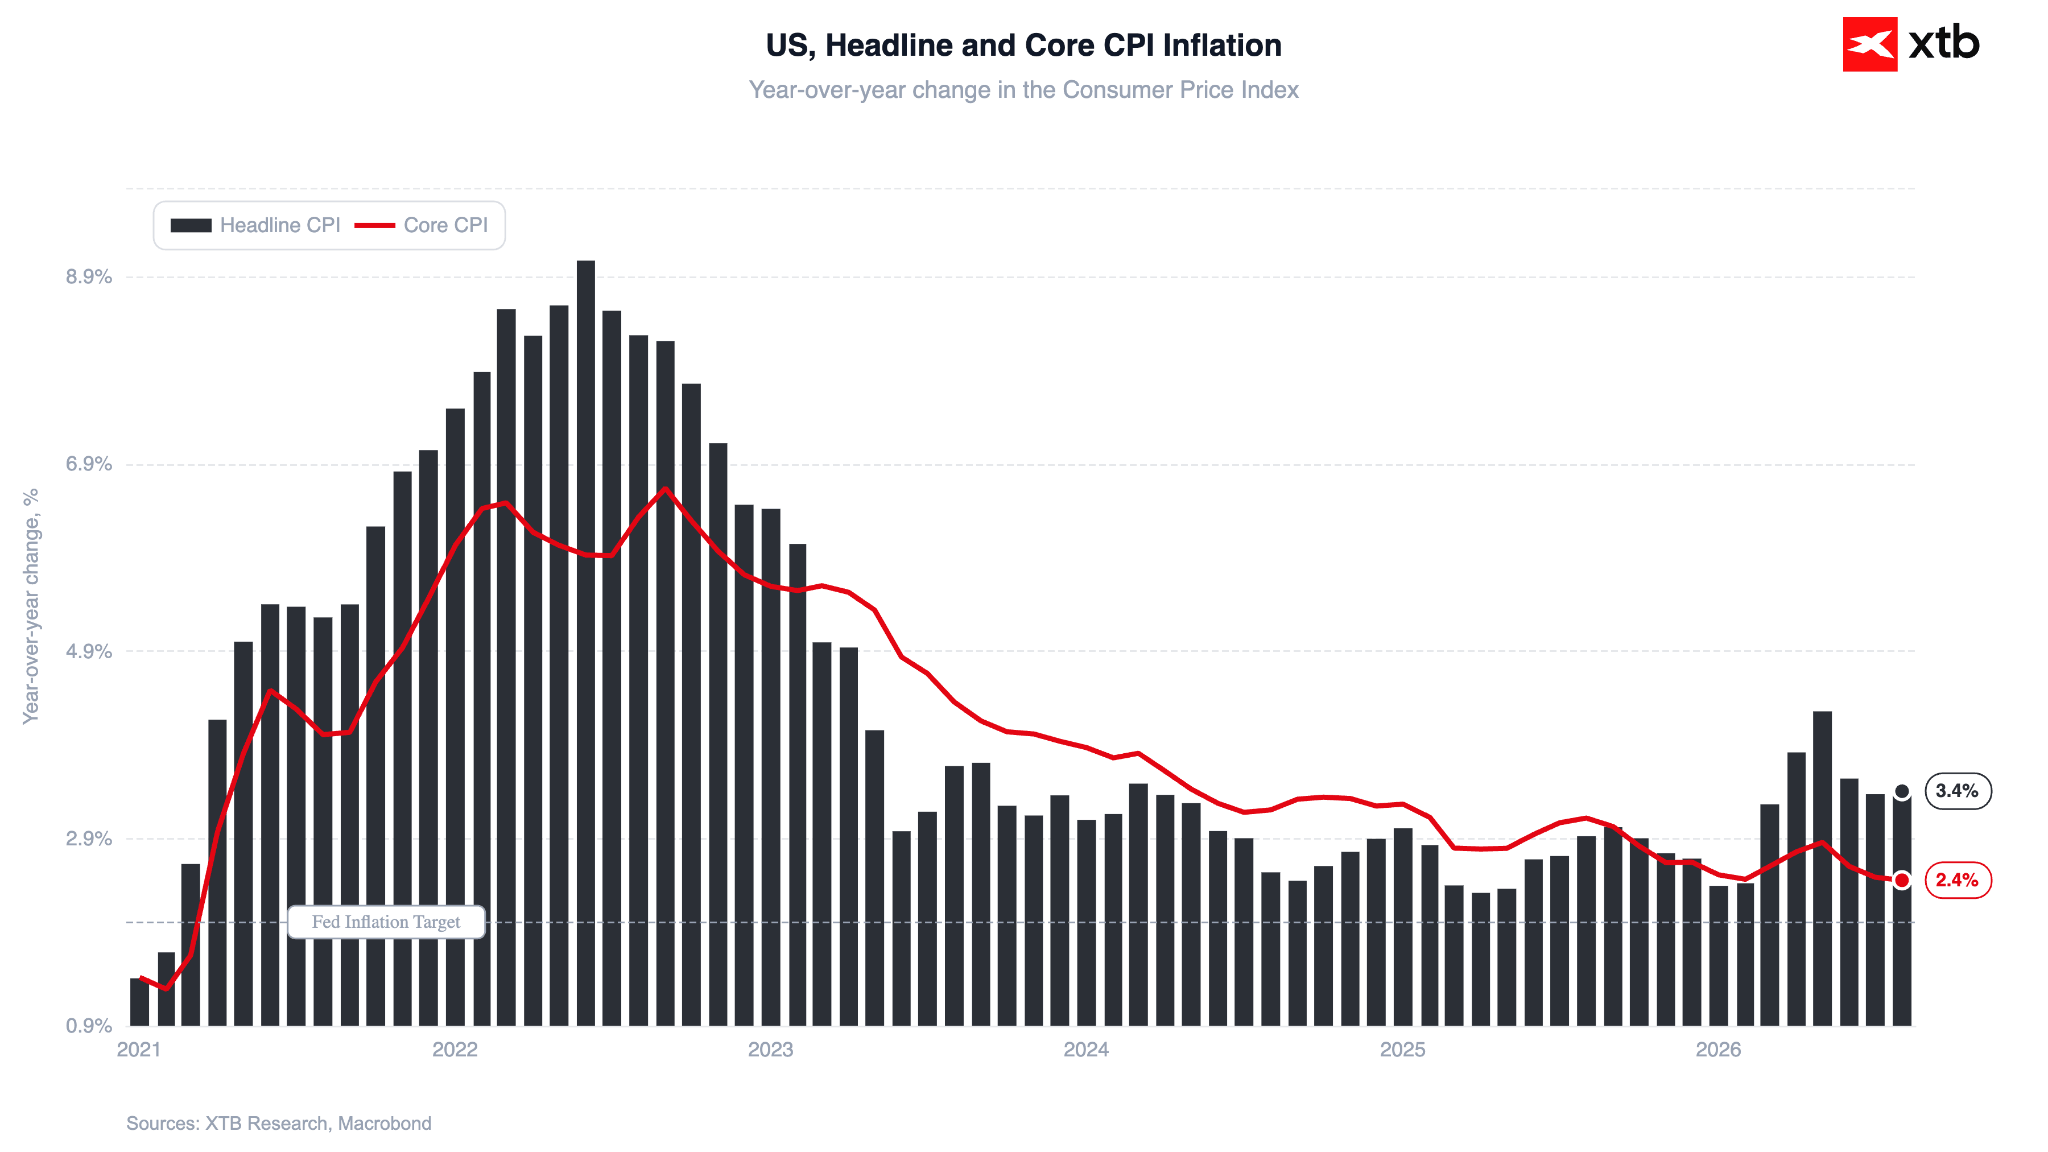
Minulotýždňové údaje o inflácii, ktoré mali podľa Christophera Wallera rozhodnúť v prospech jedného alebo druhého scenára, nepriniesli jednoznačnú odpoveď. Jadrová inflácia medziročne spomalila na 2,4 %. Trhy sa zamerali predovšetkým na mierne vyšší než očakávaný medzimesačný rast o 0,3 %, podľa nášho názoru to však nestačí na potvrdenie potreby zvýšiť úrokové sadzby.
Graf 2: Inflácia CPI v Spojených štátoch (2026–2027)
Zdroj: XTB Research, 15. 9. 2026
Argumenty pre sprísnenie menovej politiky možno nájsť vo zvýšenej inflácii v službách (3,1 %), ani tu však momentum nie je príliš znepokojujúce. Podľa Fed Wage Growth Tracker rast miezd zrýchľuje (4,1 % v auguste), čo by mohlo v nasledujúcich mesiacoch podporiť spotrebu. Súčasné tempo, ktoré v reálnom vyjadrení dosahuje menej ako 1 %, však podľa nášho názoru nemá potenciál zásadne zmeniť výhľad. Platí to najmä preto, že spotreba amerických domácností sa v posledných mesiacoch – a vlastne aj štvrťrokoch – výrazne opierala o klesajúce úspory, ktoré bude skôr či neskôr potrebné opäť doplniť.
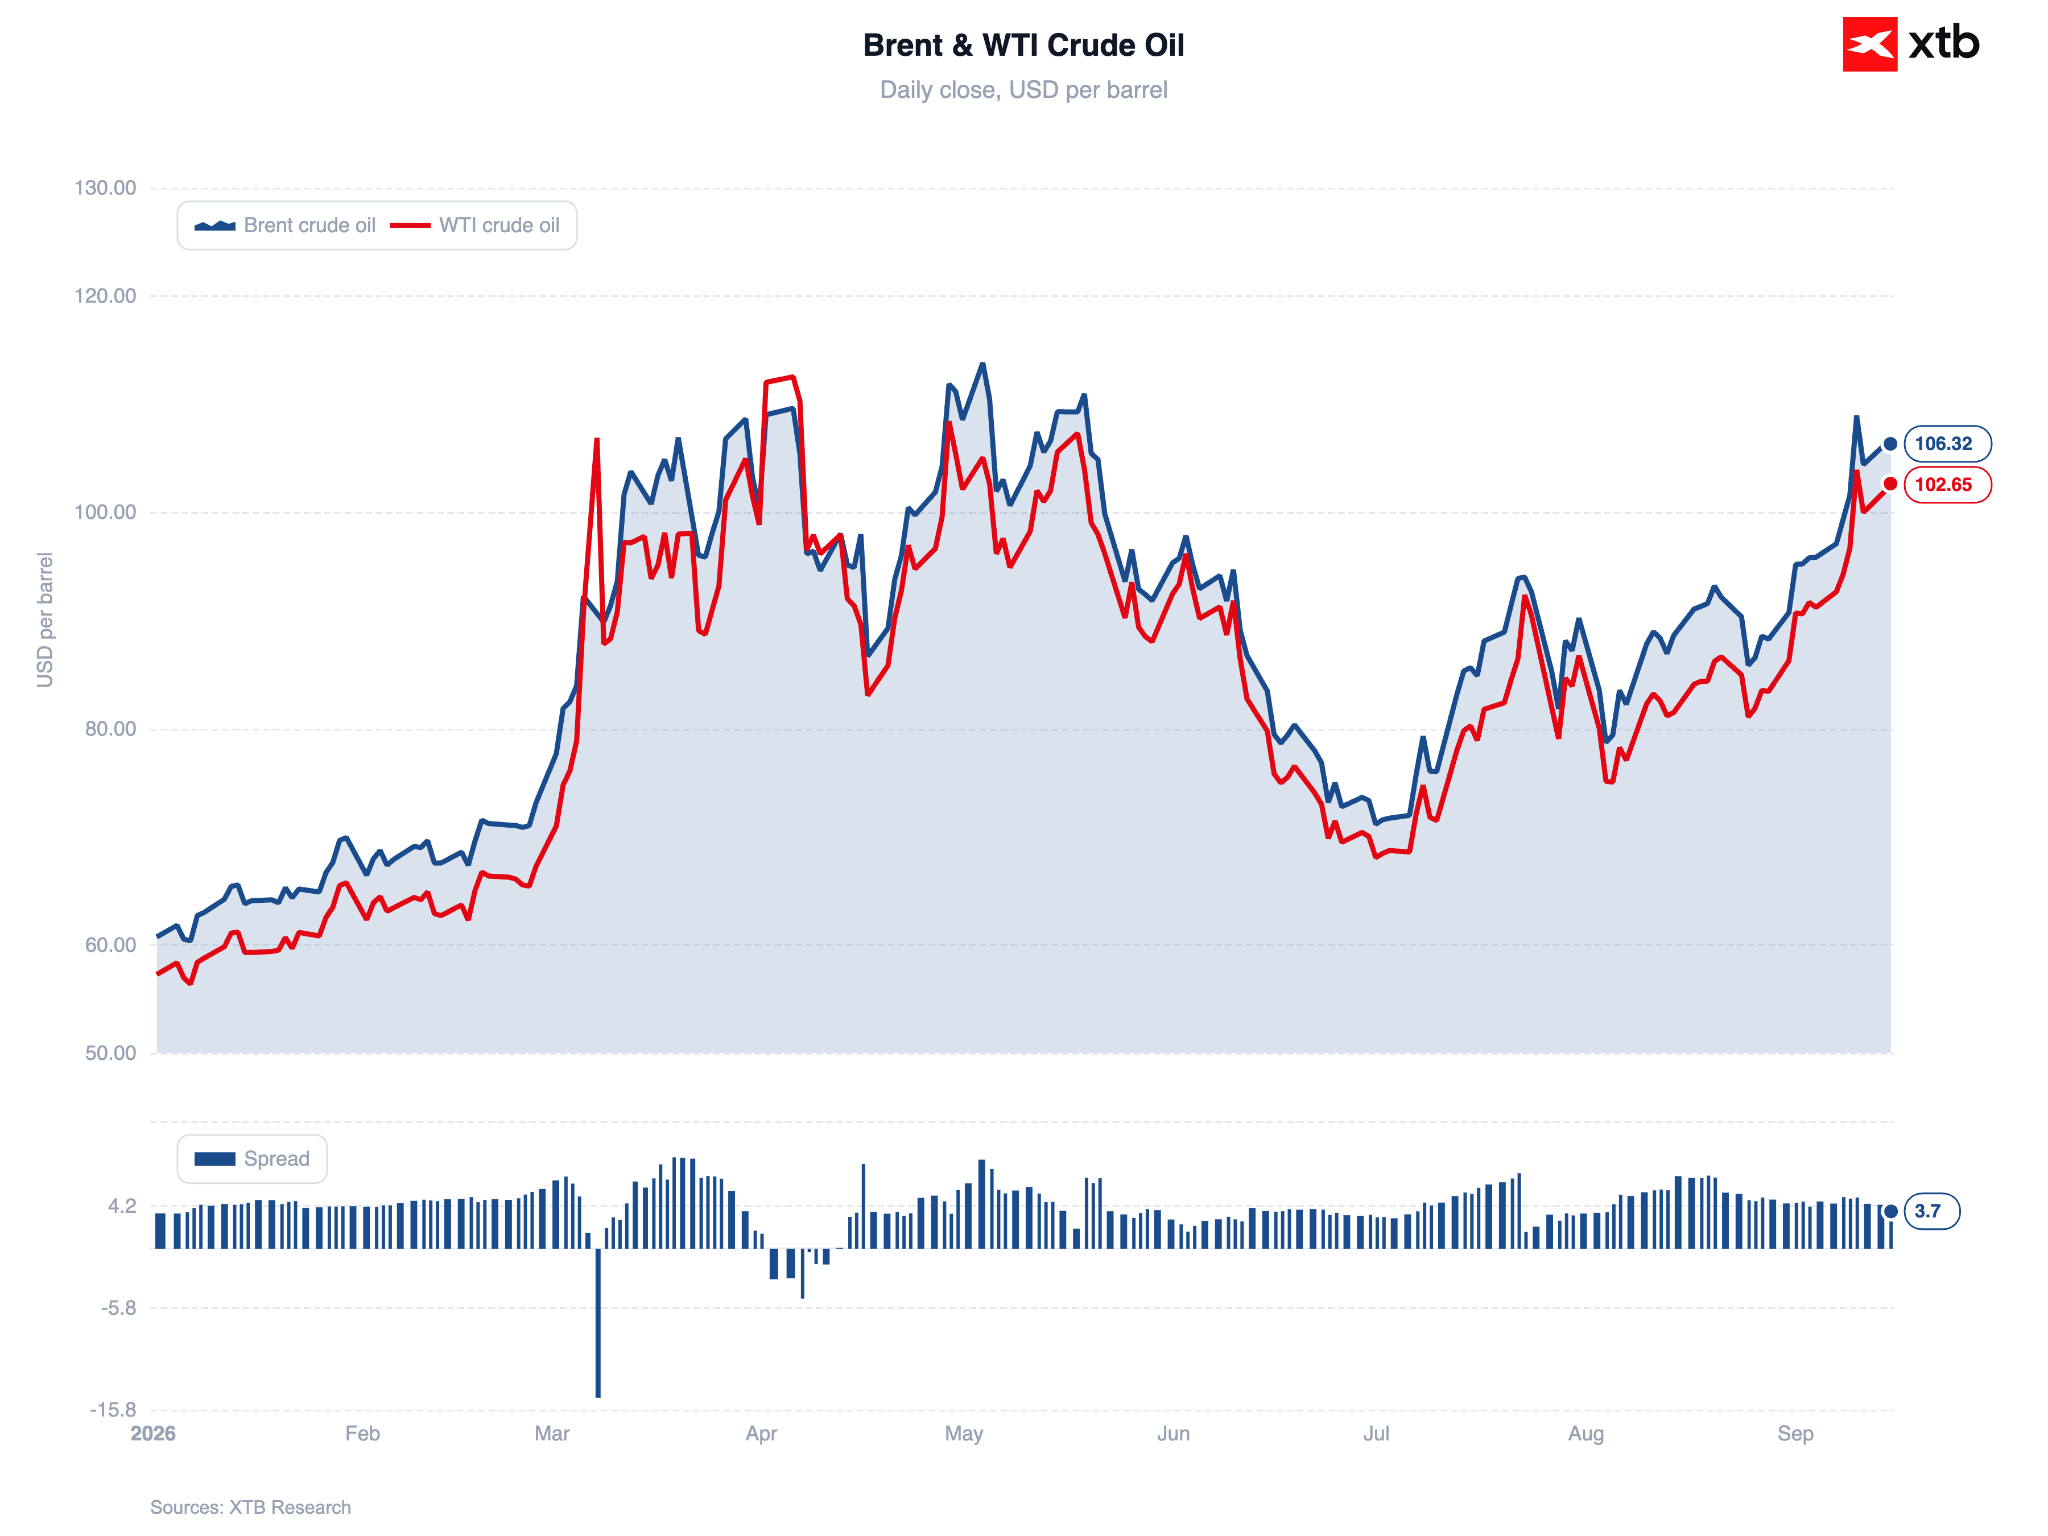
To samozrejme neznamená, že by zvýšenie sadzieb bolo neopodstatnené alebo z makroekonomického hľadiska nelogické. Možno preň nájsť viacero argumentov. Jedným z kľúčových faktorov, ktorý by mohol zvýšenie sadzieb vysvetliť, je napätá situácia na trhu energetických komodít. Vysoké ceny ropy a LNG sa zatiaľ do širšej americkej ekonomiky výrazne nepremietli, v nasledujúcich mesiacoch však nemožno vylúčiť zosilnenie tohto efektu.
Fed by preto mohol pristúpiť k zvýšeniu sadzieb ako k preventívnemu kroku a sprísniť menovú politiku skôr, aby predišiel prípadnej potrebe oveľa výraznejšieho sprísňovania v budúcnosti. Ak sa Fed v stredu skutočne rozhodne pre tento krok, môže vzniknúť otázka, prečo sadzby nezvýšil už v júli. Makroekonomické údaje zverejnené odvtedy totiž priniesli len málo ďalších argumentov v prospech sprísnenia menovej politiky. Práve preventívne zvýšenie sadzieb pritom bolo už vtedy argumentom predstaviteľov Fedu, ktorí sa odchýlili od väčšinového názoru a hlasovali za ich zvýšenie.
Graf 3: Ceny ropy Brent a WTI (2026)
Zdroj: XTB Research, 15. 9. 2026
Rozhodnutie bude pri každom scenári vnímané ako politizované
Z makroekonomického pohľadu možno rozhodnutie interpretovať rôznymi spôsobmi na základe širokého spektra dát. Diskusia okolo zasadnutia, ktorú v poslednom období vyostrili vyjadrenia prezidenta Trumpa a hlavného ekonomického poradcu Bieleho domu Kevina Hassetta, však znamená, že rozhodnutie bude pri každom scenári vnímané ako politizované. V tomto kontexte samozrejme zohrávajú dôležitú úlohu aj nadchádzajúce priebežné voľby.
Hoci Hassett zdôraznil, že prezident Trump „100 % rešpektuje Warshovu nezávislosť“ a poskytuje mu „100 % podporu“, zároveň uviedol, že prezident by nebol „veľmi spokojný“, ak by k zvýšeniu sadzieb skutočne došlo. Trhy si dobre pamätajú tlak, ktorému v posledných mesiacoch svojho mandátu čelil bývalý šéf Fedu Jerome Powell. Podľa Trumpa držal úrokové sadzby na nedostatočne nízkej úrovni. Nemožno ignorovať ani situáciu okolo Lisy Cook, ktorú prezident Trump „odvolal“. Úvodzovky sú tu zámerné – rozhodnutie bolo neskôr zrušené Najvyšším súdom a Cook zostáva členkou FOMC a zúčastňuje sa stredajšieho rokovania.
Ak k zvýšeniu sadzieb skutočne dôjde, ako v súčasnosti naznačuje viacero ukazovateľov, možno očakávať ďalšiu ostrú reakciu amerického prezidenta. Zaujímavou otázkou bude, ako sa Trump v takom prípade postaví k samotnému Warshovi.
Stojí za pripomenutie, že napriek svojej jastrabej minulosti – počas pôsobenia vo FOMC v rokoch 2006 až 2011 presadzoval vyššie úrokové sadzby aj počas globálnej finančnej krízy – Warsh pred nástupom do funkcie často signalizoval podporu znižovaniu sadzieb. Ešte pred niečo viac ako rokom sa otvorene postavil na stranu prezidenta, keď na FOX News uviedol, že Trumpova frustrácia z Powellovho prístupu k menovej politike je úplne oprávnená. Fed vtedy kritizoval za príliš pomalé znižovanie sadzieb a prílišnú závislosť od ekonomických údajov, ktoré odrážajú minulý vývoj.
Pre Fed aj samotného Warsha je zvýšenie sadzieb menším z dvoch ziel
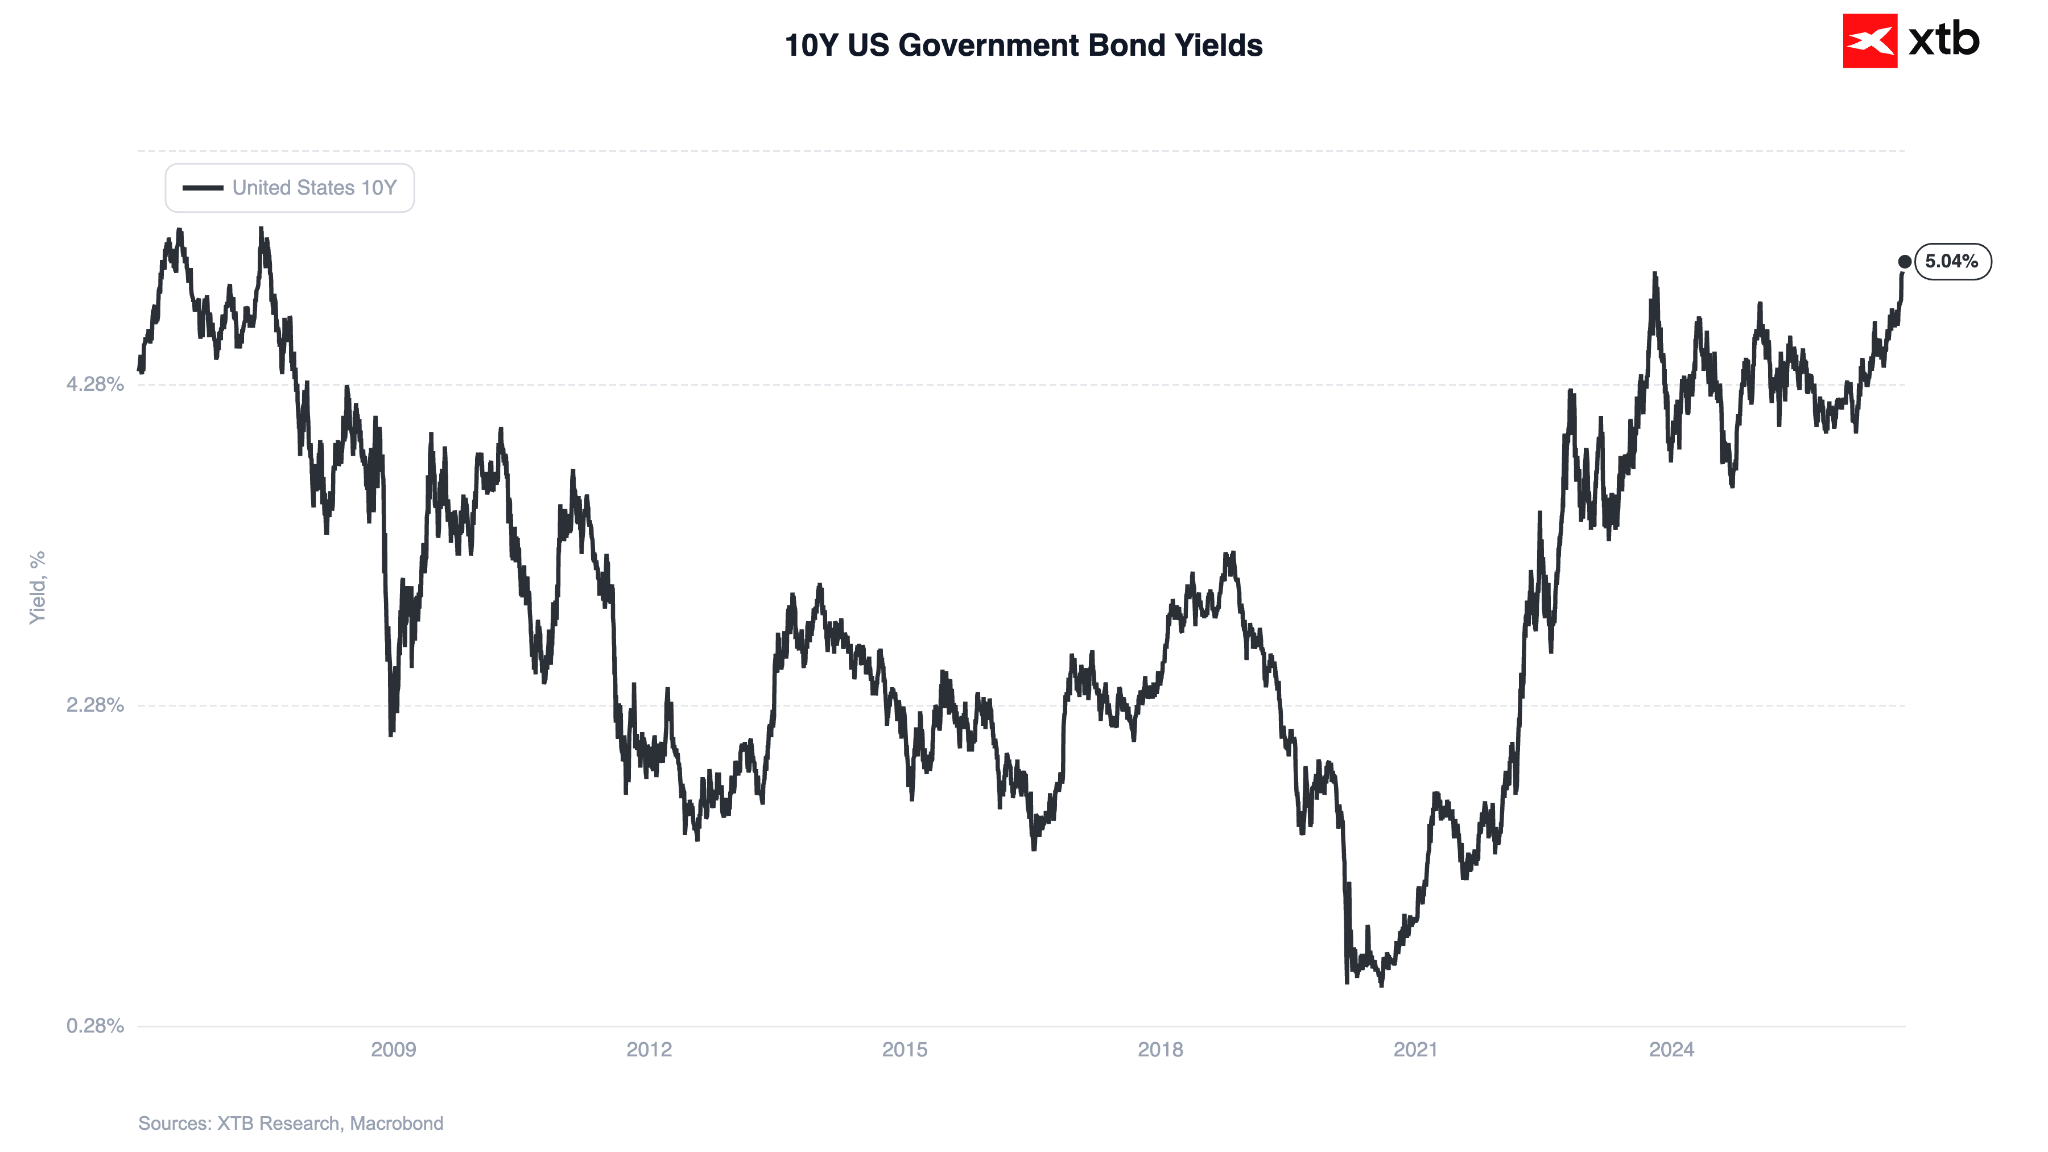
Ponechanie sadzieb bez zmeny by trhy mohli interpretovať ako ustúpenie Fedu tlaku Donalda Trumpa, čo by signalizovalo oslabenie nezávislosti najdôležitejšej finančnej inštitúcie na svete. Výsledkom by mohol byť ďalší rast dlhodobých dlhopisových výnosov – výnos amerických 10-ročných štátnych dlhopisov dnes dosiahol najvyššiu úroveň od roku 2007 – a návrat tzv. „obchodu na znehodnocovanie meny“ (debasement trade). Táto stratégia spočíva v presune od fiat mien k reálnym aktívam s obmedzenou ponukou, ako sú drahé kovy a Bitcoin.
Graf 4: Výnosy amerických 10-ročných štátnych dlhopisov (2006–2026)
Zdroj: XTB Research, 15. 9. 2026
Zvýšenie sadzieb nemusí nutne znamenať silnejší dolár
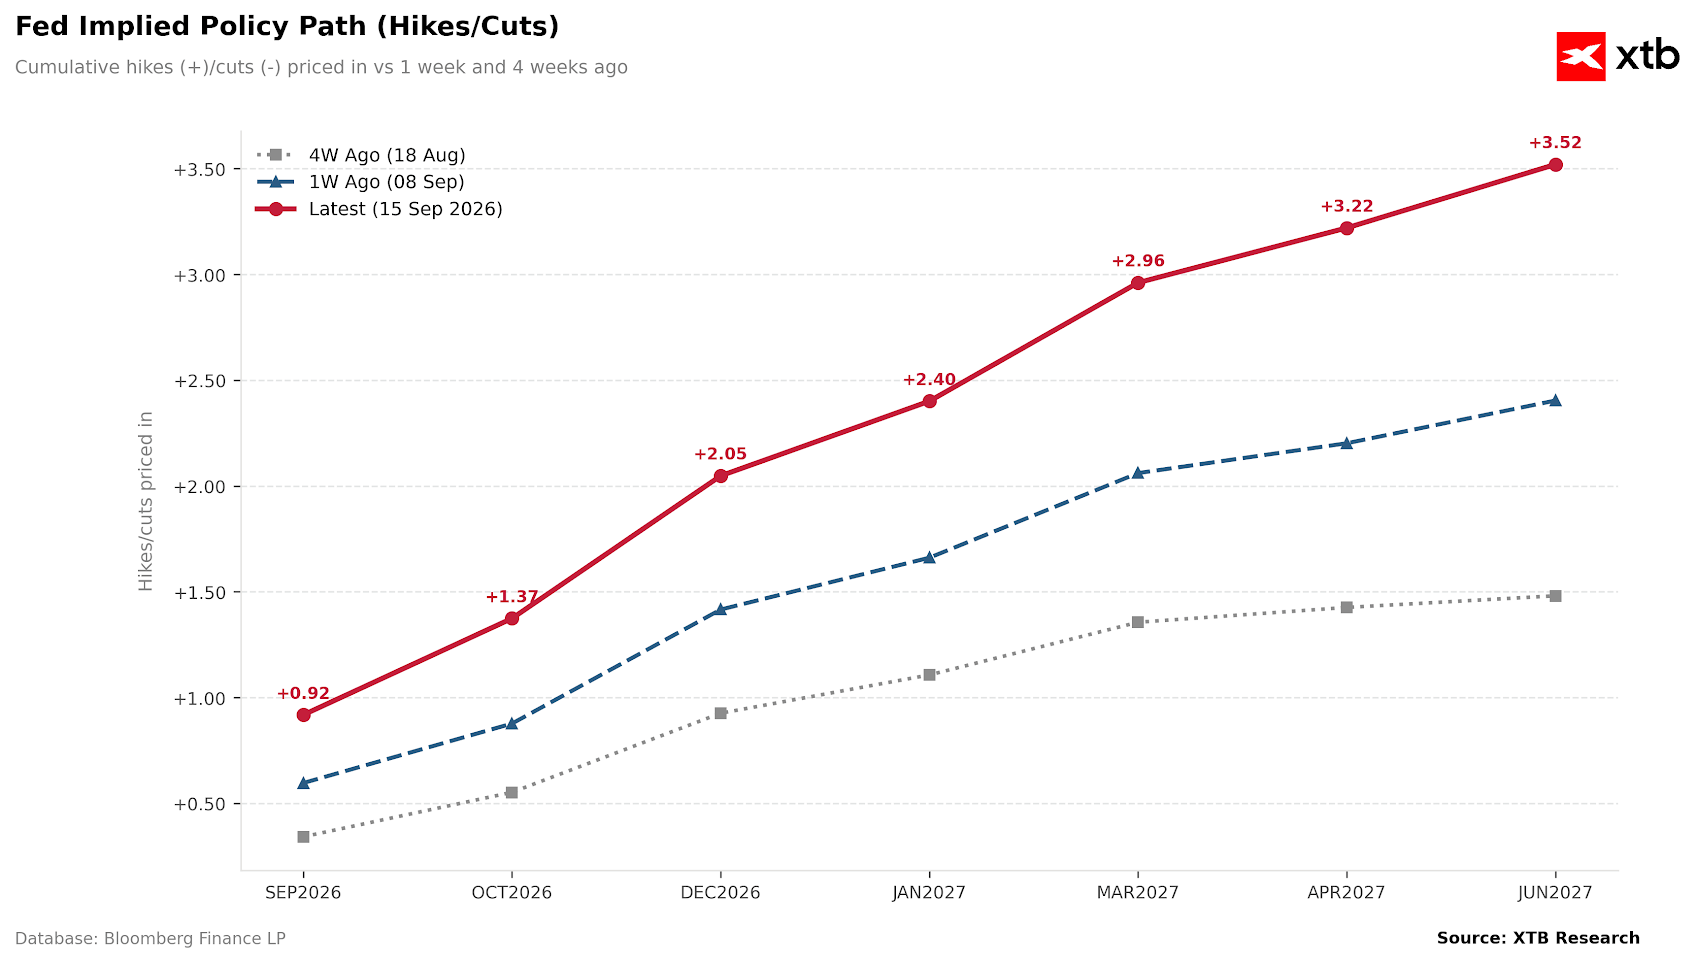
Zvýšenie sadzieb automaticky nezaručuje posilnenie amerického dolára. Vzhľadom na to, že je tento krok už takmer plne započítaný v cenách, bude potrebná aj relatívne jastrabia a predovšetkým dôveryhodná komunikácia. Ak Warsh rovnako ako v júli nedokáže trhy presvedčiť, očakávania ďalšieho zvyšovania sadzieb by mohli klesnúť, čo by vytvorilo tlak na americký dolár.
Graf 5: Trhom očakávaný vývoj sadzieb Fedu (2026–2027)
Zdroj: XTB Research, 15. 9. 2026
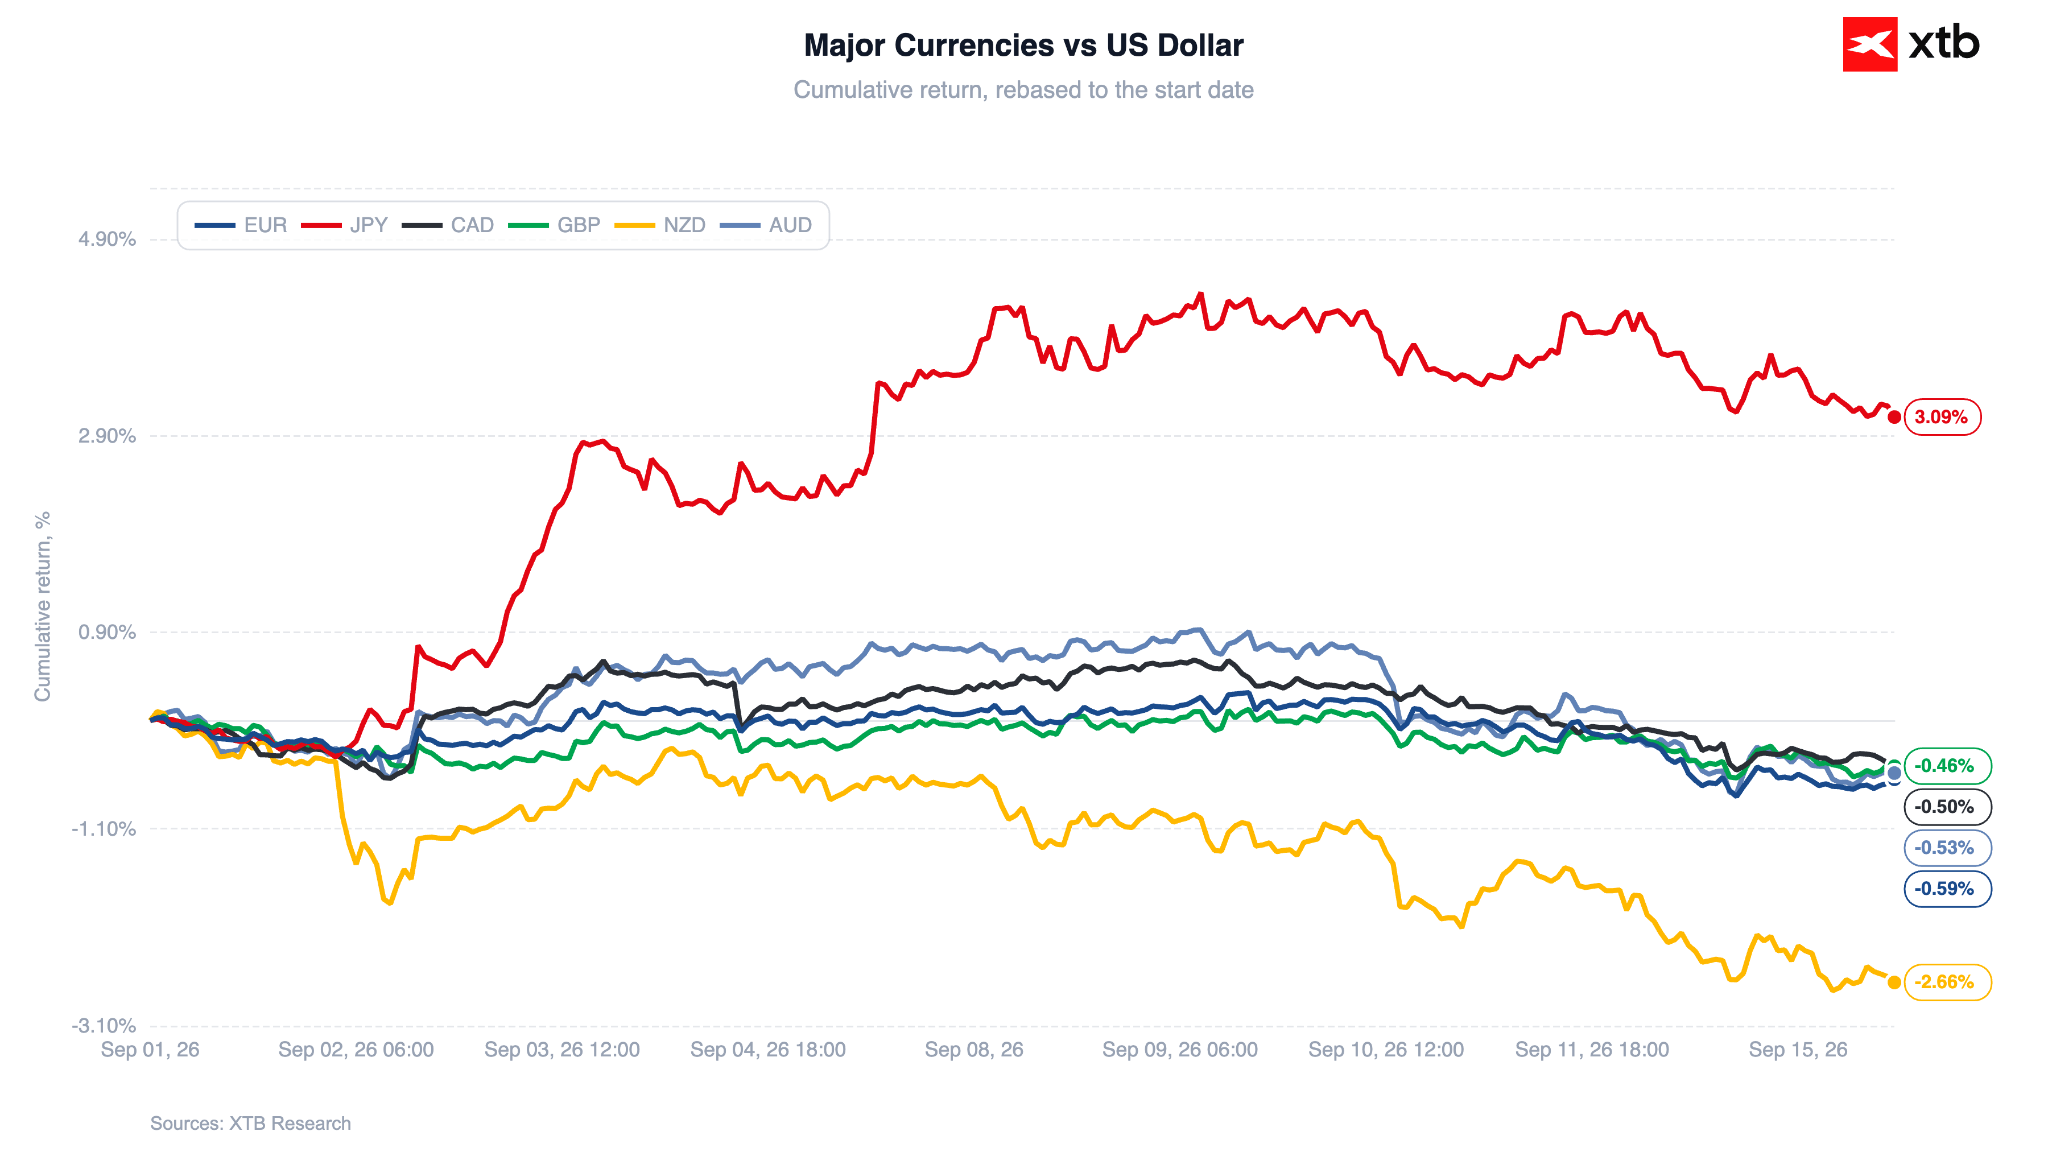
Tento scenár sa zdá byť pravdepodobný. Nedávne jastrabie precenenie trhu bolo príliš agresívne. Ústup očakávaní ďalšieho zvyšovania sadzieb by prirodzene nebol pre americký dolár dobrou správou.
Graf 6: Výkonnosť hlavných mien voči americkému doláru (1. 9. 2026–15. 9. 2026)
 Zdroj: XTB Research, 15.09.2026
Zaujala Vás táto téma?
Okrem širokého spektra nástrojov od nás získate aj vzdelávacie materiály ako články, e-booky či kurzy zadarmo:
- Trading pre začiatočníkov
- TOP 5 nástrojov Ondřeja Hartmana
- Investovanie do mien
- Forexový broker: Ako začať cestu na menových trhoch
- Forex a trh s úrokovými sadzbami
Články:
USA a Čína rokujú o znížení ciel. Trump a Si Ťin-pching môžu predĺžiť obchodné prímerie 🤝


Zlato oslabuje pred rozhodnutím Fedu 🟡⬇️


Komoditné zhrnutie – Zemný plyn, káva, ropa, zlato ☕ (15. 9. 2026)

Graf dňa: Zlato na päťtýždňových minimách – čo stojí za poklesom? 📉 (15. 9. 2026)
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.