


Wall Street sa pripravoval na štvrťrok, v ktorom Tesla nahádže do pece umelej inteligencie ďalšie miliardy. Namiesto toho spoločnosť vykázala kladný voľný peňažný tok (1,53 miliardy USD), výrazne vyššie marže v automobilovom segmente a lepšie dodávky vozidiel, než sa očakávalo. Akcie v poobchodnej fáze posilňujú približne o 1,1 % po tom, čo počas dňa vzrástli o 3,4 %. Na takéto pozitívne prekvapenie nie je reakcia nijako dramatická. Odpoveď sa však neskrýva v samotných výsledkoch – nachádza sa na utorkovej konferencii SpaceX. Elon Musk na nej pripustil, že fúzia týchto dvoch spoločností je „dobrý nápad“, pričom obe strany už vytvorili osobitné výbory. Investori sa čoraz menej pýtajú na to, koľko Tesla zarába na autách či iných obchodných aktivitách. Namiesto toho sa čoraz častejšie zamýšľajú nad tým, čím vlastne Tesla o rok bude a či autá zostanú jej hlavným biznisom.
Kľúčové údaje (Q3 2026)
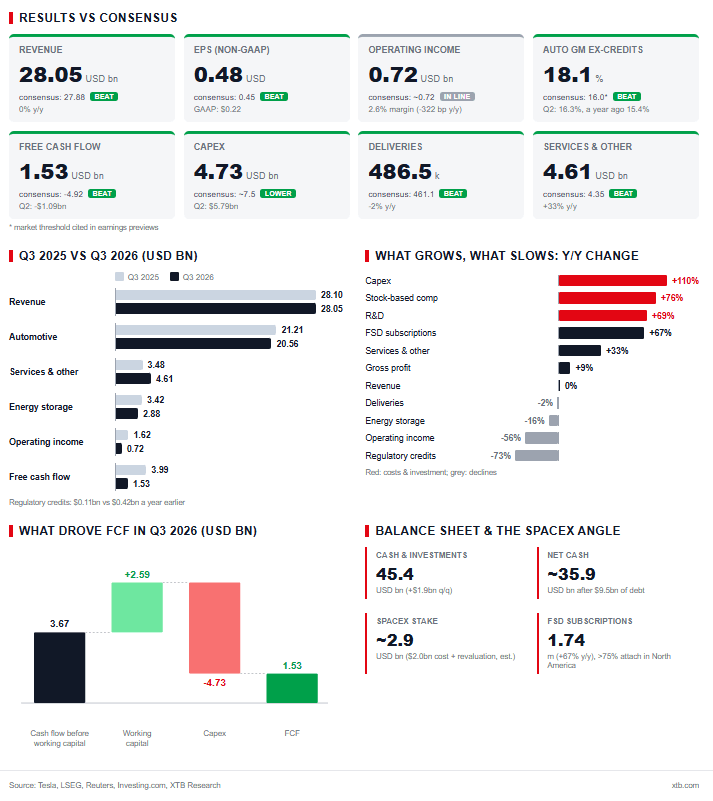
- Tržby: 28,05 miliardy USD oproti konsenzu 27,88 miliardy USD (LSEG). Medziročne však ide o prakticky nulový rast
- Upravený EPS: 0,48 USD oproti očakávaným 0,45 USD; GAAP EPS 0,22 USD (-44 % medziročne)
- Prevádzkový zisk: 718 miliónov USD oproti ~720 miliónom USD; prevádzková marža 2,6 % (oproti 5,8 % pred rokom a 1,4 % v Q2)
- Hrubá marža v automotive bez regulačných kreditov: 18,1 % oproti 16,3 % v predchádzajúcom štvrťroku a 15,4 % pred rokom
- Tržby z automobilového segmentu: 20,56 miliardy USD oproti očakávaným ~20,2 miliardy USD (-3 % medziročne)
- Služby a ostatné: 4,61 miliardy USD oproti 4,35 miliardy USD (+33 % medziročne)
- Úložiská energie: 2,88 miliardy USD (-16 % medziročne). Tu vidíme výrazné negatívne prekvapenie.
- Capex: 4,73 miliardy USD oproti očakávaným ~7,5 miliardy USD (5,79 miliardy USD v Q2)
- Voľný peňažný tok (FCF): +1,53 miliardy USD oproti očakávaným -4,92 miliardy USD
- Dodávky: 486,5 tisíc oproti očakávaným 461,1 tisícom (-2 % medziročne); produkcia 464,4 tisíc
- Aktívne predplatné FSD: 1,74 milióna (+67 % medziročne)
- Hotovosť a krátkodobé investície: 45,4 miliardy USD (+1,9 miliardy USD medzikvartálne)
Automotive: Stará Tesla sa drží lepšie, než naznačovali očakávania
Počas uplynulých štvrťrokov boli autá problematickým príbuzným v príbehu Tesly. Výsledky Tesly ako automobilky príliš nenadchýnali a jej valuácie boli astronomické – dokonca viac než v prípade SpaceX. Tento kvartál však tento obraz čiastočne napráva. Dodávky prekonali prognózy o viac ako 25 tisíc vozidiel. Pomohli vysoké ceny palív, predajné rekordy v Kanade, Austrálii, Japonsku a na Taiwane, ako aj rekordná výroba v Berlíne. Tesla sa chváli najväčším objemom nevybavených objednávok za štyri roky. Ako hlavné obmedzenie pritom neuvádza dopyt, ale dostupnosť batérií. Pre automobilku predstavujú výrobné obmedzenia na strane dodávateľského reťazca oveľa príjemnejší problém než nedostatok zákazníkov.
Marža bez regulačných kreditov na úrovni 18,1 % hravo prekonáva nielen hranicu 16 %, ktorú trh vnímal ako bezpečnú zónu, ale aj optimistický scenár 17 %. Dôležité je, že samotná marža je „čistejšia“ než pred rokom. Tržby z regulačných kreditov klesli zo 417 miliónov USD na 113 miliónov USD, čo dokazuje, že zlepšenie pramení z regionálneho a modelového mixu, predaja FSD a menových kurzov. Existuje však aj odvrátená strana. Samotná Tesla priznáva, že priemerná predajná cena klesla. Obavy, že časť objemu najmä v Šanghaji poháňali zľavy, neboli neopodstatnené. Dodávky navyše už druhý štvrťrok po sebe prevýšili produkciu o viac ako 22 tisíc vozidiel a zásoby klesli na úroveň 11 dní. Bez vyššej výroby – a to znamená bez väčšieho počtu batérií – toto tempo nemožno udržať dlho.
Energetika: Slabší štvrťrok, ale silnejší príbeh
Tržby segmentu úložísk energie medziročne klesli o 16 %, čiastočne z dôvodu refundácií zákazníkom spojených s clami. Hrubá marža však vzrástla na ~33 %. Tesla zároveň vykázala najvyšší rast objednávok v histórii a rekordný objem nevybavených zákaziek. V Texase bola spustená Megafactory (kapacita 50 GWh) a z Nevady boli odoslané prvé Megapacky s vlastnými článkami LFP. Naratív je jednoduchý: dátové centrá potrebujú energiu „hneď teraz“ a úložiská energie predstavujú najrýchlejší spôsob, ako ju zabezpečiť. Ide o segment, ktorý by vo svete umelej inteligencie mohol mať oveľa väčšiu váhu, než naznačujú súčasné tržby. Na druhej strane stále tvorí len malú časť celkových príjmov spoločnosti.
Služby, FSD a Robotaxi: Počítanie míľ, nie dolárov
Služby a ostatné činnosti boli najsvetlejším bodom výkazu ziskov a strát. Tržby medziročne vzrástli o 33 % a rekordný hrubý zisk dosiahol 734 miliónov USD s maržou 15,9 %. Predplatné FSD vzrástlo na 1,74 milióna. V Severnej Amerike odchádza s FSD viac ako 75 % nových áut z predajní – čo je takmer o 20 percentuálnych bodov viac ako v predchádzajúcom štvrťroku. Systém je v súčasnosti aktívny v deviatich krajinách EÚ.
Robotaxi zostáva predovšetkým príbehom meraným v míľach. Kumulatívny počet najazdených míľ bez dozoru sa priblížil k 2 miliónom míľ, čo predstavuje osemnásobný nárast oproti predchádzajúcemu štvrťroku. Od 3. septembra vozia Cybercaby pasažierov v Austine. Má to však jeden drobný, nepríjemný detail: Tesla nezverejňuje, koľko tržieb táto služba generuje. Investori tak zatiaľ namiesto výkazu ziskov a strát dostávajú počítadlá míľ. Zároveň je to stále iba začiatok cesty.
Ďalšie dôležité ukazovatele: Odkiaľ prišla hotovosť?
Pri prehľade výsledkov sa oplatí na chvíľu pristaviť. Kladný FCF bol najväčším prekvapením správy, no o jeho kvalite možno diskutovať. Z prevádzkového peňažného toku vo výške 6,26 miliardy USD pochádzalo približne 2,6 miliardy USD zo zmien pracovného kapitálu:
- záväzky voči dodávateľom vzrástli o 4 miliardy USD;
- výnosy budúcich období vzrástli o 1,3 miliardy USD;
- doba splatnosti záväzkov sa predĺžila z 58 na 66 dní.
Bez tohto vplyvu by FCF dosiahol približne -1,1 miliardy USD, čo je zhruba rovnaká úroveň ako v Q2. Tesla jednoducho platí dodávateľom pomalšie a míňa menej, než trh očakával: capex na úrovni 4,73 miliardy USD v porovnaní s 5,79 miliardy USD v predchádzajúcom štvrťroku, čo od začiatku roka predstavuje spolu 13 miliárd USD.
Prevádzkové náklady rýchlo rastú: medziročne stúpli o 39 % na 4,78 miliardy USD. Výdavky na výskum a vývoj (R&D) vyskočili o 69 %, zatiaľ čo odmeňovanie formou akcií narástlo o 76 %, čiastočne v dôsledku Muskovho motivačného plánu na rok 2025. Tieto faktory znížili prevádzkový zisk o 56 %. Súvaha zostáva pevnou oporou: 45,4 miliardy USD v hotovosti a investíciách oproti dlhu vo výške ~9,5 miliardy USD ponecháva čistú hotovosť na úrovni približne 36 miliárd USD.
Pri trhovej kapitalizácii približne 1,4 bilióna USD sa Tesla obchoduje na úrovni zhruba 425-násobku zisku GAAP za posledných 12 mesiacov a približne 225-násobku upraveného zisku. S prevádzkovou maržou 2,6 % investori platia za budúcnosť, nie za súčasnosť. Ak by sa táto spoločnosť hodnotila čisto ako automobilka, všetci by sa od nej už dávno odvrátili. Takto sa však na Teslu nikto nepozerá.
Slon v miestnosti, alebo skôr raketa? Fúzia so SpaceX
V utorok počas konferencie o výsledkoch SpaceX Musk vyhlásil, že spojenie s Teslou je „dobrý nápad“ s „mnohými výhodami“. Obe spoločnosti zriadili osobitné výbory. Musk, ktorý vedie obe firmy, nesedí ani v jednom výbore a varuje, že transakcia nie je zaručená. Uviedol niekoľko oblastí synergie:
- softvér pre „superinteligenciu“;
- návrh čipov a Terafab;
- robotika;
- vynášanie nákladu na obežnú dráhu pre konšteláciu Starmind;
- konektivita.
Hranice medzi týmito firmami sa stierajú už dnes. Tesla je akcionárom SpaceX: v Q1 2026 získala podiel za 2 miliardy USD, ktorý má po precenení hodnotu ~2,9 miliardy USD (podľa odhadov v správe). Nový Roadster predstavený pred týždňom disponuje obmedzenou schopnosťou letu vďaka technológii stlačeného plynu prevzatej z rakiet SpaceX. Cybercab funguje na systéme Grok.
Prečo by to mohlo dávať zmysel pre akcionárov Tesly?
- Nákladné projekty v oblasti AI (výpočtový výkon, výroba čipov, robotika) by mohli byť financované z peňažných tokov satelitného biznisu.
- Musk by už nemusel deliť svoju pozornosť a talenty medzi konkurujúce si subjekty.
- Odstránili by sa obavy zo stretu záujmov, ktoré sa roky objavujú pri transakciách v rámci jeho impéria.
Rovnako stojí za to položiť si otázku, ktorá sa prirodzene núka: je nižší než očakávaný capex náhoda, alebo prvý náznak toho, že časť infraštruktúry AI by sa nakoniec mohla začleniť do spoločného projektu? Zatiaľ ide len o hypotézu, no načasovanie je výrečné.
Prečo je na mieste opatrnosť?
- Výmenný pomer: Zlúčili by sa dve spoločnosti s vysokými rastovými valuáciami, pričom Musk sedí na oboch stranách stola. To, či menšinoví akcionári získajú férové ohodnotenie, bude závisieť od nezávislých výborov.
- Transparentnosť: Tesla by sa premenila na zložitý konglomerát zahŕňajúci autá, energetiku, roboty, rakety a satelity. Samostatné hodnotenie ktoréhokoľvek segmentu by bolo ešte náročnejšie.
- Geopolitika: Spojenie továrne v Šanghaji, ktorá ročne vyrobí viac ako 950 tisíc vozidiel, s kľúčovým dodávateľom amerického rezortu obrany pod jednu strechu je situácia, ktorú regulátori podrobia prísnemu dohľadu.
- Motivačný balík: Muskovo plnenie výkonnostných cieľov na rok 2025 (dodávky, predplatné FSD, robotaxi) je striktne viazané na Teslu. Fúzia by vyvolala otázky, ako ich vyhodnocovať.
Zaujímavá je aj samotná reakcia trhu. V stredu akcie SpaceX vzrástli o 7,8 %, kým Tesla stúpla o 3,4 %. To by mohlo naznačovať, že investori v prípadnej dohode vidia bezprostrednejší rastový potenciál pre SpaceX.
Zhrnutie
Tesla predložila skeptikom solídne čísla – lepšie, než mnohí čakali: dobré automobilové marže, kladný peňažný tok a priaznivejšie čísla dodávok. Pod povrchom je však obraz menej ružový. Peňažný tok bol do značnej miery ťahaný úpravami pracovného kapitálu, náklady medziročne rastú takmer o 40 % a prevádzková marža na úrovni 2,6 % pripomína skôr priemernú tradičnú automobilku než lídra v oblasti umelej inteligencie s hodnotou 1,4 bilióna USD. Zdá sa, že trh to už nejaký čas chápe, čo vysvetľuje vlažnú reakciu. Na druhej strane je otázkou, ako dlho sa trh dokáže obchodovať na základe budúcich očakávaní a ako ďaleko do budúcnosti tieto očakávania siahajú.
Najvýznamnejší posun tohto štvrťroka sa nenachádza v tabuľkách. Investori roky kupovali akcie Tesly ako kúpnu opciu na autonómne riadenie a robotiku. Teraz ich čoraz častejšie kupujú ako súčasť širšieho Muskovho impéria, kde sa stierajú hranice medzi autami, raketami a chatbotmi AI. Či je to pre akcionárov Tesly dobrá správa, závisí od jediného neznámeho čísla: výmenného pomeru.
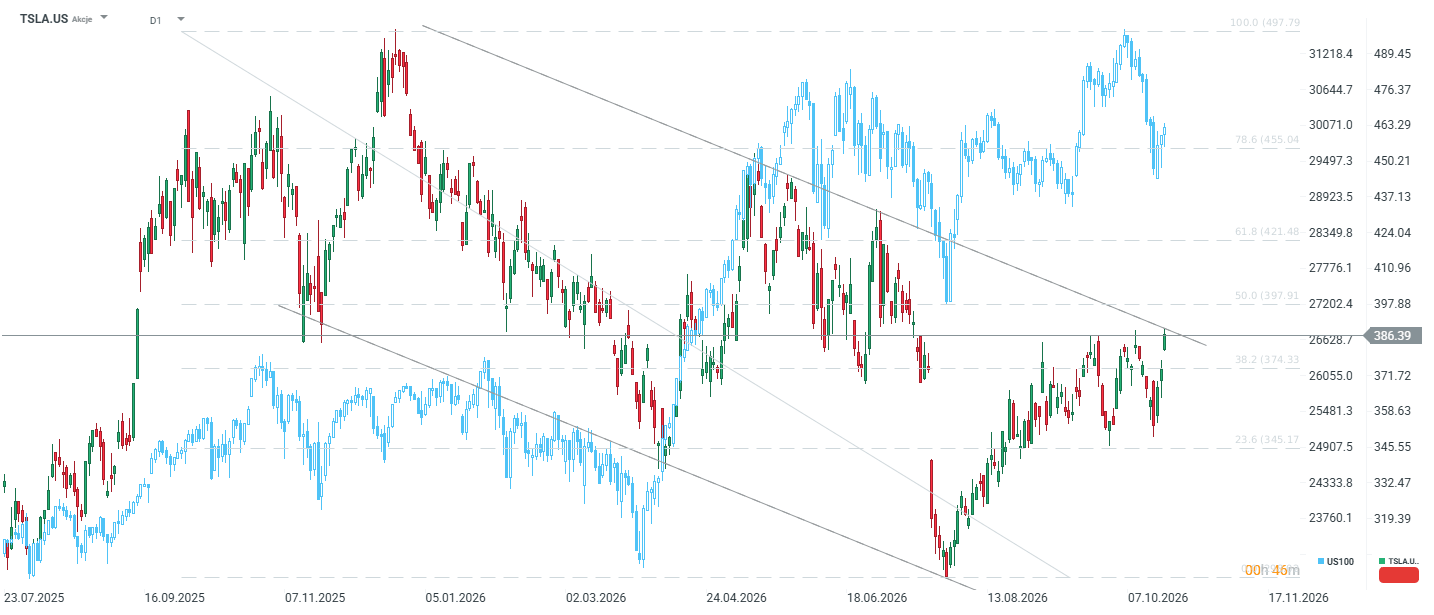
Tesla sa nachádza približne 30 % pod svojím historickým maximom a zároveň 30 % nad svojím lokálnym dnom z júla. Ak akcie zajtra uzavrú nad hornou hranicou klesajúceho trendového kanála, mohlo by to signalizovať prelomenie celkového trendu a možný pohyb smerom k hranici 400 USD.
Zaujala Vás táto téma?
Okrem širokého spektra nástrojov od nás získate aj vzdelávacie materiály ako články, e-booky či kurzy zadarmo:
- Trading pre začiatočníkov
- TOP 5 nástrojov Ondřeja Hartmana
- Testovací účet v XTB? Precvičte si obchodovanie zadarmo!
- Investovanie do Big Tech spoločností
- Investičné impérium Warrena Buffetta
- Tvorba akciového portfólia
Články:
- Akciový trh a CFD na akcie
- Investície do akcií veľkých technologických spoločností
- ETF vs Akcie - porovnanie: výhody, nevýhody a ako si vybrať
- Aké sú 4 rôzne typy akcií?
- Ako sa správať pri poklese akciového trhu?


📈 Meta láme rekordy, no za cenu straty hotovosti. Investori zatiaľ Zuckerbergovmu plánu veria



📊 Denné zhrnutie: SpaceX a technologický sektor ťahajú Wall Street, ropa prudko klesá pod 97 USD


US OPEN: Tesla chystá megafúziu so SpaceX. Diplomatická patová situácia s Iránom tlmí nadšenie na Wall Street

Tesla pred výsledkami: Zachránia robotaxi zisky? 💵
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.