

- ฤดูกาลรายงานผลประกอบการไตรมาสเริ่มต้นขึ้นในสหรัฐฯ โดยมีธนาคารใหญ่รายงานผลกำไรเพื่อสะท้อนสุขภาพภาคการเงิน
- ความตึงเครียดในตะวันออกกลางผลักดันราคาน้ำมันดิบให้สูงขึ้นจากความกังวลด้านอุปทาน
- ดัชนี US500 ปรับตัวขึ้นทำจุดสูงสุดใหม่โดยไม่มีหุ้นกลุ่มการเงินหนุนหลัง ซึ่งอาจเป็นสัญญาณเตือนความเสี่ยง

- ฤดูกาลรายงานผลประกอบการไตรมาสเริ่มต้นขึ้นในสหรัฐฯ โดยมีธนาคารใหญ่รายงานผลกำไรเพื่อสะท้อนสุขภาพภาคการเงิน
- ความตึงเครียดในตะวันออกกลางผลักดันราคาน้ำมันดิบให้สูงขึ้นจากความกังวลด้านอุปทาน
- ดัชนี US500 ปรับตัวขึ้นทำจุดสูงสุดใหม่โดยไม่มีหุ้นกลุ่มการเงินหนุนหลัง ซึ่งอาจเป็นสัญญาณเตือนความเสี่ยง
การซื้อขายในวันอังคารนี้จะถูกขับเคลื่อนด้วยการเริ่มต้นฤดูกาลประกาศผลประกอบการประจำไตรมาสในสหรัฐฯ อย่างเป็นทางการ นักลงทุนจะได้รับทราบรายงานผลการดำเนินงานจากสถาบันการเงินชั้นนำของอเมริกา ได้แก่ JPMorgan Chase, Goldman Sachs, Citigroup และ Wells Fargo ซึ่งจะช่วยให้สามารถประเมินภาวะของภาคธนาคาร คุณภาพของพอร์ตสินเชื่อ และความแข็งแกร่งของผู้บริโภคท่ามกลางอัตราดอกเบี้ยที่ยังคงอยู่ในระดับสูง
ขณะเดียวกัน สถานการณ์ทางภูมิรัฐศาสตร์ในตะวันออกกลางยังคงเป็นปัจจัยสำคัญต่อตลาด รายงานการระงับเที่ยวบินของสายการบิน Etihad และ Qatar Airways ตอกย้ำความกังวลเกี่ยวกับการยกระดับของความขัดแย้ง ส่งผลให้ส่วนชดเชยความเสี่ยงในตลาดน้ำมันดิบปรับตัวสูงขึ้น ในช่วงข้ามคืนที่ผ่านมา รายงานการประชุม RBA ของออสเตรเลียส่งสัญญาณคุมเข้มนโยบายการเงิน (Hawkish) โดยเน้นย้ำถึงความจำเป็นในการชะลออุปสงค์ภายในประเทศอย่างต่อเนื่องเพื่อควบคุมอัตราเงินเฟ้อ แม้ว่าความเชื่อมั่นของภาคธุรกิจในประเทศจะปรับตัวลดลงอย่างรวดเร็วก็ตาม ในทางกลับกัน ข้อมูลจากญี่ปุ่นระบุว่าแรงผลักดันด้านราคาผู้ผลิตชะลอตัวลงอย่างชัดเจน (PPI สู่ระดับ 6.8% YoY) ซึ่งช่วยลดแรงกดดันต่อการเร่งปรับขึ้นอัตราดอกเบี้ยของธนาคารกลางญี่ปุ่น (Bank of Japan) สำหรับระหว่างวัน ความผันผวนอาจเกิดขึ้นจากสุนทรพจน์ของเจ้าหน้าที่ธนาคารกลางสหรัฐฯ หรือ Fed (Waller, Barkin, Collins) และการประกาศตัวเลข CPI รอบสุดท้ายของเยอรมนี
ประเด็นสำคัญจากช่วงการซื้อขายในฝั่งเอเชีย
- ญี่ปุ่น – ดัชนีราคาผู้ผลิต (PPI) YoY ประจำเดือนกันยายน: 6.8% (คาดการณ์: 7.6%; ครั้งก่อน: 7.6%) แรงกดดันด้านต้นทุนฝั่งผู้ผลิตที่ชะลอตัวลงอย่างชัดเจนช่วยลดแรงกดดันด้านเงินเฟ้อในระบบเศรษฐกิจญี่ปุ่น
- ญี่ปุ่น – การปล่อยสินเชื่อของธนาคาร YoY ประจำเดือนกันยายน: 5.3% (คาดการณ์: 5.5%; ครั้งก่อน: 5.3%) การเติบโตของการปล่อยสินเชื่อของธนาคารยังคงรักษาระดับไว้ได้จากเดือนก่อนหน้า แต่ต่ำกว่าการคาดการณ์ของตลาดเล็กน้อย
- ออสเตรเลีย – ดัชนีความเชื่อมั่นทางธุรกิจ NAB ประจำเดือนกันยายน: -13 จุด (ครั้งก่อน: -9 จุด) ความเชื่อมั่นเชิงลบที่ปรับตัวแย่ลงในกลุ่มธุรกิจสะท้อนถึงภาระที่เพิ่มขึ้นจากนโยบายการเงินที่เข้มงวดและแรงกดดันด้านต้นทุน
- สหราชอาณาจักร – ดัชนีการเติบโตของยอดค้าปลีกจากสมาคมผู้ค้าปลีกแห่งอังกฤษ (BRC) YoY ประจำเดือนกันยายน: 1.0% (คาดการณ์: 0.8%; ครั้งก่อน: 0.5%) ตัวเลขที่สูงกว่าการคาดการณ์ชี้ให้เห็นว่าความเต็มใจในการใช้จ่ายของผู้บริโภคในสหราชอาณาจักรปรับตัวดีขึ้นเล็กน้อย
ปฏิทินเศรษฐกิจมหภาค
- 02:30 ออสเตรเลีย – รายงานการประชุมนโยบายการเงินของ RBA
- 05:00 สหราชอาณาจักร – สุนทรพจน์โดย Megan Greene สมาชิกคณะกรรมการนโยบายการเงิน (MPC) ของ BoE
- 08:00 ยูโรโซน – ตัวเลข CPI รอบสุดท้าย MoM ของเยอรมนี คาดการณ์: 0.6% ตัวเลขครั้งก่อน: 0.6%
- 09:45 สหรัฐฯ – สุนทรพจน์โดย Christopher Waller กรรมการผู้ว่าการ Fed
- 12:00 สหรัฐฯ – ดัชนีความเชื่อมั่นของธุรกิจขนาดย่อมจาก NFIB คาดการณ์: 98.1 ตัวเลขครั้งก่อน: 98.7
- 14:15 สหรัฐฯ – การเปลี่ยนแปลงการจ้างงานรายสัปดาห์จาก ADP ตัวเลขครั้งก่อน: 23.8k
- 16:00 สหรัฐฯ – ยอดขายบ้านมือสอง คาดการณ์: 3.95M ตัวเลขครั้งก่อน: 3.98M
- 16:30 ออสเตรเลีย – ดัชนีชี้นำเศรษฐกิจ MoM จาก Conference Board ตัวเลขครั้งก่อน: 0.5%
- 19:00 สหรัฐฯ – สุนทรพจน์โดย Thomas Barkin ประธาน Fed สาขาริชมอนด์
- 22:00 สหรัฐฯ – สุนทรพจน์โดย Susan Collins ประธาน Fed สาขาบอสตัน
- 23:45 นิวซีแลนด์ – จำนวนนักท่องเที่ยวขาเข้า MoM ตัวเลขครั้งก่อน: 0.5%
- รอระบุเวลา จีน – ปริมาณเงินในระบบ M2 YoY คาดการณ์: 7.4% ตัวเลขครั้งก่อน: 7.5%
- รอระบุเวลา จีน – ยอดปล่อยสินเชื่อสกุลเงินหยวนใหม่ คาดการณ์: 1,025B ตัวเลขครั้งก่อน: 60B
- ตลอดวัน ทั่วโลก – การประชุมประจำปีของ IMF และ World Bank (วันที่ 2)
ผลประกอบการภาคเอกชน
- JPMorgan Chase & Co (JPM) – ก่อนเปิดตลาด คาดการณ์ EPS: $5.94 ธนาคารขนาดใหญ่ที่สุดของสหรัฐฯ ซึ่งเป็นเครื่องบ่งชี้หลักของสุขภาพทางการเงินของผู้บริโภคและขนาดของการตั้งสำรองผลขาดทุนด้านเครดิต
- Johnson & Johnson (JNJ) – ก่อนเปิดตลาด คาดการณ์ EPS: $2.53 มาตรวัดเชิงรับของกลุ่มการดูแลสุขภาพและความมั่นคงของอุปสงค์สำหรับอุปกรณ์การแพทย์และเวชภัณฑ์
- UnitedHealth Group Incorporated (UNH) – ก่อนเปิดตลาด คาดการณ์ EPS: $4.12 ข้อมูลเชิงลึกที่สำคัญเกี่ยวกับต้นทุนการดูแลสุขภาพและการทำกำไรของตลาดประกันภัยในสหรัฐฯ
- The Goldman Sachs Group, Inc. (GS) – ก่อนเปิดตลาด คาดการณ์ EPS: $12.90 มาตรวัดหลักของกิจกรรมในตลาดทุน รายได้จากการซื้อขาย และการฟื้นตัวของการควบรวมและเข้าซื้อกิจการ (M&A)
- Wells Fargo & Company (WFC) – ก่อนเปิดตลาด คาดการณ์ EPS: $1.85 ผู้เล่นรายสำคัญในตลาดสินเชื่อที่อยู่อาศัยของสหรัฐฯ และรายได้ดอกเบี้ยสุทธิ
- Citigroup Inc. (C) – ก่อนเปิดตลาด คาดการณ์ EPS: $2.66 บริษัทที่อยู่ระหว่างการปรับโครงสร้างธุรกิจ ซึ่งจะให้ภาพรวมเกี่ยวกับกระแสเงินทุนของภาคธุรกิจทั่วโลกและการบริการธุรกรรมธนาคาร
- Domino's Pizza Inc (DPZ) – ก่อนเปิดตลาด คาดการณ์ EPS: $4.33 เกณฑ์มาตรฐานสำหรับการใช้จ่ายของผู้บริโภคในกลุ่มสินค้าฟุ่มเฟือยในหมวดร้านอาหารบริการด่วน
- Albertsons Companies, Inc. (ACI) – ก่อนเปิดตลาด คาดการณ์ EPS: $0.31 เครื่องวัดพฤติกรรมการซื้อของครัวเรือนท่ามกลางภาวะเงินเฟ้อของราคาสินค้าอุปโภคบริโภค
- AZZ Inc. (AZZ) – หลังปิดตลาด คาดการณ์ EPS: $1.82 ภาพสะท้อนของอุปสงค์ในการเคลือบโลหะและสุขภาพของกลุ่มโครงสร้างพื้นฐานทางอุตสาหกรรม
- บริษัทอื่นๆ ที่รายงานผลประกอบการในวันนี้: FB Financial Corporation (FBK, ก่อนเปิดตลาด, คาดการณ์ EPS: $1.21), Unity Bancorp, Inc. (UNTY, คาดการณ์ EPS: $1.49), FingerMotion, Inc. (FNGR) และ Biomerica, Inc. (BMRA)
ตลาดที่น่าจับตามอง
- S&P 500 / กลุ่มการเงิน (XLF) – รายงานผลประกอบการทางการเงินจากสถาบันขนาดใหญ่จะเป็นตัวกำหนดทิศทางให้กับดัชนีของสหรัฐฯ ในช่วงต้นไตรมาส
- น้ำมันดิบ (Brent / WTI) – ความตึงเครียดในตะวันออกกลางและการระงับเที่ยวบินในภูมิภาคสร้างแรงกดดันต่ออุปสงค์ท่ามกลางความกังวลเกี่ยวกับความต่อเนื่องของอุปทาน
- ดอลลาร์ออสเตรเลีย (AUD/USD) – คู่สกุลเงินตอบสนองต่อความแตกต่างระหว่างรายงานการประชุม RBA เชิงคุมเข้มกับการปรับตัวลดลงอย่างรวดเร็วของความเชื่อมั่นทางธุรกิจ NAB ท่ามกลางภาวะหลีกเลี่ยงความเสี่ยงทั่วโลก
US500: ดัชนีปรับขึ้น แต่หุ้นกลุ่มธนาคารไม่ขึ้นตาม ฤดูกาลประกาศผลประกอบการคือบททดสอบความแตกต่างนี้
การเริ่มต้นฤดูกาลประกาศผลประกอบการของกลุ่มธนาคารในสหรัฐฯ วันนี้เกิดขึ้นในตลาดที่กำลังส่งสัญญาณแบบผสมผสาน ดัชนี US500 ได้สร้างแนวโน้มขาขึ้นจากจุดต่ำสุดช่วงกลางเดือนกันยายน (ประมาณ 7550 จุด) และกำลังทดสอบระดับสูงสุดในบริเวณ 7800-7850 จุด แต่ประเด็นสำคัญคือการปรับตัวขึ้นนี้เกิดขึ้นโดยปราศจากการมีส่วนร่วมของผู้นำกลุ่มการเงิน
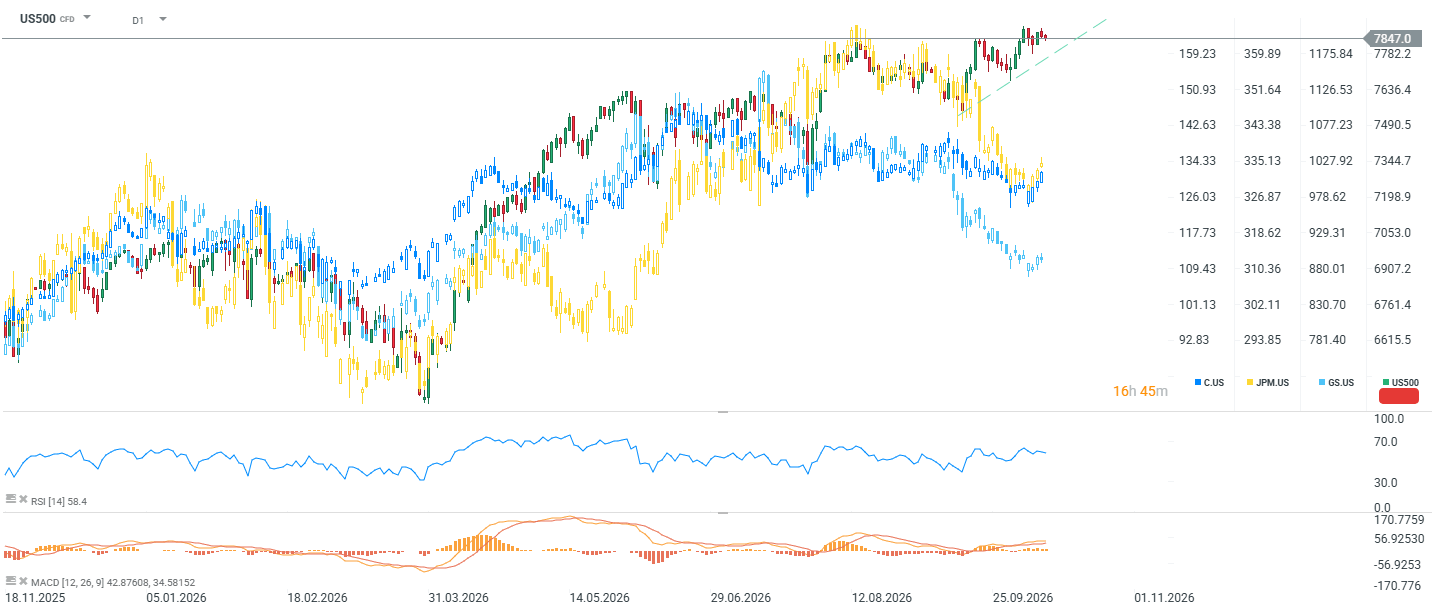
JPMorgan และ Citi เคลื่อนไหวในทิศทางออกข้าง (Sideways) มาตั้งแต่เดือนสิงหาคม โดยไม่สามารถยืนยันจุดสูงสุดใหม่ตามดัชนีได้ ขณะที่ Goldman Sachs มีการเคลื่อนไหวที่แข็งแกร่งที่สุดในกลุ่ม แต่ก็ยังไม่สามารถทะลุผ่านจุดสูงสุดเดิมได้อย่างชัดเจนเช่นกัน นี่คือสัญญาณเตือนแบบคลาสสิก เมื่อดัชนีปรับตัวขึ้นโดยไม่มีการยืนยันจากภาคส่วนที่ทำหน้าที่เป็นมาตรวัดสุขภาพด้านเครดิตของระบบเศรษฐกิจ การปรับตัวขึ้นจึงขึ้นอยู่กับหุ้นกลุ่มผู้นำที่ไม่ใช่กลุ่มการเงินเพียงไม่กี่ตัวมากขึ้นเรื่อยๆ
ตัวชี้วัดทางเทคนิคยืนยันถึงโมเมนตัมที่อ่อนแรงลงมากกว่าโอกาสในการกลับตัว โดยค่า RSI(14) อยู่ที่ 58.4 ในโซนเป็นกลาง ซึ่งในทางเทคนิคแล้วยังมีพื้นที่สำหรับการเคลื่อนไหวต่อไปได้ อย่างไรก็ตาม MACD แสดงให้เห็นฮิสโตแกรมที่หดตัวลงแม้ราคาจะปรับตัวสูงขึ้น ซึ่งเป็นสัญญาณความขัดแย้งของโมเมนตัมเชิงลบ (Negative momentum divergence) คล้ายกับช่วงก่อนการย่อตัวลงในเดือนกันยายน
ความหมายของสถานการณ์นี้ต่อการตอบสนองต่อผลประกอบการ:
ผลประกอบการที่แข็งแกร่ง (โดยเฉพาะอย่างยิ่งรายได้จากการซื้อขายและการธนาคารเพื่อการลงทุนที่โดดเด่น) อาจช่วยปิดช่องว่างความแตกต่างนี้ได้อย่างมีประสิทธิภาพที่สุด โดยช่วยหนุนหุ้นกลุ่มธนาคารและยืนยันความแข็งแกร่งของดัชนี แต่ความเสี่ยงคือกรณีที่ผลประกอบการอยู่ในเกณฑ์ดีแต่มาพร้อมกับการคาดการณ์ล่วงหน้าที่ระมัดระวัง (คุณภาพสินเชื่อ, เงินสำรอง) เนื่องจากตลาดอาจมองว่าความแตกต่างของราคานั้นมีความสมเหตุสมผลแล้ว และเริ่มมีแรงเทขายทำกำไรลงไปสู่เส้นแนวโน้ม (ประมาณ 7600-7650 จุด) หรืออาจลงไปลึกถึงบริเวณ 7300-7350 จุด นอกจากนี้ การเทขายในหุ้นกลุ่มเทคโนโลยีก็อาจมีส่วนร่วมด้วยเช่นกัน เมื่อพิจารณาจากความสัมพันธ์อย่างใกล้ชิดระหว่าง Nasdaq และ KOSPI



Morning Wrap: หุ้นเทคเอเชียร่วงหนัก ธนาคารกลางส่งสัญญาณเข้มงวด ท่ามกลางวิกฤตราคาน้ำมัน



📊 ตลาดหุ้นยุโรปฟื้นตัว แม้ราคาน้ำมันและดอลลาร์ปรับตัวสูงขึ้น


มาตรการกำกับดูแลครั้งใหญ่ของ RBI จะช่วยกอบกู้ค่าเงินรูปีได้หรือไม่?


Economic Calendar: Where will stock exchanges remain closed today? (12.10.2026)