

- ตลาดหุ้นทั่วโลกเปิดสัปดาห์ด้วยการปรับตัวขึ้นเล็กน้อย แม้มีความตึงเครียดในตะวันออกกลางเพิ่มขึ้น
- ดัชนี S&P 500 และ Nasdaq 100 futures ปรับตัวเพิ่มขึ้น 0.3% ในช่วงต้นสัปดาห์
- ราคาน้ำมันดิบ Brent และ WTI ปรับตัวลดลงจากความคาดหวังเรื่องข้อตกลงหยุดยิงด้านพลังงาน
- ธนาคารกลางอินเดียเข้าแทรกแซงตลาดเพื่อพยุงค่าเงินรูปีจนแข็งค่าขึ้นมากที่สุดในรอบ 6 เดือน
- นักลงทุนจับตาตัวเลขเงินเฟ้อ CPI สหรัฐฯ และการเริ่มประกาศผลประกอบการไตรมาส 3 สัปดาห์นี้
เราเริ่มต้นสัปดาห์ในตลาดหุ้นทั่วโลกส่วนใหญ่ด้วยการปรับตัวขึ้นเล็กน้อย แม้สถานการณ์ในตะวันออกกลางจะทวีความรุนแรงขึ้นอีกก็ตาม นักลงทุนไม่ได้ตื่นตระหนกกับเหตุโจมตีซาอุดีอาระเบียมากเกินไป โดยหันไปให้ความสนใจกับ "ข้อตกลงสงบศึกด้านพลังงาน" ระหว่างรัสเซียและยูเครนที่ประกาศโดย Donald Trump รวมถึงรายงานในเวลาต่อมาเกี่ยวกับปริมาณการขนส่งผ่านช่องแคบที่เพิ่มขึ้น
สัญญาฟิวเจอร์ส S&P 500 ปรับตัวขึ้น 0.3% เช่นเดียวกับสัญญาฟิวเจอร์ส Nasdaq 100 บรรยากาศการลงทุนในเอเชียค่อนข้างผสมผสาน โดยดัชนี KOSPI ของเกาหลีใต้ร่วงลงกว่า 3% ขณะเดียวกัน รูปีอินเดียก็ได้รับความสนใจเช่นกัน หลังจากแข็งค่าขึ้นมากที่สุดในรอบ 6 เดือน หลังจากการเข้าแทรกแซงของ Reserve Bank of India สำหรับประเด็นสำคัญในสัปดาห์นี้จะอยู่ที่ตัวเลขเงินเฟ้อ CPI เดือนกันยายนของสหรัฐฯ ในวันพุธ ถ้อยแถลงของประธาน Fed Kevin Warsh และการเริ่มต้นฤดูกาลประกาศผลประกอบการไตรมาสที่สาม
🛢️ สินค้าโภคภัณฑ์พลังงานและภูมิรัฐศาสตร์
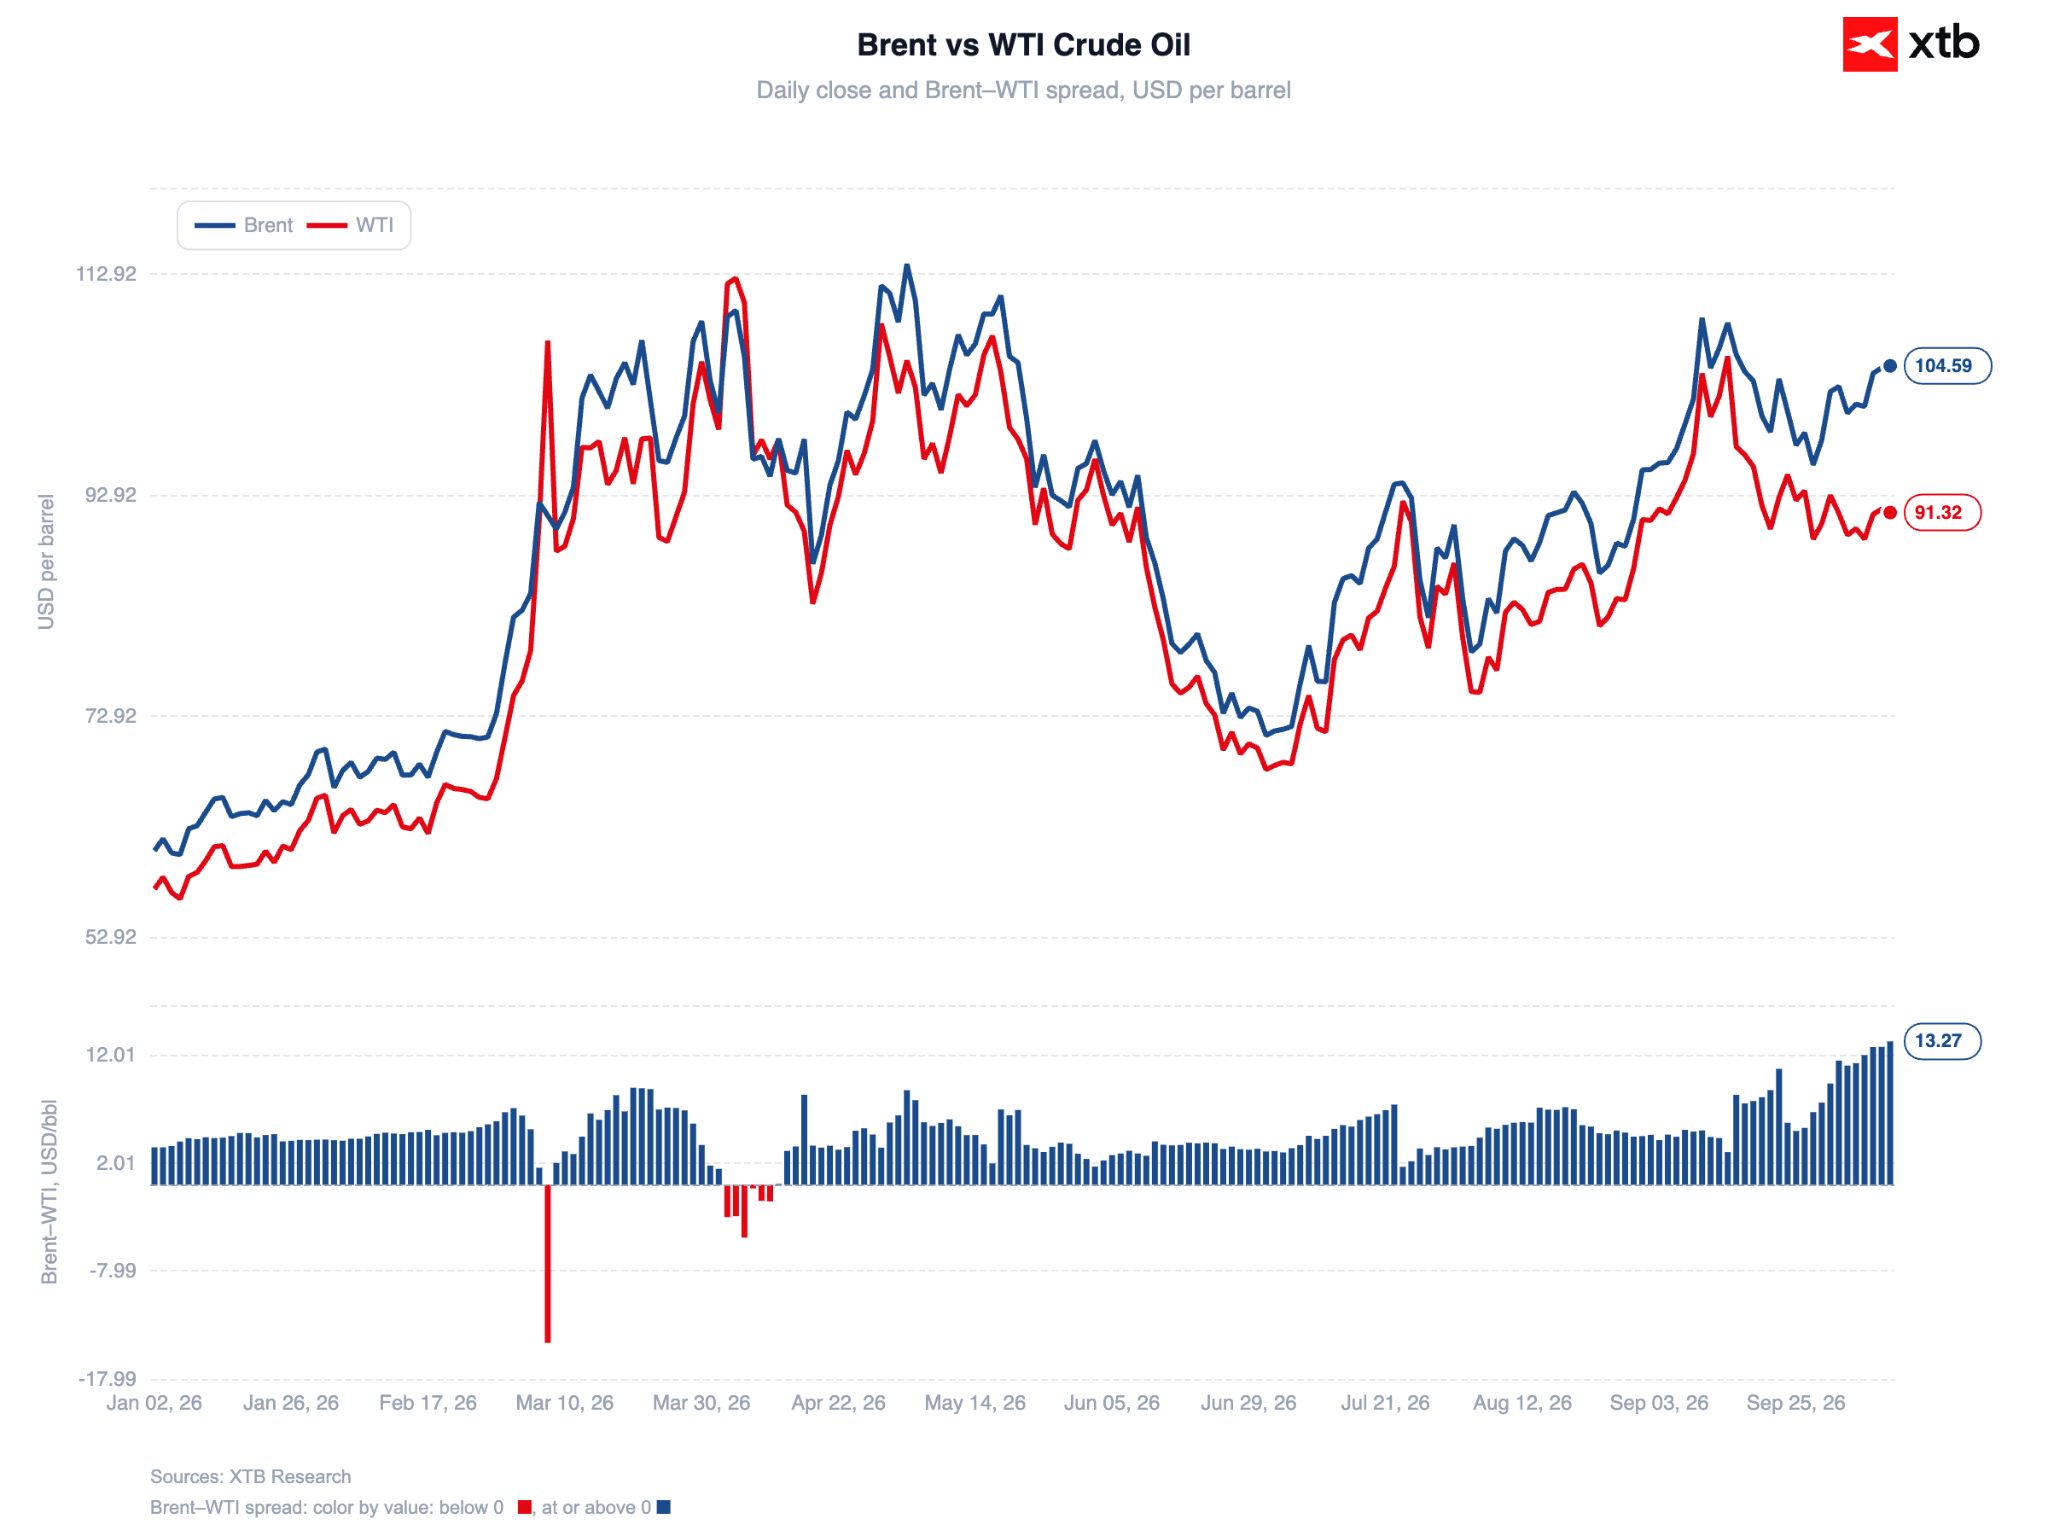
ราคาน้ำมันดิบ Brent ลดลง 0.78% เคลื่อนไหวอยู่ที่ราว 104 ดอลลาร์ต่อบาร์เรล ขณะที่ WTI ลดลง 1.2% สู่ระดับประมาณ 91 USD
ภาพที่ 1: น้ำมันดิบ Brent และ WTI (2026)
 Source: XTB Research, 12.10.2026
ในช่วงข้ามคืนตั้งแต่วันเสาร์ถึงวันอาทิตย์ กลุ่มฮูตีในเยเมนได้พุ่งเป้าโจมตีสนามบินหลักในกรุงริยาดอีกครั้ง หนึ่งวันหลังจากการโจมตีสถานที่เดิมก่อนหน้านี้ส่งผลให้มีผู้เสียชีวิต 12 ราย นอกจากนี้ ยังมีเรือบรรทุกน้ำมันอีกลำถูกโจมตีในช่องแคบฮอร์มุซ แม้ความตึงเครียดจะทวีความรุนแรงขึ้น แต่การส่งออกน้ำมันดิบจากอ่าวเปอร์เซียยังคงใกล้เคียงกับระดับก่อนสงคราม โดย JPMorgan ระบุว่า ปริมาณการส่งออกอยู่ที่ 17.5 ล้านบาร์เรลต่อวัน ซึ่งคิดเป็น 98% ของปริมาณก่อนเกิดความขัดแย้ง ทั้งนี้เป็นที่น่าสังเกตว่าการโจมตีล่าสุดไม่ได้พุ่งเป้าไปที่โครงสร้างพื้นฐานด้านพลังงาน
ตลาดยังคงซึมซับการประกาศเมื่อวันอาทิตย์ของ Trump อย่างระมัดระวัง โดยเขาโพสต์บนแพลตฟอร์มโซเชียลมีเดีย Truth Social ว่ารัสเซียและยูเครนได้ตกลง "ข้อตกลงสงบศึกด้านพลังงาน" โดยมีผลทันที พร้อมกล่าวเสริมว่า: "ห้ามละเมิดเด็ดขาด!" นี่เป็นแถลงการณ์ในลักษณะนี้ครั้งที่สองของ Trump ภายในเวลาหนึ่งเดือน ซึ่งครั้งก่อนหน้านี้ Volodymyr Zelenskyy ระบุว่ายังไม่มีข้อสรุป ในครั้งนี้ ฝั่งยูเครนกำลังรอคอยรายละเอียดเพิ่มเติม
เบื้องหลังยังมีแผนการของ Trump ที่ถูกวิพากษ์วิจารณ์จากทั้งสองพรรคการเมืองในสหรัฐฯ ในการปล่อยน้ำมันดีเซลของรัสเซียเข้าสู่ตลาดโดยร่วมมือกับ Vladimir Putin โดยมอสโกประกาศการขนส่งจำนวน 500,000 ตัน หลังการยกเลิกคำสั่งห้ามส่งออกบางส่วน ซึ่งคิดเป็นเพียงเศษเสี้ยวของปริมาณ 28.6 ล้านตันที่ส่งออกตลอดทั้งปีที่ผ่านมา (ข้อมูลจาก Kpler)
📈 ตลาดหุ้น
ในเอเชีย การซื้อขายดำเนินไปโดยไม่มีทิศทางที่ชัดเจน โดยดัชนี Kospi ของเกาหลีใต้ปรับตัวลดลงมากที่สุด (-3.3% สู่ระดับประมาณ 6,400 จุด) สะท้อนถึงการตอบสนองที่ล่าช้าของบริษัทเทคโนโลยีในประเทศต่อแรงเทขายหุ้นกลุ่มเซมิคอนดักเตอร์ทั่วโลกก่อนหน้านี้หลังกลับมาจากวันหยุดยาว ดัชนี Shanghai Composite ลดลง 0.26% ดัชนี Hang Seng เพิ่มขึ้น 0.1% และดัชนี S&P/ASX 200 ของออสเตรเลียปรับตัวขึ้น 0.8% ส่วนตลาดญี่ปุ่นปิดทำการเนื่องในวันกีฬาแห่งชาติ (Sports Day)
สัญญาฟิวเจอร์สในยุโรปและสหรัฐฯ ชี้ให้เห็นถึงการมองโลกในแง่ดีอย่างจำกัด โดยสัญญาฟิวเจอร์ส S&P 500 ปรับตัวขึ้น 0.3% และ DAX ปรับตัวขึ้นมากถึง 0.5% บรรยากาศการลงทุนได้รับแรงหนุนจากราคาน้ำมันดิบที่ถูกลง เนื่องจากต้นทุนพลังงานที่ลดลงช่วยคลายแรงกดดันต่ออัตรากำไรและความกังวลเรื่องเงินเฟ้อ
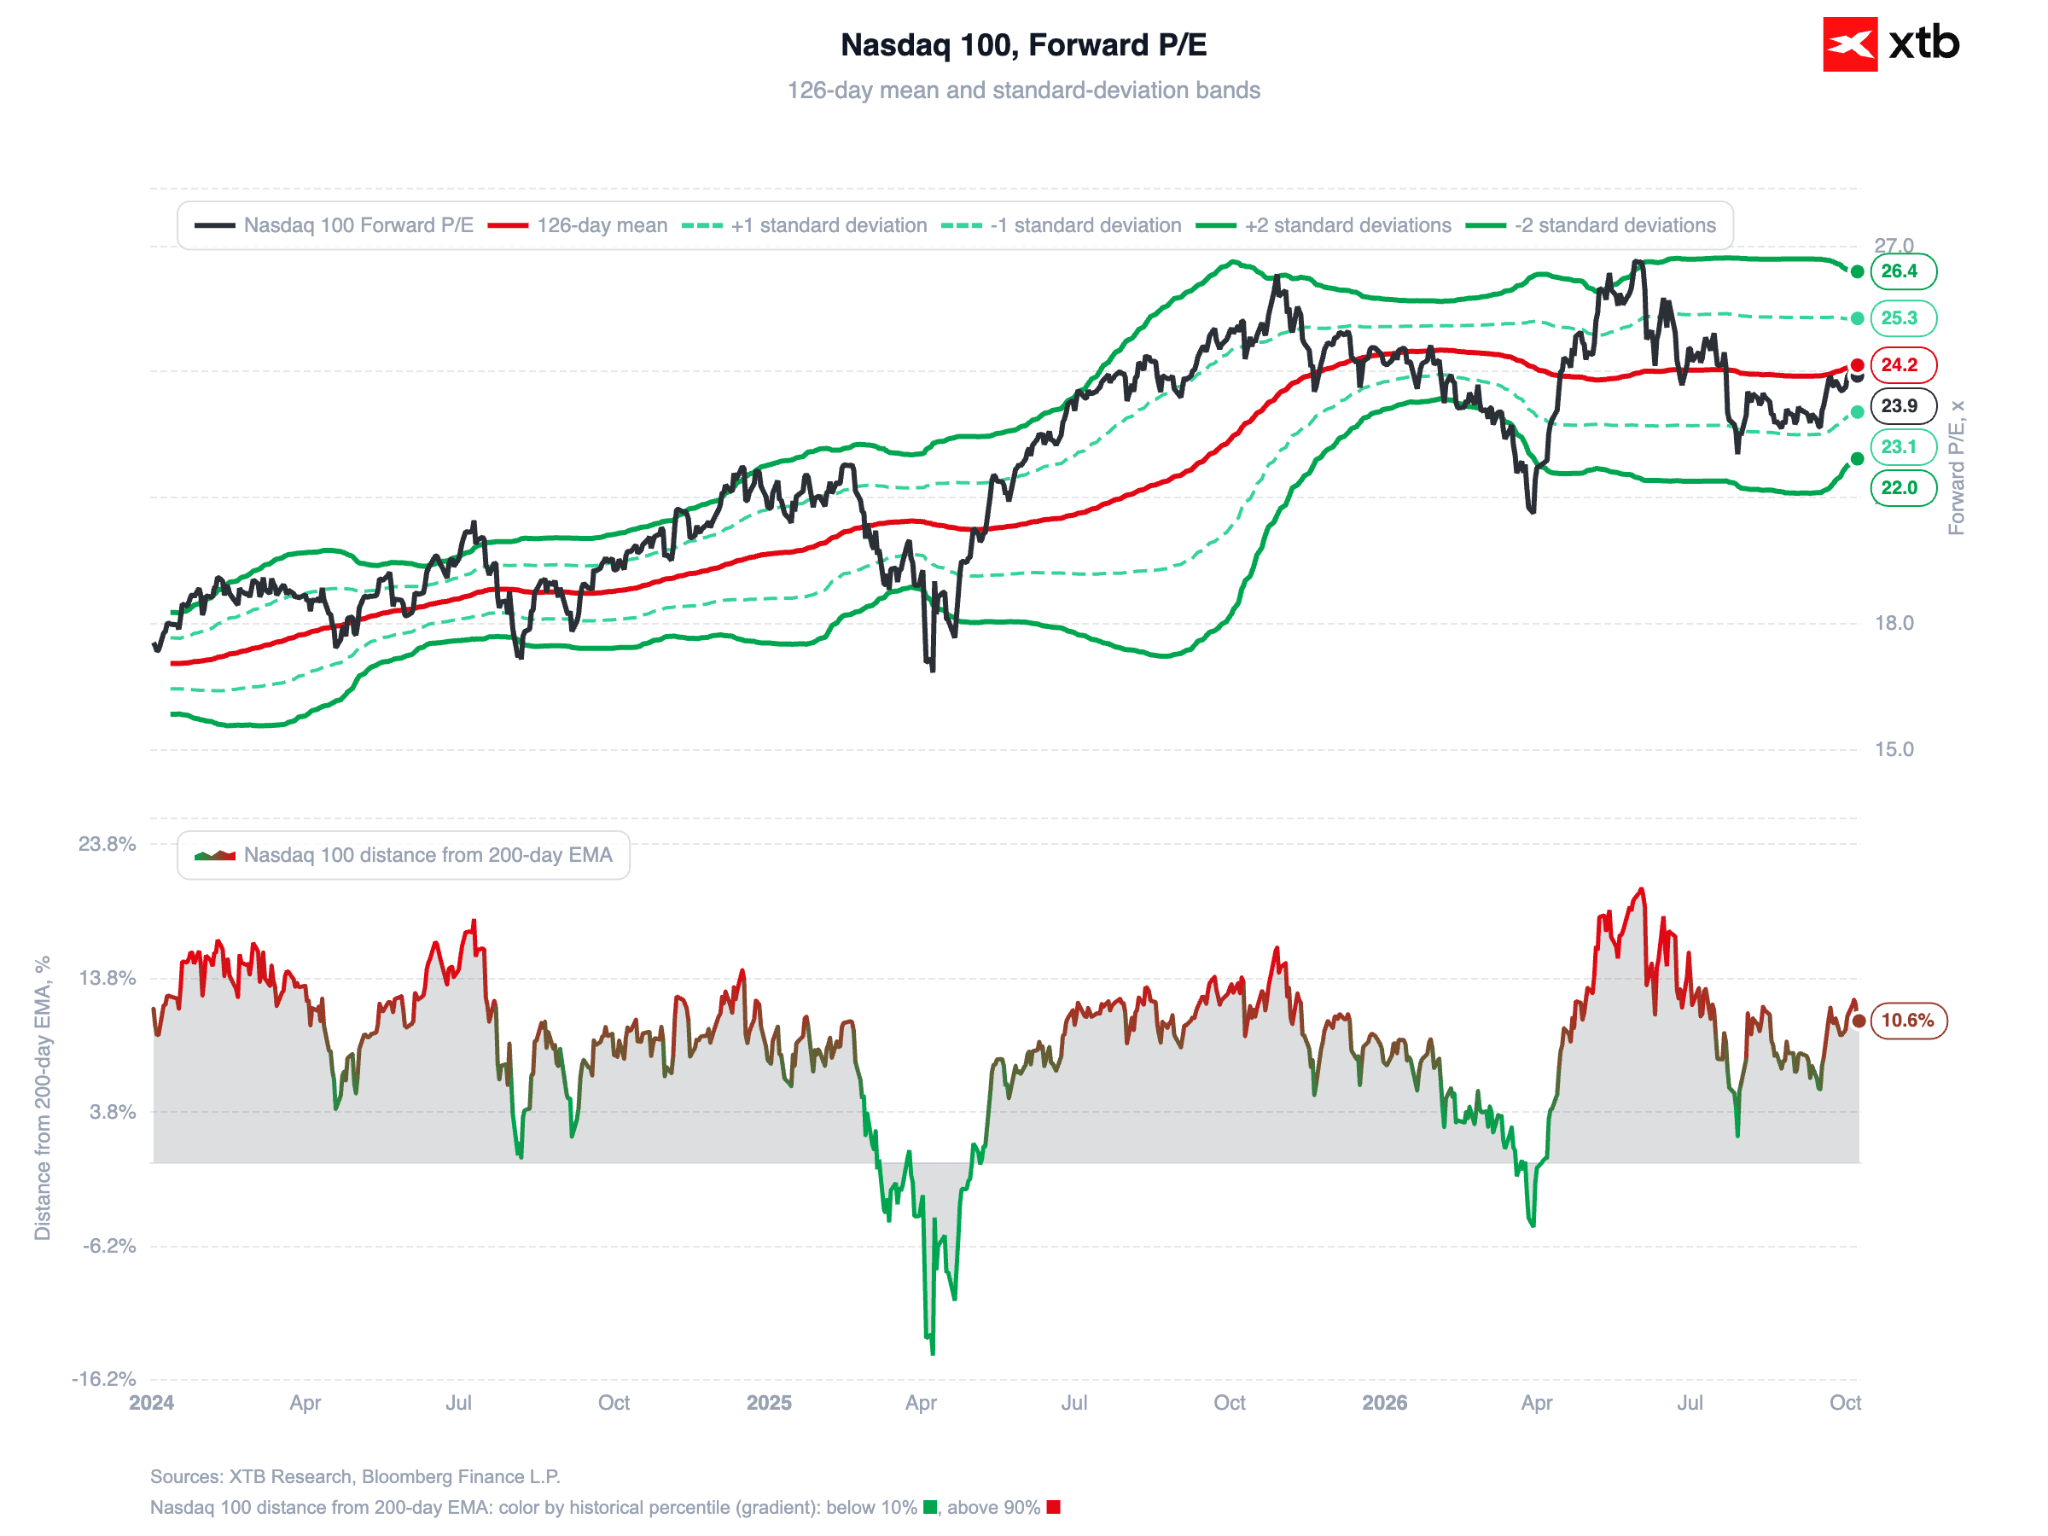
สิ่งที่น่าจับตาคือฤดูกาลประกาศผลประกอบการจะเริ่มต้นขึ้นอย่างจริงจังในสัปดาห์นี้ นักลงทุนจะติดตามความแตกต่างที่เพิ่มขึ้นระหว่างหุ้นเทคโนโลยีขนาดใหญ่และตลาดส่วนที่เหลืออย่างใกล้ชิด ดัชนี Russell 2000 ปิดสัปดาห์ก่อนหน้าในแดนลบ และอยู่ต่ำกว่าระดับสูงสุดในเดือนสิงหาคมเกือบ 10% ขณะที่ S&P 500 และ Nasdaq 100 ยังคงอยู่ใกล้ระดับสูงสุดเป็นประวัติการณ์ ความสนใจมุ่งเน้นไปที่ทั้งการปฏิวัติ AI และราคาพลังงานที่สูงขึ้น ซึ่งกำลังส่งผลกระทบอย่างหนักต่อภาคอุตสาหกรรม
ภาพที่ 2: Nasdaq 100 Forward P/E (2024 - 2026)
 Source: XTB Research, 12.10.2026
สำหรับข่าวด้านองค์กร: Amazon กำลังเจรจาเข้าซื้อกิจการสตาร์ทอัพ Decart AI ด้วยมูลค่าประมาณ 7 พันล้านดอลลาร์ ขณะที่ Nvidia กำลังอยู่ระหว่างการเจรจาเพื่อเพิ่มการลงทุนใน Reflection AI หรือสนับสนุนทรัพยากรด้านพลังการประมวลผล
💱 ตลาดปริวรรตเงินตรา
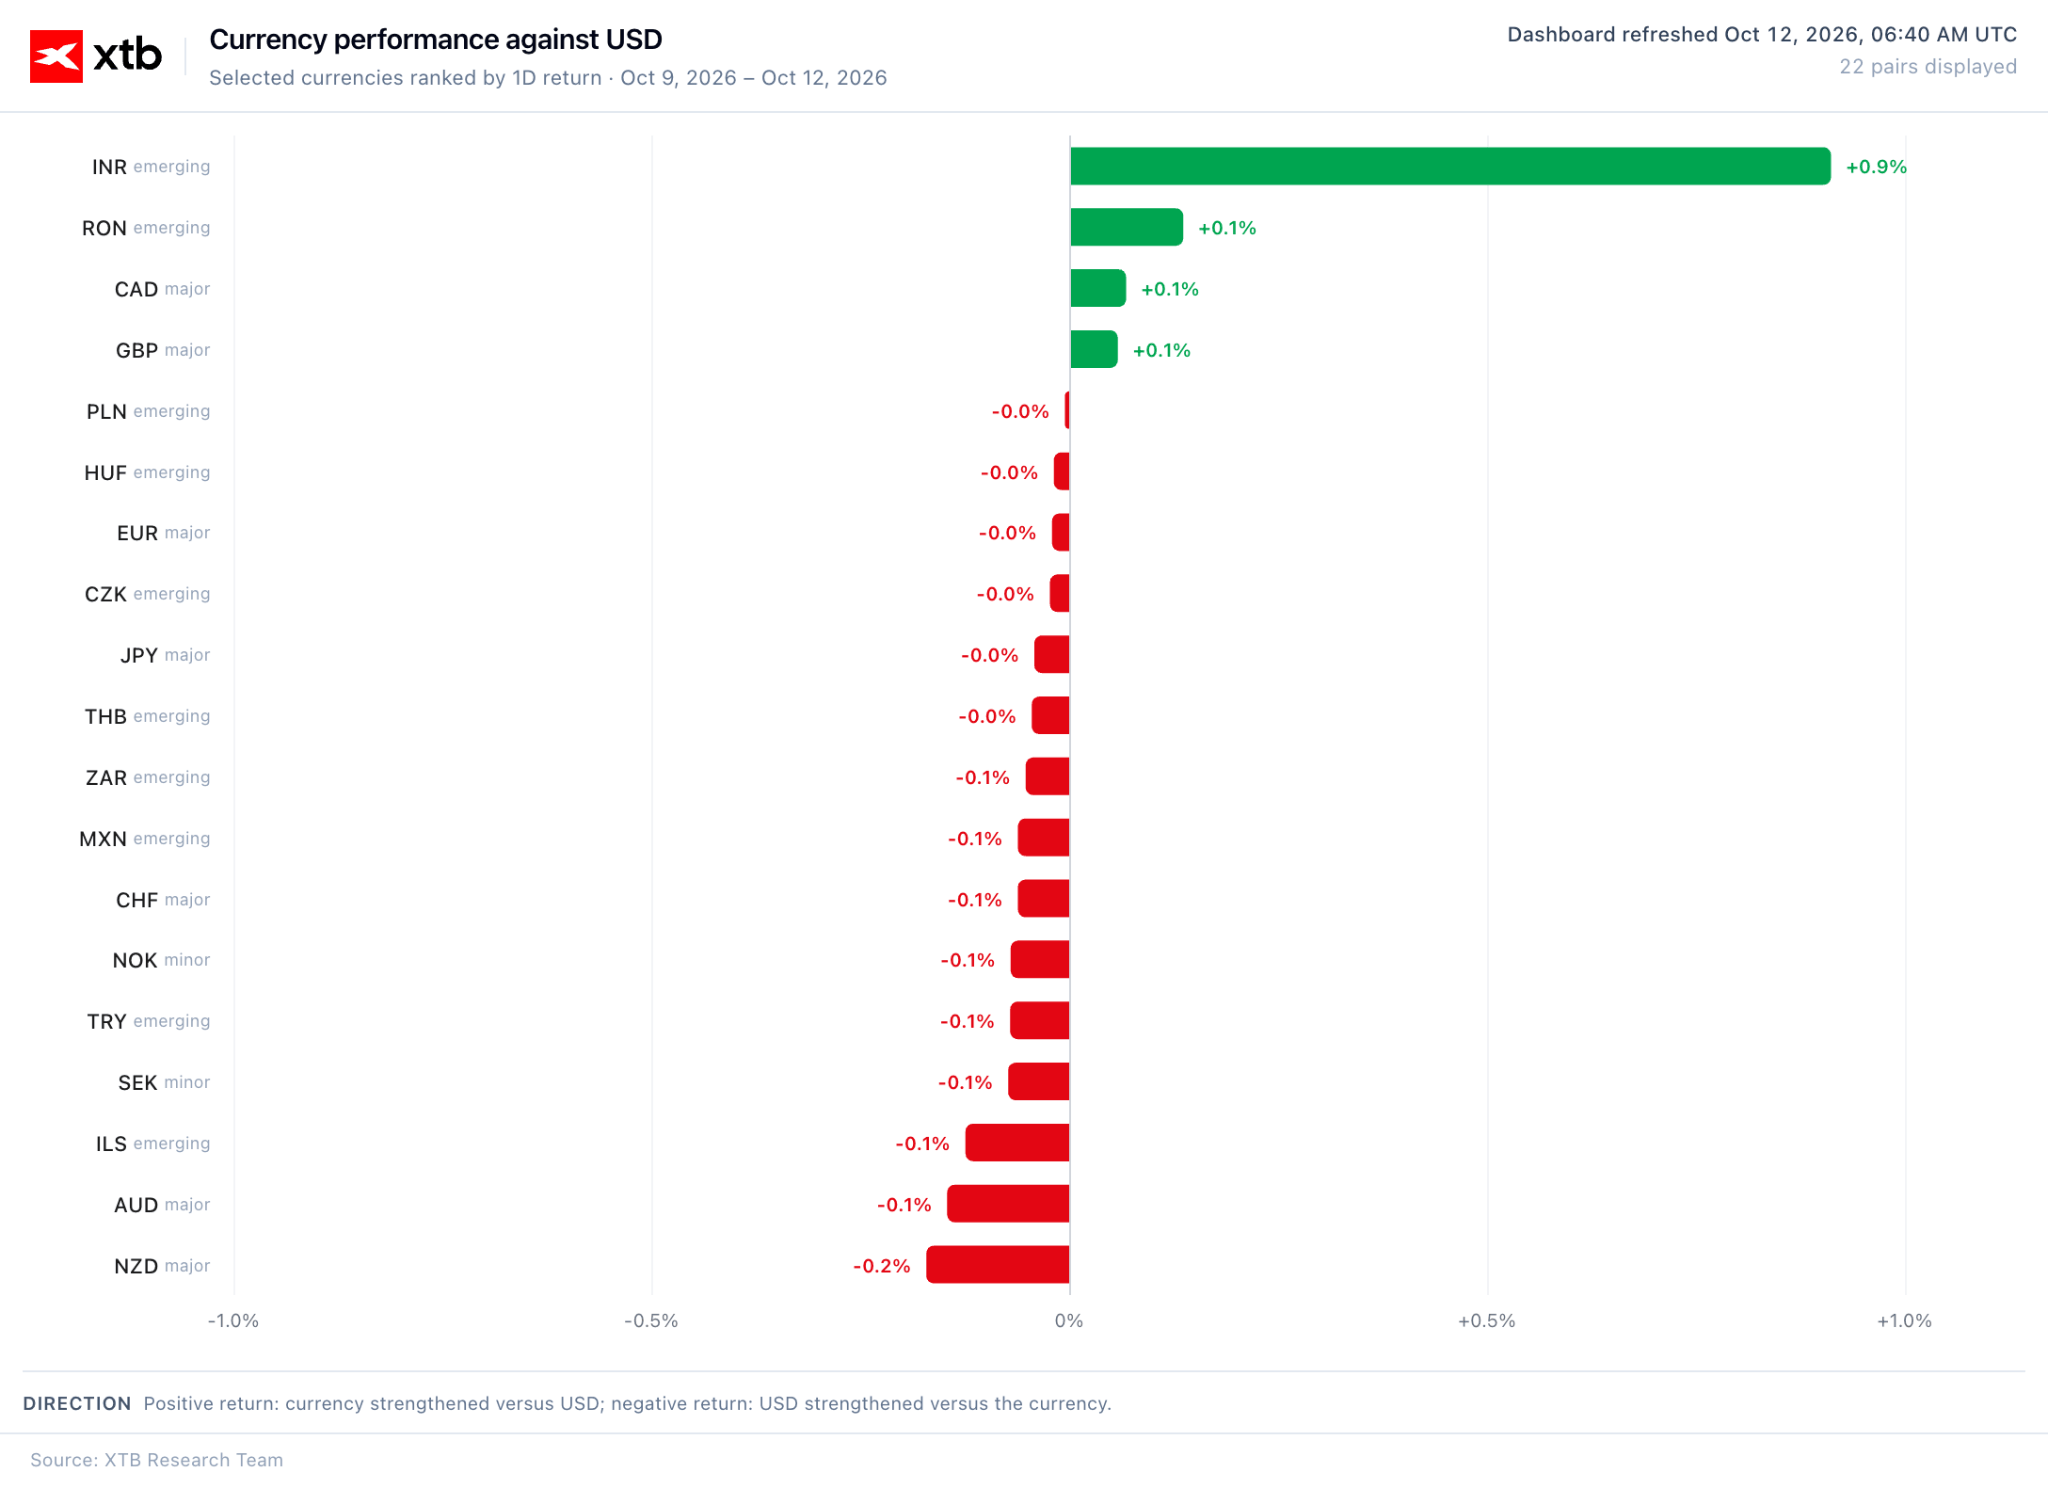
รูปีอินเดียทำผลงานได้ดีที่สุดในกลุ่มสกุลเงินหลักวันนี้ โดยแข็งค่าขึ้นราว 1% เมื่อเทียบกับดอลลาร์ (เป็นการแข็งค่าในวันเดียวที่มากที่สุดนับตั้งแต่เดือนเมษายน) โดยคู่เงิน USD/INR ปรับตัวลดลงต่ำกว่าระดับ 95.8
อะไรอยู่เบื้องหลังการเคลื่อนไหวนี้?
เมื่อวันเสาร์ที่ผ่านมา Reserve Bank of India ได้ประกาศเปิดหน้าต่างจัดสรรดอลลาร์แบบพิเศษสำหรับบริษัทน้ำมันของรัฐ และกำหนดข้อกำหนดเงินสำรองใหม่สำหรับธุรกรรมตราสารอนุพันธ์ FX บางประเภท ทั้งยังเข้าแทรกแซงในตลาดสปอตโดยตรง อัตราผลตอบแทนพันธบัตรรัฐบาลอินเดียอายุ 10 ปี ปรับตัวขึ้น 9 bps สู่ระดับ 7.39% ซึ่งเป็นระดับสูงสุดนับตั้งแต่เดือนตุลาคม 2023
อย่างไรก็ตาม แรงกดดันต่อค่าเงินรูปีจะยังคงอยู่ต่อไปจากราคาน้ำมันที่อยู่ในระดับสูงและการขาดดุลการค้าที่เพิ่มขึ้น
การเคลื่อนไหวของกลุ่มสกุลเงิน G10 ค่อนข้างเงียบสงบกว่ามาก EUR/USD ซื้อขายอยู่ที่ประมาณ 1.12, GBP/USD อยู่เหนือระดับ 1.32 เล็กน้อย และ USD/JPY เคลื่อนไหวอยู่เหนือระดับ 158 เพียงเล็กน้อย ขณะที่ซลอตีโปแลนด์ยังคงทรงตัว โดย EUR/PLN ยังคงอยู่ต่ำกว่า 4.39
ภาพที่ 3: ผลการดำเนินงานของสกุลเงินกลุ่ม G10 และ EM เทียบกับ USD (12.10.2026)
 Source: XTB Research, 12.10.2026
📈 ข้อมูลเศรษฐกิจมหภาคและนโยบายการเงิน
ตลาดพันธบัตรได้ทำหน้าที่แทนธนาคารกลางไปบางส่วนแล้วในช่วงหลายสัปดาห์ที่ผ่านมา อัตราผลตอบแทนทั่วโลกพุ่งขึ้นแตะระดับสูงสุดในรอบหลายปี ซึ่งส่งผลให้สภาวะทางการเงินตึงตัวขึ้นในตัวเอง และลดความจำเป็นในการปรับขึ้นอัตราดอกเบี้ยเพิ่มเติม ความคาดหวังของตลาดต่อการปรับขึ้นอัตราดอกเบี้ยลดลงอย่างรวดเร็ว โดยเห็นได้ชัดที่สุดในออสเตรเลียและยูโรโซน (โดยกรณีหลังได้รับแรงกดดันจากความกังวลเกี่ยวกับวิกฤตหนี้ของฝรั่งเศส)
จุดสนใจในสัปดาห์นี้จะอยู่ที่ตัวเลขเงินเฟ้อ CPI เดือนกันยายนของสหรัฐฯ ในวันพุธ และถ้อยแถลงในวันพฤหัสบดีของประธาน Fed Kevin Warsh ในการประชุมประจำปีของ IMF ณ กรุงเทพฯ ซึ่งผู้ว่าการ Christopher Waller และประธาน Fed สาขาคลีฟแลนด์ Beth Hammack มีกำหนดการขึ้นกล่าวสุนทรพจน์ด้วยเช่นกัน ตัวเลขเงินเฟ้อที่สูงกว่าคาดอาจกระตุ้นให้เกิดแรงเทขายในตลาดตราสารหนี้อีกระลอก ซึ่งจะเพิ่มแรงกดดันให้ Fed ต้องคุมเข้มนโยบายการเงินอย่างแข็งกร้าวมากขึ้น
🪙 โลหะมีค่า
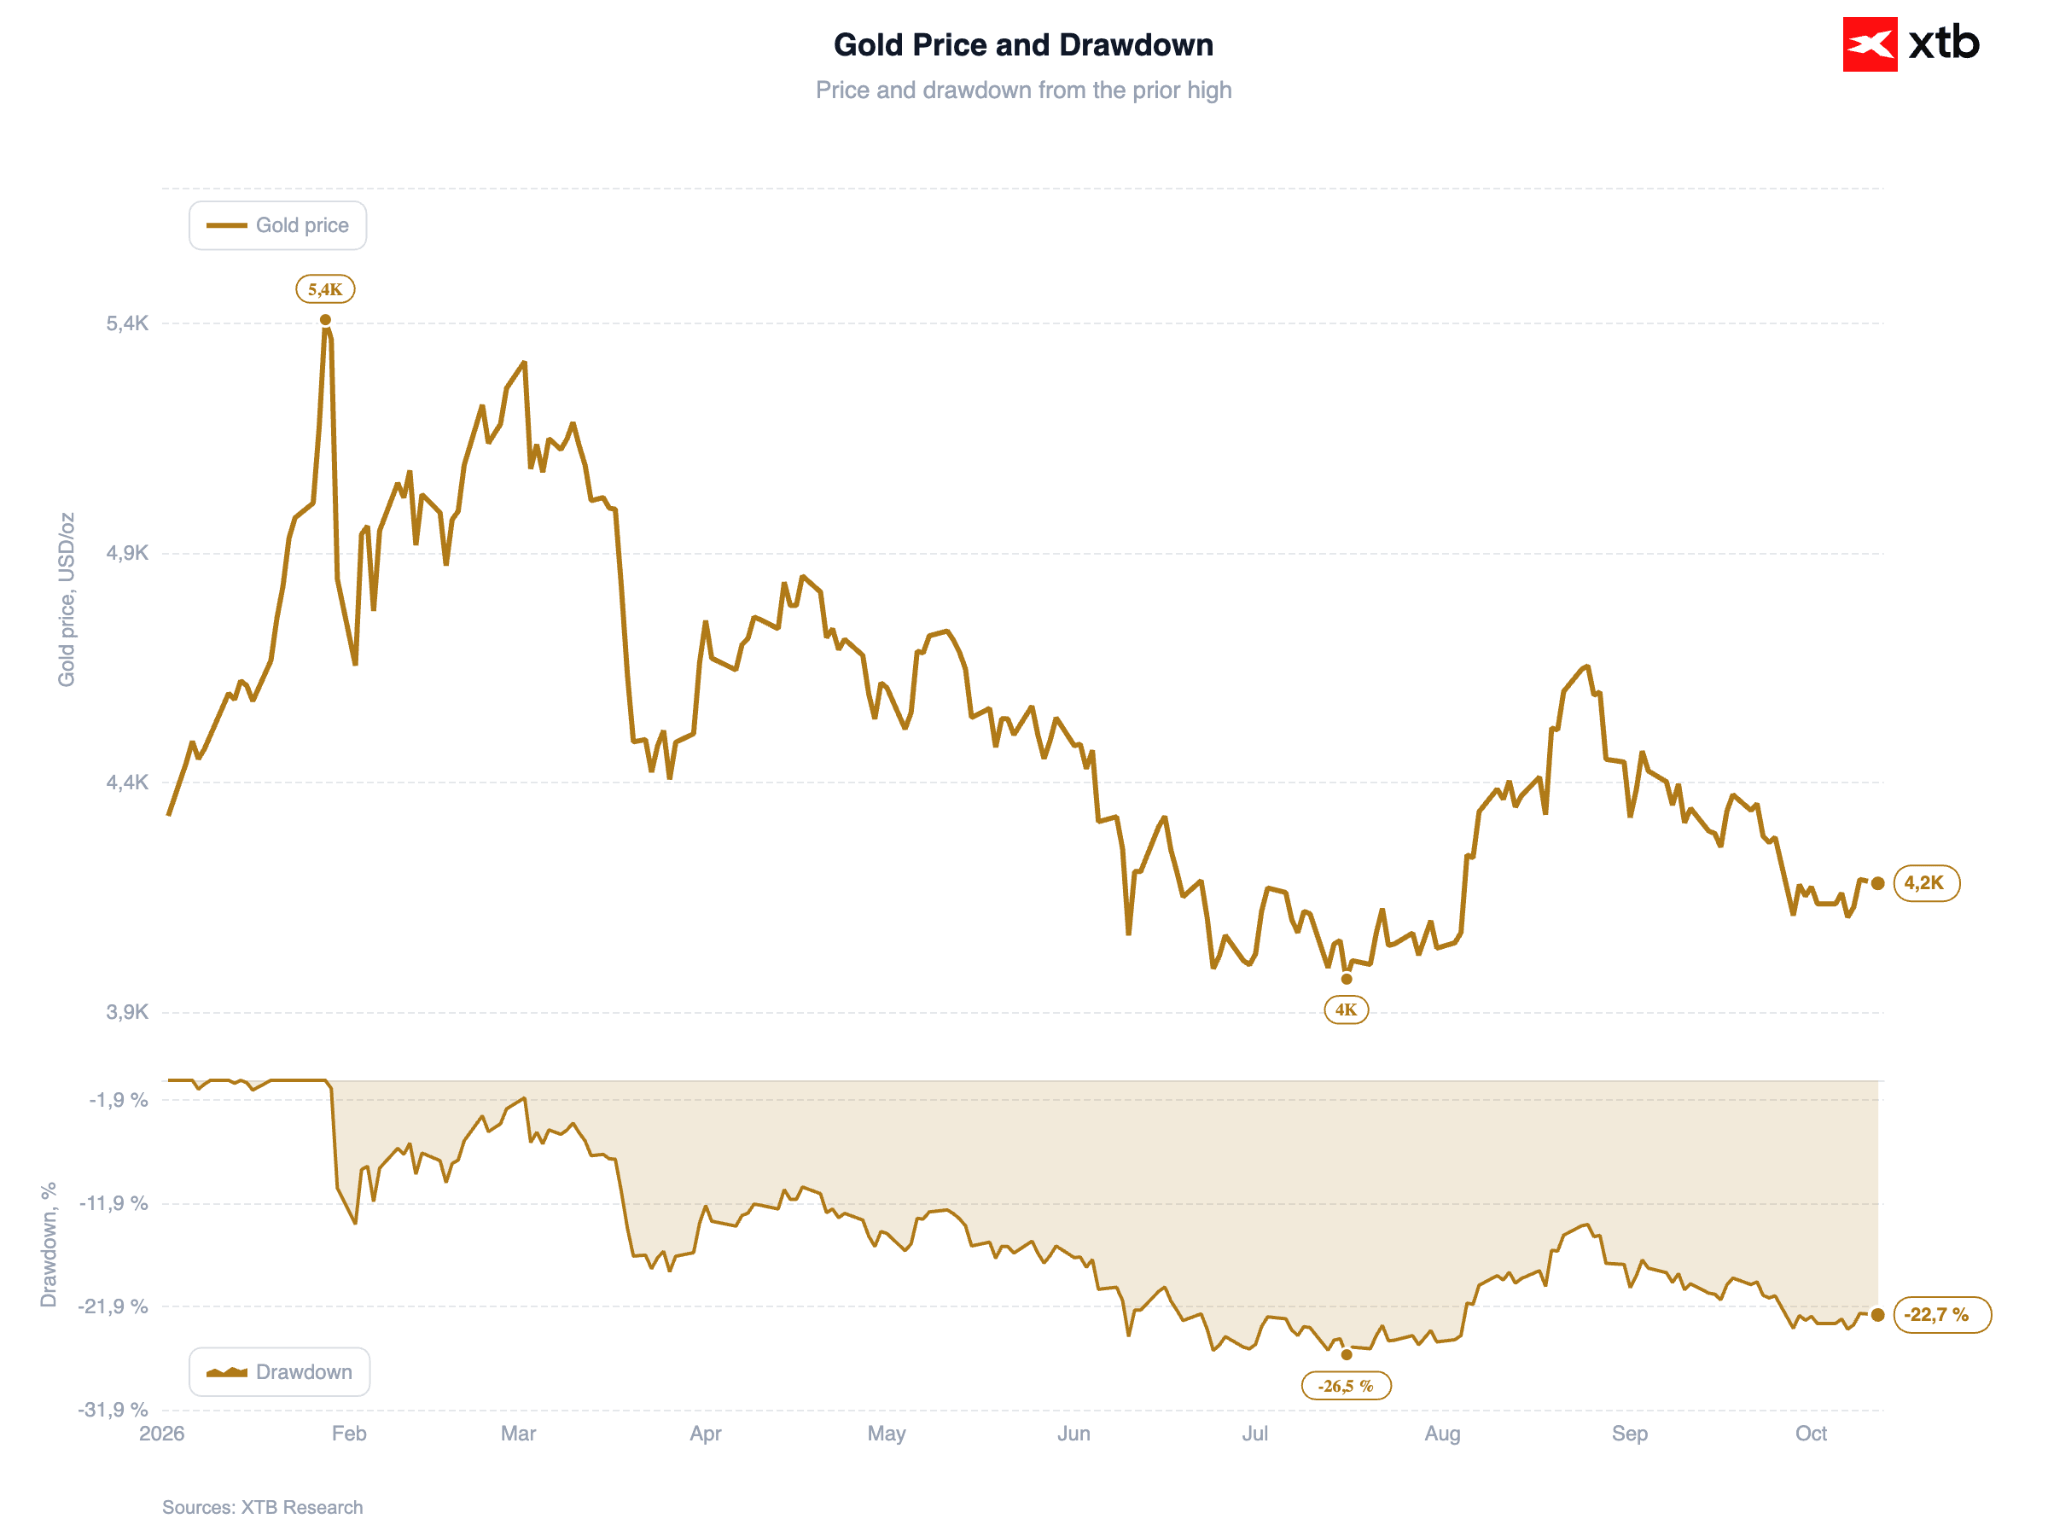
ทองคำปรับตัวขึ้นเล็กน้อย โดยได้รับแรงหนุนจากราคาน้ำมันที่ลดลงซึ่งช่วยบรรเทาความกังวลเรื่องเงินเฟ้อ และทำให้นักลงทุนมีความหวังว่า Fed จะระงับการปรับขึ้นอัตราดอกเบี้ยเพิ่มเติม (อยู่ที่ราว 4,185 USD ต่อทรอยออนซ์) นอกจากนี้ยังได้รับแรงหนุนเพิ่มเติมจากการลดลงของอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 30 ปี และความต้องการลงทุนที่ต่อเนื่อง โดยกองทุน ETF ทองคำได้เพิ่มการถือครองในสัปดาห์ที่ผ่านมา ขณะที่ People's Bank of China ก็เร่งการเข้าซื้อทองคำแท่งเช่นกัน
ภาพที่ 4: ทองคำ (2026)
 Source: XTB Research, 12.10.2026
₿ คริปโทเคอร์เรนซี
Bitcoin ปรับตัวขึ้น 0.4% ขยับขึ้นสู่ระดับ 83.9k USD ขณะที่ Ethereum เพิ่มขึ้น 1% แตะ 2,560 USD โดยทั้งคู่ได้รับประโยชน์จากความเชื่อมั่นต่อสินทรัพย์เสี่ยงที่ปรับตัวดีขึ้นเล็กน้อยในช่วงเริ่มต้นสัปดาห์
—
Michał Jóźwiak นักวิเคราะห์ตลาดการเงินที่ XTB


ข่าวเด่นวันนี้ 12 ต.ค.


Lumentum: ความต้องการโครงสร้างพื้นฐาน AI สูงเกินกำลังการผลิตรองรับ


ราคาน้ำมันพุ่ง 4% กดดันดัชนีหุ้น

น้ำมันปรับตัวขึ้นอีกครั้ง ขณะที่ความกังวลด้านการคลังของฝรั่งเศสกดดันยูโร