

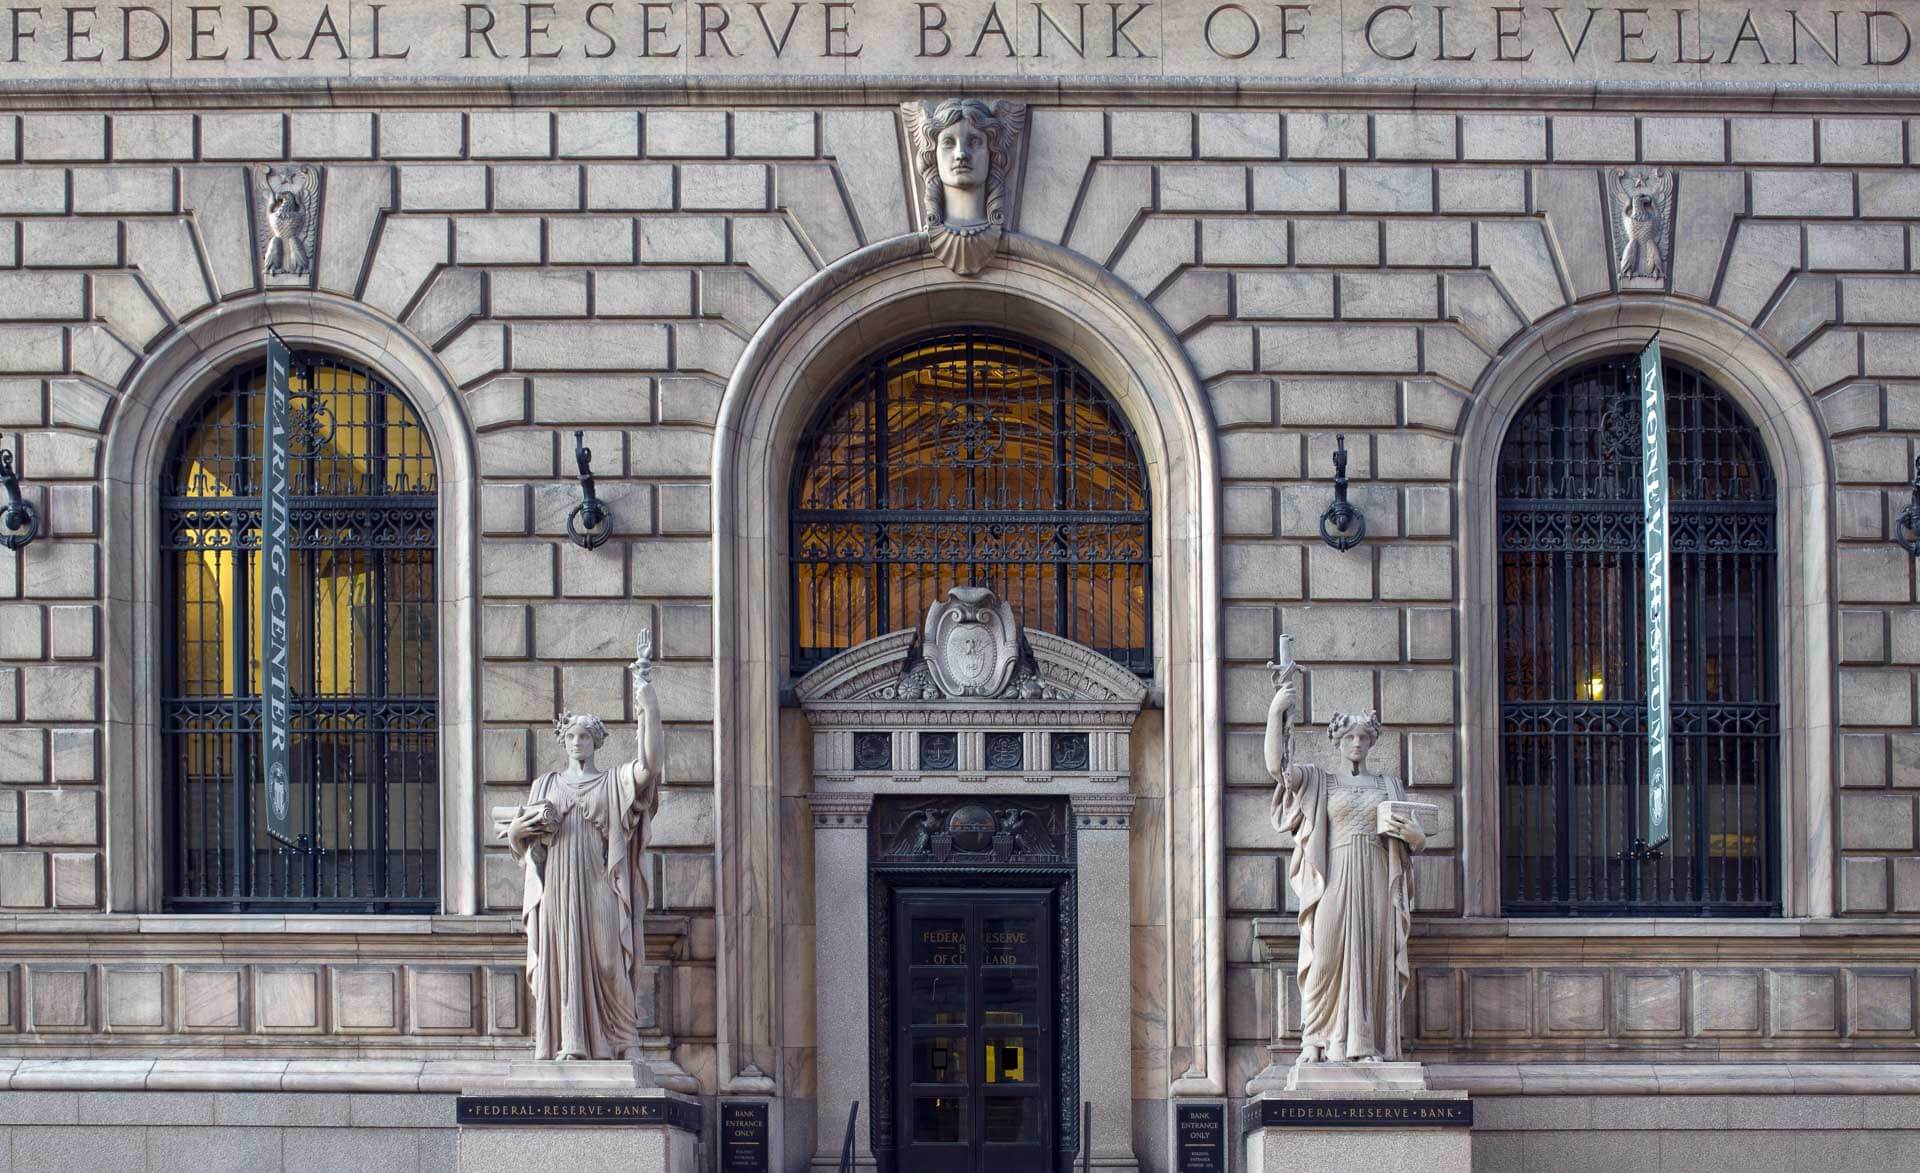

วันนี้นักลงทุนทั่วโลกจับตาอยู่ที่เหตุการณ์เดียว นั่นคือ มติ FOMC ในช่วงค่ำวันนี้ โดยตลาด Price in โอกาสมากกว่า 90% ที่ Fed จะขึ้นอัตราดอกเบี้ยเป็นครั้งแรกนับตั้งแต่ปี 2023
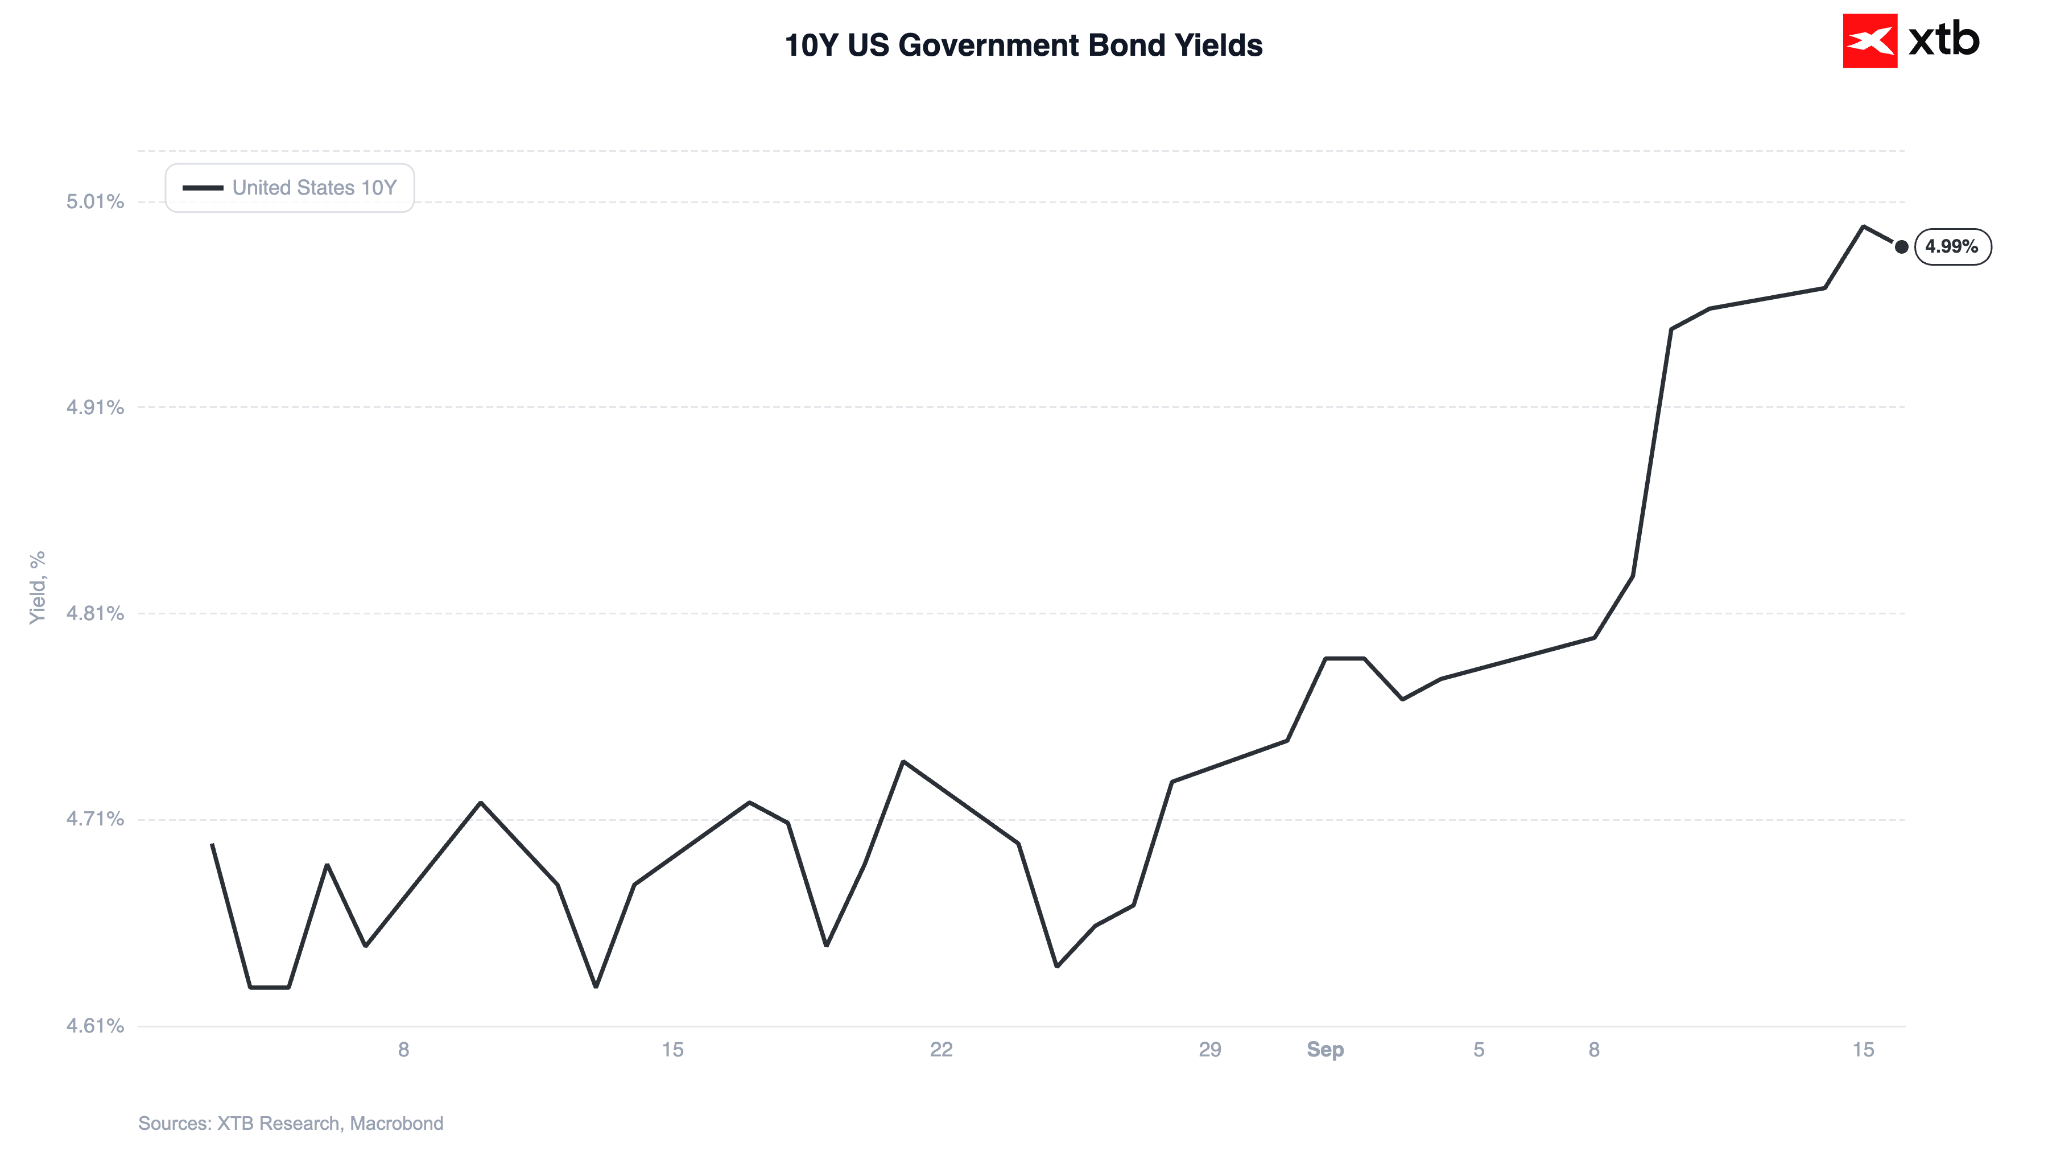
ก่อนการประกาศมติ บอนด์ยีลด์สหรัฐฯ อายุ 10 ปีปรับตัวลงเล็กน้อยจากระดับสูงสุดของเมื่อวานที่ 5.04% ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปี 2007 ส่งผลให้ตลาดหุ้นและทองคำได้แรงผ่อนคลายจากแรงกดดันในระยะสั้น
Figure 1: บอนด์ยีลด์รัฐบาลสหรัฐฯ อายุ 10 ปี (08.2026–09.2026)
Source: XTB Research, 16.09.2026
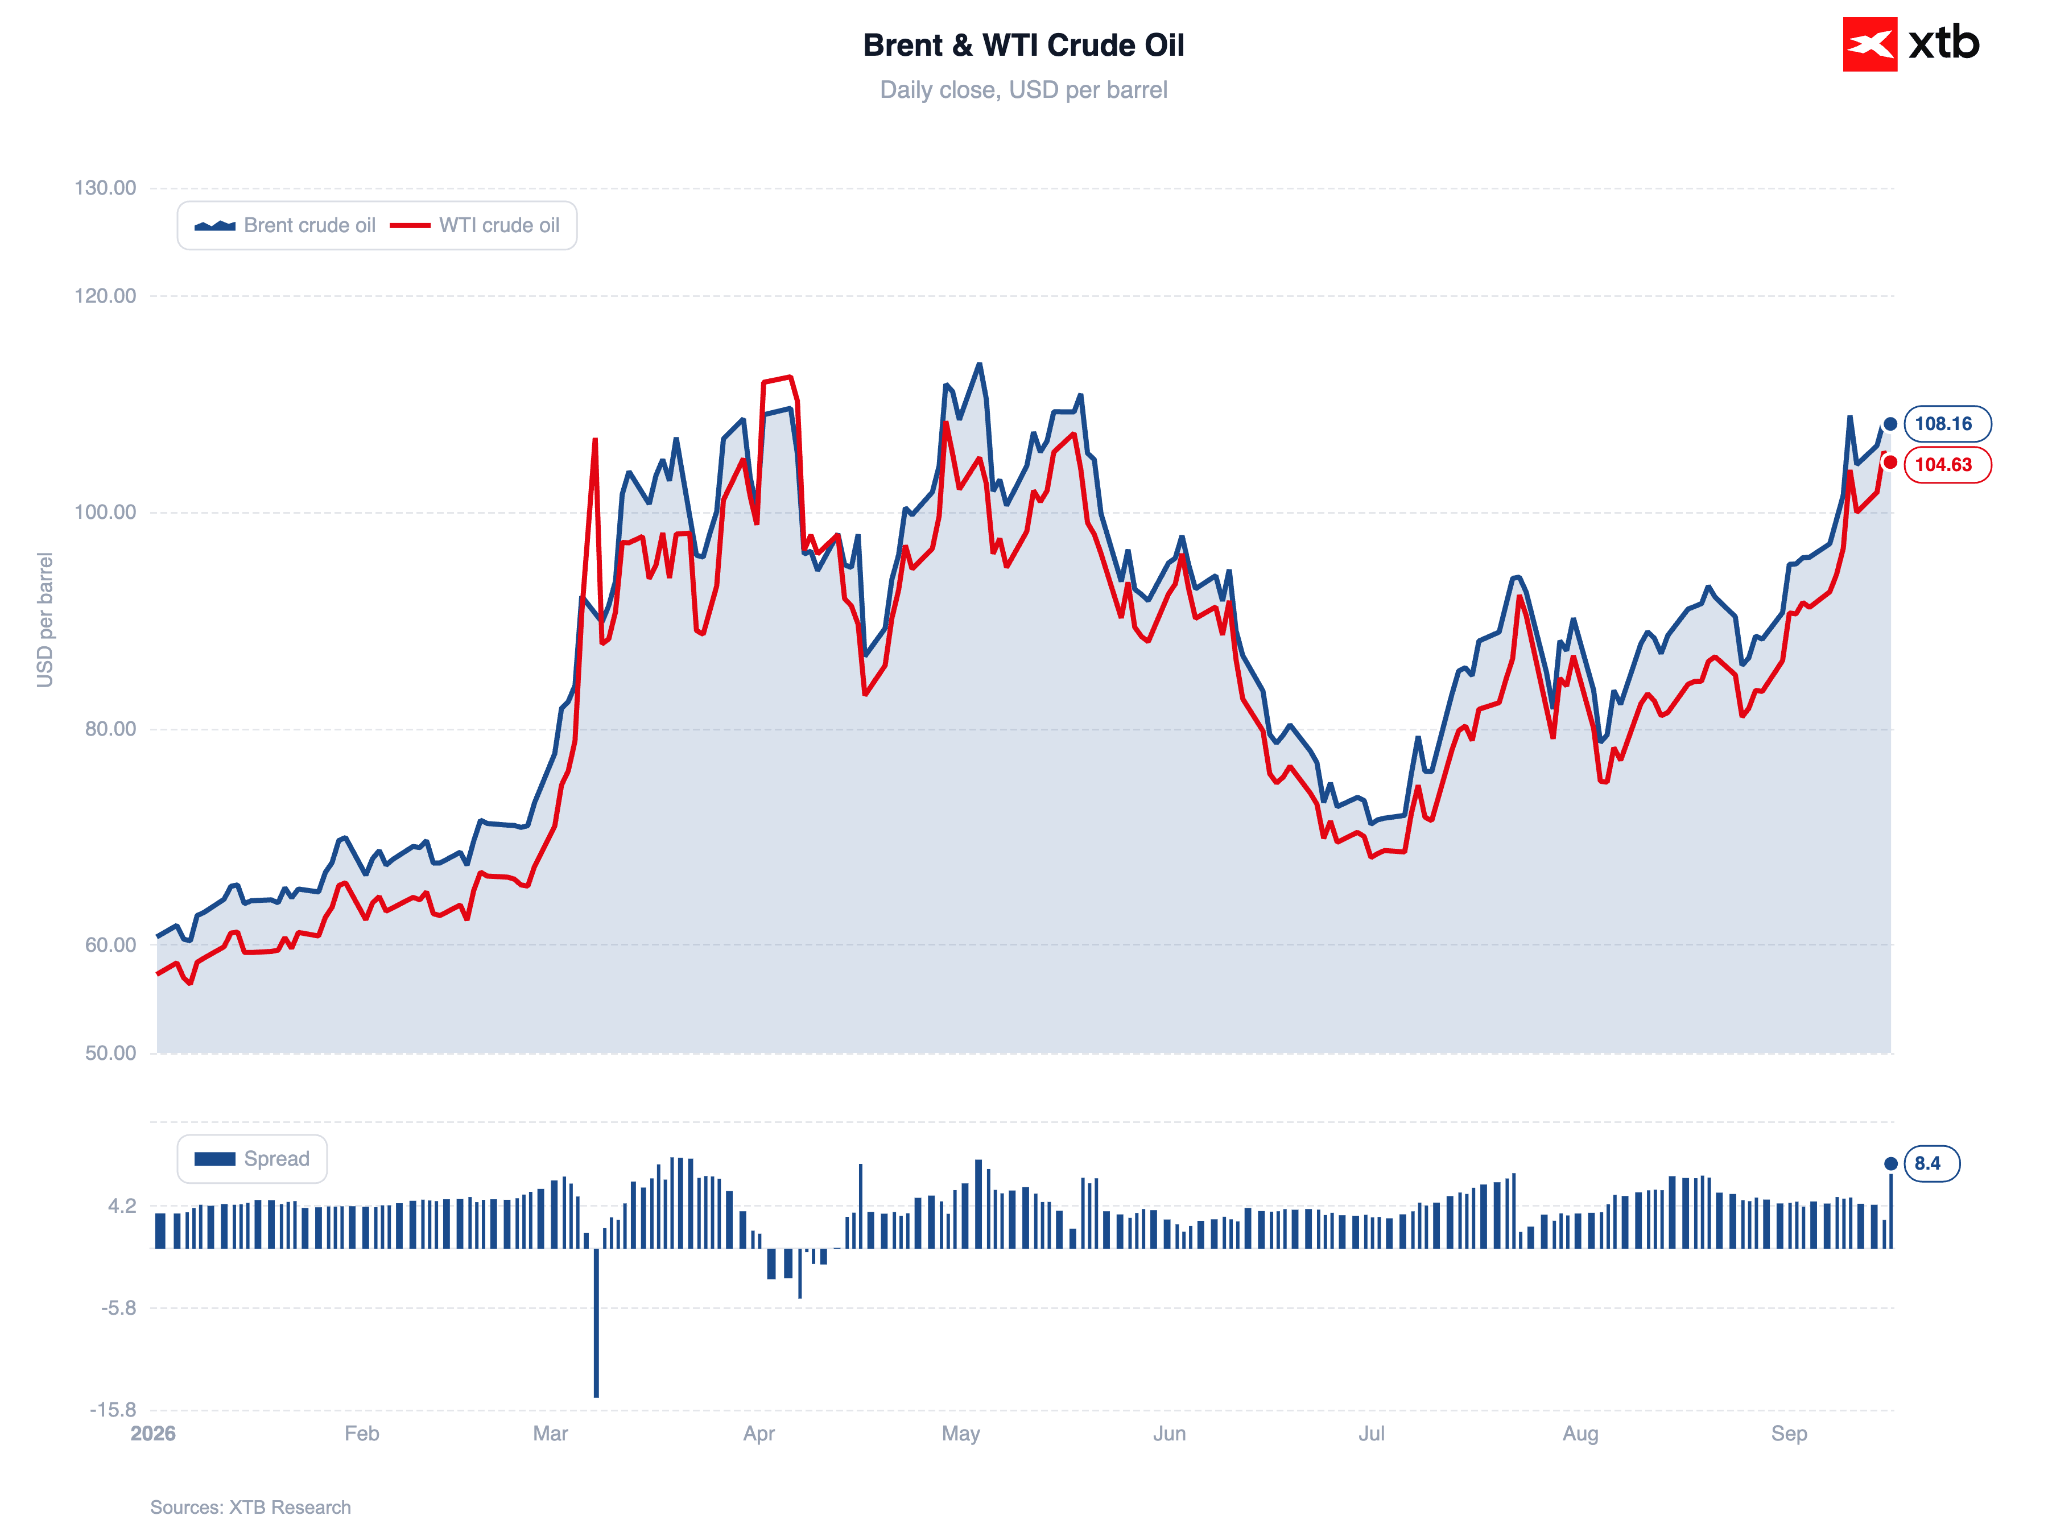
ราคาน้ำมันชะลอการพุ่งขึ้นอย่างร้อนแรงลงเช่นกัน แม้ยังไม่ชัดเจนว่า East-West Pipeline ที่ได้รับความเสียหายในซาอุดีอาระเบียจะกลับมาเปิดดำเนินงานได้เมื่อใด โดยวันนี้ Brent ปรับตัวลงประมาณ 0.6% เคลื่อนไหวอยู่บริเวณ $108 ต่อบาร์เรล ขณะที่ทองคำปรับตัวขึ้น 0.8% ฟื้นตัวบางส่วนจากแรงขายที่เกิดขึ้นในช่วงต้นสัปดาห์
Figure 2: ราคาน้ำมันดิบ Brent และ WTI (2026)
Source: XTB Research, 16.09.2026
การปรับตัวลงเล็กน้อยของราคาน้ำมันและบอนด์ยีลด์กำลังช่วยให้ Sentiment ของตลาด ฟื้นตัวขึ้นเล็กน้อย โดยตลาดหุ้นเอเชียส่วนใหญ่เคลื่อนไหวในแดนบวก แม้การปรับตัวขึ้นยังค่อนข้างจำกัด
ดัชนี Kospi ของเกาหลีใต้ นำตลาดด้วยการปรับตัวขึ้น 0.9% หลังข้อพิพาทด้านค่าจ้างที่ SK Hynix ได้ข้อยุติ ขณะที่ Nikkei และ Shanghai Composite ปรับตัวขึ้นเล็กน้อยเช่นกัน ด้าน Futures ของ Wall Street ขยับขึ้นเล็กน้อย
📈 ข้อมูลเศรษฐกิจและนโยบายการเงิน
ตลาดกำลังเข้าสู่การประชุม Fed ที่ได้รับการจับตามองมากที่สุดแห่งปี โดยขณะนี้ตลาดแทบจะแน่นอนแล้วว่าแถลงการณ์ที่จะเผยแพร่ในเวลา 19:00 น. จะระบุถึงการขึ้นดอกเบี้ย 25 bps ซึ่งจะเป็นการขึ้นดอกเบี้ยครั้งแรกนับตั้งแต่เดือนกรกฎาคม 2023
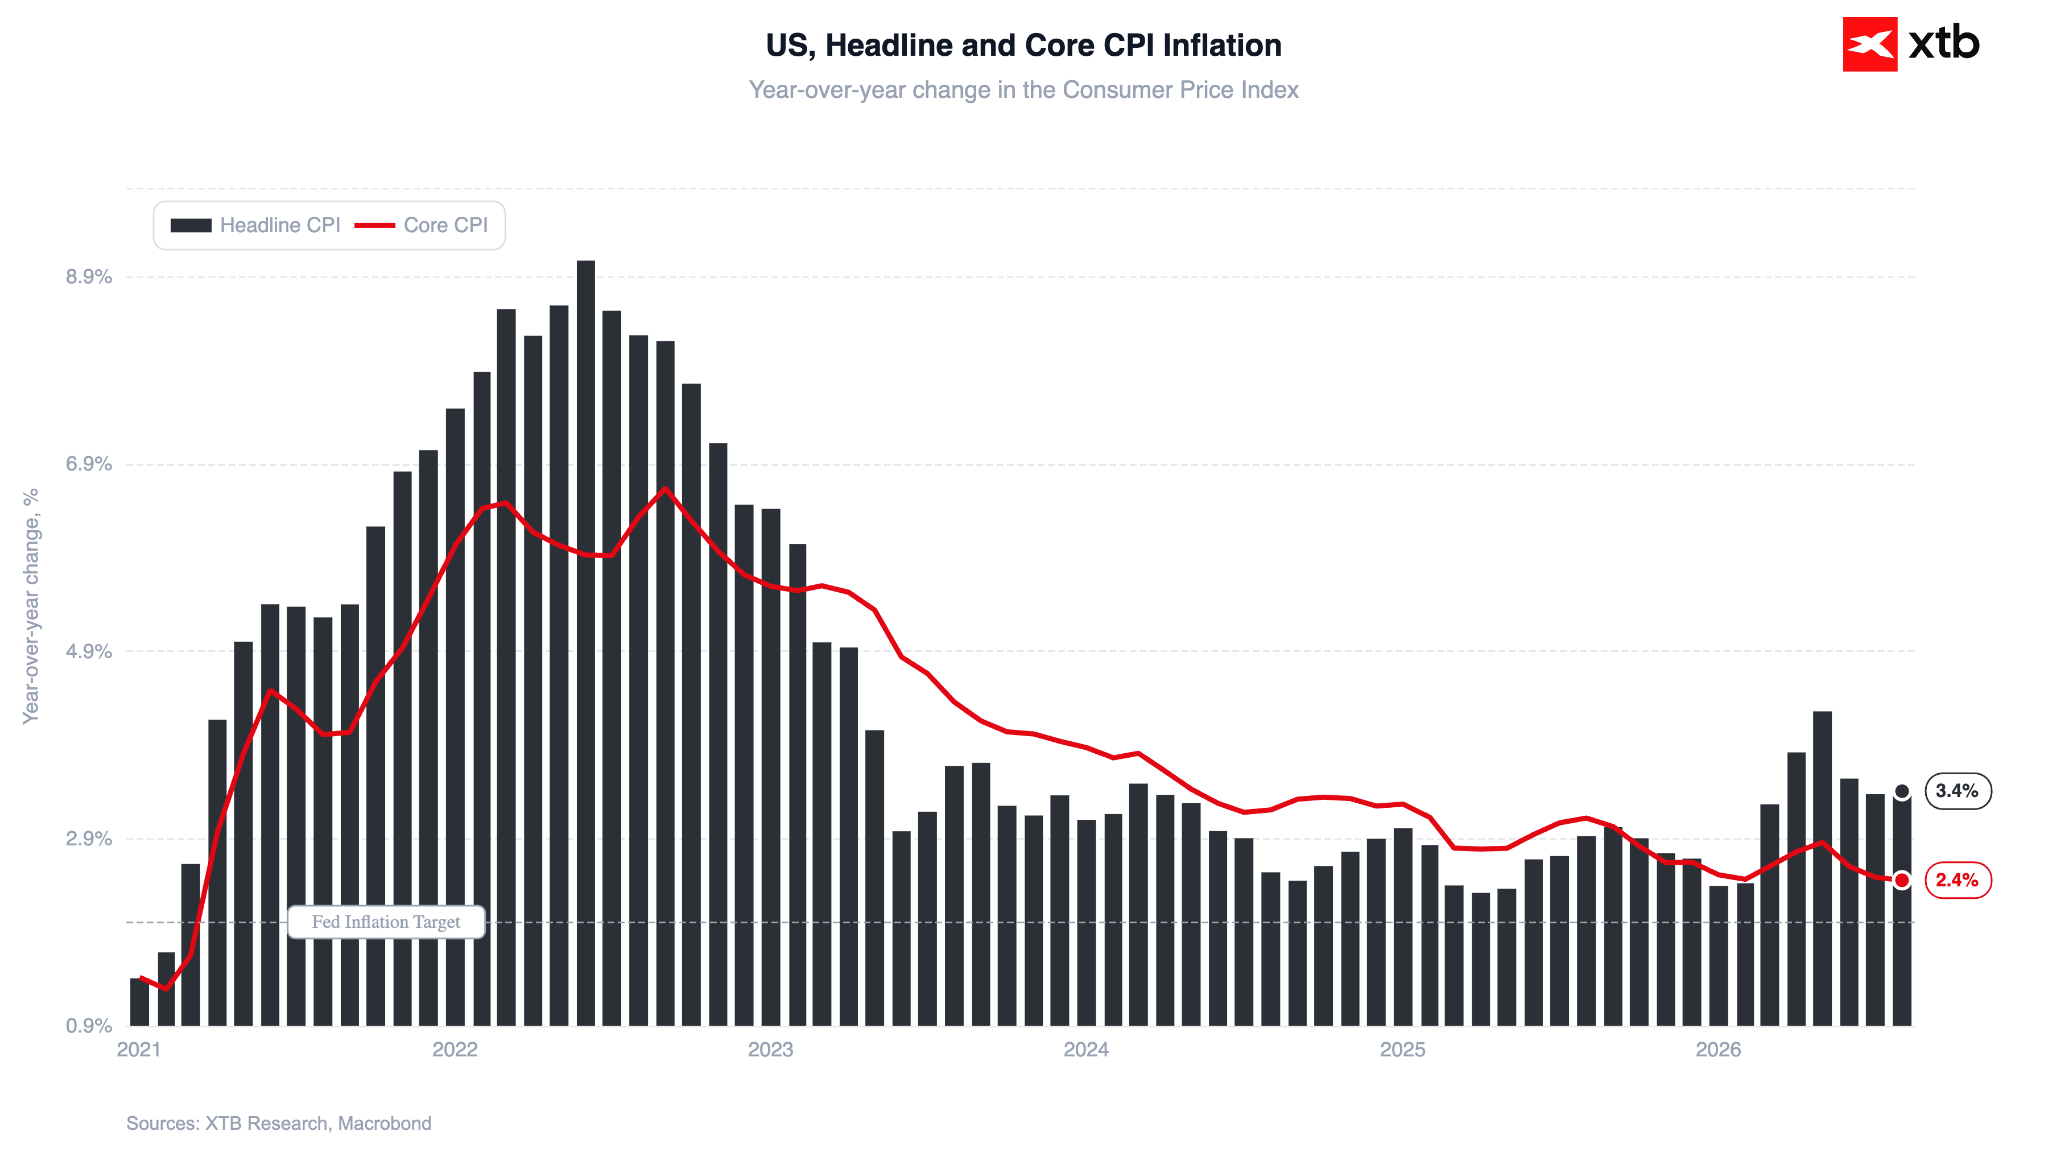
ตัวเลขเงินเฟ้อของสัปดาห์ที่แล้ว ซึ่ง Christopher Waller เคยระบุว่าน่าจะเป็นปัจจัยชี้ขาดต่อทิศทางการตัดสินใจนั้น ยังไม่ได้ให้คำตอบที่ชัดเจน โดย Core Inflation ลดลงมาอยู่ที่ 2.4% YoY
อย่างไรก็ตาม ตลาดให้ความสนใจกับตัวเลขเงินเฟ้อรายเดือนที่เพิ่มขึ้น 0.3% ซึ่งสูงกว่าที่ Consensus คาดการณ์ไว้เล็กน้อย แต่ในมุมมองของเรา ตัวเลขดังกล่าวยังไม่เพียงพอที่จะสนับสนุนการขึ้นดอกเบี้ย
Figure 3: อัตราเงินเฟ้อ CPI ของสหรัฐฯ (2026–2027)
Source: XTB Research, 16.09.2026
ปัจจัยที่สนับสนุนการคุมเข้มนโยบายการเงินยังคงอยู่ในภาคบริการ โดยเงินเฟ้อในภาคบริการอยู่ที่ 3.1% แม้ Momentum ในส่วนนี้จะยังไม่ได้อยู่ในระดับที่น่ากังวลมากนักก็ตาม
ข้อมูลจาก Fed Wage Growth Tracker ระบุว่า การเติบโตของค่าจ้างกำลังเร่งตัวขึ้น โดยอยู่ที่ 4.1% ในเดือนสิงหาคม ซึ่งอาจช่วยกระตุ้นการบริโภคในช่วงหลายเดือนข้างหน้า อย่างไรก็ตาม หากพิจารณาในแง่ Real Wage Growth ที่ยังต่ำกว่า 1% ระดับดังกล่าวไม่น่าจะเปลี่ยนแนวโน้มเศรษฐกิจโดยรวมอย่างมีนัยสำคัญ โดยเฉพาะเมื่อการใช้จ่ายของผู้บริโภคสหรัฐฯ ในช่วงหลายเดือนที่ผ่านมา รวมถึงตลอดหลายไตรมาส พึ่งพาเงินออมที่ลดลงอย่างต่อเนื่องเป็นอย่างมาก และท้ายที่สุดเงินออมเหล่านี้จำเป็นต้องถูกสร้างกลับขึ้นมาใหม่
อย่างไรก็ตาม นั่นไม่ได้หมายความว่าการขึ้นดอกเบี้ยจะไม่มีเหตุผลรองรับหรือเป็นการตัดสินใจที่ไม่สอดคล้องกับปัจจัยเศรษฐกิจมหภาค เพราะยังสามารถอธิบายได้จากหลายปัจจัย หนึ่งในปัจจัยสำคัญคือสถานการณ์ที่ตึงตัวอย่างมากในตลาดสินค้าโภคภัณฑ์ด้านพลังงาน
ราคาน้ำมันและ LNG ที่อยู่ในระดับสูงยังไม่ได้ส่งผ่านเข้าสู่เศรษฐกิจสหรัฐฯ อย่างมีนัยสำคัญจนถึงขณะนี้ แต่ไม่สามารถตัดความเป็นไปได้ที่ผลกระทบดังกล่าวจะเร่งตัวขึ้นในช่วงหลายเดือนข้างหน้า
การขึ้นดอกเบี้ยอาจถูกมองว่าเป็นการทำ “Front-loading” หรือการดำเนินนโยบายเชิงรุกล่วงหน้า เพื่อป้องกันไม่ให้ Fed ต้องใช้นโยบายการเงินที่เข้มงวดรุนแรงกว่านี้ในอนาคต หาก Fed เลือกขึ้นดอกเบี้ยในวันพุธจริง ก็อาจเกิดคำถามตามมาว่าเหตุใดจึงไม่ดำเนินการดังกล่าวตั้งแต่เดือนกรกฎาคม เพราะข้อมูลเศรษฐกิจมหภาคที่เผยแพร่ออกมาหลังจากนั้นให้เหตุผลสนับสนุนการคุมเข้มเพิ่มเติมไม่มากนัก
ที่น่าสนใจคือ แนวคิดเรื่อง “Front-loading” เคยถูกเสนอในช่วงเวลาดังกล่าวโดยเจ้าหน้าที่ Fed ที่แสดงความเห็นต่างและลงคะแนนสนับสนุนการขึ้นดอกเบี้ย
📈 หุ้น
ตลาดหุ้นเอเชียส่วนใหญ่ปรับตัวขึ้น โดย Nikkei 225 ของญี่ปุ่น เพิ่มขึ้น 0.3%, Shanghai SE Composite ของจีน เพิ่มขึ้น 0.5% ขณะที่ Kospi ของเกาหลีใต้ ปรับตัวขึ้น 0.9%
แรงหนุนสำคัญส่วนหนึ่งของดัชนีเกาหลีใต้มาจากการยุติข้อพิพาทด้านแรงงานที่ SK Hynix หลังสมาชิกสหภาพแรงงาน 57% ของผู้ลงคะแนนเห็นชอบต่อโครงสร้างโบนัสใหม่ ซึ่งแบ่งเป็นเงินสด 50% และหุ้น 50% จากเดิมที่เสนอให้จ่ายเป็นเงินสด 40% และหุ้น 60%
ข้อตกลงดังกล่าวยุติการเจรจาที่ดำเนินมาเป็นเวลา 2 สัปดาห์ หลังร่างข้อตกลงฉบับแรกถูกปฏิเสธในเดือนสิงหาคม โดยหุ้น SK Hynix ปรับตัวขึ้นเกือบ 3%
ขณะเดียวกัน ตลาดยังคงถกเถียงกันถึงทิศทางและความเร็วในการพัฒนา AI โดย Kyunghoon Bae รองนายกรัฐมนตรีเกาหลีใต้ โพสต์บน X ว่าเกาหลีใต้ “ไม่สามารถชะลอความพยายามด้าน AI ได้” ซึ่งเป็นจุดยืนที่แตกต่างจากข้อเรียกร้องของผู้บริหาร Anthropic และ OpenAI ที่ต้องการให้ชะลอการพัฒนา AI
จุดยืนของเกาหลีใต้จึงมีทิศทางใกล้เคียงกับมุมมองของ Mark Zuckerberg และ Jensen Huang มากกว่าของ Dario Amodei
ด้าน Wall Street Futures ของ S&P 500 ปรับตัวขึ้นเล็กน้อยที่ 0.2% เป็นการฟื้นตัวบางส่วนหลังตลาดปรับตัวลงในวันก่อนหน้า:
-
S&P 500: -0.5%
-
Dow Jones: -0.6%
-
Nasdaq 100: -0.7%
-
Russell 2000: -0.8%
Figure 4: Dashboard ของ Nasdaq 100 (15.09.2026)
)
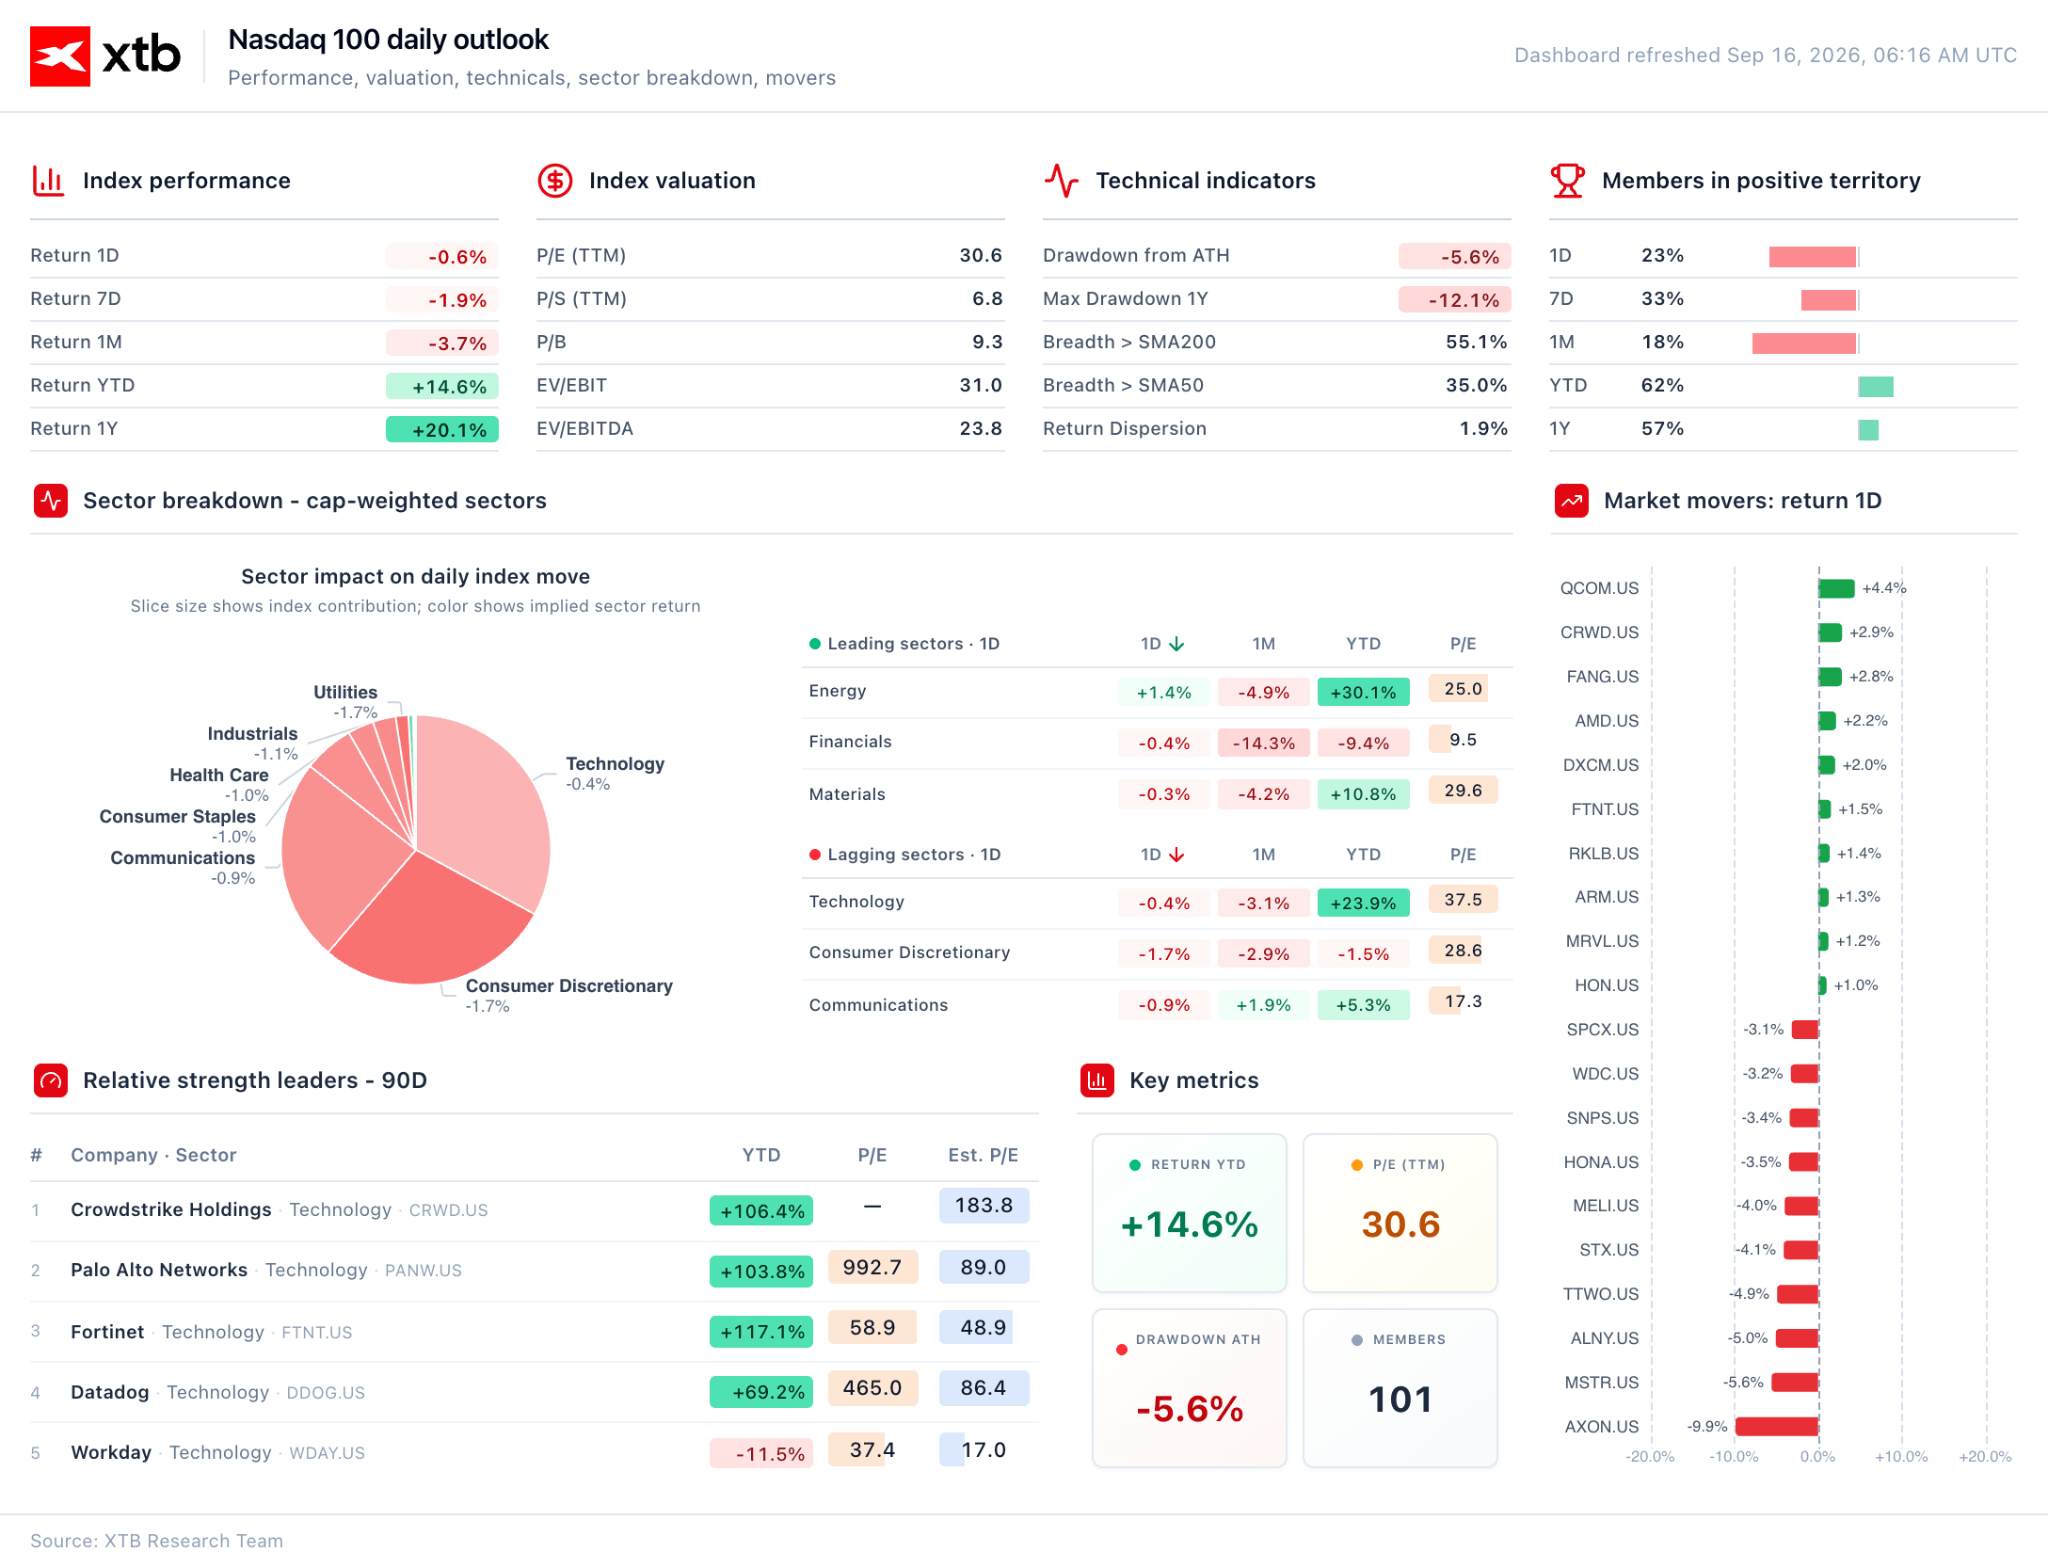
Source: XTB Research, 16.09.2026
เป็นที่น่าสังเกตว่า ดัชนี VIX ซึ่งเป็นหนึ่งในตัวชี้วัดสำคัญของความผันผวนที่ตลาดคาดการณ์ในตลาดหุ้นสหรัฐฯ หรือที่เรียกกันว่า “Fear Gauge” ยังคงเคลื่อนไหวในระดับค่อนข้างสงบอย่างน่าประหลาดใจ แม้บอนด์ยีลด์จะปรับตัวสูงขึ้นก็ตาม
🌍 ภูมิรัฐศาสตร์
ในด้านการทูต มีการพูดคุยทางโทรศัพท์ระหว่าง Badr Albusaidi รัฐมนตรีต่างประเทศโอมาน และ Marco Rubio รัฐมนตรีต่างประเทศสหรัฐฯ โดยทั้งสองฝ่ายหารือถึงแนวทางลดความตึงเครียดในภูมิภาค รวมถึงเงื่อนไขสำหรับการเดินหน้าการเจรจาทางการทูตต่อไป
ตามรายงานของ Wall Street Journal ซาอุดีอาระเบียวางแผนที่จะกลับมาเปิดเส้นทางขนส่งน้ำมันผ่าน East-West Pipeline บางส่วนภายในไม่กี่วัน ขณะที่การซ่อมแซมสถานีสูบน้ำที่ได้รับความเสียหายทั้งหมดอาจใช้เวลา 6–8 สัปดาห์ ระหว่างนี้ Riyadh ยังคงเลื่อนการส่งมอบน้ำมันให้ลูกค้าบางรายในยุโรป
ความไม่แน่นอนที่เพิ่มขึ้นเกี่ยวกับอุปทานน้ำมันจากตะวันออกกลางกำลังผลักดันให้โรงกลั่นน้ำมันของญี่ปุ่น เช่น Eneos และ Idemitsu เร่งเข้าซื้อน้ำมันดิบจากโอมาน โดยบางส่วนต้องการให้ส่งมอบเร็วที่สุดในเดือนตุลาคม ขณะที่ Premium สำหรับการส่งมอบแบบเร่งด่วนพุ่งสูงถึง $38 ต่อบาร์เรลเหนือราคาอ้างอิง Dubai ซึ่งสะท้อนถึงความตึงตัวอย่างรุนแรงในตลาดน้ำมันจริง
ราคาน้ำมันปรับตัวลงหลังจากเพิ่มขึ้นต่อเนื่อง 2 เซสชัน โดยตลาดเริ่มมองว่าการปรับตัวขึ้นก่อนหน้านี้ซึ่งเกิดจากความกังวลด้านอุปทานอาจรุนแรงเกินไป แรงกดดันเพิ่มเติมมาจากปริมาณสต็อกน้ำมันดิบสหรัฐฯ ที่เพิ่มขึ้น โดยข้อมูลจาก API ระบุว่าสต็อกน้ำมันดิบเพิ่มขึ้น 7.1 ล้านบาร์เรล
-
Brent ลดลง 0.6% อยู่ที่ประมาณ $108 ต่อบาร์เรล
-
WTI ลดลง 0.9% อยู่ต่ำกว่า $105 ต่อบาร์เรลเล็กน้อย
แม้ราคาจะปรับฐาน แต่ยังคงเคลื่อนไหวใกล้ระดับสูงสุดในรอบหลายเดือน
🪙 โลหะมีค่า
ราคาทองคำฟื้นตัวหลังจากถูกเทขายต่อเนื่อง 2 วัน โดยปรับขึ้น 0.8% มาอยู่ที่ประมาณ $4,330 ต่อออนซ์ ขณะที่ในการซื้อขายในเอเชีย ราคาขึ้นไปแตะระดับสูงสุดที่ประมาณ $4,340 ต่อออนซ์
ด้าน Silver ปรับตัวขึ้นแรงกว่า โดยเพิ่มขึ้น 1.5% มาอยู่ที่ $64.6 ต่อออนซ์
โลหะมีค่าได้รับแรงหนุนจากการปรับตัวลงของ บอนด์ยีลด์สหรัฐฯ อายุ 10 ปี กลับลงมาต่ำกว่า 5% แม้ว่าตลาดยัง Price in โอกาสมากกว่า 90% ที่ Fed จะขึ้นดอกเบี้ยในการประชุมวันนี้
Figure 5: ราคาทองคำ (06.2026–09.2026)
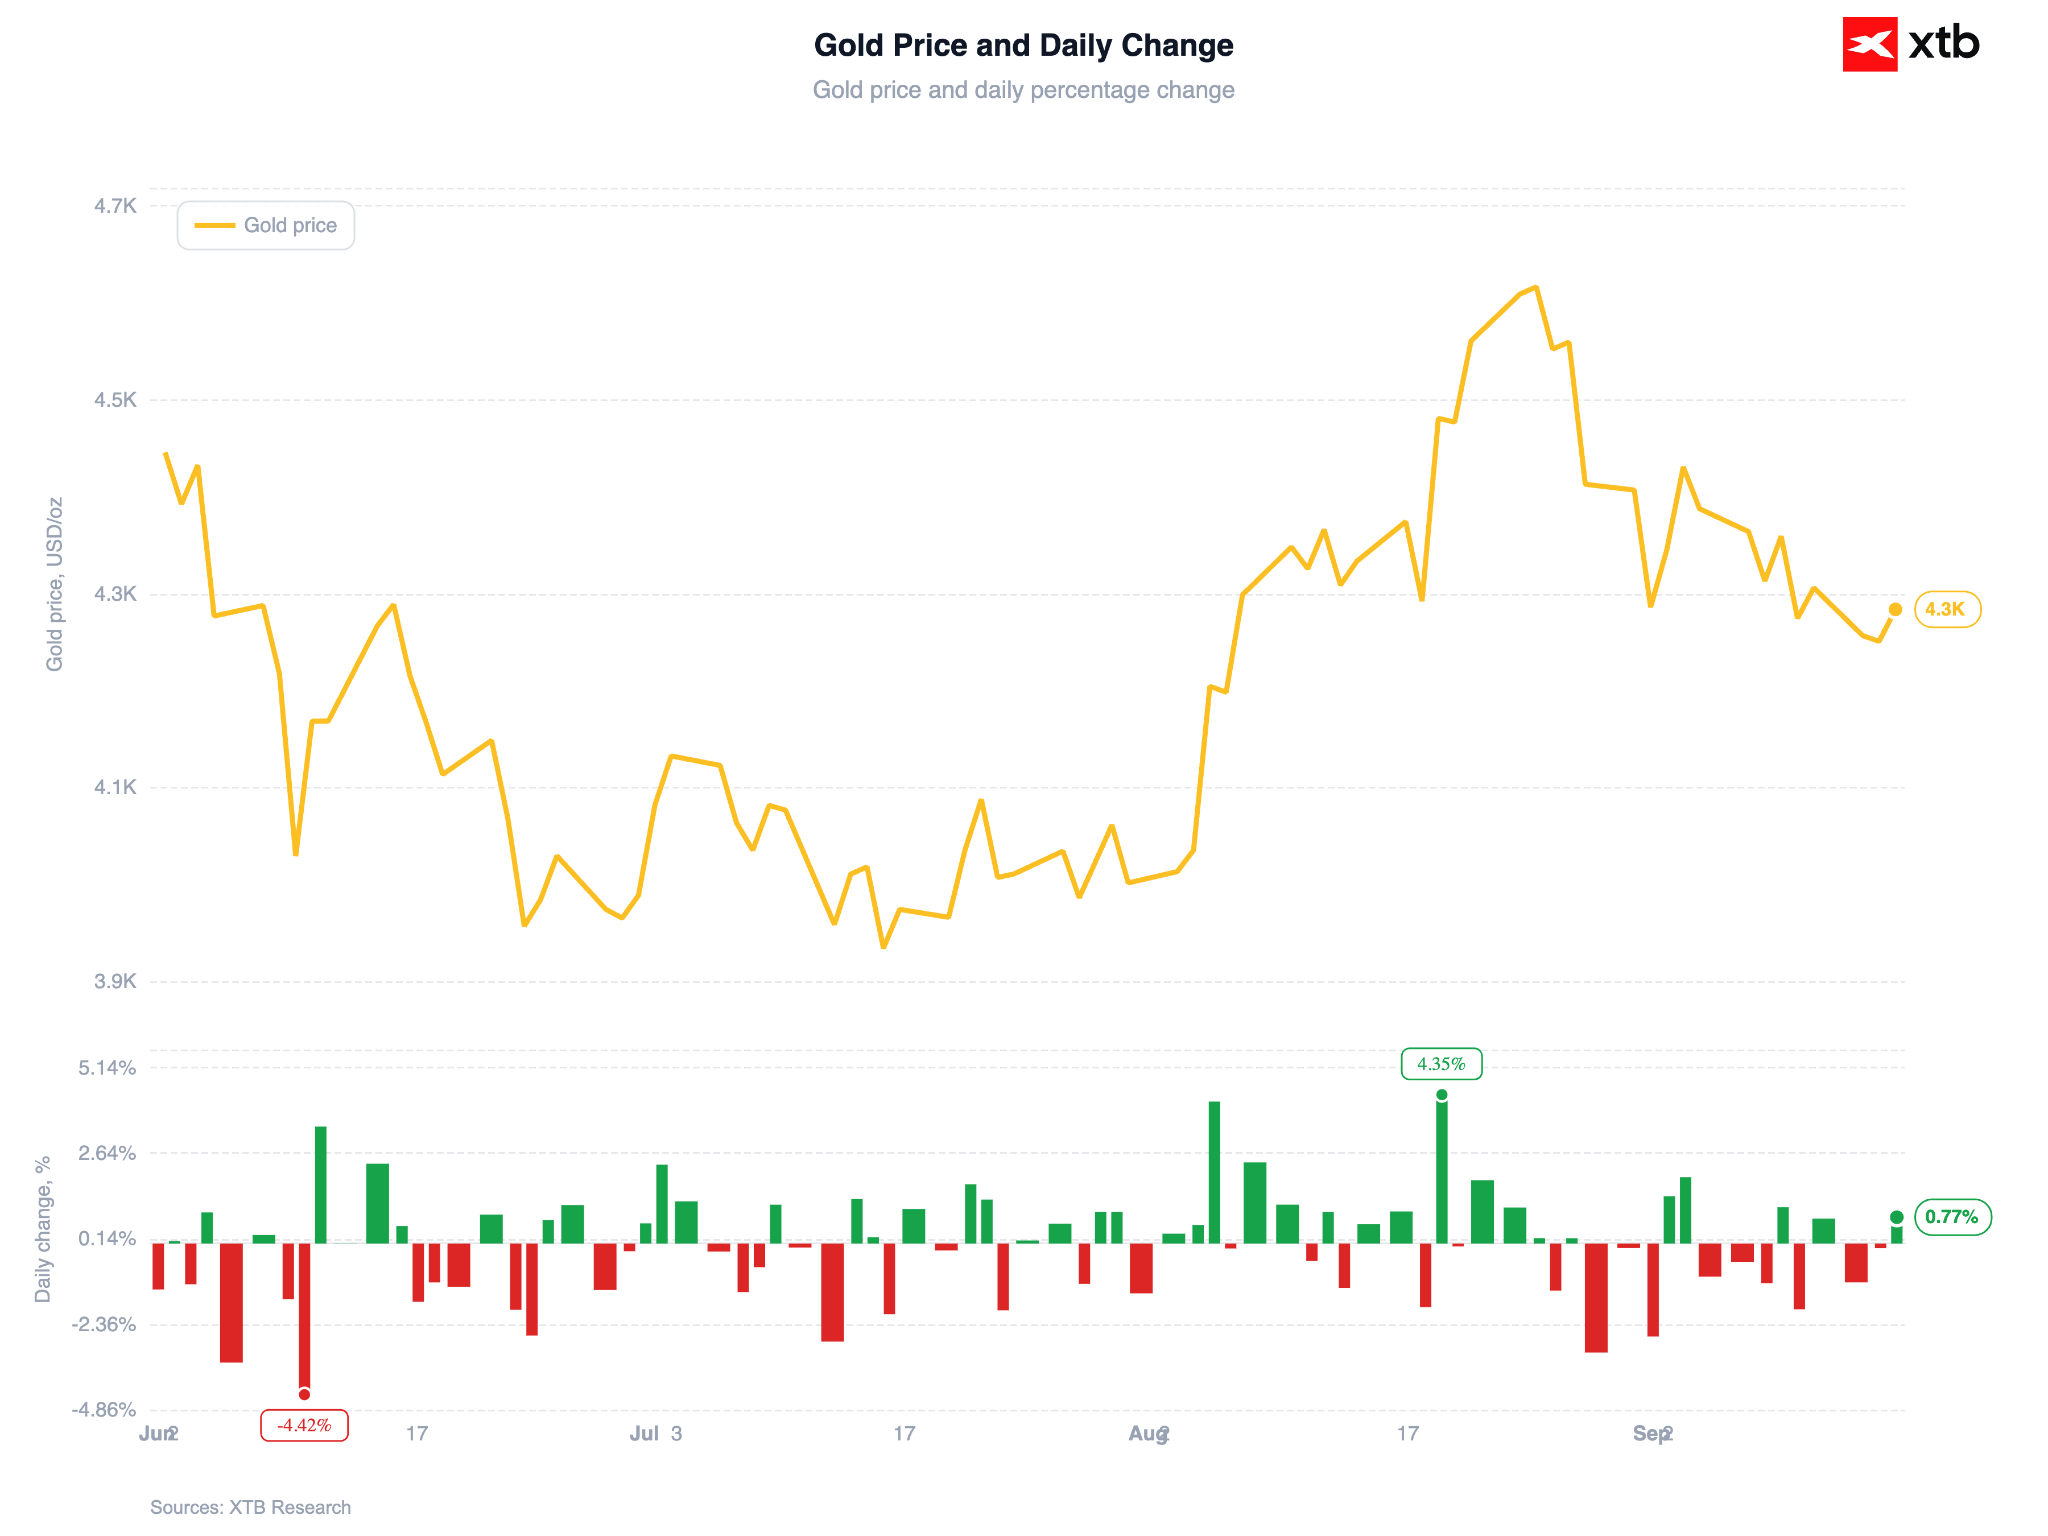
Source: XTB Research, 16.09.2026
ความไม่แน่นอนหลักของตลาดในตอนนี้ไม่ได้อยู่ที่การขึ้นดอกเบี้ยอีกต่อไป แต่เป็น สัญญาณของ Fed ต่อทิศทางนโยบายในอนาคต หาก Warsh เปิดทางให้มีการคุมเข้มนโยบายการเงินเพิ่มเติม ทองคำอาจเผชิญความเสี่ยงด้านขาลงมากขึ้น
💱 ค่าเงิน
ดอลลาร์สหรัฐฯ แข็งค่าขึ้นเป็นวันที่ 3 ติดต่อกันเมื่อเทียบกับสกุลเงิน G10 ทั้งหมด แม้การเคลื่อนไหวจะยังค่อนข้างจำกัดก็ตาม
Figure 6: สกุลเงินหลักเทียบกับดอลลาร์สหรัฐฯ (09.2026)
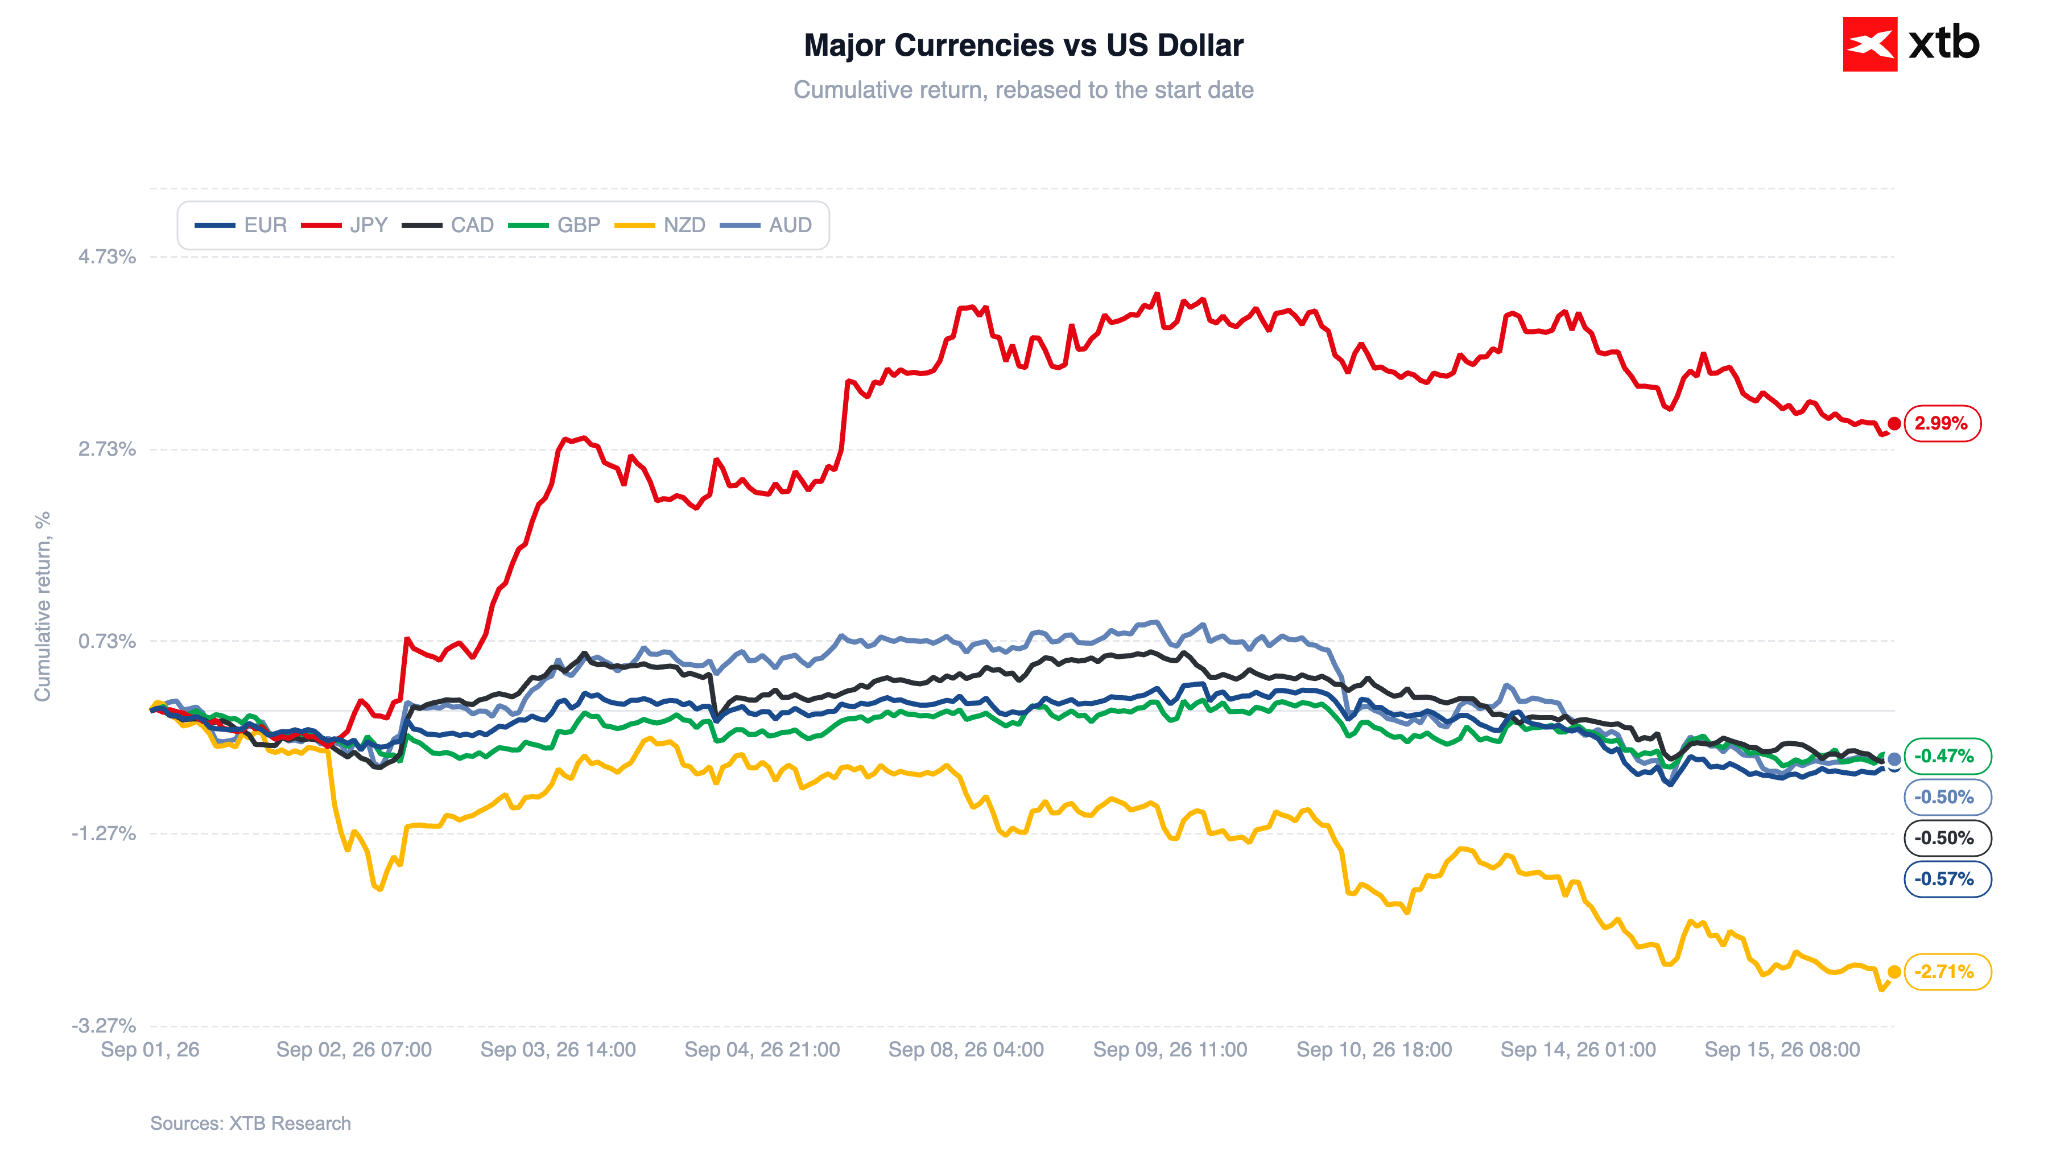
Source: XTB Research, 16.09.2026
₿ คริปโตเคอร์เรนซี
Bitcoin ยังคงทรงตัวอยู่บริเวณ $75,800 (-0.1%) ขณะที่ Ethereum ปรับตัวลง 0.3% มาอยู่ที่ $2,400 โดยตลาดคริปโตเผชิญแรงกดดัน หลังวุฒิสภาสหรัฐฯ ขัดขวางร่างกฎหมายกำกับดูแลคริปโตฉบับสำคัญ
Figure 7: Bitcoin (2023–2026)
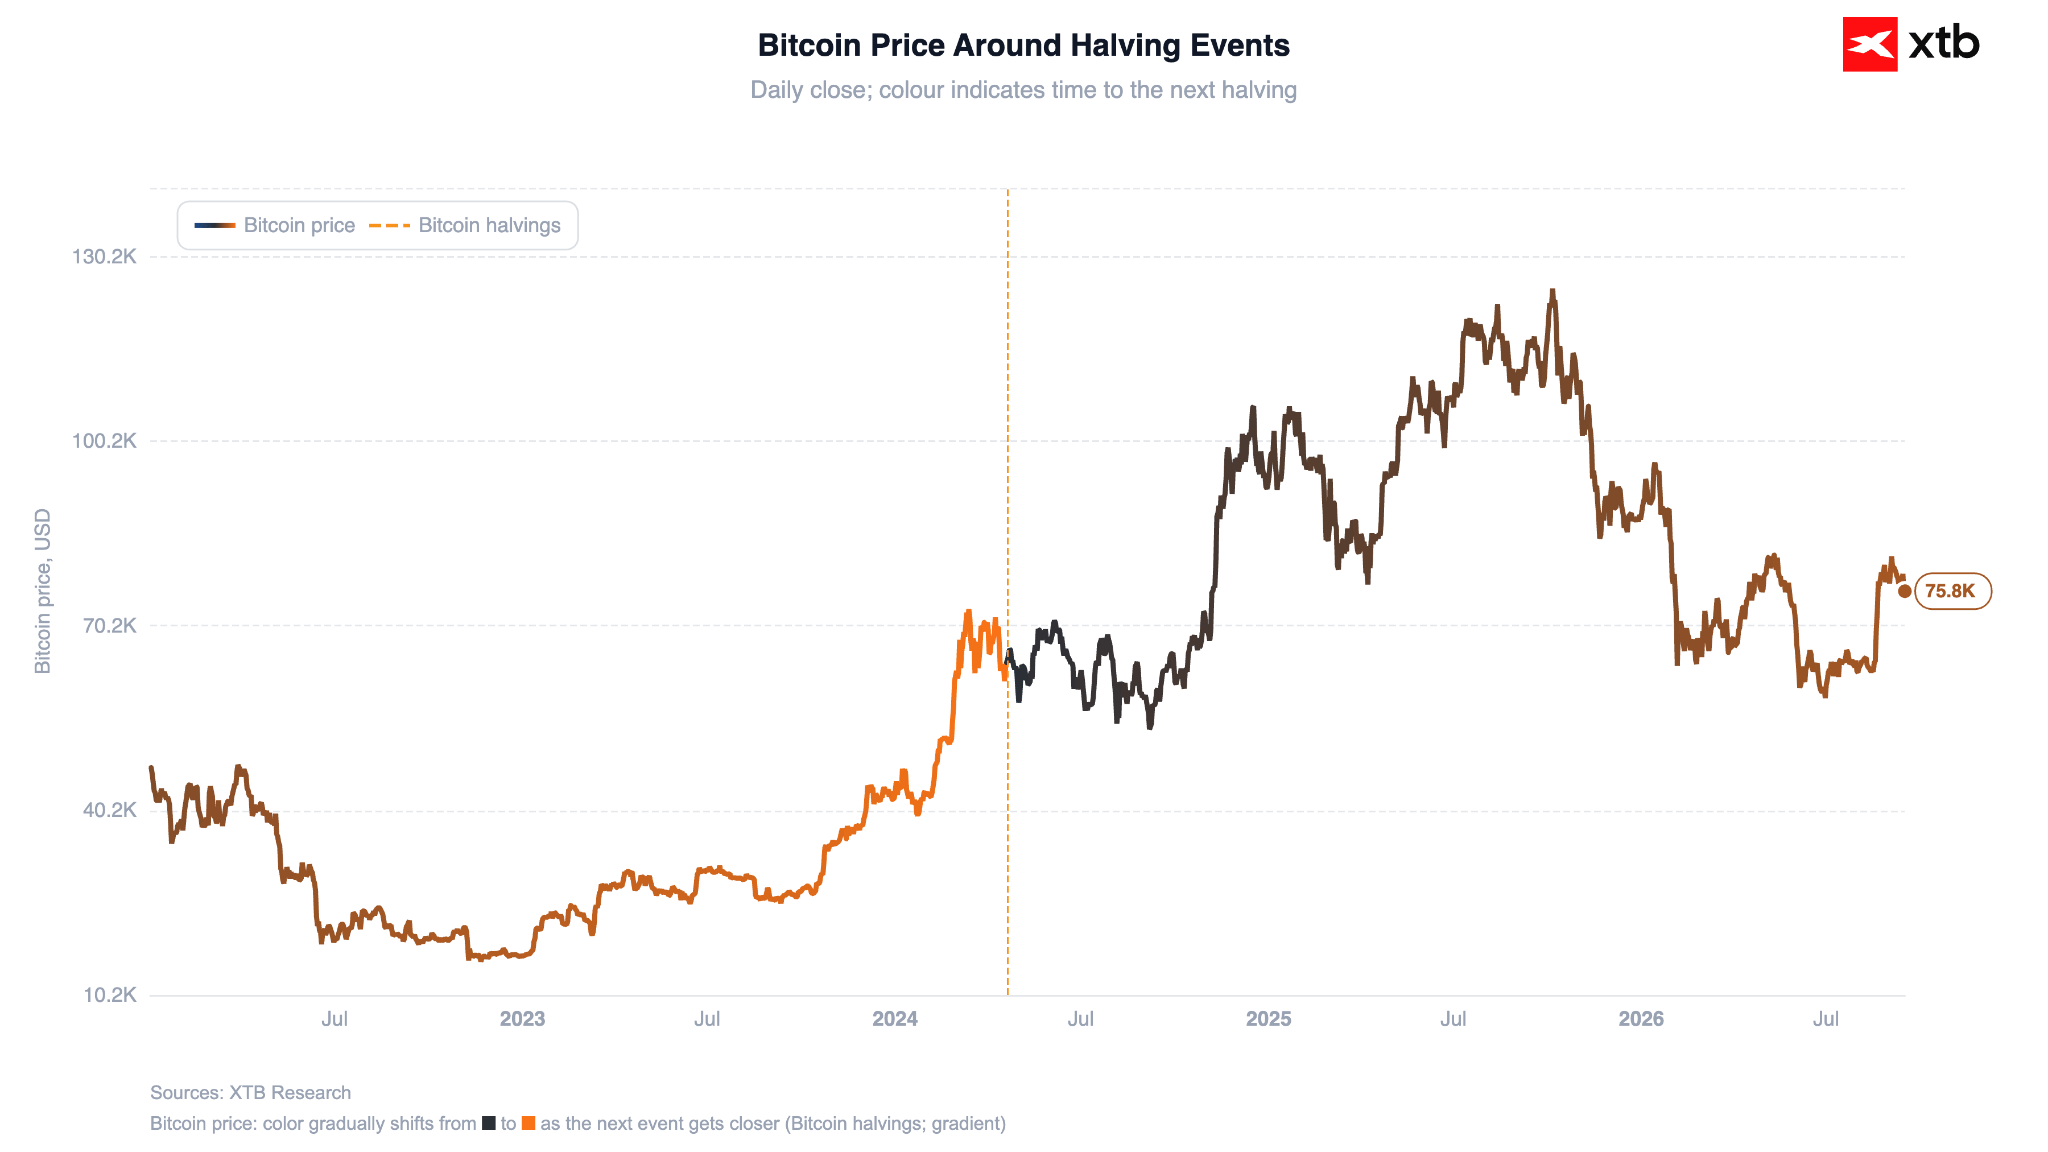 Source: XTB Research, 16.09.2026



ทรัมป์จะเปลี่ยนใจ Fed จากการขึ้นดอกเบี้ยได้หรือไม่? [FOMC Preview]

Chart of the Day: ทองคำแตะระดับต่ำสุดในรอบ 5 สัปดาห์ – อะไรอยู่เบื้องหลังการปรับตัวลง? (15.09.2026)

🟡⬇️ ทองร่วง ก่อนการตัดสินใจของ Fed



Economic Calendar: ตลาดจับตาการตัดสินใจของ Fed และ BoE (15.09.2026)