


ประธานาธิบดี Donald Trump ของสหรัฐฯ สนับสนุนการจำกัดการส่งออกดีเซลจากสหรัฐฯ ขณะที่ Scott Bessent รัฐมนตรีว่าการกระทรวงการคลังสหรัฐฯ ยืนยันว่า รัฐบาลกำลังพิจารณาทั้ง การแบนทั้งหมดและการจำกัดบางส่วน โดยยังไม่มีการตัดสินใจขั้นสุดท้าย แต่ Trump ระบุว่าควรมีความชัดเจนในเรื่องนี้โดยเร็ว การเปลี่ยนแปลงดังกล่าวถือเป็นการปรับจุดยืนครั้งสำคัญของรัฐบาลสหรัฐฯ เนื่องจากก่อนหน้านี้รัฐบาลเคยมีท่าทีไม่เห็นด้วยกับการจำกัดการส่งออกเชื้อเพลิง หากมาตรการนี้ได้รับอนุมัติ อาจส่งผลกระทบอย่างมีนัยสำคัญต่ออุปทานดีเซลในตลาดโลก
เหตุผลนั้นค่อนข้างชัดเจน: ราคาดีเซลในสหรัฐฯ ปรับตัวขึ้นจนเริ่มส่งผลกระทบไม่เพียงต่อผู้ขับขี่ แต่ยังรวมถึงเศรษฐกิจในวงกว้างด้วย ข้อมูลจาก EIA ระบุว่า ราคาดีเซลขายปลีกเฉลี่ยอยู่ที่ $6.52 ต่อแกลลอน ณ วันที่ 21 กันยายน เพิ่มขึ้นจาก $5.96 เพียงสองสัปดาห์ก่อนหน้า ขณะที่ AAA รายงานราคาดีเซลเฉลี่ยทำสถิติสูงสุดที่ประมาณ $6.53 ต่อแกลลอนในวันที่ 22 กันยายน เมื่อมองในเบื้องต้น การแบนการส่งออกจึงดูเหมือนเป็นวิธีแก้ปัญหาที่ตรงไปตรงมา: หากดีเซลถูกเก็บไว้ในสหรัฐฯ มากขึ้น อุปทานภายในประเทศก็ควรเพิ่มขึ้นและราคาควรลดลง แต่ตลาดผลิตภัณฑ์น้ำมันสำเร็จรูปมีความซับซ้อนมากกว่านั้น
การแบนการส่งออกอาจดูเหมือนช่วยลดราคาได้ในช่วงแรก
ผลกระทบในทันทีน่าจะเป็นบวกต่อตลาดสหรัฐฯ จริง โดยดีเซลที่ปัจจุบันส่งออกไปยังเม็กซิโก ละตินอเมริกา ยุโรป และตลาดอื่น ๆ จะต้องถูกนำกลับมาจำหน่ายในประเทศ การเพิ่มขึ้นของอุปทานในประเทศจะกดดันราคาขายส่ง และในระยะต่อมาอาจส่งผลให้ราคาที่ผู้จัดจำหน่ายและสถานีบริการน้ำมันต้องจ่ายลดลง
ขนาดของผลกระทบอาจไม่ใช่เรื่องเล็กน้อย สหรัฐฯ เป็นหนึ่งในผู้ส่งออกผลิตภัณฑ์ปิโตรเลียมสำเร็จรูปรายใหญ่ที่สุดของโลก ในปี 2025 การส่งออกเชื้อเพลิงสำหรับการขนส่งหลัก ๆ เฉลี่ยอยู่ที่ประมาณ 2.4 ล้านบาร์เรลต่อวัน โดยผลิตภัณฑ์กลุ่ม Distillates ซึ่งมีดีเซลเป็นองค์ประกอบสำคัญ คิดเป็นมากกว่าครึ่งหนึ่งของปริมาณดังกล่าว ในเดือนเมษายน 2026 การส่งออก Distillates เพิ่มขึ้นสูงถึง 1.6 ล้านบาร์เรลต่อวัน ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปี 2017
ดังนั้น การนำปริมาณบางส่วนกลับเข้าสู่ตลาดภายในประเทศอาจทำให้ราคาดีเซล Spot บริเวณชายฝั่งอ่าวเม็กซิโกของสหรัฐฯ ลดลงอย่างรวดเร็ว ซึ่งเป็นศูนย์กลางของอุตสาหกรรมกลั่นและส่งออกของประเทศ อย่างไรก็ตาม ปัญหาคือราคาที่ลดลงบริเวณ Gulf Coast ไม่ได้หมายความว่าราคาดีเซลใน Iowa, New York หรือ California จะลดลงในระดับเดียวกันโดยอัตโนมัติ เนื่องจากผลิตภัณฑ์น้ำมันสำเร็จรูปยังต้องถูกขนส่งผ่านท่อส่งน้ำมัน ท่าเทียบเรือ เครือข่ายรถไฟ และโครงสร้างพื้นฐานด้านคลังเก็บ ขณะที่ข้อจำกัดด้านโลจิสติกส์ในแต่ละภูมิภาคทำให้ตลาดเชื้อเพลิงสหรัฐฯ ไม่ได้เป็นตลาดเดียวกันทั้งหมด
ปัญหาสำคัญที่สุด: สหรัฐฯ ไม่สามารถผลิตดีเซลโดยแยกออกจากน้ำมันเบนซินและเชื้อเพลิงเครื่องบินได้
โรงกลั่นน้ำมันไม่ใช่โรงงานที่สามารถตัดสินใจได้ว่าจะผลิตเฉพาะดีเซลในวันใดวันหนึ่ง น้ำมันดิบหนึ่งบาร์เรลจะถูกกลั่นออกมาเป็นผลิตภัณฑ์หลายประเภท ทั้งน้ำมันเบนซิน ดีเซล เชื้อเพลิงเครื่องบิน LPG และผลิตภัณฑ์อื่น ๆ ในเดือนมิถุนายน 2026 ประมาณ 43.8% ของผลผลิตจากโรงกลั่นสหรัฐฯ เป็นน้ำมันเบนซิน, 29.6% เป็น Distillates และ 12.4% เป็นเชื้อเพลิงเครื่องบิน ขณะที่บริเวณ Gulf Coast สัดส่วน Distillates อยู่ที่ประมาณ 31.5%
ประเด็นนี้มีความสำคัญอย่างมากต่อการทำความเข้าใจความเสี่ยง หากการแบนการส่งออกทำให้ราคาดีเซลบริเวณ Gulf Coast ลดลงอย่างรวดเร็ว เศรษฐศาสตร์ของโรงกลั่นก็จะเริ่มได้รับผลกระทบตามไปด้วย โรงกลั่นไม่ได้พิจารณาราคาของผลิตภัณฑ์เพียงชนิดเดียว แต่จะประเมินมูลค่าของผลิตภัณฑ์เชื้อเพลิงทั้งหมดเมื่อเทียบกับต้นทุนน้ำมันดิบ
ในสถานการณ์ที่รุนแรง การจำกัดการส่งออกจึงอาจสร้างสถานการณ์ย้อนแย้งขึ้นมาได้ กล่าวคือ ในช่วงแรกจะเพิ่มอุปทานดีเซลในสหรัฐฯ และกดราคาให้ลดลง แต่ในขณะเดียวกันก็ทำให้ ค่าการกลั่น (Refining Margins) ลดลง หากโรงกลั่นบางแห่งตอบสนองด้วยการลดกำลังการผลิต หรือปริมาณน้ำมันดิบที่นำเข้าสู่กระบวนการกลั่น การผลิตดีเซล น้ำมันเบนซิน และเชื้อเพลิงเครื่องบินก็อาจเริ่มลดลงตามไปด้วย นี่เป็นเหตุผลที่ Trump ยอมรับว่าการจำกัดการส่งออกดีเซลอาจส่งผลกระทบต่อตลาดน้ำมันเบนซินด้วย ขณะที่รัฐบาลกำลังวิเคราะห์ผลกระทบต่อระบบโรงกลั่นทั้งหมด
ปัญหาที่แท้จริงในปัจจุบันอยู่ที่ค่าการกลั่น ไม่ใช่แค่ราคาน้ำมันดิบ
ตลาดดีเซลในปัจจุบันมีลักษณะผิดปกติ เนื่องจากการปรับตัวขึ้นของราคาไม่ได้เกิดจากน้ำมันดิบที่แพงเพียงอย่างเดียว EIA ระบุว่า ราคาดีเซลกำลังได้รับแรงหนุนทั้งจากราคาน้ำมันดิบที่สูงและ Crack Spread ที่อยู่ในระดับสูงมาก ซึ่งหมายถึงส่วนต่างระหว่างราคาผลิตภัณฑ์น้ำมันสำเร็จรูปกับต้นทุนน้ำมันดิบที่ใช้ในการผลิต โดย Crack Spread เป็นหนึ่งในตัวชี้วัดสำคัญที่สุดของความสามารถในการทำกำไรของโรงกลั่น
อุปทานผลิตภัณฑ์น้ำมันสำเร็จรูปทั่วโลกถูกจำกัดจากปัจจัยทางภูมิรัฐศาสตร์และเหตุขัดข้องที่ส่งผลกระทบต่อกำลังการกลั่นบางส่วนของโลก ตามข้อมูลของ Axios ปัจจุบันกำลังการกลั่นทั่วโลกราว 7–8% ไม่สามารถดำเนินการได้ ขณะที่ข้อจำกัดที่เกี่ยวข้องกับรัสเซียและการหยุดชะงักของเส้นทางขนส่งเชื้อเพลิงในวงกว้างกำลังเพิ่มแรงกดดันต่อตลาดดีเซล
นั่นหมายความว่า ราคาน้ำมันดิบอาจทรงตัวหรือแม้แต่ปรับตัวลง ขณะที่ดีเซลยังคงมีราคาสูงมาก สำหรับผู้บริโภค ราคาของ Brent หรือ WTI เป็นเพียงส่วนหนึ่งของสมการเท่านั้น ระหว่างราคาน้ำมันดิบกับราคาที่ผู้บริโภคจ่ายที่สถานีบริการ ยังมีต้นทุนการกลั่น โลจิสติกส์ การกระจายสินค้าขายส่ง ภาษี และส่วนต่างค้าปลีกเข้ามาเกี่ยวข้อง
โลกอาจสูญเสียการส่งออก Distillates จากสหรัฐฯ ราว 1.5 ล้านบาร์เรลต่อวัน
ในมุมมองของตลาดโลก การแบนการส่งออกทั้งหมดจะเป็นเหตุการณ์ที่รุนแรงกว่ามากเมื่อเทียบกับผลกระทบภายในสหรัฐฯ ปัจจุบันสหรัฐฯ ทำหน้าที่เสมือน “Swing Supplier” ของผลิตภัณฑ์น้ำมันสำเร็จรูป เมื่อเกิดภาวะขาดแคลนในตลาดอื่น โรงกลั่นบริเวณ Gulf Coast ที่มีความสามารถในการแข่งขันสามารถเพิ่มการส่งออกและเปลี่ยนเส้นทางเชื้อเพลิงไปยังตลาดที่มีราคาสูงกว่าได้
ในช่วงฤดูใบไม้ผลิปี 2026 เมื่อความตึงเครียดบริเวณช่องแคบ Hormuz ทำให้ความต้องการเชื้อเพลิงจากสหรัฐฯ เพิ่มขึ้น การส่งออกน้ำมันดิบและผลิตภัณฑ์ปิโตรเลียมทั้งหมดของสหรัฐฯ ทำสถิติสูงสุดที่ 13.6 ล้านบาร์เรลต่อวัน ขณะที่การส่งออก Distillates เพียงอย่างเดียวเฉลี่ยอยู่ที่ประมาณ 1.6 ล้านบาร์เรลต่อวันในเดือนเมษายน
การนำอุปทานส่วนสำคัญนี้ออกจากตลาดโลกจะทำให้ประเทศผู้นำเข้าต้องแข่งขันกันเพื่อหาแหล่งดีเซลจากประเทศอื่น ตลาดที่พึ่งพาดีเซลจากสหรัฐฯ อย่างมากจะได้รับผลกระทบมากที่สุด โดยโปแลนด์นำเข้าดีเซลจากสหรัฐฯ ในปริมาณค่อนข้างน้อย ขณะที่เม็กซิโกเป็นหนึ่งในตลาดปลายทางสำคัญของเชื้อเพลิงสหรัฐฯ เฉพาะเดือนมิถุนายน มีการส่ง Distillates จาก Gulf Coast ไปยังเม็กซิโกมากกว่า 7.6 ล้านบาร์เรล หรือประมาณ 256,000 บาร์เรลต่อวัน
ผลที่ตามมาอาจเป็นการปรับตัวขึ้นของราคาผลิตภัณฑ์น้ำมันสำเร็จรูปทั่วละตินอเมริกาและตลาดนำเข้าอื่น ๆ รวมถึงการแข่งขันที่สูงขึ้นเพื่อแย่งชิงอุปทานจากยุโรป ตะวันออกกลาง และเอเชีย
ทำไมการแบนอาจย้อนกลับมาทำให้ราคาดีเซลในสหรัฐฯ สูงขึ้นในท้ายที่สุด?
นี่คือประเด็นย้อนแย้งสำคัญของข้อเสนอนี้ ในระยะแรก กลไกค่อนข้างตรงไปตรงมา: ดีเซลในสหรัฐฯ เพิ่มขึ้น สต็อกภายในประเทศสูงขึ้น และราคาขายส่งลดลง แต่ผลกระทบดังกล่าวจะเกิดขึ้นได้เพียงระดับหนึ่ง
จากนั้นสถานการณ์จะซับซ้อนมากขึ้น สหรัฐฯ จำกัดการส่งออก ทำให้อุปทานดีเซลในตลาดโลกลดลง ราคาผลิตภัณฑ์น้ำมันสำเร็จรูปในตลาดต่างประเทศปรับตัวขึ้น และ Crack Spread นอกสหรัฐฯ กว้างขึ้น ซึ่งจะเปลี่ยนแปลงทั้งเส้นทางการค้าโลก รวมถึงราคาวัตถุดิบและส่วนประกอบที่ใช้ในการผสมเชื้อเพลิง
ขณะเดียวกัน โรงกลั่นสหรัฐฯ จะสูญเสียความสามารถในการนำผลผลิตบางส่วนไปขายในตลาดต่างประเทศที่ให้ผลตอบแทนสูงกว่า การส่งออกทำให้โรงกลั่นสามารถขายดีเซลในตลาดที่มีมูลค่าสูงที่สุดได้ แต่การแบนจะจำกัดความยืดหยุ่นดังกล่าว
หากราคาดีเซลในประเทศถูกกดให้ต่ำกว่าระดับราคาตลาดโลกอย่างมีนัยสำคัญ แรงจูงใจในการเพิ่มกำลังการผลิตอาจลดลง นี่เป็นเหตุผลที่นักวิเคราะห์บางรายที่ Axios อ้างถึงมองว่า การแบนการส่งออกอาจช่วยลดราคาในสหรัฐฯ ได้ชั่วคราว ขณะเดียวกันกลับทำให้ราคาดีเซลในต่างประเทศสูงขึ้น และท้ายที่สุดอาจส่งผ่านต้นทุนที่สูงขึ้นกลับมายังเศรษฐกิจสหรัฐฯ
ดีเซลมีความสำคัญต่อเงินเฟ้อเป็นพิเศษ แล้วโรงกลั่นจะเผชิญปัญหาหรือไม่?
ความสำคัญทางเศรษฐกิจของดีเซลมีมากกว่าสัดส่วนการใช้จ่ายโดยตรงของครัวเรือน Heavy Trucking ภาคเกษตร เครื่องจักรก่อสร้าง โลจิสติกส์ และภาคอุตสาหกรรมบางส่วน ล้วนพึ่งพาดีเซลอย่างมาก ราคาดีเซลที่สูงขึ้นจึงเพิ่มต้นทุนในการขนส่งอาหาร วัตถุดิบ และสินค้าแทบทุกประเภทที่เคลื่อนผ่านห่วงโซ่อุปทาน
ด้วยเหตุนี้ ดีเซลจึงเป็นหนึ่งในเชื้อเพลิงที่การปรับขึ้นของราคาสามารถส่งผ่านไปยัง เงินเฟ้อพื้นฐาน (Core Inflation) ได้ค่อนข้างรวดเร็ว ผ่านต้นทุนการขนส่งและการผลิตที่สูงขึ้น เมื่อราคาดีเซลอยู่เหนือ $6.50 ต่อแกลลอน แรงกดดันต่อเกษตรกร ผู้ประกอบการขนส่ง และบริษัทโลจิสติกส์จึงสูงกว่าปีก่อนอย่างมาก ข้อมูลจาก AAA ระบุว่า ราคาดีเซลเฉลี่ยในปัจจุบันสูงกว่าปีก่อนเกือบ $2.83 ต่อแกลลอน ซึ่งช่วยอธิบายได้ว่าทำไมรัฐบาลจึงกำลังพิจารณามาตรการที่จนกระทั่งเมื่อไม่นานมานี้ยังดูไม่น่าจะเกิดขึ้น
ในมุมมองของตลาดการเงิน สิ่งสำคัญคือต้องแยกผู้ผลิตน้ำมันดิบออกจากผู้ประกอบการโรงกลั่น สำหรับผู้ผลิตน้ำมัน ผลกระทบจะเกิดขึ้นทางอ้อม โดยความต้องการน้ำมันดิบจากโรงกลั่นอาจลดลงก็ต่อเมื่อค่าการกลั่นที่ลดลงทำให้โรงกลั่นลดกำลังการผลิตในท้ายที่สุด
แต่สำหรับผู้ประกอบการโรงกลั่น ผลกระทบจะเกิดขึ้นโดยตรง บริษัทที่มีสินทรัพย์บริเวณ Gulf Coast ปัจจุบันได้รับประโยชน์จากความสามารถในการทำ Arbitrage ระหว่างตลาดในประเทศและต่างประเทศ การส่งออกเปิดโอกาสให้โรงกลั่นสามารถขายดีเซลไปยังตลาดที่ให้มูลค่าสูงที่สุดได้ แต่การแบนจะจำกัดความยืดหยุ่นดังกล่าว
ดังนั้น ปฏิกิริยาแรกของตลาดน่าจะเป็นการ หดตัวของ Crack Spread ดีเซลสหรัฐฯ เมื่อเทียบกับ Benchmark ในต่างประเทศ ขณะที่ Crack Spread ในยุโรปหรือละตินอเมริกาอาจกว้างขึ้น ซึ่งช่วยอธิบายถึงจุดยืนคัดค้านจากอุตสาหกรรมโรงกลั่น American Petroleum Institute ระบุว่าตลาดต้องการอุปทานที่เพิ่มขึ้นและความยืดหยุ่นมากขึ้น ไม่ใช่การจำกัดการส่งออก เนื่องจากมาตรการดังกล่าวอาจทำให้ปัญหาที่มีอยู่รุนแรงขึ้น อย่างไรก็ตาม จุดยืนนี้มาจากกลุ่มล็อบบี้ของอุตสาหกรรม และควรแยกออกจากการประเมินผลกระทบของมาตรการโดยอิสระ
การแบนทั้งหมดและการจำกัดบางส่วนคือสองสถานการณ์ที่แตกต่างกันอย่างมาก
ตัวแปรสำคัญที่ตลาดกำลังจับตาคือ รูปแบบของกฎระเบียบที่อาจเกิดขึ้น การแบนทั้งหมดจะเป็นมาตรการที่เข้มงวดอย่างมากและอาจทำให้เส้นทางการค้าเชื้อเพลิงทั่วโลกต้องปรับตัวครั้งใหญ่ ขณะที่การจำกัดบางส่วน ระบบใบอนุญาต หรือการจำกัดการส่งออกชั่วคราว จะเปิดทางให้รัฐบาลควบคุมระดับสต็อกภายในประเทศได้มากขึ้น โดยยังเปิดโอกาสให้โรงกลั่นสามารถส่งออกไปยังลูกค้ารายสำคัญในต่างประเทศได้
นี่เป็นเหตุผลที่ Bessent ยืนยันว่ารัฐบาลกำลังพิจารณาทั้งทางเลือกแบบเต็มรูปแบบและบางส่วน รวมถึงวิเคราะห์ว่าการจำกัดดังกล่าวจะส่งผลต่อกำลังการกลั่นของสหรัฐฯ อย่างไร สำหรับตลาดเชื้อเพลิง ความแตกต่างนี้มีความสำคัญอย่างมาก การลดการส่งออกเพียงไม่กี่แสนบาร์เรลต่อวันอาจทำหน้าที่หลักในการช่วยเพิ่มสต็อกภายในประเทศ ขณะที่การถอนดีเซลสหรัฐฯ ออกจากตลาดโลกทั้งหมดจะเทียบได้กับ Supply Shock ที่มีนัยสำคัญในระดับโลก
ตลาดดีเซลกำลังเข้าสู่ช่วงที่ท้าทาย
แนวคิดเรื่องการจำกัดการส่งออกสะท้อนให้เห็นเป็นหลักว่า ตลาดผลิตภัณฑ์น้ำมันสำเร็จรูปทั่วโลกกำลังอยู่ในภาวะตึงตัวมากเพียงใด สหรัฐฯ มีกำลังการกลั่นขนาดใหญ่และเป็นผู้ส่งออกดีเซลรายสำคัญ แต่ไม่ได้ดำเนินงานแยกออกจากตลาดโลก โรงกลั่นสหรัฐฯ ซื้อน้ำมันดิบ ผลิตเชื้อเพลิงหลายประเภทพร้อมกัน และส่งออกไปยังตลาดที่โครงสร้างราคาสร้างผลตอบแทนสูงที่สุด
ดังนั้น การแบนการส่งออกอาจ เพิ่มอุปทานดีเซลในประเทศได้อย่างรวดเร็วและกดราคาขายส่งในสหรัฐฯ ลง โดยเฉพาะบริเวณ Gulf Coast แต่ไม่ได้หมายความว่าราคาที่สถานีบริการทั่วประเทศจะลดลงในระดับเดียวกันโดยอัตโนมัติ ในระยะยาว ประเด็นสำคัญคือการตอบสนองของโรงกลั่น หากราคาดีเซลในประเทศที่ลดลงทำให้ค่าการกลั่นและกำลังการผลิตลดลงอย่างมีนัยสำคัญ การเพิ่มขึ้นของอุปทานในช่วงแรกอาจถูกหักล้างบางส่วนในท้ายที่สุด
ด้วยเหตุนี้ ตลาดจะให้ความสำคัญกับ 3 ปัจจัยมากกว่าพาดหัวข่าว ได้แก่ ขนาดของข้อจำกัด ระยะเวลาที่มาตรการจะมีผลบังคับใช้ และรัฐบาลจะอนุญาตให้โรงกลั่นยังคงส่งออกผลผลิตบางส่วนหรือไม่ ปัจจัยเหล่านี้จะเป็นตัวกำหนดว่ามาตรการดังกล่าวจะเป็นเพียงเครื่องมือระยะสั้นเพื่อลดราคาดีเซลในสหรัฐฯ หรือจะกลายเป็นอีกหนึ่งปัจจัยที่สร้างความปั่นป่วนให้กับตลาดเชื้อเพลิงโลกที่ตึงตัวอยู่แล้ว
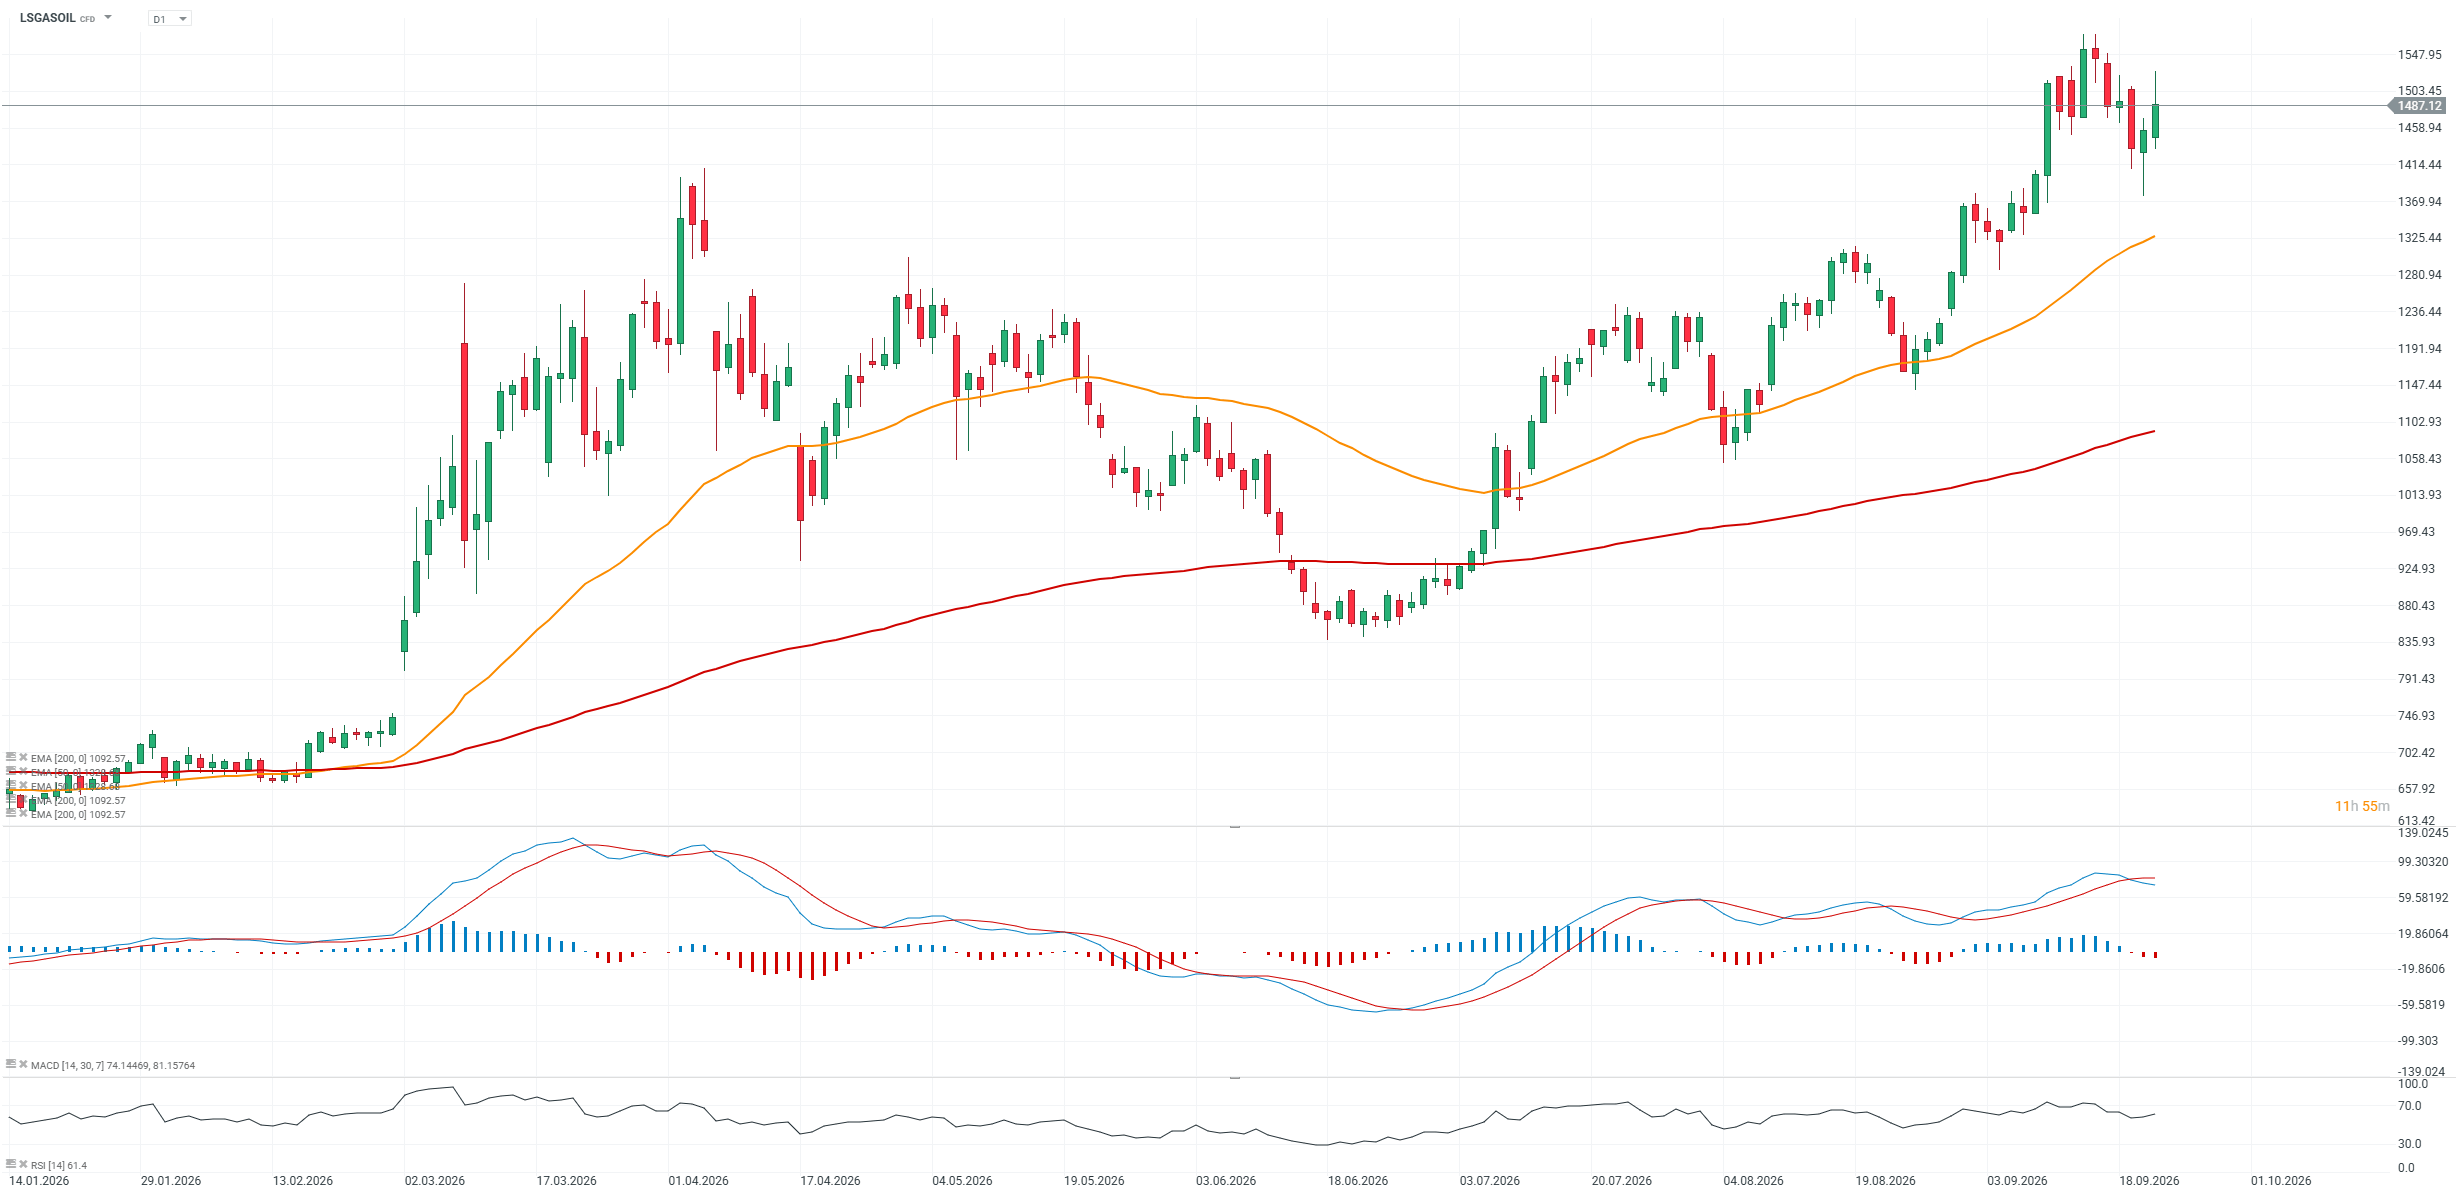
กราฟสัญญาซื้อขายล่วงหน้าดีเซล LSAGASOIL (กรอบเวลา D1)
จะเห็นได้ว่าสัญญาซื้อขายล่วงหน้าดีเซลปรับตัวลงน้อยกว่าราคาน้ำมัน Brent และยังคงเคลื่อนไหวใกล้ระดับสูงสุดในอดีต ข่าวเกี่ยวกับความเป็นไปได้ในการแบนการส่งออกของสหรัฐฯ ได้เข้ามาเป็นปัจจัยสนับสนุนเพิ่มเติมให้กับฝั่งขาขึ้น
 Source: xStation5

เงินเผชิญแรงกดดันจาก Fed และดอลลาร์



ข่าวเด่นวันนี้ 23 ก.ย.


🛢️ WTI ทดสอบระดับ $90 ขณะที่ Brent หลุดต่ำกว่า $100

BREAKING: อิหร่านเสนอข้อตกลงให้สหรัฐฯ เพื่อเปิดช่องแคบฮอร์มุซอีกครั้ง อ้างอิง Kyodo 🚩 ราคาน้ำมันร่วงแรง