يهدف هذا المقال إلى تعريف المستثمرين المبتدئين بالذهب والفضة، وتوضيح أبرز الاختلافات بينهما وطرق الاستثمار فيهما، سواء من خلال امتلاك المعادن فعليًا أو صناديق الاستثمار المتداولة (ETFs) أو أسهم شركات التعدين، مع استعراض المخاطر والعوامل التي تساعد على اتخاذ قرارات استثمارية مدروسة، دون التطرق إلى استراتيجيات التداول أو توصيات محددة.
يهدف هذا المقال إلى تعريف المستثمرين المبتدئين بالذهب والفضة، وتوضيح أبرز الاختلافات بينهما وطرق الاستثمار فيهما، سواء من خلال امتلاك المعادن فعليًا أو صناديق الاستثمار المتداولة (ETFs) أو أسهم شركات التعدين، مع استعراض المخاطر والعوامل التي تساعد على اتخاذ قرارات استثمارية مدروسة، دون التطرق إلى استراتيجيات التداول أو توصيات محددة.
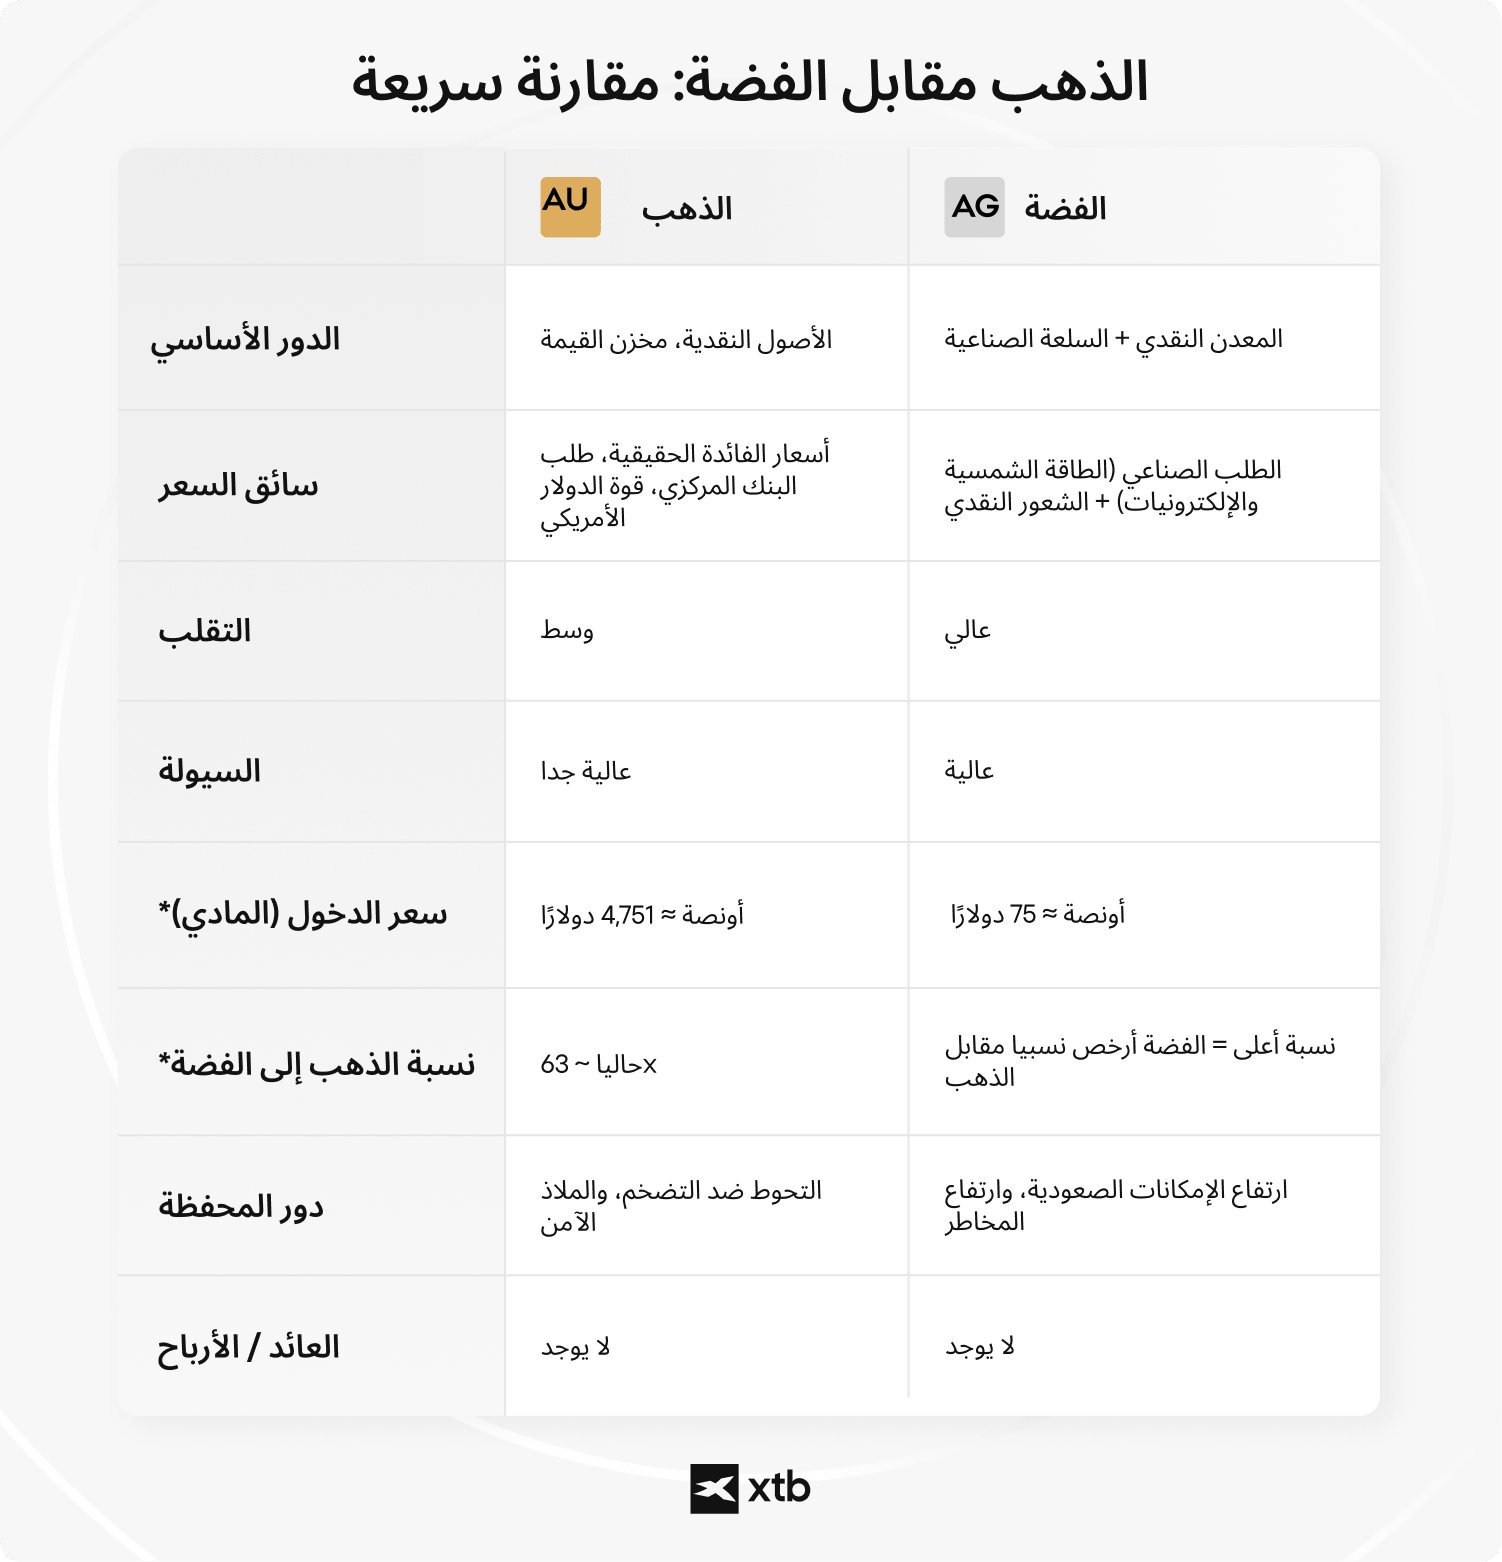
الذهب أصل نقدي دفاعي يُتداول بسعر ≈ 4,751 دولارًا/ أونصة (مايو 2026)، مع تقلب متوسط و دور أساسي كمخزن للقيمة. أما الفضة فهي معدن نقدي– صناعي هجين بسعر ≈ 75 دولارًا/ أونصة، مع تقلب مرتفع مدفوع بطلب المستثمرين و الاستخدام الصناعي على حد سواء (الإلكترونيات، الطاقة الشمسية، و مراكز بيانات الذكاء الاصطناعي). لا يضمن أي من المعدنين الحماية من التضخم أو تراجعات السوق حيث تُظهر نسبة الذهب إلى الفضة (≈ 57:1 في مايو 2026) كيفية تسعير المعدنين مقارنةً ببعضهما البعض. لا يكمن التحدي بالنسبة إلى العديد من المبتدئين في اختيار "المعدن الأفضل"، بل في فهم كيفية تصرف الذهب و الفضة فعليًا، المخاطر التي ينطويان عليها، و كيف تغير أشكال الاستثمار المختلفة تجربة الاستثمار.
أهم النقاط
-
يُنظر إلى الذهب عمومًا باعتباره المعدن الثمين الأكثر دفاعية، بينما تميل الفضة إلى الاستجابة بقوة أكبر للاتجاهات الاقتصادية و الصناعية.
- توفر المعادن المادية، صناديق الاستثمار المتداولة (ETFs)، و أسهم شركات التعدين أنواعًا مختلفة جدًا من التعرض للذهب و الفضة، فلكل منها مخاطر و اعتبارات عملية مميزة.
- يعتمد الاختيار بين الذهب و الفضة بدرجة أقل على التنبؤ بالأسعار و بدرجة أكبر على فهم التقلبات و الأفق الزمني و الأهداف الاستثمارية.
- ارتفع الطلب الاستثماري على المعادن الثمينة منذ عام 2020، مدفوعًا بمشتريات البنوك المركزية القياسية من الذهب (أكثر من 1,000 طن سنويًا في 2022– 2024 وفقًا لمجلس الذهب العالمي، و اتساع العجز المالي، ونمو المعروض النقدي (M2) في الاقتصادات الرئيسية.
لماذا يشتري المستثمرون الذهب و الفضة؟
يشتري المستثمرون الذهب و الفضة لثلاثة أسباب: تنويع المحفظة (ارتباط منخفض بالأسهم - يبلغ ارتباط الذهب بمؤشر أس أند بي 500 (S&P 500) على مدى 10 سنوات نحو 0.1)، و التحوط من التضخم (ارتفع الذهب بنحو ≈ 250% بين عامي 2010 و 2025 مقابل انخفاض القوة الشرائية للدولار الأمريكي)، و التأمين ضد الأزمات (سجل الذهب مستويات قياسية خلال الأزمة المالية العالمية لعام 2008 و صدمة كوفيد- 19 لعام 2020
يرتبط الذهب و الفضة أيضًا بفكرة "الملاذ الآمن"، لكنهما لا يتصرفان بالطريقة نفسها. يُنظر إلى الذهب عمومًا باعتباره المعدن الأكثر دفاعية بسبب دوره النقدي الأقوى، بينما تتعرض الفضة بدرجة أكبر للطلب الصناعي، ما قد يجعل تحركات سعرها أكثر حدة. يُعد هذا الاختلاف محوريًا في أي مقارنة استثمارية مبسطة بين الذهب و الفضة للمبتدئين.
ينبغي للمبتدئين أيضًا فهم محدوديتين مهمتين: يمكن أن تكون المعادن الثمينة متقلبة، كما أنها لا تولد دخلًا. و على عكس الأسهم التي تدفع توزيعات الأرباح أو السندات التي تدر فائدة، يعتمد الذهب و الفضة الماديان بشكل أساسي على تغيرات الأسعار للتأثير في العوائد، و التي قد تكون غير متوقعة على المدى القصير. قد استخدم الذهب و الفضة كأموال لأكثر من 5,000 عام - بدءًا من معايير الذهب المصرية (3200 قبل الميلاد) وصولًا إلى نظام بريتون وودز (1944– 1971). يشكل هذا التاريخ النقدي أساسًا لتوقعات الطلب على المدى الطويل، لكنه لا يضمن عوائد مستقبلية.
هل تعلم
في مصر القديمة، كانت الفضة تساوي أكثر من الذهب. ففي نحو عام 3200 قبل الميلاد، حدد الملك مينا، أول حاكم مسجل لمصر، رسميًا نسبة الذهب إلى الفضة عند 2.5:1، ما يعني أن أونصة واحدة من الذهب كانت تساوي أونصتين و نصف فقط من الفضة. كان السبب بسيطًا: كانت مصر تمتلك كميات وفيرة من الذهب من النوبة و الصحراء الشرقية، و لكن لم تكن لديها تقريبًا أي رواسب فضة محلية. كان يتعين استيراد الفضة، ما جعلها نادرة بالفعل – و بالتالي أكثر قيمة. في مايو 2026، بلغت النسبة نفسها نحو 57:1. المعدن الذي كان يصعب العثور عليه في مصر أصبح الآن يكلف نحو 25 مرة أقل من الذهب لكل أونصة. فهل الفضة أغلى من الذهب؟ بالطبع لا، لكنها كانت تاريخيًا أغلى بكثير مما هي عليه الآن.
كيف يختلف الذهب و الفضة كاستثمارات؟
يختلف الذهب و الفضة في ثلاث طرق قابلة للقياس:
1) محرك السعر - يتتبع الذهب أسعار الفائدة الحقيقية والطلب من البنوك المركزية؛ بينما تتتبع الفضة الطلب الصناعي (نحو 50% من الإجمالي) بالإضافة إلى المعنويات النقدية؛
2) التقلبات - يبلغ التقلب السنوي للفضة (نحو 30%) ضعف تقلب الذهب تقريبًا (نحو 15%)؛
3) سعر الدخول - تبلغ قيمة أونصة واحدة من الذهب ≈ 4,751 دولارًا، بينما تبلغ قيمة أونصة واحدة من الفضة ≈ 75 دولارًا (مايو 2026). و هي في الوقت نفسه معدن استثماري و معدن صناعي يُستخدم في مجالات مثل الإلكترونيات، مراكز بيانات الذكاء الاصطناعي، الألواح الشمسية، و التصنيع. هذا يعني أن السؤال "هل الذهب أم الفضة استثمار أفضل" ليس له إجابة عامة، إذ يستجيب كل معدن لقوى اقتصادية مختلفة و يناسب توقعات مختلفة بشأن المخاطر. على الرغم من اختلاف المحركات، تتبع الفضة الذهب عادةً على مدى الآفاق الزمنية الطويلة - و يبلغ ارتباط الأسعار بين الذهب والفضة على مدى 20 عامًا نحو +0.8.
بالنسبة إلى المبتدئين، تتمثل الاختلافات العملية الأكثر أهمية في التقلب، السيولة، و سعر الدخول. يُعد الذهب عمومًا أكثر سيولة على مستوى العالم و يميل إلى إظهار تقلب سعري أقل من الفضة. مع ذلك، يمكن أن تنخفض قيمته أيضًا. عادةً ما يكون سعر الفضة لكل أونصة أقل، ما قد يجعل الوصول إلى الفضة المادية أسهل، لكن ارتباطها الأقوى بالطلب الصناعي قد يؤدي إلى تحركات سعرية أكثر حدة.
ينبغي التعامل معها فقط كأداة استرشادية، و ليس كإشارة تداول أو وسيلة للتنبؤ. يشتري المستثمرون الذين يركزون على المخاطر الفضة أحيانًا عندما تكون نسبة الذهب إلى الفضة مرتفعة تاريخيًا (مثلًا فوق 80:1)، و يقللون من تعرضهم عندما تنخفض إلى أقل من 50:1.
مهم: الفضة ليست أصلًا من أصول الملاذ الآمن. فنحو 50% من الطلب على الفضة يأتي من الاستخدام الصناعي (الألواح الشمسية، الإلكترونيات، و تصنيع السيارات الكهربائية)، ما يجعل سعرها مسايرًا للدورة الاقتصادية - إذ تميل إلى الانخفاض خلال فترات الركود عندما يتباطأ التصنيع.
كيف تختار بين الذهب و الفضة كمبتدئ؟
يعتمد الاختيار بين الذهب و الفضة على أربعة عوامل عملية: الأفق الزمني، القدرة على تحمل التقلبات، ميزانية الدخول، و الهدف الاستثماري. يناسب الذهب (تقلب بنحو 15%) المستثمرين المحافظين و طويلي الأجل الذين يعطون الأولوية للحفاظ على رأس المال. و تناسب الفضة (تقلب بنحو 30%) المستثمرين ذوي القدرة الأعلى على تحمل المخاطر الذين يرغبون في التعرض للطلب الصناعي و النقدي. بالنسبة إلى المبتدئين، غالبًا ما يكون القرار أقل ارتباطًا بالعثور على الأصل "الأفضل" و أكثر ارتباطًا بفهم الخصائص التي تبدو أكثر توافقًا مع وضعهم المالي و قدرتهم على تحمل المخاطر.
- الأفق الزمني مهم لأن المعادن الثمينة قد تمر بفترات طويلة من الأداء الضعيف أو المتقلب. قد لا تتوافق التوقعات قصيرة الأجل دائمًا مع كيفية أداء الذهب أو الفضة بمرور الوقت.
- القدرة على تحمل التقلبات مهمة لأن أسعار الفضة تحركت تاريخيًا بشكل أكثر حدة من أسعار الذهب. قد يكون من الصعب على المستثمرين قليلي الخبرة التعامل عاطفيًا مع التقلبات الأكبر.
- ميزانية الدخول قد تؤثر في سهولة الوصول، خاصة بالنسبة إلى الملكية المادية. فعادةً ما يكون سعر الفضة لكل أونصة أقل، بينما يتطلب الذهب غالبًا رأس مال أوليًا أكبر.
- الهدف الاستثماري يمكن أن يشكل التوقعات. يركز بعض المستثمرين بدرجة أكبر على الاستقرار و الخصائص الدفاعية، بينما يكون آخرون أكثر ارتياحًا للأصول المرتبطة بشكل وثيق بالاتجاهات الاقتصادية و الصناعية.
تحذير
تفاعل الذهب و الفضة بشكل مختلف جدًا خلال الأزمة المالية العالمية
خلال الأزمة المالية العالمية لعام 2008، انخفض كل من الذهب و الفضة بشكل حاد في البداية مع اندفاع المستثمرين إلى جمع السيولة النقدية. إلا أن مساريهما تباعدا لاحقًا. فقد استعاد الذهب قوته سريعًا و وصل إلى مستويات قياسية جديدة مع بحث المستثمرين عن الاستقرار وسط الاضطرابات المصرفية و التحفيز القوي من البنوك المركزية.
تصرف سعر الفضة بطريقة أكثر تقلبًا بكثير. فعلى الرغم من أنها ارتفعت بقوة في نهاية المطاف إلى جانب الذهب، فقد شهدت أيضًا تحركات أكثر حدة بكثير لأن سعرها لا يعتمد فقط على معنويات المستثمرين، بل أيضًا على الطلب الصناعي. مع تأثير مخاوف الركود في النشاط التصنيعي، أصبحت الفضة أكثر تقلبًا بشكل ملحوظ من الذهب.
كيف يمكنك شراء الذهب و الفضة الماديين؟
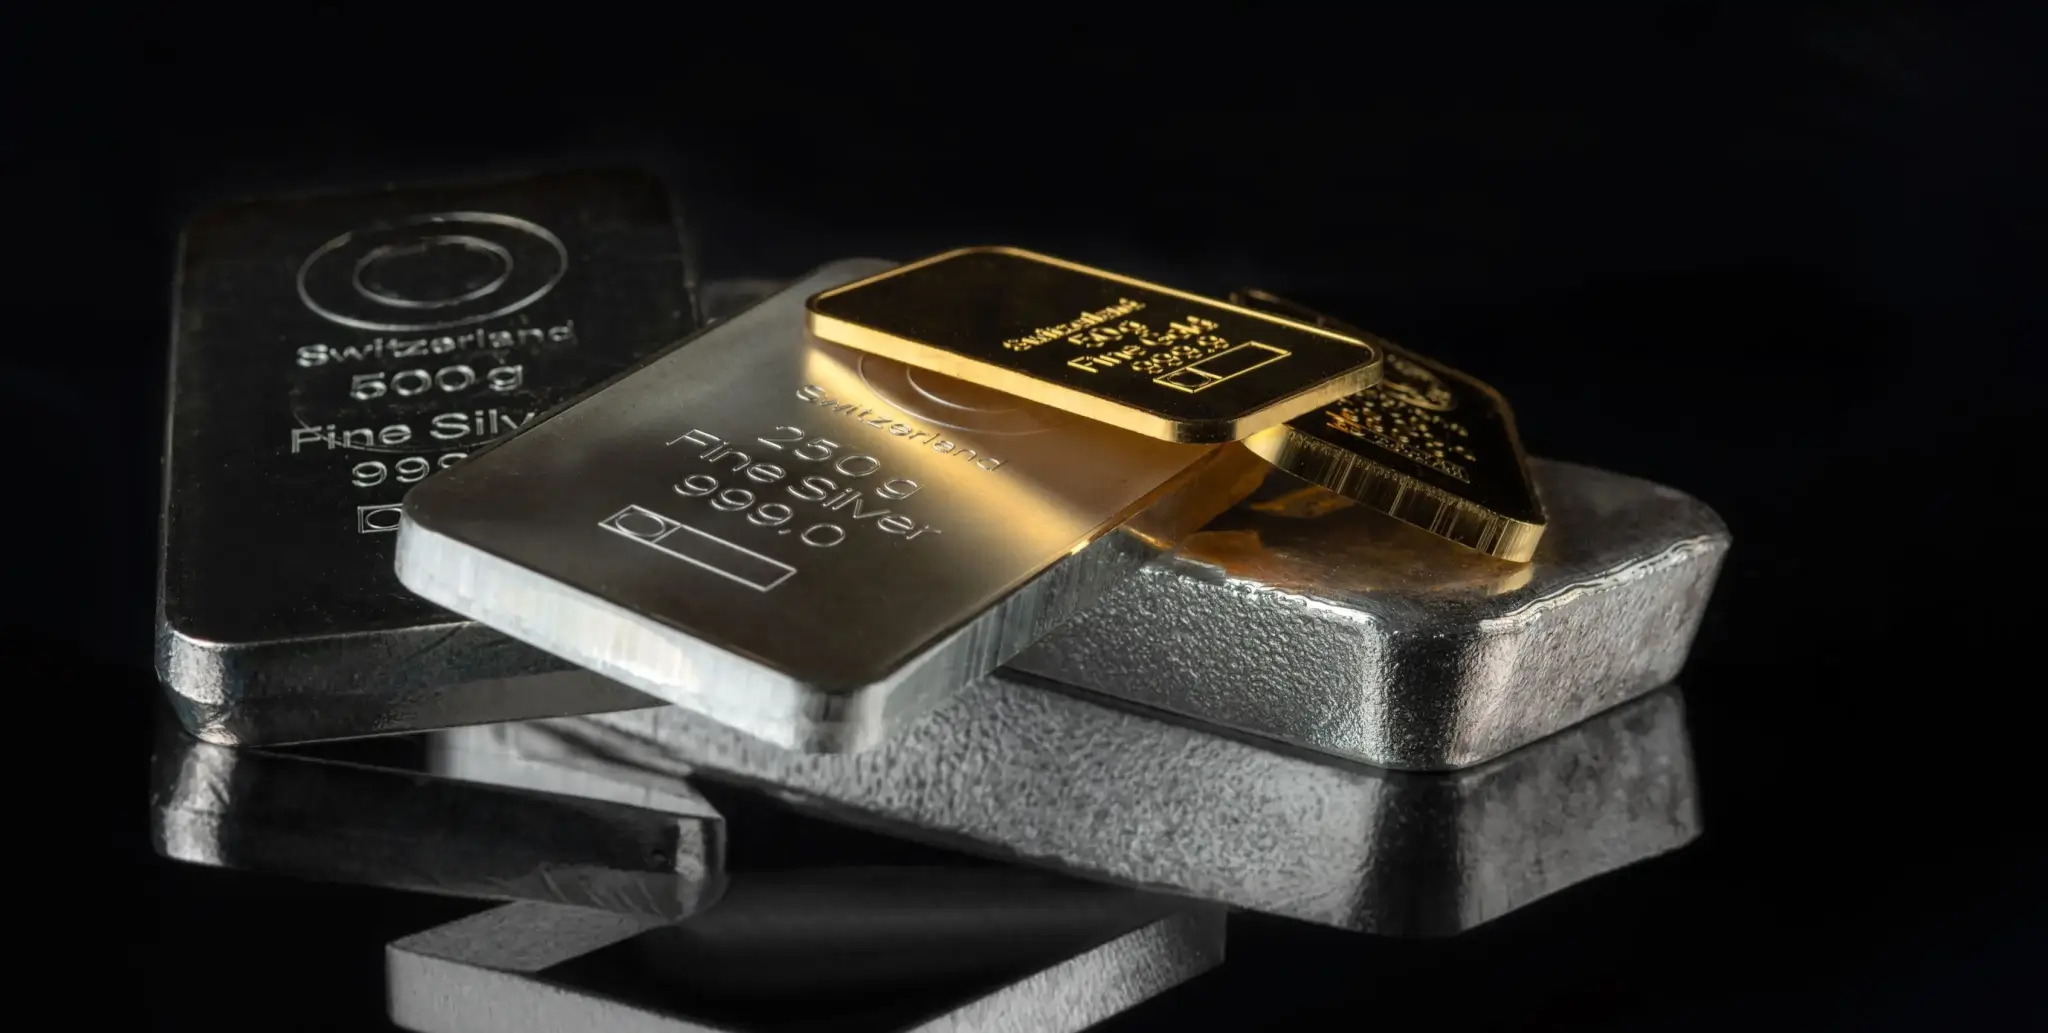
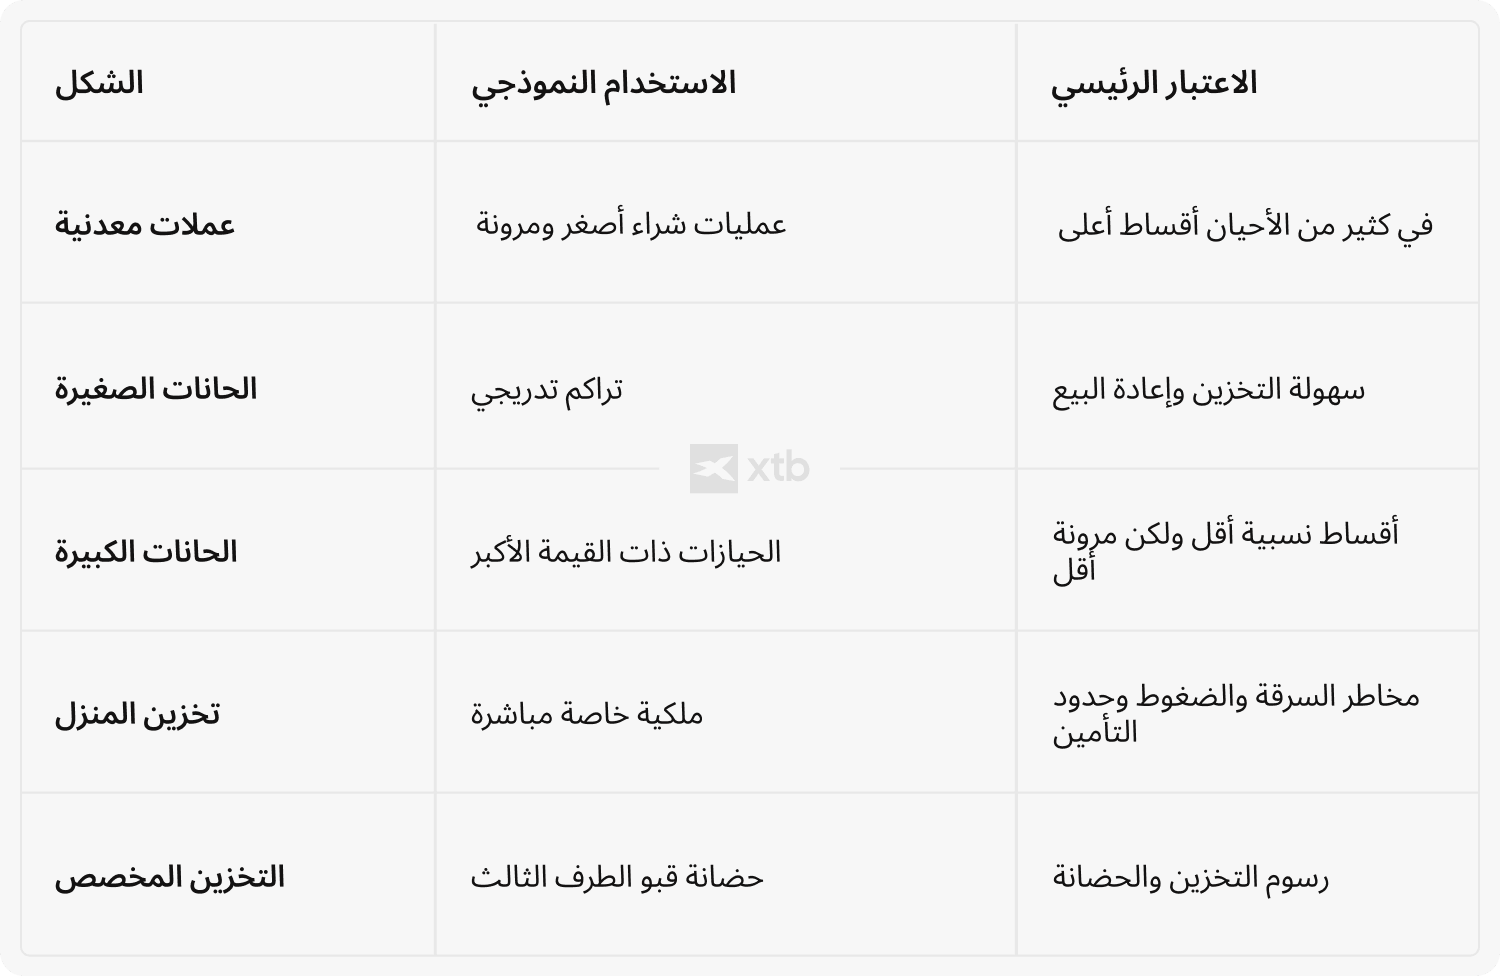
يُباع الذهب و الفضة الماديان في ثلاثة أشكال: العملات المعدنية مثل النسر الأمريكي و الورقة الكندية بعلاوات أعلى بنسبة 5– 15% فوق سعر التداول الفوري بسبب تكاليف السك، و السبائك الصغيرة (1– 100 غرام، و إعادة بيعها أسهل)، و السبائك الكبيرة (1 كغ– 400 أونصة وفق معيار التسليم الجيد لرابطة سوق لندن للمعادن، بعلاوات أقل و لكن بسيولة أقل). يمكن للمشترين الوصول إليها من خلال التجار المتخصصين و البنوك و المنصات الإلكترونية المعتمدة من رابطة سوق لندن للمعادن. غالبًا ما تُباع سبائك الذهب و الفضة بأوزان و مستويات نقاء موحدة، حيث لا تتأثر الأسعار فقط بالقيمة السوقية للمعدن، و لكن أيضًا بعلاوات التجار و تكاليف التصنيع و الطلب في السوق. قد تحمل العملات المعدنية علاوات أعلى بسبب تكاليف السك أو قابليتها للجمع، بينما تقدم السبائك الأكبر عادةً تكاليف أقل بالنسبة إلى الوزن.
ينقسم التخزين إلى فئتين قانونيتين. يعني التخزين المخصص أن سبائك أو عملات محددة تُخصص لك (أنت تملك المعدن بشكل مباشر؛ و الخزينة تحتفظ به نيابةً عنك). أما التخزين غير المخصص فيعني أنك تملك مطالبة تجاه المجموعة العامة للخزينة – و هو أرخص، لكنك تصبح دائنًا غير مضمون إذا أخفق أمين الحفظ. يضيف التخزين في المنزل خيارًا ثالثًا يمنحك سيطرة كاملة، لكنه ينطوي على مخاطر السرقة و التأمين. قد يبدو التخزين في المنزل بسيطًا، لكنه ينطوي على مخاطر عملية، بما في ذلك السرقة، الفقدان، محدودية التغطية التأمينية، و الضغط النفسي الناتج عن معرفة أن الأصول ذات القيمة محفوظة في مساحة خاصة. بالنسبة لبعض الأشخاص، قد يؤدي ذلك أيضًا إلى مخاوف يومية، مثل القلق بشأن الأمان أثناء السفر أو الشعور بالحاجة إلى العثور على أماكن إخفاء غير واضحة.
قبل شراء الذهب أو الفضة الماديين، من المفيد فهم أن الملكية تنطوي على أكثر من سعر الشراء. فقد تتطلب المعادن المادية التأمين، التخزين الآمن، النقل، و التحقق عند إعادة البيع. كما يمكن أن تكون الفضة أقل ملاءمة للتخزين من الذهب عند القيمة السوقية نفسها لأنها تشغل مساحة أكبر. ينبغي النظر إلى هذه التكاليف و المسؤوليات العملية جنبًا إلى جنب مع سلوك سعر المعدن، و ليس بشكل منفصل عنه.
كيف تعمل صناديق الاستثمار المتداولة (ETFs) و الصناديق الخاصة بالذهب و الفضة؟
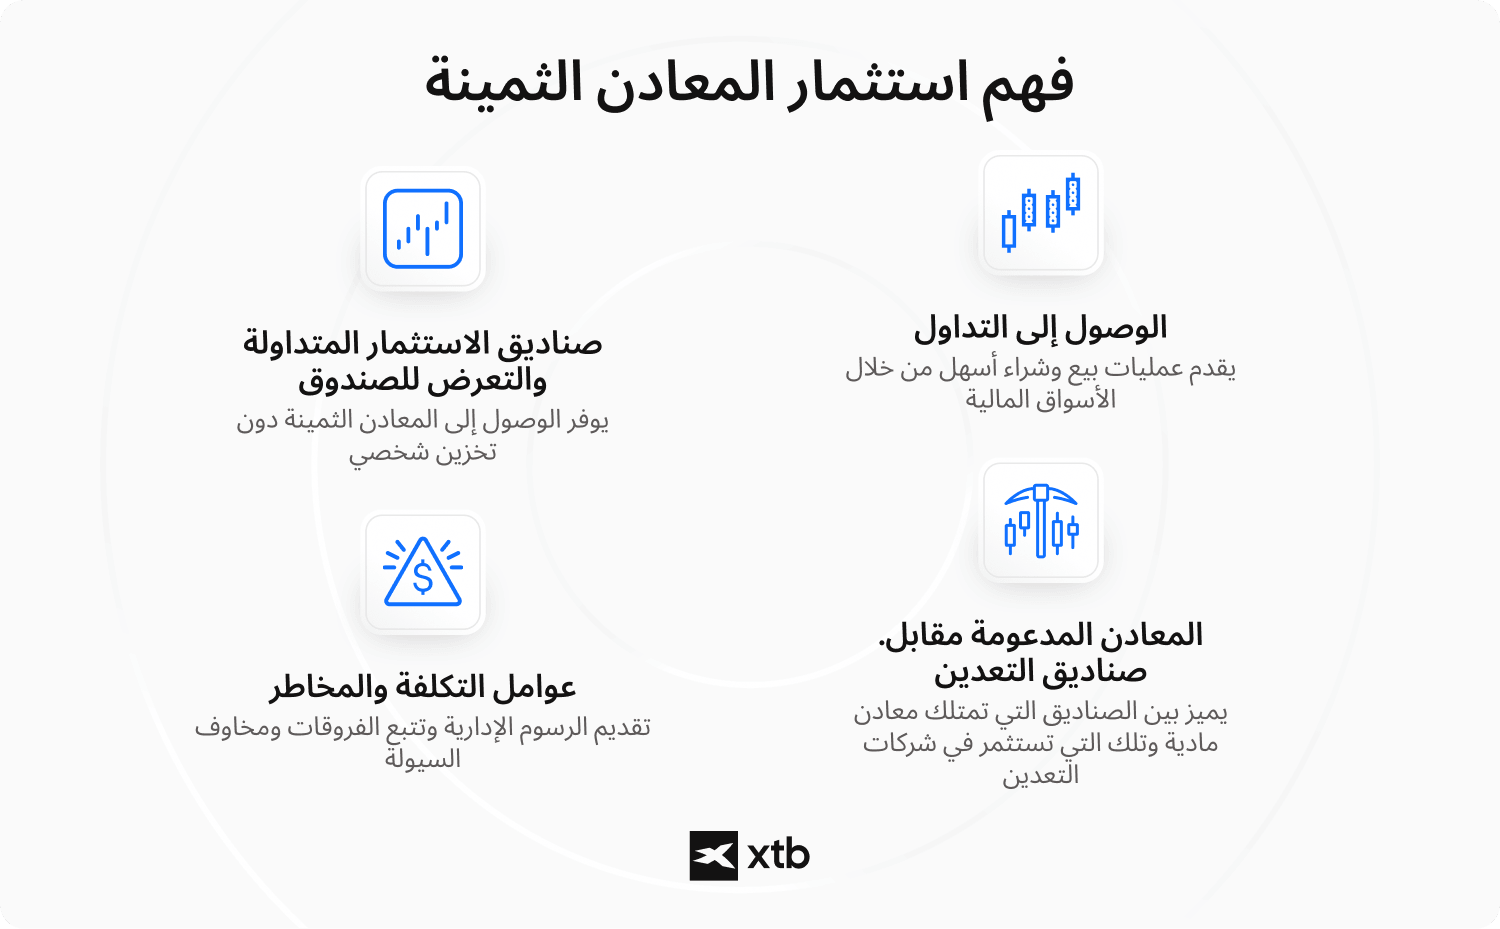
صناديق الاستثمار المتداولة (ETFs) الخاصة بالذهب و الفضة هي صناديق استثمار متداولة في البورصة تتبع أسعار المعادن دون امتلاكها ماديًا. و من أكبر الأمثلة عليها أسهم SPDR للذهب (GLD)، و صندوقiShares Gold Trust (IAU)، و صندوق iShares Silver Trust (SLV) و جميعها مدعومة بمعادن مادية مخزنة في خزائن رابطة سوق لندن للمعادن(LBMA) و تتراوح نسب المصروفات عادةً بين 0.17% (IAU) و 0.40% (GLD) سنويًا. بالنسبة إلى المبتدئين، فإن هذا الفرق مهم لأن التعرض من خلال الصندوق لا يكون دائمًا مماثلًا لامتلاك المعدن بشكل مباشر.
غالبًا ما يكون شراء صناديق الاستثمار المتداولة (ETFs) و الصناديق و بيعها أسهل من السبائك المادية لأنها تُتداول عبر الأسواق المالية. قد تقلل أيضًا من مخاوف التخزين العملية، لكنها تضيف تكاليف و مخاطر أخرى، مثل رسوم الإدارة، فروق التتبع، ظروف السيولة، و الاعتماد على هيكل الصندوق. ينبغي التحقق من هذه الخصائص قبل افتراض أن صندوق الاستثمار المتداول (ETF) يمثل بديلًا بسيطًا للملكية المادية.
تتبع أسعار صناديق الاستثمار المتداولة (ETFs) سعر التداول الفوري للمعدن من خلال صافي قيمة الأصول (NAV)، لكنها قد تنحرف عنه بشكل طفيف – و يكون خطأ التتبع عادةً أقل من 0.5% بالنسبة إلى صناديق الذهب المتداولة الرئيسية. خلال فترات اضطراب السوق، يمكن أن تتسع العلاوات أو الخصومات مقارنةً بصافي قيمة الأصول (NAV) لفترة وجيزة. يهدف الصندوق الذي يحتفظ بالذهب أو الفضة الماديين إلى عكس سعر المعدن بشكل مباشر أكثر، بينما يوفر صندوق التعدين تعرضًا لشركات تستخرج المعادن أو تمول إنتاجها. يمكن أن يتصرف التعرض لشركات التعدين بشكل مختلف جدًا لأنه يتضمن مخاطر الأسهم، التكاليف التشغيلية، و قرارات الإدارة، و ليس فقط التغيرات في أسعار الذهب أو الفضة.
هل تستحق أسهم شركات تعدين الذهب و الفضة النظر فيها؟
توفر أسهم شركات التعدين مثل نيومونت (Newmont)، باريك غولد (Barrick Gold)، و بان أمريكان سيلفر (Pan American Silver) تعرضًا برافعة مالية لأسعار المعادن. يمكن أن تؤدي زيادة بنسبة 10% في سعر الذهب إلى ارتفاع بنسبة 20– 30% في سعر سهم شركة التعدين إذا ظلت تكاليف الإنتاج مستقرة - لكن الرافعة المالية تعمل في كلا الاتجاهين. توفر صناديق الاستثمار المتداولة (ETFs) الخاصة بشركات التعدين مثل GDXشركات تعدين الذهب و SIL شركات تعدين الفضة تعرضًا متنوعًا عبر عدة منتجين. قد تستفيد هذه الشركات عندما ترتفع أسعار الذهب أو الفضة، لكن أسعار أسهمها تعتمد أيضًا على تكاليف الإنتاج، مستويات الديون، قرارات الإدارة، و ظروف سوق الأسهم الأوسع. تذكر: حتى أفضل أسهم شركات تعدين الذهب هي أسهم شركات أولًا، و تعبر عن التعرض للمعادن الثمينة ثانيًا.
يمكن لأسهم شركات التعدين تضخيم تحركات الأسعار في كلا الاتجاهين. فعندما ترتفع أسعار المعادن، قد يتحسن هامش ربح شركة التعدين بشكل أسرع من سعر المعدن نفسه، خاصة إذا ظلت تكاليف الإنتاج مستقرة. و عندما تنخفض أسعار المعادن أو ترتفع التكاليف، يمكن أن يعمل التأثير نفسه في الاتجاه المعاكس و يفرض ضغوطًا قوية على تقييم الشركة.
تمول شركات حقوق الملكية و الإتاوات و البث (مثل فرانكو- نيفادا (Franco-Nevada)، ويتون للمعادن الثمينة (Wheaton Precious Metals)، و رويال غولد (Royal Gold)) مشاريع التعدين مقابل نسبة من الإنتاج أو الإيرادات المستقبلية. لا تتحمل هذه الشركات مخاطر تشغيلية مباشرة (إذ لا تدير مناجم)، لكنها تظل معرضة لمخاطر الأسهم والمشاريع و المخاطر الجيوسياسية في المناطق التي تعمل فيها المناجم. عادةً ما تمول مشاريع التعدين مقابل حصة من الإيرادات المستقبلية أو إنتاج المعادن، و لذلك قد تكون مسؤوليتها التشغيلية المباشرة أقل. مع ذلك، تظل معرضة لمخاطر الأسهم ومخاطر المشاريع و التعرض للدول التي توجد فيها أصول التعدين.
ما هي مخاطر الاستثمار في الذهب و الفضة؟
ينطوي الذهب و الفضة على مخاطر عبر جميع أشكال الاستثمار، لكن هذه المخاطر تظهر بطرق مختلفة. تنطوي المعادن المادية على مخاطر التخزين، التأمين، و فروق أسعار التجار و السرقة. قد تنطوي صناديق الاستثمار المتداولة (ETFs) و الصناديق على رسوم الإدارة، فروق التتبع، و ظروف السيولة. تضيف أسهم شركات التعدين مخاطر خاصة بالشركة، بما في ذلك المشكلات التشغيلية، تضخم التكاليف، الديون، و التعرض السياسي في مناطق التعدين. يُعد تقلب الأسعار أحد المخاطر الرئيسية لكلا المعدنين.
كانت الفضة تاريخيًا أكثر تقلبًا لأنها تتأثر بكل من الطلب الاستثماري و الطلب الصناعي.
عادةً ما ينخفض الذهب عندما ترتفع أسعار الفائدة الحقيقية (فالذهب لا يدر عائدًا، لذلك تزيد أسعار الفائدة الحقيقية المرتفعة من تكلفة الفرصة البديلة لامتلاكه) و عندما يقوى الدولار الأمريكي (يُسعّر الذهب بالدولار الأمريكي). مثال: انخفض الذهب بنحو ≈ 28% بين أغسطس 2011 و ديسمبر 2015 مع إشارة الاحتياطي الفيدرالي (Fed) إلى رفع أسعار الفائدة
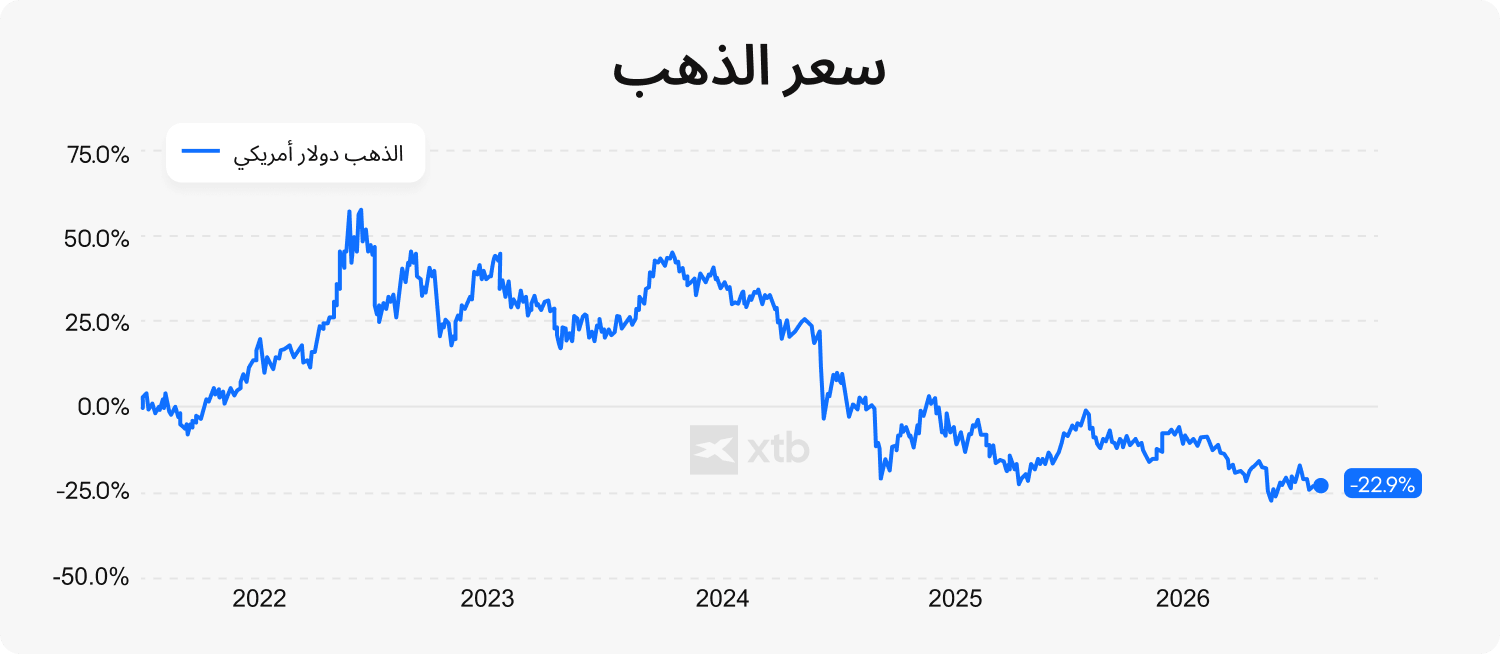
يُظهر الرسم البياني أداء الذهب على مدى 5 سنوات بين ديسمبر 2010 و ديسمبر 2015. تذكر أن الأداء السابق لا يشير إلى النتائج المستقبلية.
المصدر: أبحاث XTB، ماكروبوند (Macrobond)
هناك قيد مهم آخر يتمثل في غياب الدخل المنتظم. فالذهب و الفضة الماديان لا يدفعان توزيعات أرباح أو فوائد، كما أن صناديق الاستثمار المتداولة (ETFs) المدعومة بالمعادن لا تحقق عادةً دخلًا من المعدن نفسه. هل ينبغي عليك شراء الذهب أم الفضة؟ إذا كان هدفك الأساسي هو الحفاظ على رأس المال على المدى الطويل، فقد يكون الذهب خيارًا أكثر ملاءمة - إذ إن انخفاض تقلباته (نحو 15% مقابل نحو 30% للفضة) و دوره النقدي الأقوى يجعلان منه المكون الأساسي لمحفظة المعادن الثمينة.
يمكن للفضة أن تكمل الذهب (التوزيع المعتاد: 70– 80% ذهب، و 20– 30% فضة) إذا كنت تقبل تقلبات أعلى مقابل التعرض للطلب الصناعي. مع ذلك، إذا كنت مستعدًا لقبول تقلبات أعلى و ترغب في التعرض للنمو المحتمل على المدى الطويل في الطلب الصناعي و الاستثماري على الفضة، فقد يكون من المفيد أيضًا إضافة تعرض للفضة. مع ذلك، ينبغي أن يظل الذهب المكون الأساسي لمحفظة متوازنة من المعادن الثمينة.
📌 مثال
غالبًا ما يُنظر إلى الذهب و الفضة باعتبارهما أصولًا من أصول "الملاذ الآمن"، لكنهما على مدى فترات طويلة جدًا لم يتفوقا دائمًا على أسواق الأسهم.
بين عامي 2010 و 2025، حقق مؤشر ناسداك (Nasdaq) عائدًا قدره ≈ 1,500% و مؤشر أس أند بي (S&P 500) عائدًا قدره ≈ 680%، متفوقين بفارق كبير على المعادن الثمينة، إذ استفادت شركات التكنولوجيا الكبرى من الحوسبة السحابية، الهواتف الذكية، الذكاء الاصطناعي، و الإعلانات الرقمية. خلال الفترة نفسها، ارتفع الذهب بنحو ≈ 250% (مع عدة مراحل من التماسك استمرت من عامين إلى 4 أعوام)، بينما كانت الفضة شديدة التقلب و عانت من صعوبة في الحفاظ على مكاسبها بعد الارتفاعات الكبيرة. خلال الفترة نفسها، ارتفع الذهب بنحو 250% تقريبًا لكنه شهد عدة مراحل طويلة من التماسك، بينما ظلت الفضة شديدة التقلب و عانت من صعوبة في الحفاظ على مكاسبها بعد الارتفاعات الكبيرة. تذكر أن الأداء السابق لا يشير إلى النتائج المستقبلية.
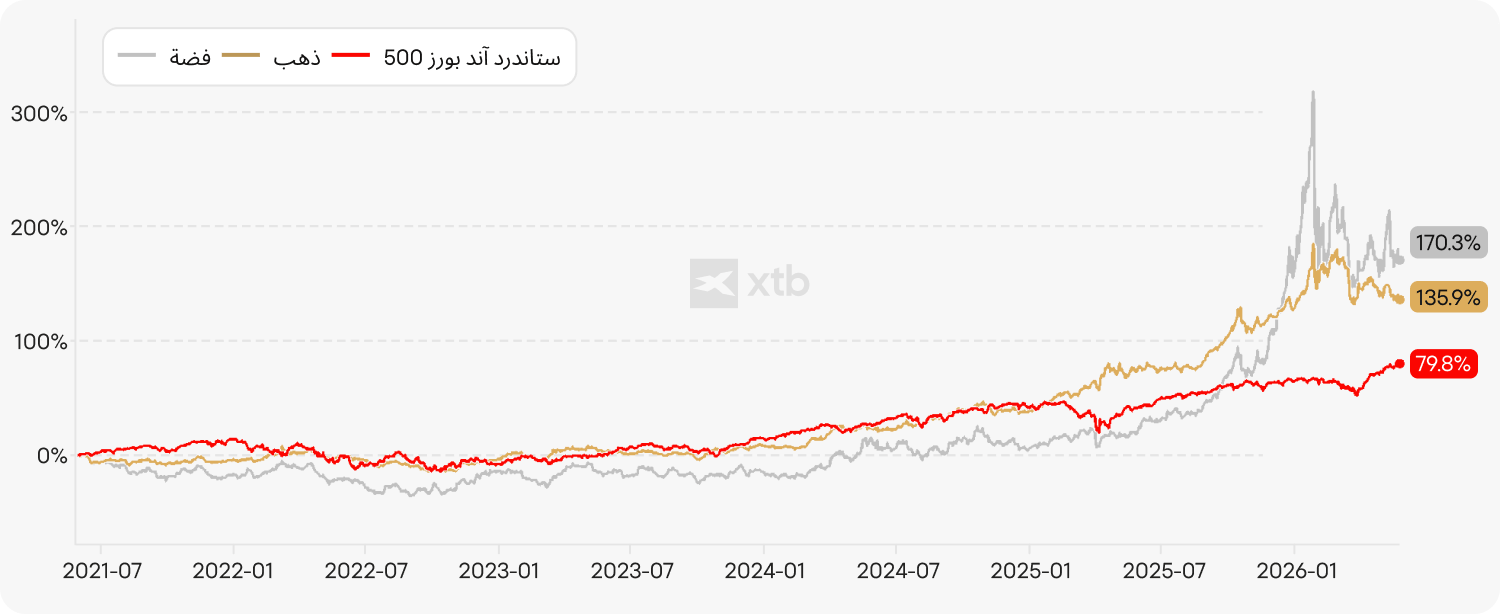
بالنظر إلى المعادن الثمينة و مؤشر S&P 500، يمكننا أن نرى بوضوح أنه منذ مايو 2021 إلى مايو 2026، تفوق الذهب على مؤشر S&P 500 حتى لو كان أداؤه أقل من المؤشر خلال الفترة 2010 - 2025. في الوقت نفسه، كان الاستثمار التراكمي في الفضة (2021 - 2026) أفضل، لكن المعدن كان أكثر تقلبًا بكثير. الأداء السابق ليس مؤشرًا على النتائج المستقبلية.
الأسئلة الشائعة FAQ
الأسئلة الشائعة
يكمن الفرق الرئيسي في كيفية تصرف كل معدن في ظل الظروف المتغيرة. يرتبط الذهب ارتباطًا وثيقًا بالأنظمة المالية و العوامل النقدية، بينما تستجيب الفضة بدرجة أكبر للطلب الصناعي. غالبًا ما يجعل ذلك الفضة أكثر حساسية للدورات الاقتصادية، بينما يميل الذهب إلى أن يُنظر إليه باعتباره أكثر استقرارًا.
تُظهر نسبة الذهب إلى الفضة عدد أونصات الفضة اللازمة لشراء أونصة واحدة من الذهب. غالبًا ما تُستخدم كطريقة بسيطة لمقارنة الأسعار النسبية للمعدنين بمرور الوقت. مع ذلك، فهي لا تشير إلى ما إذا كان أحد المعدنين مقومًا بأقل من قيمته أو بأعلى منها من منظور تنبؤي.
يمكن للمبتدئ البدء بفهم أشكال الاستثمار المتاحة بدلًا من اتخاذ إجراء فوري. عادةً ما يتم الحصول على التعرض من خلال المعادن المادية، أو صناديق الاستثمار المتداولة (ETFs)، أو أسهم شركات التعدين، و لكل منها خصائص و مخاطر مختلفة. تتمثل الخطوة الأولى في فهم كيفية عمل كل خيار قبل اختيار أي نهج.
نعم، ينطوي كلا المعدنين على مخاطر، و بشكل أساسي من خلال تقلبات الأسعار و تغير ظروف السوق. يتأثر سلوكهما بعوامل متعددة، ما قد يؤدي إلى نتائج غير متوقعة. كما يعتمد مستوى المخاطر و نوعها على كيفية الحصول على التعرض.
غالبًا ما يُستخدم الذهب و الفضة لتنويع التعرض بعيدًا عن الأصول المالية التقليدية. قد يتصرفان بشكل مختلف عن الأسهم أو السندات في ظل ظروف معينة، رغم أن ذلك غير مضمون. كما يساهم سوقهما العالمي و محدودية المعروض منهما في الطريقة التي يُنظر إليهما بها.
لا توجد طريقة "أكثر أمانًا" بشكل عام، إذ ينطوي كل نهج على مقايضات. تنطوي المعادن المادية على اعتبارات تتعلق بالتخزين و الأمان، بينما تعتمد الأدوات المالية على ظروف السوق و هيكل الأداة. تعتمد السلامة على مدى توافق الطريقة المختارة مع فهم المستثمر و توقعاته.
يعتمد الاختيار عادةً على عوامل مثل الأفق الزمني، القدرة على تحمل تغيرات الأسعار، و الغرض من التعرض. غالبًا ما يرتبط الذهب بتحركات أكثر تدريجية، بينما تميل الفضة إلى إظهار تقلبات أقوى. يساعد فهم هذه الاختلافات على وضع القرار في إطاره الصحيح دون تبسيطه أكثر من اللازم.
غالبًا ما تتم مناقشة الذهب باعتباره وسيلة لإضافة أصل يتصرف بشكل مختلف عن الأسهم أو السندات. يرتبط عادةً بالظروف النقدية و النظرة إلى القيمة على المدى الطويل. مع ذلك، قد يختلف دوره اعتمادًا على ديناميكيات السوق الأوسع.
نعم، تُظهر الفضة عمومًا تقلبًا سعريًا أعلى. يرجع ذلك بشكل رئيسي إلى دورها المزدوج في كل من الطلب الصناعي و أسواق الاستثمار. نتيجة لذلك، قد يستجيب سعرها بشكل أكثر حدة للتغيرات الاقتصادية.
من المهم فهم أن الذهب و الفضة لا يولدان دخلًا و أن قيمتهما تعتمد على تسعير السوق. سلوكهما ليس ثابتًا و قد يختلف عن التوقعات الشائعة، حيث يُعد تخصيص الوقت لفهم خصائصهما أكثر فائدة من محاولة توقع تحركاتهما قصيرة الأجل.