يهدف هذا الموضوع إلى توضيح مفهوم صافي الثروة وأهميته في تقييم الوضع المالي الشخصي، من خلال شرح معادلته الأساسية (الأصول ناقص الالتزامات)، وتحديد العناصر التي تدخل في حسابه، مع توضيح خطوات الحساب وكيفية تفسير النتيجة، بالإضافة إلى استعراض طرق عملية تساعد على زيادة صافي الثروة وتحقيق الاستقرار المالي.
يهدف هذا الموضوع إلى توضيح مفهوم صافي الثروة وأهميته في تقييم الوضع المالي الشخصي، من خلال شرح معادلته الأساسية (الأصول ناقص الالتزامات)، وتحديد العناصر التي تدخل في حسابه، مع توضيح خطوات الحساب وكيفية تفسير النتيجة، بالإضافة إلى استعراض طرق عملية تساعد على زيادة صافي الثروة وتحقيق الاستقرار المالي.
صافي الثروة هو القيمة الإجمالية لكل ما تملكه مطروحًا منها قيمة كل ما تدين به. تتطلب معادلة صافي الثروة طرح إجمالي الالتزامات من إجمالي الأصول. تمنحك معرفة كيفية حساب صافي ثروتك صورة واضحة عن سلامتك المالية، كما تساعدك على اتخاذ قراراتك المالية المستقبلية. سيوضح لك هذا الدليل بالتحديد ما يجب إدراجه و كيفية حساب صافي ثروتك الشخصية خطوة بخطوة.
أهم النقاط:
-
معادلة صافي الثروة بسيطة: الأصول ناقص الالتزامات. يساعد تتبّع صافي ثروتك بانتظام على قياس التقدم المالي على المدى الطويل.
- تشمل أصولك النقد، الاستثمارات، العقارات، و حسابات التقاعد.
- تشمل التزاماتك جميع الديون، مثل القروض العقارية، القروض الطلابية، و أرصدة بطاقات الائتمان.
- يعني صافي الثروة السلبي أن ديونك تتجاوز أصولك، و هي نقطة بداية شائعة لدى كثير من الشباب.
ما هو صافي الثروة؟
صافي الثروة هو قيمة كل ما تملكه (الأصول) مطروحًا منها قيمة كل ما تدين به (الالتزامات). يعمل هذا المؤشر بطريقة تشبه الميزانية العمومية الشخصية، و لكن بشرح مبسّط، إذ يكشف عن وضعك المالي الدقيق في نقطة زمنية محددة. يحسب الأفراد صافي ثروتهم لتتبّع التقدم المالي، أو الاستعداد للتقاعد، أو تقييم استقرارهم الاقتصادي العام.
يتجاوز معنى صافي الثروة مجرد دخلك الشهري؛ فهو يعكس الثروة التي تحتفظ بها فعليًا. ماذا يعني صافي الثروة من الناحية العملية؟ إنها المبالغ النقدية التي ستتبقى لديك إذا بعت جميع أصولك و سددت جميع ديونك في الوقت نفسه. وفقًا للمؤسسات المالية، تساعد هذه النظرة الشاملة على منع الخلط بين ارتفاع الدخل و تراكم الثروة الفعلية.
لا يضمن الراتب المرتفع صافي ثروة مرتفعًا إذا كانت نفقاتك مساوية لدخلك أو تتجاوزه. تساعدك مراقبة صافي ثروتك الشخصية باستمرار على فهم ما إذا كانت عاداتك المالية اليومية تسهم بنجاح في بناء الأمان المالي على المدى الطويل.
ما هي معادلة صافي الثروة؟
معادلة صافي الثروة هي إجمالي أصولك ناقص إجمالي التزاماتك (صافي الثروة = الأصول – الالتزامات). تشكّل هذه المعادلة أساس معظم حسابات التمويل الشخصي و تتبع الثروة، حيث يتطلب تطبيق هذه المعادلة بشكل صحيح إدراج القيمة السوقية الحالية لجميع أصولك و مبالغ السداد الدقيقة لجميع التزاماتك.
صافي الثروة = الأصول - الالتزامات
تندرج نتيجة هذا الحساب ضمن واحدة من ثلاث فئات: موجبة أو سالبة أو صفرية، حيث يشير صافي الثروة الموجب إلى أن قيمة أصولك تفوق قيمة التزاماتك المتعلقة بالديون. على العكس من ذلك، تعني النتيجة السالبة أن إجمالي ديونك يتجاوز حاليًا القيمة الإجمالية لأصولك.
هل تعلم؟
يُعد صافي الثروة السلبي أمرًا طبيعيًا تمامًا لدى الخريجين الجدد أو الأفراد الذين حصلوا مؤخرًا على قروض كبيرة، مثل القروض الطلابية أو القروض العقارية، قبل أن يتمكنوا من تكوين مدخرات أو استثمارات كبيرة. فالميزانية السلبية ليست سوى نقطة بداية، و ليست فشلًا ماليًا دائمًا.
كيف تحسب صافي ثروتك خطوة بخطوة؟
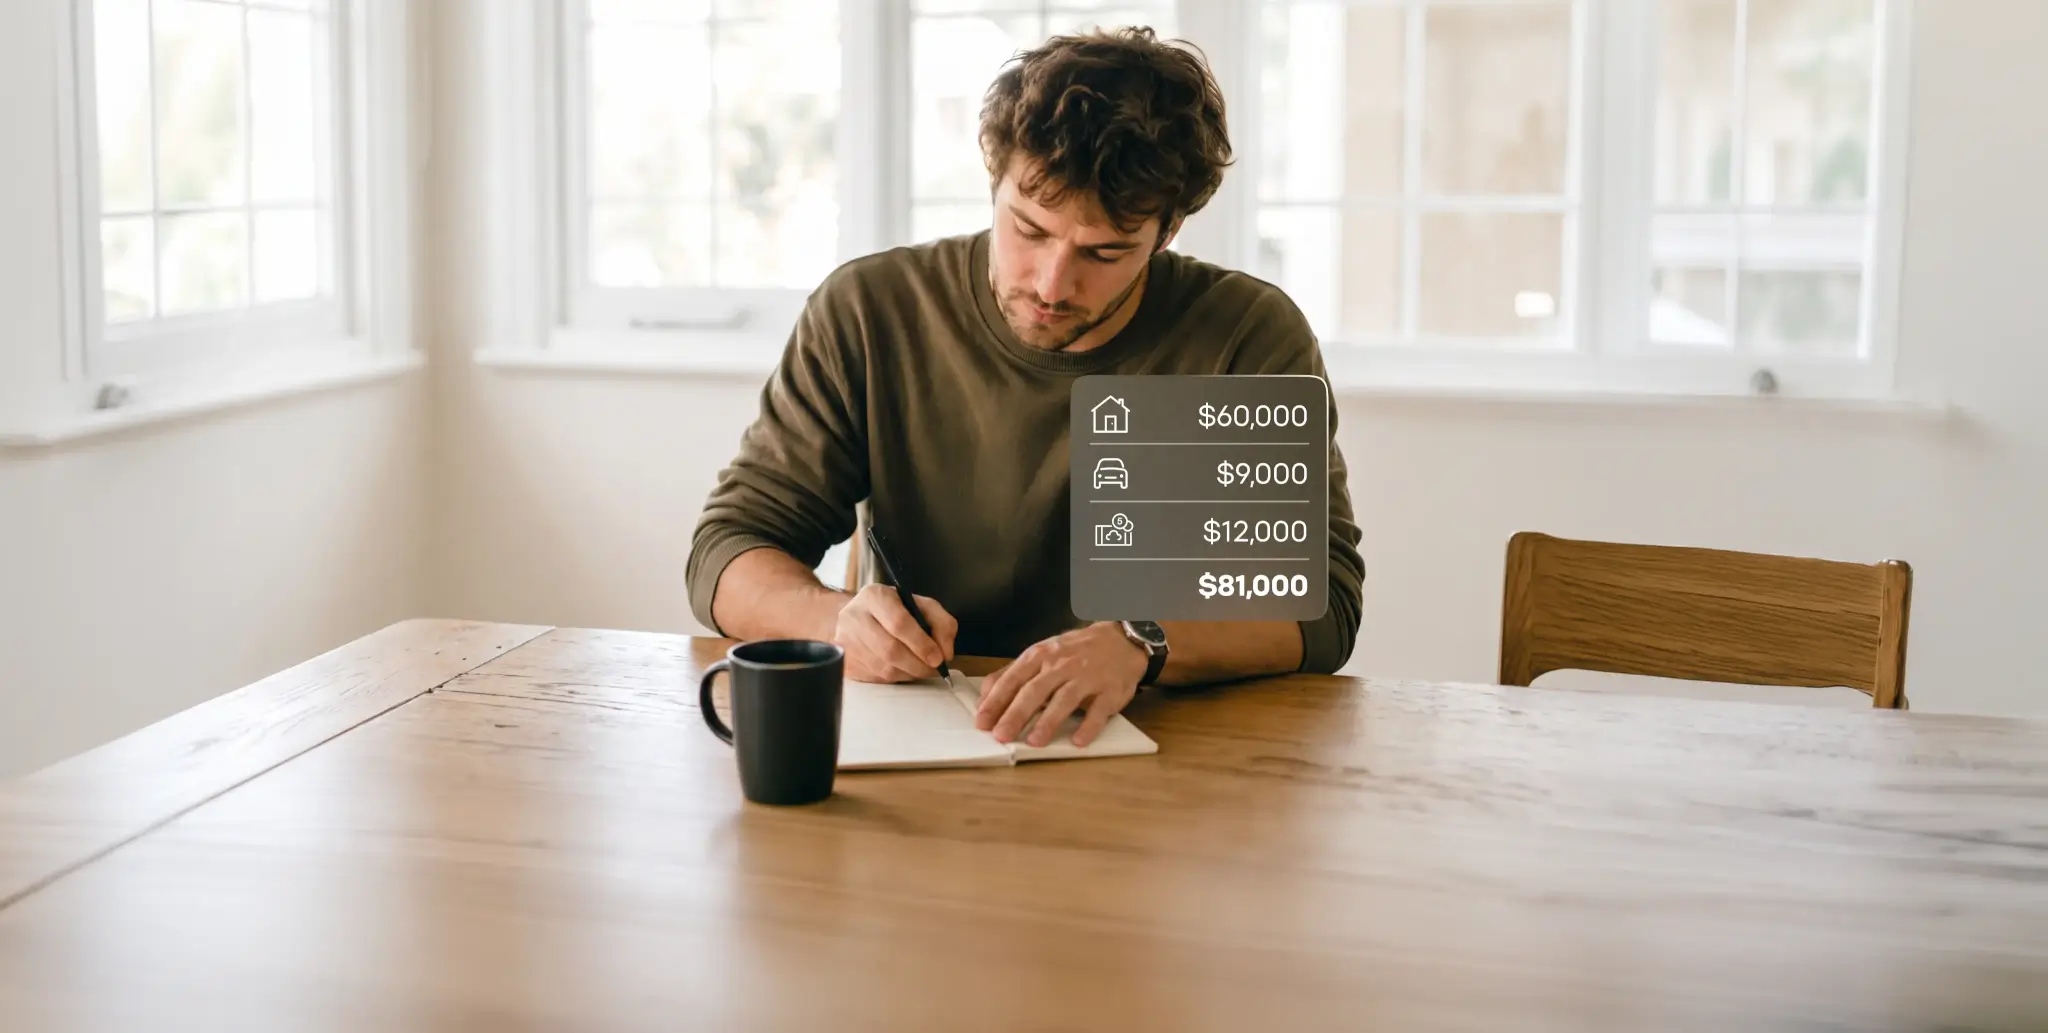
تحسب صافي ثروتك في ثلاث خطوات:اجمع جميع أصولك، و اجمع جميع التزاماتك، ثم اطرح الالتزامات من الأصول. يضمن جمع كشوف حساباتك المالية الدقيقة و المحدّثة أن يعكس الحساب واقعك المالي. تساعدك معرفة كيفية حساب صافي ثروتك بشكل صحيح على تجنّب النقاط العمياء ماليًا، و تمنحك السيطرة الكاملة على استراتيجيتك لبناء الثروة.
لتحديد وضعك المالي الدقيق، اتبع هذه الخطوات الأساسية لإعداد ميزانيتك العمومية الشخصية:
- أدرج أصولك و حدّد قيمتها: اجمع الكشوف الحالية لحساباتك المصرفية و محافظك الاستثمارية، بالإضافة إلى تقييمات قيمة ممتلكاتك المادية.
- أدرج التزاماتك و حدّد قيمتها: سجّل أرصدة السداد الدقيقة لكل قرض و رهن عقاري و خط ائتمان تدين به حاليًا.
- اطرح التزاماتك من أصولك: طبّق معادلة صافي الثروة بخصم إجمالي ديونك من إجمالي أصولك.
- راجع الحسابات و حدّثها بانتظام: أعد النظر في هذه الحسابات سنويًا أو كل ثلاثة أشهر لتتبّع مسار وضعك المالي بمرور الوقت.
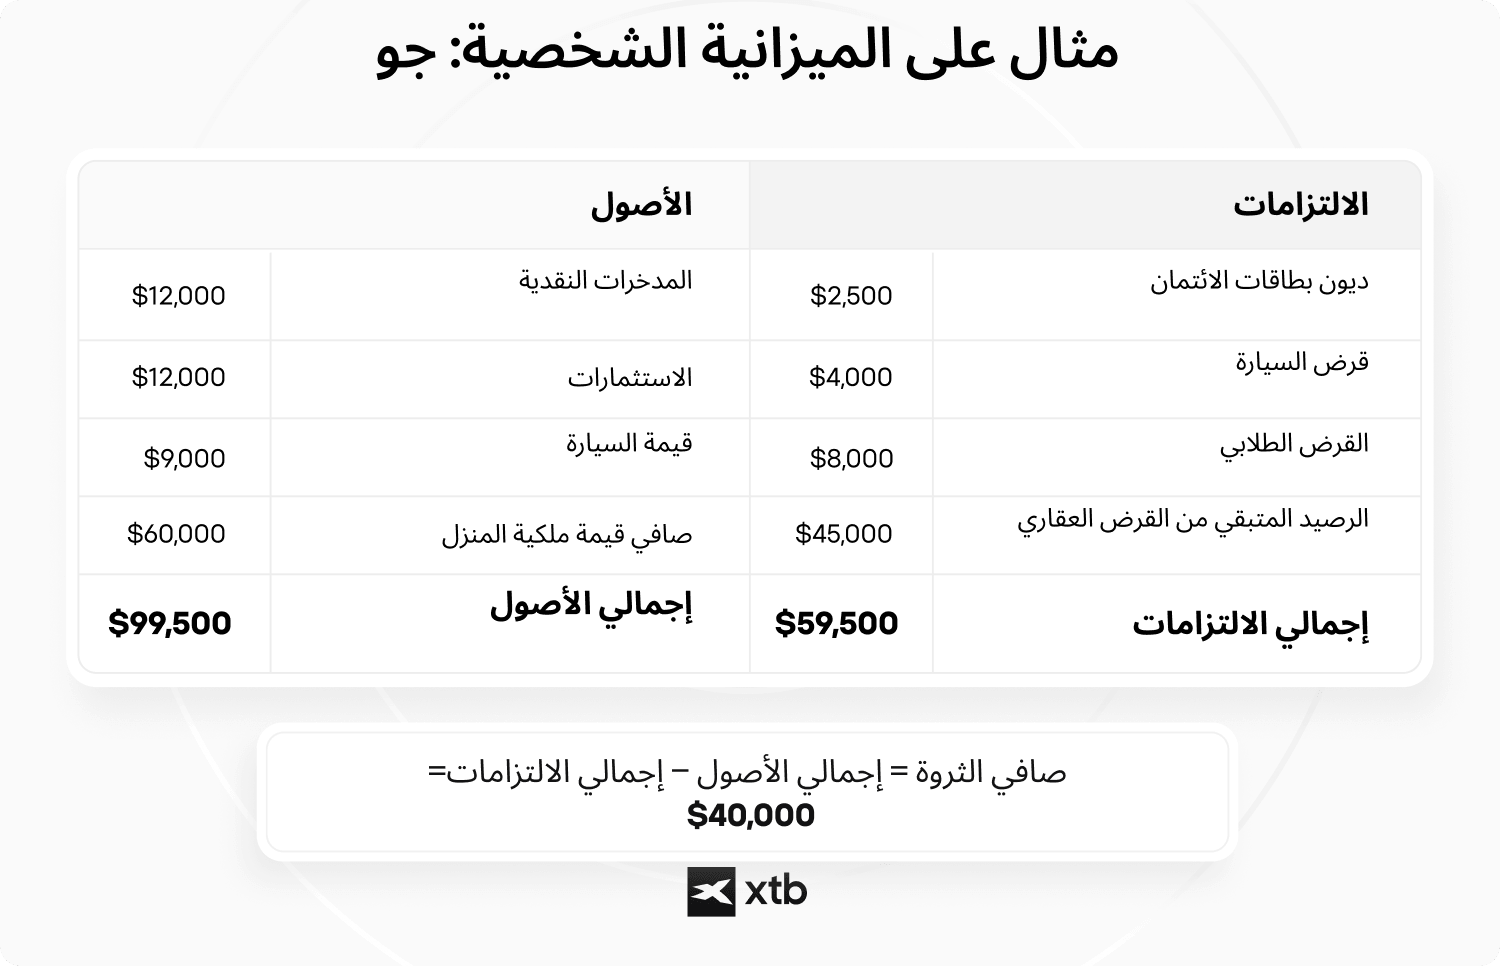
ما الذي يُحتسب ضمن الأصول؟
تشمل الأصول كل ما له قيمة نقدية: النقد، حسابات التوفير، الاستثمارات، حسابات التقاعد، العقارات، و الممتلكات الشخصية القيّمة. عند حساب ما تملكه، يُعد استخدام قيم دقيقة و محدّثة أمرًا ضروريًا لتحديد صافي ثروتك الحقيقي. هل يُحتسب حساب مدخرات التقاعد ضمن صافي الثروة؟ نعم، تُعد حسابات التقاعد و خطط الاستثمار الأخرى مكونات أساسية لأصولك المالية. تصنّف السلطات المالية و الضريبية هذه الحسابات ضمن الأصول لأنها تحتفظ بقيمة نقدية قابلة للتحقق، حتى إن لم يكن بإمكانك الوصول إلى أموالها دون غرامات قبل التقاعد.
تنقسم الأصول عمومًا إلى فئتين: الأصول السائلة و غير السائلة، أو "صافي الثروة السائلة" مقابل صافي الثروة غير السائلة، حيث تشمل الأصول السائلة، أو صافي ثروتك السائلة، النقد و حسابات الوساطة المالية التقليدية التي يمكنك تحويلها إلى نقد بسرعة دون خسارة في القيمة. أما الأصول غير السائلة فتشمل العقارات أو حصص الملكية طويلة الأجل في الشركات، و التي تتطلب وقتًا و جهدًا أكبر لبيعها في السوق المفتوحة.
عند إعداد ميزانيتك العمومية الشخصية، صنّف أصولك لضمان عدم إغفال أي ممتلكات ذات قيمة:
- النقد و ما يعادله: الحسابات الجارية، حسابات التوفير، صناديق الطوارئ، و النقد المادي.
- الاستثمارات: الأسهم، السندات، صناديق الاستثمار المشتركة، و صناديق الإستثمار المتداولة (ETFs) المحتفظ بها في حسابات وساطة خاضعة للضرائب.
- حسابات التقاعد: حسابات مدخرات التقاعد الخاصة بك و القيمة المكتسبة المستحقة لك من أي معاشات تقاعدية.
- العقارات و الممتلكات: القيمة السوقية الحالية لمسكنك الأساسي، العقارات الاستثمارية، و المركبات.
🚩 تحذير
استخدم الرصيد الحالي للحساب و القيمة السوقية الحالية للأسهم. عند تقييم المركبات، استخدم قيمة إعادة البيع المقدّرة أو القيمة السوقية بدلًا من سعر الشراء الأصلي. و إذا كنت صاحب شركة، فقيّم الشركة الخاصة أو الممتلكات القيّمة باستخدام تقدير متحفظ يستند إلى التقييمات الحديثة أو المبيعات المقارنة أو التقييمات المهنية، حيثما كان ذلك مناسبًا.
ما الذي يُحتسب ضمن الالتزامات؟
تشمل الالتزامات جميع الديون المستحقة: القروض العقارية، القروض الطلابية، قروض السيارات، أرصدة بطاقات الائتمان، و القروض الشخصية. الالتزام هو أي مبلغ مالي تدين به لشخص آخر أو لمؤسسة. يُعد تسجيل رصيد السداد الدقيق، و ليس مبلغ القرض الأصلي أو دفعتك الشهرية، أمرًا ضروريًا لحساب صافي الثروة بدقة.
تؤدي الالتزامات إلى خفض ثروتك الإجمالية مباشرةً ضمن معادلة صافي الثروة. في حين ترتبط بعض الديون، مثل القروض العقارية، بأصول ترتفع قيمتها، كالعقارات، فإن ديونًا أخرى، مثل ديون الاستهلاك ذات الفائدة المرتفعة، تستنزف الموارد المالية دون بناء أي قيمة أساسية مقابلة.
📌 مثال
تخيّل أنك تملك منزلًا تبلغ قيمته 300,000 دولار، لكنك لا تزال مدينًا بمبلغ 220,000 دولار على قرضك العقاري. يُحتسب مبلغ 300,000 دولار ضمن الأصول، بينما يُحتسب القرض العقاري البالغ 220,000 دولار ضمن الالتزامات. تبلغ حقوق الملكية الصافية في المنزل، التي تُضاف إلى صافي ثروتك، 80,000 دولار.
لضمان الدقة عند خصم ما تدين به، أدرج فئات الالتزامات الشائعة التالية:
- القروض العقارية: إجمالي الرصيد المتبقي من أصل القرض على منزلك الأساسي و أي قروض لشراء عقارات استثمارية.
- القروض الطلابية: جميع الديون التعليمية المستحقة، سواء كانت اتحادية أو خاصة.
- قروض المركبات: مبلغ السداد الدقيق للسيارات أو القوارب أو المركبات الأخرى المموّلة بالقروض.
- ديون بطاقات الائتمان: الأرصدة الدوّارة الحالية لجميع بطاقات الائتمان الخاصة بك، بغض النظر عن سعر الفائدة.
ما الذي يجب ألا تُدرجه عند حساب صافي الثروة؟
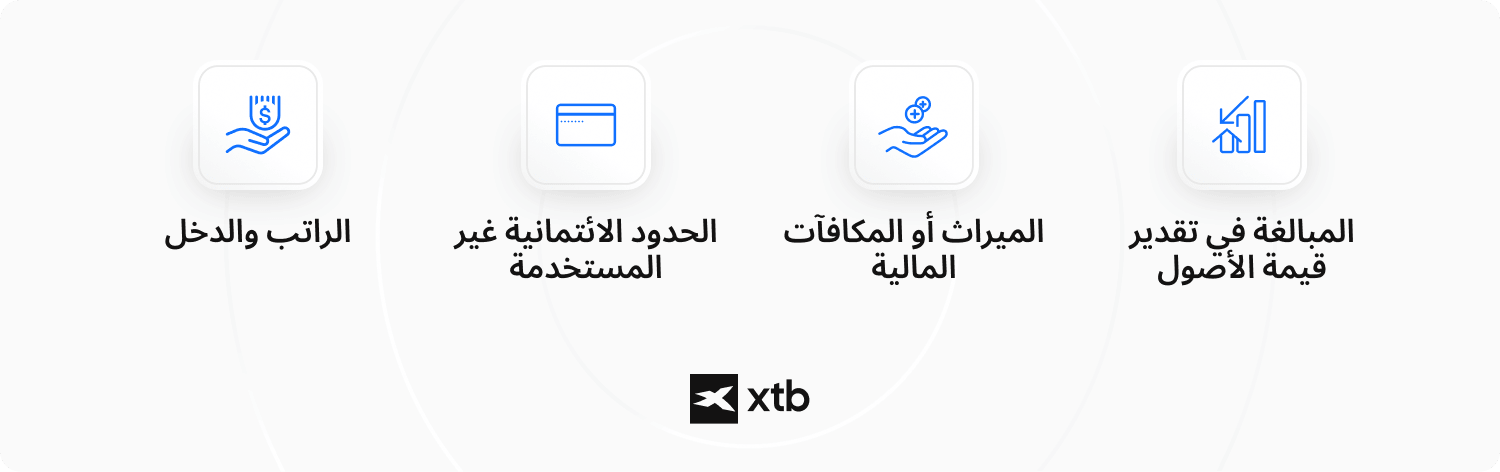
يجب ألا تُدرج الدخل أو الائتمان غير المستخدم أو الأرباح المستقبلية المتوقعة عند حساب صافي الثروة. إذ يقيس صافي الثروة قيمة ما تملكه حاليًا مطروحًا منها ما تدين به حاليًا، و ليس الأموال التي قد تتلقاها لاحقًا.
كما ينبغي تجنّب استخدام قيم قديمة أو غير واقعية للأصول، لأن ذلك قد يؤدي إلى المبالغة في تقدير وضعك المالي. أدرج فقط الأصول و الالتزامات التي يمكن تقييمها بصورة معقولة وقت إجراء الحساب.
تشمل العناصر الشائعة التي يجب استبعادها ما يلي:
- الراتب و الدخل المستقبلي: هذه تدفقات نقدية و ليست أصولًا موجودة بالفعل.
- حدود الائتمان غير المستخدمة: الائتمان المتاح ليس أموالك.
- الميراث أو المكافآت المتوقعة: المدفوعات المستقبلية غير مؤكدة إلى أن يتم استلامها.
- القيم المبالغ فيها للأصول: استخدم القيم السوقية الحالية الواقعية بدلًا من أسعار الشراء الأصلية.
ماذا يخبرك صافي ثروتك، و كيف يمكنك زيادته؟
يكشف صافي ثروتك عن وضعك المالي في لحظة زمنية محددة، و يمكنك زيادته إما من خلال رفع قيمة أصولك أو تقليل التزاماتك. تمنحك معرفة كيفية حساب صافي ثروتك نقطة انطلاق للتخطيط المالي طوال حياتك. يتساءل كثيرون: "كم ينبغي أن يبلغ صافي ثروتي عند سن الأربعين؟"، وفقًا للإحصاءات المصرفية الحكومية، يبلغ وسيط صافي الثروة للأسر التي تتراوح أعمار أفرادها بين أواخر الثلاثينيات و أوائل الأربعينيات نحو 135,000 دولار. مع ذلك، تعتمد المعايير الشخصية كليًا على نمط حياتك و أهدافك المتعلقة بالتقاعد.
غالبًا ما تتطلب زيادة صافي الثروة استراتيجية تتجاوز مجرد معرفة كيفية توفير المال. فمع مرور الوقت، يمكن أن يؤدي اقتناء أصول ترتفع قيمتها، مثل الأسهم أو العقارات، إلى تعزيز ثروتك الإجمالية بدرجة كبيرة. يساعد فهم مفهوم الفائدة المركبة على توضيح كيفية نمو هذه الاستثمارات طويلة الأجل بصورة متسارعة على مدى عقود.
تذكّر أنه عند الاعتماد على الأسواق المالية لبناء الثروة، فإن الأداء السابق لا يضمن النتائج المستقبلية. إذا كنت مستعدًا لتوسيع جانب الأصول في ميزانيتك العمومية و المشاركة بصورة أكثر فاعلية في تكوين ثروتك، فإن تعلّم كيفية الاستثمار للمبتدئين يوفّر المعرفة الأساسية اللازمة للتعامل مع الأسواق بمسؤولية.
يمكنك بعد ذلك تطبيق هذه الخطوات على أرقامك الخاصة باستخدام معادلة صافي الثروة = الأصول – الالتزامات.
الأسئلة الشائعة FAQ
الأسئلة الشائعة
لحساب صافي ثروتك، اجمع القيمة الحالية لجميع أصولك و اطرح منها إجمالي التزاماتك. المعادلة هي:
صافي الثروة = إجمالي الأصول - إجمالي الالتزامات.
يشمل صافي الثروة الأصول التي تمتلكها حاليًا، مثل النقد، الاستثمارات، حسابات التقاعد، العقارات، المركبات، و الممتلكات الأخرى ذات القيمة القابلة للقياس. كما يشمل الالتزامات، مثل القروض العقارية، القروض الطلابية، قروض السيارات، ديون بطاقات الائتمان، القروض الشخصية.
نعم. يمكن إدراج القيمة السوقية الحالية لمنزلك ضمن الأصول، بينما يُدرج رصيد القرض العقاري المستحق بشكل منفصل ضمن الالتزامات. يسهم الفرق بين القيمتين في تحديد صافي ثروتك الإجمالي.
نعم، يمكن احتساب السيارة ضمن الأصول عند حساب صافي الثروة، لأن لها قيمة إعادة بيع قابلة للقياس. استخدم قيمة سوقية حالية واقعية بدلًا من سعر الشراء الأصلي، سجّل أي رصيد متبقٍ من قرض السيارة ضمن الالتزامات.
يعني صافي الثروة السلبي أن التزاماتك تفوق القيمة الإجمالية لأصولك. قد يحدث ذلك عندما تكون لدى شخص ما قروض طلابية كبيرة أو قرض عقاري أو ديون أخرى، قبل أن يتمكن من تكوين مدخرات و استثمارات كبيرة.
لا. لا يُدرج الراتب و غيره من الإيرادات المستقبلية مباشرةً ضمن صافي الثروة، لأن الدخل هو المال الذي تكسبه خلال فترة زمنية، بينما يقيس صافي الثروة الأصول و الالتزامات التي تمتلكها في نقطة زمنية محددة. قد يؤثر الدخل في صافي الثروة لاحقًا إذا جرى ادخاره أو استثماره أو استخدامه لتقليل الديون.
ينبغي عمومًا استبعاد الراتب المستقبلي، حدود الائتمان غير المستخدمة، الميراث المتوقع، و الأموال الأخرى التي لا تمتلكها حاليًا. كما ينبغي تجنّب استخدام تقييمات غير واقعية أو قديمة للأصول، لأن ذلك قد يؤدي إلى المبالغة في تقدير وضعك المالي.
لا يوجد جدول زمني إلزامي واحد، لكن إعادة حساب صافي ثروتك دوريًا تساعدك على تتبّع التغيرات في الأصول و الديون. يمكن أن توفر المراجعات الفصلية أو السنوية نظرة مفيدة على المدى الطويل، بينما قد يفضّل بعض الأشخاص تحديث الحساب بوتيرة أكثر تكرارًا عند الادخار بنشاط أو سداد الديون.
يمنحك حساب صافي الثروة لمحة عن وضعك المالي العام، من خلال جمع ما تملكه و ما تدين به في رقم واحد. يمكن أن يساعدك تتبّع هذا الرقم بمرور الوقت على معرفة ما إذا كانت أصولك تنمو، أو التزاماتك تتراجع، أو وضعك المالي العام يشهد تغيرًا.